


Финансирование в сфере частного капитала выходит в тренд: четыре компании с крипто-резервами могут столкнуться с нисходящим давлением на акции.
Автор: Стивен Эрлих
Перевод: TechFlow
Штаб-квартира биткоин-майнинговой компании BitMine Immersion Technologies (BMNR) находится в Лас-Вегасе, штат Невада. В июне ее рыночная капитализация составляла менее 30 млн долларов США, что было средним показателем для конкурентной отрасли. Однако все изменилось 25 июня, когда компания объявила о переходе к стратегии формирования казначейства в криптовалютах с упором на Ethereum. В рамках этой трансформации корпорация привлекла 250 млн долларов США посредством PIPE (частного размещения публичных акций) и назначила Тома Ли — известного сторонника устойчивых бычьих настроений криптовалют (прим. TechFlow: неизменно позитивный рынок) — председателем совета директоров.
Цена на акции немедленно взлетела более чем на 1300%. В настоящее время рыночная капитализация компании составляет 4,6 млрд долларов США, а торги идут по цене, в 17,23 раза превышающей ее балансовую стоимость.
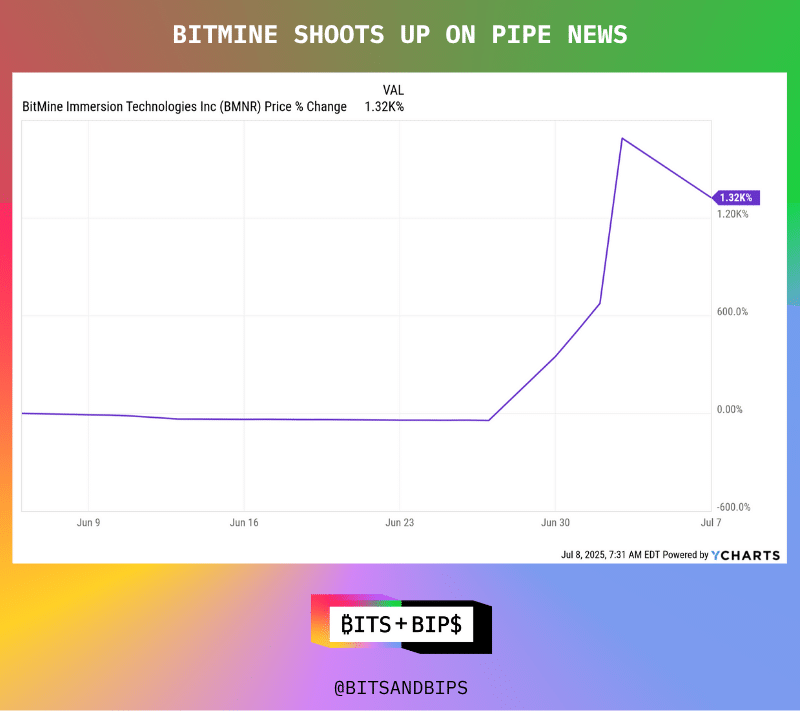
(Годовой график)
Однако эта история успеха сопровождается рядом существенных условий. Поскольку Bitmine решила привлечь средства через PIPE, в ближайшем будущем ожидается новая волна давления продавцов. Если судить по историческим прецедентам, цена акций упадет как минимум на 60%. Это может произойти в тот момент, когда бумаги, реализованные институциональным инвесторам в рамках финансирования на 250 млн долларов, станут доступны для продажи на открытом рынке, что, скорее всего, случится в течение этого лета.
Насколько велик этот избыток предложения? До привлечения обращения находилось лишь 4,3 млн акций Bitmine. Чтобы собрать 250 млн долларов, ей пришлось дополнительно выпустить еще 55,56 млн акций. Это эквивалентно увеличению количества бумаг в 12,92 раза.
Не только Bitmine сталкивается с этой проблемой.
Аналогичные вызовы стоят и перед компанией Asset Entities (ASST), занимающейся маркетингом в социальных сетях и базирующейся в Далласе, штат Техас. В начале мая ее рыночная капитализация составляла менее 10 млн долларов, а в обращении находилось всего 15,77 млн акций. 27 мая ситуация также изменилась: компания привлекла 750 млн долларов США через PIPE и объединилась со Strive Asset Management, которым владеет бывший кандидат в президенты Вивек Рамасвами. Цена на её акции также выросла более чем на 1300%.
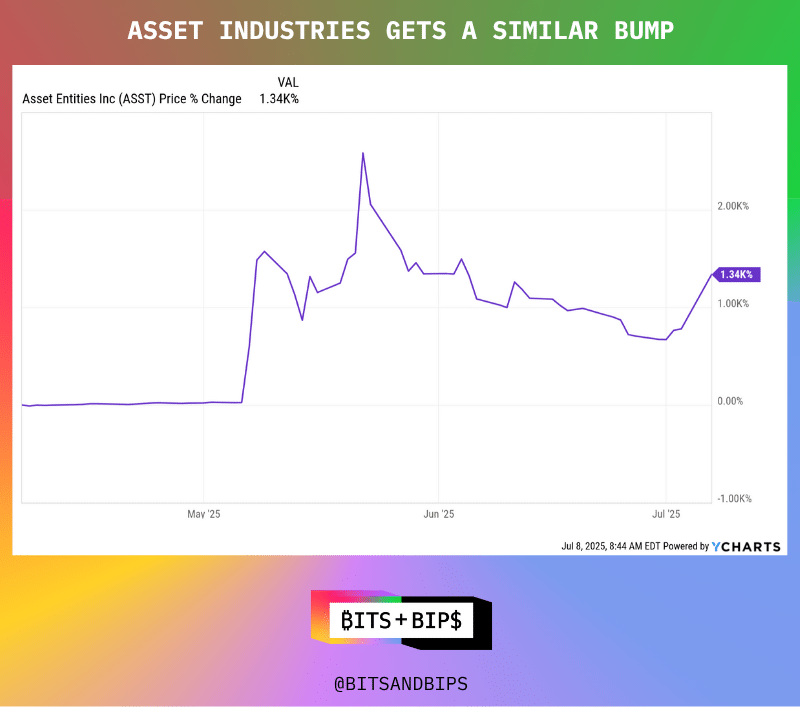
(Годовой график)
Однако, подобно Bitmine, компания сталкивается с колоссальным давлением продавцов. Сделка по PIPE увеличила количество обращающихся акций Asset Entity с 15,77 млн до 361,81 млн, то есть в 21,94 раза.
SRM Entertainment Сунь Юйчэня также столкнулась с аналогичными проблемами. После заключения соглашения о трансформации компании по дизайну сувениров в казначейскую компанию для экосистемы Tron курс её акций подскочил на 902,5%. В рамках сделки по привлечению 100 млн долларов США через PIPE исходная база в 17,24 млн акций была увеличена в 11,6 раза, чтобы разместить 200 млн новых эмитированных бумаг.
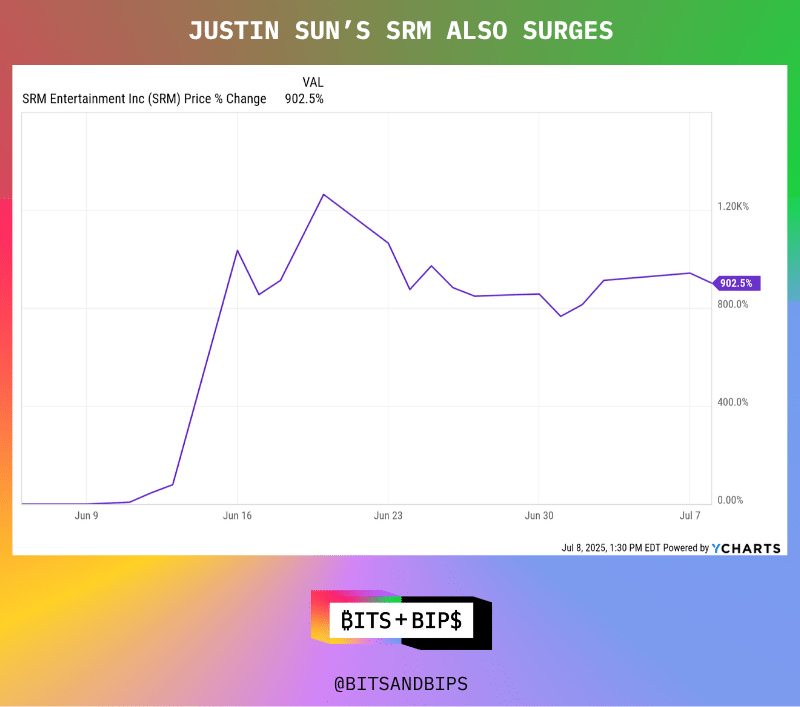
(Годовой график)
Наконец, возьмем пример Дэвида Бейли из Bitcoin Magazine, который привлек 563 млн долларов США через PIPE для объединения Nakamoto Holdings и KindlyMD (NAKA). Эта сумма стала частью инвестиционного раунда на 763 млн долларов, который также включал долговое финансирование. 12 мая 2025 года компания объявила о слиянии, после чего количество акций выросло в 18,7 раза — с 6,02 млн до 112,6 млн. После публикации новости котировки взлетели более чем на 1200%, но затем откатились ровно наполовину, вероятно, из-за незавершенности сделки и того, что компания еще не начала фактических покупок биткоинов. Тем не менее, с момента объявления о слиянии акция всё равно выросла на 586,2%.
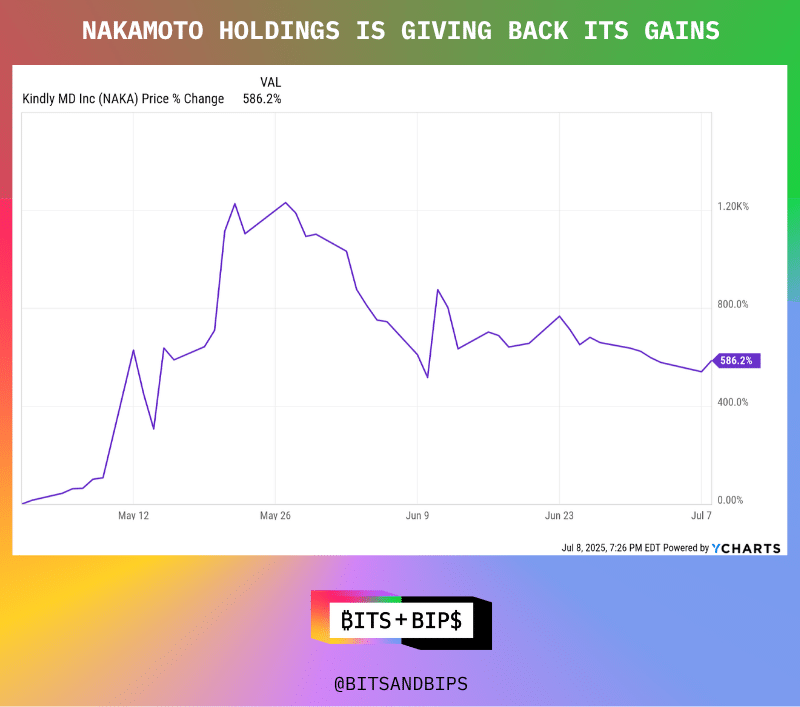
(Годовой график)
Эти компании служат яркими примерами рисков, порождаемых новейшим трендом в сфере криптовалют: такие структуры фактически функционируют как хедж-фонды с кредитным плечом, торгуемые на открытых рынках. Не будь инвесторы осторожны, они могут оказаться в ситуации вынужденного предоставления ликвидности для выхода институциональных участников, которые использовали эти возможности для покупки по разумной цене до существенного роста стоимости криптовалют.
По словам одного из инвесторов, участвовавшем в ряде подобных сделок, анонимно комментировавшего издание Unchained: «Это сложная игра, в которую большинству розничных инвесторов лучше не лезть. Это партия между институциональными участниками и хедж-фондами».
Финансовая мечта через PIPE
Не каждая подобная сделка вызывает те же тревожные сигналы, что и сделки с BitMine, Asset Entities, Nakamoto и SRM. При оценке транзакций необходимо учитывать несколько факторов. Например, привлекающая средства компания обычно представляет собой недорогую акцию с небольшим количеством обращаемых на открытом рынке бумаг и общим объемом эмиссии. Все четыре упомянутые компании отвечают этому критерию.
Затем должно состояться PIPE-размещение, которое приведет к значительному росту обоих показателей. Как показано на рисунке ниже, не все раунды финансирования соответствуют этим стандартам. Например, Trump Media Group (DJT) привлекла 1,5 млрд долларов США через PIPE 27 мая (в рамках сделки на 2,5 млрд долларов, включающих 1 млрд долларов непереключаемого долга), однако на курс её акций это почти не повлияло. Более того, он снизился. По сравнению с тремя первыми компаниями, новые 55,86 млн выпущенных акций увеличили базу существующих 220,62 млн акций лишь на 25,32%.
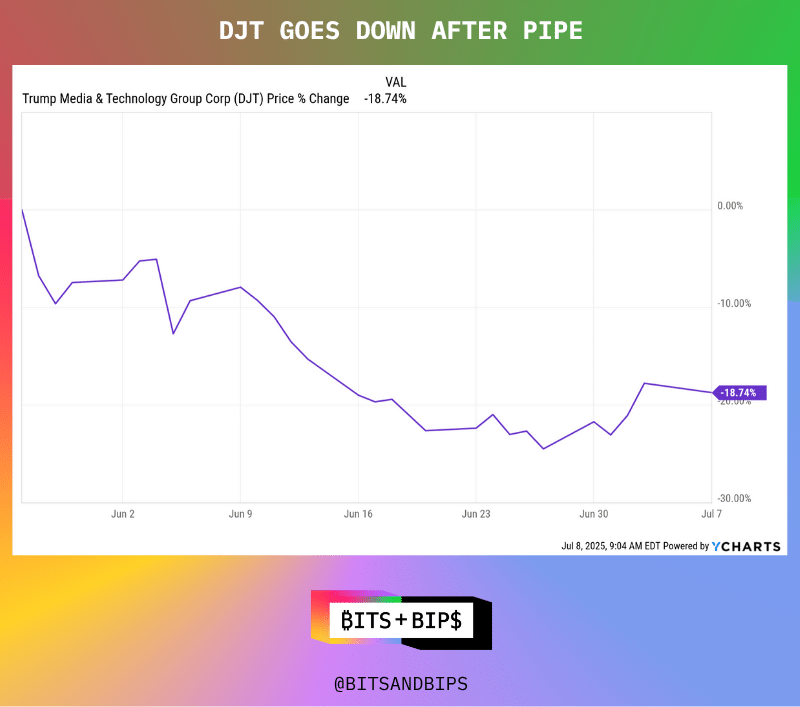
(Годовой график)
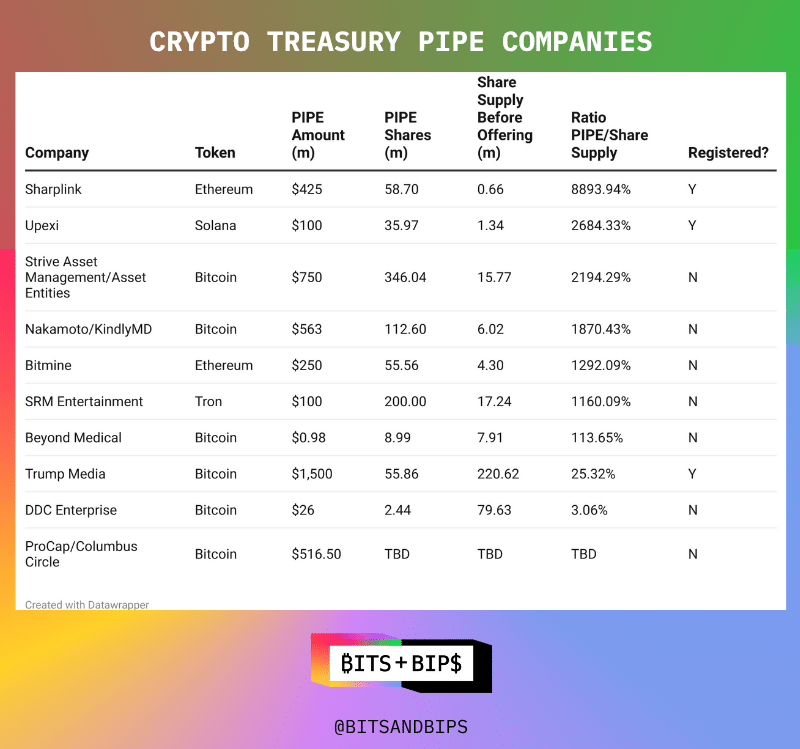
(Корпоративные пресс-релизы и filings в Комиссию по ценным бумагам и биржам США)
Ключевым моментом становится момент, когда акции становятся доступными для продажи. В отличие от бумаг, реализуемых через классическое IPO, акции, проданные через PIPE, сразу не получают ликвидности, поскольку им не требуется регистрация в Комиссии по ценным бумагам и биржам США (SEC). Процедура регистрации заключается в подаче эмитентом соответствующей формы в регулятор, обычно форм S-1 или S-3, содержащих всю информацию, необходимую инвесторам для осознанного принятия решений о покупке: перспективы компании, цели использования средств, факторы риска и т. д.
Для компаний, привлекающих средства через PIPE, особенно расположенных в США (требования и формы для иностранных эмитентов немного отличаются), стандартным путем является подача формы S-3, поскольку такие компании уже являются публичными, и объем работы по заполнению документа значительно меньше.
В большинстве случаев компании, привлекающие инвестиции через PIPE, дают инвесторам обещания как можно быстрее подать регистрационное заявление. В конце концов, какой инвестор захочет заморозить свои активы? Возьмем для примера презентацию компании Nakamoto/KindlyMD. На приведенном ниже слайде компания обязуется потенциальных инвесторов в кратчайшие сроки оформить форму S-3 и отмечает, что у инвесторов PIPE нет периодов блокировки (lock-up). Они не смогут подать регистрационный документ до завершения сделки по слиянию, которая, как ожидается, состоится в текущем квартале.
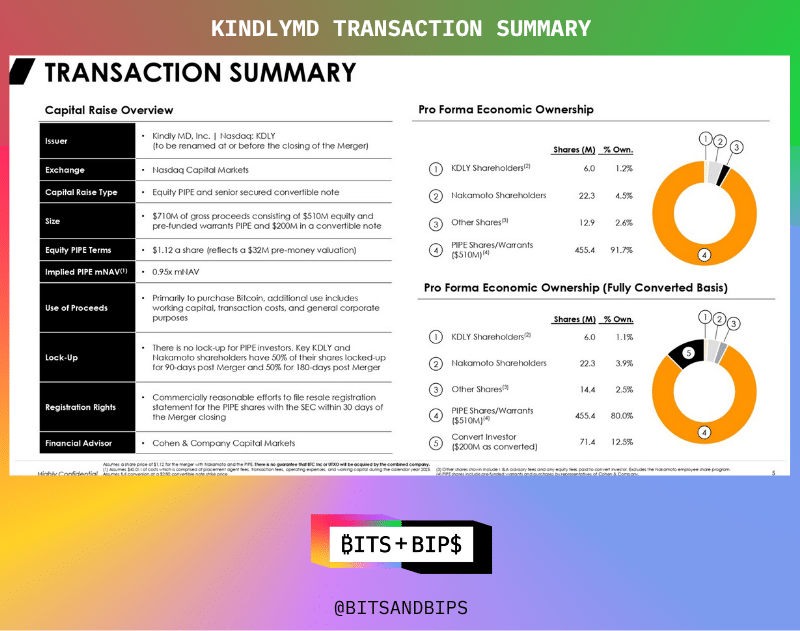
(Nakamoto/KindlyMD)
Неудачный опыт в истории PIPE
Двумя важными предупреждающими примерами, которые инвесторам следует знать, являются компания по управлению финансами в сети Solana Upexi (UPXI) и ориентированный на Ethereum Sharplink (SBET). Обе компании привлекли крупные суммы через PIPE, после чего их курсы акций резко упали после начала торгов.
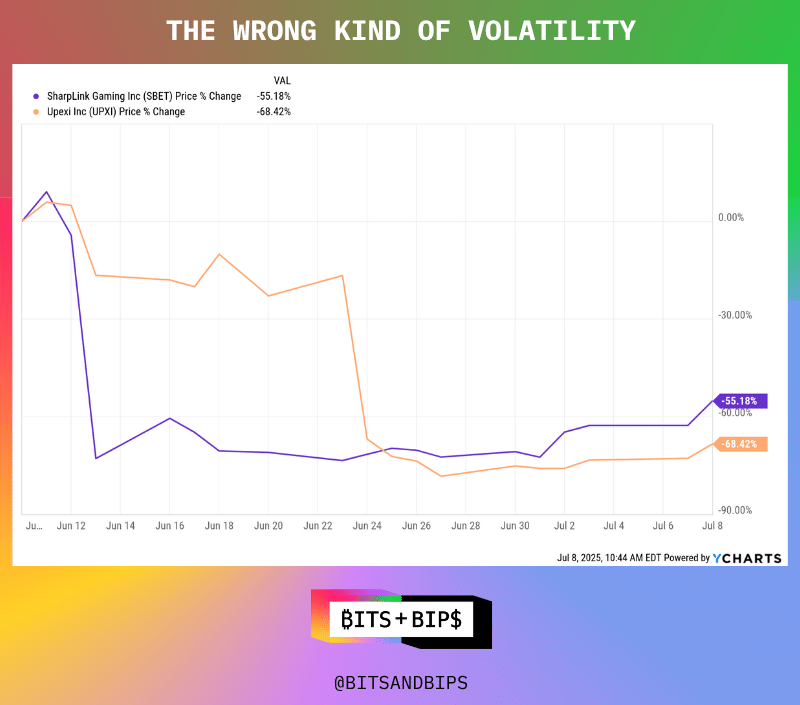
(Годовой график)
Sharplink привлек 425 млн долларов США, допустив дополнительную эмиссию 58,7 млн акций на фоне исходных 659 680 штук, что составило рост на 8 893%. 12 июня компания подала форму S-ASR, что спровоцировало обвал котировок. S-ASR представляет собой вариант регистрационной формы S-3, но с некоторыми отличиями —— поскольку компания является известным опытным эмитентом (WKSI), её акции могут быть проданы немедленно, что по сути позволяет эмитенту проводить продажи частных инвестиций, включая PIPE.
Подобная ситуация разыгралась и с Upexi. Компания, ранее специализировавшаяся на PropTech, весной текущего года переориентировалась на создание казначейства в Solana. За счет PIPE она привлекла 100 млн долларов США, после чего объем акций в обращении вырос с 1,34 млн до 35,97 млн, увеличившись в 25,69 раза. Форма S-1 данной компании стала эффективной 23 июня, что наглядно отражено падением цены на графике выше.
Менеджмент Sharplink не ответил на запросы об комментариях касательно падения акций, однако Upexi предоставила возможность интервью новому chief strategy officerу Брайану Рудику. Когда его спросили, ожидает ли он подобного снижения после выпуска уведомления о регистрации, он ответил, что такая вероятность всегда присутствует. «Когда мы собирали средства через PIPE, никто не мог сказать точно, будут ли все держатели ждать роста, или же рынок будет озабочен потенциальной распродажей со стороны 15 криптовалютных венчурных фондов, инвестирующих по схеме PIPE, — сказал Рудик. — Мы знаем, что риск распродаж сохраняется всегда. Но чтобы оперативно выйти на рынок, я считаю, что для нас готовность мириться с возможностью распродаж была явно той ценой, которую мы были готовы заплатить».
По факту подобные распродажи могут быть даже необходимостью, чтобы наполнить рынок достаточной ликвидностью и обеспечить реальное ценообразование акций.
Что могут сделать корпорации-казначейства и инвесторы
Исходя из прецедентов Sharplink и Upexi, Bitmine, Asset Entities и SRM, по всей видимости, неизбежно должны пройти через аналогичный переходный этап. И вроде бы они не в силах помешать этому процессу.
Адвокат, хорошо знакомый с подобными сделками, на условиях анонимности прокомментировал ситуацию изданию Unchained: «Вы можете [заключить соглашение, запрещающее продажу]. Думаю, вы делаете это, чтобы избежать таких эффектов. Некоторые могут сказать: „Мы равно не планируем продавать, согласны на блокировку на некоторое время“, что на первый взгляд способно успокоить публику. Управление таким огромным сообществом может быть крайне сложным. Реально ли кто-то пойдет на такое? Я в этом сомневаюсь, но если это принесет успокоение рынку, возможно, стоит попробовать».
Таким образом, следующая лучшая надежда заключается в том, чтобы инвесторы удерживали эти бумаги, чтобы избежать уплаты обычного подоходного налога, перейдя к более благоприятному налогу на прирост капитала. Один из инвесторов Upexi и Sharplink, пожелавший остаться неназванным и заявивший, что не продавал доли в этих компаниях, пояснил свою позицию: «С налоговой точки зрения постоянная покупка и продажа неэффективна. Вы получаете лишь краткосрочную прибыль от капитала, соответственно, оплачиваете налог в размере 40%. Если же вы занимаетесь целевым лонгом и считаете, что премия к NAV останется примерно на текущем уровне, то вы сэкономите около 20% на налогах».
Однако в этой теории тоже кроются два изъяна. Во-первых, если инвесторы полагают, что другие начнут распродавать бумаги, они могут в панике продать свои активы первыми. Другими словами, они могут не хотеть быть первыми продавцами, но совершенно не прочь оказаться вторыми. Во-вторых, если компания накопила крупную позицию на базе изначально малого объема обращаемых акций, для давления на цену необязательна массовая распродажа всеми держателями.
Вероятно, наилучшим решением в период эмиссии этих бумаг станет диверсификация источников финансирования. У каждого варианта есть свои плюсы и минусы. PIPE предоставляет удобный способ быстрого сбора значительного капитала, что помогает запустить стратегию накопления позиций. Однако он также создает огромный барьер в виде давления продавцов. Эмитенты могут попробовать альтернативные методы продажи акций, например, предварительно зарегистрировав бумаги в SEC, но этот процесс может занять больше времени для сбора требуемой суммы. Сегодня все больше компаний используют смешанные модели: треть средств может привлекаться через PIPE, остальная часть — за счет конвертируемых облигаций или кредитных линий. Подобные инструменты способны смягчить давление продавцов, но одновременно увеличат уровень левериджа в балансе, что чревато проблемами при резком падении котировок.
Но в мире, где главенствует принцип масштаба, компании постоянно испытывают давление необходимости как можно быстрее привлечь средства, что зачастую означает полный переход на PIPE. Рынок будет продолжать напоминать «Дикий Запад», поэтому инвесторам стоит прислушаться к советам институциональных игроков: «Покупайте только тогда, когда ликвидность достигнет достаточного уровня. Не нужно гадать, насколько вырастет премия по отношению к NAV. Следует ожидать появления полноценной ликвидности и эффективности рыночного ценообразования».
Представители Sharplink, Bitmine, Asset Industries, Nakamoto/KindlyMD и SRM Entertainment либо не ответили на вопросы, либо отказались от комментариев.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Unchained_pod







