


Отчет о рынке криптовалютных деривативов за первое полугодие 2025 года: возможности и вызовы на фоне нового максимума BTC и расхождений на рынке
Автор: CoinGlass
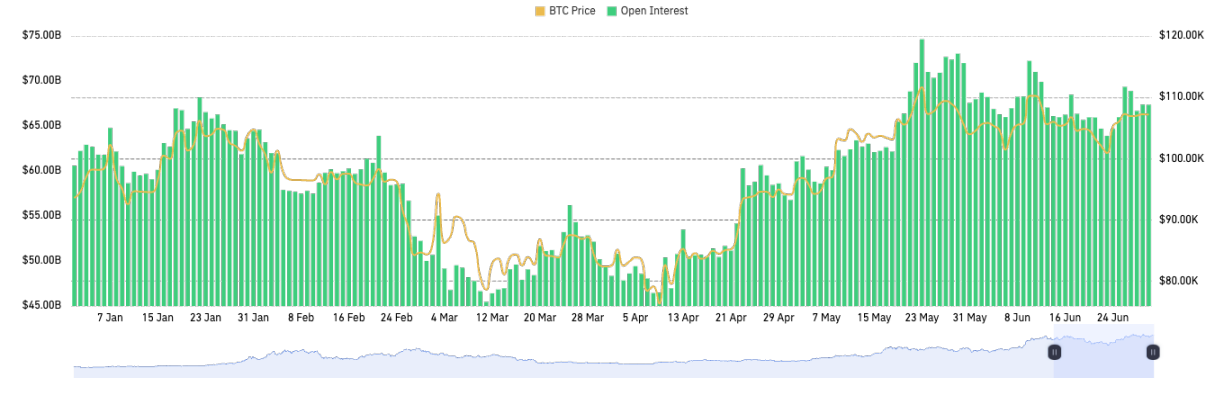
В первой половине 2025 года глобальная макроэкономическая обстановка оставалась нестабильной. Многократная пауза ФРС США в снижении ставок отражает переход денежно-кредитной политики в фазу напряжённого ожидания, тогда как дополнительное введение тарифов администрацией Трампа и эскалация геополитических конфликтов ещё больше фрагментировали структуру глобального аппетита к риску. Тем временем рынок производных криптовалютных инструментов сохранил уверенный импульс конца 2024 года, достигнув нового рекордного объёма. После пробоя BTC исторического максимума в $111 тыс. в начале года и перехода к консолидации глобальный объём открытых позиций по деривативам BTC (OI) значительно вырос: с января по июнь он увеличился с примерно $60 млрд до максимальных показателей свыше $70 млрд. По состоянию на июнь, несмотря на относительно стабильное удержание цены BTC в районе $100 тыс., рынок деривативов пережил несколько раундов перераспределения лонг- и шорт-позиций, что позволило снизить риски кредитного плеча и стабилизировать рыночную структуру.
В рамках данного прогноза на Q3 и Q4 ожидается, что при поддержке макроэкономической среды (включая изменения в процентной политике США) и притока институционального капитала рынок деривативов продолжит расширяться, волатильность, вероятно, останется ограниченной, при этом необходимо непрерывно отслеживать индикаторы риска, сохраняя осторожный оптимизм относительно дальнейшего роста цены BTC.
Общий обзор рынка
Обзор рынка
В первом и втором кварталах 2025 года цена BTC демонстрировала значительную волатильность. В начале года, в январе, она достигла пика в $110 тыс., после чего в апреле скорректировалась до уровня около $75 тыс., что составило падение примерно на 30%. Однако, на фоне улучшения рыночных настроений и устойчивого интереса институциональных инвесторов, цена BTC в мае вновь выросла, достигнув отметки $112 тыс. По состоянию на июнь цена зафиксировалась в районе $107 тыс. Параллельно доля рынка BTC в первой половине 2025 года продолжала расти: согласно данным TradingView, в конце первого квартала она достигла 60%, став самым высоким показателем с 2021 года. Эта тенденция сохранилась и во втором квартале, когда доля превысила 65%, что свидетельствует о повышенной приверженности инвесторов к BTC.
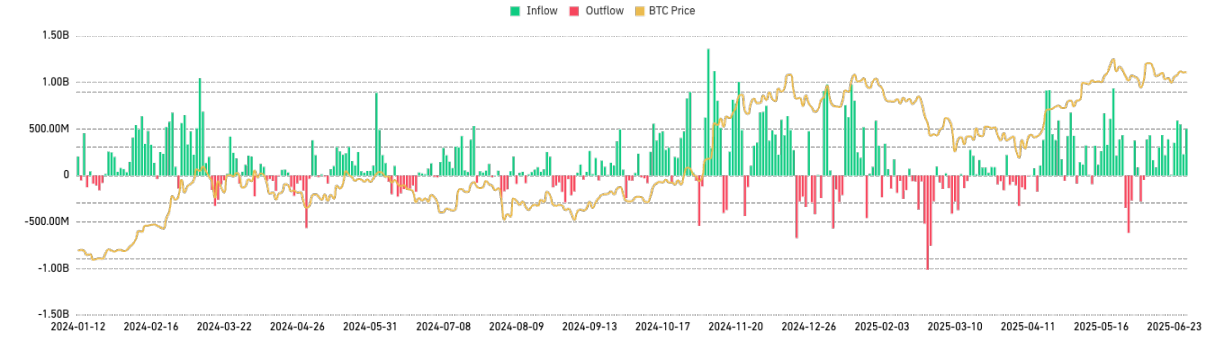
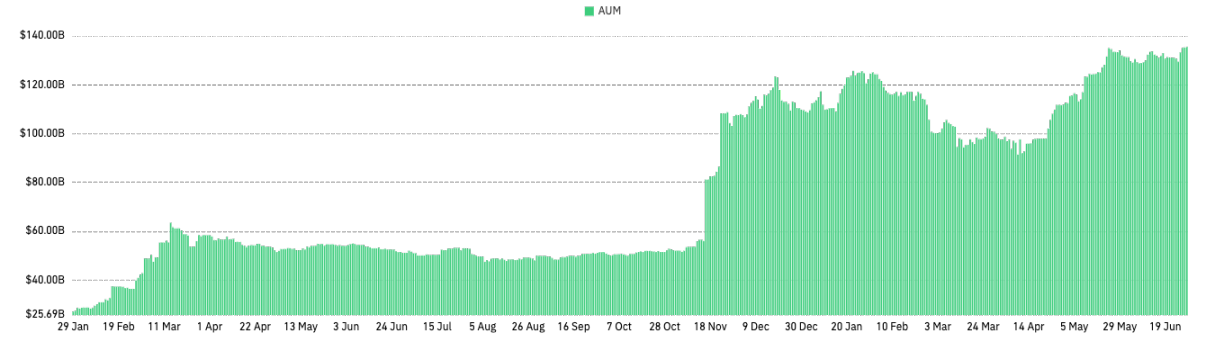
Одновременно наблюдается устойчивый рост интереса институциональных инвесторов к BTC: средства в спотовые ETF на BTC продолжают поступать, а совокупный объём активов под управлением (AUM) данных ETF уже превысил $130 млрд. Кроме того, такие глобальные макроэкономические факторы, как снижение индекса доллара США и недоверие к традиционной финансовой системе, также усиливают привлекательность BTC в качестве средства сохранения стоимости.
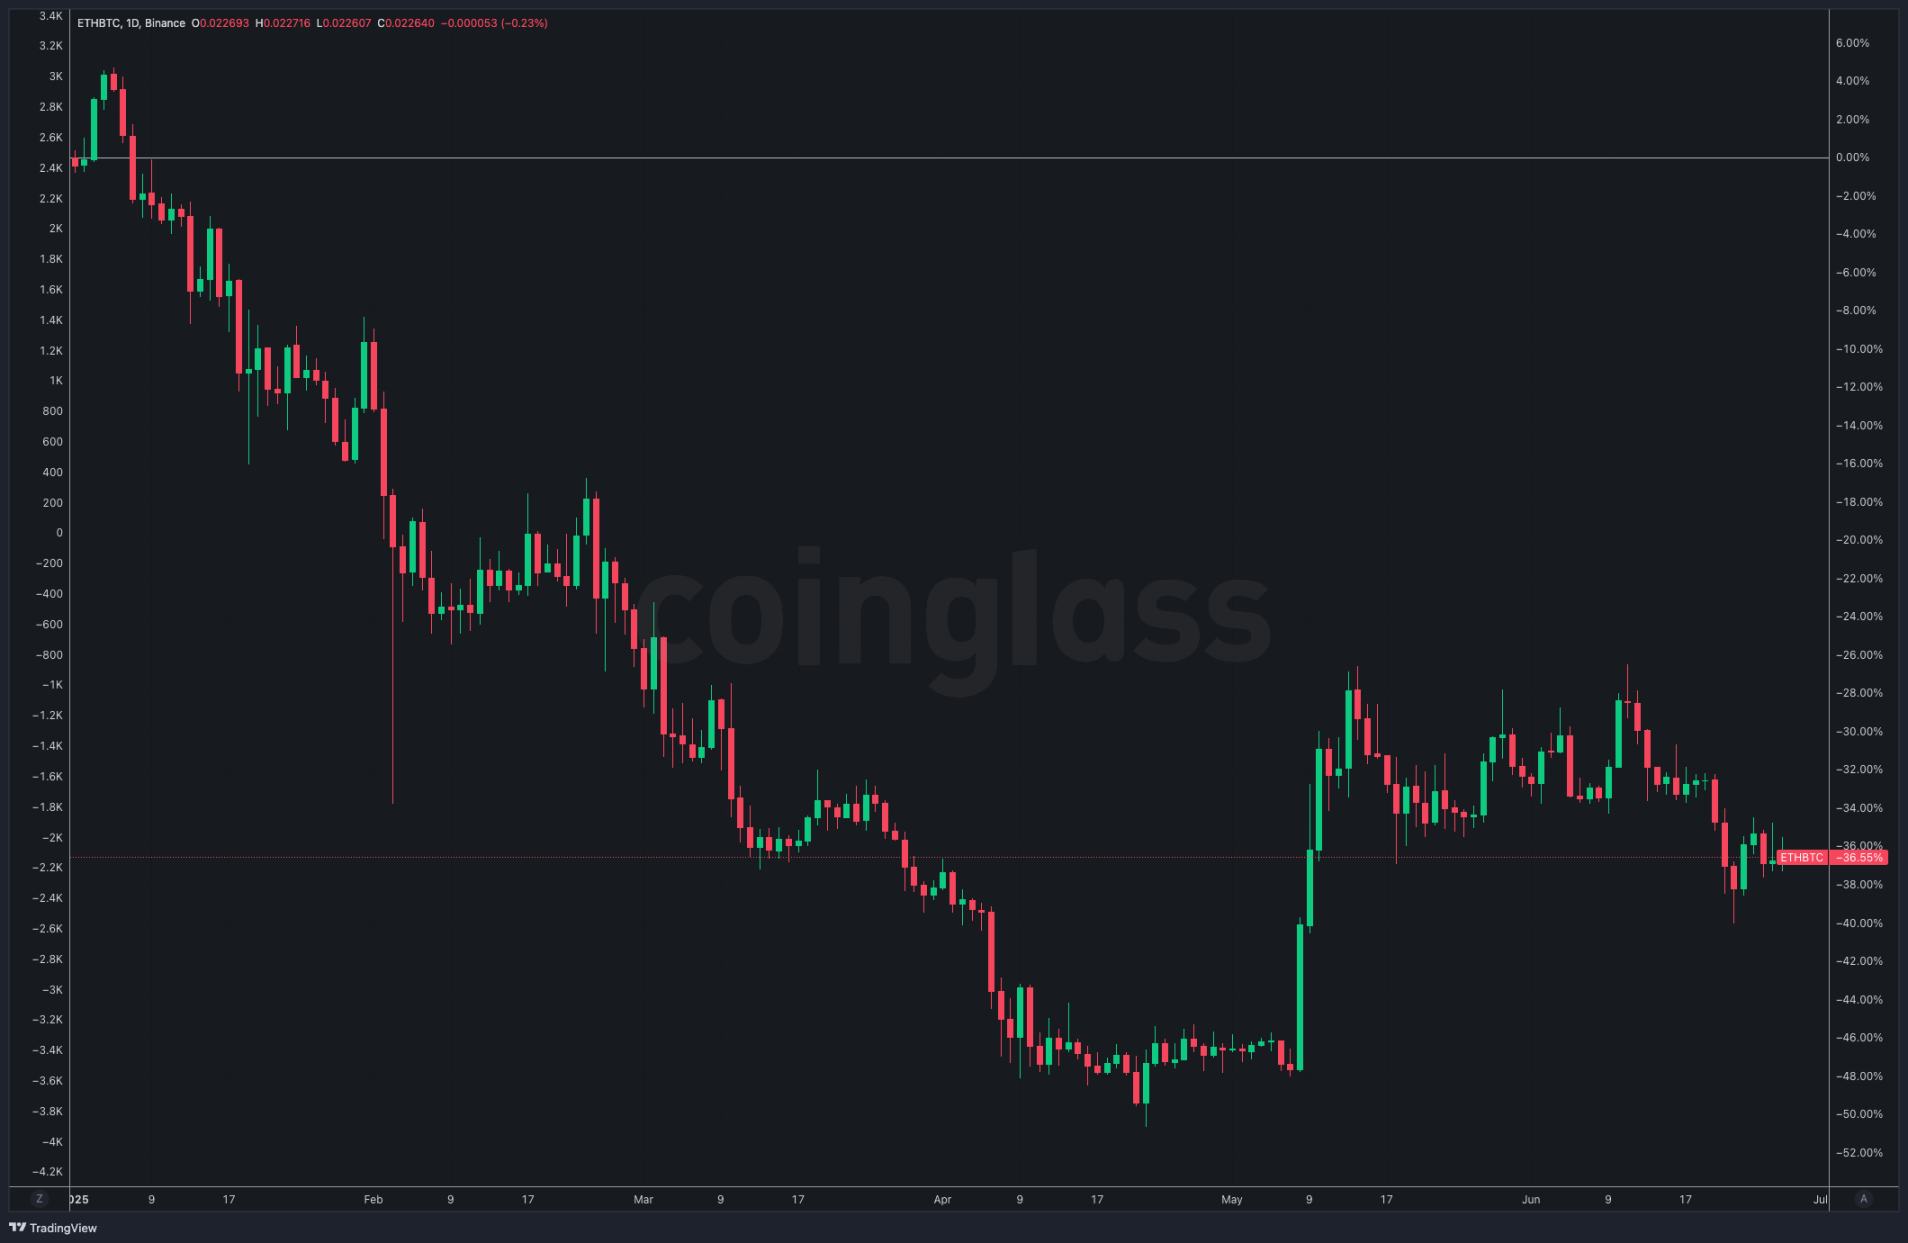
В первой половине 2025 года общие показатели ETH оказались разочаровывающими. Несмотря на то, что в начале года цена ETH временно приближалась к отметке около $3,7 тыс., затем последовало значительное снижение. К апрелю цена ETH падала ниже $1,4 тыс., что составило убыток более 60%. Восстановление цены в мае было ограниченным: даже после публикации технических улучшений (например, обновление Pectra) ETH смог отскочить лишь до уровня около $2,7 тыс., не сумев вернуть первоначальные максимумы начала года. По состоянию на 1 июня цена ETH стабилизировалась примерно на уровне $2,5 тыс., что на 30% ниже пиковых значений начала года, без явных признаков сильного и устойчивого восстановления.
Отчётливо прослеживается расхождение в динамике ETH и BTC. На фоне восстановления цены BTC и дальнейшего укрепления её рыночной доминанты, ETH не только не последовал за общим ростом, но и продемонстрировал выраженную слабость. Это проявилось в значительном снижении соотношения ETH/BTC, которое упало с 0,036 в начале года до минимума около 0,017 (падение более 50%). Такое расхождение указывает на существенную потерю доверия рынка к ETH. Ожидается, что в III–IV кварталах 2025 года одобрение механизмов стейкинга для спотовых ETH ETF поможет восстановить аппетит к риску на рынке, а общее настроение может улучшиться.
Ещё более заметно оказалась общая слабость рынка альткоинов. Данные CoinGlass показывают, что некоторые основные альткоины, представленные Solana, хотя и показали кратковременный рывок в начале года, впоследствии подверглись затяжной коррекции. SOL снизился с пика около $295 до минимума апреля на уровне примерно $113, падение составило более 60%. Большинство других альткоинов (например, Avalanche, Polkadot, ADA) также продемонстрировали схожие или более глубокие падения; некоторые из них потеряли более 90% своей стоимости от максимума. Данная динамика отражает усиление склонности рынка к избеганию риска в отношении активов высокого риска.
В текущих рыночных условиях статус BTC как актива, защищающего от рисков, очевидно укрепляется: его природа трансформируется из спекулятивного инструмента в институциональный актив для портфельного распределения / макроэкономический актив. Тем временем ETH и альткоины продолжают базироваться преимущественно на крипто-родном капитале, розничных спекуляциях и активности в DeFi, их позиционирование ближе к технологическим акциям. Рынки ETH и альткоинов продолжают испытывать слабость из-за снижения аппетита к этим активам, растущей конкуренции и влияния макроэкономической и регуляторной среды. За исключением расширения экосистем отдельных публичных блокчейнов (например, Solana), общий рынок альткоинов сталкивается с отсутствием заметных технологических инноваций или новых масштабных сценариев применения, что затрудняет удержание постоянного внимания инвесторов. В краткосрочной перспективе, в условиях ограничений макроэкономической ликвидности, рынки ETH и альткоинов без новых мощных драйверов развития экосистемы или технологий вряд ли смогут существенно изменить негативную тенденцию, поэтому инвестиционные настроения по отношению к ним остаются осторожными и консервативными.
Тренды открытых позиций и кредитного плеча по деривативам BTC/ETH
Общий объём открытых позиций по деривативам BTC в первой половине 2025 года достиг абсолютного максимума. Под массивным притоком средств через спотовые ETF и сильным спросом на фьючерсы объём открытых позиций (OI) по фьючерсам BTC продолжил расти, достигнув в мае текущего года отметки свыше $70 млрд.
Примечательно, что доля таких традиционно регулируемых площадок, как CME, быстро растет. По состоянию на 1 июня данные CoinGlass показывают, что количество открытых позиций по фьючерсам BTC на CME составило 158 300 BTC (около $16,5 млрд), что возглавило рейтинг среди всех бирж, опередив показатели Binance на тот же период — 118 700 BTC (около $12,3 млрд). Это свидетельствует о выходе институциональных участников через регулируемые каналы, где CME и ETF стали важными источниками ликвидности. Binance остаётся биржей с наибольшим объёмом деривативных контрактов среди крипто-площадок, однако её рыночная доля постепенно размывается.
С ETH ситуация аналогична: общий объём открытых позиций также обновил исторические максимумы в первой половине 2025 года, достигнув в мае отметки свыше $30 млрд. По состоянию на 1 июня данные CoinGlass указывают, что объём открытых позиций по фьючерсам ETH на Binance составил 2,354 млн ETH (около $6 млрд), что стало лучшим показателем среди всех бирж.
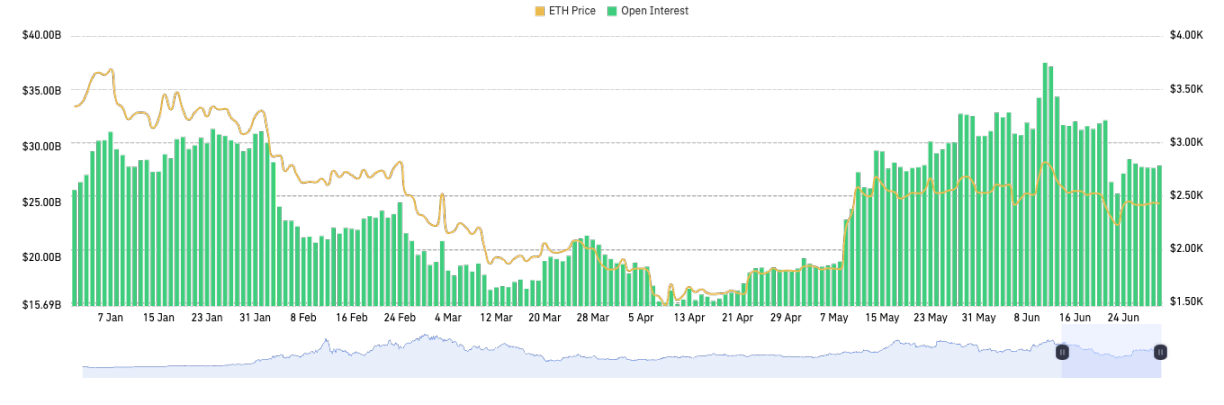
В целом, в первой половине года использование кредитного плеча пользователями бирж стало более взвешенным. Несмотря на рост общего объёма открытых позиций, серия резких колебаний рынка позволила ликвидировать избыточно завышенные позиции, благодаря чему средний уровень кредитного плеча пользователей бирж не вышел из-под контроля. Особенно после рыночных трясок в феврале и апреле резервы маржи на биржах остаются относительно достаточными. Индикаторы рыночного кредитного плеча хоть и время от времени достигали локальных максимумов, но не демонстрируют тенденции к долгосрочному росту.
Анализ индекса деривативов CoinGlass (CGDI)
Индекс деривативов CoinGlass (CoinGlass Derivatives Index), далее упоминаемый как CGDI, представляет собой индекс, измеряющий ценовую динамику глобального рынка крипто-деривативов. В настоящее время более 80% торгового объёма в криптосфере приходится на деривативные контракты, тогда как основные спотовые индексы не способны эффективно отражать ключевой механизм ценообразования рынка. CGDI формируется путём динамического отслеживания цен на бессрочные контракты топ-100 наиболее ликвидных криптовалют по рыночной стоимости открытых позиций (Open Interest) и их последующего взвешивания по объёму этих позиций, что позволяет в реальном времени генерировать высокоточный индикатор трендов деривативного рынка.
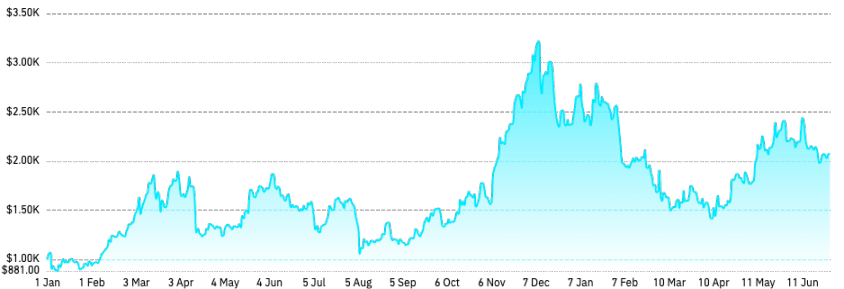
В первой половине года CGDI продемонстрировал расхождение с динамикой цены BTC. В начале года цена BTC уверенно росла на волне институциональных покупок, удерживаясь возле исторических максимумов, однако CGDI начал снижаться с февраля — причиной стала слабость цен других основных деривативных активов. Поскольку расчёт CGDI осуществляется с учётом взвешенной по OI доли ведущих активов, в период абсолютного лидерства BTC фьючерсы на ETH и альткоины не смогли обеспечить синхронный рост, что оказало давление на результаты сводного индекса. Проще говоря, капитал в первой половине года явно сконцентрировался в BTC. Устойчивость цены BTC поддерживалась длительными покупками со стороны институционалов и эффектом от спотовых ETF, что привело к росту рыночной доли BTC. Охлаждение спекулятивного энтузиазма в сегменте альткоинов и отток капитала вызвали снижение CGDI, тогда как цена BTC осталась на высоких уровнях. Данное расхождение отражает изменение аппетита инвесторов к риску: позитивные факторы от ETF и спрос на защиту капитала направлены на приток средств в такие высококапитализированные активы, как BTC, в то время как регуляторная неопределённость и фиксация прибыли оказывают давление на второстепенные активы и рынок альткоинов.
Анализ индекса риска деривативов CoinGlass (CDRI)
Индекс риска деривативов CoinGlass (CoinGlass Derivatives Risk Index), далее упоминаемый как CDRI, является метрикой оценки интенсивности рисков на рынке крипто-деривативов. Он количественно отражает текущую степень использования кредитного плеча, эмоциональную активность торговли и системные риски ликвидации. CDRI ориентирован на упреждающее предупреждение об рисках, подавая сигналы заблаговременно при ухудшении рыночной структуры, сохраняя индикацию высокого риска даже при продолжающемся росте цен. Индекс формирует реальный профиль рисков крипто-деривативного рынка путём взвешенного анализа множества параметров: объёма открытых позиций, ставок финансирования, уровня кредитного плеча, соотношения лонг/шорт, контрактной волатильности и объёма ликвидаций. CDRI представляет собой стандартизированную модель риск-скоринга в диапазоне 0–100, где более высокие значения указывают на состояние перегретости или уязвимости рынка, характерное для возникновения каскадных ликвидаций.
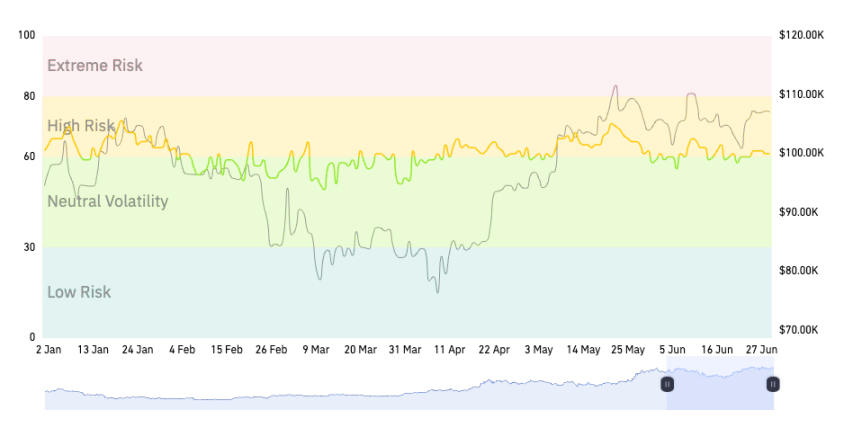
Индекс риска деривативов CoinGlass (CDRI) в первой половине года в целом держался на нейтральном, слегка повышенном уровне. По состоянию на 1 июня значение CDRI составляло 58, находясь в зоне умеренного риска / нейтральной волатильности, что сигнализирует об отсутствии явного перегрева или паники на рынке и контролируемости краткосрочных рисков.
Анализ данных крипто-деривативного рынка
Анализ ставок финансирования бессрочных контрактов
Изменение ставок финансирования напрямую отражает уровень использования кредитного плеча на рынке. Положительная ставка финансирования обычно свидетельствует о наращивании лонг-позиций и бычьем настроении, тогда как отрицательная может указывать на рост давления шортов и переход рынка к осторожности. Волатильность ставок финансирования напоминает инвесторам о необходимости уделять внимание рискам кредитного плеча, особенно в периоды быстрых изменений рыночных настроений.
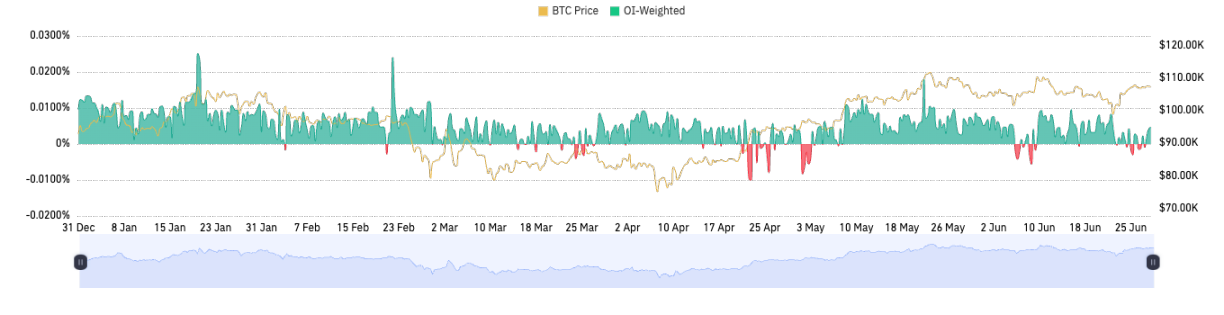
В первой половине 2025 года на рынке бессрочных контрактов криптовалют преобладали силы покупателей, и ставки финансирования большую часть времени оставались положительными. Ставки по основным криптовалютам стабильно находились выше базового уровня в 0,01%, что указывает на повсеместный бычий настрой. В этот период оптимизм инвесторов в отношении рыночных перспектив стимулировал увеличение лонг-позиций. Однако по мере накопления длинных позиций и роста давления фиксации прибыли в середине-конце января BTC испытал кратковременный рост с последующим откатом, после чего ставки финансирования вернулись к обычным значениям.
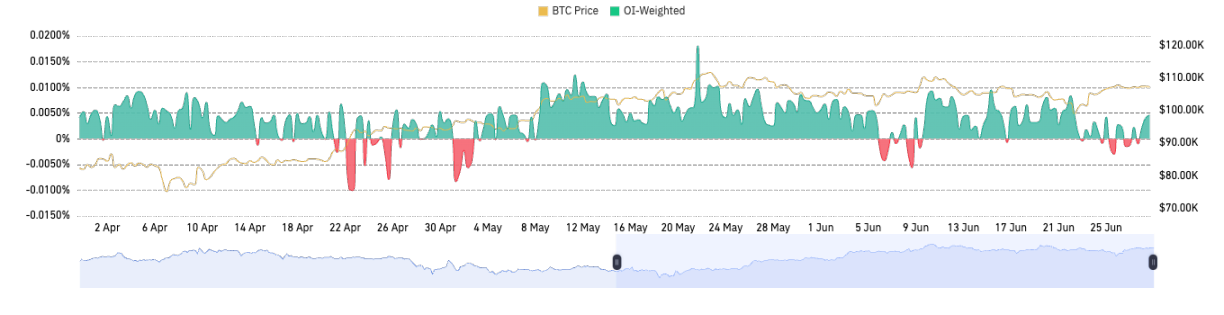
Во втором квартале рыночные настроения вернулись к рациональности: ставки финансирования с апреля по июнь в основном оставались на уровне ниже 0,01% (примерно 11% годовых), а в некоторые периоды переходили в отрицательную зону. Это говорит об охлаждении спекулятивной лихорадки и стремлении длинных и коротких позиций к балансу. Согласно данным CoinGlass, случаев перехода ставки финансирования с плюса на минус было крайне мало, что означает редкость моментов концентрированного взрыва медвежьих настроений. В начале февраля на фоне сообщений о тарифах Трампа, спровоцировавших резкое падение, ставка финансирования бессрочных контрактов BTC временно стала отрицательной, указывая на локальный пик медвежьих настроений; в середине апреля при быстром падении BTC до уровня около $75K ставка также ненадолго ушла в минус, что отразило скопление шорт-позиций на волне паники; в середине июня геополитический шок привёл к третьему в году падению ставки в отрицательную зону. Помимо этих экстремальных эпизодов, на протяжении большей части первой половины года ставка финансирования оставалась положительной, что подчёркивает долгосрочную бычью основу рынка. Первая половина 2025 года продолжила тренд 2024 года: переход ставки финансирования в отрицательную сторону происходил редко, и каждый раз это сопровождалось резким разворотом рыночных настроений. Следовательно, частота переключений положительных и отрицательных ставок может служить сигналом смены настроения — те немногие случаи переключения в первой половине этого года именно предвосхитили появление переломных точек рынка.
Анализ данных опционного рынка
В первой половине 2025 года масштабы и глубина опционного рынка BTC значительно выросли, а активность неоднократно била новые рекорды. По состоянию на 1 июня 2025 года рынок крипто-опционов остаётся высококонцентрированным в руках нескольких основных площадок, в первую очередь Deribit, OKX и Binance. При этом Deribit сохраняет абсолютное лидерство, занимая более 60% доли рынка, выступая центром ликвидности для основных опционов на BTC и ETH. Благодаря разнообразию продуктов, отличной ликвидности и зрелым системам управления рисками, эта платформа активно используется инвесторами с высоким уровнем дохода и институциональными участниками. В то же время наблюдаются умеренные приросты в долях рынка опционов у Binance и OKX. По мере совершенствования продуктовой линейки опционов платформами Binance и OKX, концентрация среди лидеров рынка будет постепенно снижаться, однако положение Deribit в течение 2025 года остаётся практически непоколебимым. Доля децентрализованных опционных протоколов на базе DeFi (таких как Lyra, Premia и др.) немного увеличилась, но их совокупный объём всё ещё ограничен.
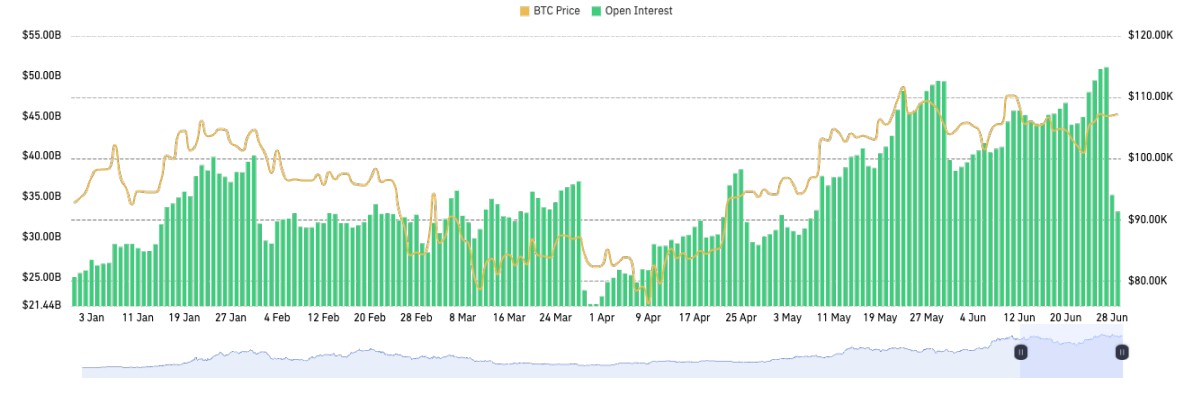
Согласно статистике CoinGlass, глобальный объём открытых позиций по опционам BTC достиг исторического максимума около $49,3 млрд 30 мая 2025 года. На фоне стабилизации спотового рынка и снижения волатильности, объёмы опционных позиций не снизились, а увеличились, что чётко указывает на рост спроса со стороны инвесторов на использование опционов для межпериодного размещения активов и хеджирования рисков. Что касается имплицированной волатильности (IV), в первой половине года наблюдалась тенденция к снижению с последующим закреплением. По мере ввода спотового рынка в зону консолидации на высоких уровнях, опционная импл. волатильность значительно снизилась по сравнению с прошлым годом. В мае этого года 30-дневная имплицированная волатильность BTC опустилась до многолетних минимумов, что свидетельствует об ожидании инвесторами ограниченных краткосрочных колебаний. Этот факт резко контрастирует с колоссальным объёмом открытых позиций: наличие огромных опционных позиций при исторически низкой волатильности намекает на ожидание инвесторами узкого диапазона движения цены или выбор стратегии продавца для получения премии. Однако сама сверхнизкая волатильность таит в себе риск — в случае появления событий чёрного лебедя возможен резкий скачок волатильности и давление на позиции. В ходе геополитического кризиса в июне мы действительно зафиксировали небольшой всплеск IV, при этом соотношение Put/Call одновременно выросло до примерно 1.28, что подтверждает усиление краткосрочного защитного настроения. В целом, среднегодовая имплицированная волатильность опционов в первой половине года оставалась на умеренном уровне, избежав резких скачков, характерных для 2021 года.
Ключевые выводы по опционному рынку: в первой половине года наблюдался устойчивый рост объёмов позиций и углубление ликвидности; инвесторы проявляли сильный интерес к дорогим коллам, параллельно используя пюты для хеджирования; имплицированная волатильность находилась на низких уровнях, доминируют стратегии продавцов. При взгляде на вторую половину года, если спотовый рынок пробьёт зону консолидации, имплицированная волатильность IV может резко вырасти, что приведёт опционный рынок к новому витку переоценки.
Анализ данных по ликвидации бессрочных контрактов в криптосфере
Общая картина первых полугодия 2025 года характеризуется исключительно крупными объёмами ликвидации длинных позиций. Особенно в моменты резких рыночных просадок накопленные длинные экспозиции высвобождались посредством массовой ликвидации. Так, 3 февраля 2025 года, согласно данным CoinGlass, за сутки было принудительно закрыто позиций приблизительно на $2,23 млрд, из которых $1,88 млрд пришлось на лонги; более 729 тысяч позиций были ликвидированы в ходе этого обвала. Это стало крупнейшей однодневной ликвидацией за первое полугодие 2025 года, катализатором которой стало внезапное заявление Трампа о масштабных торговых тарифах, вызвавшее панические распродажи на рынке.
25 февраля произошёл концентрированный выброс макроэкономических негативных факторов: подтверждение реализации плановых тарифов Трампом, предупреждение американского розничного гиганта Walmart о замедлении будущей прибыли, а также смещение тональности протоколов заседания ФРС в сторону ужесточения монетарной политики создали дополнительные нагрузки на и без того хрупкий рынок. Криптосфера вновь столкнулась с каскадными распродажами, где BTC в тот день пробил важную психологическую отметку в $90 тыс., установив новый минимум с ноября прошлого года. Общие объёмы ликвидации по всей сети в тот день составили около $1,57 млрд. Структура ликвидации повторяла ситуацию начала февраля: основную массу жертв снова составили лонги. На фоне длительного снижения рынок накопил огромное количество длинных заёмных средств по высоким ценам, которые в итоге были централизованно ликвидированы. Например, только на бирже Bybit было ликвидировано позиций на сумму около $666 млн, из которых почти 90% приходилось на лонги. Среди активов, кроме BTC и ETH, получили сильные удары и альткоины, чьё падение было более агрессивным: например, Solana, достигшая максимума в середине января, к концу февраля потеряла ровно половину стоимости (более 50%), что привело к ликвидации бессрочных контрактов на сумму свыше $150 млн. В начале марта цена BTC опускалась приблизительно до $82 тыс., а большинство основных альткоинов обновили свои минимумы за несколько месяцев.
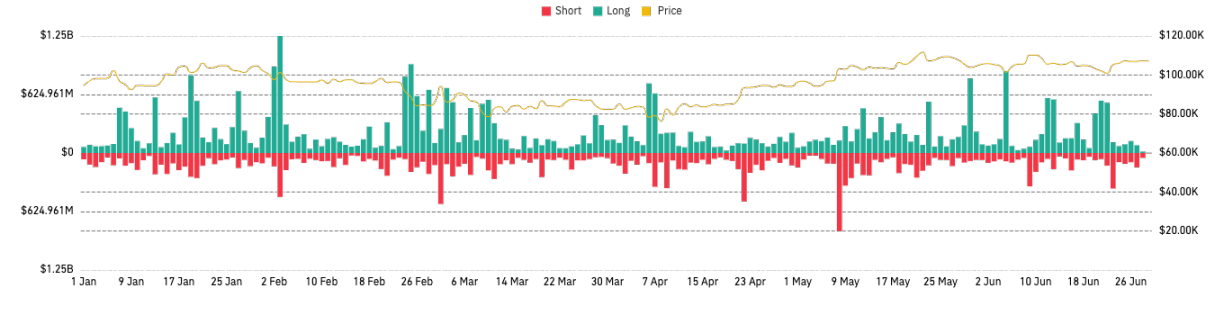
После обновления годового минимума рынком 7 апреля фундаментально избыточное длинное кредитное плечо было практически полностью очищено, что создало благоприятные условия для дальнейшего восходящего движения. Исторический опыт показывает, что после крупных волн ликвидации лонгов рынок часто стабилизируется за счёт снятия рычагового напряжения, что способствует формированию дна, и фаза рынка переходит в стадию восстановления после делевериджинга. 23 апреля 2025 года крипто-рынок стал свидетелем крупнейшей в году ликвидации шорт-позиций, став одним из самых значимых рыночных поворотов на этот год. 22 апреля цена BTC в короткие сроки взлетела почти на 7% до $93K, что спровоцировало принудительное закрытие шорт-позиций на сумму более $600 млн, что составило 88% от общих объёмов ликвидации за день, значительно превысив потери лонгов. Доля ликвидации шортов на основных биржах превысила 75%. При однонаправленном быстром росте ликвидация коротких позиций сильно усиливает импульс вверх, порождая эффект каскадного шорт-скейринга. Однако в глобальном контексте абсолютные объёмы ликвидации шортов в первой половине года обычно уступали объёмам ликвидации лонгов: например, масштаб крупнейшего дня ликвидации шортов (около $500-600 млн) был заметно меньше показателя февраля ($1,88 млрд), что связано с общей фазой рынка — участники рынка были более склонны использовать кредитное плечо для покупки, принимая на себя большие экспозиции. Вместе с тем излишний оптимизм лонгов и завышенные коэффициенты плеча приводили к каскадным ликвидациям при пробое ключевых уровней, запуская механику спирали смерти при снятии рычага.
В феврале 2025 года биржа Bybit вновь запустила отправку полных данных о ликвидациях рынку и общественности через API, что стало одним из самых знаковых событий на рынке крипто-деривативов последнего времени. Непосредственным фоном данной меры стало растущее в индустрии недовольство недостаточной прозрачностью торговых площадок, в частности неполнотой раскрытия информации о ликвидациях, что исторически порождало информационную асимметрию и снижало способность участников рынка идентифицировать и управлять рисками. В этих условиях Bybit проактивно расширил масштаб и глубину публикуемых данных, доказав своё намерение повысить доверие к платформе и усилить конкурентоспособность. Стремление Bybit к всесторонней и своевременной публикации информации о ликвидациях выступает важным шагом на пути к прозрачности и нормализации развития рынка крипто-деривативов. Реализация потока полных данных о ликвидациях в реальном времени помогает участникам рынка и аналитикам точнее оценивать текущие риски, особенно в периоды сильных рыночных колебаний, существенно смягчая потери от ошибочных интерпретаций из-за дефицита информации. Этот шаг задаёт образец прозрачности для всей отрасли и оказывает положительное влияние на устойчивое развитие рынка крипто-деривативов.
Анализ развития бирж деривативов
Анализ объёма торгов деривативами
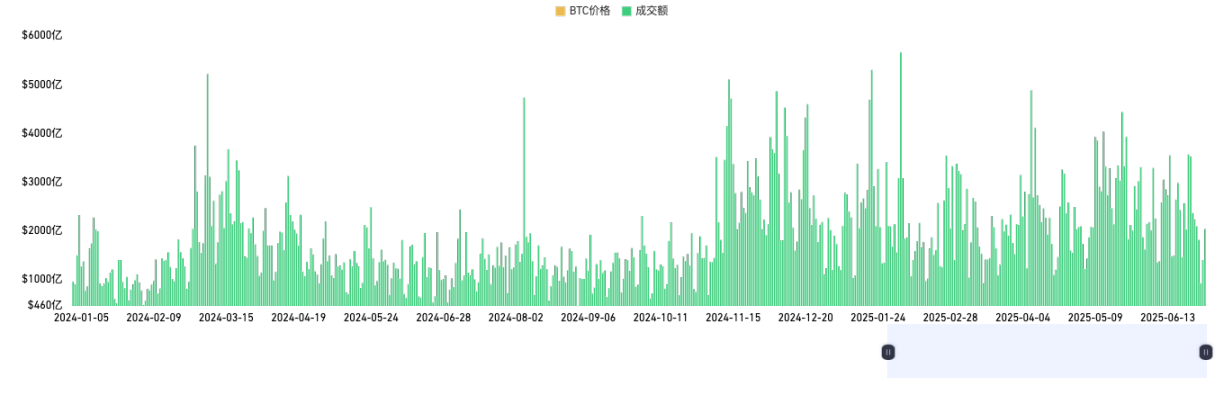
Данные 2025 года показывают, что общий объём торгов деривативами криптовалют по сравнению с 2024 годом продемонстрировал мягкий рост на фоне усиления волатильности. Под влиянием глобальной макроэкономической обстановки, запуска спотовых ETF на BTC и монетарной политики ФРС, активность рынка в 2025 году заметно возросла, и особенно на этапах сильных рыночных колебаний объёмы торгов деривативами регулярно били исторические рекорды. Параллельно с этим структурная концентрированность рынка усилилась: платформы Binance, OKX, Bybit, Bitget, Gate и другие занимают основные доли рынка. Будучи ведущей площадкой, Binance продолжает укреплять свою монопольную позицию, демонстрируя объёмы торгов, значительно превосходящие показатели остальных криптобирж деривативов. Платформы уровня OKX и Bybit сохраняют конкурентоспособность, однако дистанция от лидера увеличивается. Примечательно, что начиная с 2024 года растёт участие легализованных институционалов (например, CME), что ускоряет процесс институционализации деривативного рынка. Стабильный рост объёмов торгов деривативами отражает усиливающийся спрос на инструменты риск-менеджмента и кредитного плеча, однако требует пристального внимания к рискам ликвидности в периоды высокой волатильности и изменениям в регуляторной среде. В целом, объёмы торгов концентрируются вокруг флагманских платформ, доля которых непрерывно увеличивается, усиливая эффект Матфея. Доверие инвесторов тесно коррелирует с ликвидностью, благодаря чему лучшие площадки становятся предпочтительными местами для размещения основного капитала и проведения торговых операций.
Binance
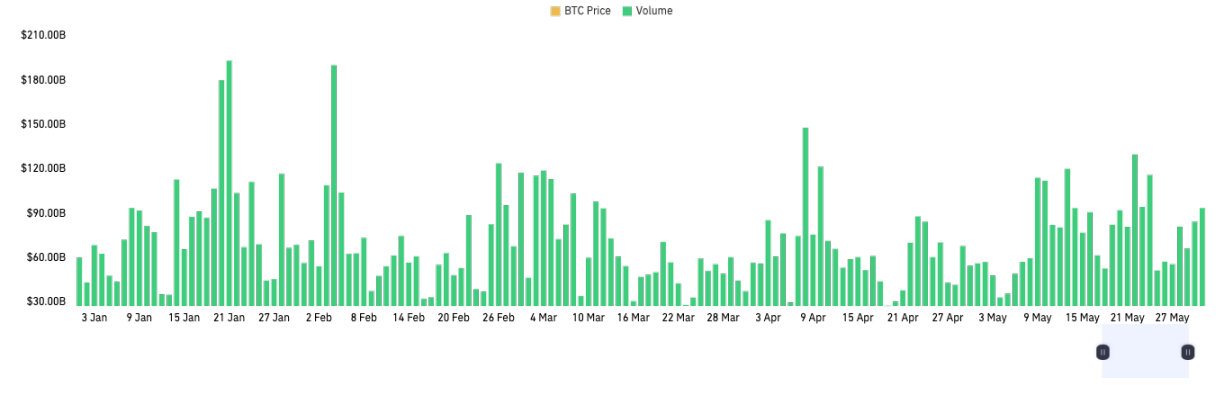
В первой половине 2025 года Binance неизменно демонстрировала чрезвычайно высокие дневные объёмы торгов, неоднократно приближаясь к отметке в $200 млрд за сутки. На протяжении всего рассматриваемого периода торговый объём Binance находился в зоне высокой волатильности с частыми экстремальными пиками, что свидетельствует о выдающейся способности платформы привлекать участников рынка и обеспечивать ликвидность независимо от рыночных условий (будь то сильные колебания или боковое движение). Особо примечательно, что в периоды острой рыночной турбулентности (например, при резких импульсах вверх или корректициях) объёмы торгов на Binance значительно возрастали, доказывая, что крупные капитальные потоки и основные игроки предпочитают выбирать самую ликвидную платформу для хеджирования рисков и стратегического трейдинга в стрессовых условиях.
Дневной объём торгов Binance лидирует безоговорочно, ярко выражая эффект первенства. По сравнению с такими основными биржами, как OKX и Bybit, преимущество Binance в объёмах торгов очевидно, а её доля рынка постоянно увеличивается. Большая часть времени индивидуальный торговый объём одной лишь Binance приближается или даже превышает совокупные показатели всех остальных ключевых площадок вместе взятых. Опираясь на эти колоссальные объёмы, Binance обладает мировым ценообразующим влиянием и доминирующей ролью в формировании цен на BTC и основные деривативные контракты, что наделяет её значительным весом в определении рыночных направлений и амплитуды колебаний.
OKX
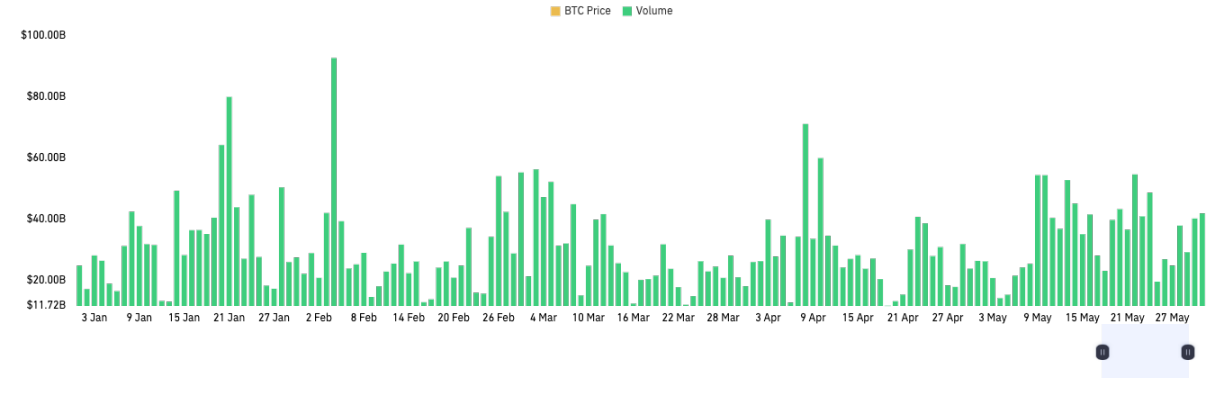
В первой половине 2025 года OKX в целом поддерживала высокий уровень объёмов торгов деривативными контрактами, достигая в среднем около $30 млрд в день, с колебаниями в коридоре $20–40 млрд. Тем не менее, по сравнению с Binance, разрыв в масштабах остаётся существенным. Объёмы торгов OKX демонстрируют выраженную волатильность: в периоды сильных рыночных движений суточные объёмы неоднократно резко возрастали, подтверждая высокую адаптивность платформы и её привлекательность для трейдеров. Большая часть времени торговый объём OKX остаётся в достаточно стабильных рамках, однако в общем объёме всё ещё уступает Binance и ряду быстрорастущих новых площадок. Это указывает на то, что, несмотря на стабильную пользовательскую базу и надёжную ликвидность на рынке деривативов, импульсы сверхвысокого роста у OKX постепенно затухают.
В 2025 году стратегический фокус OKX явно сместился с традиционной централизованной биржи (CEX) в сторону экосистемы Web3 и кошельков. Взрывной рост OKX Wallet стимулировал развитие её DeFi-, on-chain-управления активами, NFT- и DApp-интеграционных сервисов, привлекая миллионы новых пользователей и перевод больших объёмов средств в сети, однако это также привело к замедлению темпов роста объёмов торгов деривативами на стороне CEX OKX: часть активных трейдеров и ликвидности перетекает в on-chain или мультичейн-экосистемы. Хотя торговые объёмы деривативов на CEX платформы по-прежнему находятся на переднем крае индустрии, логики роста и структура ликвидности претерпевают глубокие трансформации. В первой половине 2025 года деривативный оборот OKX сохраняет стабильность, но уступает в драйверах роста лидерам рынка. Ключевым фактором определения её будущего позиционирования станет способность платформы осуществить новый рывок благодаря Web3-направлениям, таким как OKX Wallet.
Bybit
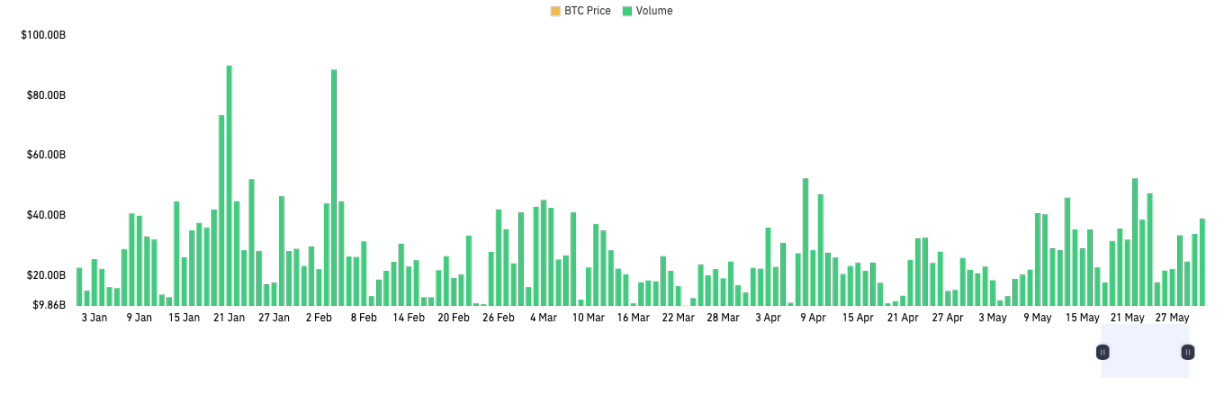
В первой половине 2025 года Bybit продемонстрировала стабильную активность на рынке бессрочных контрактов. Торговые объёмы распределялись плотно, отсутствие длительных периодов спада торговой активности подтверждает живость пользовательской базы и постоянную поддержку ликвидности. Среднесуточный объём торгов составлял от $17 до $35 млрд. Занимая третье место в мире по бессрочным контрактам после Binance и OKX, Bybit удерживает долю рынка на уровне примерно 10–15%. Её пиковые объёмы сопоставимы с показателями OKX в определённые периоды, что подчёркивает её мощные конкурентные позиции в сфере крипто-деривативов. При сохранении разрыва с лидером рынка Bybit обладает преимуществом позднего входа в вопросах улучшения розничного трейдерского опыта, влияния в Web3-сообществах и выхода на развивающиеся рынки. Более высокое проникновение бренда на рынках Европы, США и Юго-Восточной Азии обеспечивает ей сильные позиционные преимущества, позволяя захватывать доли у площадок второго и третьего эшелонов и сокращать отставание от занимающего второе место OKX.
Bitget
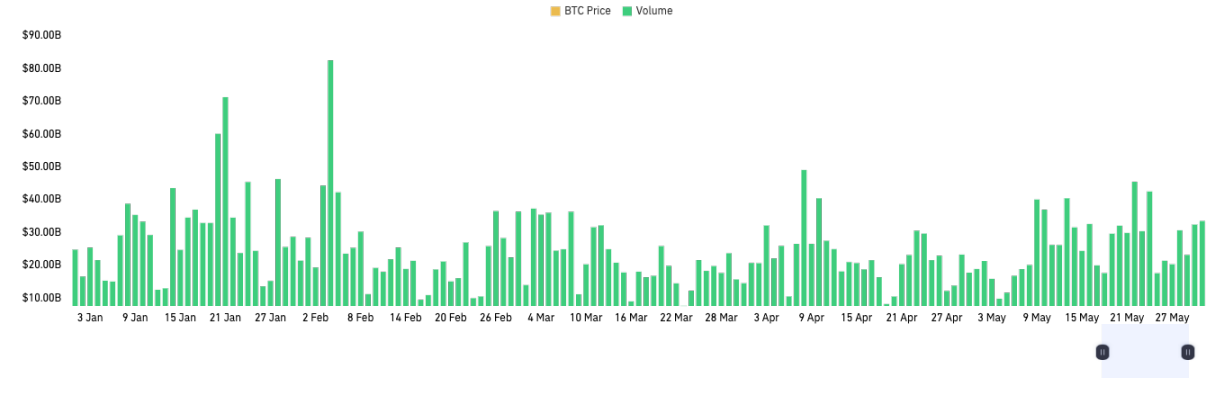
В первой половине 2025 года Bitget продемонстрировала впечатляющие темпы роста на глобальном рынке крипто-деривативов, особенно в секторе бессрочных контрактов. Согласно данным CoinGlass, среднесуточные объёмы торгов бессрочными контрактами на Bitget стабильно возросли до коридора от $15 до $30 млрд, с пиковыми значениями, приближающимися к $90 млрд, что отражает её уверенную конкурентоспособность. Платформа удовлетворяет разнообразные потребности трейдеров за счёт широкого ассортимента деривативных инструментов, привлекает многочисленных молодых пользователей, особенно на развивающихся рынках Юго-Восточной Азии и Латинской Америки, повышая узнаваемость бренда и охват аудитории через локализованный маркетинг и партнёрские программы. Кроме того, Bitget непрерывно внедряет технологические инновации, оптимизируя торговые движки и улучшая пользовательский опыт, тем самым укрепляя свои рыночные позиции. Несмотря на существующую дистанцию между ней и лидерами вроде Binance и OKX, Bitget уверенно квалифицируется как одна из самых перспективных площадок для прорыва в высший эшелон.
Gate
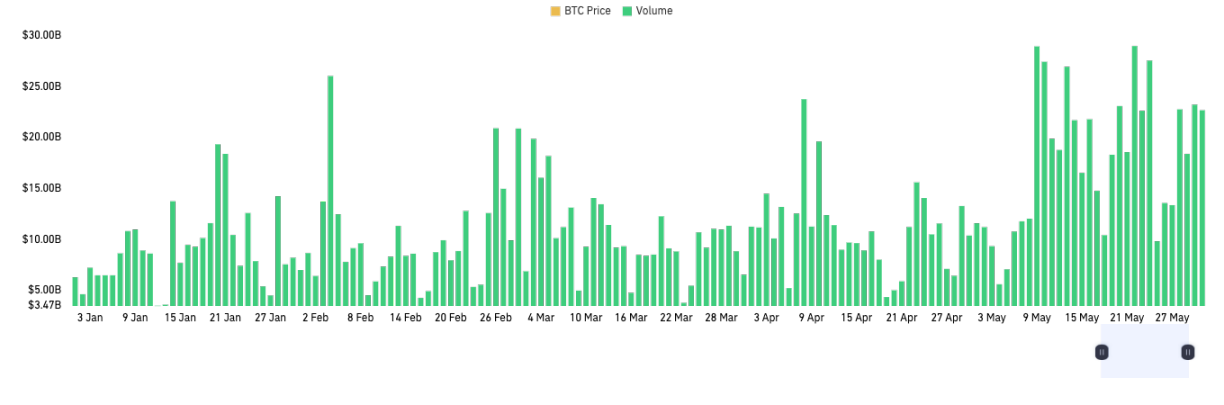
В первой половине 2025 года направление контрактов биржи Gate показало ощутимый импульс роста, поддерживая среднесуточные объёмы торгов в диапазоне от $10 до $30 млрд, при этом максимальные пики достигали отметки около $60 млрд. Это свидетельствует о том, что активность торгов на деривативном рынке платформы продолжает держаться на верхних отраслевых уровнях. Соотнося темпы роста объёмов и расширение доли рынка, Gate поэтапно выстраивает дифференцированные преимущества в нынешней конкурентной среде глобального рынка цифровых деривативов, укрепляя своё влияние среди развивающихся регионов и инвесторов со скромным капиталом.
Платформа постоянно расширяет спектр доступных контрактов, оптимизируя множественную матрицу деривативных продуктов, включающую бессрочные контракты, опционы и инструменты с кредитным плечом, чтобы удовлетворить потребности различных групп пользователей с разным аппетитом к риску и инвестиционными целями. Пока между Gate и лидерами типа Binance и OKX сохраняется определённое расстояние, платформа уже смогла благодаря своему стабильному росту и дифференцированным преимуществам занять место одного из самых быстрорастущих и влиятельных игроков среди новых платформ контрактов, привлекая пристальное внимание индустрии.
Hyperliquid
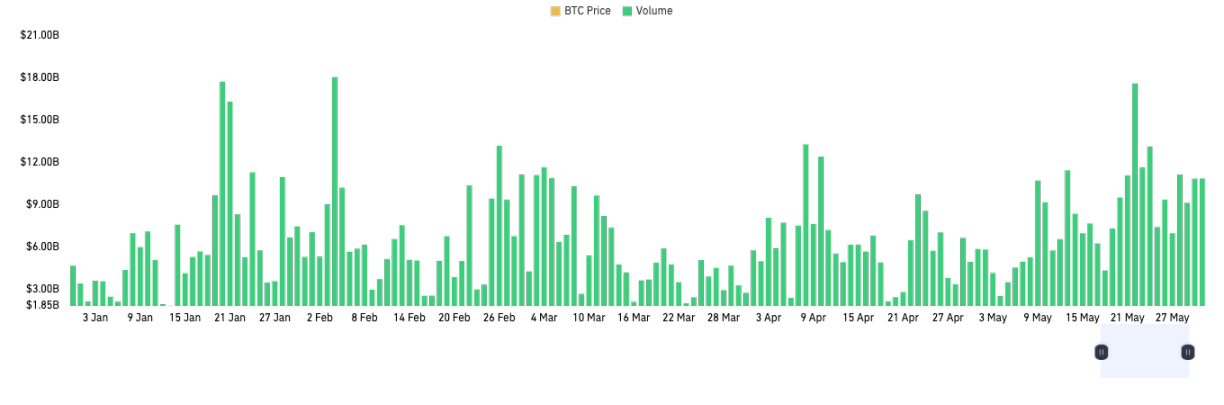
Hyperliquid является одним из ярких представителей недавно появившихся децентрализованных бирж деривативов (DEX), активно набирающих популярность в период с 2023 по 2025 год. По состоянию на первую половину 2025 года среднесуточный объём торгов на Hyperliquid стабильно превысил отметку в $30 млрд, а в отдельные пиковые дни доходил до суммы более $17 млрд. Используя собственную технологию матчмейкинга на нативной блокчейн-сети, Hyperliquid добивается ультра-низких задержек и высокой ликвидности без зависимости от оракулов для расчётов, что существенно повышает глубину стакана и эффективность ценообразования.
Темпы месячного и квартального роста объёмов торгов Hyperliquid лидируют во всём секторе DEX, опережая конкурентов. Ключевые метрики, такие как число активных пользователей, TVL (объём заблокированных средств) и доходы протокола, также значительно превышают стандарты традиционных DEX. За последний год Hyperliquid совершил взрывной рост: с ежедневных оборотов менее $100 млн до $3–5 млрд. Ни один проект ранее в категории DEX не демонстрировал подобных масштабов и скорости увеличения. Сегодня Hyperliquid занимает более 80% доли рынка бессрочных контрактов в сегменте DeFi.
Анализ рыночной глубины бирж
Глубина рынка является критически важным индикатором, измеряющим аккумуляцию объёмов заявок на покупку и продажу в стакане ордеров на различных уровнях цен, напрямую отражающим уровень ликвидности и пропускную способность торгов. Для криптобирж глубокий стакан способен эффективно гасить ценовые удары от крупных ордеров, минимизировать проскальзывание и повышать комфорт и экономическую эффективность торговли для пользователей. Это имеет особую важность для привлечения профессиональных участников ликвидности, таких как алгоритмические торговцы и институциональные маркет-мейкеры, которым необходимо сохранять стабильность цены активов при массовом и частом движении капитала. Избыточная глубина рынка также создаёт фундамент для бесперебойной работы деривативных инструментов (контрактов, опционов), способствует формированию узкого спреда Bid-Ask и повышает эффективность поиска справедливой цены и хеджирования рисков на рынке в целом.
Согласно данным CoinGlass, на сегодняшний день среди мировых спотовых криптобирж Binance продолжает удерживать безусловное лидерство по глубине рынка BTC. Медианный стакан на рынке находится в диапазоне от $20 до $25 млн с каждой стороны, тогда как Binance занимает около 32% рыночной доли с глубиной стакана порядка $8 млн на одну сторону, опережая битву за второе место (Bitget с ~$4,6 млн) и третье место (OKX с ~$3,7 млн). Дополнительный интерес представляет тот факт, что только Binance достиг глубины ордеров в пределах $1 млн с каждой стороны, в то время как остальные основные биржи удерживаются в границах $500 тыс. Абсолютное превосходство Binance в данном параметре наглядно демонстрирует высочайший уровень ликвидности крупнейшей мировой криптобиржи, оставляя пространство для дальнейшей работы над глубиной стакана и ликвидностью таким площадкам, как OKX и Bybit.
Заключение
В первой половине 2025 года рынок крипто-деривативов в условиях глобальной макроэкономической турбулентности и нарастающих геополитических рисков продемонстрировал исключительную устойчивость и структурную дифференциацию. С одной стороны, BTC под непрерывным потоком средств от спотовых ETF и увлечением институциональным распределением не только пробил исторические максимумы, но и успешно провёл время на уровнях консолидации, установив абсолютные рекорды по масштабам рынка деривативов и объёму открытых позиций. В структурном плане повышение веса регулирующих площадок, таких как CME, и продолжение эффекта ETF дополнительно утвердили статус BTC как институционального актива для портфельного размещения, спровоцировав глубокие сдвиги в аппетитах к риску целых сегментов. С другой стороны, ETH и основные альткоины страдали от комплекса проблем технологического и экологического плана, а также денежных потоков, что выразилось в вялых общенаправленных показателях, резком падении пары ETH/BTC, осторожности инвесторов в альткоин-сегменте и отсутствии внутриотраслевых новых технологических инноваций или драйверов прикладного характера.
На уровне торговой структуры деривативные рычаги в целом становятся более здоровыми, при этом размеры фьючерсного и опционного рынков продолжают расширяться. Риски чрезмерного кредитного плеча были эффективно снижены после череды сильных рыночных движений. Открытые позиции и ликвидность на опционном рынке поставили исторические рекорды, тогда как имплицированная волатильность оставалась на низких отметках, отражая баланс между лонгами и шортами. Активный опционный рынок отражает одновременный спрос на bullish-настроения и защиту от спада, но в противоречивом состоянии высоких позиций и низкой волатильности рынку по-прежнему требуется осторожность перед внезапными событиями чёрного лебедя. Крупные волны ликвидации лонгов и шортов, случившиеся в 2025 году, не только очистили рынок от избыточных рычаговых рисков, но и подготовили почву для последующего восстановления цен и стабилизации. На уровне инфраструктуры Binance сохраняет превосходство в области глобальной ликвидности и ценообразования, платформы уровня OKX, Bybit и Bitget укрепляют свои нишевые преимущества, а децентрализованные деривативные площадки вроде Hyperliquid показали взрывной рост, обнажая неиссякаемую энергию инноваций в секторе DeFi.
Прогнозируя вторую половину 2025 года, главными переменными на рынке остаются макрополитика, потоки в ETF и смена инвесторских настроений. Если произойдёт существенная корректировка процентной политики ФРС США либо завершится внедрение механизма стейкинга для спотовых ETH ETF, это способно стать мощным катализатором для восстановления аппетита к риску. В глобальном аспекте признаки BTC как макроэкономического актива проявляются всё ярче, ускорились процессы институционализации и комплаенса на рынке деривативов, при этом лидеры рынка и инновационные протоколы продолжают извлекать выгоду. В то же время регуляторная среда, непредвиденные риски и сдвиги в ликвидности остаются нерешёнными структурными вызовами. Инвесторам следует пристально следить за индикаторами рыночного кредитного плеча и ликвидности, динамически адаптируя свои экспозиции к риску и балансируя стратегии распределения активов и хеджирования на фоне циклических сдвигов и волн технологических инноваций.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News





