Футархия: внедрение рыночных механизмов в управление DAO
Автор: Зак Покорни
Перевод: AididiaoJP, Foresight News
Введение
В индустрии криптовалют инновации и риски всегда сосуществуют; даже самые фантастические проекты находят поддержку. Однако за прошедшие 12 месяцев, по мере того как отрасль начала постепенно фокусироваться на устойчивом развитии и реальном росте, фундаментальное противоречие бизнеса стало особенно очевидным:
Для команд: как сформировать консенсус среди ранних лояльных держателей токенов? Эти группы должны действительно заботиться о развитии проекта, а не немедленно распродавать активы при рыночной волатильности, что лишает проект времени и средств для развития. Как сохранять гибкость и высокую информированность в условиях быстротечения криптоиндустрии, чтобы оперативно принимать правильные решения?
Для инвесторов: как оценивать ранние проекты, у которых еще нет выручки или базы пользователей? Традиционные инструменты, такие как модель дисконтирования денежных потоков (DCF), мультипликаторы выручки и коэффициент P/E, здесь плохо применимы. Оценка скорее напоминает венчурное инвестирование и опирается на субъективные суждения относительно продукта, команды и потенциала рынка.
Эти вызовы не являются уникальными только для криптокомпаний, но децентрализованная природа блокчейна предлагает новые подходы к их решению. При применении к децентрализованным автономным организациям (DAO) рыночная модель управления «Футархия» (Futarchy) обеспечивает следующие преимущества:
-
Предоставляет создателям четкие рыночные сигналы консенсуса, снижая эмоциональные колебания держателей токенов в процессе принятия решений;
-
Ограничивает информационную асимметрию, способствуя децентрализации принятия решений в DAO;
-
Формирует структуру доли владения, взвешенную по уровню убежденности, которая естественным образом склоняется к сторонникам по мере принятия решений DAO;
-
Инвесторы могут напрямую выражать поддержку конкретным решениям DAO путем корректировки своих позиций, реагируя на рыночные сигналы от голосования по предложениям.
В данном отчете подробно рассматривается, как футархия кардинально улучшает инвестиционные и управленческие сценарии ранних криптопроектов, характеризующихся высокой степенью субъективности, свободной оборачиваемостью права собственности и ключевой целью — прорывом «с нуля». На данный момент серия экспериментальных DAO в экосистеме Solana (MetaDAO) и программа распределения грантов Optimism уже начали применять футарию, однако данная статья фокусируется на базовых принципах взаимодействия футархии и управления DAO, а не на конкретных деталях внедрения.
Обзор механизма управления через Футарию
Экономист Робин Хансон впервые выдвинул идею управления через рыночные и экономические сигналы в своей рабочей статье 2000 года «Should We Vote on Values, But Bet on Beliefs?» («Голосовать ли нам за ценности, но ставить на убеждения?»). Он назвал эту альтернативную систему «Футархия», объединив английское слово «future» (будущее) и греческий суффикс «-archy» (управление), что означает «управление будущими рынками». Футархия в управлении DAO преследует те же цели, что и традиционное голосование токенами, — направление стратегических решений, но достигает их иным путем: она разделяет процесс постановки целей и оценку способов их достижения.
В традиционном управлении DAO участники обычно выражают свои ценности и убеждения через токенизированное взвешенное голосование («одна монета — один голос»), которое является «безрисковым» (голосование не несет финансовых потерь). Например, выбирая результат определенного предложения, участники могут руководствоваться как своими личными ценностями, так и убежденностью в способности предложения быть реализованным. Путь, получивший наибольшее количество взвешенных по токену голосов, будет принят.
Футархия работает иначе: участники голосуют за цели на основе ценностей, а предиктивные рынки используются для оценки оптимальных способов достижения этих целей, тем самым эффективно разделяя постановку задач и прогностическое исполнение. Ключевое преимущество футархии заключается в использовании прогностической способности финансовых рынков (цены активов и торговля) для руководства принятием решений, где участники вкладывают реальные средства в свои прогнозы. Этот управляемый рынком подход через экономические стимулы способствует точным прогнозам и строгому анализу, чего обычно нельзя достичь при обычном голосовании из-за отсутствия прямой финансовой заинтересованности.
На практике для предложений DAO создаются два временных условных рынка токенов: рынок «Проход» и рынок «Провал», котировка которых осуществляется в долларовых стейблкоинах. Эти рынки функционируют в течение периода голосования параллельно с обычной торговлей на основных рынках. Поддержку рынков обеспечивают специализированные алгоритмические маркетмейкеры (AMM): «AMM Прохода» и «AMM Провала». Участники могут покупать и продавать токены на любом из рынков, стимулируя ценовую волатильность синтетических предложений. Участвовать в этих рынках может любой человек, независимо от наличия у него токенов DAO. Например, пользователи со стейблкоинами, но без токенов DAO, могут приобретать позиции на рынке «Проход» или «Провал» конкретного предложения.
По окончании голосования система фиксирует средневзвешенную по времени цену (TWAP) каждого рынка; более высокая цена определяет исход предложения. Например, если сообщество предложит запустить определенную функцию протокола, и по итогам голосования цена токена на рынке «Проход» превысит цену на рынке «Провал», это будет означать, что коллективный рынок считает данную функцию полезной для DAO, и предложение принимается; в противном случае оно отклоняется. Торговля на рынках предложений является условной: если пользователь покупает токен на рынке «Проход», он фактически получает токен только в случае прохождения предложения, иначе его стейблкоины возвращаются; аналогично, продажа токена на рынке «Провал» исполняется только при провале предложения, иначе токен возвращается пользователю.
Поскольку передача прав собственности рассчитывается только при наступлении соответствующего исхода, каждая сделка несет реальный экономический риск. Предположим, что предложение проходит:
-
Трейдеры, купившие позицию на рынке «Проход», увеличивают свое воздействие токеном; если предложение принесет прибавку стоимости, они заработают больше, но если предложение пройдет без увеличения стоимости (или нанесет ущерб DAO), убытки будут максимальными;
-
Трейдеры, продавшие позицию на рынке «Проход», отказываются от потенциальной прибыли, уменьшая воздействие, но защищаются от потерь в случае вреда для DAO.
Таким образом, рыночные цены отражают не просто абстрактные мнения, а объективные суждения людей с прямой финансовой заинтересованностью. На диаграмме ниже показан жизненный цикл торговли по управленческим предложениям футархии:
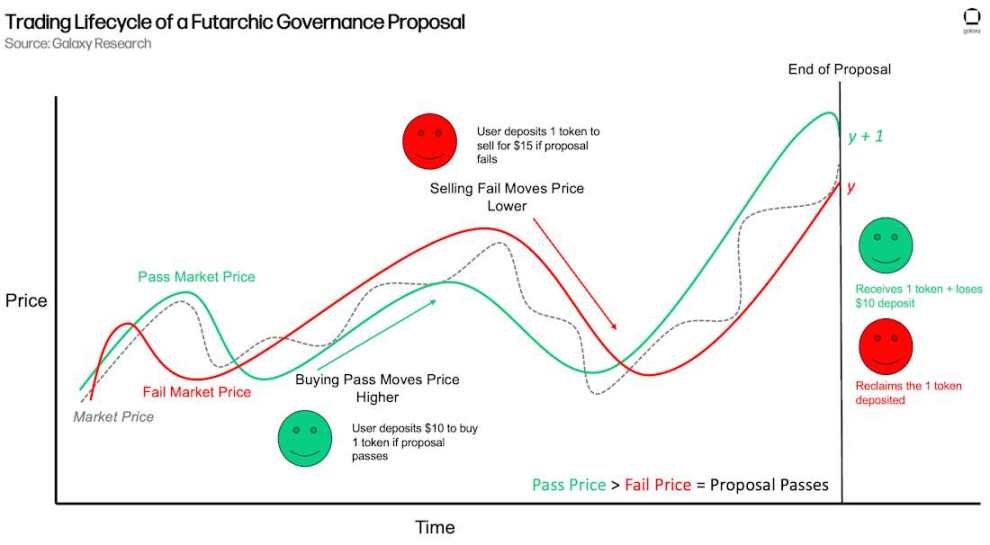
Динамика при провале предложения на рынке аналогична:
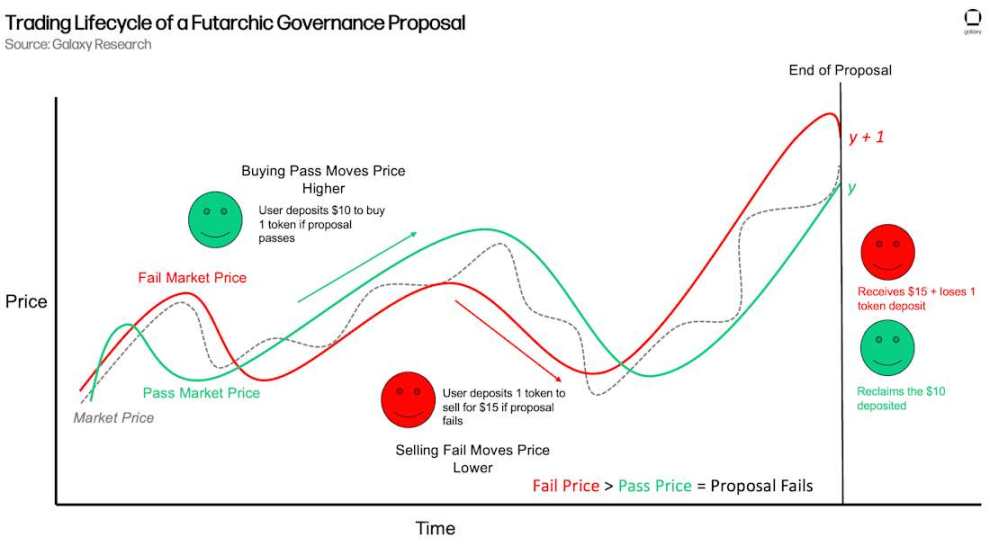
Голосование посредством футархии служит не только инструментом принятия решений, но и эффективным информационным рынком. Требую от участников «голосовать деньгами», футархия агрегирует рыночные взгляды и настроения в экономические сигналы, что в теории позволяет принимать более устойчивые решения, чем при «безрисковом» голосовании. Такой управляемый рынком обратный отклик дает создателям прямое понимание коллективного восприятия ценности предложений. Для инвесторов футархия создает уникальную возможность напрямую выражать свои субъективные взгляды на решения DAO и корректировать свои позиции в соответствии с путями, которые рынок признает наиболее оптимальными. Это особенно важно для ранних DAO, чья оценка крайне субъективна и в основном зависит от принимаемых решений и путей развития продукта. Футархия также позволяет каждому участнику структуры владения корректировать свои позиции, отражая уровень одобрения конкретных решений, что обеспечивает постоянное выравнивание финансовых интересов и стратегического направления. Данный механизм естественно подталкивает проект к формированию структуры владения, взвешенной по уровню убежденности: участники, чьи взгляды продолжают совпадать с рыночными решениями, укрепляют свои позиции, тогда как все держатели сохраняют взвешенное по убеждениям воздействие, соответствующее стратегическому вектору DAO.
Характерные черты стартапов и ранних компаний
Понимание ключевых особенностей ранних компаний помогает оценить ценность управления через футарию для их создателей и инвесторов:
-
Субъективная оценка: Ранние стартапы обычно еще не генерируют доход и часто создают инновационные продукты. Их стоимость определяется качеством продукта и команды, а также убежденностью рынка в том, что текущие решения высвободят будущий спрос. В отличие от зрелых корпораций, стартапам не хватает исторических данных и эталонов для сравнения, поэтому оценка базируется преимущественно на интерпретации и вере в «скрытые» входные сигналы.
-
Управление на основе умозаключений: Информационная асимметрия вынуждает основателей и инвесторов собирать разрозненные данные, а разработчики, сфокусированные на построении продукта, нередко игнорируют сигналы от смежных экосистем и конкурентов. Решения часто принимаются исходя из вероятностей, а не неопровержимых доказательств.
-
Убежденность инвесторов: Ранние инвесторы, питающие долгосрочную уверенность в видении команды, формируют терпеливое сообщество держателей с едиными интересами, обеспечивающее стабильность в периоды рыночных колебаний и дающее проекту пространство для реализации планов. Напротив, спекулянты или инвесторы с низким уровнем убежденности распродадут активы при первых признаках волатильности, усиливая потрясения и вынуждая команду тратить силы на управление рынком, а не на разработку продукта.
Таким образом, основателям и инвесторам приходится постоянно гадать и инвестировать в правильные нарративы, действуя согласно им. Футархия не устраняет эту субъективность, а преобразует индивидуальные убеждения в агрегированные рыночные сигналы, служащие основанием для действий DAO, позволяя любому участнику торговать токенами на исходе «проход/провал» управленческих решений DAO. Этот процесс превращает разрозненные интуитивные представления в единую финансово взвешенную прогнозную модель, направляя права собственности к группе, обладающей наиболее ясной и устойчивой убежденностью. Требуя от участников подкреплять свои убеждения реальным капиталом, футархия трансформирует факторы уязвимости стартапов в механизмы укрепления управления, предлагая путь развития с меньшим количеством произвольных решений.
Ценность футархии для стартапов
Двойственная ценность футархии для ранних DAO заключается в следующем:
1) предоставление рыночных сигналов;
2) обеспечение механизма формирования динамической структуры владения, который напрямую связывает стратегические пути DAO с интересами сообщества держателей.
Рыночные сигналы
Футархия обеспечивает обратную связь о жизнеспособности идей на рынке и прямо акцентирует экономические настроения держателей токенов относительно решений.
Принятие решений в рамках рыночной экономики
Логика управления через футарию схожа с логикой предиктивных рынков: как прогнозы в рыночной экономике точнее, так и решения, принимаемые в ней, должны приводить к более благоприятным результатам, поскольку интересы участников взаимосвязаны. Такая связанность результатов сокращает избыточность случайных и низкокачественных решений, мотивируя голосующих формулировать более надежные и профессиональные мнения. Система также вознаграждает наиболее точных прогнозистов, позволяя им увеличивать или уменьшать позиции по мере необходимости и потенциально извлекать прибыль, что дополнительно выравнивает личные стимулы с коллективными интересами DAO.
Позволяя участвовать в любом голосовании, футархия, трансформируя голосование в рынок, ограничивает информационную асимметрию и привлекает мнения за пределами сообщества держателей DAO. Любой, готовый принять на себя риск капитала, способен оценить решения DAO. Такая управляемая рынком система также затрудняет манипуляции, поскольку любые попытки контролировать голосование могут быть размываема другими участниками рынка. Чем сильнее манипулятор стремится оттолкнуть цену токенов на рынках «проход» или «провал» от цены на основном рынке, тем больше у других мотивация действовать в противоположном направлении и извлекать прибыль на арбитраже. Кроме того, манипуляция требует пожертвовать реальные средства для влияния на результат, что может привести к прямым финансовым потерям. Степень децентрализации в такой структуре недостижима при традиционном взвешенном по токену голосовании.
Разделение голосования и прав собственности
В традиционных системах управления поведение при голосовании и распределение капитала могут быть рассогласованы. Кто-то может выступать против предложения, но одновременно наращивать позицию в токенах; другой может поддерживать предложение, но незаметно сокращать его, опасаясь рисков реализации. Это приводит к разрыву между заявленными предпочтениями в управлении и выявленными предпочтениями на рынке, затрудняя создателям различение истинного отношения стейкхолдеров к конкретным решениям и их общей поддержки проекта. Такие слепые зоны могут приводить к субоптимальным решениям.
В футархии поведение при голосовании тесно переплетается с рыночной активностью: покупка и продажа токенов и есть само голосование. Когда вносится предложение, рынок выражает поддержку или возражение посредством прямой покупки или продажи токенов, привязанных к данному предложению. Это кардинально отличается от традиционного управления, где реакция рынка полностью отделена от голосования, что затрудняет выяснение истинных мотивов и их связи с конкретными управленческими решениями. Такой интегрированный подход снижает неопределенность информации о настроениях держателей и ее связи с оптимальными решениями, гарантируя, что истинные взгляды и убеждения напрямую отражаются в механизме голосования, что позволяет DAO всегда соответствовать экономическим взглядам сообщества держателей. В традиционных системах сторонники могут расходиться в словах и делах, тогда как футархия объединяет рыночное поведение и его результаты в единое целое. Ключевым моментом этой связи является следующее: по завершении голосования токены напрямую переходят от тех, кто не верит в решение, к тем, кто в нее верит. Этот процесс не только проясняет рыночные настроения и применяет их к исходу решений, но и напрямую выстраивает заново права собственности вокруг участников, наиболее осведомленных об решениях и обладающих наибольшей убежденностью, позволяя DAO динамически балансировать структуру владения в зависимости от принимаемых решений.
Результаты структуры владения, взвешенной по уровню убежденности
Наличие лояльного сообщества держателей является одной из самых сложных задач при запуске ранних криптопроектов. Большинство команд с трудом отделяют реальных сторонников от спекулянтов, что приводит к волатильности цены токенов, вынуждая основателей рассеивать усилия на управление рыночной динамикой вместо концентрации на продукте.
Основной стратегией привлечения ранних пользователей является аирдроп (раздача), который стимулирует用户使用 продукт путем бесплатной передачи токенов. Хотя в краткосрочной перспективе это повышает активность и показатели, это наносит долгосрочный ущерб:
-
Спекулятивное поведение: Получатели аирдропа обычно совершают минимально необходимые непостоянные действия лишь для выполнения условий вознаграждения, а после получения токенов немедленно продают их, формируя спекулятивную базу держателей без каких-либо верований в будущее проекта.
-
Замутненные сигналы соответствия продукта рынку: Когда пользователи используют продукт преимущественно в экономических целях, получаемая командой обратная связь искажает понимание ими качества продукта и потребностей рынка. При наличии вознаграждений люди готовы использовать любой продукт, что затрудняет оценку, решает ли основное ядро продукта реальные проблемы.
-
Возврат к исходной точке: После окончания аирдропа и ухода спекулянтов проект оказывается в исходном положении, не имея активного сообщества. Кратковременный всплеск активности сложно превратить в устойчивую основу для роста.
Это противоречие загоняет ранние проекты в тупик: им нужны пользователи для подтверждения привлекательности, но методы привлечения часто приводят к участию сторон, наносящих вред долгосрочному развитию.
Как футархия решает проблему убежденности держателей токенов
Рыночное управление через футарию создает механизм естественного отбора для держателей. При серии предложений объем токенов постепенно концентрируется у тех, кто голосует наиболее точно и обладает высокой убежденностью, в то время как доля держателей с правильным, но слабым убеждением или ошибочным выбором (когда сделки противоречат рыночным исходам) постепенно уменьшается. Этот процесс постепенен, но происходит непрерывно во времени. Если объединить футарию с более органичными механизмами распределения токенов, DAO сможет найти более лояльное сообщество держателей.
Футархия превращает субъективные разногласия по решениям DAO в добровольный условный обмен правами собственности, основанный на коллективном восприятии участников рынка. Это постепенно концентрирует право собственности на токены у тех, чьи прогнозы признаются рынком наиболее точными, и у самых坚定 сторонников путей развития DAO.
Например, одно из предложений предлагает добавить новую функцию в протокол. Три держателя придерживаются различных мнений:
-
Алис хочет купить 1 токен на рынке провала, считая, что данная функция вредна для DAO. В случае непрохождения предложения она желает увеличить свою позицию.
-
Боб хочет продать 1 токен на рынке провала, считая, что функция благоприятна для приложения. В случае непрохождения предложения он желает сократить позицию.
-
Ив хочет купить 1 токен на рынке прохода, веря в ценность функции. В случае прохождения предложения она желает увеличить позицию.
Если коллективный рынок решит, что предложение должно провалиться (цена рынка провала > цена рынка прохода), Алис фактически получит 1 токен Боба через синтетический рынок предложений. Сделки Алис и Боба оба согласуются с конечным исходом рынка: Алис покупает на условиях провала, а Боб продает на условиях провала токен, от которого желает избавиться. Алис увеличивает позицию, Боб выходит, оба достигают желаемого. Ив же, чья условная покупка зависит от прохождения предложения, не участвует в прямой передаче токенов, однако ее относительное влияние в доле владения ослабляется за счет Алис.
Это приводит к следующим трем исходам:
-
Алис (высокая убежденность, сделки совпадают с исходом рынка): приобретает токены и долю в собственности.
-
Боб (низкая убежденность, сделки совпадают с исходом рынка): теряет токены и покидает состав.
-
Ив (не поставила на прохождение): сохраняет абсолютный размер позиции, но ее относительная доля в собственности разбавляется за счет Алис.
Данный процесс автоматизируется рыночным механизмом: права собственности естественно переходят к участникам, чьи суждения постоянно совпадают с коллективной мудростью рынка. Футархия гарантирует концентрацию влияния на участниках, верящих в решения и чьи прогнозы пользуются доверием рынка. В результате поток токенов со временем все больше концентрируется у держателей, многократно подкрепляющих свои взгляды капиталом и обладающих убежденностью в направлении проекта.
Ограничения футархии
Футархия не гарантирует успеха; это инструмент оптимизации процессов принятия решений и структуры держателей, а не конечная цель. Команда по-прежнему должна реализовывать инсайты, полученные благодаря управлению через футарию; базовая идея продукта должна быть обоснованной, а сам продукт должен отвечать реальным потребностям.
Кроме того, внедрение рыночных механизмов в процесс принятия решений не гарантирует, что DAO каждый раз получит наилучший результат. Идея футархии заключается в усилении мнений через экономические последствия и создании среды, благоприятствующей оптимальным решениям. Люди по-прежнему могут действовать нерационально, а рынки могут ошибочно оценивать решения. Однако по сравнению с «безрисковым» токенизированным голосованием, когда держатели влияют на стратегический вектор DAO без какой-либо финансовой заинтересованности, футархия предлагает механизм принятия решений с совместимыми стимулами.
Ключевая ценность футархии не в обеспечении роста цен и внедрения решений, чего неспособен гарантировать ни один управленческий механизм. Но по сравнению с традиционными подходами, футархия предоставляет DAO значительно более высокие шансы на успех.
Заключение
Футархия предоставляет мощный каркас для ранних стартапов, поддерживая принятие решений на принципах рыночной экономики, позволяя инвесторам напрямую соотносить свои финансовые воздействия со стратегическим направлением, выбранным DAO. Этот механизм приносит особую пользу стартапам, обеспечивая более эффективный механизм холодного запуска как для создания приложений, так и для формирования лояльного сообщества держателей. Хотя и зрелые DAO могут извлечь выгоду из футархии, данная модель представляет наибольшую ценность именно на начальном этапе, где высока степень субъективности и критически важно формирование сообщества держателей с высокой степенью убежденности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @galaxyhq