От этапа «сжигания денег» к экосистеме индустрии: Web3 проходит тот же путь, который когда-то прошёл интернет.
Автор: Дзяйи
Некоторые считают, что крипта — это пирамида, пузырь и спекулятивная игра, обреченная на обнуление.
Другие говорят, что Web3 — это революция, парадигмальный сдвиг и новый этап цивилизации на базе технологического продолжения.
Два голоса, поле битвы за нарратив.
Не торопитесь выбирать сторону. Сначала вынесу более простой вывод:
Базовая логика бизнеса никогда не менялась.
Независимо от того, шел ли Web2 от веб-порталов к приложениям, или Web3 от выпуска токенов и рассказывания историй до состязания в инфраструктуре, за процветанием скрывается тот же самый старый путь — просто на этот раз нарратив обтягивает протокол, а капитал прячется внутри кода.
Если оглянуться на последние десять лет, траектория развития китайского интернета абсолютно ясна: драйвером были концепции, финансирование опережало рост пользователей; субсидии привлекали трафик, капитал двигал рост; затем шли сокращения, повышение эффективности и выход на прибыль; вслед за этим – трансформация платформ и технологическая реструктуризация. Сегодня Web3 движется в том же ритме.
За последний год соревнования между командами проектов переросли в арену противостояния за привлечение пользователей через TGE и эирдропы. Никто не хочет отставать, но никто также не знает, как долго продлится эта гонка «переманивания» пользователей. Поэтому я написал эту статью, чтобы попытаться разобрать кажущиеся хаотичными нарративы на несколько этапов с более четкой логикой.
Давайте проследим по следам истории и посмотрим, как Web3 пришел к сегодняшнему дню и куда, возможно, двинется дальше.
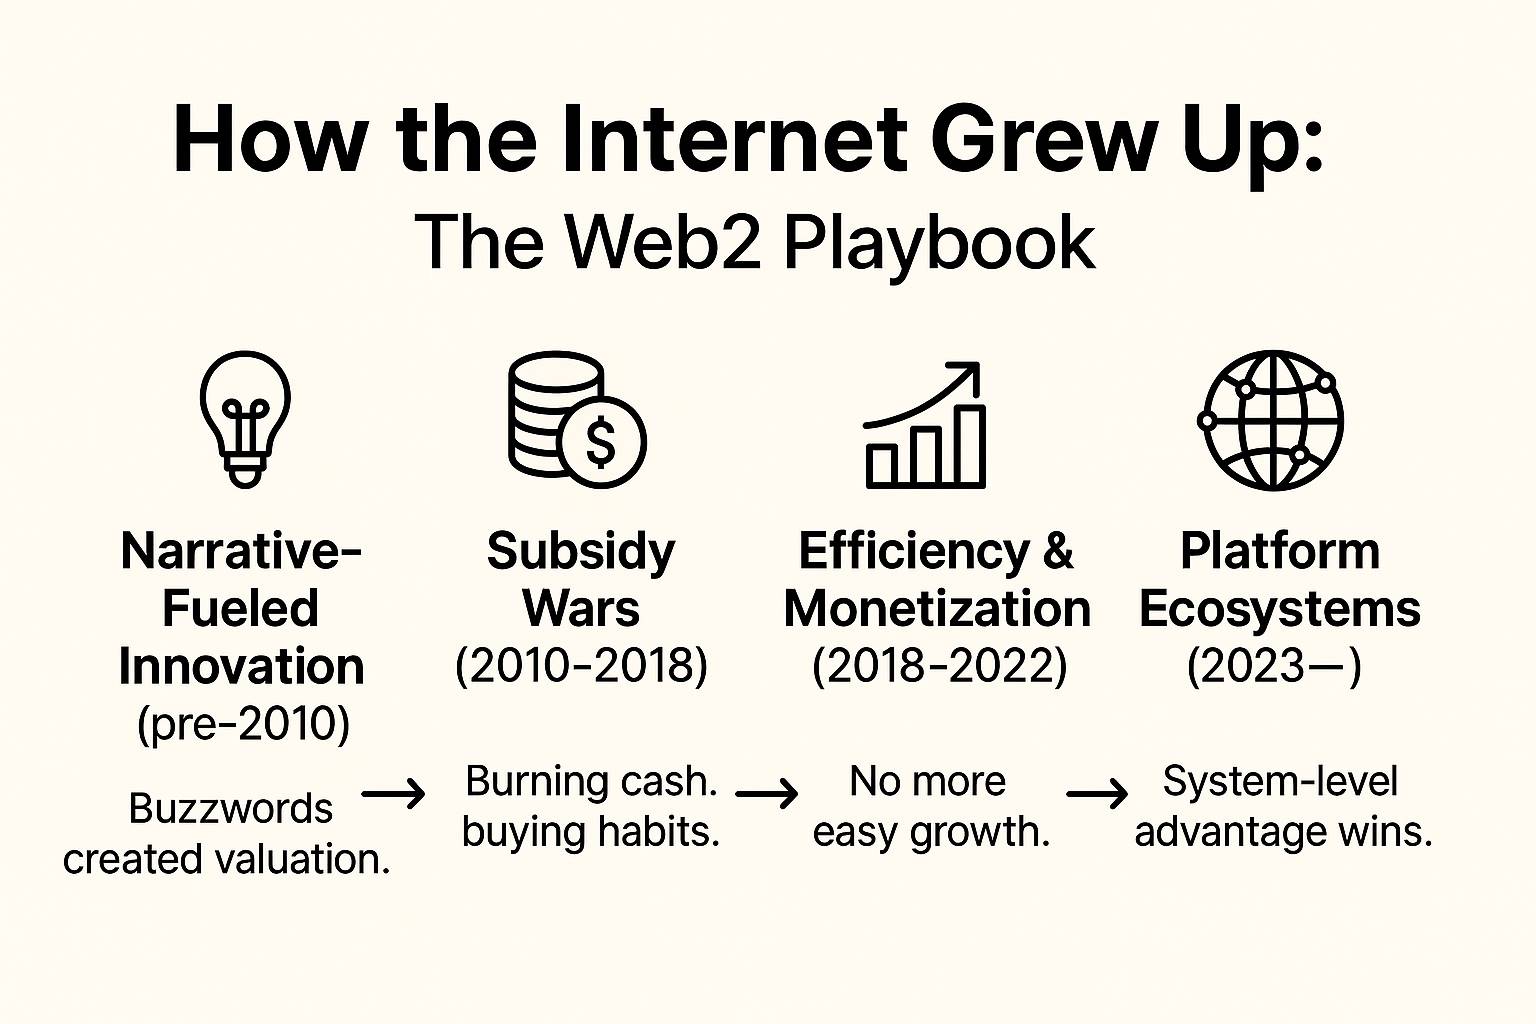
Пересмотр этапов развития интернет-индустрии: от масштабирования через субсидии к отраслевой синергии
Вероятно, большинству хорошо знакома эта история:
Раньше интернет был всеобщей карнавальной вечеринкой: каждый день десятки приложений соревновались в том, кто даст вам больше бесплатно, один номер телефона позволял заказывать еду, вызывать такси, стричься и делать массаж – словно праздновали Новый год.
Сегодняшний интернет – это системный проект, прошедший большую часть пути: вы знаете, на какой платформе купить дешевле, в каком приложении выбрать услугу эффективнее для конкретных задач. Экосистема уже сформирована, инновации теперь скрыты в повышении эффективности.
Поэтому без лишних слов, просто разберем четыре этапа — анализ этих логики, возможно, поможет лучше понять путь, который сейчас повторяет Web3.
1. Этап драйверных нарративов и всеобщего инновационного бума (до 2010 года)
Это была эпоха, когда тренды определялись «терминами».
«Интернет +» стал универсальным ключом. Независимо от того, занимались ли вы медициной, образованием, транспортом или локальным сервисом, стоит добавить эти три слова, как можно было привлечь горячие деньги и внимание. Предприниматели тогда не спешили создавать продукты, а сначала искали нишу, придумывали концепции и писали бизнес-планы. Инвесторов интересovala не кривая доходов, а возможность рассказать историю, которая казалась бы «достаточно новой, достаточно большой и легко вообразимой».
На фоне смены модных терминов вроде O2O, социальной коммерции и экономики совместного потребления оценки проектов взлетали, а темпы финансирования определялись темпами изменения нарративов. Ключевым активом становились не пользователи, не продукт и даже не данные, а презентация для инвесторов, убедительно описывающая соответствие текущему тренду.
Это была эпоха «кто займет место первым, у того будет шанс». Проверка продукта и отладка модели шли вторыми. Сначала нужно было попасть на волну хайпа, лишь затем получалось получить право играть на поле.
2. Этап пожарного финансирования и борьбы за трафик (2010–2018)
Если предыдущий этап опирался на истории для привлечения внимания, то этот стал временем жесткой захвата рынка через субсидии.
От войн такси Didi и Kuaidi до массовой войны электросамокатов Mobike and ofo, вся отрасль применила схожую стратегию: обмен капитала на масштаб, цен на привычки, убытков на точки входа. Кто мог сжечь больше раундов финансирования, тот имел право продолжать расширение; кто находил следующую инвестицию, тот сохранял позиции на поле боя.
Это период, ставивший «захват пользователей» на первое место. Качество сервиса, эффективность и продуктовые барьеры уходили на второй план. Главное было — стать выбором по умолчанию для пользователя.
Гонка субсидий усиливалась, низкие цены стали стандартом: поездка на такси стоила менее 5 юаней, оплата проката самоката – всего цент, а на витринах магазинов висели QR-коды приложений, предлагая бесплатную еду, стрижку или массаж. На первый взгляд это казалось распространением сервисов, на деле – борьбой за трафик под полным контролем капитала.
Это определялось не качеством продукта, а способностью сжигать деньги; не умением решать проблемы, а скоростью «оккупации территорий».
В долгосрочной перспективе это заложило основу для будущего перехода к детализированному управлению — когда пользователи покупаются, их необходимо усердно удерживать; когда рост обеспечивается внешним давлением, он изначально сложно замыкается в себе.
3. Этап внедрения и детализированного управления (2018–2022)
Когда истории рассказывались слишком долго, отрасль неизбежно вернулась к практическому вопросу: «После роста, как перейти к реальной реализации».
Начиная с 2018 года, по мере замедления притока пользователей в мобильном интернете, дивиденды трафика постепенно иссякли, а стоимость привлечения клиентов продолжила расти.
По данным QuestMobile, к концу сентября 2022 года ежемесячная аудитория мобильного интернета в Китае приблизилась к 1,2 млрд человек, увеличившись лишь на 100 млн за период с 2018 года. Этот почти четырехлетний рост сопровождался заметным замедлением темпов. Одновременно с этим количество пользователей электронной коммерции достигло 850 млн в 2022 году, составив почти 80% от общей численности интернет-пользователей, оставляя минимальное пространство для дальнейшего роста.
Параллельно множество зависимых от финансирования «проектов-историй» начали уходить. O2O и экономика совместного потребления стали зоной наиболее интенсивной распродажи этого этапа: проекты Jiedian, Bluegogo, Wukong Travel один за другим терпели крах, что означало исключение рынком целых моделей роста, которые сами себя не обеспечивали и не могли завоевать лояльность пользователей.
Но именно в этой волне отступления проявились проекты, которым действительно удалось выйти в лидеры. Их объединяла общая черта: краткосрочный хайп, искусственно подогреваемый субсидиями, сменился созданием замкнутой бизнес-модели на основе реальных насущных потребностей и системной компетенции.
К примеру, Meituan постепенно выстроила полную цепочку сервисов локальной жизни в своем сегменте – от заказа до исполнения, от трафика до предложения, превратившись в инфраструктуру платформного типа. Pinduoduo с помощью экстремальной интеграции цепочек поставок и операционной эффективности быстро проникла в сознание потребителей массового e-commerce рынка. Социальные сети остались под жестким контролем Tencent, e-commerce полностью захватила Alibaba, а игровой рынок сосредоточился в руках Tencent и NetEase.
Их сходство заключалось не в «видении дальнейшей перспективы», а в том, что они шли устойчивее и считали прозрачнее — структурно завершив цикл от трафика к ценности, они действительно превратились в устойчивые продуктовые системы.
На этом этапе рост больше не был единственной целью. Критическим рубежом, определяющим судьбу проекта, стала способность конвертировать рост в структурное удержание и накопление ценности. Расширение за счет объема было отсеяно. Остались лишь системные проекты, сумевшие создать механизм положительной обратной связи между эффективностью, продуктом и управлением.
Это означало конец эпохи драйверных нарративов. Бизнес-логика обязательно должна обладать способностью к «самозамыканию»: удерживать пользователей, поддерживать модель и выстраивать работающую структуру.
4. Этап базового формирования экосистемы и поиска возможностей через технологические изменения (с 2023 года)
После того как лидерам рынка удалось закрепиться, вопросы выживания были решены большей частью проектов, а настоящее разделение только начиналось.
Конкуренция между платформами перестала быть битвой за пользователей и превратилась в состязание экосистемных компетенций. По мере того как ведущие платформы постепенно закрывали собственные трассы роста, отрасль вошла в цикл со стабилизирующейся структурой, концентрацией ресурсов и доминированием синергетических возможностей. Настоящим рвом могла стать не领先地位ность отдельной функции, а то, насколько эффективны, стабильны и самодостаточны внутренние циклы системы.
Это время системных игроков. Структура практически сложилась, и новым переменным для выхода из тени оставалось искать лишь узкие щели на периферии структуры и технологические разрывы.
На данном этапе практически все высокочастотные и насущные ниши уже имеют установленные гигантами границы. Раньше можно было бороться за места с помощью принципа «ранний запуск, быстрое сжигание денег», но теперь рост обязан быть вписанным в системные возможности. Логика платформ эволюционировала: от многопродуктового набора к экологической турбине, от точечной экспансии аудитории к синергии организационного уровня.
Tencent интегрировала WeChat, мини-программы и рекламную систему, создав внутренний цикл оборота; Alibaba реконструировала Taobao/Tmall, Cainiao и DingTalk, горизонтально связав коммерческие процессы и пытаясь вернуть рычаг эффективности. Рост больше не зависел от притока новых пользователей, а опирался на структурный сложный процент, порождаемый самостоятельным функционированием системы.
По мере того как пользовательские маршруты, точки входа трафика и узлы цепочек поставок стали постепенно контролироваться несколькими ведущими платформами, отраслевая структура начала закрываться, оставляя все меньше пространства для новичков.
Однако именно в условиях такого структурного стягивания ByteDance стала исключением.
Она не пыталась конкурировать за ресурсы в существующих экосистемах, а совершила опережающий маневр, начав с базовой технологии и перестроив логику распределения контента с помощью рекомендательных алгоритмов. На фоне традиционных платформ, которые все еще использовали социальные графы для управления трафиком, ByteDance создала систему дистрибуции на основе поведения пользователей, построив собственную пользовательскую базу и замкнутую коммерческую модель.
Это было не улучшение сложившегося ландшафта, а технологический прорыв, обойдящий существующие пути и восстанавливающий структуру роста.
Появление ByteDance напоминает нам: даже если отраслевой ландшафт начинает затвердевать, новые игроки все равно могут возникнуть, пока существуют структурные разрывы или технологические пробелы. Просто на этот раз путь станет уже, темп быстрее, а требования выше.
Сегодняшний Web3 находится в аналогичной критической зоне.
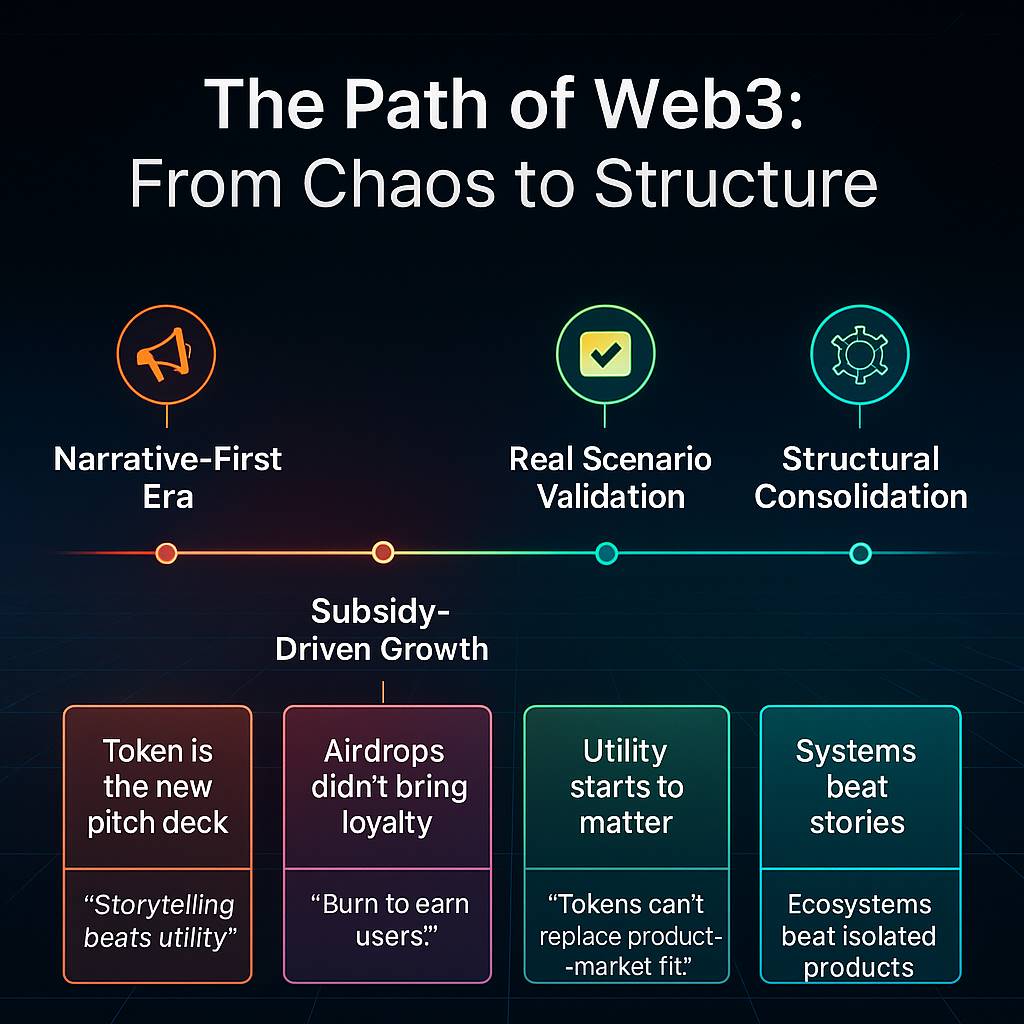
II. Текущая стадия Web3: «Параллельное зеркало» логики эволюции интернета
Если подъем Web2 представлял собой перезапуск индустрии на фоне мобильных сетей и платформенных моделей, то старт Web3 стал системной перестройкой, построенной на децентрализованных финансах, смарт-контрактах и блокчейн-инфраструктуре.
Отличие заключается в том, что Web2 выстраивал жесткую связь между платформой и пользователем; Web3 же пытается раздробить и распределить «собственность», собрав новую организационную структуру и механизмы стимулирования непосредственно в блокчейне.
Однако базовый импульс остался прежним: от движения за счет историй к контролю капитала; от борьбы за пользователей к экологической турбине. Путь, пройденный Web3, практически полностью копирует эволюцию Web2.
Это не простое сопоставление, а параллельное воспроизведение структуры пути.
Только на этот раз вместо обычных денег жгут стимулирующие токены; вместо монолитных платформ собирают модульные протоколы; а в конкуренции участвуют TVL, активные адреса и таблицы начислений за эирдропы.
Мы можем примерно разделить развитие Web3 до наших дней на четыре этапа:
1. Этап драйвера концепций —— движущая сила выпуска токенов: история прежде всего, капитал устремляется внутрь
Если ранние годы Web2 строились на шаблоне историй «Интернет +», то предисловие Web3 написано прямо в смарт-контрактах Ethereum.
В 2015 году Ethereum вышел в сеть, стандарт ERC-20 предоставил единый интерфейс для выпуска активов, сделав «эмиссию токенов» базовой функцией, доступной каждому разработчику. Это не изменило сути привлечения инвестиций, но резко снизило технические барьеры для эмиссии, обращения и стимулирования, превратив «технологический нарратив + развертывание контракта + токенизированное стимулирование» в стандартный шаблон для ранних стартапов Web3.
Вспышка этого этапа пришла скорее снизу, от технологического слоя — блокчейн впервые наделил предпринимателей возможностями в стандартизированной форме, переведя выпуск активов из режима разрешений в открытую среду.
Не требовалось полноценного продукта или готовой базы пользователей. Достаточно было whitepaper, объясняющего логику эпохи Блокчейн 1.0, управляемой технологиями, привлекательной токеномики и работающего смарт-контракта. Проект мог молниеносно пройти цикл от «идеи» до «привлечения средств».
Ранние инновации Web3 произошли не потому, что проекты были особенно гениальными, а из-за того, что повсеместное внедрение блокчейн-технологий пробудило воображение эпохи Блокчейн 1.0.
Капитал тут же выработал механизм «ставки на лошадь»: кто раньше займет позицию в новой нише, запустит процесс и начнет продвигать свой нарратив, тот потенциально получит экспоненциальный доход.
Это породило «капитальную эффективность, не имеющую прецедентов»: на протяжении 2017–2018 годов рынок ICO пережил беспрецедентный взрывной рост, став одним из самых противоречивых и знаковых этапов привлечения финансирования в истории блокчейна.
По данным CoinDesk, объем финансирования через ICO в первом квартале 2018 года достиг 6,3 миллиарда долларов США, превысив общий объем за весь 2017 год на 118%. Из них Telegram привлек 1,7 миллиарда долларов через ICO, а EOS собрал 4,1 миллиарда всего за год, установив абсолютный рекорд.
В период окна возможностей, когда «блокчейн может применяться ко всему» — достаточно навесить ярлык и собрать нарратив, даже если путь к реальному внедрению еще не понятен, — можно было брать авансом будущие ожидания относительно оценки. DeFi, NFT, Layer 1, GameFi... каждое модное слово открывало свое «окно». Оценка проектов перед началом обращения токенов взлетала до сотен миллионов, а то и миллиардов долларов.
Это давало возможность дешево войти на рынок и постепенно сформировало относительно понятный путь выхода: позиция закреплялась на первичном рынке, эмоции раскачивались через нарратив и ликвидность на вторичном рынке, после чего происходила фиксация прибыли в окне возможностей.
В рамках этого механизма центральной проблемой ценообразования становилось не то, сколько фактически сделал проект, а кто раньше занял позицию, кто умеет сильнее манипулировать эмоциями и кто контролирует окно высвобождения ликвидности.
По своей сути это характерная черта новой парадигмы ранних лет блокчейна — когда инфраструктура только вышла на рынок, а пространство осведомленности еще не заполнено, цена часто формируется значительно раньше самого продукта.
Таким образом возник «эпоха дивидендов концепции» в Web3: ценность определяется нарративом, а выход зависит от накала эмоций. Проекты и капитал в структуре, движимой ликвидностью, взаимно ищут точку опоры.
2. Этап пожарного финансирования и расширения —— скопление проектов, полномасштабная война за пользователей
Все перемены начались с одного «самого дорогого благодарственного письма в истории».
В 2020 году Uniswap провел эирдроп ранних пользователей в виде 400 токенов UNI, каждая выплата оценивалась примерно в 1 200 долларов. Команда называла это «возвращением долга», но индустрия прочитала другое: оптимальное решение для холодного старта.
Сначала это выглядело лишь как жест «благодарности сообществу», но случайно открыл ящик Пандоры отрасли: команды обнаружили, что выпуск токенов способен купить лояльность, привлечь трафик и даже создать иллюзию живого сообщества.
Эирдроп превратился из опции в обязательный компонент.
С тех пор команды проектов словно озарило: почти все новые проекты взяли ожидание эирдропа в качестве стандартного модуля холодного старта. Чтобы продемонстрировать рынку свою процветающую экосистему, они начали покупать пользовательское поведение за токены, а система баллов, интерактивные задания и snapshot стали обязательным набором инструментов.
Множество проектов попало в иллюзию роста, движимого стимулами, а не реальной ценностью.
Ончейн-данные непрерывно росли, основатели пилили сон сладких снов об «успехе»: до TGE легко набирались миллионы пользователей и сотни тысяч активных в день; стоило только провести TGE, как атмосфера мгновенно остывала.
Я прекрасно помню 2024 год: ончейн-DAU Fusionist временами преодолевал отметку в 40 тысяч, но сразу после объявления Binance о добавлении токена активность в сети практически упала до нуля по прямой линии.
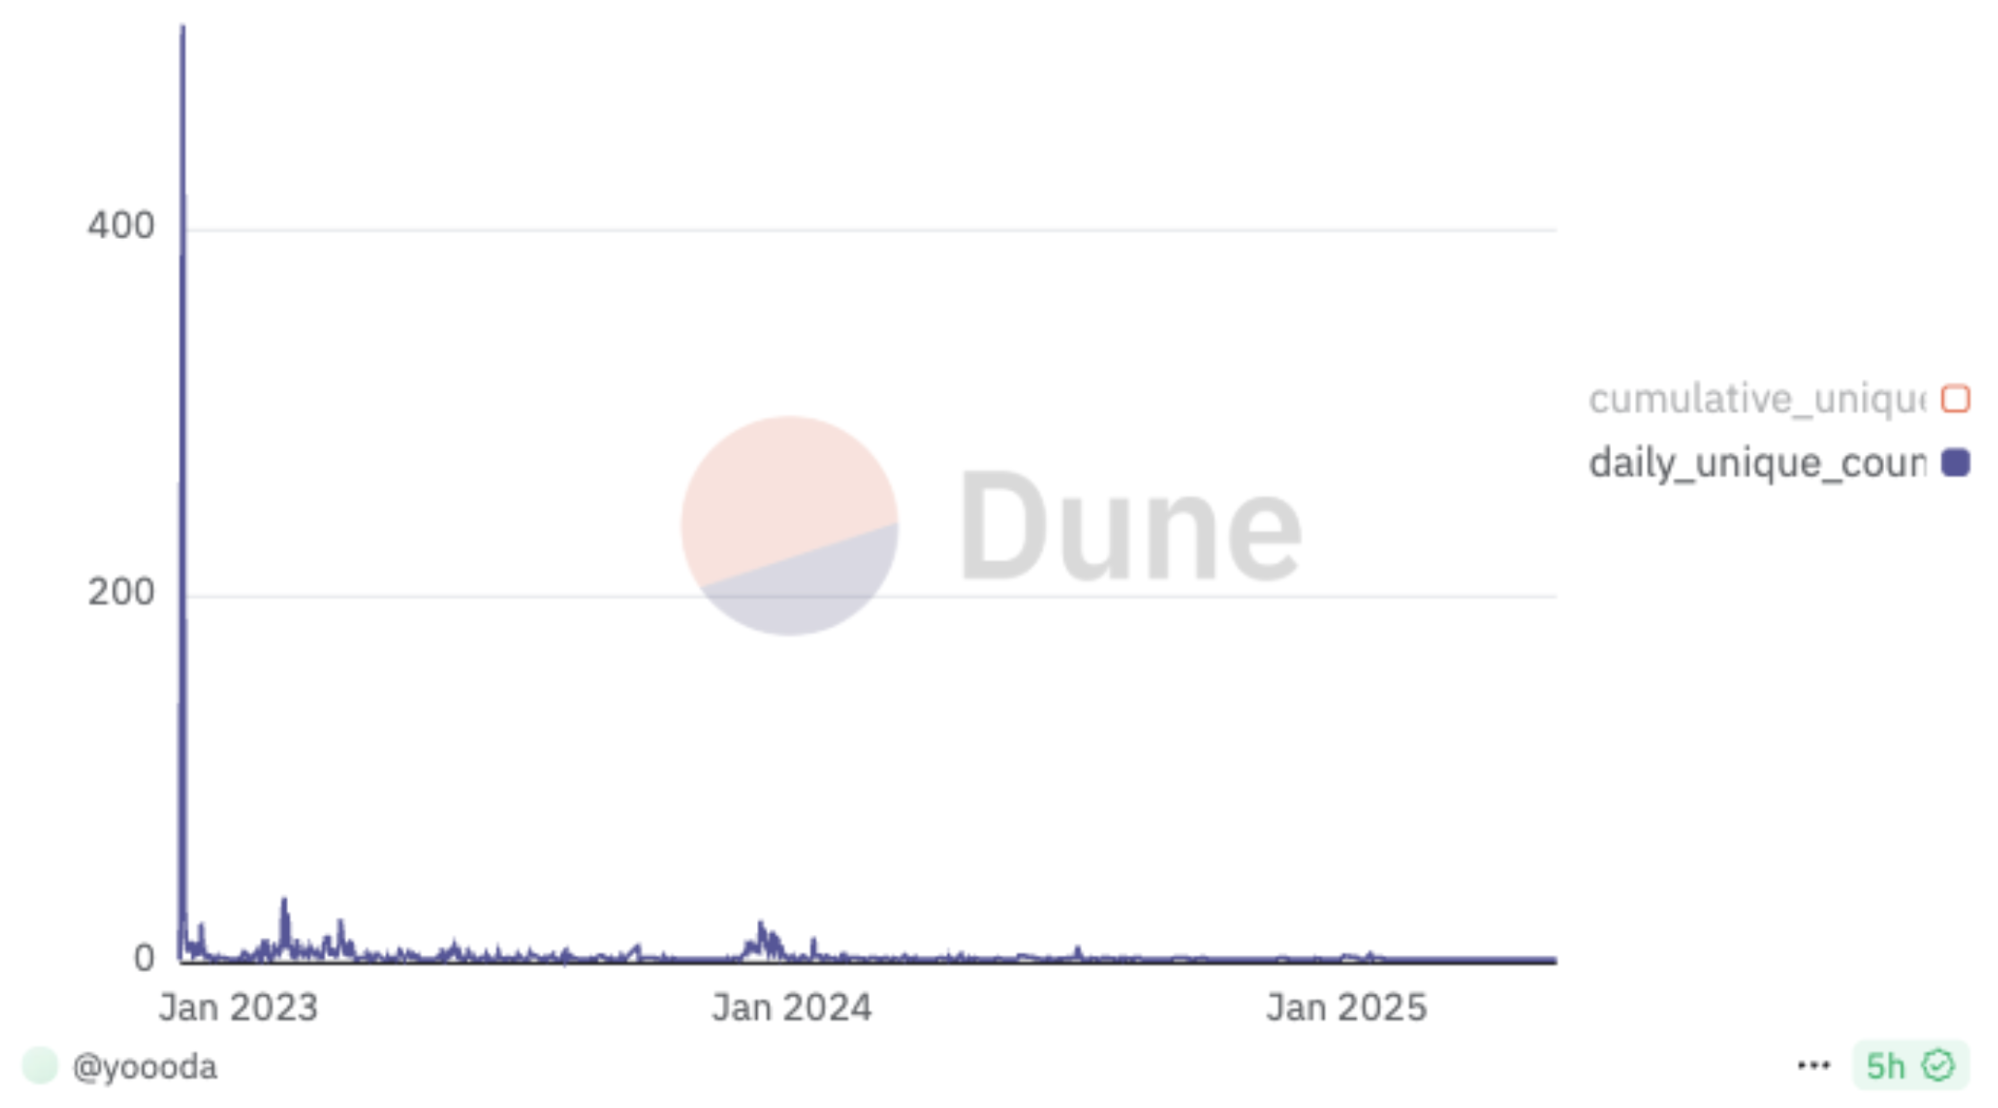
Я не собираюсь отрицать сам факт эирдропов. По своей сути эирдроп покупает пользовательское поведение и является эффективным инструментом привлечения новичков на этапе холодного старта без расхода венчурного капитала. Но его маржинальная эффективность стремительно падает. Подавляющее большинство проектов застряло в формализованном цикле эирдроп-привлечения. А вот то, сможет ли ваш бизнес-сценарий и продуктовый функционал обеспечить удержание после привлечения, — это и есть истинное возвращение к ценности и единственное верное решение для выживания команды. (Примечание: проекты, поддерживающие существование исключительно за счет манипуляций на вторичном рынке, выходят за рамки данного обсуждения).
По большому счету, подкуп пользователей ради действий не является ядром роста. Без опоры на реальные сценарии применения эирдроп в итоге пожирает интересы команды или самих пользователей. Когда бизнес-модель не замкнута, токен становится единственной причиной действий пользователей. Как только проходит TGE и награды прекращаются, люди естественно отворачиваются и уходят.
3. Этап коммерческой проверки —— реальные сценарии, проверка нарратива
Часто я убеждаю команды перед эмитацией токенов задуматься об одном:
Какую конкретно проблему для какого сценария вы решаете? Кто является наиболее значимым участником? Действителен ли этот сценарий останется актуальным после TGE, останутся ли здесь люди, которые будут реально пользоваться сервисом?
Многие команды отвечают, будто смогут быстро нарастить базу аудитории через токенизированные стимулы. Я всегда задаю короткий вопрос: «А что дальше?»
Обычно на этом они на мгновение замолкают, улыбаются и произносят:«Ну вот……»
И после этого ничего уже нет.
Если ваша цель — вызвать короткую волну взаимодействий через «раздачу стимулов», лучше напрямую выпустите мем-токен. По крайней мере, всем будет ясно, что это лишь эмоциональная игра, не требующая от участников обязательств оставаться надолго.
И наконец, все начали оглядываться назад:Какой именно структуре дали толчок этот трафик, эти взаимодействия и раздатые токены? В итоге раздавая монеты, оказываешься клоуном🤡.
Таким образом, ключевыми словами этого этапа стали:сценарии использования, потребности пользователей, архитектура продукта.Только опираясь на реальные задачи и понятную структуру, можно выстроить собственный путь роста.
Честно говоря, лично мне не нравится бизнес-логика Kaito — она выглядит как предельная форма «культуры подкупа», скрывающая за собой максимальное использование механизмов стимулирования. Если говорить точнее, это новая упаковка взаимоотношений между платформой и контентом.
Но нельзя отрицать одно: Kaito добился успеха. Это реальный коммерческий сценарий, где ожидания до TGE стали ускорителем захвата рынка, а после проведения TGE танцы и музыка продолжаются. Все потому, что Kaito предоставляет механизм, при котором KOL получают рекламу для проектов, расходы ложатся на плечи третьей стороны, а самые важные фигуры остаются внутри самой платформы Kaito.
Хотя многие блогеры наверняка понимают, что данная логика рано или поздно обернется против них самих, на рынке структурного оппортунизма «стратегическое согласие» становится самым рациональным выбором.
Одновременно меня радует видеть, что все больше команд начинают строить свои решения вокруг реальных сценариев применения, будь то торговля, DeFi или базовые функционалы вроде систем цифровых идентификаторов.
Те команды, которые вовремя выбрали верный вектор и отшлифовали реальные продукты, теперь благодаря механизмам положительной обратной связи в вертикальных нишах — от использования к удержанию, от удержания к монетизации — медленно укореняются, формируя собственную индустриальную траекторию.
Ярчайшим примером становятся криптобиржи: они конвертируют высокочастотный спрос в структурный поток трафика, после чего замыкают цикл через взаимодействие активов, кошельков и элементов экосистемы, прокладывая в мире Web3 линию «структурной эволюции».
4. Этап структурного накопления —— формирование платформ, сужение переменных
Реальный бизнес-сценарий с возможностью положительной обратной связи служит пропуском в проект для получения права голоса в индустрии.
К примеру, Binance начинается с торговли, последовательно связывая управление ликвидностью, выпуск активов, ончейн-экспансию и точки входа трафика, образуя сквозную систему диспетчеризации от офчейна до блокчейна. Solana, используя легковесную модель запуска и высокую производительность базового слоя, накапливает обратную связь от сообществ, разработчиков и наборов инструментов.
Это этап, когда отрасль переходит от испытания отдельных проектов к структурному накоплению компетенции — спорят не о скорости, а о степени полноты системы.
Но это не значит, что новые проекты теряют шансы на прорыв. Из числа Emerging проектов побеждают не те, кто издает самый громкий шум или пишет самую широкую историю, а те, кто способен занять пустующую нишу в структуре или заново пересобрать экономическую модель.
Помните ли вы ByteDance эпохи мобильного интернета?
Я убежден: в постблокчейновую эпоху наступает новый цикл, управляемый искусственным интеллектом. Обязательно появятся проекты уровня ByteDance, которые с помощью ИИ смогут на правильной точке разреза быстро отладить структуру, совершить индустриальный прорыв и достичь автономного самозамыкания.
Платформенная фаза Web2 оставила гигантов и турбины роста, а также прорывные проекты вроде ByteDance, пробившиеся сквозь щели. Структурный этап Web3 вполне может породить следующий проект-переменную, который использует правильную архитектуру, чтобы прорваться «с периферии».
Если немного мечтать, то в сфере инфраструктуры она должна стать фундаментом, созданным специально для эпохи нативного ИИ, двигая вперед развитие технологических продуктов этого времени — точно так же, как ранее Ethereum выполняла миссию в эпоху Блокчейн 1.0;
если речь идет о dApp, то это непременно приложения, использующие искусственный интеллект для разрушения существующего порога входа пользователей (порог вхождения в Web3 слишком высок) и демонтажа устоявшегося коммерческого порядка.
Если кто-то спросит меня, каков же будет путь развития Web3?
Я отвечу: «Как интернет стал неотъемлемой частью всех вещей, его истинный потенциал заключается в способности постблокчейновой эпохи перестроить пользовательский опыт, снизить барьеры совместной работы и дать жизнь целому поколению по-настоящему работающих продуктов и систем.»
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @jiayi_en