Выпускная речь Сяо Фэна для предпринимателей: Преодоление пропасти, возвращение к истокам
Выступление: Сяо Фэн
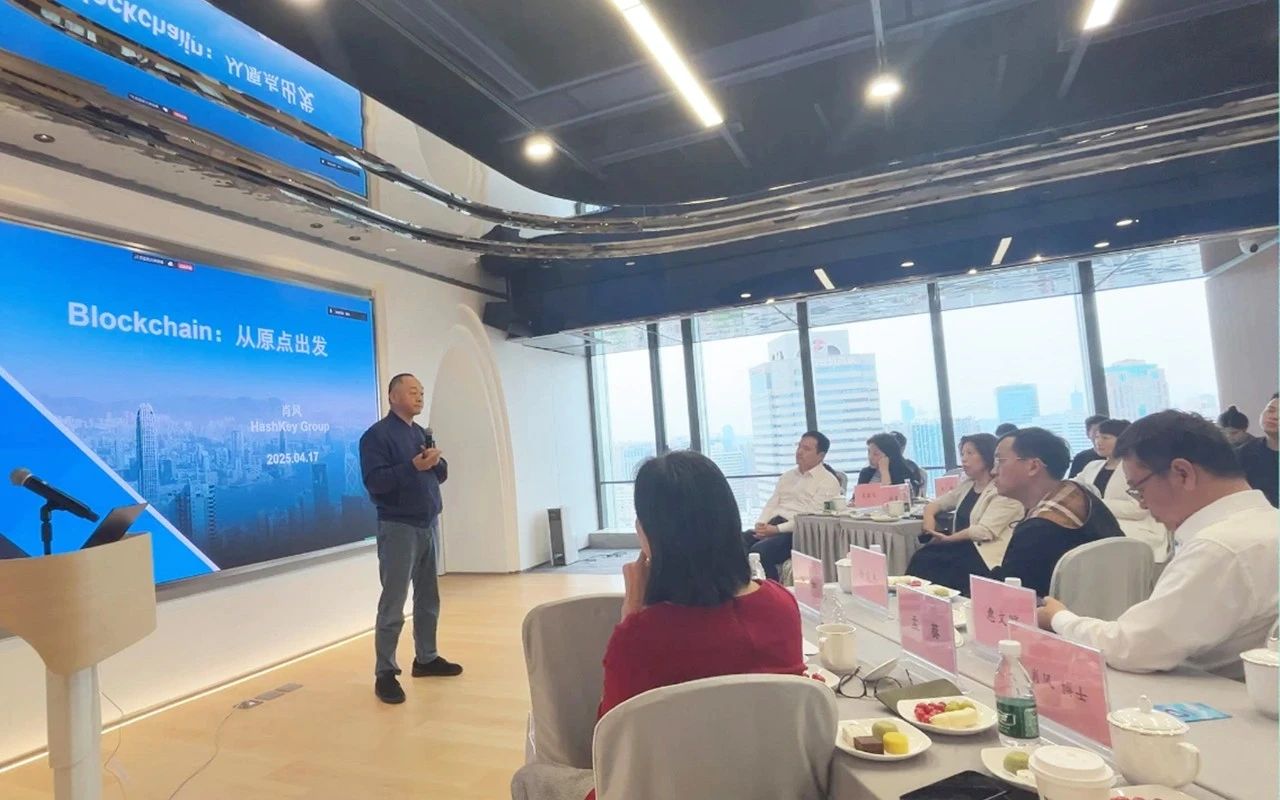
Недавно на выпускном занятии Лагеря творчества Wanwu S4 доктор Сяо Фэн, основатель Wanxiang Blockchain, председатель HashKey Group и инициатор Wanwu Island, поделился мощным выступлением ——《Blockchain: От истоков》. Он рассказал о новых трендах, таких как RWA и PayFi, а также поделился размышлениями после личной встречи с Виталиком. Он не сеял тревогу и не увлекался техническим нагромождением, а попытался вернуть всех к первоначальному смыслу блокчейна, обсудив, можно ли еще работать в этой индустрии и как именно? В тексте есть небольшие вторичные правки, не меняющие исходный смысл. Если вы чувствуете растерянность в этом кругу, стоит перечитать и сохранить эту статью, возможно, вы обретете новое направление.
Здравствуйте, Инму сказал мне, что из-за рыночного цикла и неблагоприятной обстановки все начали задумываться: «Не пора ли сменить профессию?» Она надеется немного подзарядить нашу «веру». Я думаю, конечно можно. Я верю в эту индустрию с 2014 года, верю до сегодняшнего дня, уже одержим.
Прежде чем начать, хочу выразить радость —— это мой второй визит в Центр Дунинь, в прошлом году я уже выступал здесь перед участниками Лагеря творчества Wanwu S3. Возвращаясь в знакомое место и видя знакомые лица, чувствуешь особую теплоту, особенно приветствуем руководителей района Чаннин.
Вчера только вернулся из Гонконга, куда ездил на четырехдневный саммит Blockchain. Впервые материковый Китай организовал групповое участие в гонконгском саммите: это имеет огромное символическое значение. Главное отличие этой конференции заключается в том, что правительство Шанхая организовало две официальные делегации, почти 50 человек, отправившихся в Гонконг. Это первый случай, когда местные власти материкового Китая организовали группу для участия в подобном крипто-саммите.
Мы непрерывно проводим саммиты по блокчейну в Шанхае уже 10 лет, а в Гонконге —— третий год. Почему раздельно? Потому что контент о «публичных блокчейнах», «Crypto», «Token Economy» действительно трудно развернуть на материке. Мы опасались, что спикеры не решатся выступить, поэтому основное содержание перенесли в Гонконг. В этом году, по статистике сканирования QR-кодов, четырехдневный саммит привлек более 8000 независимых участников, а общее количество посещений исчисляется десятками тысяч.
Приближается период взрывного роста приложений
Многие спрашивают, не переживает ли сейчас индустрия кризис? Я так не считаю. Я полагаю: индустрия блокчейна уже перешла от стадии инфраструктуры ко второй кривой роста —— стадии приложений. На саммите этого года можно было ясно ощутить: обсуждений протоколов и инфраструктуры стало меньше, а темы, связанные с приложениями, такие как RWA, PayFi, платежи в USDT, наоборот, стали фокусом всего мероприятия. Я верю, что это не кризис, а переломный момент, период накопления для следующего взрыва. Это означает, что эпоха «построения каркасов» и «рассказов о протоколах» прошла. Новые возможности заключаются в том, кто сможет построить на этой системе распределенного реестра приложения, действительно решающие проблемы.
В последний день саммита у меня состоялась беседа с основателем Ethereum Виталиком. Заранее мы не согласовывали план, но я хотел, чтобы он поговорил о децентрализации, и он действительно произнес ключевую фразу: «Уровень приложений не может быть полностью децентрализован, Layer1 должен оставаться децентрализованным».
Почему? Суть децентрализации —— это «устранение доверия» и «устранение посредников», то есть снижение затрат и повышение эффективности. Если затраты Web3 выше, чем раньше, а эффективность ниже, чем у Web2, зачем все переделывать? Поэтому часто говоримое «все стоит перестроить в Web3» имеет前提: стоимость доверия должна быть снижена, эффективность системы выше, только тогда бизнес-модель может состояться.
Не думайте, что блокчейн —— это мистика, он уже вошел в реальный мир. Почему? Потому что трансграничная электронная коммерция переходит от B2B, B2C к C2C. Клиентом больше не является внешнеторговая компания, а американский потребитель, который заказывает на вашем сайте футболку за 50 долларов и хочет получить ее в течение недели. Он платит, вы отправляете товар, только так это работает. Лучший способ оплаты —— сканирование QR-кода USDT —— мгновенное зачисление, мгновенная подготовка товара, доставка空运 за неделю. Этот способ оплаты не требует банка, не требует клиринговой системы, за одну секунду решает проблему доверия и эффективности. В 2023 году Китай отправил 18 миллиардов международных посылок.
Без системы расчетов на блокчейне на основе USDT наибольшим пострадавшим будет Китай. Поэтому вы видите, почему Гонконг стремится продвигать законодательство о стейблкоинах? Потому что он осознает: если не拥抱 новую платежную систему активно, Гонконг выбудет из конкуренции за статус расчетного центра глобальной торговли.
Многие все еще смотрят на «могу ли я создать протокол, выпустить монету и разбогатеть»? Скажу вам, эта эпоха прошла. Эра публичных блокчейнов закончилась, я всегда劝 предпринимателей, которые все еще хотят создавать публичные блокчейны, дело не в том, что ваши технологии плохи, а в том, что ветер перемен прошел. Ключ далее заключается в том: сможете ли вы действительно использовать эту систему, чтобы создать настоящие «приложения», обслуживающие потребности реального мира. Это и есть初衷 названия моего выступления ——《Blockchain: От истоков》. Каково было первоначальное предназначение блокчейна? Сделать системное доверие вычисляемым, проверяемым и реализуемым с низкими затратами.
Хочу рассказать об источнике «веры». Лауреат Нобелевской премии по экономике Джон Хикс однажды сказал: «Промышленная революция была вынуждена ждать финансовой революции». Эволюция человеческого общества неотделима от изменений трех элементов: материи, энергии, информации. Каждая промышленная революция —— это синхронная революция этих трех элементов. А финансовая революция часто является先导.
-
Первая промышленная революция: паровой двигатель,配套 появилась система банковского кредитования;
-
Вторая: электрификация,配套 —— рынок капитала и система акционерных компаний;
-
Третья: интернет-революция, Китай вмешался на среднем этапе;
-
Четвертая: AI + блокчейн, на этот раз США и Китай совместно主导.
Блокчейн, который вы видите сейчас, —— это именно новое поколение финансовой системы,配套 для четвертой промышленной революции.
В одном интервью я прямо высказал предложение Фонду Ethereum: «Ethereum скатился до сегодняшнего состояния, потому что вы потеряли Китай». С 2014 по 2016 год Китай был самой прочной базой разработчиков и пользователей Ethereum. Тогда Виталик ежегодно приезжал в Шанхай на конференцию по блокчейну, не пропустив ни одной из первых семи. Но после того, как в 2017 году семь ведомств Китая выпустили соответствующие регуляторные документы, юристы Фонда Ethereum, исходя из «рисков соответствия», разработали правило: членам фонда запрещено ездить в Китай в командировки. Таким образом, Виталик с тех пор «отсутствует» в Китае, и даже не потому, что он не хочет приезжать, а потому что «ему не разрешают приезжать».
Вплоть до 2023 года, когда мы провели первую конференцию в Гонконге, он все еще не присутствовал. В прошлом году он наконец кивнул, выразив готовность участвовать, я приглашаю его каждый год. Я сказал ему: пора вернуться в Китай. Лаборатория блокчейна Wanxiang также готова сопроводить вас в продолжении продвижения воркшопов, хакатонов и различных мероприятий по продвижению технологий в Китае. Потеряв Китай, вы потеряли огромную часть глобальных ресурсов разработчиков. Разработчики блокчейна в основном сосредоточены в двух языковых мирах: англоязычном и китаеязычном.
Я спросил его: сколько разработчиков у Фонда Ethereum в Европе? Он подумал и сказал: «В Берлине есть небольшая часть, занимающаяся базовыми технологиями». Но он также признал, что базовые технологии Ethereum уже趋于 зрелые, осталось только пространство для оптимизации, возможностей для перестройки больше нет. Вы ожидаете взрыва приложений, так вы можете полагаться только на эти технические силы в Берлине? Можно ли полагаться только на разработчиков из Европы? Конечно, нет.
Поэтому я предложил Фонду Ethereum создать офис в Гонконге и полушутя сказал: «У нас в октябре в Шанхае состоится 11-я конференция по блокчейну, если вас там арестуют, я пойду в тюрьму вместе с вами». Это, конечно, шутка —— на самом деле, технические департаменты Китая, правительственные учреждения, сообщество разработчиков уважают технологии Ethereum. Вашему фонду не следует больше держаться вдали от Китая. Ваша юридическая команда в Европе совершенно не понимает Китай, но выдает беспорядочные правила, это только заставит вас свернуть не туда. Это содержание моего私下 общения с Виталиком.
За промышленной революцией всегда стоит финансовая революция
Теперь давайте посмотрим с более широкой перспективы: четвертая промышленная революция,配套 финансовая революция происходит.
Первая промышленная революция:主导 банки, кредиты и облигации являются основной осью финансирования, рынка капитала еще нет.
Вторая промышленная революция:主导 рынок капитала США, инвестиционные банки, Уолл-стрит, Morgan Stanley, Goldman Sachs и другие возвысились, поддержав волну электрификации.
Третья промышленная революция: в 60-х годах родился венчурный капитал (VC), возвысилась Кремниевая долина. Как сказал один лауреат Нобелевской премии по экономике: «За каждой промышленной революцией стоит финансовая революция».
На сегодняшний день, четвертая промышленная революция, если вы отрицаете token, отрицаете crypto, вы упускаете новую финансовую парадигму, даже упускаете шанс всей революции.
За прошедший год я обсудил отношения между Web3 и AI с четырьмя топ-экспертами по AI: Шэнь Сянъян, Ли Кайфу, Чжоу Мин, а также деканом школы искусственного интеллекта Гонконгского политехнического университета. Все без исключения считают, что Web3 и AI —— это две стороны одной медали, и в конечном итоге они обязательно сойдутся. В США также есть два типичных представителя:
1), Сэм Альтман:主导 Worldcoin, глобально уже есть десять миллионов пользователей, ежеквартально выпускается три монеты, даже если каждая стоит меньше доллара, это огромные расходы. Он представляет путь «AI+Crypto+软件».
2), Илон Маск: поддерживает Dogecoin, одновременно продвигает автономное вождение, роботов Optimus, представляет направление «AI+ Hardware +Crypto».
Оба направления —— это «в левой руке AI, в правой руке Crypto». Это не случайность, это неизбежность исторического развития. Даже президент Трамп отреагировал. Изначально он планировал создать комитет по AI и комитет по Crypto, позже по совету сотрудников просто объединил их в один «Президентский комитет AI + Crypto». От одного из его крипто-советников я узнал о мышлении behind этим решением: AI и Crypto не следует управлять раздельно, а следует связать и协同.
Финансовая революция цифровой эпохи —— это революция на основе распределенного реестра и криптокапитала. Если вы не признаете этого, трудно будет跟上 шагу США в цифровую эпоху. Почему? Потому что блокчейн —— это новая бухгалтерская система, платежно-клиринговая система, система глобального реестра. Цифровой мир не имеет границ, он跨越 пространство, время, организации, государственные границы. Ему нужна новая система регистрации, учета, расчетов. Традиционные финансы не могут удовлетворить этот спрос.
Способ учета в человеческом обществе до сих пор претерпел только три重大 изменения:
1), Древняя простая бухгалтерия
2), Двойная бухгалтерия после Возрождения (используется до сих пор)
3), Система распределенного учета, созданная Bitcoin в 2009 году
Эта третья революция учета перевела нас от эры банковских счетов к эре крипто-счетов. Посмотрите на merchants мелких товаров в Иу сегодня, почему они готовы принимать платежи в USDT? Потому что не нужен банковский счет, достаточно крипто-счета для завершения платежа. В 2023 году общий объем расчетов в долларовых стейблкоинах составил 16 триллионов долларов, уже превысив сумму VISA и Mastercard. Банки, конечно, будут нервничать, правительства, конечно, будут重视. Поэтому сегодня генеральные директора и председатели крупных банков по всему миру признают: блокчейн —— это революционная система, она представляет скачок эффективности.
Помню, в 2012 году на одной конференции я спорил с известными банкирами на тему «может ли блокчейн изменить финансы». Они сказали: «Суть финансов не изменится». Я сказал верно —— суть финансов всегда была: хочу занять деньги, хочу быстрее получить деньги. Это需求 не меняется три тысячи лет. Вы думаете, банковская система —— это终极模式 финансов? История банковской системы всего сто лет, центральный банк всего 400 лет. В раннем Китае были票号,銀庄, еще раньше —— охранные бюро для перевозки серебра. Они все могут измениться, почему банк не может?
Теперь посмотрите, CeFi (централизованные финансы) —— это традиционная система, DeFi (децентрализованные финансы) —— новая система. Раньше, когда я говорил о DeFi, банки считали это высоким риском. Но я спросил их: «Если смотреть на поведение кредитования, где риск выше, в банке или в DeFi?» Достаточность капитала банка всего 12%, что эквивалентно левериджу в 7-8 раз. Поддержание прибыли за счет высокого левериджа,一旦 модель ошибется, например, кризис субстандартного кредитования 2008 года, вся система мгновенно рухнет. В反观 DeFi, его риск прозрачен, количественно оцениваем, отслеживаем в цепочке.
Что такое DeFi? DeFi (децентрализованные финансы) —— это не кредитование за счет добавления левериджа, а получение дохода за счет повышения эффективности оборота капитала. Например, вы закладываете Bitcoin стоимостью 100 000 долларов в протокол DeFi, по текущей ставке залога около 50%, вы можете занять максимум 50 000 долларов. То есть, DeFi —— это избыточное залоговое кредитование, не высокий леверидж.
Типичным представителем самой высокой эффективности оборота капитала в DeFi являются «флэш-кредиты (Flash Loan)», их особенность в том, что заимствование и возврат завершаются в одном блоке, весь процесс занимает всего несколько секунд. Хотя не все сценарии подходят для флэш-кредитов, это демонстрирует высокую способность оборота DeFi. В целом, годовая скорость оборота капитала в DeFi в 10 раз выше, чем в традиционных банках, их доход来源于 накопление высокочастотной небольшой прибыли, а не усиление за счет левериджа. Это более продвинутая финансовая система, обладающая мощной жизнеспособностью. В настоящее время эта «новая финансовая инфраструктура» построена наполовину, именно ключевой этап ускорения внедрения приложений.
Применение и влияние новой финансовой инфраструктуры
С распространением этой инфраструктуры появились такие платежные приложения, как PayFi. В 2024 году общий объем платежей и расчетов на основе стейблкоинов достиг 16,16 триллиона долларов, полностью обойдя традиционную банковскую систему и сеть SWIFT. В этом отношении Китай является одним из крупнейших бенефициаров. В нашей трансграничной торговле все больше платежей и расчетов переходят на эту новую систему, помогая продажам товаров выходить на глобальный уровень.
Финансовая инфраструктура относится к целому набору институциональных arrangements, включая законы, стандарты бухгалтерского учета и т.д., направленных на поддержание финансовой стабильности, обслуживание общественных интересов. Ее технический уровень касается безопасности оборудования и систем. А «инфраструктура финансового рынка» —— это ее подмножество, в основном включающее три этапа: платеж, клиринг, расчет.
-
Платеж: например,刷卡 банковской картой, сначала проверка, есть ли баланс на счете.
-
Клиринг: если баланс есть, замораживание суммы, подлежащей оплате.
-
Расчет: завершение фактического перевода средств между разными банками или счетами.
Инцидент безопасности в Ethereum в 2016 году произошел именно потому, что смарт-контракт не обработал должным образом процесс клиринга, что привело к многократному выводу активов пользователями,造成 убыток около 60 миллионов долларов. Это событие подчеркивает важность механизма клиринга. Китайский центр валютных торгов, клиринговая палата, расчетный центр и другие учреждения являются именно представителями традиционной инфраструктуры финансового рынка. Они гарантируют платежи и расчеты для различных типов транзакций.
По сравнению с традиционной финансовой системой, новая финансовая инфраструктура претерпела重大 изменения в технической архитектуре, участниках и единицах расчетов. Ее ядро основано на блокчейне, использует Bitcoin, ETH и стейблкоины в качестве торговых посредников, полностью устраняет посредников, реализует отсутствие доверия и эффективные点对点 транзакции.
В старой системе перевод из Шанхая в США может занять несколько дней или даже недель; а через блокчейн-стейблкоины это занимает несколько секунд. Например, я недавно переводил деньги из Гонконга в Шанхай, и только через месяц подтвердили неудачу, а если использовать стейблкоины, возможно, это заняло бы десять секунд.
Разве такая разница в эффективности и затратах не заставляет нас переосмыслить направление变革 финансовой системы? Хотя децентрализованная система блокчейна обходит SWIFT, правительство США все равно选择支持 развитие долларовых стейблкоинов. Трамп уже четко потребовал от Конгресса принять законодательство о долларовых стейблкоинах до августа 2025 года.底线 США: можно обойти SWIFT, но нельзя обойти доллар. Если эта новая система обойдет даже доллар, США полностью потеряют глобальное финансовое主导权.
Президентский советник Трампа заявил, что самое желаемое дело для правительства США в настоящее время —— это не стратегический резерв Bitcoin, хотя后者同样 важно. Приоритетом является продвижение законодательства о долларовых стейблкоинах. США должны обеспечить, чтобы в новой поколении финансовой инфраструктуры доллар оставался основным платежным и расчетным инструментом. Если доллар потеряет этот статус, США столкнутся с фундаментальными рисками.
Оглядываясь назад, чтобы сделать доллар приемлемым для всего мира, США после Второй мировой войны через Бреттон-Вудскую систему привязали доллар к золоту, валюты других стран затем привязывались к доллару, тем самым утвердив глобальный статус доллара. С крахом системы США продвигали формирование рынка евродолларов и системы «нефтедолларов», унифицировав валюту расчетов за сырьевые товары в доллар, создав для доллара глобальные сценарии применения. Теперь доллар входит в третью стадию эволюции: токенизация. Правительство США пытается обеспечить, чтобы «токенизированный доллар» занимал центральное положение в будущей глобальной финансовой инфраструктуре, это имеет значение для национальных интересов гораздо выше, чем резерв Bitcoin.
В настоящее время система цифровых валют быстро развивается, включая нативные криптовалюты (например, Bitcoin), цифровые двойники стейблкоинов (например, USDT, USDC) и т.д., они представляют эволюцию формы денег от драгоценных металлов, бумажных денег, электронных денег к криптоактивам.
Криптовалюты можно разделить на два типа: во-первых, CBDC (цифровые валюты центральных банков), продвигаемые национальными центральными банками, относятся к M0 (базовые деньги); во-вторых, стейблкоины,主导 рынком, относятся к M2 (широкие деньги), это деньги, созданные институтами после кредитной экспансии на основе базовых денег центрального банка. Банковские депозиты, продукты управления wealth, денежные фонды и т.д., которые мы используем ежедневно, все относятся к категории M2, являются обязательствами банков, а не активами центрального банка. Например, в Китае банки гарантируют депозиты только в пределах 500 000 юаней; в США лимит составляет 500 000 долларов. Если депозиты превышают лимит, банк не сможет гарантировать их в случае банкротства.
В финансовой системе M0, M1, M2 выполняют разные функции,不可替代 друг для друга. Цифровые валюты центральных банков трудно заменить валюты уровня M2, не подходят для всех сценариев потребления. США深知 это, поэтому четко заявили, что не будут выпускать CBDC. Трамп во время竞选 обещал, что во время его срока не позволит ФРС выпускать цифровые валюты центральных банков. ФРС также публично заявила, что не рассматривает выпуск таких валют.
Причина очевидна: цифровые валюты центральных банков могут привести к полному контролю государства над данными платежей, нанося ущерб конфиденциальности пользователей. Например, если цифровая валюта доллара будет использоваться для платежей в Гонконге, Сингапуре или Японии, ФРС может получить данные транзакций, это трудно принять на международном уровне. Если не продвигать через принудительные средства, трудно落地. США清楚 их ограничения, поэтому переключились на поддержку стейблкоинов, выпускаемых рынком и привязанных к доллару.
Токенизация RWA (активов реального мира) также относится к категории M2, например, токены фондов денежного рынка в долларах, выпущенные в Гонконге. Их суть —— создание кредита на основе суверенной валюты, выпускается банками и другими финансовыми институтами, все еще относится к обязательствам банков.
Ядро новой системы платежей и расчетов —— это не только инновация формы денег, но также эволюция модели выпуска активов. От «золотого доллара» к «нефтедоллару»,再到 сегодняшнему «токенизированному доллару», каждый раунд эволюции усиливал глобальное влияние доллара.
Стоит отметить, что Китай однажды владел 70% доли глобального майнинга Bitcoin, это означает, что Bitcoin когда-то был валютой «Made in China». Но из-за регуляторных причин Китай активно отказался от этого стратегического ресурса, уступив США. С точки зрения индустрии, это не обязательно плохо, но с точки зрения национальных интересов —— это огромная потеря.
Развитие AI также提供了 четкий спрос для новой финансовой системы. Если в будущем сотни миллиардов устройств по всему миру смогут создавать ВВП без участия человека, платежи и расчеты между ними должны полагаться на программируемые деньги. Традиционная банковская система трудно поддерживает автоматические платежи от машины к машине, а система на основе блокчейна и смарт-контрактов обладает этой способностью, в настоящее время нет лучшего решения. На этой основе также строится новая система выпуска активов. Новая поколении промышленной революции призывает к匹配 финансовой революции, то есть всестороннему обновлению системы платежей и расчетов и токенизации активов. В настоящее время основные пять типов токенизированных активов включают:
-
Платежные токены: например, USDT, USDC, привязаны к фиатным валютам, используются для ежедневных платежей и расчетов. В будущем также появятся стейблкоины в гонконгских долларах, иенах, евро и т.д.
-
Резервные токены: например, Bitcoin, трансформируется из рискованных активов в активы стратегического резерва. В США уже несколько штатов законодательно включили Bitcoin в резервы активов правительства штата,从 семейных активов, управления наличными средствами предприятий, эволюционируя к национальному стратегическому резерву.
Книга «Пирамида валют» предсказала, что Bitcoin в будущем станет резервным активом центральных банков различных стран. Причина проста: для цифрового нативного поколения моложе 30 лет привлекательность Bitcoin уже превысила золото. Эта книга прямо сказала центральным банкирам и министрам финансов в возрасте семидесяти-восьмидесяти лет сегодня —— вы в конечном итоге退出历史舞台, а те молодые люди, которые выросли в контакте с цифровым миром, в конечном итоге займут ваши места, они более вероятно включат Bitcoin в национальные резервы. Тренд необратим, личная воля не может противостоять потоку эпохи.
Удивительно, что инициатором этого тренда стало не цифровое нативное поколение, а 80-летний старик —— Трамп. Эта реальность反而 подтверждает суждение «обстановка сильнее человека». Ожидалось, что только молодые люди будут продвигать变革, но结果却先行实践了一位 старик.
В настоящее время тренд Bitcoin как актива резервного типа уже начал проявляться. В недавней рыночной волатильности绝大多数 криптоактивы значительно упали, но падение Bitcoin было относительно небольшим. Причина в том, что большинство криптомонет все еще рассматриваются как «рисковые активы», а Bitcoin постепенно трансформируется из рискового актива в «кредитный актив».
Основная роль кредитных активов —— хеджирование чрезмерной эмиссии фиатных валют. Например, золото,长期 рассматриваемое глобально как средство储存 стоимости, в последние годы цены逆势上涨. Акции США, облигации США纷纷 упали, а золото и Bitcoin показали устойчивость, указывая на то, что Bitcoin постепенно приобретает характеристики кредитного актива. Ожидается, что в течение следующего года Bitcoin завершит полную трансформацию из рискового актива в кредитный актив.
В настоящее время рыночная капитализация Bitcoin менее 2 триллионов долларов, а золото более 20 триллионов долларов. Если Bitcoin в конечном итоге достигнет уровня рыночной капитализации золота, будь то через пять или десять лет, для инвесторов это огромная возможность.
Что касается Ethereum (ETH), он все еще относится к функциональным токенам. Его ценность зависит от фактических приложений в его экосистеме, только когда приложения大规模爆发, у ETH есть значительное пространство для роста. В отличие от Bitcoin, который有望 стать «цифровым золотом», ETH не может стать кредитным активом, но как функциональный актив, его перспективы все еще широки.
Относительно пути роста функциональных активов можно обратиться к классической книге Кремниевой долины 30-летней давности «Преодоление пропасти». В книге указано, что путь роста пользователей всех высокотехнологичных продуктов можно разделить на пять этапов:
Этап технических гиков: продукты создаются техническими гиками. Например, Сатоши Накамото, Виталик, Bitcoin и Ethereum изначально были созданы ими с нуля.
Этап любителей технологий: ранние пользователи не追求 немедленного фактического применения, только из-за любви к новым технологиям. Например, в 2015 году, когда Виталик приезжал в Шанхай, хотя основная сеть Ethereum еще не была запущена, Wanxiang Blockchain все равно инвестировал в него 500 000 долларов.
Этап прагматиков: массовые пользователи начинают关注, может ли технология действительно принести ценность, решает ли она фактические проблемы. Это критический период «пропасти» для жизни и смерти продукта, 80% проектов потерпят неудачу на этом этапе.
Этап поздно спохватившихся: начинают использовать после того, как увидели выгоду других, составляют большинство пользовательской группы. Порог на этом этапе низок, но前提 должно быть преодоление «пропасти прагматиков».
Этап отказников: «традиционалисты», которые始终 отказываются от новых технологий. Они предпочитают стабильный, ностальгический образ жизни, не принимают новое, не нужно强行 конвертировать.
Проекты, которые могут получить пользователей и монетизировать на третьем и четвертом этапах, обладают основой для устойчивого развития. Кроме того, есть два типа активов, заслуживающих внимания:
-
Токены ценных бумаг: например, RWA (токенизация активов реального мира), по сути это цифровизация инструментов инвестирования в ценные бумаги, должны следовать правилам регулирования ценных бумаг. Игнорирование регулирования в конечном итоге столкнется с юридическими рисками.
-
Мем-коины: например, мем-коины, запущенные Трампом, ориентированы на пользователей-спекулянтов с целью развлечения,类似 казино в Лас-Вегасе. Хотя в основном «для веселья», но также существуют реальные пользователи и рыночный спрос, относятся к независимому классу активов.
Подводя итог, в новой системе активов Token в основном делятся на пять категорий: резервные, функциональные, кредитные, ценные бумаги, развлекательные. Понимание того, к какой категории относится ваш проект, помогает более точно судить о его пути развития и требованиях регулирования.
Сущность и направление развития новой системы финансового рынка
Суть финансов —— это跨期错配 ценности времени и пространства. Например, стартап-компания из-за потребностей расширения берет кредит в банке, банк выдает кредит на основе ее потенциала роста в следующие два года, это фактически является提前兑现 будущей ценности текущими средствами, это типичная错配 ценности времени. Возможность реализовать эту передачу ценности более эффективно и с меньшими затратами —— это核心 миссия «хороших финансов», другие поверхностные поведения вторичны.
DeFi (децентрализованные финансы) и CeFi (централизованные финансы) не являются противоположными, они могут быть объединены для использования, совместно оптимизируя структуру риска и дохода. Новый рынок торговли активами обладает глобальностью и круглосуточными характеристиками —— активы, выпущенные на публичных блокчейнах, естественно обладают глобальной доступностью, любой человек в любое время и в любом месте может участвовать в торговле.
Традиционные биржи, такие как NASDAQ, NYSE, также начинают пытаться продлить время торговли, от原来的 5 дней в неделю, 5 часов в день, эволюционируя к «5×23 часа»,接近 круглосуточной системе торговли. На самом деле новые технологии уже могут поддерживать торговлю «7×24 часа», полностью покрывая глобальные часовые пояса, ломая предыдущие «античеловеческие» настройки времени торговли. Поскольку технологии уже обладают этим,拥抱变革 является естественным выбором.
AI и блокчейн совместно составляют основу новой системы распределения богатства. В эру AGI, новая финансовая система на основе блокчейна станет оптимальным глобальным механизмом распределения богатства.
Блокчейн —— это не только финансовая инфраструктура, но и новый инструмент коммерческого управления. Данные в цепочке обладают характеристиками实时 раскрытия (один раз в блок), неизменности, отслеживаемости и аудируемости, что позволяет предприятиям实现 эффективное и прозрачное раскрытие информации без依赖 традиционной системы半годовых и годовых отчетов. По сравнению с традиционной бухгалтерской системой, механизм раскрытия информации в стиле блокчейна более эффективен и достоверен. DAO (децентрализованные автономные организации) и другие новые формы организаций именно на основе прозрачных данных в цепочке, позволяют глобальным незнакомцам协同合作 выполнять сложные задачи, это новая модель управления.
Эра AI —— это эра大规模协作 глобальных незнакомцев. Традиционные способы, такие как корпоративные контракты, банковские переводы, уже не могут支撑 потребности эффективного сотрудничества. Протоколы в цепочке, смарт-контракты и токеновые механизмы стимулирования станут инфраструктурой новой коммерческой деятельности.
RWA: Процесс токенизации активов реального мира
RWA (Real World Assets, активы реального мира) по сути является процессом токенизации активов, то есть превращения внецепочечных активов в стандартизированную, долювую, секьюритизированную форму в цепочке. Еще десять лет назад стейблкоины, такие как USDT и USDC, уже реализовали токенизацию фиатных валют, это можно считать起点 RWA.
С точки зрения этапов развития, RWA в основном делится на три периода:
-
Первый этап (2015 год): токенизация фиатных валют, представленная USDT. Поскольку суверенные валюты сами обладают сильным кредитным обеспечением, зависимость от оракулов низка, достаточно, чтобы банк-кастодиан выдал证明 о получении средств, рынок может доверять.
-
Второй этап (2024 год): представленный Build от BlackRock, продвигает онлайнизацию финансовых активов, таких как фонды краткосрочных казначейских облигаций. Такие активы обеспечивают кредитную гарантию через лицензированные финансовые институты, регулирование ценных бумаг, банки-кастодианы, аудит юридических фирм и т.д.
-
Третий этап (будущее): токенизация физических активов. Этот этап имеет самую высокую сложность,核心 трудность заключается в проверке подлинности внецепочечных активов и证明 прав собственности, оракулы становятся ключевым瓶颈.
В настоящее время существуют в основном три типа решений оракулов:
1), Крипто-нативные оракулы, такие как Chainlink: уже реализовали загрузку в цепочку цен加密 рынка, данных.
2), DePIN (децентрализованные сети физической инфраструктуры): являются ключевыми оракулами для загрузки данных машин в будущем в цепочку, например, реальные данные физического мира, генерируемые автономным вождением, гуманоидными роботами и т.д. С развитием AI и оборудования их важность значительно возрастет.
3), Оракулы финансовых институтов: данные в цепочке обеспечиваются регулируемыми финансовыми институтами через кастодиальные способы и т.д. Например, банк作为 кастодиан подтверждает инструкции об изменении количества токенов, обеспечивая достоверность активов в цепочке.
Отображение физических активов в цепочке все еще сталкивается с огромными вызовами, в настоящее время еще нет зрелого и надежного механизма кредитной гарантии, но будущее непрерывное развитие системы оракулов有望 решить эту проблему.
При обсуждении RWA (активов реального мира), если считать, что «все можно сделать RWA», это обязательно слишком идеализировано. Чтобы сделать RWA, сначала нужно решить две核心 проблемы:
Во-первых, как загрузить в цепочку. То есть как обеспечить, чтобы данные были真实, неизменны и отслеживаемы. Это обычно зависит от системы оракулов, но сами оракулы также сталкиваются с проблемами доверия и точности.
Во-вторых,问题 соответствия. Некоторые финансовые продукты перед токенизацией нуждаются в одобрении регулятора ценных бумаг. Например, для токенизации денежного фонда в Гонконге необходимо получить одобрение Комиссии по ценным бумагам перед реализацией.
Кроме того, токенизация не может быть просто ради токенизации. Для обычных инвесторов доход от покупки денежного фонда в долларах и покупки его токенизированной версии не имеет существенной разницы,反而增加了 сложность операций, таких как управление кошельком, безопасность приватного ключа. А реальные денежные фонды можно купить везде,完全没有 порога.
Поэтому, чтобы RWA состоялось, оно должно обладать своим уникальным用途 и добавленной стоимостью. В противном случае, секьюритизация активов реального мира уже достаточно зрела,根本 не нужно делать еще один слой токенизации. Другими словами, токенизация должна решать проблемы, которые традиционные финансы не могут удовлетворить.
Типичный сценарий —— это комбинация с DeFi. Например, в настоящее время годовая доходность денежных фондов в долларах находится в диапазоне 4,5%-4,9%. Если после токенизации они продолжат享有 этот доход, и одновременно можно получить дополнительный возврат около 5% через кредитование DeFi, это является способом «увеличения стоимости без повышения риска». Такой доход来源于 повышения эффективности капитала, а не добавления левериджа, это инновация, заслуживающая признания. В настоящее время мы также ведем переговоры с регуляторами, но еще не получили одобрения, официально нельзя использовать токенизированные денежные фонды для кредитования DeFi.
Приведу еще один пример黄金 RWA: все часто считают, что золото естественно подходит для создания ETF или RWA, но это зависит от конкретного исполнителя. Если золотодобывающая компания или предприятие по переплавке заявляет, что оно ежедневно производит золото, и希望 токенизировать его, это невозможно. Внешний мир не может проверить принадлежность, чистоту или безопасность золота. Но если это золотой ETF, выпущенный лицензированным финансовым институтом, одобренный регулированием ценных бумаг, и есть банк-кастодиан, например,某 эмитент в Гонконге хранит золото в золотом хранилище HSBC, HSBC выступает作为 кастодиан, то такой золотой ETF, преобразованный в RWA Token, является достоверным. То есть, рынок доверяет не владельцу шахты, а банку HSBC.
В целом, не все активы подходят для прямого создания RWA. Обычно нужно сначала преобразовать в compliant финансовый продукт, затем токенизировать. Это реальность, с которой индустрия должна столкнуться на текущем этапе.
Комбинация AGI (искусственного общего интеллекта) и блокчейна
При обсуждении комбинации AGI (искусственного общего интеллекта) и блокчейна, я хочу сначала поделиться一个小插曲. Три недели назад я встретился с Шэнь Сянъян в Гонконге, он также表示, что AI и крипто —— это естественно подходящие области, мы совместно исследуем способы комбинации этих двух.
За прошедший год я一直在寻找 действительно ценные проекты AI+Crypto. Не просто создать цепочку, выпустить монету, наклеить标签 AI и закончить, а решать фактические проблемы, делать настоящую инженерию. Например, сеть распределенного вывода —— это направление, в которое мы长期投入. Мы надеемся построить систему, которая может поддерживать 200, 2000 или даже 20 000 устройств, совместно выполняющих задачи вывода AI. Это не лозунги, а глубокая инженерия на уровне оборудования, уровня сети. В настоящее время наша система, как ожидается, запустит TGE (Token Generation Event) в течение двух месяцев.
Мы твердо верим, что глубокая комбинация AI и блокчейна обязательно произойдет, и активно ищем стартап-проекты, обладающие способностью к落地. Я знаю, что среди предпринимателей в Лагере творчества Wanwu S5 также многие делают подобные попытки, приглашаем всех обсудить вместе.
На самом деле еще в феврале прошлого года я нашел команду CSDN, надеясь, что они смогут mobilize разработчиков, использовать распределенный способ для запуска больших моделей. Этот проект продвигался более года, потому что все都很认真,脚踏实地 в делах, мы считаем, что это стоит.
Мы также сотрудничаем с командой Шэнь Сянъян, Гонконгским университетом науки и технологий, Гонконгским политехническим университетом. Например, они уже сжали модели AI до размера, позволяющего запускать их на мобильных телефонах. Мы обсуждаем: если нельзя предварительно установить модель, можно ли сотрудничать с каналами дистрибуции мобильных телефонов, предварительно устанавливать модель в процессе продажи, и активировать после авторизации пользователя. По нашим тестам, 90% пользователей не будут активно удалять,反而愿意 сохранить.
И такая сеть децентрализованных узлов边缘 вычислений в будущем позволит пользователям получать возврат token за分享 вычислительной мощности, тем самым активируя всю экосистему. Это не легкое дело, но именно потому, что трудно, это означает, что есть возможность. По-настоящему ценные инновации никогда не являются делом, которое «все делают на улице».
Относительно AGI, OpenAI提出了 пять этапов: чаттер, рассуждающий, агент, инноватор, организатор.
В настоящее время ChatGPT уже реализовал первый этап; рассуждающий (например, серия Alpha от DeepMind или O1 от OpenAI) также постепенно формируется. Третий этап —— агент (Agent) находится в процессе продвижения. Система автономного вождения Маска, гуманоидные роботы и т.д. все относятся к этому этапу. Ожидается, что автономное вождение созреет в течение двух лет, применение гуманоидных роботов на заводах также ускоряется. Что касается полного применения в домашних сценариях, возможно, потребуется еще 5 лет или более. А два более сложных этапа —— это инноватор и организатор. Инноватор —— это создание от 0 до 1, а организатору нужно стандартизировать, систематизировать, масштабировать результаты инноваций, сложность выше. Как только все пять этапов будут打通, AGI будет реализован. Оптимистичная оценка, что AGI наступит в 2027 году, консервативный прогноз —— 2030 год.
А после AGI наступит эра ASI (суперискусственного интеллекта). Ключевой вопрос этого этапа: как распределить огромное социальное богатство, созданное AI?
Это вызывает древнюю, но важную命题: универсальный базовый доход (UBI). Экономисты давно提出了 модель UBI, чтобы обеспечить, чтобы люди все еще могли получать разумное распределение в эру AI. Я видел новость, кто-то спросил某科技大佬, каков конечный归宿 AGI, он ответил: социализм. В определенном смысле это верно —— AI не потребляет, не тратит, созданное им богатство нужно перераспределять. Идея UBI —— это не распределение по труду, а распределение по «человеку».
А следующий этап —— UHI (универсальный высокий доход),匹配 экспоненциально растущему богатству, созданному ASI. В будущем, возможно, вы планируете путешествовать на南极,北极, в космос, система в эру AI, возможно, сможет поддержать вас, это больше не фантазия.
Мы помним Эндрю Яна, который竞选 президента США в 2020 году? Его核心 политическая платформа именно UBI, каждый американец получает 2000 долларов в месяц. Он слишком рано сказал неизбежный тренд эры AI. Почему Сэм Альтман из OpenAI делает Worldcoin? Именно для построения системы глобальной идентификации (World ID) и системы надсуверенной валюты, закладывая основу для будущего UBI. Потому что богатство эры AGI больше не принадлежит某国家, оно должно быть справедливо распределено через надсуверенную валюту, трансграничные платформы.
Маск также находится в类似探索中. Идентификация AI-машин, экономическое поведение должны основываться на блокчейне. В противном случае мы не можем проверить отношения взаимодействия между устройствами. А платежи, клиринг между машинами естественно нуждаются в смарт-контрактах, поэтому также должны основываться на программируемых деньгах и децентрализованном реестре.
Итак, комбинация AGI и блокчейна проявится на двух уровнях:
1), Децентрализованная сеть协作 на уровне вычислительной мощности и задач, например, распределенный вывод;
2), Глобальная система идентификации и расчетов на уровне распределения богатства, например, архитектура UBI, построенная Worldcoin.
Это вопрос, который необходимо обдумывать, обращаясь к будущему —— когда средства производства человеческого общества полностью будут接管 агентами, наша система ценностей, механизм распределения, система стимулирования также должны быть перестроены. А блокчейн, возможно, является инфраструктурой, наиболее接近 этим ответом.
Хорошо, на этом мой分享 сегодня завершается, спасибо всем!
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News