


Модели оценки криптопроектов: многомерный анализ от закона Меткалфа до дисконтирования денежных потоков
Автор: 0xCousin, IOBC Capital
Crypto стал одним из самых динамичных и перспективных секторов в сфере финансовых технологий. С притоком капитала множества институциональных инвесторов ключевым вопросом становится правильная оценка проектов Crypto. Традиционные финансовые активы имеют зрелую систему оценки, такую как модель дисконтирования денежных потоков (DCF Model), оценка по соотношению цены и прибыли (P/E) и т. д.
Проекты Crypto разнообразны, включая публичные блокчейны, токены платформ CEX, проекты DeFi, мем-коины и т. д., каждый из которых имеет свои особенности, экономические модели и функции токена. Необходимо исследовать модели оценки, адаптированные для каждого сегмента.
I. Публичные блокчейны —— Закон Меткалфа
Анализ закона
Основное содержание закона Меткалфа (Metcalfe‘s Law): ценность сети пропорциональна квадрату количества узлов.
V = K*N² (где: V — ценность сети, N — количество эффективных узлов, K — константа)
Закон Меткалфа широко признан для прогнозирования стоимости интернет-компаний. Например, в статье «Независимое исследование стоимости Facebook и крупнейшей китайской социальной сетевой компании Tencent (Zhang et al., 2015)» за 10-летний статистический период стоимость этих компаний демонстрировала характеристики закона Меткалфа в зависимости от количества пользователей.
Пример ETH
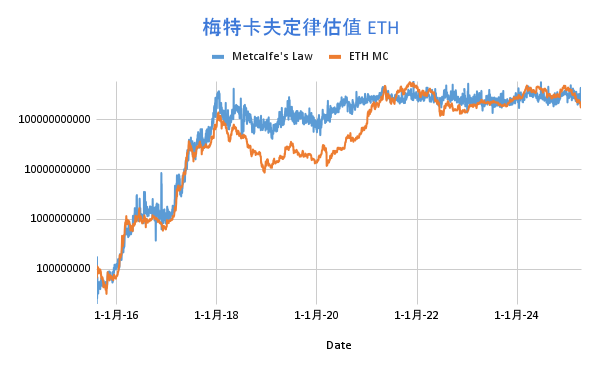
Закон Меткалфа также применим для оценки проектов публичных блокчейнов. Исследования западных ученых показали, что рыночная капитализация Ethereum имеет логарифмически линейную связь с ежедневными активными пользователями, что в основном соответствует формуле закона Меткалфа. Однако рыночная капитализация сети Ethereum пропорциональна N^(1.43) пользователей, где константа K равна 3000. Формула расчета следующая:
V = 3000 * N^1.43
По статистике, метод оценки по закону Меткалфа действительно имеет некоторую корреляцию с динамикой рыночной капитализации ETH:
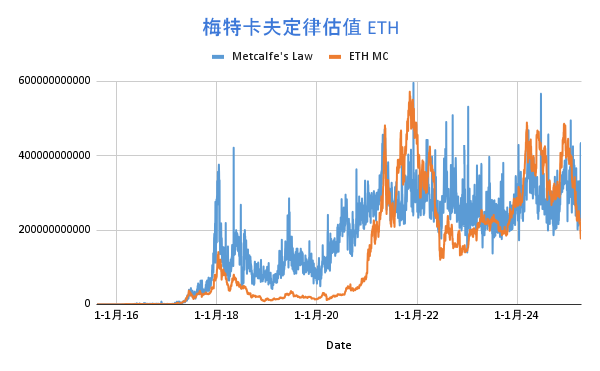
График динамики в логарифмической форме:
Анализ ограничений
Закон Меткалфа имеет ограничения при применении к новым публичным блокчейнам. На ранней стадии развития публичного блокчейна база пользователей относительно мала, поэтому не совсем подходит для оценки по закону Меткалфа, например, ранние Solana, Tron и т. д.
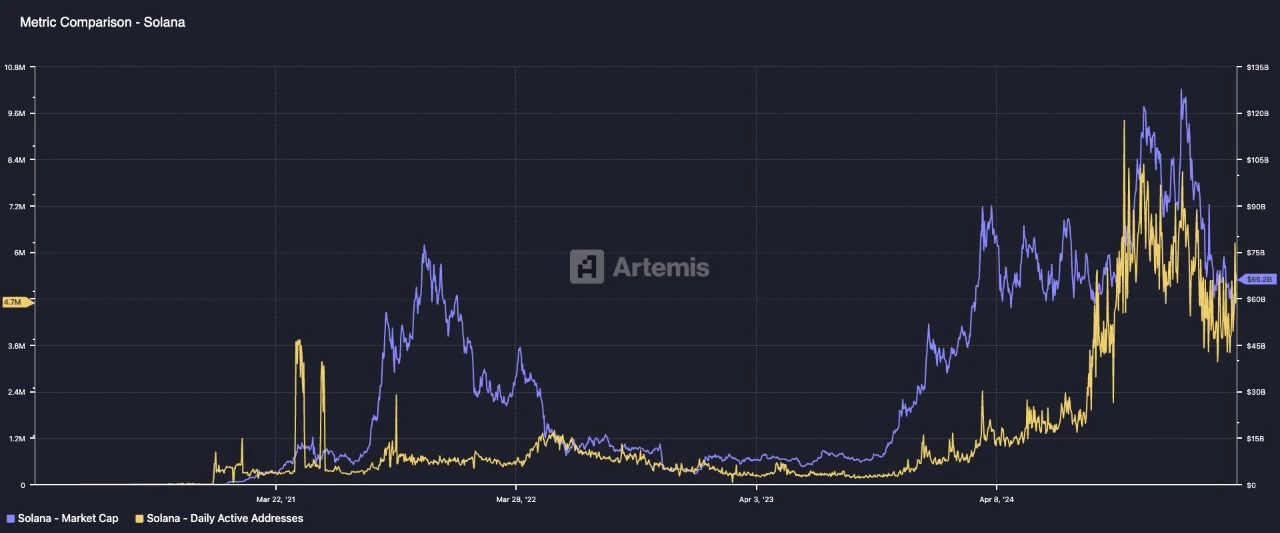
Кроме того, закон Меткалфа не может отражать влияние ставки стейкинга на цену токена, долгосрочное влияние сжигания комиссий Gas в рамках механизма EIP1559, а также возможные спекуляции экосистемы публичного блокчейна вокруг TVS (Total Value Secured) на основе Security Ratio и т. д.
II. Токены платформ CEX —— Модель выкупа прибыли и сжигания
Анализ модели
Токены платформ централизованных бирж похожи на акционерные токены, они связаны с доходом биржи (доход от комиссий за торговлю, листинговые сборы, другие финансовые услуги и т. д.), развитием экосистемы публичного блокчейна, долей рынка биржи. Токены платформ обычно имеют механизм выкупа и сжигания, а также могут сочетать механизм сжигания комиссий Gas, как в публичных блокчейнах.
Оценка токена платформы должна учитывать как общий доход платформы (необходимо дисконтировать будущие денежные потоки для оценки внутренней стоимости токена платформы), так и механизм сжигания токена платформы (необходимо оценить изменение его дефицита). Поэтому рост или падение токена платформы обычно связано с темпом роста объема торговли торговой платформы и темпом уменьшения предложения токена платформы. Упрощенный способ расчета оценки моделью выкупа прибыли и сжигания:
Темп роста стоимости токена платформы = K*Темп роста объема торговли*Темп сжигания предложения (где K — константа)
Пример BNB
BNB — самый классический токен биржи. С момента появления в 2017 году он получил широкое признание инвесторов. Механизмы использования BNB прошли через два этапа:
Этап первый: Выкуп прибыли —— 2017-2020 гг., Binance каждый квартал использовала 20% прибыли для выкупа и сжигания BNB;
Этап второй: Автоматическое сжигание + BEP95 —— С 2021 года внедрен механизм Auto-Burn, который больше не зависит от прибыли Binance, а рассчитывает объем сжигания по формуле на основе цены BNB и количества кварталных блоков BNB Chain; Кроме того, существует механизм реального времени сжигания BEP95 (аналогичен EIP1559 Ethereum). 10% награды за каждый блок сжигается, на данный момент через механизм BEP95 всего сожжено 2599141 BNB.
Механизм Auto-Burn рассчитывает объем сжигания по следующей формуле:
Где N — квартальное производство блоков BNB Chain, P — средняя цена BNB за квартал, K — константа (начальное значение 1000, корректируется через BEP).
Предположим, что темп роста объема торговли Binance в 2024 году составит 40%, темп сжигания предложения BNB в 2024 году — 3.5%, константа K равна 10, тогда:
Темп роста стоимости BNB = 10*40%*3.5% = 14%
То есть, предполагая эти данные, в 2024 году по сравнению с 2023 годом BNB должен вырасти на 14%.
С 2017 года по настоящее время всего сожжено более 59.529 млн BNB, в среднем каждый квартал сжигается 1.12% от оставшегося количества BNB.
Анализ ограничений
При использовании этого метода оценки на практике необходимо внимательно следить за изменениями доли рынка биржи. Например, если доля рынка определенной биржи постоянно снижается, даже если ее текущие показатели прибыли приемлемы, будущие ожидания прибыли могут быть затронуты, что снизит оценку токена платформы.
Изменения в регуляторной политике также сильно влияют на оценку токенов платформ CEX, неопределенность политики может привести к изменению ожиданий рынка относительно токенов платформы.
III. Проекты DeFi —— Метод оценки дисконтирования денежных потоков токена
Основная логика использования метода оценки дисконтирования денежных потоков токена (Discounted Cash Flow, DCF) для проектов DeFi заключается в прогнозировании денежных потоков, которые токен может генерировать в будущем, и их дисконтировании по определенной ставке дисконтирования до текущей стоимости.
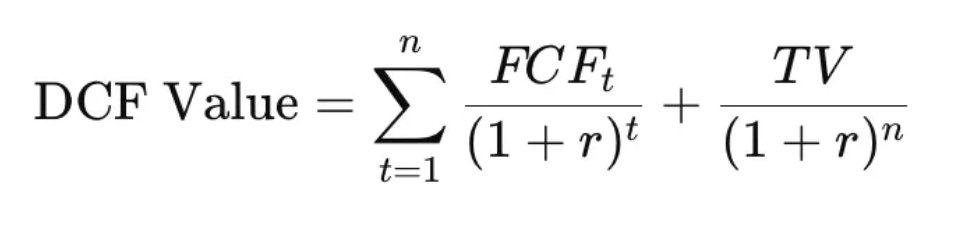
Где FCFt — свободный денежный поток (Free Cash Flow) за t-й год, r — ставка дисконтирования, n — срок прогноза, TV — конечная стоимость (Terminal Value).
Этот метод оценки определяет текущую стоимость токена на основе ожиданий будущей доходности протокола DeFi.
В качестве примера возьмем RAY
Выручка Raydium в 2024 году составила 98.9 млн, предположим, что годовой темп роста составляет 10%, ставка дисконтирования 15%, срок прогноза 5 лет, постоянный темп роста 3%, коэффициент конверсии FCF 90%.
Денежные потоки за следующие пять лет:
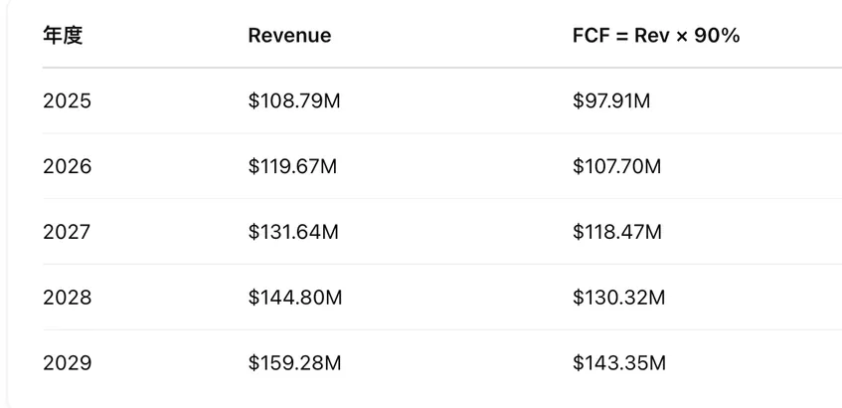
Сумма дисконтированных FCF за следующие пять лет: 390.3 млн
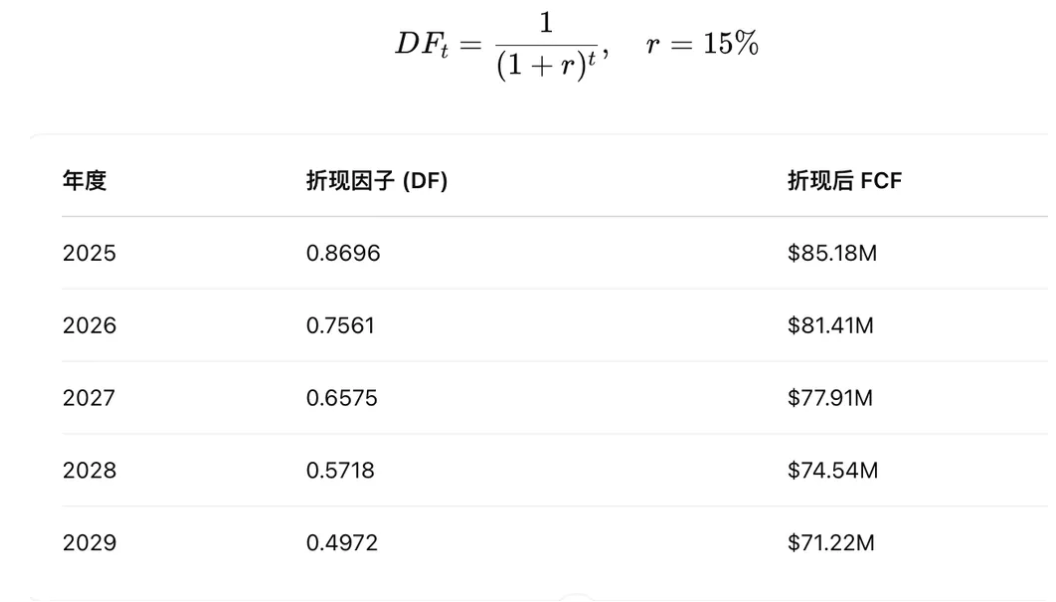
Дисконтированная Terminal Value составляет 611.6 млн
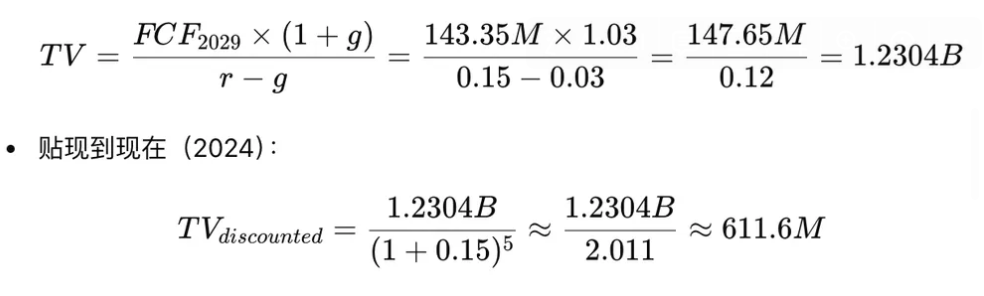
Общая оценка DCF = TV + FCF = 611.6 млн + 390.3 млн = 1.002 млрд
Текущая рыночная капитализация RAY составляет 1.16 млрд, в целом близко. Конечно, эта оценка основана на предположении ежегодного роста на 10% в течение следующих 5 лет, на самом деле во время медвежьего рынка Raydium, вероятно, покажет отрицательный рост, а во время бычьего рынка темп роста может превысить 10%.
Анализ ограничений
Оценка протоколов DeFi сталкивается с несколькими основными вызовами: во-первых, токены управления обычно не захватывают стоимость дохода протокола, чтобы избежать риска признания ценными бумагами со стороны SEC, нельзя напрямую выплачивать дивиденды, хотя существуют способы обхода (вознаграждения за стейкинг, выкуп и сжигание и т. д.), но у протоколов DeFi недостаточно мотивации для возврата прибыли в токен; во-вторых, прогнозирование будущих денежных потоков крайне сложно, поскольку рынок быстро переходит от бычьего к медвежьему, денежные потоки протоколов DeFi сильно колеблются, конкуренты и поведение пользователей изменчивы; в-третьих, определение ставки дисконтирования сложно, необходимо комплексно учитывать рыночные риски, риски проекта и другие факторы, выбор разных ставок дисконтирования окажет огромное влияние на результат оценки; в-четвертых, некоторые проекты DeFi используют механизм выкупа и сжигания прибыли, реализация таких механизмов повлияет на оборот и стоимость токена, токены DeFi с такими механизмами также могут не подходить для использования метода оценки дисконтирования денежных потоков.
IV. Биткоин —— Комплексное рассмотрение различных методов оценки
Метод оценки стоимости майнинга
По статистике, за последние пять лет время, когда цена биткоина была ниже стоимости майнинга на основных ASIC-майнерах, составляло всего около 10%, что полностью демонстрирует важную роль стоимости майнинга в поддержке цены биткоина.
Поэтому стоимость майнинга биткоина можно рассматривать как нижний предел цены биткоина. Цена биткоина лишь в少数 случаев опускается ниже стоимости майнинга на основных ASIC-майнерах, и судя по прошлому опыту, эти моменты были отличными инвестиционными возможностями.
Модель заменителя золота
Биткоин часто рассматривается как “цифровое золото”, способное заменить часть функции золота по “хранению ценности”. В настоящее время доля рыночной капитализации биткоина в рыночной капитализации золота составляет 7.3%. Если эта доля увеличится до 10%, 15%, 33%, 100% соответственно, то согласно соответствующему пересчету, цена за единицу биткоина достигнет 92,523 долларов США, 138,784 долларов США, 305,325 долларов США, 925,226 долларов США соответственно. Эта модель основана на аналогии атрибутов хранения ценности обоих активов и предоставляет макроэкономический ориентир для оценки биткоина.
Однако между биткоином и золотом все еще существует множество различий в физических свойствах, рыночном восприятии, сценариях применения и т. д. Золото на протяжении тысячелетий стало общепризнанным активом-убежищем, имеет широкое промышленное применение и материальную поддержку; в то время как биткоин является виртуальным активом на основе технологии блокчейн, его ценность в большей степени происходит из рыночного консенсуса и технологических инноваций. Поэтому при использовании этой модели необходимо полностью учитывать влияние этих различий на реальную стоимость биткоина.
Заключение
Цель данной статьи — призвать к поиску моделей оценки для проектов Crypto, чтобы способствовать устойчивому развитию ценных проектов в отрасли и одновременно привлечь больше институциональных инвесторов для размещения криптоактивов.
Особенно когда рынок идет вниз, происходит естественный отбор, мы должны использовать самые строгие стандарты и самую простую логику, чтобы найти проекты с долгосрочной ценностью. С помощью разумных моделей оценки, так же как в 2000 году были выявлены Google и Apple после “лопания пузыря”, найти “Google и Apple” в сфере Crypto во время медвежьего рынка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @iobc_capital







