


От «чёрного ящика» Форт-Нокса до ончейн-прозрачности, повторит ли биткоин судьбу золота, поглощенного долларом?
Автор/HedyBi
Планирование/Lola Wang
Издание/OKGResearch
24 марта исполнительный директор консультативного совета по цифровым активам президента США Трампа Бо Хайнс выдвинул крайне противоречивое предложение —— использовать доходы от золотого резерва для покупки биткоина, чтобы «бюджетно нейтральным» способом увеличить национальные резервы биткоина. Всего несколькими днями ранее Международный валютный фонд (МВФ) официально включил биткоин в систему глобальной экономической статистики. С включением биткоина в «Руководство по платежному балансу и международной инвестиционной позиции» (BPM7), центральные банки и статистические органы различных стран должны будут фиксировать транзакции и позиции по биткоину в отчетах о платежном балансе и международной инвестиционной позиции. Этот шаг является не только официальным признанием влияния биткоина в международной финансовой системе, но и означает, что он постепенно эволюционирует из спекулятивного актива в более институционализированный финансовый инструмент; с международной точки зрения, биткоин с 20 марта может стать вариантом валютных резервов для государств.
Однако, возвращаясь к этому предложению США, most интригующим моментом является то, что США предлагают использовать золото —— резерв, который рынок считает «активом-убежищем высшего класса», —— для обмена на биткоин. Само это предложение поднимает фундаментальный вопрос: действительно ли золото по-прежнему является бесспорным активом-убежищем? Если ответ утвердительный, то почему со времен золотых монет Древней Греции и Рима, на протяжении многих веков, ни одна компания не采取了 подобную агрессивную модель долгосрочного накопления золота, как это делает Strategy (ранее MicroStrategy) на рынке биткоина? Поскольку политики по всему миру пересматривают позиционирование этого нового актива в финансовой системе, США первыми обозначили свою позицию: сможет ли биткоин стать первым выстрелом в сдвиге финансовой парадигмы?
OKG Research запускает специальную тему «Экономика Трампа» в 2025 году, которая будет постоянно отслеживать влияние эры Трампа 2.0 на криптоиндустрию и глобальные рынки. В этой статье мы начнем с сравнения биткоина и золота, чтобы разобрать глубокий смысл этого интригующего предложения США.
США продают не настоящее золото?
Официальные золотые запасы США достигают 8133,5 тонны, что занимает первое место в мире уже 70 лет. Но стоит отметить факт: это золото долгое время не обращалось на рынке, а хранилось в хранилище золота в Кентукки, Денвере, ФРБ Нью-Йорка и других местах. С момента «шока Никсона» 1971 года, положившего конец Бреттон-Вудской системе, золотые резервы США больше не используются для поддержки доллара, а служат стратегическим резервным активом и обычно не продаются напрямую.
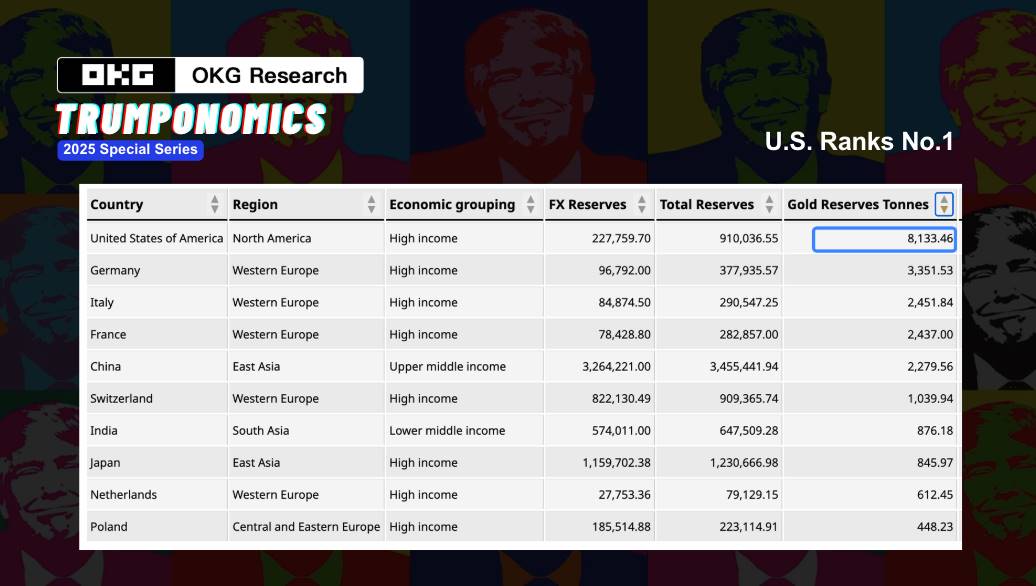
Поэтому, если США захотят использовать «избыток золотого резерва» для покупки биткоина, наиболее вероятным способом будет использование финансовых инструментов, связанных с золотом, а не продажа физического золота.
Исторически Министерство финансов США могло, корректируя балансовую стоимость золота, создавать долларовую ликвидность из воздуха, не увеличивая фактические золотые резервы. Этот метод по сути является операцией «переоценки» актива и, фактически, может рассматриваться как альтернативная монетизация долга.
В настоящее время Министерство финансов США фиксирует балансовую стоимость золота в своем балансе на уровне 42,22 доллара за унцию, что значительно ниже текущей рыночной цены золота —— 2200 долларов за унцию. Если Конгресс одобрит повышение балансовой цены золота, стоимость золотых резервов Министерства финансов на балансе значительно возрастет. На основе этой новой цены Министерство финансов может запросить у Федеральной резервной системы больше золотых сертификатов, а ФРС предоставит Министерству финансов соответствующие новые доллары.
Это означает, что США могут, не согласовывая с другими странами, путем корректировки балансовой стоимости золота провести «невидимую девальвацию доллара» и одновременно создать масштабные фискальные доходы. Эти новые долларовые средства могут быть использованы для покупки биткоина,进一步 увеличивая резервы биткоина США. Фискальные доходы от переоценки золота не только предоставляют финансовую поддержку для покупки биткоина, но и могут способствовать росту спроса на биткоин в более широком финансовом контексте. Экономический советник администрации Трампа 2.0 Stephen Ira Miran, ссылаясь на «дилемму Триффина», указал, что статус доллара как глобальной резервной валюты ставит США перед лицом долгосрочного дефицита торгового баланса, и переоценка золота поможет разорвать этот порочный круг, избежав резкого роста процентных ставок. Без выпуска избыточной ликвидности биткоин выиграет от этой корректировки.
Однако такой способ,表面上能推动其他机构和投资者的跟随,进而吸引更多流动性注入比特币市场。但不可忽视的是,若市场认定美元失去信用是长期趋势,全球资产定价体系可能发生变化,比特币的价格发现机制可能变得更加不确定。
Золотой рынок никогда не был свободным
Если Министерство финансов США использует метод переоценки золота, используя избыточную «балансовую стоимость» для обмена на доллары и покупки биткоина, рынок биткоина может столкнуться с краткосрочной эйфорией, но одновременно столкнется с рисками ужесточения регулирования и контроля ликвидности, точно так же, как золото вошло в эру «свободного ценообразования» после краха Бреттон-Вудской системы —— волатильность цен в условиях сосуществования возможностей и неопределенности.
Но золотой рынок никогда не был по-настоящему свободным.
Исторически, помимо актива-убежища, золото также играло роль «теневого левериджа» валютной системы, и примеров использования золота для геополитических игр немало; одним из самых известных случаев является событие «Золотые ворота» 1970-х годов. В тот период международная репутация доллара столкнулась с потрясениями из-за войны во Вьетнаме и других внутренних и внешних факторов. Чтобы стабилизировать доверие глобального рынка к доллару, США защищали доллар путем повышения относительной цены золота. Кроме того, в 1980-х годах администрация Рейгана посредством операций «золотой своп (Gold Swap)» косвенно вмешивалась в рыночные цены; в 2000-х годах ФРС высвобождала ликвидность через рынок золотого лизинга, чтобы поддерживать доминирующее положение доллара.
Кроме того, кредитоспособность золота также не является нерушимой. Данные о 8133,5 тонны —— это цифры, которые десятилетиями не принимали независимый аудит; вопрос о том, цело ли золото в Форт-Нокс (золотое хранилище, расположенное в Кентукки), всегда был горячей темой для рынка как проблема «черного ящика». Более важно то, что правительство США, хотя и не продает золото напрямую, может манипулировать его стоимостью через финансовые производные инструменты, такие как упомянутая выше «корректировка баланса», реализуя операции теневой денежно-кредитной политики.
Более глубокая проблема заключается в том, что если золото будет переоценено для высвобождения долларовой ликвидности, а биткоин станет инструментом хеджирования доллара, как рынок переопределит кредитование? Станет ли биткоин действительно «цифровым золотом», или же он, как и золото, будет поглощен долларовой системой и вновь взят под контроль?
Станет ли биткоин частью игры США в рамках теневой денежно-кредитной политики?
Если биткоин, возможно, движется к судьбе, подобной золоту, быть поглощенным и контролируемым долларовой системой, то с ростом интереса США к владению биткоином, рынок может вступить в стадию «биткоин становится теневым активом» —— официальное признание ценности биткоина, но ограничение его прямого воздействия на существующую систему через политику и финансовые инструменты.
Предположим, правительство США включит биткоин в стратегические активы и начнет накапливать биткоин. Биткоин как децентрализованный актив отличается от традиционного золота; правительство не может напрямую контролировать предложение или цену биткоина. Однако правительство может осуществлять рыночные операции через теневые институты (такие как биткоин-ETF или биткоин-трастовые фонды и другие финансовые инструменты), косвенно влияя на цену биткоина и рыночные настроения.
Эти теневые институты могут использовать ликвидность и волатильность рынка биткоина, чтобы перевести большое количество биткоина в состояние «накопления», ожидая выпустить эти биткоины в определенный момент, тем самым влияя на спрос и предложение и ценовые тенденции на рынке. Эта операция аналогична «золотому свопу» и «золотому лизингу» на золотом рынке, не涉及 фактических транзакций биткоина, а достигается через финансовые инструменты и рыночные стратегии.
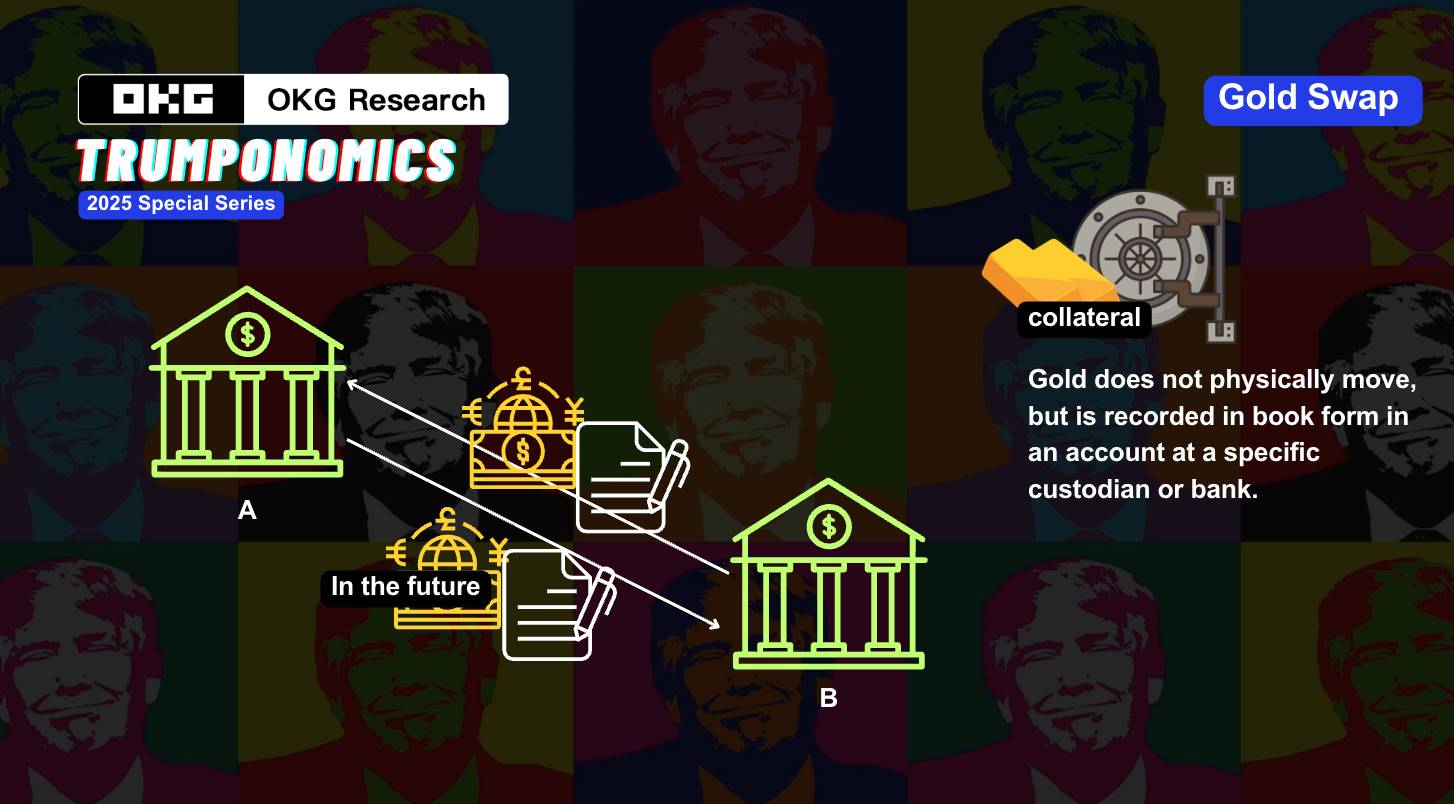
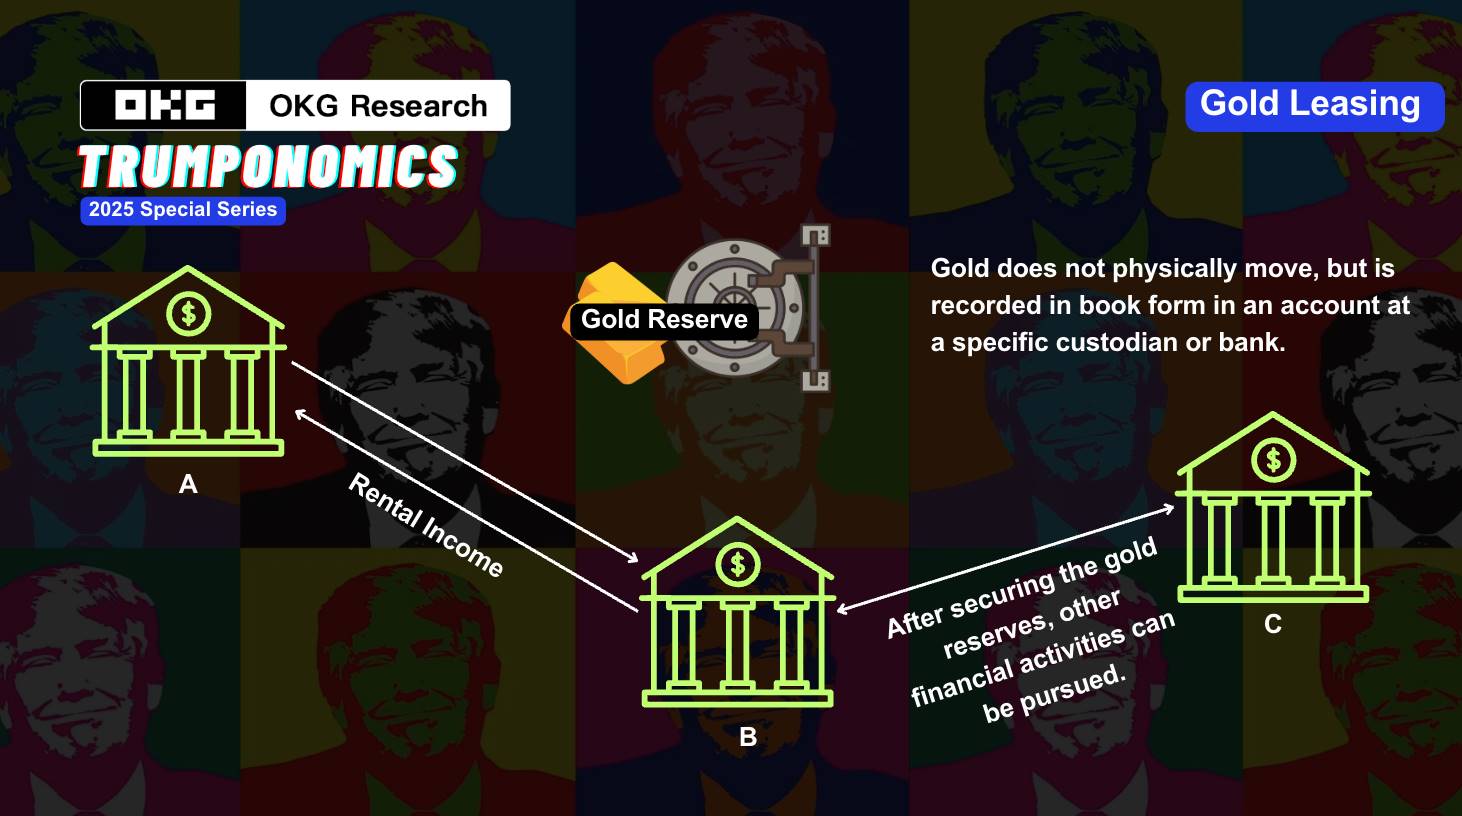
Не говоря уже о «пузыре» золотых деривативов или реальном существовании золота: в 2011 году некоторые аналитики оценивали, что соотношение бумажного золота и физического золота на COMEX могло достигать 100:1. Или существование репатриации немецкого золота в 2013 году, которая длилась 7 лет, вызвав предположения, что у ФРС может не быть достаточного количества физического золота, или часть золота была сдана в лизинг или заложена.
Но повторит ли биткоин эту ошибку? Судя по текущим тенденциям развития технологии блокчейн, ответ, возможно, отрицательный.
1. «Черный ящик» золота VS. прозрачность биткоина
Биткоин не является операцией «черного ящика», все транзакции отслеживаются в цепочке. Децентрализованная природа биткоина делает его превосходящим золото с точки зрения прозрачности и аудируемости. Как нативный актив в блокчейне, все транзакции биткоина открыты для аудита, и любой может отслеживать циркуляцию биткоина с помощью инструментов данных в цепочке (например, OKX Explorer).
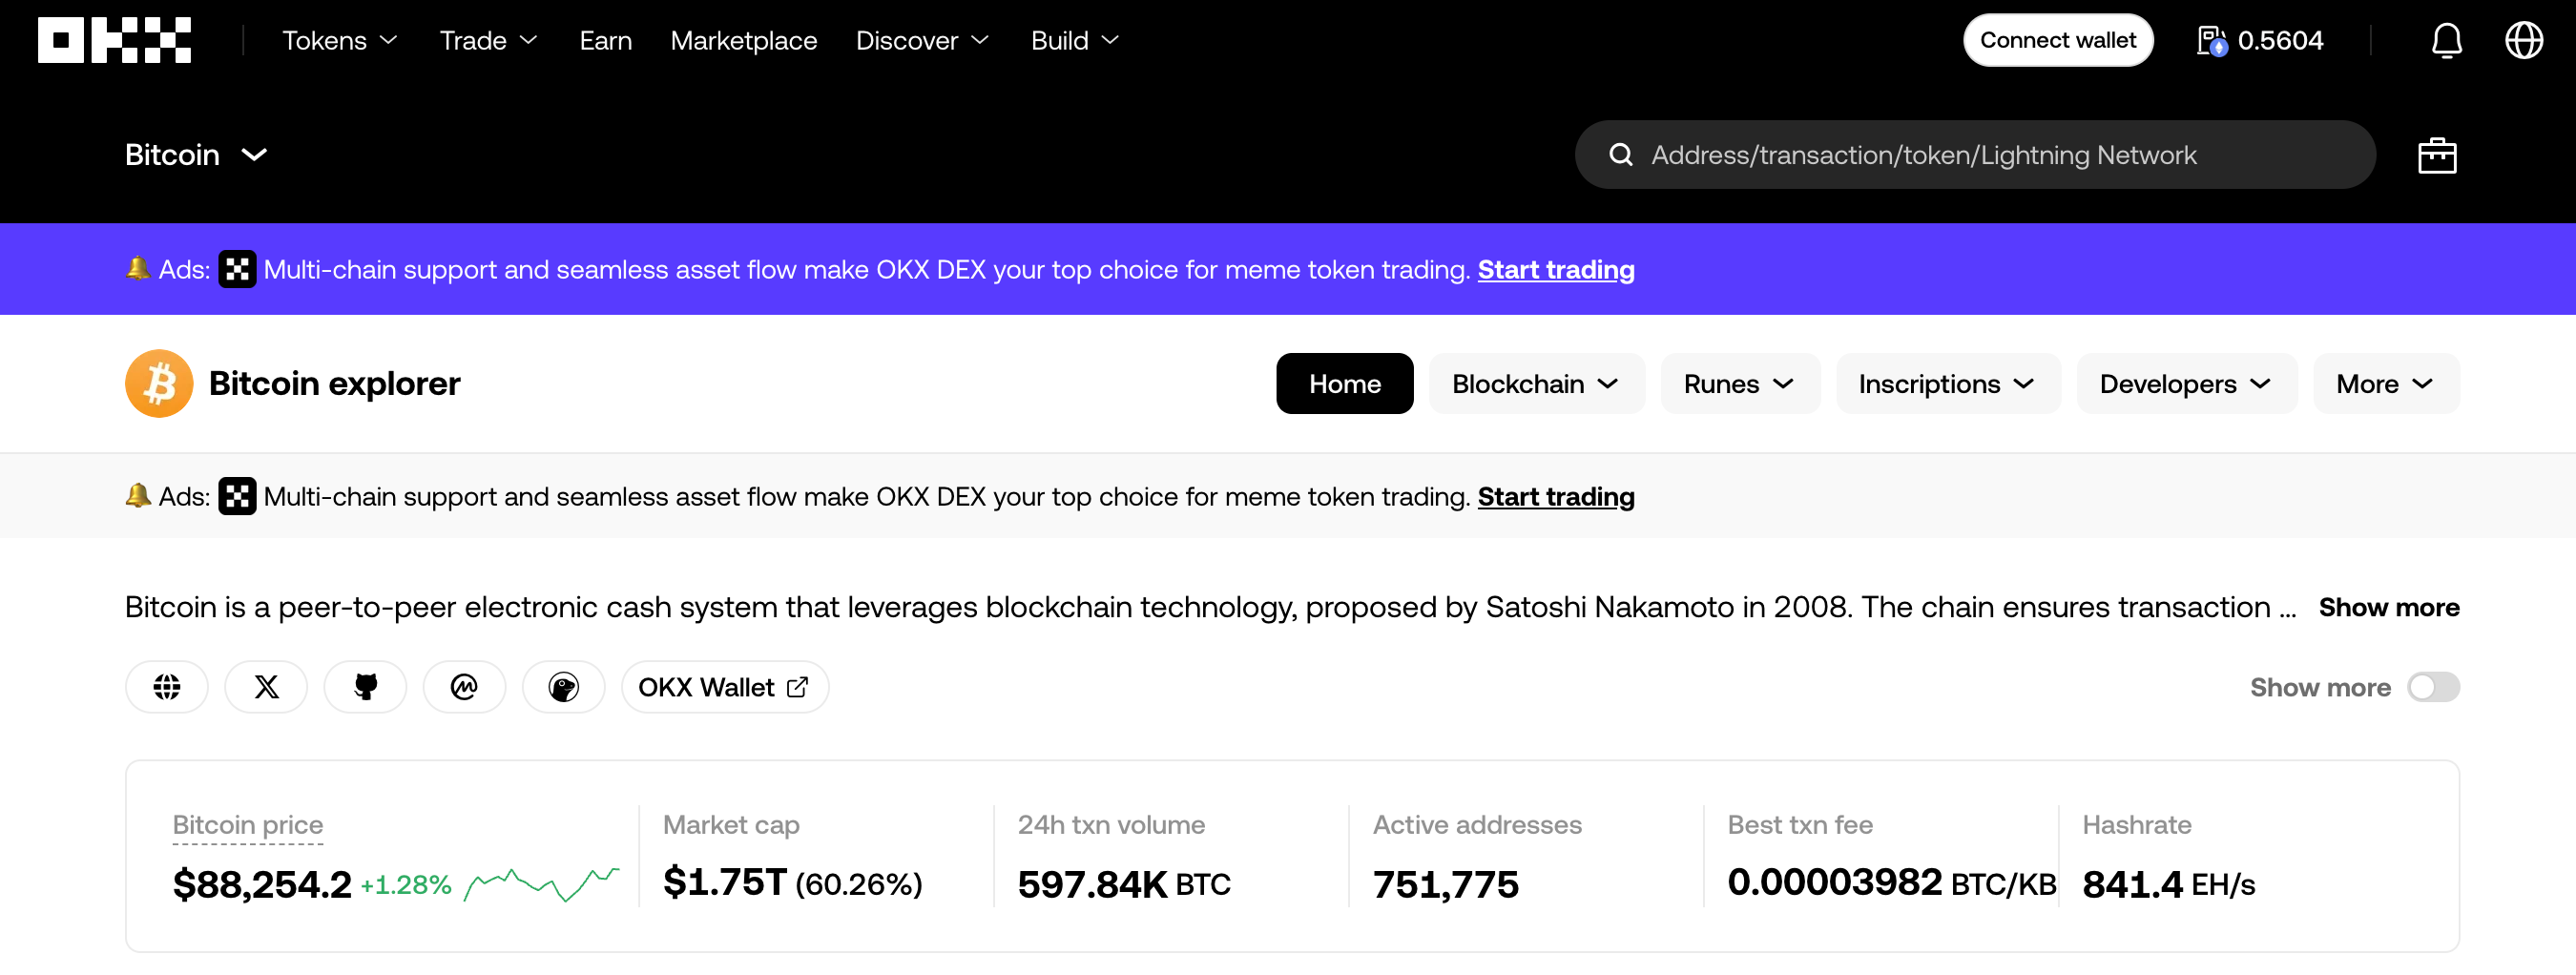
Кроме того, сеть биткоина состоит из децентрализованных независимых узлов, каждый из которых持有 полный реестр транзакций и совместно проверяет транзакции;单一机构 или страна не могут подделывать или манипулировать данными транзакций биткоина. Биткоину не нужно полагаться на сторонние институты для аудита; согласно данным в цепочке OKX Explorer, общие holdings кошельков китов (1000+ BTC) поддерживаются на уровне 30%~35%, то есть 6–7 млн BTC, только этот пункт уже выше, чем текущее хранение биткоина в горячих кошельках централизованных бирж, а также пропорции институционального кастодиального хранения и ETF; движение средств в кошельках биткоина, хранящихся в основном в цепочке, полностью открыто и глобально доступно для проверки.
Эффективность в реальном времени значительно выше, чем у отчетов о золотых резервах большинства стран, которые обновляются с квартальным или годовым циклом, и не повторится ситуация, когда США потеряли 7 отчетов об аудите золота Форт-Нокса. Из-за запаздывания отчетов о резервах реакция рынка на эти изменения также часто запаздывает.
2. Риск банковского набега VS. устойчивость биткоина к рискам
Одна из проблем традиционной финансовой системы —— это модель централизованного управления银行和金融机构, которая создает системный риск. Например, во время финансового кризиса 2008 года крах Lehman Brothers вызвал цепную реакцию, а банкротство Silicon Valley Bank (SVB) в 2023 году снова заставило рынок осознать хрупкость банковской системы. Когда на рынке возникает паника ликвидности, банки могут столкнуться с массовым набегом, и традиционная финансовая система полагается на экстренную помощь правительства и вмешательство денежно-кредитной политики ФРС для поддержания стабильности.
Даже биткоин, хранящийся на централизованных биржах, имеет технические методы для доказательства фактического состояния хранения на централизованных биржах. OKX официально запустила свою программу PoR (Proof of Reserves, PoR) 23 ноября 2022 года и использует ее как核心 инструмент прозрачности и защиты пользователей. Избыточный PoR (то есть PoR более 100%) означает, что активы,持有的 биржей или кастодиальным институтом, не только покрывают все депозиты пользователей, но и дополнительно резервируют определенный比例 средств. Эта избыточная часть может служить缓冲 безопасности, гарантируя, что даже в условиях экстремальной рыночной волатильности или непредвиденной потери части активов, у института будет достаточно резервов для удовлетворения потребностей всех пользователей в выводе средств. И не возникнет ситуации, подобной модели «частичного резервирования» в традиционной банковской системе. Для сравнения, норма резервирования банков в традиционной финансовой системе обычно远低于 100%, и一旦 возникнет кризис доверия, банки столкнутся с серьезными проблемами ликвидности.
Стратегия США по переоценке золота и созданию через этот способ «новых» долларов, а затем использованию этих средств для покупки биткоина, является не только операцией теневой валюты, но и раскрывает уязвимость глобальной финансовой системы. Сможет ли биткоин в этом процессе действительно стать независимым свободным «цифровым золотом», а не просто приложением финансовой системы США, мы еще не знаем. Но с технической точки зрения, как транзакции в цепочке, доступные для проверки в реальном времени, так и PoR централизованных институтов предоставляют традиционной финансовой системе совершенно новые решения. Предложение обменять золото на биткоин открыло глубокий диалог о будущей финансовой системе.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @OKGResearch







