


Трио «ИИ + Lightning Network + стейблкоины»: открывает новую эру полномасштабного внедрения платежей в экосистеме BTC
Авторы: Evan Lu, Waterdrip Capital; Leo, AISA
Введение
В течение последнего столетия основной единицей экономической деятельности всегда был человек. Будь то производство, торговля, платежи или финансовые услуги, всё вращалось вокруг потребностей людей. Однако рост технологий ИИ меняет эту картину, постепенно превращая машины из пассивных инструментов в “активных экономических субъектов”—— AI-агентов.
Кроме того, в начале 2025 года; Tether объявила об интеграции USDT в экосистему BTC, охватив её базовый слой и сеть Lightning. За всеми этими тенденциями скрывается назревающая революция: платежная инфраструктура на базе AI-агентов мощным прорывом推动ует криптоиндустрию в новую волну инноваций. От уровня консенсуса BTC до уровня исполнения смарт-контрактов и далее до уровня приложений на базе ИИ, криптоиндустрия, вероятно, столкнется с парадигмальными инновациями в формате AI + PayFi + BTC Infra, вынуждая Web2 к самообновлению в сторону Web3——будущее массового Adoption становится реальностью шаг за шагом.
1.Стейблкоины: краеугольный камень новой эры глобальных платежей——от跨境革命 к эволюции основных валют за десятилетие
Программируемость стейблкоинов, их полезность для跨境платежей и всё более четкие регуляторные рамки有望станут стандартом расчетной валюты для глобальных платежей. После избрания дружественного к криптовалютам Трампа президентом США, правительство США также постепенно обеспечит регуляторную определенность в отношении криптовалют, сценарии использования стейблкоинов будут постепенно расширяться, мы даже можем оценить прекрасное видение платежей стейблкоинами на следующие 10 лет:
Краткосрочный период (1–3 года): Стейблкоины будут доминировать в跨境денежных переводах, предлагая альтернативу SWIFT, которая быстрее и дешевле. Дебетовые/кредитные карты, связанные с криптовалютами (например, Visa/MasterCard), упростят потребление, построив мост между богатством в链и транзакциями в реальном мире.
Среднесрочный период (3–7 лет): Предприятия будут всё чаще внедрять платежи стейблкоинами из-за их низких комиссий, мгновенных расчетов и программируемости. Компании смогут беспрепятственно конвертировать между криптовалютами и фиатными валютами, предоставляя клиентам выбор двойной системы платежей.
Долгосрочный период (7 лет и более): Стейблкоины станут основными фиатными валютами, широко принятыми для платежей и даже уплаты налогов, полностью разрушив традиционную финансовую инфраструктуру.
Помимо удобства платежей, стейблкоины играют довольно положительную роль в некоторых других областях: например, предоставляя предпринимателям более легкую платформу для разработки новых платежных продуктов: без посредников, минимального баланса или проприетарных SDK. Кроме того, по грубым оценкам, если средние и крупные предприятия смогут использовать поставщиков услуг решений стейблкоинов в транзакциях, прибыль предприятий может увеличиться на 2%. Кроме того, такие страны, как Россия, находящиеся под санкциями США, уже пытались использовать стейблкоины для торговли между странами, чтобы обойти систему расчетов в долларах. Всё больше случаев показывают, что стейблкоины постепенно приближаются к наилучшему положению своего product-market fit. Это не удивительно——они, безусловно, являются наиболее экономичным способом расчетов в долларах и самым быстрым глобальным платежом.
2.Next Level: AI Agents станут новым слоем пользовательского опыта для приложений будущего
Сегодня мы больше не полагаемся исключительно на ИИ для выполнения单一задач, таких как распознавание изображений, синтез речи или автономное вождение. Напротив, мы вступаем в эру, когда “AI-агенты становятся независимыми участниками рынка”. Это изменение касается не только финансовых транзакций на базе ИИ, интеллектуального управления цепочками поставок, но и генеративного ИИ (AIGC), предоставляющего услуги создателям контента, разработчикам и предприятиям. Более того, AI-агенты даже способны “автономно вести переговоры, торговать, рассчитываться и оптимизировать использование своих ресурсов”.
Ещё в конце прошлого года мы увидели, как AI Agents переопределили сценарии использования DApp, пионером этой тенденции стал @truth_terminal, AI-агент, способный самостоятельно продвигать выпущенный им токен $Goat; за ним последовали такие AI Agents, как Luna и AIxbt, которые могут автономно использовать токены для торговли, генерации контента и даже управления своими криптокошельками и активами. Эволюция этих способностей породила инновации в нарративах криптообласти, например, Virtual Protocol——протокол, похожий на Pump.fun, но его объектом “Pump” являются не просто токены, а разнообразные AI-агенты.
Постоянно развивающиеся способности AI Agents в сочетании с готовыми к использованию платформами выпуска открыли рыночные возможности уровня миллиардов для концепции AI Agent + Crypto. ИИ становится активным участником链экосистемы,推动вая区块链приложения от инструментария к экосистеме.
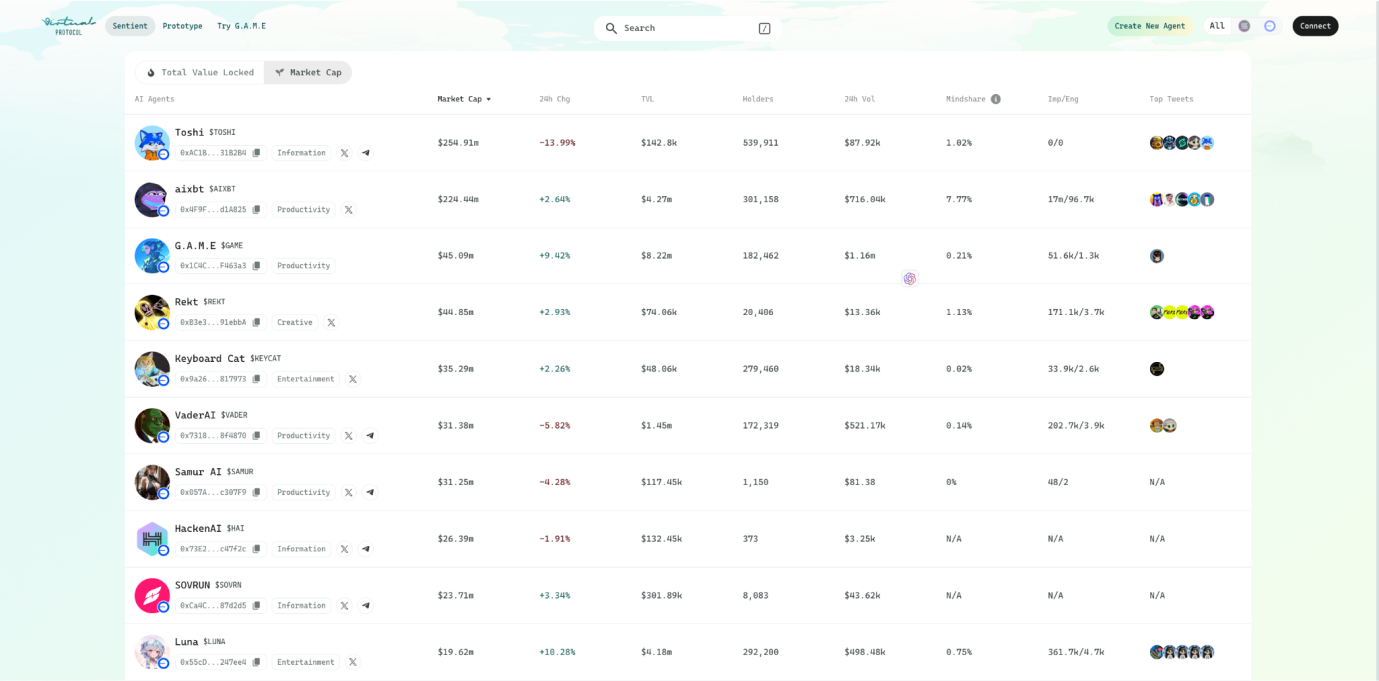
Топ-10 AI Agents по рыночной капитализации на Virtual Protocol, по состоянию на 11 февраля 2025 года
Источник данных:https://app.virtuals.io/sentients?sortBy=mcapInVirtual&sortOrder=desc&page=1
В будущем ИИ станет слоем пользовательского опыта для технологий блокчейн, связующим звеном между уровнем приложений и инфраструктурой блокчейна, действуя одновременно вверх и вниз в технологическом стеке. Приведу пример, наиболее понятный криптопользователям: ИИ на основе намерений и предпочтений пользователя (например, безопасность, доходность и т.д.),结合с реальной информацией прогнозных рынков, активно рекомендует и выполняет операции DeFi в链. Пользователю не нужно понимать разницу между L1 и L2,甚至не нужно знать, как работает跨链мост. Расширяя до повседневной жизни, представьте такой сценарий: персональный финансовый помощник на базе ИИ способен автономно управлять вашими налогами, страхованием и доходами/расходами на аренду, динамически оптимизировать инвестиционный портфель и даже автоматически выполнять транзакции в зависимости от изменений на рынке. Конечно, предоставляя ИИ экономическую автономию, нельзя игнорировать вопросы безопасности. Для этого доверенная среда исполнения (TEE) становится его ключевой инфраструктурой——она изолирует вычислительную среду,确保поведение AI-агента полностью следует预设логике и не подвержено внешнему манипулированию. Например, AI-агент, работающий в TEE, может как привлекать пользователей и зарабатывать доход через генерацию контента, так и обеспечивать абсолютный контроль над ключами активов с помощью криптографических технологий. Более того, ИИ может управлять узлами Depin или проверять данные, становясь ключевым исполнителем своей распределенной системы.
Рабочие процессы и сценарии использования этих AI Agents очерчивают совершенно новую картину “экономики машин”: от игроков в игры до менеджеров DePIN, от создателей контента до финансовых стратегов, AI Agents станут核心движущей силой链экосистемы.
3.Проблемы существующей платежной системы: невидимые оковы экономики ИИ
В будущем AI Agents частично заменят людей, став независимыми участниками рынка и сформировав важную силу. Однако эта революция экономики машин не лишена вызовов. Одна из самых核心проблем——это “платежи”. Реализация революции ИИ невозможна без эффективной, безопасной и децентрализованной платежной сети, построенной на технологии блокчейн, обеспечивающей AI-агентам беспрепятственную способность к экономическому взаимодействию.
3.1 Экономический дисбаланс микроплатежей
Представьте себе такой сценарий: AI-агент запускает стратегию высокочастотной торговли, требуя выполнения 1000 транзакций в секунду, сумма каждой транзакции составляет всего 0,0001 доллара США. Если использовать традиционную платежную сеть (например, Visa, PayPal), то за каждую транзакцию необходимо платить комиссию не менее 0,30 доллара США, это означает, что AI-агент платит комиссию в 3000 раз больше суммы транзакции в 0,0001 доллара. Такая абсурдная структура затрат напрямую приводит к тому, что экономика ИИ не может работать на существующих платежных системах.
3.2 Фатальный недостаток скорости расчетов
Для AI-агентов транзакции не являются случайными событиями, а представляют собой непрерывный процесс потока. Однако способ расчетов в традиционных платежных сетях крайне отстал:
-
Оплата кредитной картой: обычно требуется 1-3 дня для завершения расчетов.
-
Международные переводы SWIFT: могут занять 2-5 дней.
-
Платежи криптовалютой (например, транзакции в основной сети Bitcoin): в среднем требуется 10 минут или даже больше.
-
Экономике ИИ требуются расчеты на уровне миллисекунд, но существующая платежная система очевидно не может этого обеспечить.
3.3 Ограничения централизованной архитектуры
AI-агенты по своей сути глобальны, они не ограничены географическими границами. Однако традиционная платежная система глубоко увязла в проблемах банковских счетов, соответствия фиатным валютам, региональных правил платежей и т.д.
-
Зависимость от банковских счетов: большинство платежных систем (например, Visa, PayPal) требуют, чтобы стороны транзакции имели банковские счета, а AI-агенты не могут открывать банковские счета как люди.
-
Централизованный контроль: существующие платежные системы полагаются на одобрение少数финансовых учреждений, транзакции AI-агентов могут быть отклонены в любое время из-за проблем с регулированием или соответствием.
-
Барьеры международных платежей:跨境транзакции AI-агентов столкнутся с громоздкими требованиями соответствия, увеличивая операционные затраты и сложность.
Если экономика ИИ должна полагаться на существующую платежную систему, то она будет связана искусственно установленными ограничениями и не сможет真正раскрыть свой потенциал.
3.4 Пять основных требований к платежной системе экономики ИИ
Учитывая вышеупомянутые возможные особенности работы и сценарии использования AI Agents, будущая платежная система, обслуживающая ИИ, должна обладать следующими пятью核心способностями:
-
Возможность микроплатежей: Транзакции AI-агентов часто涉及очень小суммы (например, уровень $0,0001), необходимо确保очень низкие комиссии,甚至приближающиеся к нулю.
-
Расчеты по транзакциям на уровне миллисекунд: Транзакции ИИ происходят в масштабе времени менее секунды, платежная система должна быть способна **расчитываться в реальном времени**, а не ждать несколько минут или даже дней.
-
Децентрализация и устойчивость к цензуре: AI-агентам нужна автономная торговля, нельзя полагаться на централизованные финансовые учреждения.
-
Глобальная доступность: AI-агенты не ограничены государственными границами, платежная система должна поддерживать跨境транзакции, избегая зависимости от банковских счетов.
-
Интеллектуальные платежные протоколы: Платежная система должна быть способна беспрепятственно взаимодействовать с AI-агентами, поддерживая автоматические расчеты, интеллектуальную маршрутизацию транзакций, оптимизацию ликвидности и другие функции.
4.Надежды и ограничения блокчейн-платежей
В последние несколько лет рост технологии блокчейн принес некоторую надежду экономике ИИ. Децентрализация блокчейна, смарт-контракты и транзакции без разрешения делают его альтернативой традиционной платежной системе. Однако основные блокчейны все еще сталкиваются со следующими проблемами:
4.1 Высокая стоимость платежей в сети ETH
ETH (Ethereum) является наиболее важной инфраструктурой DeFi (децентрализованных финансов), но его высокая стоимость транзакций затрудняет внедрение экономики ИИ. В периоды заторов в сети простая транзакция USDT может потребовать комиссий Gas в размере $10-$50, пропускная способность транзакций ограничена, скорость обработки низкая, трудно поддержать потребности высокочастотной торговли AI-агентов.
4.2 Проблемы скорости и централизации других высокопроизводительных публичных блокчейнов
В настоящее время в криптоэкосистеме появилось большое количество высокопроизводительных публичных блокчейнов, эти блокчейны действительно обеспечивают более быструю обработку транзакций, но они часто имеют высокую степень централизации и существуют проблемы безопасности. В последние несколько лет некоторые высокопроизводительные публичные блокчейны несколько раз сталкивались с простоями, влияя на стабильность транзакций. Кроме того, большинство публичных блокчейнов полагаются только на少数узлов валидации, что с большой вероятностью может повлиять на属性децентрализации платежной системы.
4.3 Проблемы масштабируемости основной сети BTC
BTC как самый безопасный и самый децентрализованный блокчейн в мире, его безопасность непревзойденна, но платежные способности ограничены, пропускная способность транзакций основной сети BTC крайне низка (всего 7 транзакций в секунду), и при遇到больших запросах на объем транзакций, его комиссии Gas взлетают, делая колебания комиссий за транзакции большими, не подходит для小платежей AI-агентов.
Поэтому, хотя технология блокчейн предоставляет возможное решение, но только依靠существующих публичных блокчейнов нельзя полностью удовлетворить потребности платежей экономики ИИ.
4.4 Lightning Network——новая арена для платежей стейблкоинами
Lightning Network как первое решение второго уровня для масштабирования BTC, не только опирается на безопасность сети BTC (имеет 57000+ узлов и механизм PoW), но и через двусторонние платежные каналы реализует возможности транзакций с мгновенным исполнением, низкой стоимостью и неограниченным масштабированием. Этот технический путь高度адаптирован к сценариям小высокочастотных платежей, также соответствует идеалу ортодоксальных криптоэнтузиастов——все транзакции основаны на сети BTC. В настоящее время Lightning Network уже имеет 15000+ узлов и 50000+ каналов, демонстрируя мощный потенциал экосистемы.
Однако Lightning Network не лишена недостатков. До появления протокола Taproot Assets, Lightning Network поддерживала только BTC как платежную валюту, сценарии использования были крайне ограничены. В сегодняшние дни, когда BTC уже стал “цифровым золотом”, большинство людей не хотят легко тратить持有的BTC. В это время важность стейблкоинов очевидна:纵观историю, только валюты со стабильной стоимостью могут быть широко приняты и использоваться в сценариях ежедневных платежей.
Несомненно, USDT, выпущенный компанией Tether, все еще является гегемоном стейблкоинов в криптомире. По данным на сегодня общий объем выпуска USDC составляет 56,3 миллиарда долларов, а общий объем выпуска USDT превышает 140 миллиардов долларов, что в два раза больше второго по объему выпуска USDC. На этот раз Tether интегрирует USDT в Lightning Network, значение чрезвычайно важно. Это действие в глазах пользователей знаменует признание——ведь USDT является активом из настоящего золота и серебра, его чеканка означает признание Tether безопасности и простоты использования публичного блокчейна. Более важно, что реальные链пользователи и доход от комиссий, принесенные USDT, также являются ресурсом, о котором мечтают различные публичные блокчейны. Это также знаменует, что Lightning Network после многолетнего строительства,真正пришло время для нее проявить свои возможности.
5.Всё готово, нужен лишь последний толчок
Взрывной рост AI Agents создает картину экономики машин уровня триллионов, но очевидно, что традиционные платежные сети (высокая стоимость, низкая скорость) и существующие решения блокчейн трудно поддержать их потребности. И кажется, что событие интеграции USDT в Lightning Network, похоже, предоставило отрасли ключевой пазл——платежные каналы с почти нулевой стоимостью, устойчивые к цензуре, в сочетании с ликвидностью стейблкоинов, идеально адаптированы к сценариям микроплатежей и транзакций в реальном времени AI-агентов.
Поэтому AISA появилась вовремя. Она не просто простое наложение технологического стека, а “финансовая операционная система”, специально разработанная для экономики ИИ, позволяя экономике ИИ真正освободиться от платежных оков и двигаться к будущему автономного взаимодействия. Будущая экономика ИИ не нуждается в ожидании——платеж есть эффективность, транзакция есть интеллект.
6.AISA:终极融合 Lightning Network, стейблкоинов и AI Agents——перестройка базиса платежей экономики ИИ
6.1 Четырехуровневая техническая архитектура AISA
Архитектура AISA может быть разделена на четыре核心уровня, они работают совместно, позволяя AI-агентам свободно и эффективно осуществлять платежи.
a.Уровень расчетов (Settlement Layer)
Базовая сеть: сеть BTC (L1) + Lightning Network (L2). Основные преимущества её уровня расчетов:
Безопасность: опирается на механизм PoW Bitcoin и децентрализованную сеть (глобально 57000+ узлов).
Эффективность: подтверждение транзакций на уровне миллисекунд, комиссии приближаются к нулю, полностью решая боль высокочастотных микроплатежей ИИ
b.Уровень платежей (Payment Layer)
Поддержка нескольких链: совместимость с публичными блокчейнами Ethereum, Solana, Polygon и т.д., AI-агенты могут свободно выбирать оптимальную链.
Интеграция стейблкоинов: собственный нативный стейблкоин AISA aiUSD и USDT, USDC обращаются в сети Lightning через протокол Taproot Assets в качестве платежной валюты.
c.Уровень интеллектуальных платежей (Programmable Layer)
Нативный протокол ИИ (AIP): наделяет AI-агентов способностью к автономному принятию решений.
Динамическая маршрутизация: анализ комиссий за транзакции, ситуации заторов в сети в реальном времени, автоматическое переключение путей платежей (например, Lightning Network→Solana).
Автоматизированные микроплатежи: расчеты по требованию (например, оплата $0,0001 за каждый вызов API), без вмешательства человека.
Управление ликвидностью: AI-агенты могут динамически распределять средства в пулы ликвидности, оптимизируя эффективность платежей.
d.Уровень управления (Governance Layer)
Механизм DAO: совместное управление держателями токенов LPT, решение обновлений протокола, распределение комиссий и т.д.
Механизм стимулирования: поставщики ликвидности стейкают LPT для получения дохода (доля от комиссий за транзакции). Часть комиссий используется для сжигания токенов,推动дефляционную модель.
6.2 Как AISA переопределяет платежи в экономике ИИ?
AISA — это не просто расширение традиционных блокчейн-платежей, а революционная инфраструктура, специально разработанная для экономики ИИ. Путем интеграции децентрализованной эффективности Bitcoin Lightning Network, гарантий ликвидности стейблкоинов и способностей интеллектуального принятия решений нативного протокола ИИ, AISA построила платежную сеть с почти нулевой стоимостью и откликом на уровне миллисекунд, полностью прорывая высокие затраты и низкую эффективность традиционной системы. Здесь AI-агенты могут автономно завершать микроплатежи (например, всего $0001 за каждый вызов API), расчеты вознаграждений за вклад узлов DePIN в реальном времени,甚至динамически оптимизировать пути跨链транзакций, без вмешательства человека.
От跨境корпоративных платежей (замена SWIFT для экономии затрат) до высокочастотной торговли автоматизированных финансовых стратегий, адаптивность AISA推动возвышение экономики машин——в будущем AI-агенты могут автономно управлять налогами, инвестициями, формируя независимый экономический цикл. Через совместимость с несколькими链и управление DAO, AISA не только решает проблему фрагментации существующей платежной экосистемы, но и в качестве “финансовой операционной системы” устанавливает новые стандарты для человеко-машинного сотрудничества в эру децентрализации. Когда стейблкоины становятся основными инструментами расчетов, а Lightning Network связывает глобальные потоки ценности, видение AISA именно таково: позволить экономике машин свободно расти в бесшовной интеллектуальной сети.
7.Заключение
Когда AI-агенты автономно завершают транзакции, инвестиции и даже уплату налогов в链, платежи больше не являются инструментом, а становятся системой кровообращения экономики машин. Lightning Network обеспечивает сосуды, стейблкоины выступают в роли крови, AI-агенты становятся сердцем——эта тихая революция, как молния, освещает будущую платежную экосистему. Будущие платежи не принадлежат某个учреждению или стране, а принадлежат каждому автономно работающему ИИ и участвующим в совместном строительстве узлам. Здесь код есть закон, эффективность есть справедливость, а真正的инновации только начинаются.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Waterdrip Capital











