


Что нам нужно сделать, чтобы вырваться из криптонигилизма?
Автор: Kyle
Подготовка: Luffy, Foresight News
Главной проблемой криптовалютной сферы является не нехватка талантов и не дефицит капитала, а исключительно отсутствие мышления на основе первых принципов. Эта культура остро нуждается в изменении, и топ 1% участников должен вести эту отрасль вперед.
Если вы следите за моим Twitter, то заметите, что я постоянно настоятельно призываю обращать внимание на возможности, которые кажутся легкодоступными и обладают высоким левериджем. Эти вещи выглядят крайне просто, но, похоже, никто по-настоящему не может их «понять» или эффективно реализовать.
В данной статье я детально рассмотрю следующие темы:
-
Активы с эффектом сложного процента, корпоративная культура, краткосрочный подход
-
Универсальные блокчейны первого уровня мертвы, нужны срочные изменения
-
Токены ликвидности и отношения с инвесторами
-
Выкупы и сожжение — лишь наименьшее из зол, а не оптимальное решение
Я назвал эту статью «Первые принципы», потому что именно когда я применяю здравый смысл для размышлений о том, как изменить индустрию прямо сейчас, мне приходят в голову все эти идеи.
Собственно, здесь нет ничего сверхъестественного. Безумие — это делать одно и то же снова и снова, ожидая разных результатов. За три рыночных цикла мы вновь и вновь совершали одни и те же действия: по сути, создавали иллюзорные токены и приложения без реальной накопленной стоимости и крайне эксплуататорские, поскольку по глупой причине мы верили, что каждые четыре года эта «казино» открывалась в состоянии опьянения, притягивая капиталы со всего мира для совместных азартных игр.
И знаете что? Через три рынка, то есть за десять лет, люди наконец проснулись и осознали, что крупье, мошенники, обманщики, манипуляторы в этой «казино» и те, кто продает вам еду и напитки по завышенным ценам, забирают все ваши деньги. После месяцев работы единственное, что вы можете продемонстрировать, — это история в блокчейне, фиксирующая ваше полное банкротство. Отрасль, где каждый думает «пришел, заработал и ушел», не способна породить никаких долгосрочных активов с эффектом сложного процента.
У этой сферы были лучшие времена, она когда-то была настоящим местом для финансовых инноваций и крутых технологий. Мы когда-то волновались из-за новаторских приложений, новых технологий и фразы «изменение будущего финансов».
Но из-за крайнего краткосрочного подхода, крайне эксплуататорской культуры и отсутствия моральных принципов мы попали в порочный круг финансового нигилизма, который отчасти является коллективной виной каждого, так как все считали, что выпуск токенов маминами — отличная идея, мотивируя себя тем, что «выйду до краха схемы».
Можете сказать, что у меня нет опыта запуска стартапов, и это правда. Масштаб этой отрасли невелик, да и существует она недолго. Я работаю в этой сфере четыре года, сотрудничал с некоторыми лучшими и самыми умными фондами, благодаря чему понимаю, какие подходы работают, а какие нет.
Повторюсь: безумие — это делать одно и то же снова и снова, ожидая других результатов. Как отрасль, мы год за годом переживаем одно и то же: после неизбежного обвала цен все ощущают этот нигилизм, чувствуя бессмысленность всего. Когда рухнул рынок NFT, я испытывал это чувство; сейчас, после недавнего хаоса с Memecoin, люди тоже это чувствуют; точно так же было в эпоху ICO.
Решение на удивление простое: нам просто нужно начать делать иначе.
1. Активы с эффектом сложного процента, корпоративная культура, краткосрочный подход
Простыми словами, активы с эффектом сложного процента — это активы, стоимость которых растет с течением времени, такие как Amazon, Coca-Cola, Google и так далее. Компании, владеющие этими активами, обладают потенциалом для устойчивого долгосрочного роста.
Почему мы не видим активов с эффектом сложного процента в крипто-сфере?
Ответ довольно сложен, но фундаментальная причина кроется в крайнем краткосрочном подходе и несогласованности стимулов. Kun высказал здесь очень интересную мысль:
«Именно поэтому большинство вещей быстро достигает адекватной или даже завышенной оценки после несколькихкратного роста, так как они торгуются по оценкам, как растущие технологические акции в традиционных финансах, хотя только начали свой путь, и большинство стартапов не могут успешно выйти на IPO. Но здесь (в крипто-сфере) каждый провалившийся проект все равно выпускает токен лишь на основе одного обещания.»
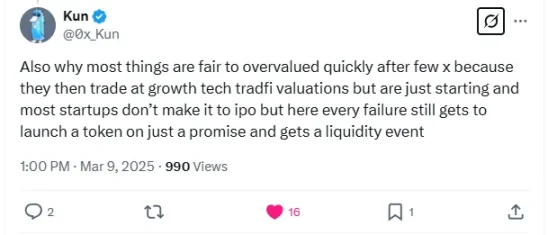
https://x.com/0x_Kun/status/1898599628448387482
Действительно, способ построения стимулов содержит множество проблем, что превосходно расписано Cobie в статье. Я не буду вдаваться в детали, так как цель этой статьи — выяснить, что именно мы как отдельные личности можем сделать прямо сейчас?
Для инвесторов ответ очевиден. В статье Cobie указывает: вы можете просто отказаться от участия (и, вероятно, вам следует это сделать).
Действительно, люди уже отказываются от участия. В этом цикле мы наблюдаем упадок «токенов централизованных бирж (CEX)», поскольку розничные инвесторы перестали их покупать. Хотя отдельный человек, возможно, не способен изменить эту системную проблему, хорошие новости в том, что финансовые рынки довольно эффективны: люди хотят зарабатывать деньги, и когда существующие механизмы этого не позволяют, они не инвестируют, делая процесс убыточным, что вынуждает механизмы меняться.
Однако это лишь первый шаг процесса. Для создания активов с эффектом сложного процента компаниям необходимо начать внедрять долгосрочное мышление в эту сферу. Проблема не только в том, что «эксклюзивный доступ к частному рынку» плох, но в том, что вся цепь мышления, приведшая к этому, дефектна. Подобно самоисполняющемуся пророчеству, основатели словно бы коллективно решили «заработать денег и уйти», никому действительно интересно строить долгосрочно, из-за чего графики всегда имеют форму буквы «М» McDonald's.
Ключевой момент, который нужно изменить: качество компании определяется её руководством. Большинство проектов проваливается не из-за нехватки разработчиков, а из-за решений высшего руководства, что пора уходить. Эта отрасль должна начать рассматривать первых 1% основателей с высокой честностью, сильной исполнительной силой и долгосрочным мышлением в качестве образца для подражания, а не идеализировать основателей, практикующих pump-and-dump.
Средний уровень качества основателей в крипто-индустрии уже давно не новость. В конце концов, называть хайповые памп-дампы проекты «разработчиками» — низкий порог входа. Достаточно иметь долгосрочное видение в первые два месяца после выпуска токена, и вы уже опередите остальных.
Я также убежден, что рынок начнет экономически вознаграждать долгосрочный подход, и мы уже начинаем это наблюдать. Несмотря на недавние распродажи, цена Hyperliquid все еще на 400% выше цены первичного размещения, чем могут похвастаться лишь несколько проектов в этом цикле. Когда вы видите, что цели долгосрочного роста основателя синхронизированы с продуктом, гораздо проще убедить себя «удерживать проект в долгосрок».
Естественным выводом становится то, что основатели, обладающие высокой честностью и сильной исполнительностью, начнут занимать наибольшую долю рынка, потому что, если говорить прямо, когда все устанут от махинаций, они захотят работать на человека с видением, который не планирует использовать обман для выхода, а таких сейчас крайне мало.
Помимо наличия сильного лидера, создание активов с эффектом сложного процента зависит от качества самого продукта. По моему мнению, эту проблему решить проще, чем найти выдающегося основателя. Одна из причин огромного количества «хайповых» проектов в крипте заключается в том, что их создатели разделяют такое же менталитет «заработать и уйти», поэтому они не берутся за решение принципиально новых задач, а копируют успешные проекты, стремясь получить прибыль.
Однако эта отрасль действительно награждает подобными иллюзиями, как например бум агентных ИИ в четвертом квартале 2024 года. В таком случае, после затухания бума мы увидим привычную форму буквы «М» McDonald's. Следовательно, компаниям также необходимо сосредоточиться на разработке продуктов, способных генерировать прибыль.
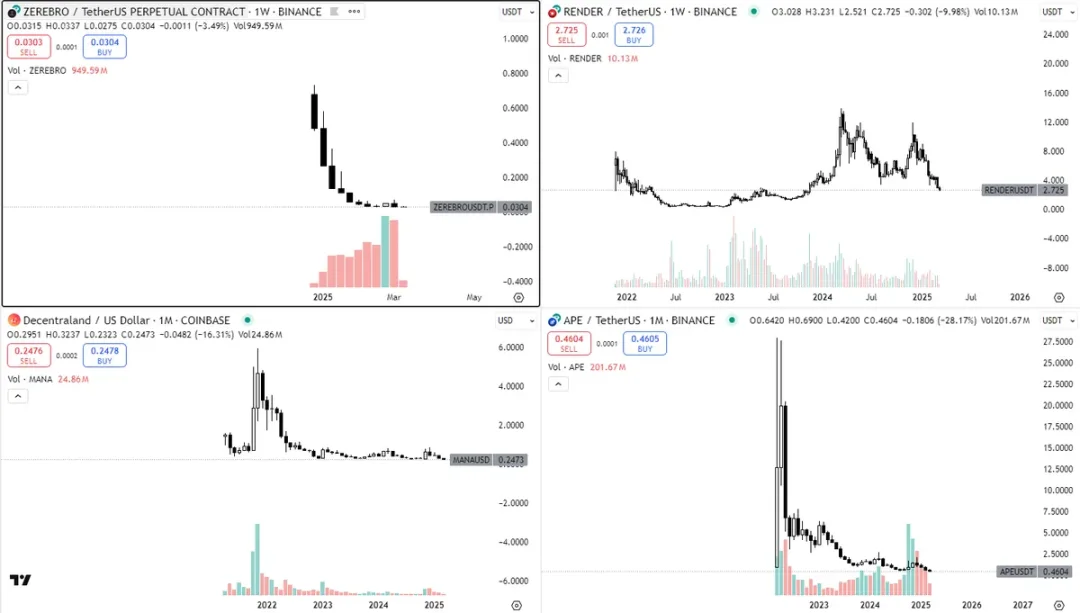
Нет путей монетизации = нет долгосрочных сторонников / держателей = нет покупателей актива, так как не во что инвестировать в будущее
Это абсолютно не невыполнимая задача, предприятия в крипто-сфере действительно могут быть прибыльными. Годовой доход Jito составляет $900 млн, Uniswap — $700 млн, Hyperliquid — $500 млн, Aave — $488 млн, и даже во время медвежьего рынка они продолжают генерировать прибыль (хотя и меньше).
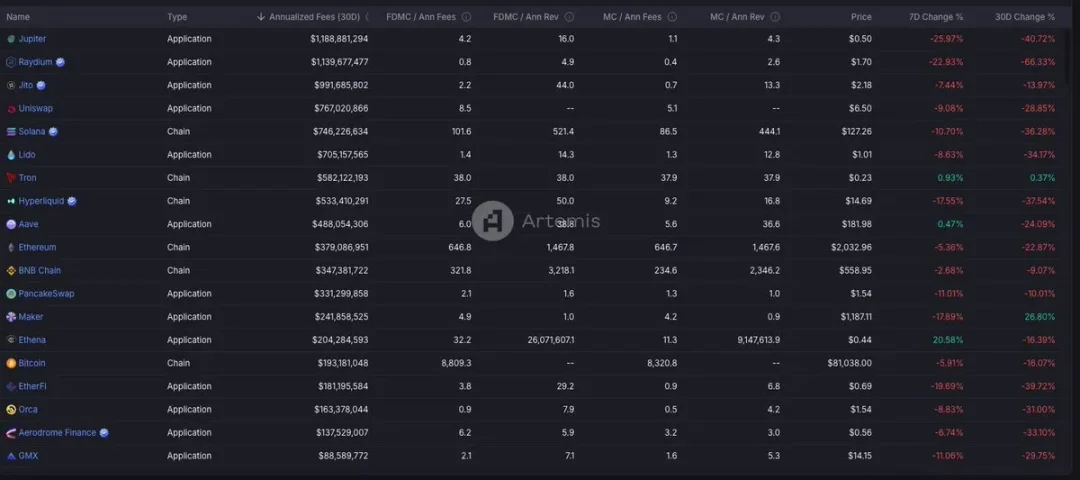
Глядя в будущее, я считаю, что краткосрочные спекулятивные пузыри, движимые нарративами, будут становиться всё меньше. Мы уже наблюдаем эту тенденцию. В 2021 году оценка игр и NFT достигала сотен миллиардов долларов, но в этом цикле оценка Memecoin и ИИ-агентов максимум составила несколько миллиардов.
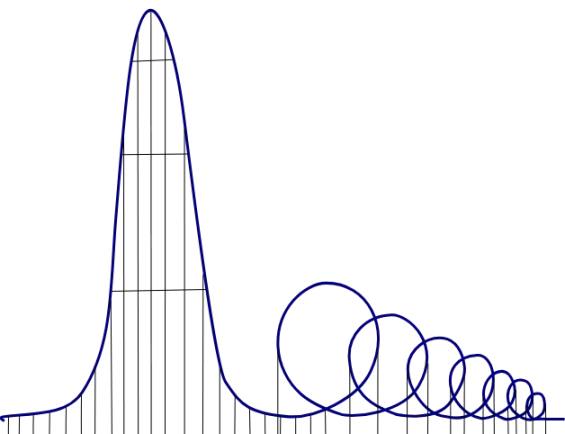
Я верю, что каждый свободен инвестировать в то, во что хочет. Но также я убежден, что люди хотят получать отдачу от своих инвестиций. Когда эта игра становится настолько очевидной и превращается в «горячий картофель», который нужно скинуть, пока он не обнулился, американские горки разгоняются всё быстрее, а размер рынка сокращается по мере того, как люди выходят или теряют всё.
Прибыльность решает эту проблему. Как инвестору, она дает понять, что люди готовы платить за этот продукт, что в определенной степени обеспечивает долгосрочный рост. Когда у проекта нет пути к монетизации, его почти невозможно инвестировать на долгосрок. С другой стороны, пути монетизации создают пути роста, что привлекает покупателей, готовых делать ставки на непрерывный рост актива.
Таким образом, для создания активов с эффектом сложного процента требуется:
-
Лидеры с долгосрочным мышлением
-
Фокус на разработке продуктов, способных генерировать прибыль
2. Универсальные L1 мертвы, нужны срочные изменения
Если отсортировать главную страницу CoinGecko по рыночной капитализации, можно заметить, что проекты блокчейнов L1 занимают более половины пространства. Помимо стейблкоинов, L1 занимают огромную долю ценности в крипто-индустрии.
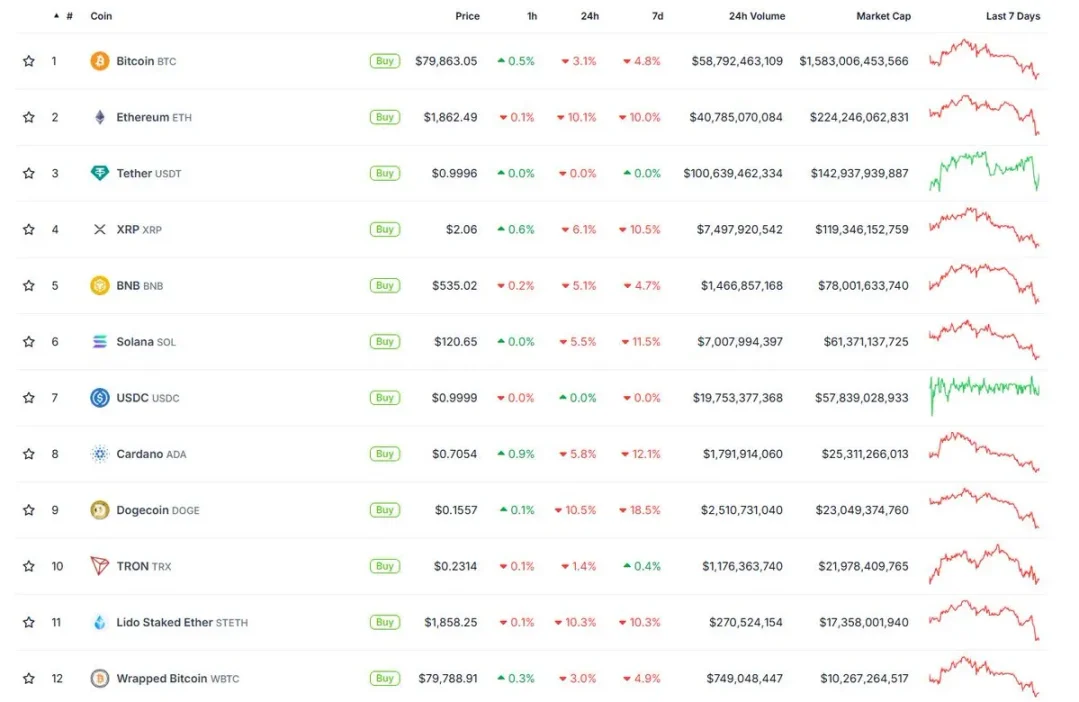
Однако график цены Ethereum, второй крупнейшей криптовалюты после Bitcoin, выглядит так:
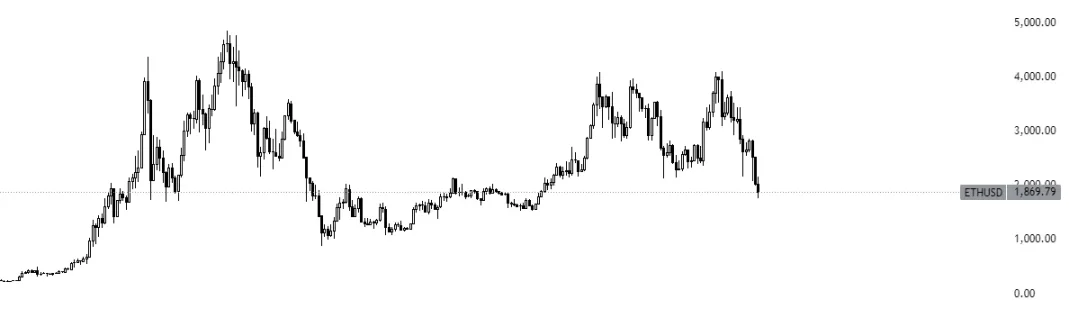
Если вы купили Bitcoin в июле 2023 года, ваша прибыль по текущим ценам составит 163%.
Если вы купили Ethereum в июле 2023 года, ваша прибыль по текущим ценам составит 0%.
Это еще не худший вариант. Пузырь «всех активов» 2021 года спровоцировал волну хайпа вокруг «убийц Ethereum». Некоторые новые проекты L1 пытались превзойти Ethereum по ряду технических параметров, фокусируясь в основном на скорости, языках программирования, пространстве блоков и т.д. Но несмотря на постоянный шум и крупные инвестиции, результаты не оправдали ожиданий.
Прошло уже 4 года с 2021 года, и мы все еще страдаем от последствий той волны. На CoinGecko уже 752 платформы смарт-контрактов выпустили токены, а не выпустившие их платформ может быть еще больше.
Как и ожидалось, графики цен большинства из них выглядят примерно так, что делает график Ethereum относительно неплохим на фоне:
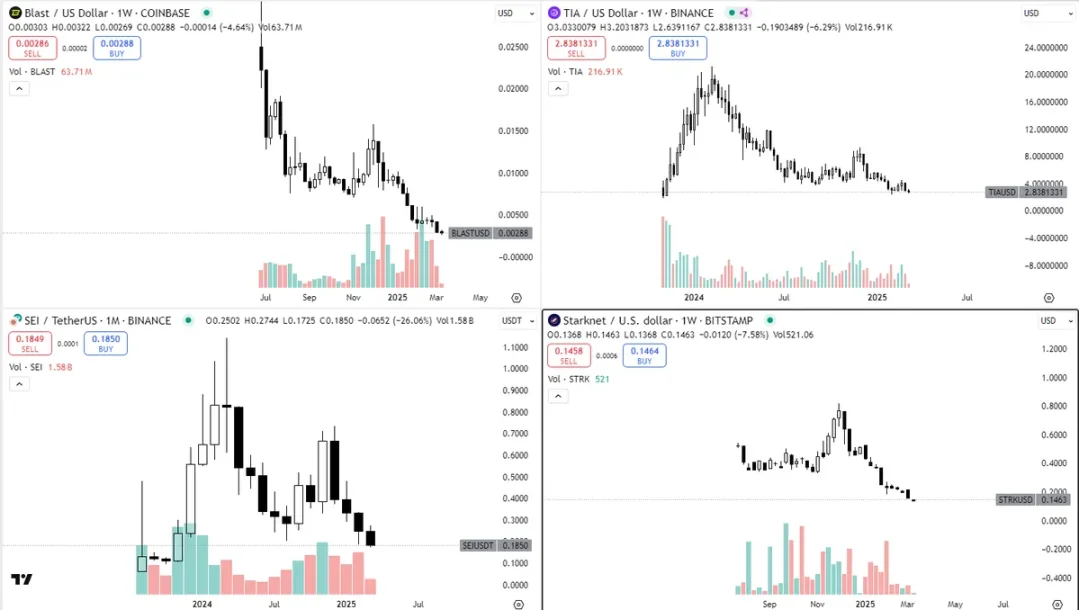
Так что, несмотря на 4 года усилий, миллиарды долларов инвестиций и появление более 700 различных проектов блокчейнов, лишь небольшая часть L1 демонстрирует хорошую активность, и даже среди этих проектов ни один не достиг «прорывного уровня пользовательского принятия», которого все ждали 4 года назад.
Почему? Потому что большинство из этих проектов построено на ошибочных концепциях. Как отметил Лука Нетц в своей статье «Что такое потребительский крипто», сегодня многие блокчейны используют универсальный подход, где каждый проект мечтает «пропускать через себя интернет-экономику».
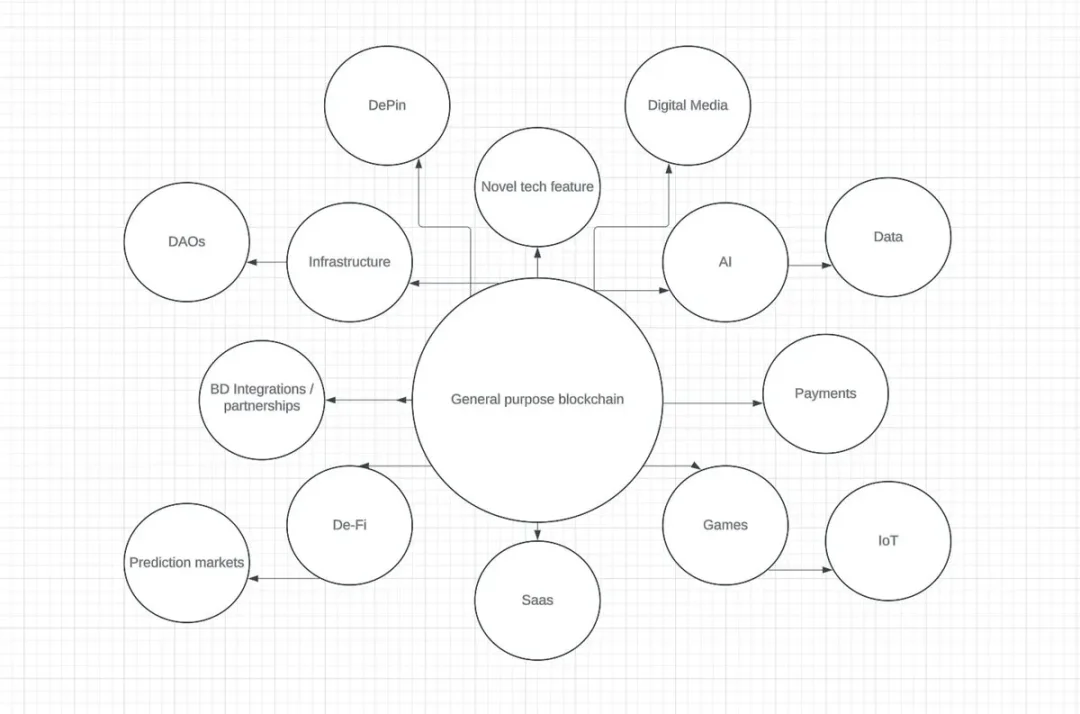
Но на это требуются колоссальные усилия, что в итоге приводит к фрагментации рынка, поскольку продукт, пытающийся быть всем для всех, обычно ни в чем не преуспевает. Это трудоемкая и дорогая задача. Если говорить прямо, многим блокчейнам даже сложно ответить на простой вопрос: «Почему мы должны разрабатывать на вашем блокчейне, а не на 60-м?»
Текущее состояние L1 — еще один пример того, как все следуют одной и той же модели, ожидая разных результатов. Они борются за одни и те же ограниченные ресурсы разработчиков, соревнуясь в программах финансирования, хакатонах, студиях для разработчиков и т.д., а сейчас мы, по сути, заново изобретаем смартфоны (?).
Предположим, проект L1 добился успеха. В каждом цикле обязательно найдется один L1, который пробьет барьер. Но продлится ли этот успех? Успешный кейс этого цикла — Solana. Но вот мнение, которое некоторым может не понравиться: что если Solana станет следующим Ethereum?
В прошлом цикле многие были настолько уверены в успехе Ethereum, что вкладывали в него большую часть своего капитала. Ethereum до сих пор остается блокчейном с максимальной совокупной заблокированной стоимостью (TVL), а теперь появились даже ETF на Ethereum, однако его цена замерла. В этом цикле те же самые люди высказывают те же взгляды, считая Solana будущим блокчейнов и ожидая запуска ETF на Solana и прочего.
Если история служит ориентиром, то главный вопрос таков: гарантирует ли сегодняшняя успех важное положение завтра?
Переосмысление L1
Моя позиция проста: вместо построения универсального блокчейна гораздо разумнее создавать L1 вокруг одной четкой специализации. Блокчейну не нужно удовлетворять все потребности всех людей, ему достаточно быть эффективным в конкретной области. Я верю, что будущее блокчейнов будет абстрагировано от базового уровня, пользователи будут ждать хорошей производительности, а технические детали потеряют значимость.
Разработчики уже показывают признаки этого: для основателей создания децентрализованных приложений главной заботой становится не скорость работы блокчейна, а география пользователей блокчейна и поведение конечных потребителей. Используемы ли ваш блокчейн людьми? Обладает ли он необходимым распределением аудитории, чтобы продукт стал привлекательным?
44% веб-трафика приходится на WordPress, однако его материнская компания Automattic оценивается всего в $7,5 млрд. 4% трафика генерирует Shopify, чья оценка достигает $120 млрд, что в 16 раз превышает оценку Automattic! Я полагаю, у L1 будет аналогичный финальный исход: ценность будет накапливаться в приложениях, построенных поверх блокчейна.
Поэтому я считаю, что L1 должны смело строить свою экосистему. Если провести аналогию между блокчейнами и городами, можно увидеть, что города возрождались благодаря своим уникальным преимуществам, делавшим их жизнеспособными экономическими и социальными центрами, со временем специализируясь на определенных доминирующих отраслях или функциях:
-
Силиконовая долина → Технологии
-
Нью-Йорк → Финансы
-
Лас-Вегас → Развлечения и гостиничный бизнес
-
Гонконг и Сингапур → Торговые финансовые центры
-
Шэньчжэнь → Производственный центр аппаратного обеспечения и технологических инноваций в Китае
-
Париж → Мода, искусство и предметы роскоши
-
Сеул → K-pop, развлечения и индустрия красоты
То же самое применимо к L1: спрос обусловлен привлекательностью и активностью, которые они предоставляют. Поэтому командам необходимо начать больше фокусироваться на достижении лидерства в одной вертикальной нише, тщательно формируя ту самую привлекательность, которая вовлечет людей в их экосистему, вместо хаотичного создания множества разнообразных проектов.
Как только вам удается привлечь людей в вашу экосистему, вы можете строить всю экосистему вокруг этой привлекательности. Опять же, Hyperliquid служит отличным примером: они справились с этим превосходно, итерируя согласно первым принципам. Сначала они создали собственные внутренние компоненты: нативный ордербук для perpetual DEX, спотовый DEX, механизмы стейкинга, оракулы, многосторонние подписи и прочее, и лишь затем расширились до HyperEVM, платформы смарт-контрактов для разработки других приложений.
Вот простой анализ причин их успеха:
Сначала сфокусированы на «создании привлекательности»: запустив перпетуальные торговые продукты, Hyperliquid привлек трейдеров и ликвидность перед масштабированием.
Контроль над всей архитектурой экосистемы: наличие критической инфраструктуры (оракулы, механизмы стейкинга) снижает уязвимости и создает конкурентные преимущества.
Синергия экосистемы: HyperEVM теперь стала открытой платформой для разработчиков, эксплуатируя уже существующую базу пользователей и ликвидность Hyperliquid.
Эта модель «сначала создать привлекательность, затем построить экосистему» схожа с успешными Web2 платформами (например, Amazon начал с продажи книг, затем расширил ассортимент). Отлично решите одну проблему, позвольте экосистеме органично вырасти из этой ключевой ценности.
Поэтому я считаю, что блокчейны должны начать консолидировать свои продукты, создавать собственную привлекательность, контролировать архитектуру всей экосистемы. Будучи капитаном этого «корабля», вы выступаете визионером, что согласуется с вашим более широким и долгосрочным видением L1; кроме того, это гарантирует, что проект не бросят сразу после спада сетевой активности, ведь всё построено внутренними силами.
Что самое важное, этот процесс придает вашей токене монетарные свойства. Если сравнить блокчейн с городом, то токен — это валюта, которую люди используют для обмена, и его ценность формируется посредством использования. Людям придется покупать ваш токен, чтобы совершать интересные действия в вашей сети. Это придает монете ценность и дает людям причины держать её.
Но также помните: концентрация на конкретной сфере не означает автоматически наличие спроса на рынке. Другой трудно воспринимаемый факт заключается в том, что L1 должны правильно выявлять подходящие возможности в нужный момент и правильным образом. Блокчейн обязан заниматься разработкой продуктов, которые действительно нужны людям. Иногда люди на самом деле не хотят «Web3-игр» или «больше доступности данных».
3. Токены ликвидности и отношения с инвесторами
Следующая тема посвящена развитию проектов токенов ликвидности в крипто-сфере. Всё просто: таким проектам необходимо начать назначать специалистов по отношениям с инвесторами (IR) и публиковать квартальные отчеты, чтобы инвесторы, будь то розничные или институциональные, четко понимали, чем занимается компания. Эта должность не нова и не революционна, но в этой индустрии она критически отсутствует.
Тем не менее, в сфере отношений с инвесторами в этой индустрии практически ничего не делается. Несколько руководителей направления Business Development из различных проектов сообщали мне, что если у вас есть какой-либо «регулярный созвон с фондами для презентации вашего токена ликвидности», вы делаете больше, чем 99% проектов в этой отрасли.
BD безусловно полезен для привлечения разработчиков и экосистемного капитала, но присутствие функции IR, способной объяснить ситуацию по токену, куда лучше. Если ваш проект стремится привлечь покупателей, вам нужно представлять себя рынку; и вы делаете это не арендуя самый большой стенд на конференции или размещая рекламу в аэропортах, а презентуя себя покупателям с капиталом.
Публикуя квартальные обзоры роста, вы начинаете демонстрировать инвесторам легитимность продукта и его способность аккумулировать ценность, давая им уверенность в возможностях хорошего результата в долгосрочной перспективе.
Что касается методов реализации, вот отличный список шагов:
-
Публиковать отчеты в блоге / на сайте, освещая квартальные расходы / доходы, обновления протокола, связанные данные, избегая существенной закрытой информации.
-
Ежемесячно взаимодействовать с управляющими фондов ликвидности, презентуя ваш продукт.
-
Организовывать больше онлайн-сессий вопросов и ответов (AMA).
4. Выкупы и сожжение — лишь хорошее, но не лучшее решение
Моё последнее замечание касается выкупов и сожжения. Моя позиция такова: если средства нет лучшего применения, то выкупы и сожжение — отличный способ. По моему мнению, крипто-индустрия еще не достигла такого масштаба, чтобы компании могли расслабиться, ведь в плане роста ещё многое предстоит сделать.
Первичное и основное назначение доходов должно всегда заключаться в расширении продукта, технологическом обновлении и выходе на новые рынки. Это согласуется с движением долгосрочного роста и формированием конкурентных преимуществ; прекрасный пример здесь — волна приобретений Jupiter, которые постоянно используют наличность для покупки проектов, чтобы получить внутри отрасли продукты и важнейшие кадры.
Хотя я знаю, что некоторым нравятся выкупы и сожжение, и они кричат о необходимости дивидендов, моя точка зрения такова: большинство крипто-проектов функционирует подобно технологическим акциям, поскольку тип инвесторов схож: все они — инвесторы, стремящиеся к высокой доходности и ожидающие асимметричного возврата.
Поэтому прямой возврат ценности холдерам токенов через дивиденды не имеет особого смысла. Они могут это делать, но если направят свои денежные резервы на создание более мощных конкурентных преимуществ, это принесет продукции огромную пользу в будущем на горизонте 5–10 лет.
Крипто-индустрия сейчас начинает выходить в мейнстрим. Поэтому замедлять развитие сейчас неразумно; наоборот, средства должны активно направляться вперед, чтобы гарантировать, что следующий победитель займет лидирующие позиции на более длительном временном отрезке, потому что, несмотря на снижение цен, институциональная инфраструктура крипто-рынка никогда не была настолько полной: внедрение стейблкоинов, технологии блокчейн, токенизация активов и прочее.
Поэтому, хотя выкупы и сожжение значительно предпочтительнее rug pull и ухода с деньгами, учитывая объем предстоящей работы, это всё ещё не самый эффективный способ использования средств.
Заключение
Нынешнее падение уже начало открывать людям глаза на то, что разработка генерирующих доход продуктов является обязательным путем к прибыли и неизбежно требует создания формальной функции IR для демонстрации последних новостей по вашему токену. В этой сфере еще много работы. Я сохраняю оптимизм относительно будущего крипто-рынка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xkyle__







