PEARL «Отрезвление»: дисбаланс спроса и предложения, нехватка бюджета на безопасность — выдержит ли этот нарратив о майнинге на базе ИИ?
Автор: Кунал Доси (Blockworks)
Подготовка: TechFlow
TechFlow: В волне нарративов об ускоренном слиянии искусственного интеллекта и криптовалют проект PEARL быстро стал одним из самых обсуждаемых феноменов благодаря концепции «доказательства полезной работы» (Proof of Useful Work, PoUW) и основателям с мощным академическим бэкграундом. Его ключевой нарратив нацелен на решение давней проблемы Биткойна: заставить вычислительную мощность не расходоваться впустую на бессмысленное хеширование, а использоваться для обучения и инференса ИИ, при этом предоставляя майнерам двойную доходность для компенсации потерь от будущих хафнингов.
Однако исследователь Blockworks Джейк Кох-Галлап полил этот всеобщий энтузиазм холодной водой. С позиций серьезного инвестора в активы с опорой на фундаментальные показатели эта статья детально разбирает четыре смертные угрозы под блестящим фасадом PEARL: разрушительное высасывание ликвидации со вторичных рынков из-за колоссальной инфляции на уровне 85% в первый год; использование токена исключительно в качестве механизма субсидирования и вывода средств, поскольку конечные потребители ИИ рассчитываются исключительно фиатными долларами; экстремальная избыточность стандартизированных GPU в центрах обработки данных, ставящая сеть перед риском атаки 51% через аренду мощности по сценарию ранних дней ETC; и беспощадное сопоставление с историей раннего падения Zcash.
Несмотря на то как краткосрочная эмоциональная премия рынка иррационально разгоняет цену токена, этот глубокий аналитический отчет предоставляет редкую возможность для холодного анализа безумных нарративов вокруг ИИ-майнинга.
Буду предельно честен: я не люблю Pearl. Я убежденный медведь по PEARL, и даже если его рыночная капитализация вырастет до $10 миллиардов, я продолжу выступать против него. Причина проста: объективно его фундаментальные показатели действительно ужасающи, а я инвестирую, опираясь именно на них. Если вы держите PEARL лишь ради спекуляций и рыночных нарративов на короткой дистанции — я вполне вас понимаю. Но если вы верите в это из-за неких «фундаментальных показателей», то глубоко заблуждаетесь. (Если мои слова вам неприятны, не переживайте, наш полный углубленный отчет по Pearl скоро будет опубликован.)
Тем не менее, прежде чем я перехожу к развернутому разбору своих медвежьих тезисов, позволю себе сначала строго логично изложить основные аргументы быков.
Предложенная Pearl модель «доказательства полезной работы» (Proof of Useful Work, PoUW) действительно представляет собой новаторскую и оригинальную модель механизма безопасности. На данный момент майнинг Биткойна требует огромного количества электроэнергии на вычисление хешей, которые не имеют никакой практической пользы кроме самой хеш-функции; тогда как PEARL изящно использует операции матричного умножения из процесса обучения и инференса нейросетей для обеспечения безопасности собственной блокчейн-сети. Параллельно награда за блок в Биткойне, скорее всего, уже не сможет покрыть растущие затраты на электроэнергию и оборудование, особенно после следующего хафнинга в 2028 году. Именно поэтому традиционные майнеры спешно пытаются перейти в сектор ИИ-вычислений. Однако цена такого перехода часто означает полный отказ от криптомайнинга, поскольку специализированные майнеры ASIC для Биткойна физически не способны обрабатывать какие-либо рабочие нагрузки ИИ. В сети же PEARL абсолютно одни и те же кластеры GPU могут одновременно предоставлять вычислительную мощность клиентам ИИ и осуществлять майнинг в ончейн-среде.
Поставщики ИИ-услуг могут напрямую использовать имеющиеся у них GPU для майнинга PEARL, не строя новой инфраструктуры с нуля, а предполагаемый сообществом апгрейд FP8 сделает алгоритм майнинга еще теснее интегрированным с современными вычислительными нагрузками ИИ-ядер. Доходы от коммерческой деятельности с ИИ способны полностью окупить амортизацию и первоначальную закупку оборудования, а добытые PEARL становятся естественным дополнительным доходом майнеров. Это самый сильный ответ скептикам, утверждающим о неизбежном давлении продаж: когда аппаратные затраты GPU майнеров уже полностью окуплены и принесли прибыль от внебиржевых ИИ-проектов, им совершенно не нужно в панике сбрасывать токены на вторичном рынке, чтобы платить за электричество.
Кроме того, основная команда проекта выглядит как сборная звезда. Проект создан совместными усилиями Омри Вайнштейна (ранее ведущий исследователь в NVIDIA, Microsoft и Vast Data, ныне профессор кафедры компьютерных наук Еврейского университета в Иерусалиме, находится в неоплачиваемом отпуске в Колумбийском университете) и Илана Комаргодски (топовый криптограф NTT Research, также профессор кафедры компьютерных наук Еврейского университета в Иерусалиме). Согласно официальной позиции команды, PEARL также реализовала механизм Fair Launch (справедливого запуска), полностью исключив раунды венчурного финансирования (VC), частное распределение токенов внутри команды и резкие ограничения на разблокировку (хотя около трети текущего обращающегося предложения было добыто в течение первых шести дней после запуска сети, и посторонним невозможно точно сказать, какая часть этих токенов впоследствии оказалась в руках команды).
Далее рассмотрим логику монетарной премии (Monetary Premium). Подобно Биткойну, сам PEARL не генерирует дивидендный денежный поток, поэтому ценность его токена целиком определяется монетарной премией — то есть наценкой, которую рынок готов заплатить за обладание твердым активом с дефицитностью, нейтральностью и защитой механизмом доказательства работы. Установлен жесткий предел эмиссии в 2,1 млрд монет. Поскольку большинство операционных расходов майнеров покрывают клиенты ИИ, безопасность сети не должна деградировать при снижении вознаграждения за блок. Инфляционное размывание токенов сконцентрировано на начальном этапе (около 85% в текущем году, около 33% в следующем, около 18% в последующем), поэтому ценообразование на вторичном рынке сейчас, вероятнее всего, заложено именно на худший период инфляции первого года. Рыночный интерес к проекту продолжает нарастать экспоненциально: цена токена выросла примерно в 8 раз по сравнению с локальным минимумом в августе около $0,27, недельный объем торгов подскочил с $2–3 млн в августе до $51 млн на прошлой неделе, а Coinbase официально включил PEARL в свою roadmap листинг-проектов 19 октября.
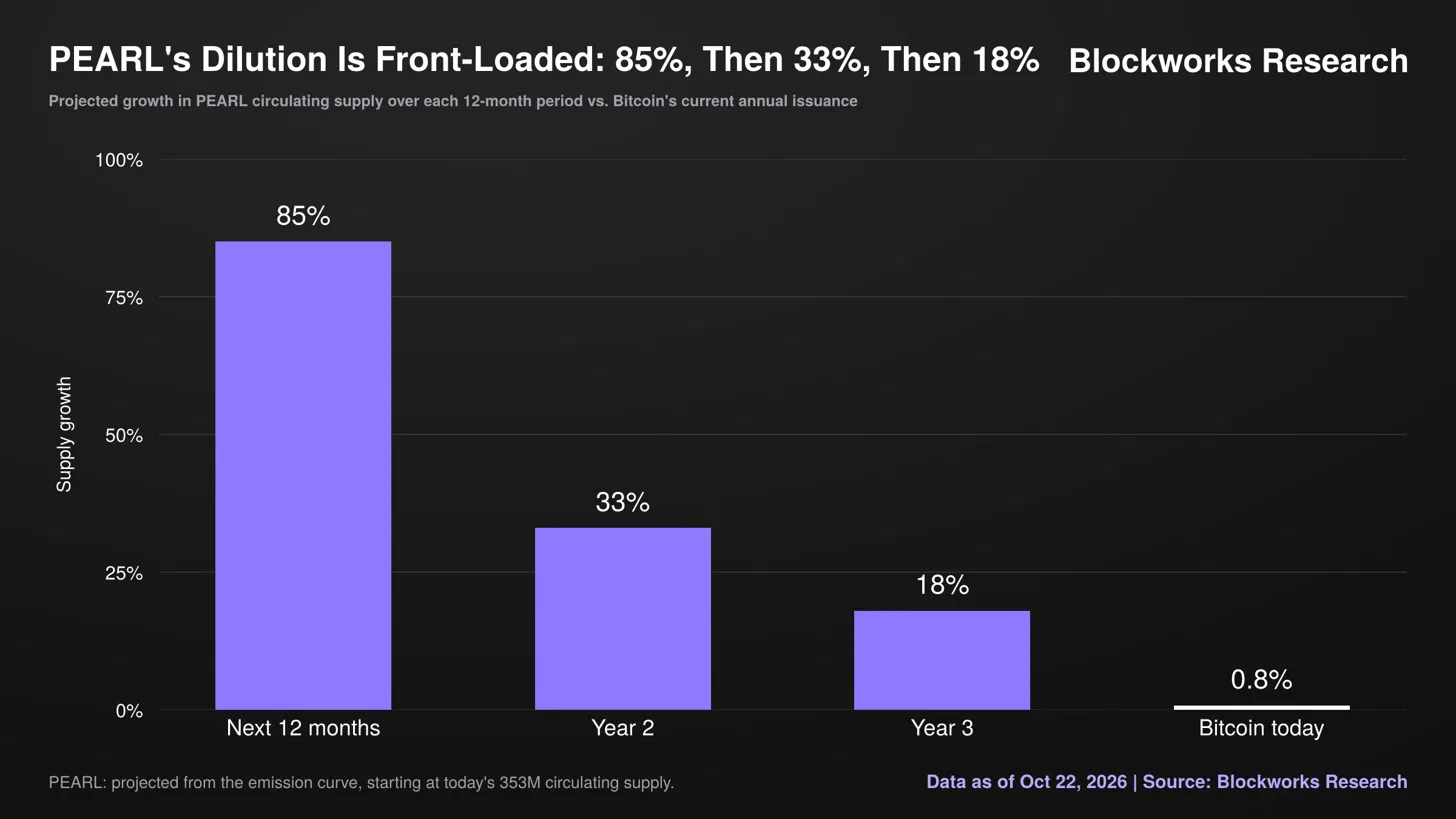
Рис. 2: Взрывной рост цены PEARL и экспоненциальное увеличение недельных объемов торгов с августовского минимума
После этого позвольте мне перейти непосредственно к моим убеждениям относительно медвежьего сценария.
Во-первых, абсолютное условие корректности монетарной премии заключается в том, что актив объективно должен обладать реальной дефицитностью, чего категорически не хватает PEARL на текущий момент. Текущая годовая скорость роста предложения Биткойна составляет около 0,8%, тогда как годовая скорость роста предложения PEARL в предстоящем году составит колоссальные 85%. При текущей цене токена в $2,17 каждый день майнерам, управляющим GPU и оплачивающим счета за реальное электричество, будет непрерывно распределяться новых токенов на сумму около $2,2 млн, в то время как суточный объем реальных торгов во всей сети едва достигает $8,5 млн. Это означает, что только одно давление продавцов от ежедневно добываемых новых токенов занимает около 30% от суточного объема торгов по сети. За следующие 12 месяцев совокупная стоимость вновь созданных токенов достигнет примерно $654 млн, в то время как текущая полная капитализация проекта составляет лишь около $768 млн. Следовательно, вторичному рынку придется найти за следующий год чисто добавочный спрос, практически равный его нынешней капитализации, лишь для того, чтобы удержать текущую цену от провала.
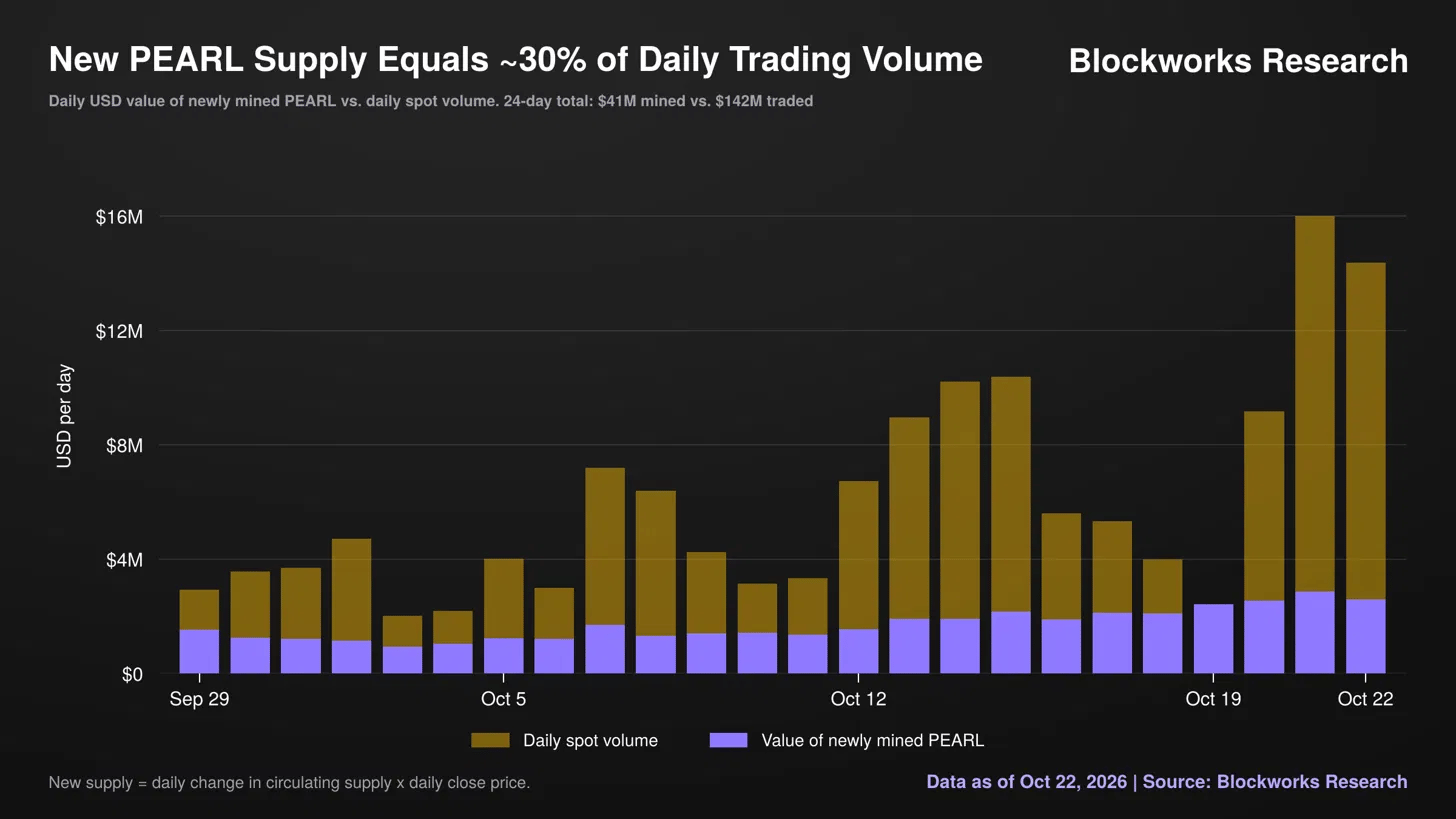
Рис. 3: Сравнение капитализации PEARL с ежедневным давлением продавцов от новых майнерских токенов и объемом торгов
Огромная инфляция является самым распространенным и смертельным аргументом противников PEARL, на который сторонники обычно отвечают: «Неужели в те годы Биткойн вел себя иначе? На ранних стадиях развития Биткойн тоже пережил колоссальный уровень инфляции. Разве в 2011 году вы не купили бы Биткойн?» Этот контраргумент кажется убедительным, но легенда о мгновенном обогащении того времени могла состояться лишь потому, что никто в мире тогда не знал, как научно оценить его стоимость. Когда Биткойн в 2010 и 2011 годах эмитировался с той же чудовищной инфляцией, что у PEARL сегодня, общая капитализация всей сети составляла считанные миллионы долларов. Сегодняшний PEARL, спустя всего 6 месяцев после запуска, бесится в процессе сверхэмиссии при полной обращаемой капитализации около $768 млн и полностью разбавленной капитализации (FDV) примерно в $4,6 млрд. Эффективность ценообразования на современном крипторынке для новых активов неизмеримо выше, чем более десяти лет назад. Тот «серьезно ошибочный недооценочный просчет рынка», который однажды подарил раннему Биткойну статус небесного дарования, сегодня давно испарился.
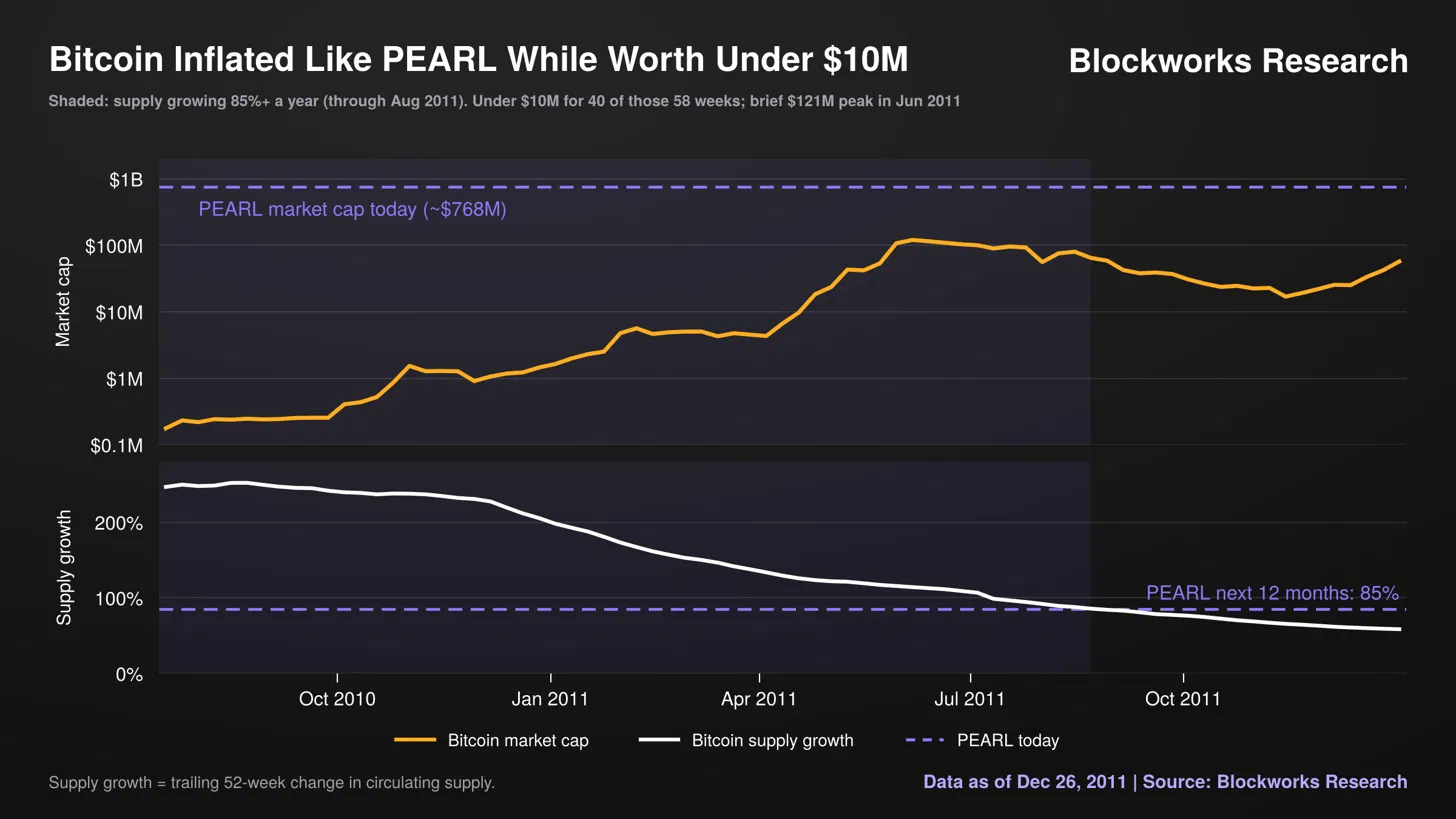
Рис. 4: Сравнение скорости увеличения предложения и уровня оценки в ранние периоды развития PEARL и Биткойна
Во-вторых, клиенты ИИ платят за инференс модели живыми фиатными долларами, а не токенами PEARL, поэтому所謂的 полезная вычислительная мощность вообще не создает никакого натурального реального спроса для самого токена. Быки могут возразить, что у Биткойна тоже нет сценариев сжигания токенов, а 25-процентная скидка на инференс от Together AI доказывает, что сетевые субсидии идут реальным пользователям. Однако суть этой скидки в том, что она оплачивается именно путем сброса токенов PEARL на вторичном рынке. Майнеры добывают токены, сразу же продают их на биржах за доллары, а затем отдают эти конвертированные доллары пользователям инференса ИИ. По сути это означает, что ценности стремительно вытекают изнутри токена для субсидирования реальных клиентов, а не приток реальных внешних средств толкает спрос на покупку токена. До тех пор пока услуги инференса ИИ действительно не начнут оцениваться или рассчитываться токеном PEARL, непрерывный взрывной рост реального потребления ИИ будет означать лишь усиливающееся давление продавцов на вторичном рынке, а вовсе не рост покупателей. Более того, поскольку связанный бизнес-ентити Pearl Research Labs получает доход от инференса напрямую за доллары, эта компания может процветать даже в случае полного обнуления цены токена PEARL. Также ясно видно, что у проекта сейчас отсутствует конкурентное преимущество (ровная защита), ведь любой соперник может в любой момент просто форкнуть код Биткойна и внедрить свой механизм Proof of Useful Work, при этом финальные покупатели все равно будут оплачивать услуги фиатными долларами.
В-третьих, даже если в будущем Pearl заявит о наличии «полной вычислительной мощности, превосходящей Биткойн», это совершенно не гарантирует, что его сеть безопаснее Биткойна. Почти все ASIC-машины в мире, способные добывать Биткойн, уже работают в полную силу над его блоками. Любой потенциальный злоумышленник должен будет самостоятельно проектировать, производить или тратить астрономические средства на приобретение огромного пула оборудования, и лишь в случае успешной атаки, обрушившей сеть, эта специализированная техника мгновенно превратится в груду металлолома и обесценится. Тем временем PEARL работает на стандартизированных серверных GPU, широко используемых во всем ИИ-секторе. Масштаб глобально арендуемой облачной мощности общих GPU в настоящее время многократно превышает суммарную мощность всех нод PEARL. Это повторяет мрачную историю 2018–2020 годов, когда Ethereum Classic, Bitcoin Gold и Vertcoin постоянно遭受ли атакам 51% (двойное расходование): небольшие сети, использующие универсальное железо, легко теряли свои блоки под давлением арендованной вычислительной мощности из гораздо более крупного внешнего рынка общих вычислений. Более того, майнеры Биткойна сегодня стабильно зарабатывают около $36,6 млн в день исключительно из блока-вознаграждений, в то время как доход майнеров PEARL составляет лишь около $2,2 млн. Чтобы приблизиться к уровню безопасности Биткойна, цена PEARL должна вырасти минимум в 17 раз, и по мере дальнейшего сокращения эмиссии токенов в каждом новом блоке планка цен для поддержания этого бюджета безопасности становится все ниже.
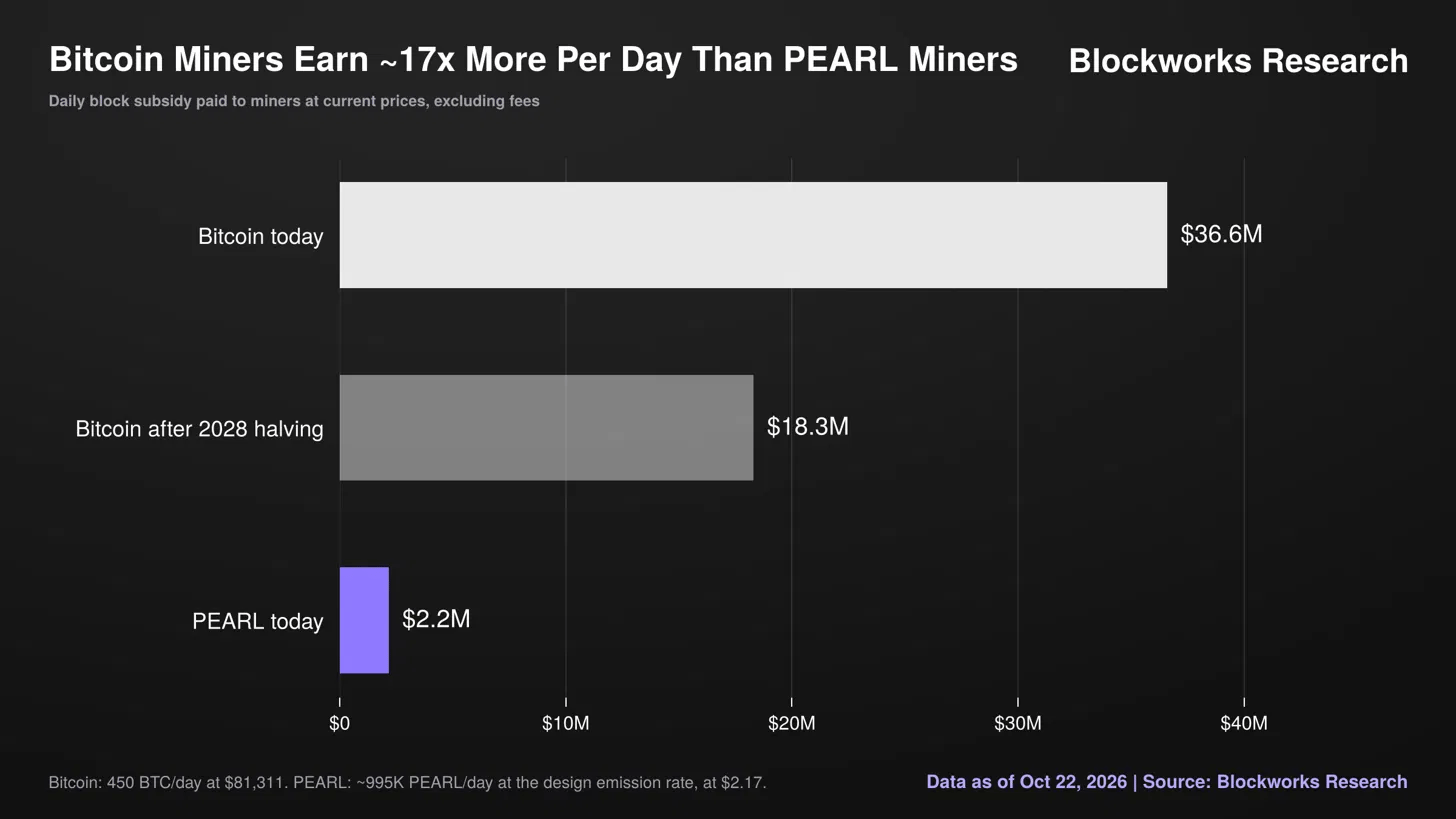
Рис. 5: Сравнение масштаба доступной для аренды мощности стандартных серверных GPU и бюджета безопасности вычислительной мощности майнинга PEARL
В-четвертых, трагическая история ранних лет Zcash заложила основу финала данного паттерна, даже несмотря на то, что положение PEARL сегодня еще не ухудшилось до подобных масштабов. В пределах нескольких месяцев с 31 октября 2016 по 20 февраля 2017 года цена ZEC рухнула на 91% с $328 до $29,80, причем полная капитализация сети парадоксально выросла с около $2,9 млн до $22 млн. На фоне этого кризиса, хотя общая капитализация сети увеличилась примерно в 8 раз, обращаемое предложение токенов увеличило свое значение в 84 раза из-за неконтролируемой эмиссии, что привело к полному финансовому уничтожению держателей токенов на вторичных рынках. Вероятно, в головах тех фанатичных сторонников прошлого тоже раздавался заманчивый аргумент о том, что «у раннего Биткойна тоже была высокая инфляция».
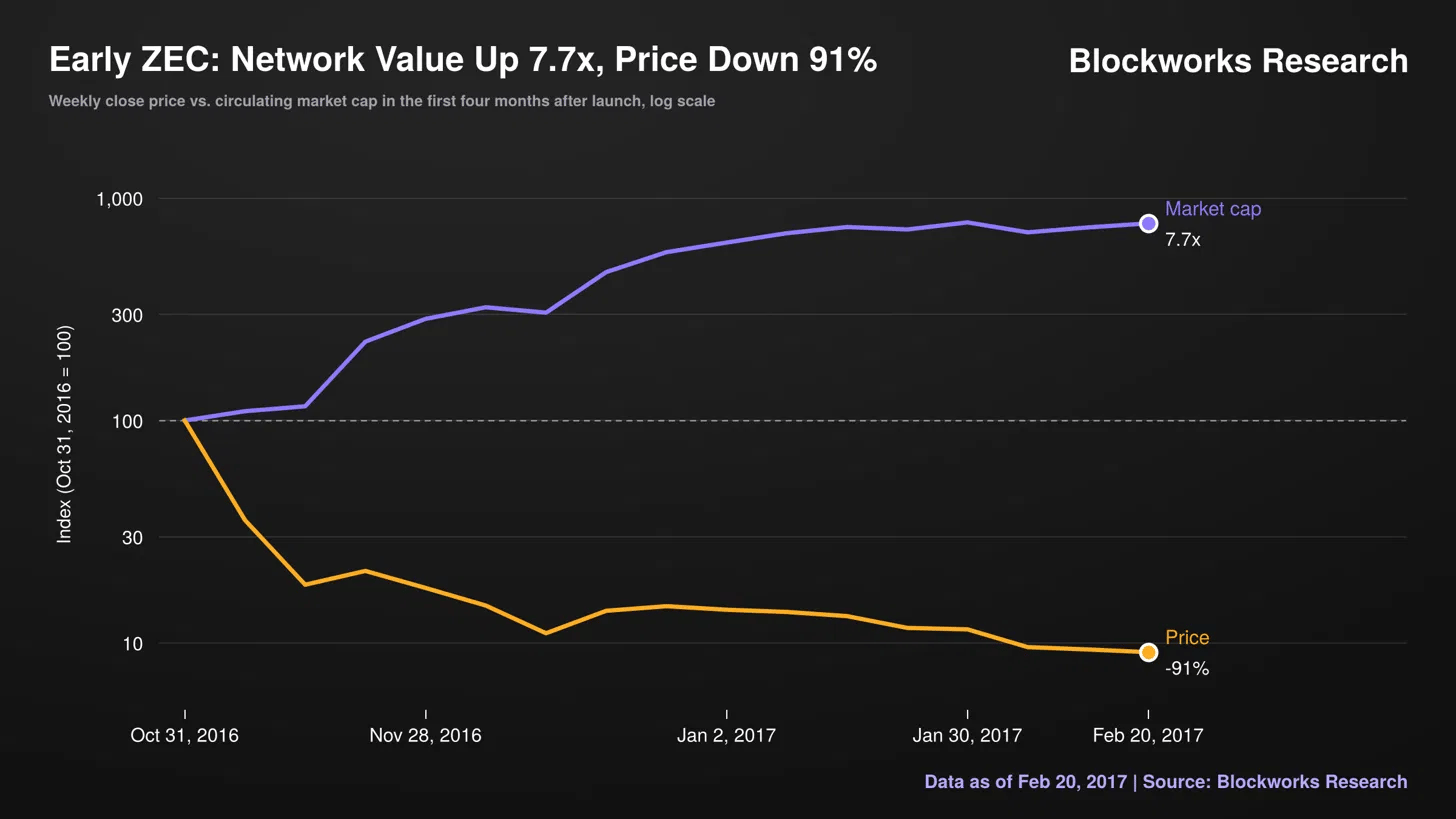
Рис. 6: Жестокая диссоциация между ростом капитализации и обвалом цены в период высокой инфляции в ранние годы Zcash
Несчастливо признавать, что, несмотря на все очевидные структурные провалы в фундаментальных показателях, крипторынок сегодня зачастую все еще склонен оценивать токены опираясь исключительно на эмоции и нарративы, игнорируя строгие fundamentals (хотя эта логика ценообразования медленно, но верно меняется). Поэтому, учитывая возможную позицию на «кривой умеренного рационализма» (Mid-curve), токен PEARL, возможно, продолжит расти вверх в краткосрочной перспективе. Однако пока этот взлет продолжается, я буду твердо стоять на стороне зрителей и открыто декламировать обо всех дырявых фундаментах этого проекта.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Blockworks