Вторая фаза гонки вооружений в сфере вычислительных мощностей: когда развитие вычислительных мощностей сталкивается с кредитным рынком, проблемы оказываются сложнее, чем предполагалось
Автор: Керман Кохли (основатель Fastbreak Capital)
Перевод: TechFlow
TechFlow читателям: По мере перехода глобальной гонки вооружений в сфере ИИ ко второй стадии узкие места в инфраструктуре вычислительных мощностей выходят за рамки простого дефицита чипов, затрагивая рынок кредитного финансирования объемом в триллионы долларов. Традиционные кредитные организации привыкли применять к оценке вычислительной мощности GPU консервативные модели, которые используются для оценки офисной недвижимости и классических ЦОД, придерживаясь трех укоренившихся заблуждений: убежденности в наличии ИИ-пузыря, низкой кредитоспособности стартапов в качестве арендаторов и представления о том, что аппаратное обеспечение графических процессоров обесценится до нуля за несколько лет, как обычные серверы.
Основатель Fastbreak Capital Керман Кохли в своей статье указывает на когнитивные слепые зоны традиционного кредитного риск-менеджмента. Он подчеркивает, что потенциальный спрос на вычислительные мощности в таких областях, как количественные финансы, фармацевтика, передовые научные исследования и оборона, бесконечен, а парадокс Джевонса определяет, что снижение стоимости лишь многократно стимулирует потребление. Более того, ирония заключается в том, что кредитные учреждения, стремясь к так называемой «инвестиционной надежности», принуждают стартапы подписывать двух- или трехлетние долгосрочные контракты со скидкой в 30–50%. На фоне ежегодного роста арендной ставки на вычислительные мощности на 100% это ставит самих инвесторов в пассивную позицию по сути «шорта на вычислительные мощности».
В этой статье подробно раскрывается фундаментальная логика финансовизации вычислительных мощностей и объясняется, почему по мере усугубления дефицита видеопамяти для инференса активы, обеспечиваемые кредитованием, запускают масштабную реструктуризацию, выходящую за рамки традиционной недвижимости.
Ключевые ограничения рынка вычислительных мощностей и тройное заблуждение кредитных учреждений
На текущем рынке вычислительных мощностей возникает множество узких мест, но одно из самых острых связано с доступом к капиталу. Если говорить точнее, не хватает кредитного капитала для финансирования строительства инфраструктуры. Мы сталкиваемся с пробелом в объемах инвестиций, достигающим нескольких триллионов долларов, при этом капитал с трудом течет в этот сектор.
Традиционные кредитные организации привыкли грубо проводить параллели между вычислительными мощностями и недвижимостью. Они часто придерживаются трех ключевых установок, которые выглядят рационально на поверхности, но на самом деле противоречат друг другу:
• Убежденность в том, что ИИ представляет собой пузырь активов, который рано или поздно лопнет;
• Мнение о том, что арендаторы вычислительных мощностей (off-taker) не являются компаниями с высоким кредитным рейтингом, поэтому вероятность дефолта крайне высока;
• Представление о том, что базовое залоговое имущество (аппаратное обеспечение GPU) не обладает способностью сохранять стоимость и обесценится до нуля за несколько лет, подобно обычным серверам ЦОД.
Эти взгляды кажутся логичными со стороны, но они финансово несовместимы друг с другом. Чтобы высвободить триллионные объемы ликвидности для всей экосистемы, необходимо кардинальным образом исправить каждое из этих заблуждений.
Мнимый тезис о пузыре: потенциал спроса на вычислительные мощности бесконечен
Главный вопрос сторонников теории пузыря об ИИ заключается в следующем: они считают, что спрос на вычислительные мощности ограничен и предложение в конечном итоге успеет за ним, а улучшение эффективности крупных языковых моделей или алгоритмов приведет к снижению спроса на оборудование.
Это предположение разваливается под давлением реальных данных. Годовой прирост спроса на вычислительные мощности со стороны агентных ИИ-систем (Agentic AI) достигает шокирующих 2,5–5 раз, тогда как глобальные поставки передовых пластин и упаковки к 2030 году увеличатся максимум вдвое, ежегодно расширяя ножницы спроса и предложения. Уже сегодня производственные мощности мирового рынка высокопроизводительной памяти (HBM) на 2027 год полностью зарезервированы технологическими гигантами, а основные провайдеры вычислительных мощностей несут бремя нераспределенных заказов на сумму в сотни миллиардов долларов.
Более важно то, что в реальной экономике существует множество критически важных отраслей с потребностями в вычислениях, которые «нельзя насытить»:
• Количественные высокочастотные финансы: глубокое моделирование сложных деривативов и комплексных рисков (например, многомиллиардные заявки на специализированные вычислительные мощности от ведущего маркетмейкера Jane Street);
• Фармацевтические гиганты: неограниченное использование времени работы GPU для моделирования молекулярного докинга, скрининга мишеней и разработки новых препаратов;
• Ведущие ученые: использование колоссальных вычислительных ресурсов для объединения идей из неизвестных дисциплин и сложного моделирования физического мира;
• Оборонный и военный секторы: масштабы вычислений напрямую определяют абсолютное превосходство в роях дронов и боевом планировании;
• Передний край кибербезопасности: хакеры и команды специалистов по безопасности постоянно используют огромные вычислительные мощности для поиска скрытых нулевых уязвимостей систем.
Эти субъекты вообще не будут так же, как обычные компании, мелочно считать «бюджет токенов на сотрудника». Пока человечеству понадобятся лучшие вакцины, более точный финансовый риск-контроль, сильная оборона и глубокие научные прорывы, вычислительные мощности останутся чистой производительностью, и их спрос по своей природе будет бесконечным. Кроме того, парадокс Джевонса (Jevons Paradox) в сфере ИИ ускоряется: когда стоимость одного инференса снижается на 90%, частота вызовов и спектр сценариев во всем обществе растут более чем в десять раз.
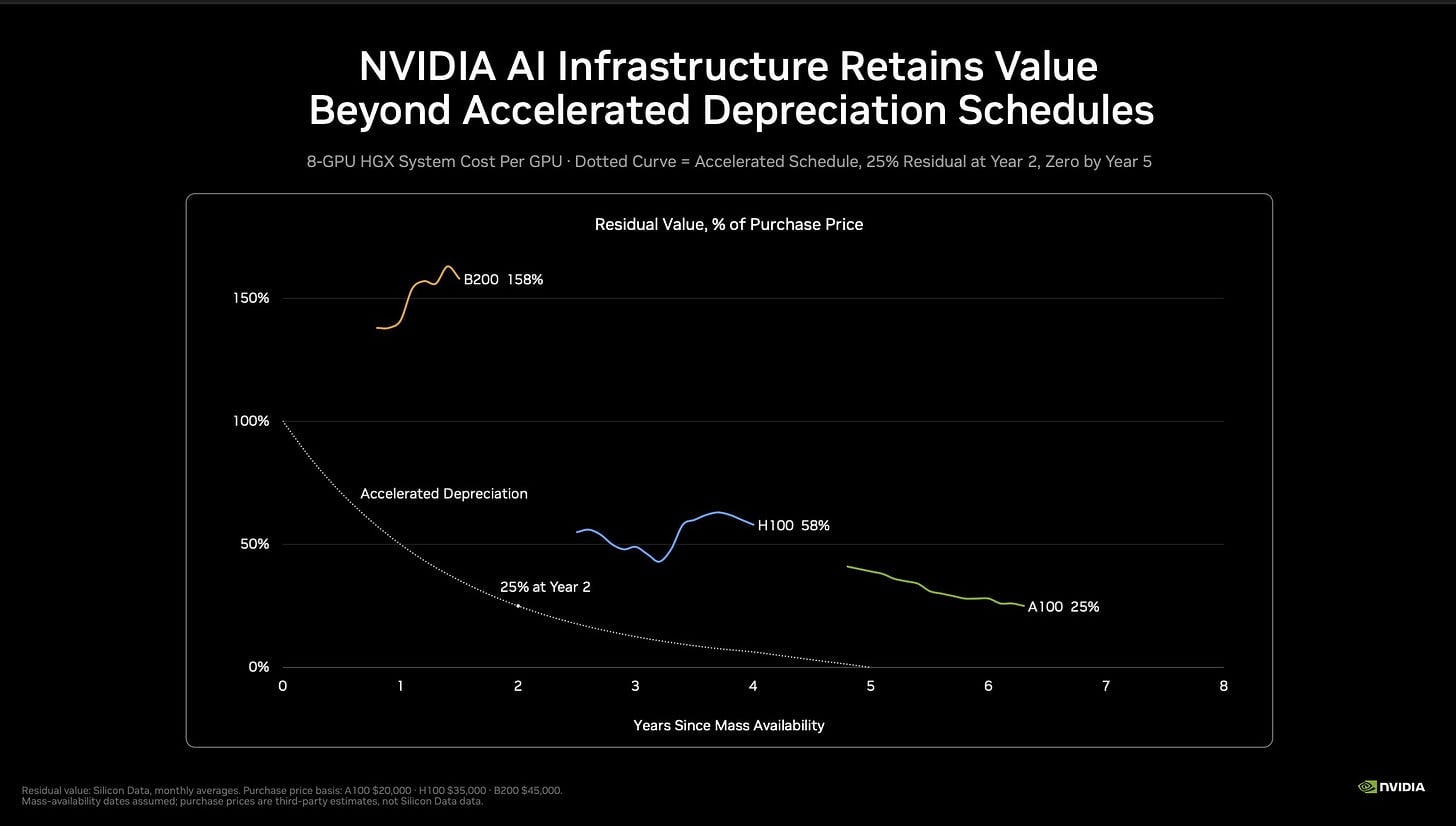
Рис. 1: Капитальные затраты и портфель контрактных обязательств ведущих мировых облачных провайдеров и ИИ-гигантов на вычислительные мощности. Совокупный объем покупных обязательств достиг нескольких триллионов долларов, а дефицит предложения ежегодно увеличивается.
Парадокс риска арендаторов: стремление к безопасности превращает кредитора в «шортиста» на вычислительные мощности
Приравнивать вычислительные мощности к недвижимости — крайне опасное заблуждение. Потенциальные арендаторы недвижимости жестко привязаны к географическому положению, тогда как вычислительные мощности представляют собой универсальный цифровой товар с высокой степенью стандартизации и мгновенной доставкой по оптоволокну в мировом масштабе.
В настоящее время многие кредитные организации чрезмерно зациклены на «инвестиционном рейтинге» арендатора, без необходимости требуя долгосрочных контрактов на 2–3 года и уплаты аванса в размере 20–30%, а иногда и до 50%. Кредиторы убеждены, что долгосрочный контракт обеспечивает им подушку безопасности, но на практике своими руками загоняют себя в крайне невыгодное положение.
В мире будущего, где в течение следующих 5–10 лет будет наблюдаться острый дефицит вычислительных мощностей, если стартап случайно нарушит условия договора, в очереди на замену этого клиента уже стоят как минимум десять других компаний. Флагманские чипы уровня B300 почти невозможно купить на спотовом рынке. Что еще более абсурдно, на фоне роста спотовой арендной платы на вычисления на 100% за последний год кредиторы ради так называемой определенности принудительно заставляют заемщиков подписывать трехлетние контракты со скидкой в 30–50%, что по сути превращает кредитную организацию в продавца открытой позиции («шортиста») на вычислительные мощности!
Искаженная жажда определенности заставляет кредиторов напрочь отказываться от значительной плавающей доходности и растягивать срок окупаемости капитала. Подобная консервативность бьет прямо по их собственной норме возврата капитала.
Отмена ценностей залога: сверхдолгий жизненный цикл и рост стоимости оборудования GPU вопреки трендам
Самым популярным тезисом среди пессимистов является утверждение: оборудование для вычислений быстро изнашивается и через несколько лет превращается в электронные отходы. Однако факты объективно доказывают абсурдность этого предположения: видеочипы NVIDIA A100, выпущенные в 2020 году, до сих пор работают на полной мощности в центрах обработки данных, причем заявки на их аренду расписаны до 2029 года, что подтверждает стабильный коммерческий цикл эксплуатации GPU сроком не менее 9 лет. Согласно этим расчетам, эффективный экономический срок службы архитектуры Blackwell и ее последующих моделей вполне может превысить десять лет.
Более революционным является то, что передовое оборудование для вычислений демонстрирует редкую для традиционной промышленности характеристику «роста в цене»: за два года после выхода B200 его реальная вторичная рыночная стоимость выросла на 50% по сравнению с периодом запуска; даже чип A100, проработавший шесть лет, сохраняет на вторичном рынке остаточную стоимость около 25% от первоначальной. Ранее распространенная модель линейной амортизации сроком на 6 лет, используемая большинством аналитиков Уолл-стрит, сегодня признана излишне пессимистичной и ультраконсервативной.
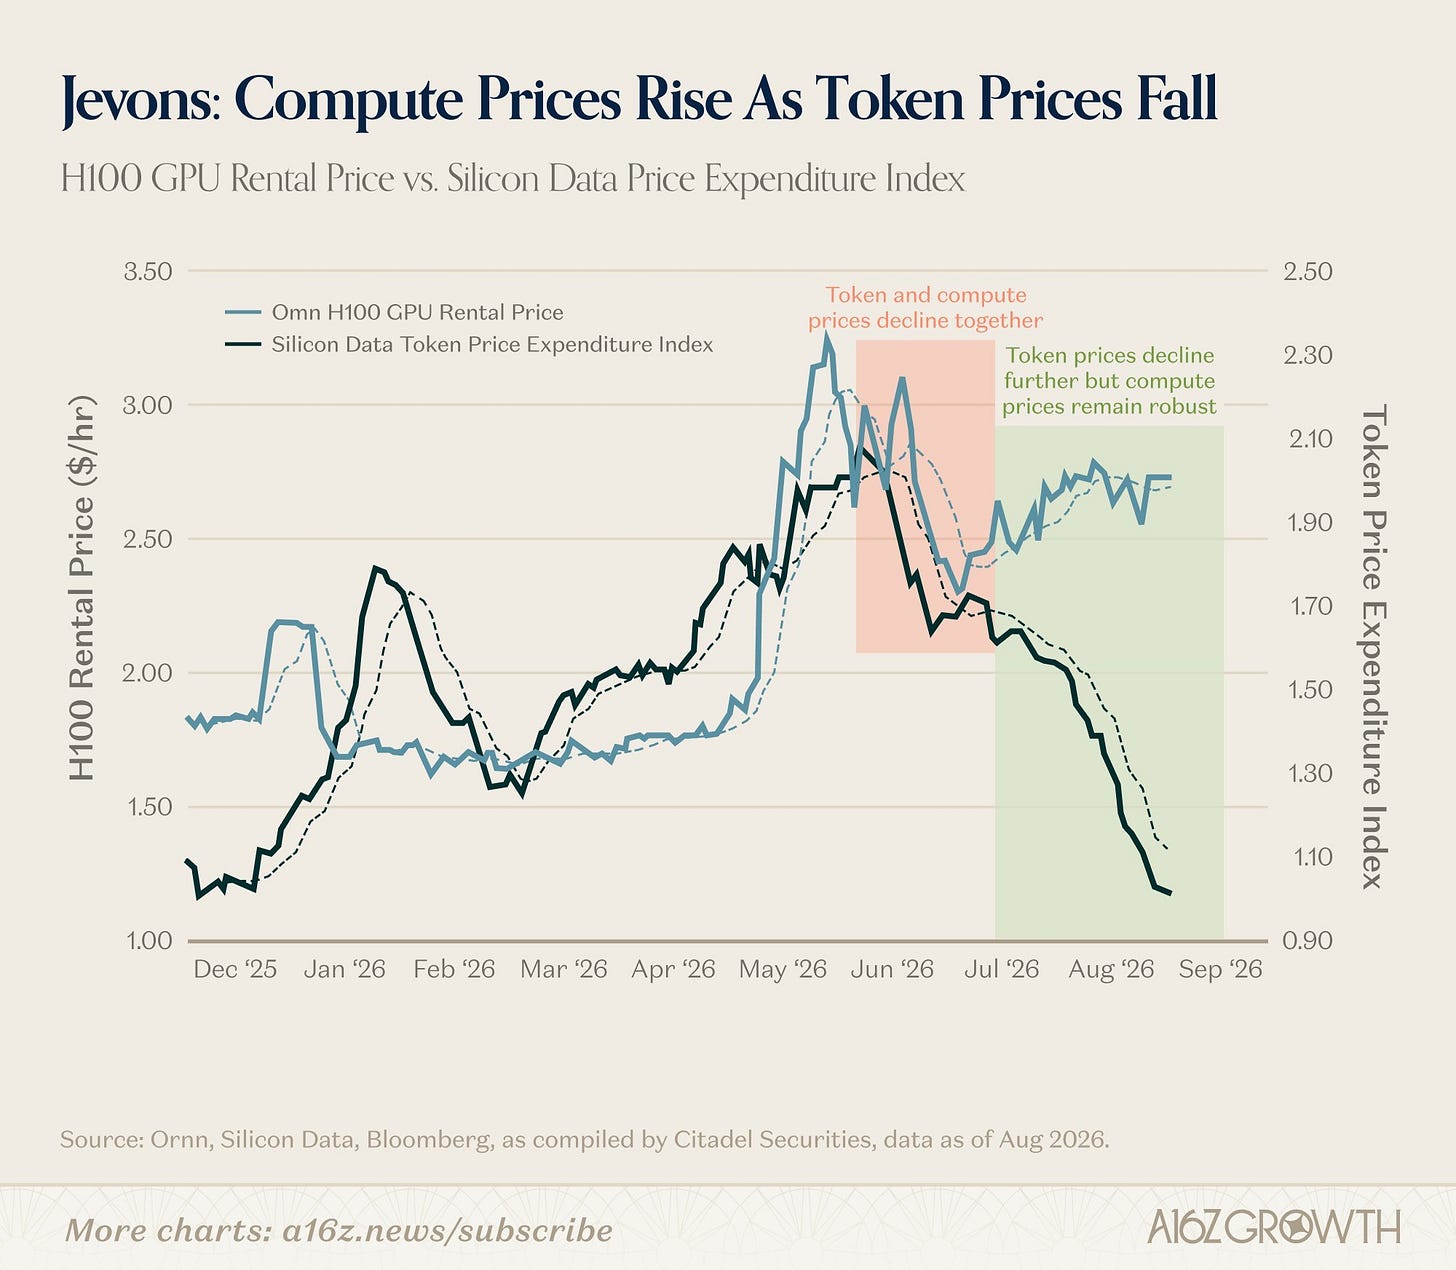
Рис. 2: Фактическая вторичная рыночная стоимость и динамика арендных ставок популярных GPU. Остаточная стоимость A100 спустя 6 лет после выпуска все еще составляет 25%, премия на вторичный рынок B200 превышает 50%, что полностью опровергает традиционное предположение о полном обесценивании за 3 года.
Жесткое ограничение памяти и новая волна финансовизации вычислительных активов
Может возникнуть возражение: разве постоянное появление более совершенных энергоэффективных чипов не ускорило бы устаревание старых карт? Этот довод игнорирует три фундаментальных факта:
1. Главный bottleneck современных задач инференса ИИ критически зависит от высокоскоростной памяти (memory-bound);
2. Память является твердым активом, находящимся в состоянии острейшего дефицита;
3. Глобальные мощности производства полупроводников физически не способны в короткие сроки выпустить достаточное количество чипов и компонентов памяти.
Опираясь на эти необратимые физические и технологические законы, весь финансово-рыночный сектор должен с новой перспективой пересмотреть пожизненную стоимость активов GPU.
Мой главный вывод таков: в течение следующих десятилетий вычислительные мощности неизбежно обойдут недвижимость, став самым крупным и ликвидным классом активов в истории человечества. Однако управление этой суперволной требует от инвесторов сочетания глубокого понимания базовых технологий и сложных инструментов современного финансового инжиниринга. Эпоха финансовизации вычислительных активов, опирающаяся на кредитование и структурированное финансирование, только начинает свое грандиозное восхождение.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News