Отчет Castle Labs: Solana формирует полноуровневую ончейн-экономику, от потребительских приложений до флайвола RWA
Автор: Noveleader, Castle Labs
Перевод: TechFlow
Обзор TechFlow: По общему мнению рынка, колоссальные доходы экосистемы приложений Solana в значительной степени генерируются краткосрочным ажиотажем вокруг Meme-проектов, вызванным всплеском внимания, и стремительно обнуляются, как только этот интерес угасает. Однако новейший развернутый исследовательский отчет от Castle Labs указывает на то, что приложения для массового потребления на базе Solana уже сформировали прочный базовый уровень доходов. Они сохраняют показатель удержания пользователей по категориям на уровне более 80%, а также активно транслируют этот импульс в глубинные слои финансовой инфраструктуры, такие как кредитование, бессрочные фьючерсы (Perps) и реальные активы (RWA). За последний год объем RWA на Solana вырос более чем на 600%, переформатируя ландшафт конкуренции между блокчейнами за счет реальных доходных активов и циклов с кредитным плечом.

График: Сравнение доходов уровня приложений на основных публичных блокчейнах и ведущих протоколах за последние 30 дней. Безусловно лидирует Solana с $193,1 млн.
В течение последних 30 календарных дней Solana сгенерировала доходы на уровне приложений в размере до $193,1 млн, что почти вдвое превышает показатели её ближайшего конкурента Hyperliquid ($86,5 млн), за которым следуют Ethereum ($53,8 млн) и традиционный финтех-гигант Robinhood ($34,6 млн).
Эта существенная опережающая позиция в первую очередь обусловлена приложениями для массового потребителя (Consumer Applications), которые обеспечивают около 80% доходов уровня приложений Solana. К ним относятся платформы токенизации (Launchpads), торговые терминалы (Trading Terminals), рынки коллекционных предметов и кошельки. Оставшиеся 20% доходов приходится на децентрализованные биржи (DEX), децентрализованное кредитование (Lending) и другие ключевые протоколы DeFi.
Тем не менее, данная структура доходов часто подвергается критике в криптоиндустрии: оппоненты утверждают, что по своей сути она представляет собой комиссионные с волатильного торгового объема Meme-токенов, который полностью зависит от нарративов; поэтому на рынке преобладает консенсус о том, что после снижения пользовательского внимания объемы торгов и комиссии стремительно упадут. Чтобы проверить, насколько эта гипотеза соответствует действительности, данный обзор глубоко оценивает реальную устойчивость и жизнеспособность доходов от приложений для массового потребления на Solana.
Далее мы обратим внимание за пределы уровня потребительских приложений, проведя горизонтальный анализ разнообразных категорий инфраструктуры, стремительно формирующихся на базе Solana, и их траекторий роста. В их число входят рынки кредитования, матрица DEX, а также реальные активы (RWA), пережившие взрывной рост на Solana за последний год.
Приложения для массового потребления на Solana достигли скорости убегания
Solana представляет собой сеть блокчейна с исключительно высокой пропускной способностью, которая позволяет осуществлять ончейн транзакции сверхбыстро, дёшево и без сбоев. Это фундаментальное преимущество, привлекающее приложения для массового потребителя, поскольку они генерируют исключительно высокочастотный спрос на транзакции, остро нуждающийся в практически мгновенном взаимодействии с пользователем с минимальной задержкой. Кроме того, стартапы жаждут разворачиваться в сетях с достаточной ликвидностью и накопленной реальной потребностью, которые идеально функционируют — условия, которые Solana удовлетворяет в полной мере.
В настоящее время потребительские приложения на Solana можно разделить на три основные категории: платформы токенизации (Launchpads), профессиональные торговые терминалы (Trading Terminals) и мобильные кошельки (Wallets).

График: Экологическая карта классификации потребительских приложений Solana, охватывающая платформы токенизации, торговые терминалы и кошельки.
Платформы токенизации (Launchpads) в настоящее время составляют крупнейшую долю доходов на уровне приложений, причем абсолютное доминирование здесь занимает PumpFun. Только платформа PumpFun за последние 30 дней принесла примерно $39 млн выручки от эмиссии, захватив 20% общих доходов приложений на Solana.
На самом деле технические элементы, необходимые для инкубации виральных потребительских приложений, были доступны на Solana задолго до этого, но лишь после официального запуска PumpFun в январе 2024 года массовый приток новых пользователей действительно хлынул в ончейн.
Это приложение не только выступает генератором активов, но и служит нативным распределительным слоем, обеспечивая мгновенный кросс-порядок всех вновь эмитированных активов. Благодаря архитектуре с высокой пропускной способностью Solana, на сегодняшний день в этой сети было создано более 20 миллионов Meme-токенов, став главным двигателем снежного роста доходов на уровне приложений.

График: Накопленный общий объем эмитированных токенов на PumpFun и кривая взрывного роста ключевых показателей.
Немногостоят отстают специализированные торговые терминалы и матрица мобильных кошельков, включая Axiom, Fomo, GMGN и Phantom. Самым важным барьером для этих продуктов является строгий контроль над доступом к распределению трафика (Distribution). Они бесшовно интегрируют социальные транзакции, ончейн бессрочные контракты (Perps) и предиктивные рынки в единый интерфейс, и помимо получения комиссий от основного торгового инструмента, успешно проникают в самые прибыльные коммерческие сферы криптоэкосистемы.
Это также указывает на то, что их процветание не существует изолированно, а создает сильнейшие эффекты экосистемного переполнения, постоянно направляя новый капитал в протоколы нижнего уровня. Например, адаптер Fomo автоматически динамически маршрутизирует ордера на покупку с платформы на наиболее ликвидные DEX в Solana (такие как Raydium, Meteora) и агрегаторы, такие как Jupiter.
На раннем этапе развития PumpFun, когда токен достигал определенной кривой рыночной капитализации, он «выпускался» (Graduate) и создавал нормализованный пул ликвидности на Raydium. Однако в марте 2025 года PumpFun запустила собственную PumpSwap, чтобы расширить источники дохода (заработав $15 млн за последние 30 дней), ведь именно проскальзывание и комиссии за свап являются главными источниками реальной прибыли.
Стратегические шаги PumpSwap ясно отражают общее желание платформ токенизации: полностью контролировать полный жизненный цикл актива от эмиссии до вторичного оборота, непрерывно монетизируя его по мере роста рыночной капитализации.
Напротив, нижестоящие DEX тоже стремятся пустить глубокие корни и захватить бизнес на стороне эмиссии, так как постоянный приток новых монет является вечным источником торговых комиссий. Именно это мы наблюдаем повсеместно в форме вертикальной интеграции в экосистеме Solana.
В апреле 2025 года один из лидеров DEX на Solana, Raydium, запустил LaunchLab — базовую движковую платформу эмиссии на основе связующей кривой (Bonding Curve), позволяющую разработчикам со стороны создавать уникальные платформы токенизации и бесшовно депонировать зрелые токены в пулы ликвидности Raydium.
В сентябре 2026 года инновационный проект StonkFun полностью перенес свою архитектуру эмиссии на LaunchLab. Быстрый взлет StonkFun стал возможен благодаря внедрению более гибкого механизма привязки базовых активов (например, акций реального сектора вроде американских), а также возможности создателей токенов настраивать налоговую ставку для каждой сделки. Часть налогов автоматически используется в ончейн для покупки реальных акций, которые распределяются среди держателей Meme-токенов. Этот маховик позволяет пользователям одновременно спекулировать на Meme-токенах и получать прямой доступ к дивидендам от реальных активов, значительно расширяя базу держателей RWA в сети и увеличивая масштаб ончейн активности.

График: Инновационная модель эмиссии активов и налоговой воронки от Raydium LaunchLab и StonkFun.
Помимо этих флагманских протоколов, рынок коллекционных карточных игр (TCG) Collector Crypt ежемесячно генерировал в среднем $8 млн комиссионных доходов, ярко демонстрируя многообразную коммерческую картину потребительского уровня в экосистеме Solana, выходящую далеко за рамки чистой спекуляции на Meme-токенах.
Насколько крепки доходы от приложений для массового потребления?
Как отмечалось ранее, критики обычно полагают, что доходы от потребительских приложений сильно зависят от пузыря внимания, а значит, не являются устойчивыми. Для научной проверки этой теории мы определили следующие три ключевых параметра тестирования:
1. Минимум доходов (The Floor): Какой был нижний предел еженедельных доходов от потребительских приложений за последний год?
2. Удержание приложений (Retention): Остаются ли лидеры года прошлого времени на Solana все еще доминирующими сегодня?
3. Конкурентная среда (Competitive Landscape): Переходят ли потерянные доли лидеров внутренне другим командам на Solana или полностью утекают на другие публичные блокчейны?
Мы провели ретроактивное тестирование, используя полные ончейн данные за весь год с октября 2025 по октябрь 2026.
Данные тестов показывают, что недельные доходы от потребительских приложений Solana колебались в диапазоне от $13,5 млн до $42,6 млн, со стабильной медианой на уровне $18,2 млн. Главным бенефициаром поддержания этого прочного минимума остается высокая частота и привязка доходов от PumpFun. Как показано на графике, красная зона колебаний в верхней части диаграммы в основном формируется длинными и средними хвостами легких приложений; а в третьем квартале 2026 года под руководством инновационных продуктов, таких как StonkFun, общие доходы от потребительских приложений снова пережили ускоренный прорыв.
Это полностью отвечает на первый вопрос: доходы от потребительских приложений Solana уже преодолели испытание циклами, сформировав чрезвычайно твердую базовую линию денежных потоков с высокой степенью определенности.
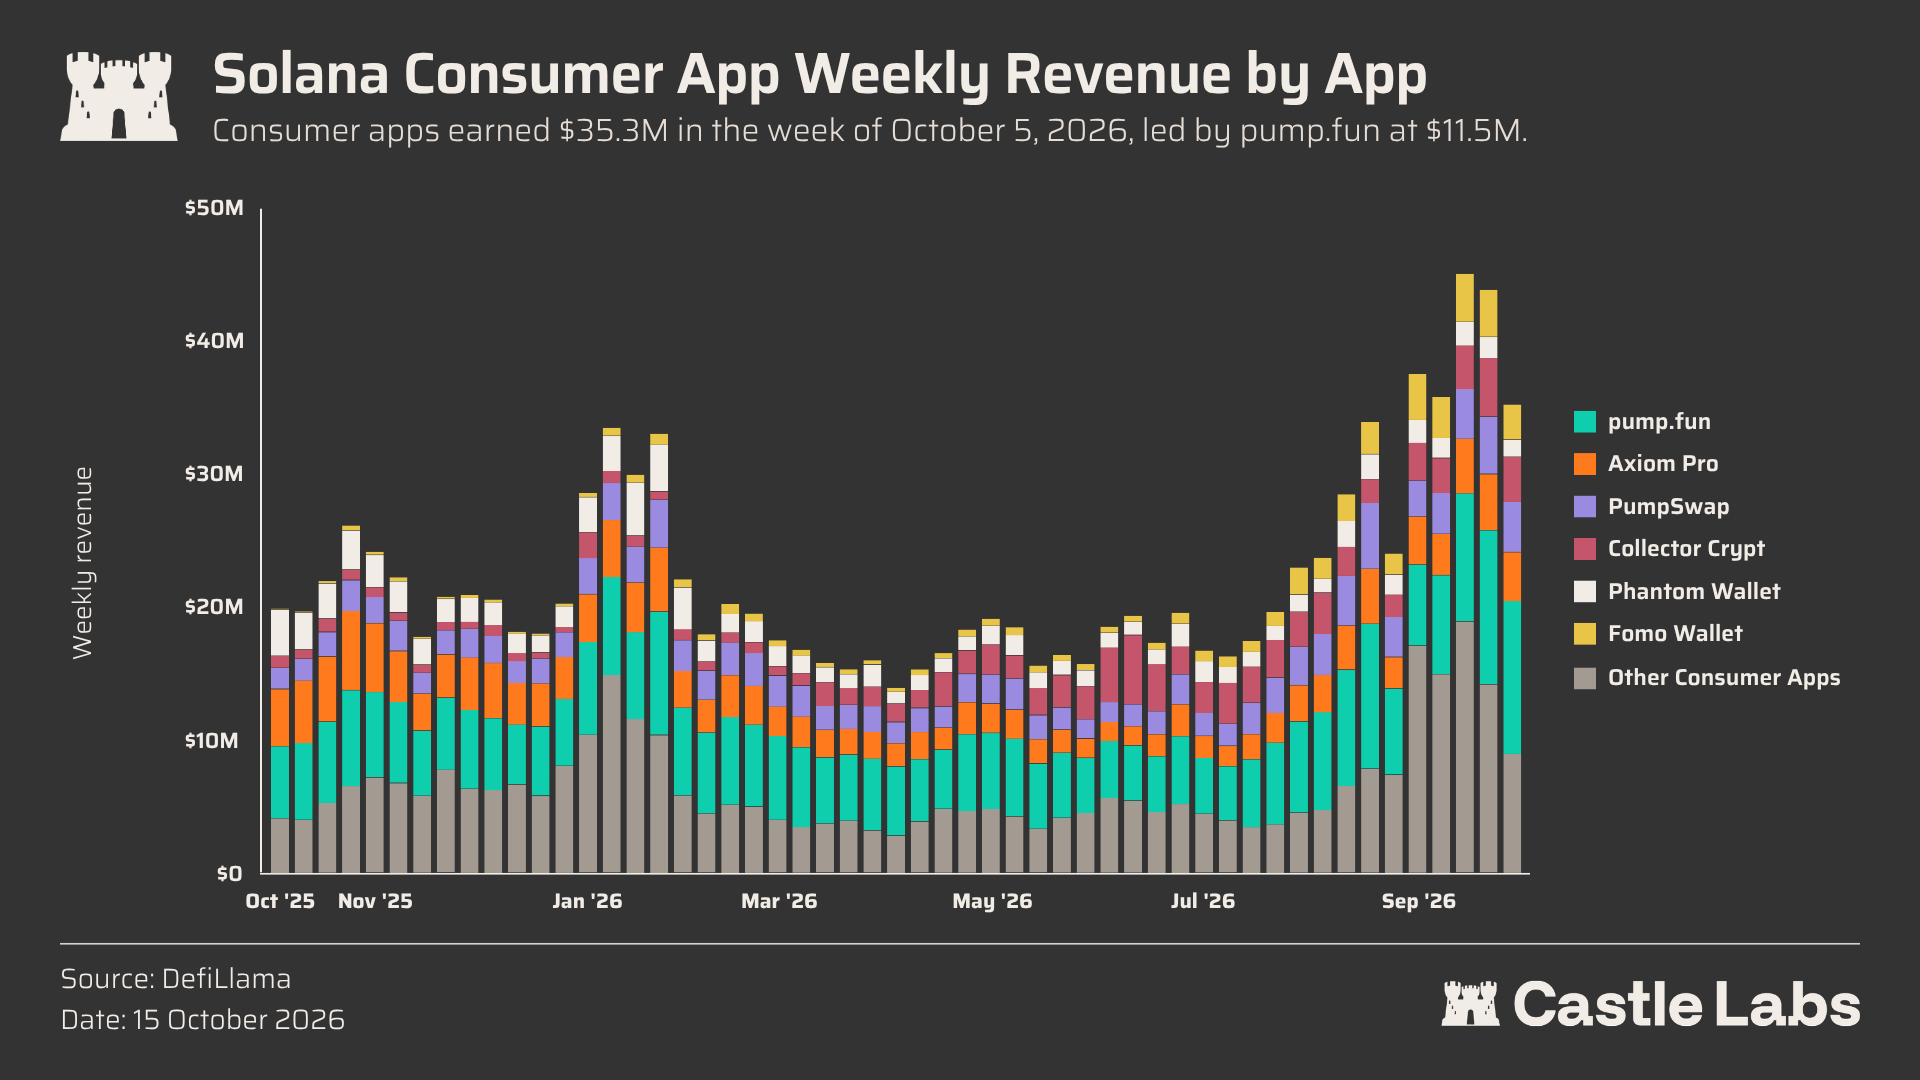
График: Панорамный вид и разбор базы еженедельных доходов от потребительских приложений Solana с октября 2025 по октябрь 2026 года.
Что касается удержания приложений, мы отслеживали топ-10 потребительских приложений по итогам IV квартала 2025 года. В тот период эти 10 приложений сгенерировали $211,7 млн за квартал; к III кварталу 2026 года их совокупный доход не только вырос до $261,3 млн, но и 8 из них всё ещё уверенно входили в топ-10 (включая PumpFun, Axiom и др.).
Более позитивным сигналом стало здоровое разбавление концентрации среди лидеров: доля доходов от топ-3 приложений постепенно оптимизировалась с 64% в конце 2025 года до текущих 50,2%, что указывает на постоянное предоставление рынком достаточного пространства для развития новых протоколов. Наиболее ярким новичком стал StonkFun, который в сентябре отдельно за месяц сгенерировал $27 млн выручки (для сравнения, PumpFun — $46 млн).
Несмотря на недавнее снижение популярности StonkFun (среднедневной доход за 7 дней составлял около $490 тыс., что равно 21% от пика в $2,3 млн), это вновь подтверждает закономерность: новые продукты могут стремительно взлететь и пройти стадию холодной загрузки на Solana, хотя со временем популярность снижается, но она формирует более высокий базовый уровень удержания.
Подводя итог, доходы от потребительских приложений на Solana обладают сильной устойчивостью и импульсом для расширения. Они не являются простой высокоциклической пузырьковой структурой, а демонстрируют способность непрерывно захватывать реальный спрос рынка, что делает Solana самой активной площадкой для испытания новых продуктов в сфере Web3 в настоящее время.
Тест на зрелость: Глубокая эволюция DeFi на Solana
Хотя традиционный DeFi в настоящее время не является самым основным источником доходов на уровне приложений Solana, он продолжает молниеносно интегрировать новые финансовые примитивы, особенно реальные активы (RWA). Для объективного представления этого процесса мы провели горизонтальное сравнение темпов роста ключевых направлений DeFi на Solana и Ethereum за последние 30 дней.
Благодаря относительно гибкому базису и высокой эффективности, темпы роста большинства направлений DeFi на Solana превышают показатели Ethereum. Однако в сегментах синтетических доллара (Synthetic Dollars) и токенизации доходности (Yield) на Solana наблюдается локальная коррекция, что в основном связано с тем, что объем соответствующей инфраструктуры всё ещё относительно молод (например, краткосрочные колебания TVL в протоколе токенизации доходности Exponent).
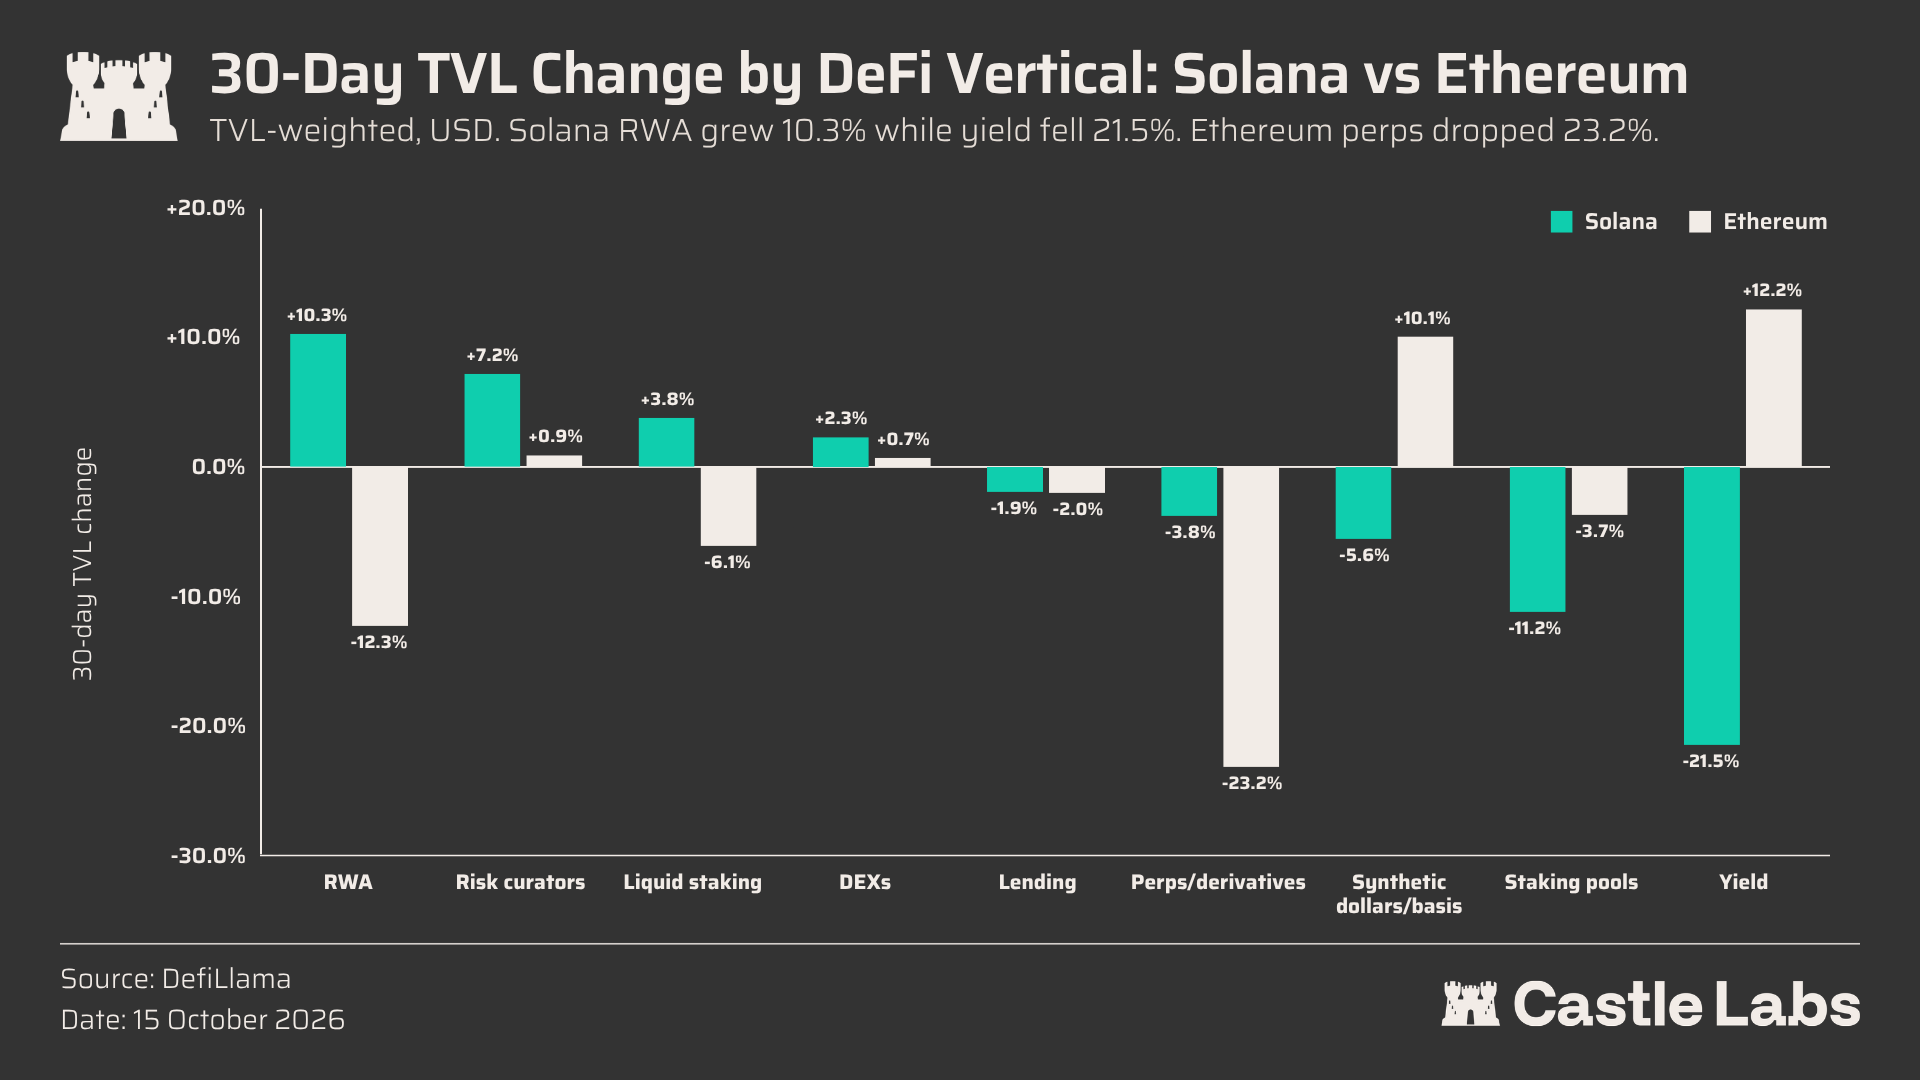
График: Горизонтальное сравнение темпов роста основных секторов DeFi на Solana и Ethereum за последние 30 дней.
С точки зрения традиционных финансов, кредитование (Lending) является якорем, наиболее четко показывающим зрелость финансовой системы, поскольку оно должно опираться на реальные жесткие активы в качестве залога, а также предъявляет крайне высокие требования к стабильности системы и долгосрочному удержанию пользователей.
В настоящее время рынок кредитования на Solana состоит из двух главных игроков: Jupiter Lend и Kamino, которые избрали совершенно разные пути развития. Чтобы понять ключевой рычаг протоколов кредитования, сначала разберем успешную модель на Ethereum.
На Ethereum TVL в кредитовании в 11 раз превышает показатели Solana, а его огромный спрос на заемные средства по своей сути движим тремя ключевыми базовыми активами:
1. Ликвидные стейкинговые токены (LSTs);
2. Доходные стейблкоины (Yield-bearing Stablecoins, YBS);
3. Principal Tokens Pendle PT.
Первые два типа активов обладают inherent yield-generating атрибутом, а активы PT фиксируют фиксированную доходность при наступлении срока погашения. Пользователи через стратегию цикличного кредитного рычага (Looping), где они используют эти доходные активы в качестве залога для займа базовых активов, а затем повторно покупают доходные активы, пока базовая доходность актива продолжает оставаться выше ставки по займу, могут создавать огромный арбитражный заработок.
Такое цикличное кредитование приносит протоколам огромный реальный спрос на займы, повышая общую выручку протокола и базовую годовую процентную ставку для депозитариев.
Хотя Solana обладает развитой системой LST, в прошлом она отставала от масштабируемых доходных стейблкоинов и активов PT. Однако Kamino и Jupiter в настоящее время прилагают огромные усилия для устранения этого недостатка.
В настоящее время ликвидность доходных стейблкоинов на Solana主要来自 USDe и USDY, совместный объем предложения превышает $635 млн. USDe глубоко интегрирована в Jupiter Lend ($313 млн) и Kamino ($190 млн); через механизмы стимулирования для sUSDe была активирована первая маховикная воронка кредитного рычага на рынке кредитования Solana.
В аспекте активов PT, Kamino посредством интеграции Chainlink CCIP обеспечила трансграничное introduction_principal_tokens_ и цикличный рычаг; одновременно, нативный для Solana протокол типа Pendle Exponent также внес вклад в размер депозитов свыше $7 млн. Как только доходные и principal tokens сформируют эффект масштаба на Solana, это окончательно откроет потолок глубины всего сетевого кредитования.
Примечательно, что рынок кредитования Solana в последнее время сталкивается с новыми макроэкономическими корректировками: недавно прошедшее двойное предложение по дезинфляции (Double-Disinflation Proposal) будет постепенно снижать чистую инфляцию SOL, что означает синхронное снижение нативной годовой ставки стейкинг-доходности для LST. Для поддержания привлекательности кредитования рыночные ставки по займам будут вынужденно снижены, что еще больше сожмет доходность на стороне депозитов.
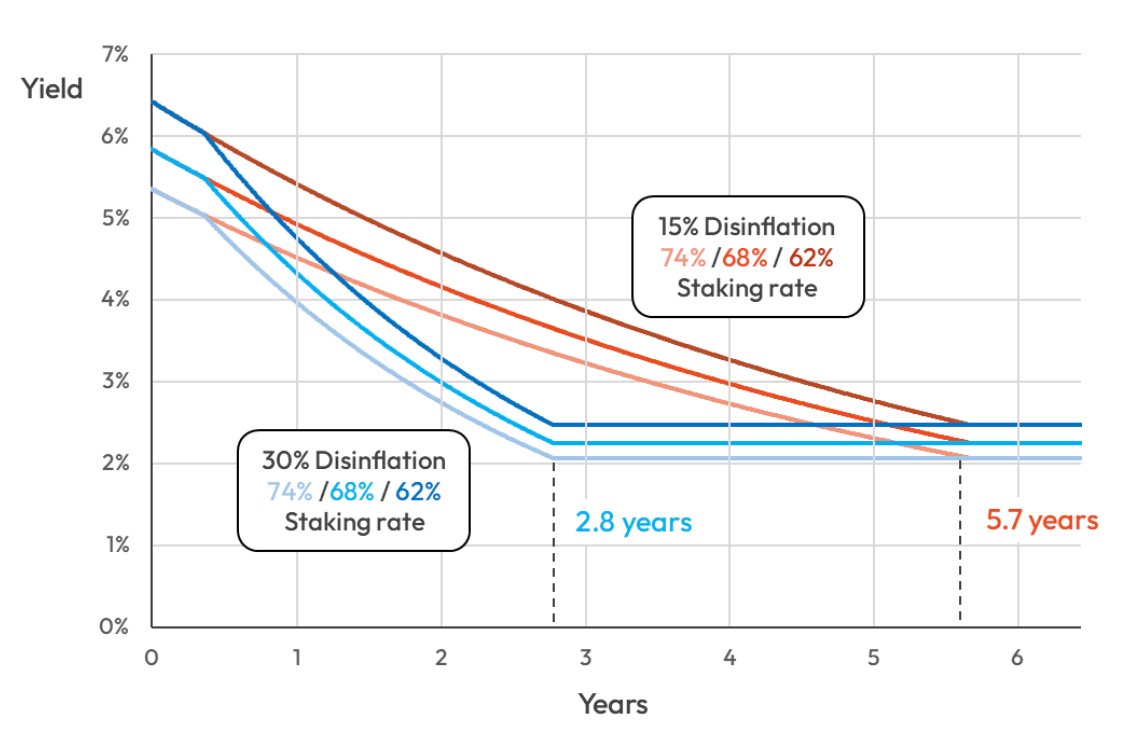
График: Трансмиссионный путь предложения по двойной дезинфляции Solana на доходность валидаторских нод и ставки стейкинга.
Чтобы противостоять потенциальному воздействию падения доходности стейкинга на DeFi экосистему, особое срочное развитие доходных стейблкоинов (YBS) и диверсифицированных активов RWA становится критически важным. Путем построения пула реальных базовых активов с более высокой доходностью, протоколы кредитования смогут продолжать leverage кредитный спрос, поддерживая здоровый баланс между депозитами и займами.
В области бессрочных фьючерсов (Perps), Solana за последние 30 дней зафиксировала торговый объем в $42 млрд, что составляет 20,6% от глобального сетевого оборота Hyperliquid, занимая четвертое место в мире среди onchain Perps. Ключевые протоколы включают GMTrade, Pacifica и Jupiter Perps.
Среди них GMTrade специализируется на исполнении ордеров на бессрочные контракты RWA на базе архитектуры GMX V2, а Pacifica быстро пробивается вперед через yield на resting orders (доходность на неисполненных лимитных ордерах), легкий трейдинг и AI-ассистирующие инструменты.
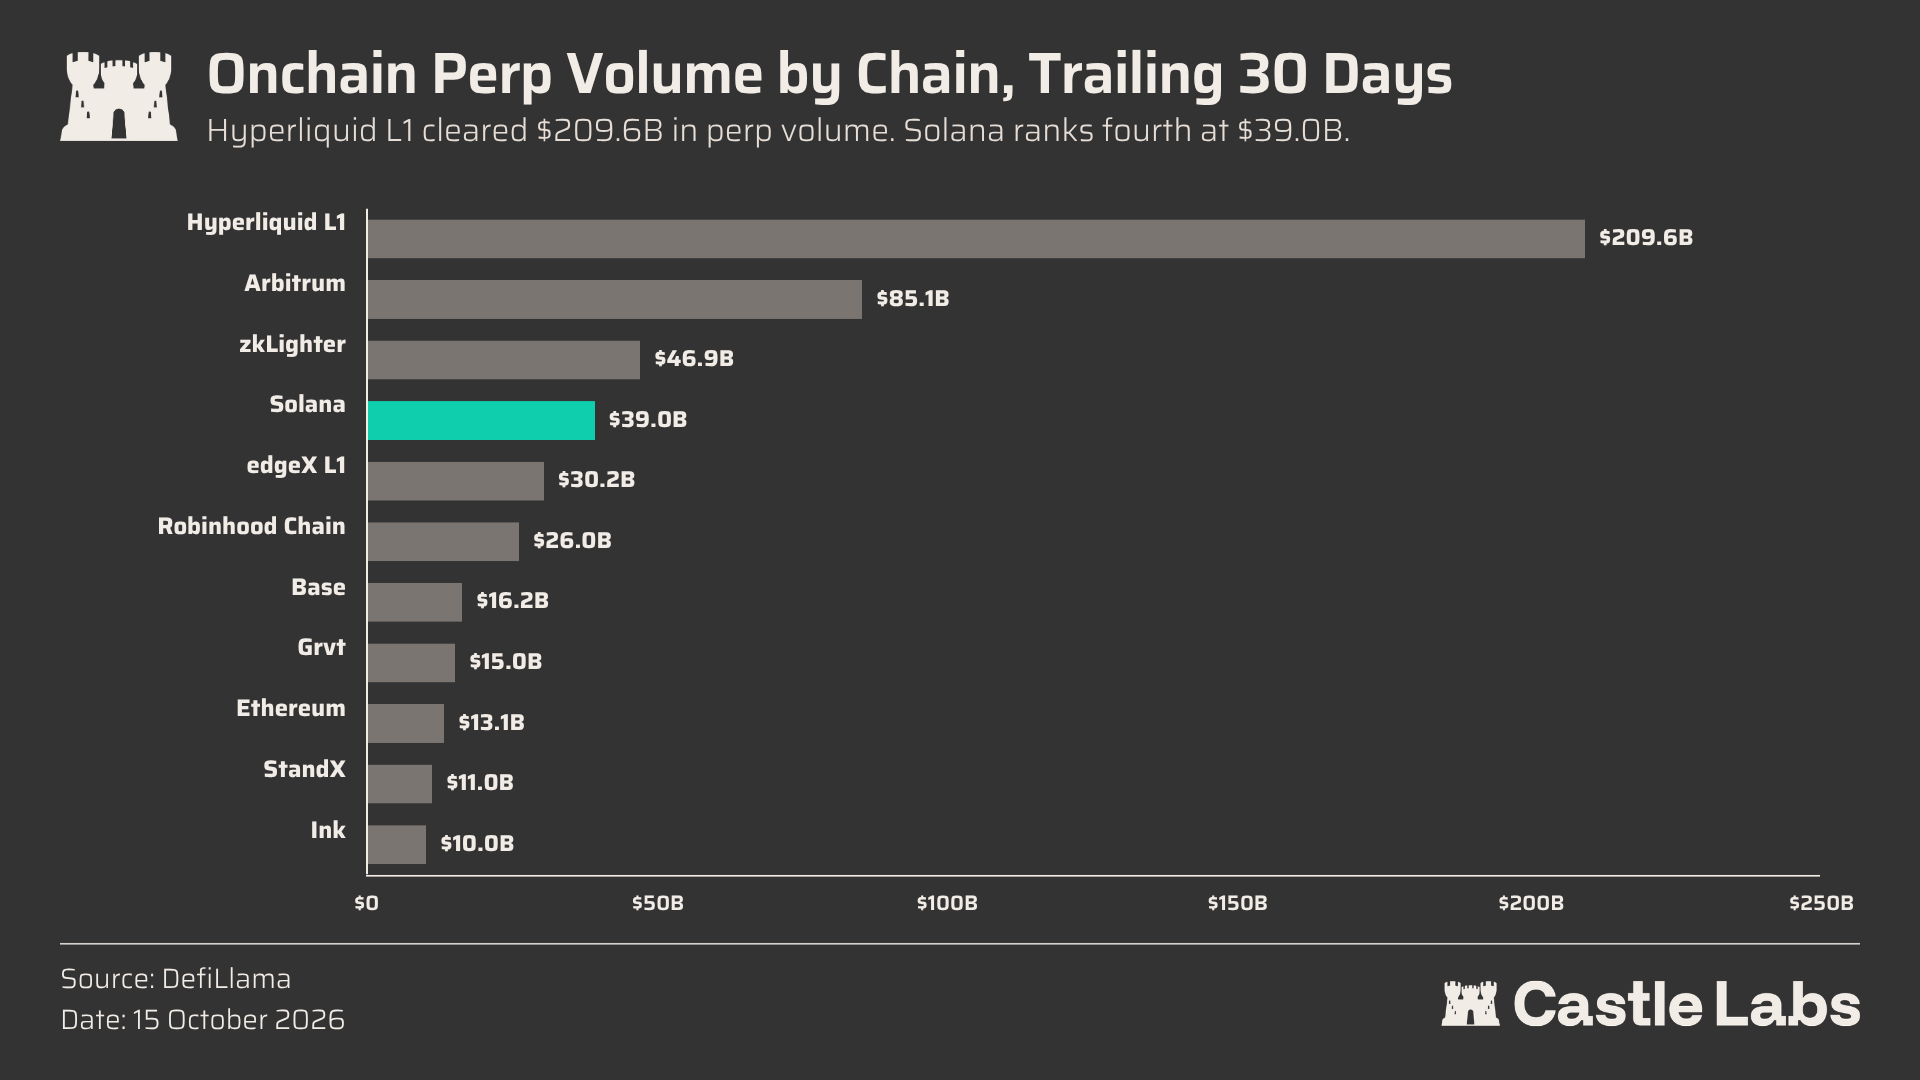
График: Сравнение долей онлайн торгового объема бессрочных фьючерсов на основных публичных блокчейнах.
В аспекте инфраструктуры стейблкоинов, общий объем эмиссии стейблкоинов в сети Solana превысил $16,3 млрд, показав противоположную тренду годовую оценку рост примерно на 6-7%;相比之下,同期以太坊稳定币总量下降 9% 至 $1460 亿。По сравнению с этим, общая сумма стейблкоинов на Ethereum за тот же период сократилась на 9% до $146 млрд.
Несмотря на некоторое снижение абсолютного доминирующего положения USDC на Solana (с 72% до 42%), новые эмиссионные стейблкоины USDGO, USD1 и BlackRock BUIDL collectively inject $350 млн增量流动性. Однако в настоящее время доля этих новых стейблкоинов, депонированная в DeFi протоколах, составляет всего около $5,6 млн, оставляя огромное пространство для конвертации спящего капитала.
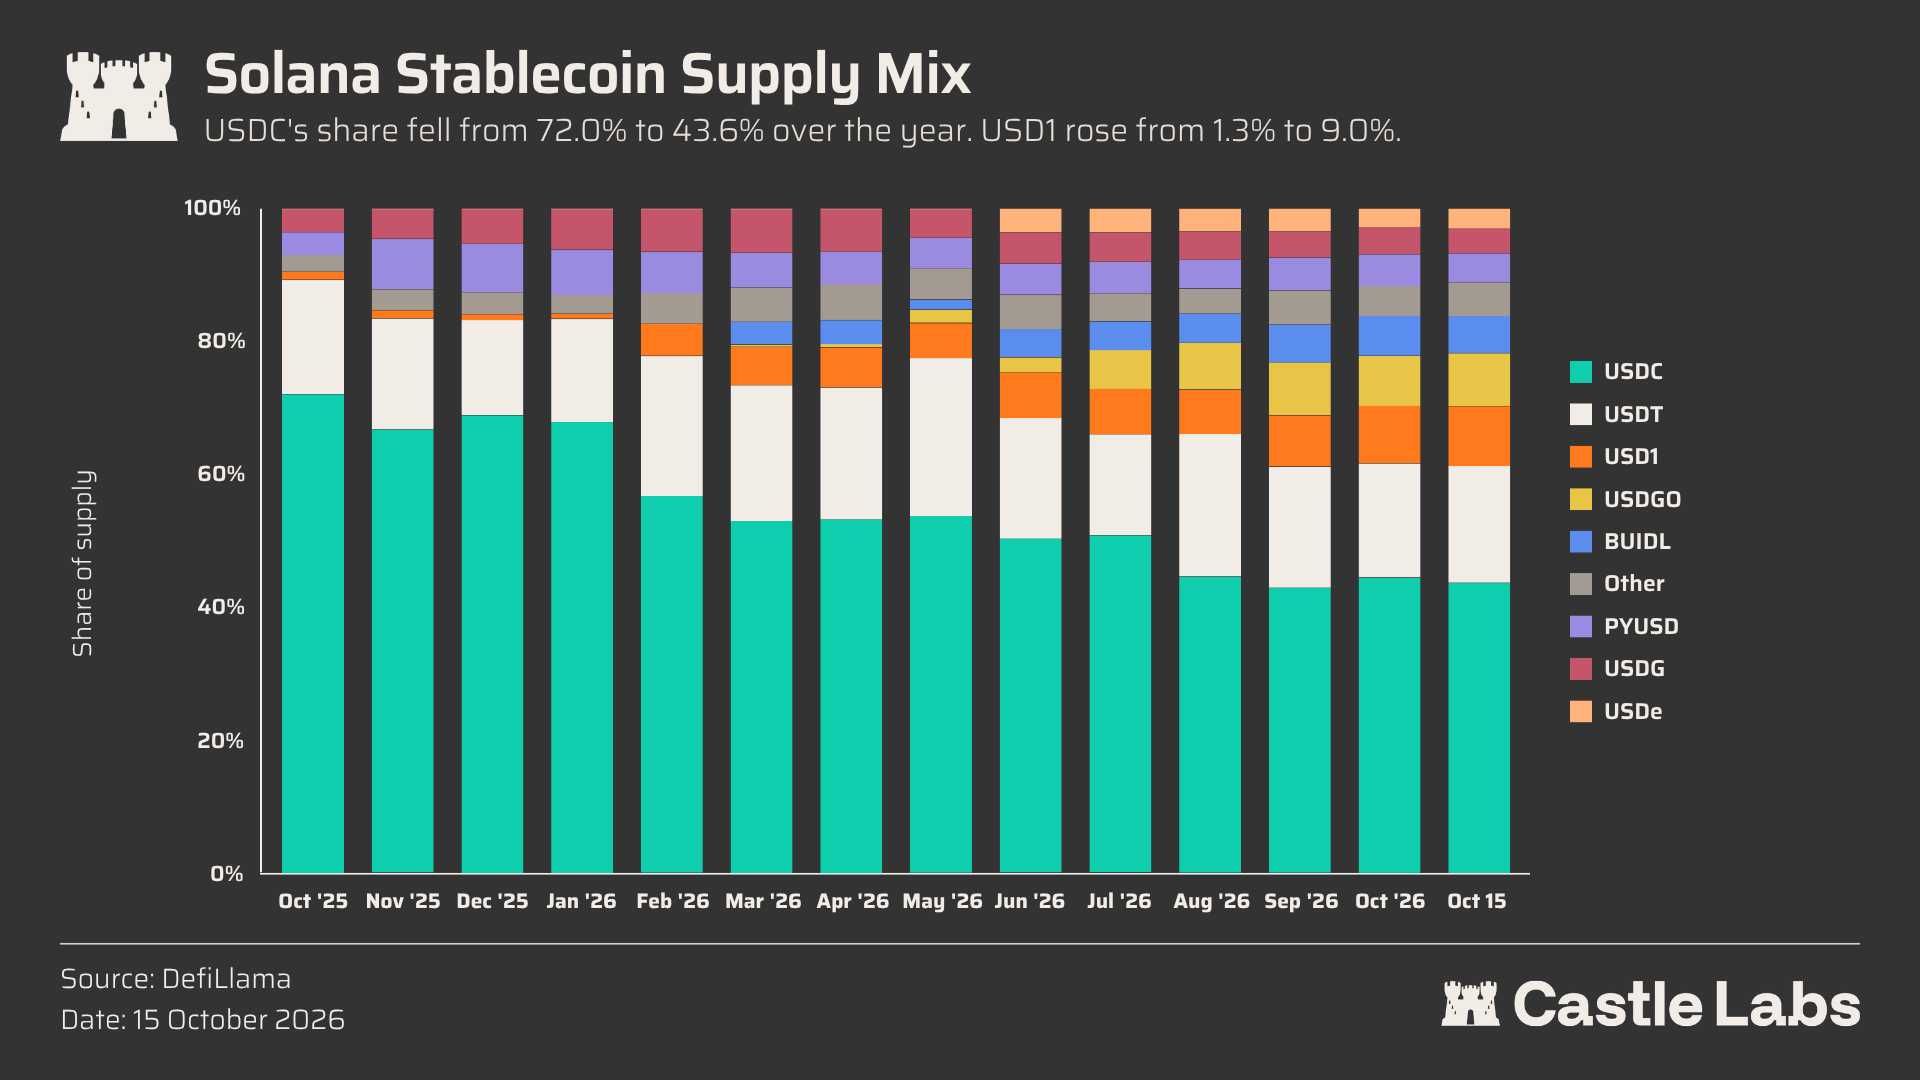
График: Тренд изменения объема эмиссии стейблкоинов на Solana и Ethereum за прошлый год.
В аспекте фактической эффективности использования капитала в DeFi, USDC по-прежнему занимает первое место с залоговым размещением в $544 млн и объемом выдаваемых займов в $930 млн; в то время как благодаря глубокой интеграции с Ethena, Jupiter и Kamino, USDe跃升为第二大高频利用的稳定币资产。-> стал вторым по частоте использования стейблкоином.
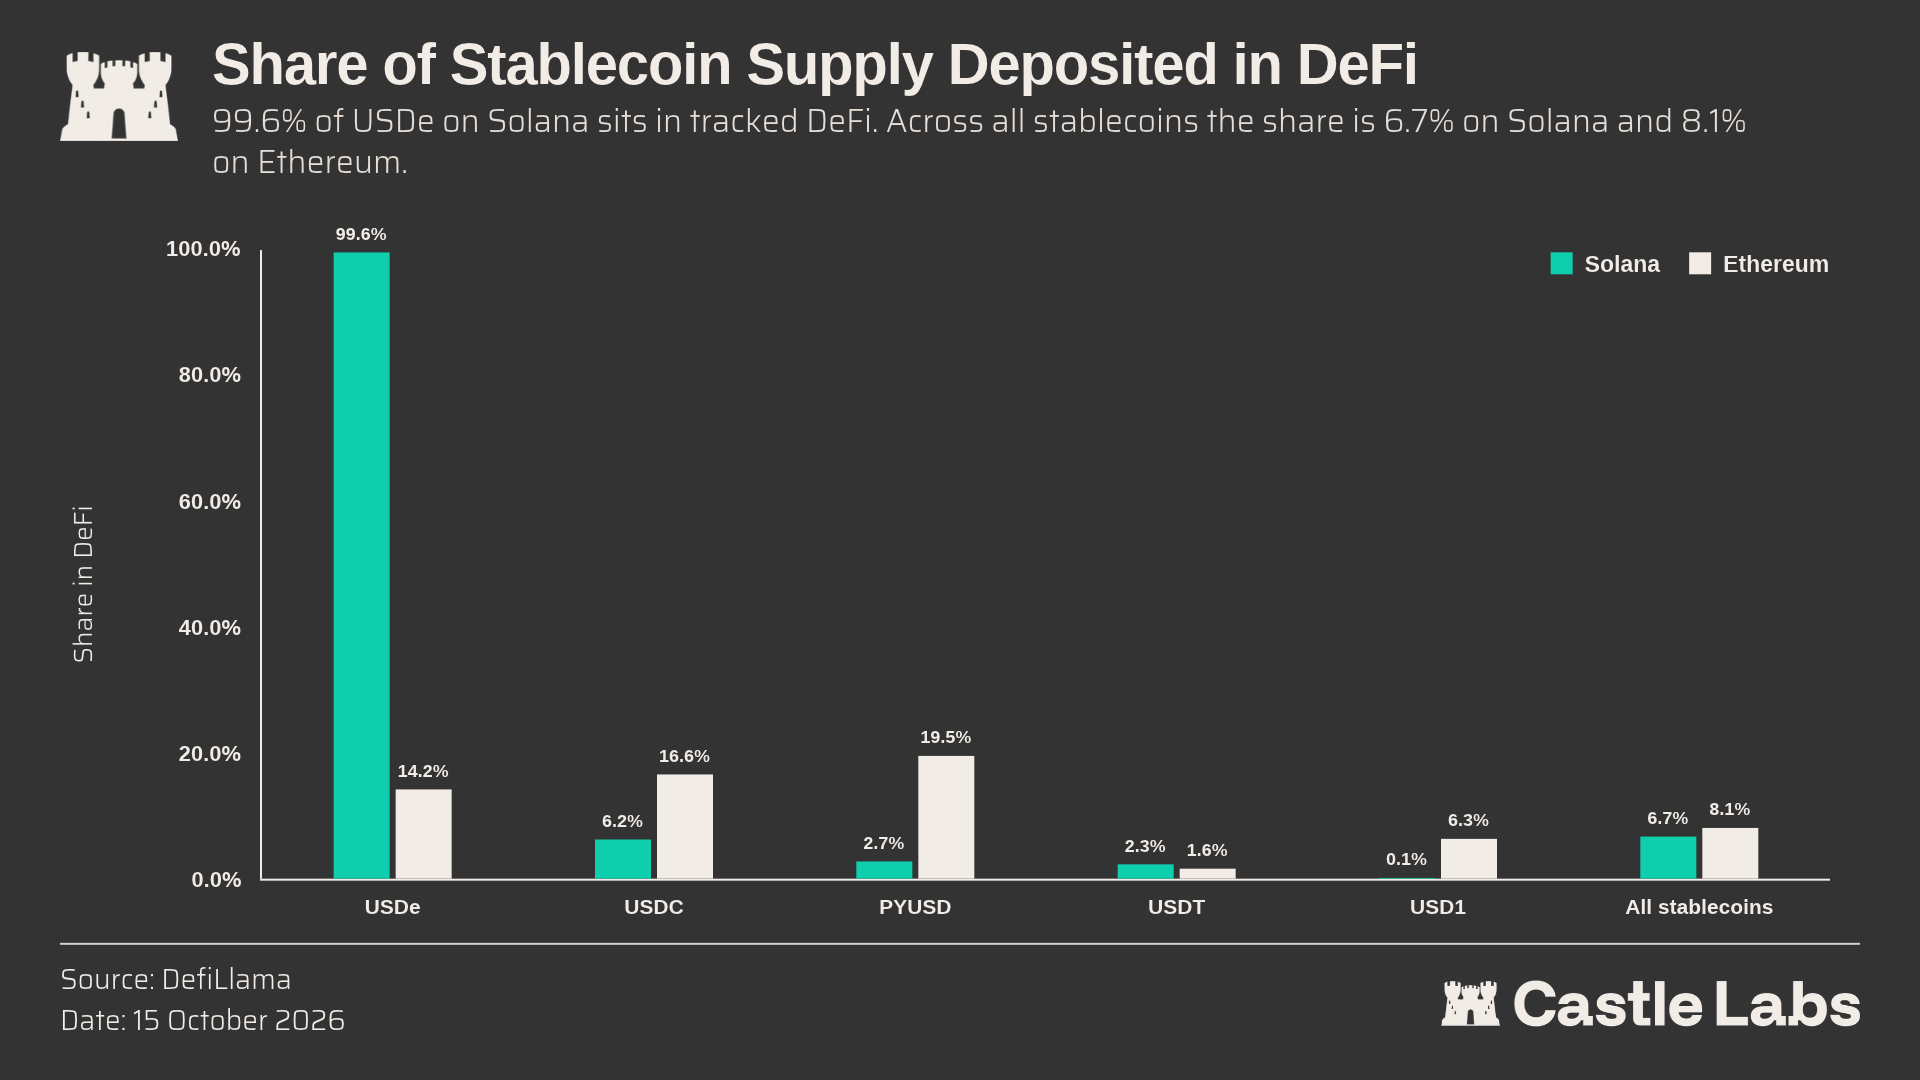
График: Разбор фактической эффективности использования основных стейблкоинов на Solana на рынках кредитования и торговли.
RWA на Solana: Движок реальных активов с взрывным ростом более чем на 600%
В гонке реальных активов (RWA) Solana продемонстрировала силу взрывного роста, значительно превышающую показатели Ethereum: за последний год рыночная капитализация RWA в сети Solana стремительно выросла с $700 млн до $4,3 млрд, преодолев рост более чем на 600%; в то время как RWA на Ethereum за тот же период выросла лишь на 7% с $15,5 млрд до $16,6 млрд. Год назад объем RWA на Solana составлял лишь 4,5% от объема на Ethereum, тогда как сегодня этот показатель резко подскочил до 26%. Сегодня пользователи Solana могут легко получить доступ к государственным облигациям США, кредитам под обеспечение активами, токенизированным акциям, отобранным количественным стратегиям, а также к сырьевым товарам.
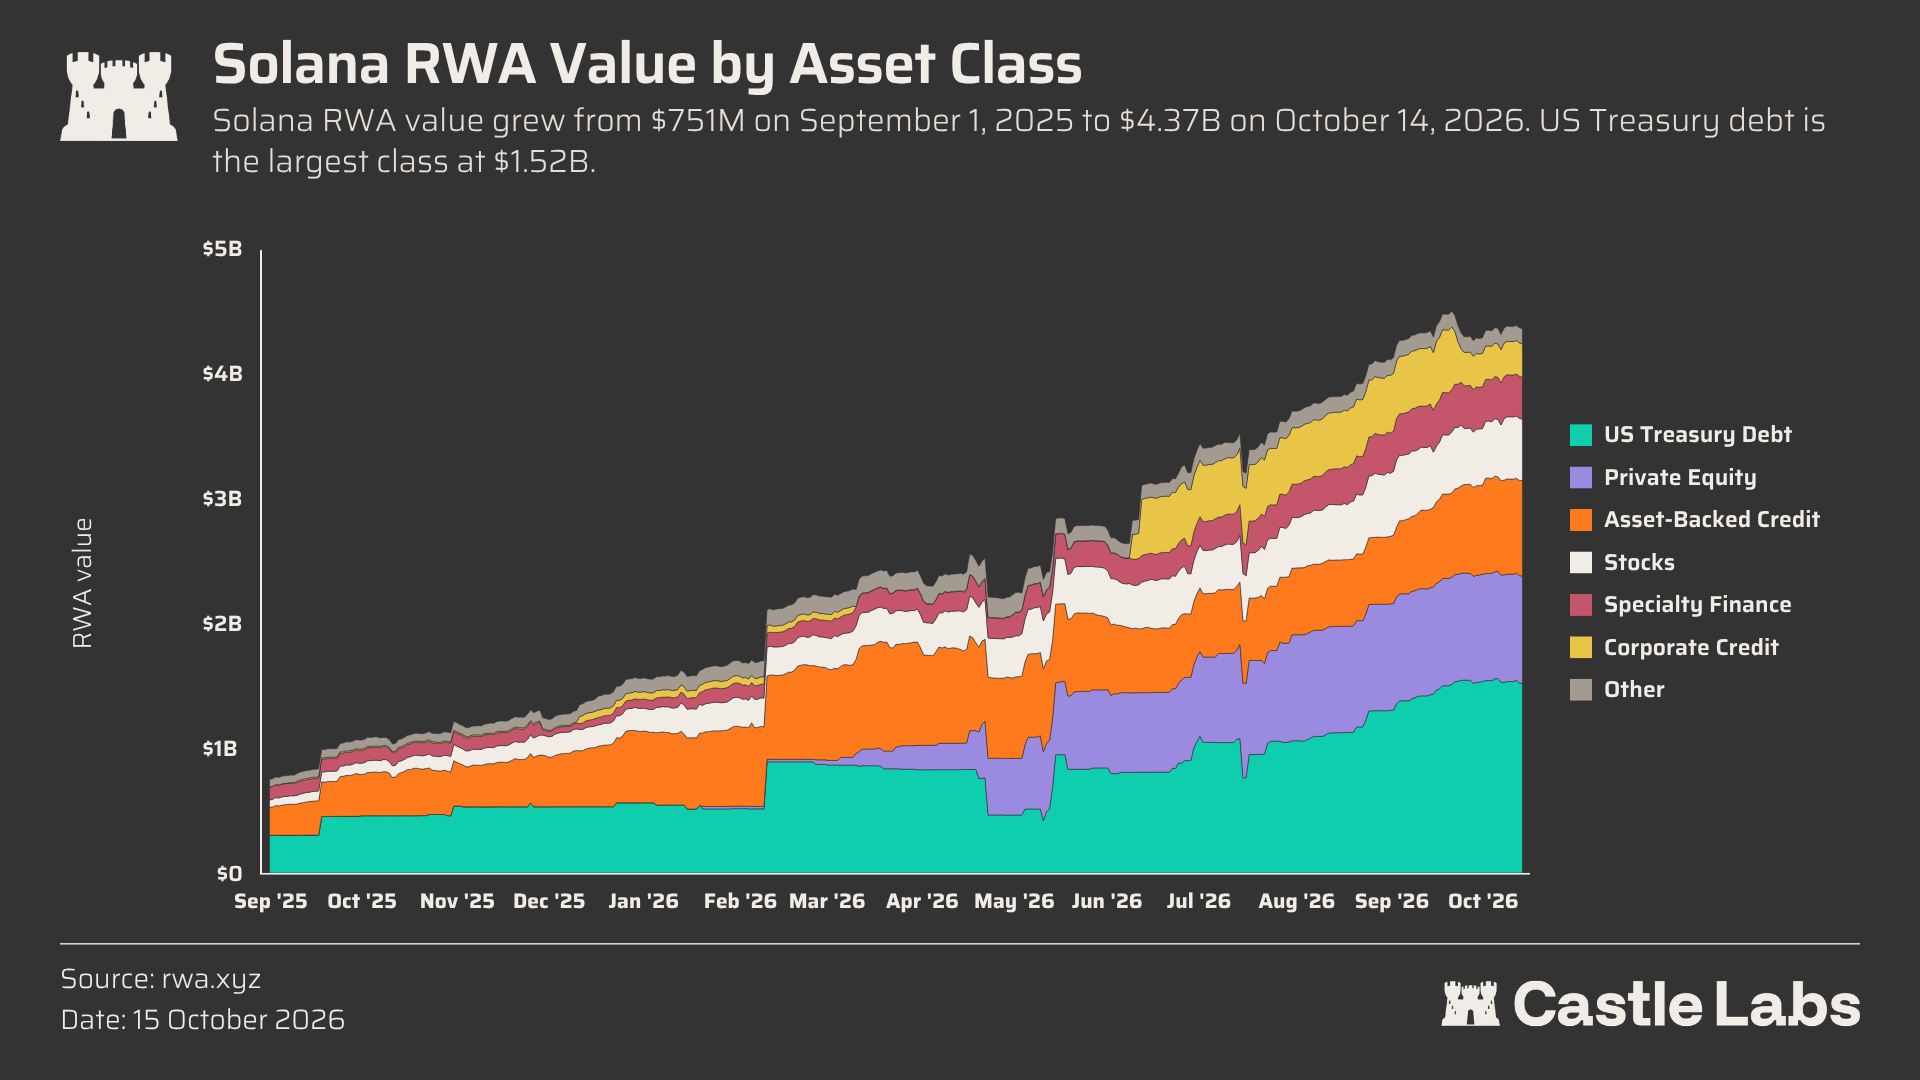
График: Сравнение темпов расширения объема ончейн-активов RWA на Solana и Ethereum за прошлый год.
Среди множества подкатегорий особенно яркими表现出了表现 выступают токенизированные акции (Tokenised Stocks), объем которых прыжком вырос с $63 млн до $455 млн, в основном благодаря ведущим эмитентам, таким как xStocks и Backpack. В настоящее время рыночная капитализация аналогичной категории на Ethereum составляет около $750 млн, тогда как Solana уже实现并驾齐驱 (достигла паритета) в этом направлении.
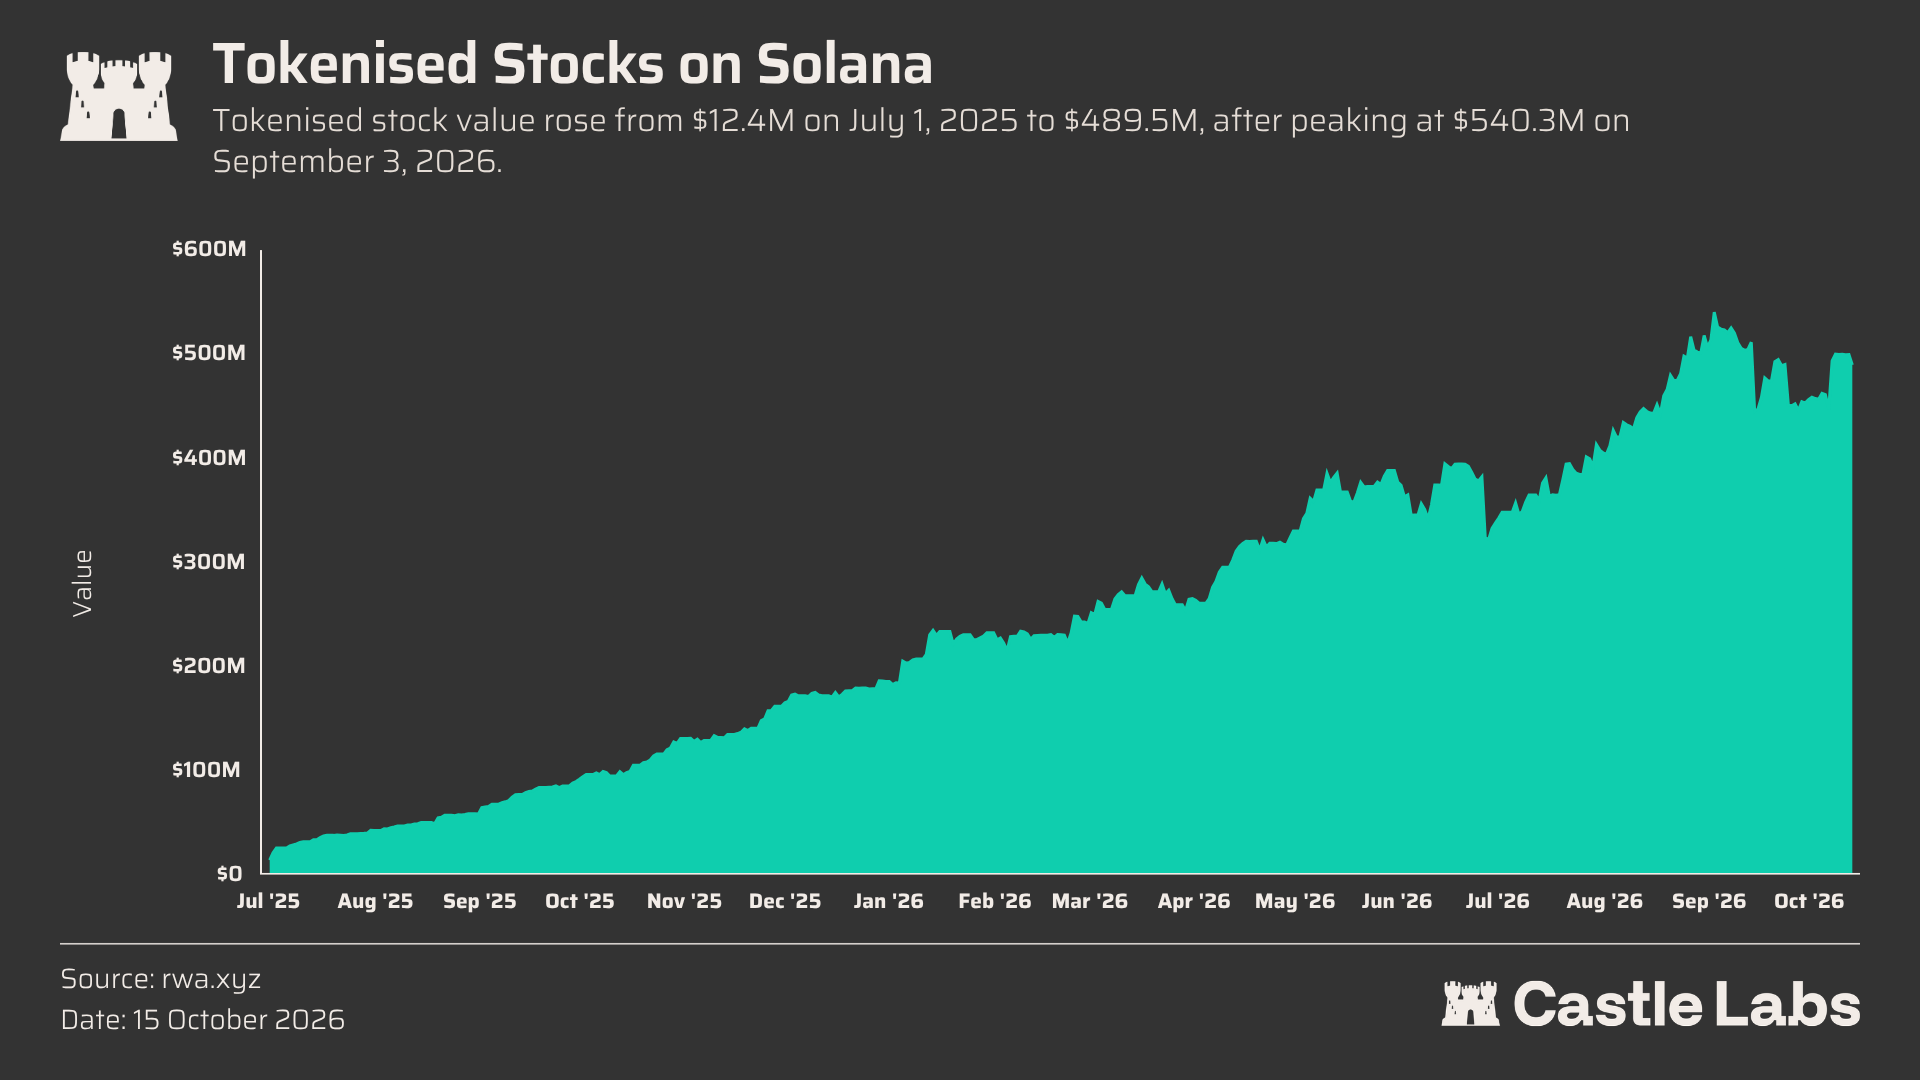
График: Кривая роста позиций и рыночной капитализации токенизированных акций США в сети Solana.
Самое важное значение введения реальных активов в ончейн заключается в высвобождении их продуктивности (Productive). На Solana использование активов стремительно растет: в настоящее время более $65 млн токенизированных акций продолжают генерировать ончейн-доход, причем наиболее выделяются активы xStocks, которые широко включены Kamino и Jupiter Lend в списки официально признанных залоговых активов для staked collateral.
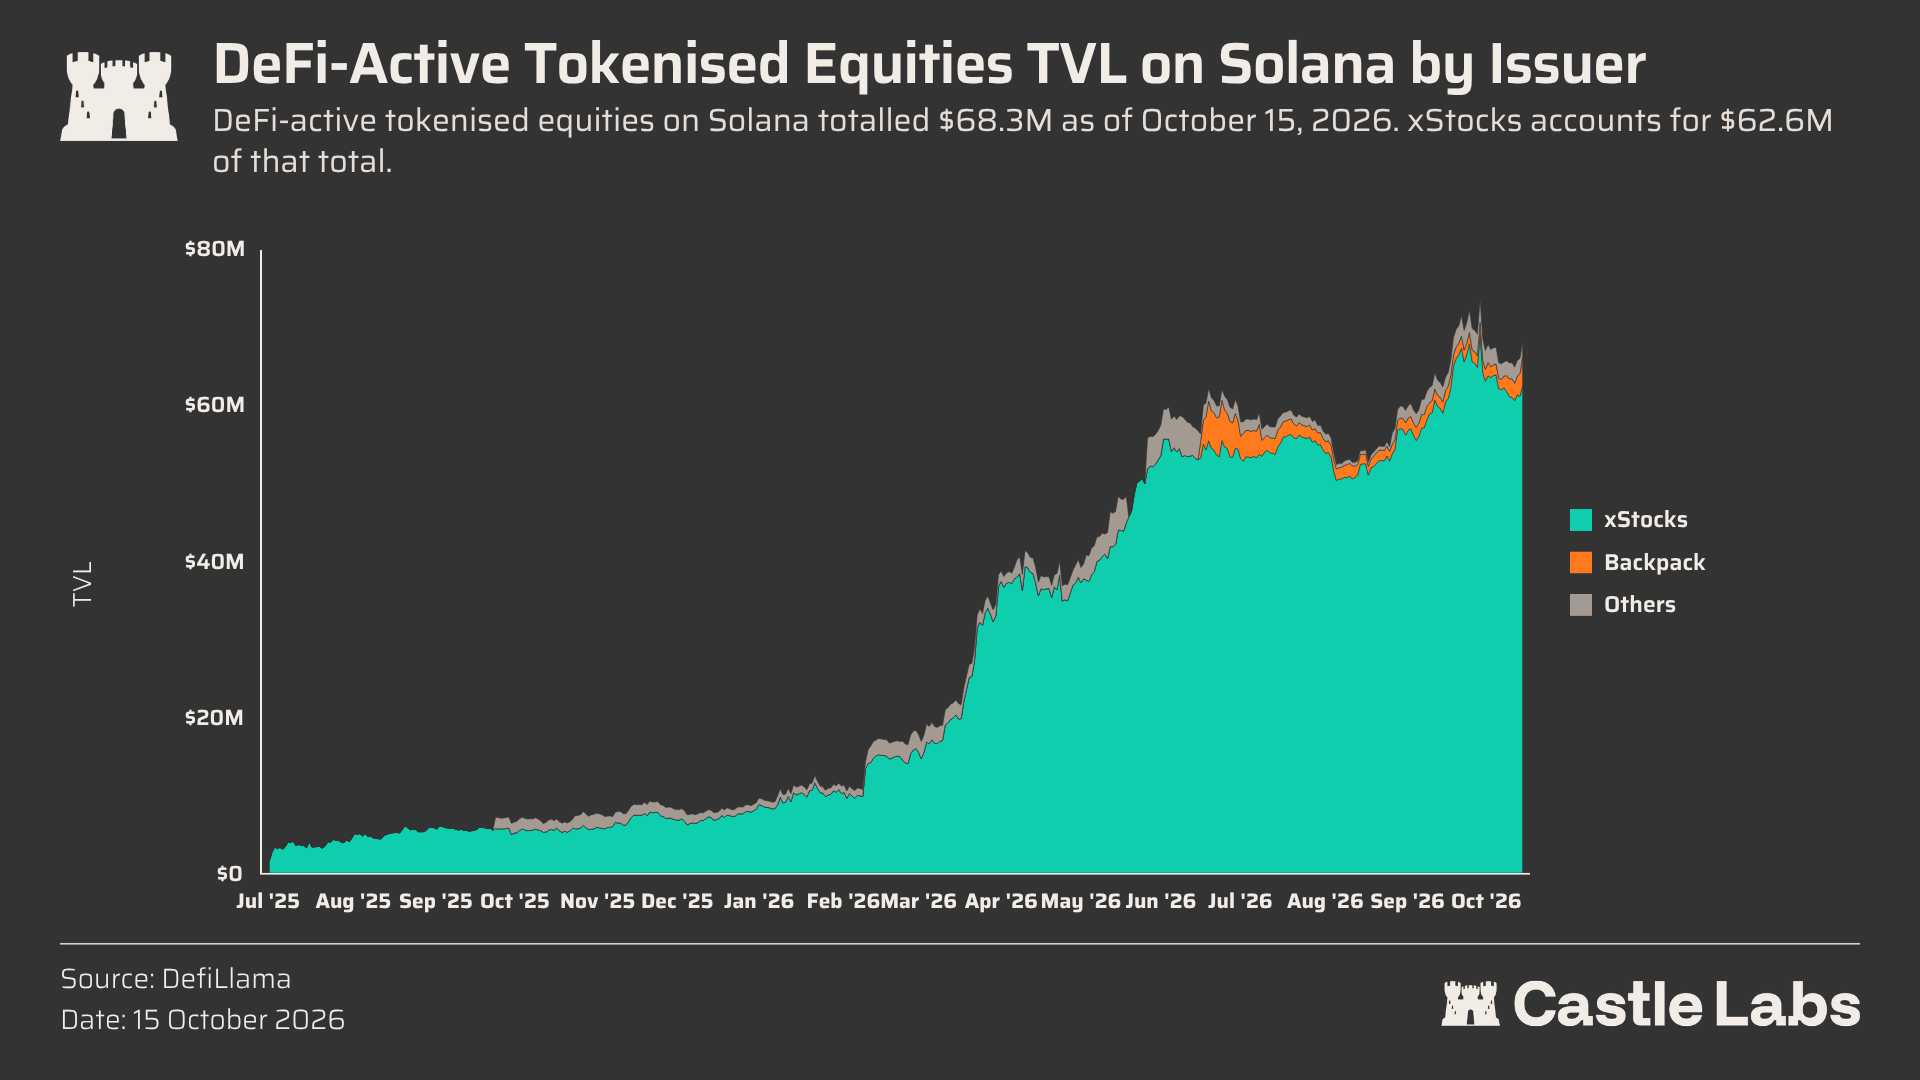
График: Активные пулы активов на рынке кредитования Solana, поддерживающие генерацию дохода и staking реальных акций.
В более широкой матрице активных RWA, OnRe представил ONyc, поддерживаемый доходом от премий перестрахования, Hastra выпустила PRIME и AUTO, поддержанные правами собственности на недвижимость и потребительскими кредитами на авто. В то же время лидер институционального кредитования Maple привнес syrupUSDC в Solana, позволив рядовым пользователям в сети одним кликом захватывать высокую разницу ставок между лучшими институциональными займами и прямым кредитованием.
Эти доходные активы, сочетающие высокую репутацию и конкурентную доходность, непрерывно инжектируют качественные залог в рынок кредитования, тем самым приводя цикличный рычаг (Looping) к self-sustaining положительному денежному потоку.
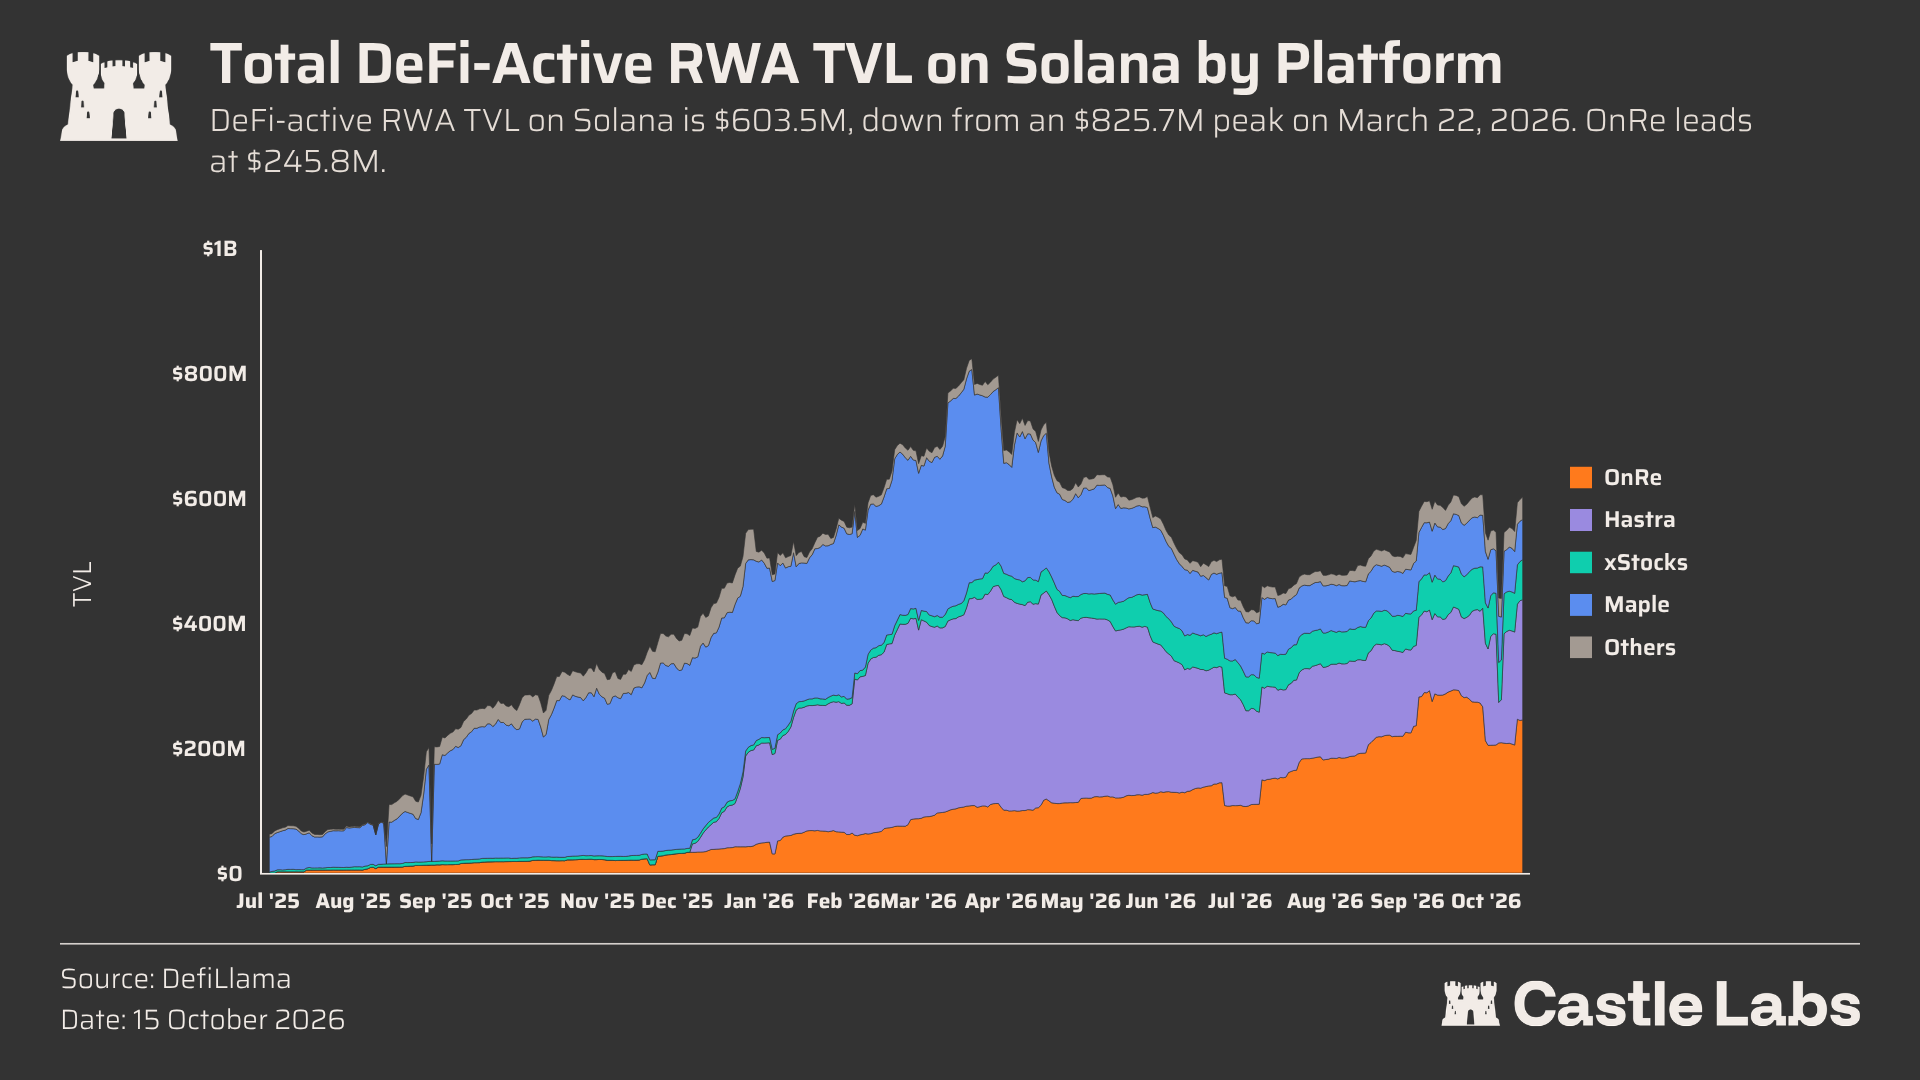
График: Структурное распределение активного TVL RWA в сети Solana по категориям.
Заключение и перспективы
Сегодня Solana уже породила самый высокомаржинальный кластер потребительских приложений во всей сфере Web3. По абсолютному значению доходов протоколов он несомненно превосходит всю отрасль. Что еще более важно, эти приложения уже сформировали стойкую и противодействующую циклам базовую линию доходов, полностью разрушив предвзятость рынка относительно того, что они являются чистой краткосрочной спекулятивной пеной.
Еще большим достигом является то, что импульс роста Solana успешно выходит за пределы потребительских приложений в сектора большого DeFi и RWA. Ликвидные стейкинговые токены, DEX, кредитование и новые производные инструменты показывают стабильный восходящий тренд. В гонке RWA за прошлый год Solana с темпом роста более 600% завершила масштабную ончейн-инвентаризацию традиционных финансовых активов, от американских акций и облигаций до перестрахования и потребительских кредитов, демонстрируя всестороннее цветение.
Корень этого взрыва заключается в осознанном продвижении экосистемой институциональных активов к внедрению, а также в точном фокусе на нижнем уровне на финансовой компонуемости активов, их бесшовной интеграции в денежные рынки, такие как Kamino и Jupiter Lend, что в конечном итоге превращается в органическое питание для поддержания процветания всей финансовой сети.
В настоящее время активный TVL RWA, депонированный в DeFi протоколах, превысил $500 млн, занимая около 8% от общего чистого заблокированного объема сети. Благодаря inherent нативному свойству генерации дохода, они становятся совершенно новым центральным двигателем для зажигания кредитного цикла и расширения кредита.
Solana уже преодолела этап ранних одиночных прорывов и в полном объеме движется к новому уровню полноценной самовоспроизводящейся ончейн экономики. Перед лицом будущего, пока экосистема будет продолжать усиливать этот эффект полного стекового взаимодействия и постоянно расширяться в направлениях basis trading (Basis Trading) и доходных производных инструментов, это неизбежно спровоцирует более глубокий спрос на заемные средства, управляя всем маховиком к более грандиозному долгосрочному процветанию.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs