Pantera Capital: 4 ключевые возможности на рынке вычислительных мощностей
Автор: Джей Юй, партнер Pantera Capital
Перевод: Цзя Хуань, ChainCatcher
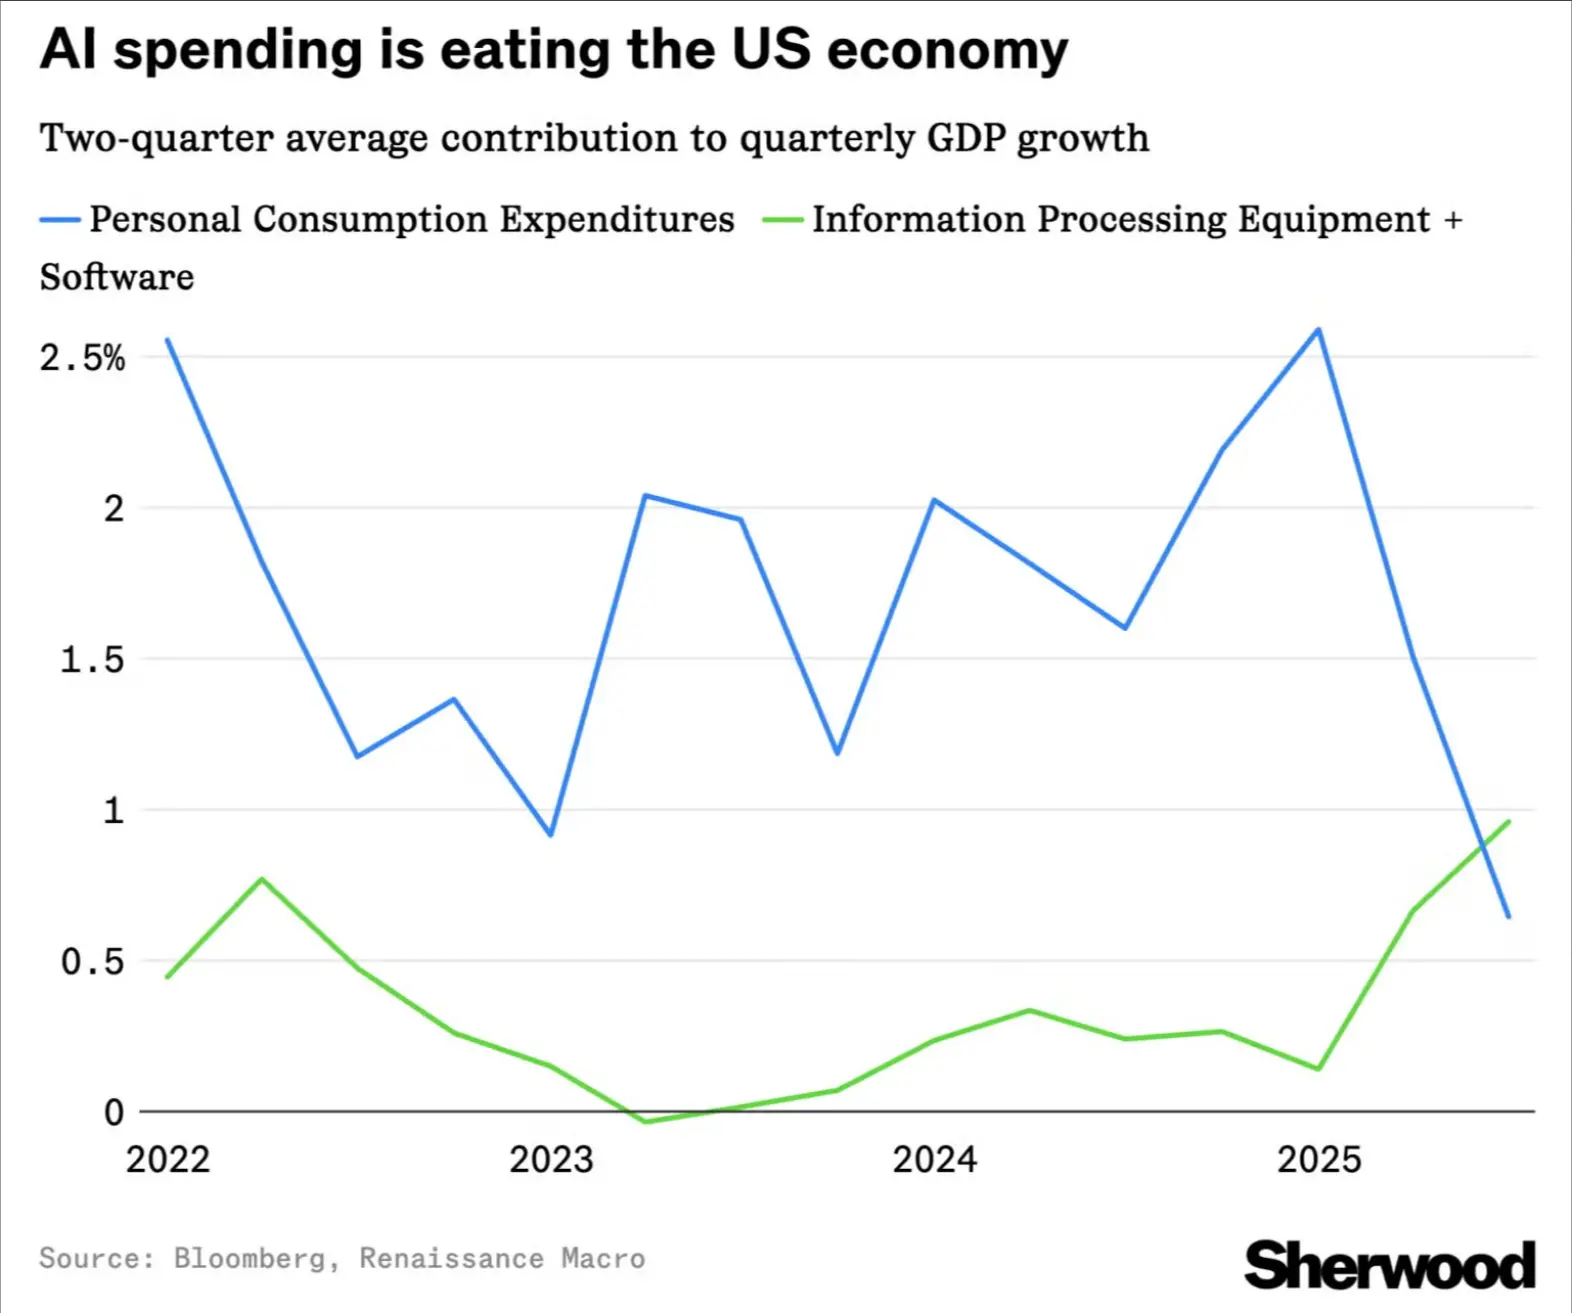
Расходы на вычислительную мощность и инфраструктуру дата-центров уже стали рынком объемом в триллион долларов, сопоставимым с потребительскими расходами США и постепенно превращающимся в важный драйвер экономического роста страны.
Однако по мере интеграции AI-агентов в реальный сектор экономики спрос на вычислительные мощности продолжает расти, однако способы приобретения графических процессоров (GPU) остаются достаточно традиционными. Хотя такие площадки для торговли вычислительной мощностью, как SF Compute, Vast AI и Runpod, уже появились, значительная часть купли-продажи нод с GPU все еще осуществляется через групповые чаты, внебиржевых брокеров и индивидуальные двусторонние соглашения.
В настоящее время рынок GPU-мощностей находится на ранней стадии финансовойзации. Подобно электроэнергии, вычислительные мощности не являются полностью однородным активом: они ограничены архитектурой чипа, сроками поставки и географическим расположением. Однако в ближайшие 5–10 лет вычислительная мощь, вероятно, постепенно превратится в товар массового спроса, подобно электроэнергии или нефти, став ключевым ресурсом, поддерживающим глобальную экономику эпохи ИИ.
В данной статье рассматривается, как рынок вычислительных мощностей совершит этот переход, включая уроки, которые можно извлечь из рынка электроэнергии, возможную структуру развивающегося рынка, продукты, которые сейчас создают отрасль, а также возможности и проблемы в процессе товаризации вычислительных мощностей.
1. Поиск ответов на рынке электроэнергии
1.1 Структура рынка электроэнергии
Чтобы понять, как в будущем может развиваться рынок вычислительных мощностей, сначала стоит рассмотреть его базовый ресурс — принципы работы рынка электроэнергии.
Подобно вычислительным мощностям, электроэнергия является активом, обладающим неоднородностью, временными характеристиками и атрибутами узла связи, а также служит важнейшей основой для глобального экономического роста.
Начиная с 1990-х годов американская энергетическая система подвергалась постепенной приватизации. Последовавшая ранее высоко вертикально интегрированная деятельность коммунальных энергослужб стала поэтапно разделять такие этапы, как генерация, передача и распределение электроэнергии.
Независимые системные операторы начали управлять энергосистемами в разных регионах США. Параллельно крупные системы межсетевых соединений, такие как PJM-West (восточное побережье США), ERCOT North (Техас) и CAISO SP15 (южная Калифорния), в конечном итоге превратились в торгуемые товары на биржах CME, ICE, и сформировали важные ценовые бенчмарки для всего класса энергоактивов.
На физическом уровне рынок электроэнергии примерно описывается структурой «энергосеть — оператор — узел».
На высшем уровне находятся взаимно независимые региональные энергосети. В рамках каждой сети работают системные операторы, включающие региональные организации по передаче электроэнергии (RTO) и независимые системные операторы (ISO). Эти операторы отвечают за управление множеством узлов трансформаторных подстанций в регионе.
Для примера возьмем Сан-Франциско: город может питаться от множества узлов подстанций, таких как Embarcadero, Larkin и Mission.
Тарифы на электроэнергию в каждом узле различаются и определяются алгоритмом под названием «узловое предельное ценообразование» (Locational Marginal Pricing, LMP). Этот алгоритм учитывает диспетчеризацию генерации, спрос потребителей, стоимость передачи энергии и закономерности потоков, рассчитывая оптимальную цену при заданных ограничениях.
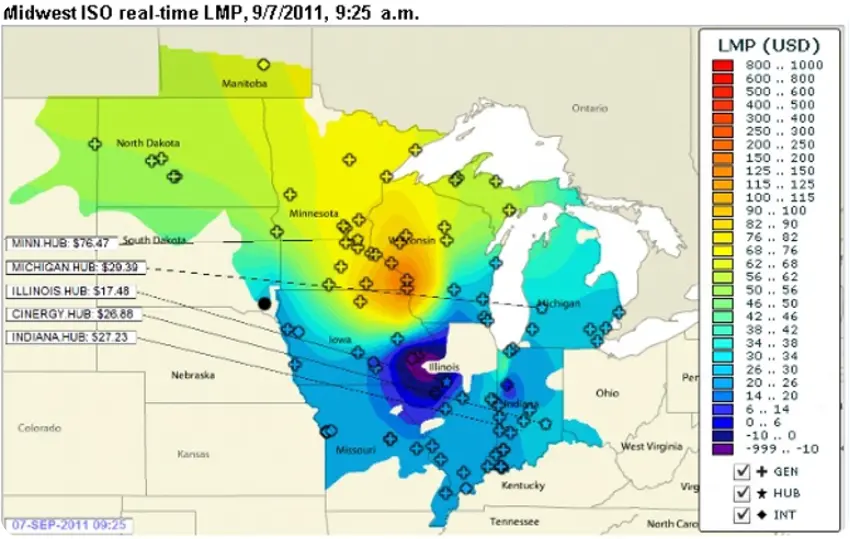
Алгоритм LMP стал связующим звеном между физической поставкой электроэнергии и торгуемыми бенчмарками, такими как PJM-West.
Цены на хабы (hub prices) и индексные цены на рынке электроэнергии по сути являются взвешенными средними значениями цен конечных узлов LMP. Наибольший масштаб и лучшая ликвидность со временем обеспечили стабильную глубину рынка для ценовых бенчмарков на биржах CME, ICE, сделав их справочными ценами для всего класса энергоактивов.
1.2 Возможная структура рынка вычислительных мощностей
Проанализировав развитие рынка электроэнергии за последние 30 лет, можно сделать ряд прогнозов относительно рынка вычислительных мощностей.
Прежде всего, рынок вычислительных мощностей, вероятно, сформирует структуру, схожую с энергетической.
В части физической поставки наиболее близким аналогом структуры «энергосеть — оператор — узел» станет «железо — поставщик — кластер».
Как и в энергорынках существует множество независимых региональных сетей, рынок вычислительных мощностей, возможно, разделится на сегменты в зависимости от классов оборудования. H100, H200, B200, B300 и другие архитектуры чипов могут обзавестись собственными независимыми, но взаимосвязанными ценовыми бенчмарками.
На уровне операторов такие провайдеры вычислений, как AWS, Nebius, CoreWeave, SF Compute и Ornn, будут предлагать различные модели ценообразования для конкретных кластеров. Эти кластеры, так же как и узлы на электрорынке, будут зависеть от времени, локации и спецификации (SKU).
Аналогом LMP на рынке вычислений может стать алгоритм маршрутизации или планирования, который динамически формирует стоимость инстансов вычислительной мощности в зависимости от доступности конкретных SKU.
Бенчмарки, которые в итоге станут отраслевым стандартом (например, PJM-West, ERCOT-North, CAISO SP15), обычно связаны с физической инфраструктурой, обеспечивающей наибольшую ликвидность поставок. Это сходно с рынками других сырьевых товаров, таких как нефть.
По мере появления новых ценовых бенчмарков для вычислений победителем, скорее всего, станут те индикаторы, которые будут привязаны к площадкам с высокой ликвидностью физической поставки.
Кроме того, как и в энергорынках, где генераторы и промышленные потребители иногда сами хеджируют риски на бирже, большинство сделок все же проходит через внебиржевые отделы банков и трейдинговых компаний. Эти внебиржевые структуры обменивают цены расчета узлов на цены расчета хабов, зарабатывая на спреде и хеджируя собственные риски.
Рынок вычислений может воспроизвести аналогичную архитектуру. Реальные участники спроса и предложения — разработчики облачных сервисов нового поколения и AI-компании — вероятно, предпочтут закупать конкретные SKU у брокеров, а не напрямую осуществлять хеджирование на биржах вычислительных мощностей.
Наконец, рынок вычислений может столкнуться с более выраженными рисками базисного разрыва, чем энергорынок.
Согласно Федеральному закону об электроэнергии, оптовые цены должны оставаться прозрачными под надзором Федеральной комиссии по регулированию энергетики США (FERC). Аналогичных требований к прозрачности на текущем рынке вычислений нет.
Это означает, что динамические цены и индексы смогут формироваться исключительно на основе собственных книг ордеров участников рынка, а также данных от партнеров среди облачных провайдеров нового поколения. Такое взаимодействие будет налаживаться через распределение выручки, прямую покупку данных или иные механизмы.
2. Архитектура рынка вычислительных мощностей
2.1 Трислойная структура спроса на инференс
Рынок электроэнергии существует благодаря постоянному спросу промышленности на энергию. Аналогично, фундаментальным двигателем рынка вычислений является потребность приложений в токенах, особенно в токенах генерации (инференса).
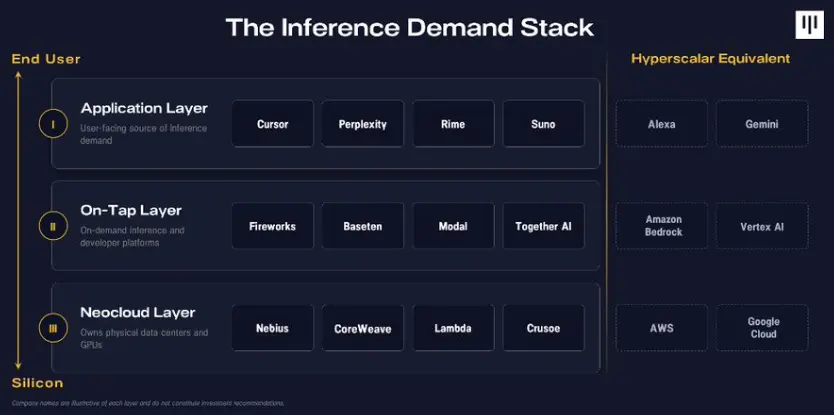
Текущая цепочка создания стоимости инференса делится приблизительно на три слоя, которые формируют структурную供给 (предложение) и demand (спрос) на рынке вычислений.
Слой облачных провайдеров нового поколения
Компании вроде Nebius и CoreWeave управляют физическими дата-центрами, выступая продавцами GPU.
Слой использования (On-demand)
Платформы для разработчиков, такие как Fireworks и Baseten, преобразуют среду голого железа GPU в более целостную экосистему, позволяя разработчикам запускать задачи мгновенно или получать токены инференса по запросу. Этот слой выступает покупателем GPU.
Слой приложений
Приложения вроде Cursor, Perplexity и Rime используют инференс-платформы для предоставления конечного продукта пользователям и компаниям. Здесь формируется спрос на токены, который транслируется в спрос на вычислительные мощности.
Несмотря на различия в стратегиях управления GPU внутри экосистемы, в целом облачные провайдеры нового поколения занимают позицию структурного предложения (шорта) на рынке GPU, тогда как слои использования и приложений формируют структурный спрос (лонг).
С другой стороны, гиперскейлеры вроде Amazon и Google управляют собственными продуктами на всех трех уровнях этой цепочки.
Что касается распределения прибыли в цепочке, то грубое эмпирическое правило таково: когда верхнеуровневые приложения тратят 100 долларов на токены, около 45 долларов уходит платформам on-demand, 50 долларов — провайдерам нового поколения или слою GPU, а оставшиеся 5 долларов — слоям маршрутизации вроде OpenRouter.
2.2 Структура капитала на рынке вычислений
Структура токеномики каждого участника AI-цепочки повлияет на то, как в конечном итоге сформируется рынок капитализации вычислений.
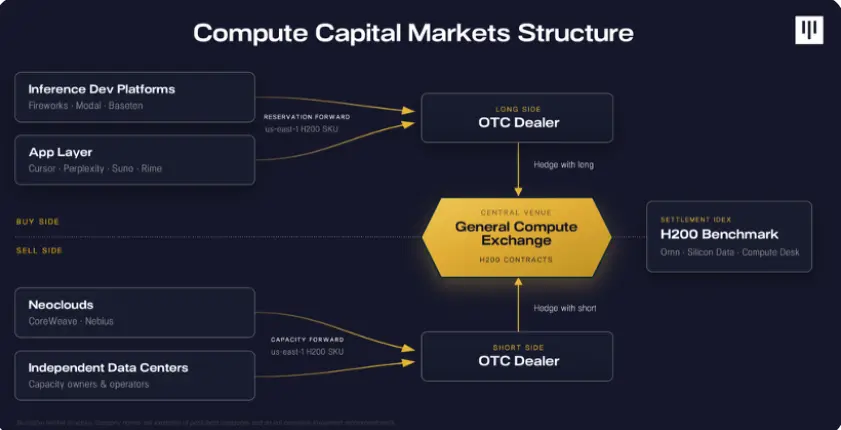
Один из вероятных сценариев предполагает, что платформы для разработчиков и прикладной слой со стороны спроса, а также облачные провайдеры нового поколения со стороны предложения, будут торговать специфичными SKU через такие вычислительные брокеры и внебиржевые площадки, как SF Compute, Runpod и Compute Exchange.
Вычислительные брокеры и внебиржевые маркетмейкеры затем будут управлять запасами и брать на себя базисный риск между необходимыми конечным потребителям токенов конкретными SKU и универсальными H200.
Снимать этот риск они смогут на вычислительных торговых платформах вроде Architect или Pluto.
Цены на этих платформах будут базироваться на вычислительном бенчмарке, рассчитываемом по взвешенным данным из книг ордеров сотрудничающих облачных провайдеров нового поколения и внебиржевых платформ.
2.3 NVIDIA: «Центральный банк» рынка вычислений
Кроме того, NVIDIA недавно анонсировала, что позволит вычислениям на базе ее AI-фабрик стать «инвестируемым классом активов».
В архитектуре финансовойлизации вычислений NVIDIA можно рассматривать как «Центральный банк» рынка вычислений, поскольку она практически монополизировала весь стек GPU-технологий.
У Центральных банков обычно есть несколько ключевых целей:
- управление инфляцией в экономике;
- содействие полной занятости;
- выступление в роли кредитора последней инстанции в экстремальных ситуациях.
NVIDIA отчасти выполняет все эти три функции.
Во-первых, управление «инфляцией». Под «инфляцией» в экономике GPU понимается цикл амортизации оборудования, особенно скорость обесценивания чипов по сравнению с новейшими поколениями. Контролируя темпы вывода новых продуктов, например Vera Rubin, NVIDIA способна в определенной степени влиять на скорость убытия стоимости GPU во времени.
Во-вторых, обеспечение высокой загрузки GPU. Высокая утилизация обычно сигнализирует о сильном спросе на токены и стимулирует покупателей приобретать больше GPU. Поэтому NVIDIA заинтересована в продвижении финансовойлизации вычислений: повышение ликвидности торгов часами вычислительной мощности дополнительно увеличивает процент утилизации оборудования.
В-третьих, роль кредитора последней инстанции. NVIDIA также объявила о поддержке GPU стоимостью до 25% от их остаточной стоимости. Это можно расценивать как механизм спасения или страхования стоимости GPU: когда у провайдеров нового поколения и других поставщиков GPU возникают кризисы ликвидности, такая поддержка гарантирует сохранение остаточной стоимости оборудования.
3. Возможности и вызовы на рынке вычислений
3.1 Форматы продуктов на рынке вычислений
По мере углубления финансовойзации рынка в отрасли могут выделиться несколько основных категорий продуктов. У каждого формата свои преимущества и вызовы.
Продукт один: Физическая поставка
Физическая поставка подразумевает прямую передачу аппаратных GPU конечным пользователям, которым требуются вычисления. Проекты вроде SF Compute, Hyperbolic, Vast, Runpod и Compute Exchange относятся именно к этому продукту. Это самый贴近 (близкий) к самому железу слой, напрямую соединяющий предложение и спрос.
Ввиду сильной неоднородности SKU вычислений многие платформы изначально выступали лишь как брокеры, получая комиссию за сводку спроса на GPU с новыми облачными провайдерами. На горизонте долгосрочного планирования целью этого слоя может стать создание своеобразной «спотовой биржи вычислений».
Однако постоянно поддерживать качество физической доставки GPU — сложная задача, особенно для проектов, черпающих ресурсы из децентрализованных сетей. Рынку, вероятно, понадобится рейтинговая структура уровня Moody's для сертификации качества поставляемых GPU, чтобы продвинуть этот слой дальше.
Несмотря на острую конкуренцию в секторе физической поставки, в долгосрочной перспективе он способен создать наиболее прочные барьеры входа. Анализ рынков нефти и электроэнергии показывает, что финансовые экосистемы традиционно выстраиваются вокруг физических мест с максимальной оборачиваемостью актива, и лишь затем постепенно развиваются индексы, биржевые инструменты и кредитные продукты.
Таким образом, тот, кто первым эффективно решит проблему физической поставки вычислений, получит колоссальную рыночную премию.
Продукт два: Индексы
Этот слой преимущественно представляет собой «индексные кривые» поверх вычислений, включая индексы цен от проектов вроде Ornn, Silicon Data, Compute Desk и Semianalysis.
Разработка индексов — критически важный шаг для дальнейшей финансовойзации и стандартизации торговли таким активом. Многие дискуссии вокруг концепции «рынка вычислений» набрали обороты именно по мере созревании вычислительных индексов. Крупные биржи вроде CME и ICE уже объявили о партнерствах с соответствующими индексными провайдерами.
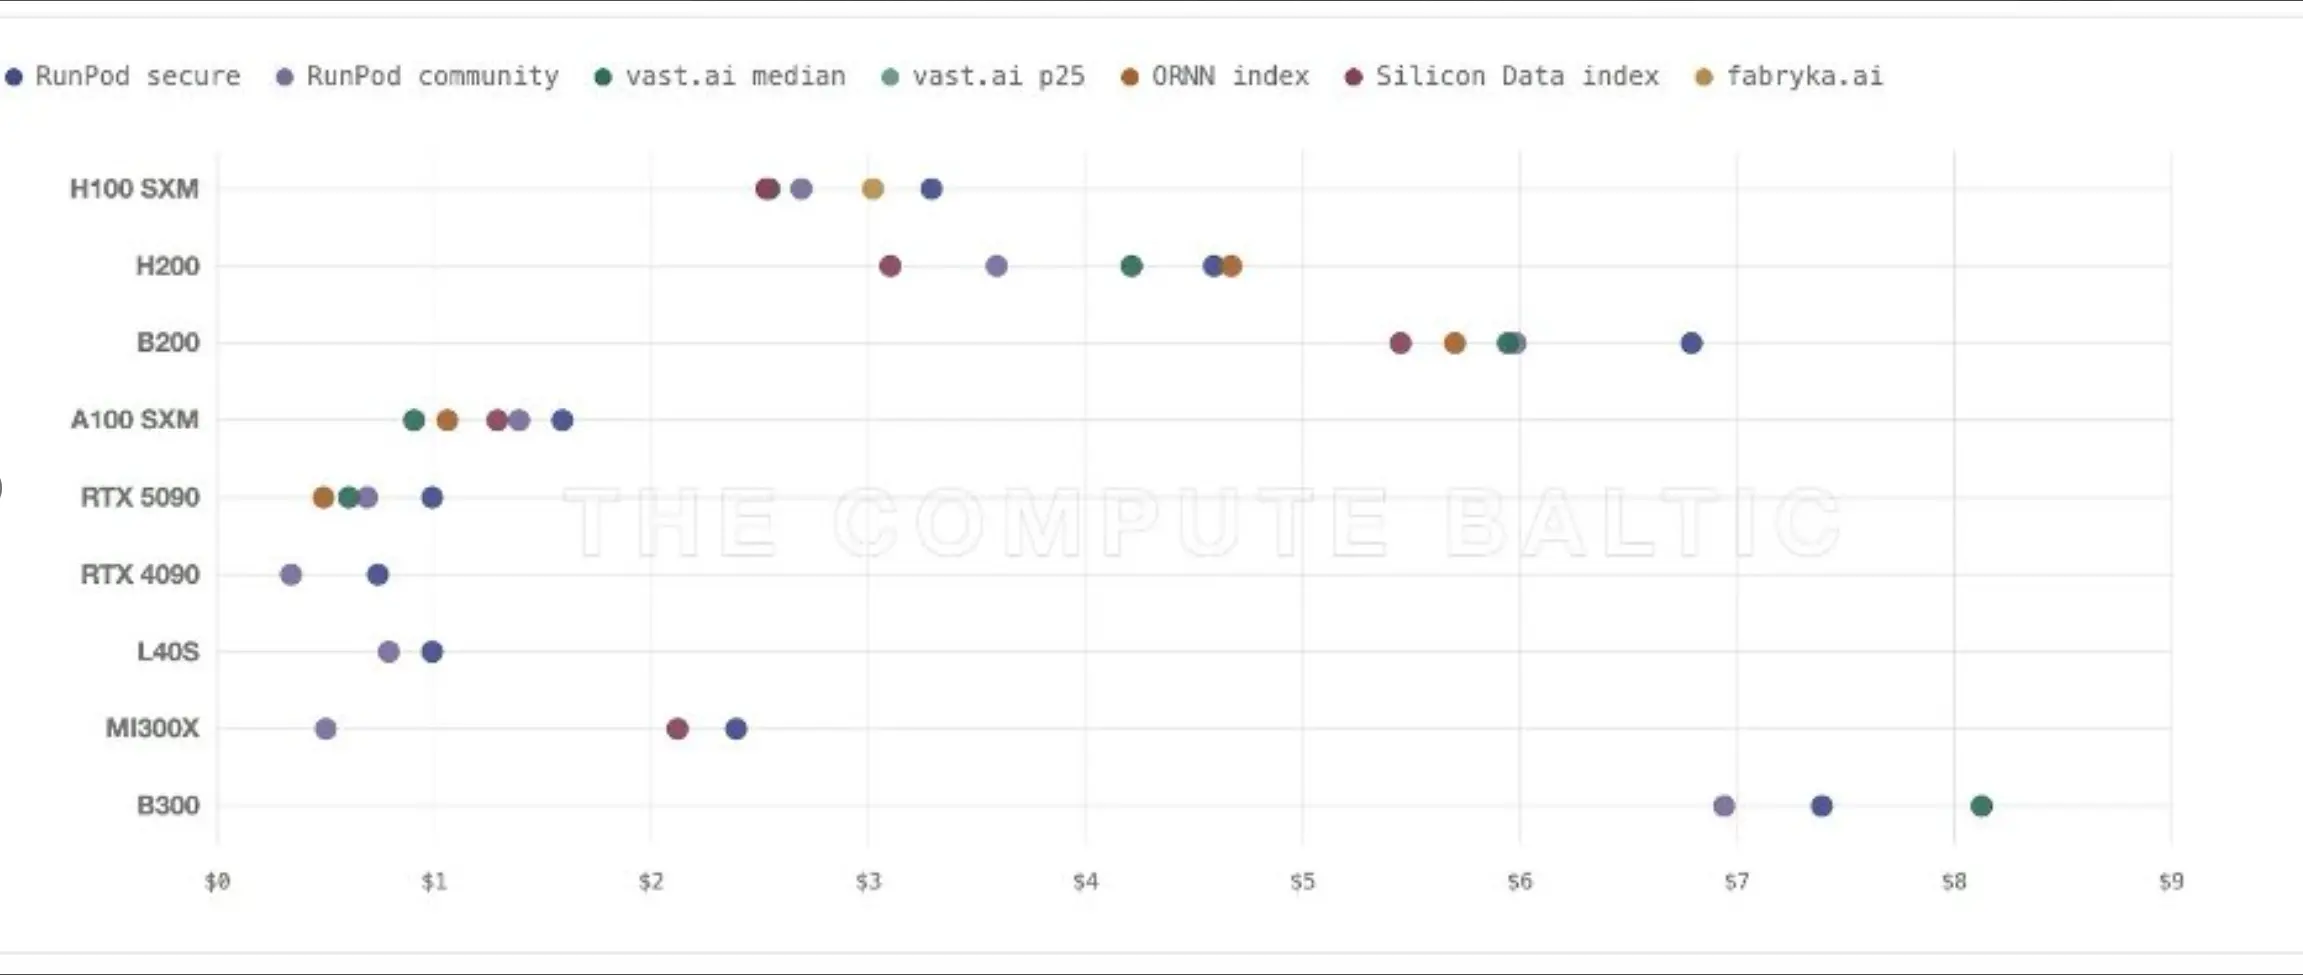
Тем не менее, сегодня разрыв между многими вычислительными индексами и рынком отдельных GPU остается очень существенным.
Основные причины такого спреда две.
Первая: различия в самих базовых активах. Платформы сильно различаются по стабильности услуги, возможности прерывания задач (interruptibility) и условиям контрактов.
Вторая: книги ордеров за разными индексами не совпадают, а на рынке вычислений отсутствуют стандарты прозрачности, характерные для других классов активов. Например, FERC жестко требует прозрачности на энергорынках.
Сегодня многие вычислительные индексы просто агрегируют данные из книг ордеров новых облачных провайдов либо формируют исходные датасеты через партнерства и соглашения о revenue sharing. Кроме того, монетизация операционной модели изолированного индексного слоя слабее, чем у бирж и физического слоя поставки.
Поэтому, несмотря на то что слой индексов генерирует шум и играет важную роль в экосистеме, он сам оказывается зажатым между смежными направлениями:
- Верхний уровень физической поставки контролирует источник цен;
- Нижний уровень бирж стремится забрать долю от доходов индексирования.
Продукт три: Платформы деривативов
Третий уровень представлен биржами деривативов, предоставляющими фьючерсные контракты с денежным расчетом cash settlement. Такие площадки предлагают участникам инструментов хеджирования на базе вычислительных индексов. Над аналогичными решениями работают Liquid Compute и Architect.
В долгосрочной перспективе платформы деривативов выглядят самым ожидаемым и масштабируемым продуктом финансового цикла. На данный момент это направление находится на стартовой фазе, объемы торгов еще не достигли значимых показателей.
Кроме того, торгуемые активы на кэш-сетеabled площадках обычно представлены универсальными инстансами H200, а не конкретными SKU, готовыми сразу к инференсу. Следовательно, пока основными участниками выступают скорее внебиржевые маркетплейсы и вычислительные брокеры, чем финальные компании AI-индустрии. Первые стремятся закрыть риски запасов вычислений в своих балансах, вторые хотят управлять своими валовыми позициями.
Продукт четыре: Инструменты финансовойлизации
В сфере вычислений могут появиться и более широкие финансовые продукты, поддерживающие финансирование дата-центров и провайдеров нового поколения. Протоколы займов, Vault-протоколы и синтетические стейблкоины вроде USD.AI способны помочь застройщикам и провайдерам завершить строительство инфраструктуры.
Параллельно появится слой переноса рисков и страхования для сглаживания базисных колебаний в экономике GPU. Оглядываясь на перечисленные слои, можно заметить, что конечная полная форма рынка вычислений выглядит относительно четко.
Инструментом победы станет полнопрофильный участник, способный обеспечить надежную физическую поставку GPU. Он сможет генерировать ценовые индексы из собственной физической книги ордеров, строить на их основе биржу фьючерсов и закрепиться как инструмент для хеджирования целого класса активов.
Но основное поле разногласий в индустрии лежит в вопросе порядка выхода продуктов на рынок. Победитель начнет с физической поставки, запустит индексы или откроет платформу деривативов?
3.2 Фронтier токеномики вычислений
До сих пор мы обсуждали рынок преимущественно на уровне GPU. Однако стоит сместить фокус и рассмотреть более широкую токеномику вычислений: ее историческую эволюцию, механизмы извлечения стоимости и динамике взаимодействия с передовыми лабораториями разработки моделей.
С исторической точки зрения, рынок вычислений не нов. В 2023–2024 годах проекты SF Compute и Hyperbolic уже обсуждали эту модель, а децентрализованные сети Akash и IONet исследовали схожие векторы.
Интересно, что многие из них в итоге не остались только на уровне рынка GPU. Так, Hyperbolic трансформировался в сервиси инференса, напрямую продавая токены; SF Compute начал заключать прямые контракты и оперировать собственными вычислительными кластерами.
Если смотреть на цепочку создания стоимости, то капитал течет от AI-приложений вроде Cursor, Harvey и Granola в сторону слоев маршрутизации (OpenRouter), далее к инференс-сервисам (Fireworks, Baseten), после чего распределяется между провайдерами нового поколения (Nebius, CoreWeave, SF Compute) и заканчивается на операторах дата-центров.
Если компания закрепится посередине цепочки, она неизбежно окажется под давлением с обоих флангов. Чтобы поддерживать стабильную маржинальность, бизнесу придется либо тянуть вверх по цепочке, либо расширяться вниз.
Рынок токенов также предлагает увлекательный взгляд через призму теории игр, где действуют три неотъемлемые силы.
Первая сила — NVIDIA, контролирующая предложение GPU и скорость их обесценивания.
Вторая сила — передовые AI-лаборатории вроде Anthropic и OpenAI, постоянно выпускающие новые модели и способные резко взвинтить спрос на токены.
Третья сила — open-source проекты вроде Kimi, GLM, DeepSeek и Qwen, оказывающие демпфирующее давление на рентабельность инференса.
Все три фактора одновременно толкают и давят на спрос и предложение как на GPU-, так и на токен-рынках. Любой из этих игроков способен своим релизом переписать всю ценовую кривую рынка.
Например, выход GPT 5.6 может стать событием, управляемым самой компанией, но непредсказуемым для рынка, что спровоцирует цепную реакцию вдоль всей AI-токен-цепочки, вызвав волатильность цен как на токены, так и на оборудование.
Следовательно, компания, способная вести одновременно операции в сфере инференса и торговли GPU-железом в одной парадигме, будет выглядеть коммерчески более обоснованной. Такая структура позволяет страховаться от изменений распределения прибыли в上下游 цепочки.
Заключение
История commodities рынков нефти и электроэнергии свидетельствует: изначально всё держалось на непрозрачных двусторонних сделках, организованных посредниками без единых стандартов. Но со временем физическая поставка породила индексы, стандартизацию торгов, аудиты качества и прочую финансовую инфраструктуру, окончательно превратив эти товары в высокорегулированные активы.
В настоящее время рынок вычислений переживает аналогичную трансформацию. Появилось множество проектов, пытающихся создать базовые финансовые инструменты: вычислительные индексы, биржи cash-settlement, кредитные продукты и страховые решения.
Параллельно игроки реального GPU-рынка и облачные вендоры активно расширяют свое присутствие в上下游产业链, стремясь извлечь полную ценность из токеномической экономики. Будучи фундаментальным ресурсом, на котором строится вся экономика ИИ, вычислительная мощь медленно, но верно эволюционирует из простой инфраструктуры в самостоятельный класс финансовых активов.
В будущем этот сектор может породить десятки unicorn-компаний, каждая из которых покроет отдельный слой рынка и создаст собственный формат бизнеса: от физической поставки и брокериджа до кредитования, управления рисками и гибридных решений для DeFi и TradFi.
Вычислительная мощь — одна из немногих новых commodity-категорий за последнее десятилетие, и, возможно, мы стоим на пороге见证 её перехода от пилотных внебиржевых сделок к полноценному классу активов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Pantera Capital