Анализ амортизации майнинг-оборудования и налогового возврата затрат
Автор: FinTax
Одно и то же оборудование ASIC-майнера в финансовой отчетности может амортизироваться постепенно в течение двух-трех лет, тогда как для целей федеральной налоговой декларации США квалифицированная налоговая база может быть полностью списана в первый год.
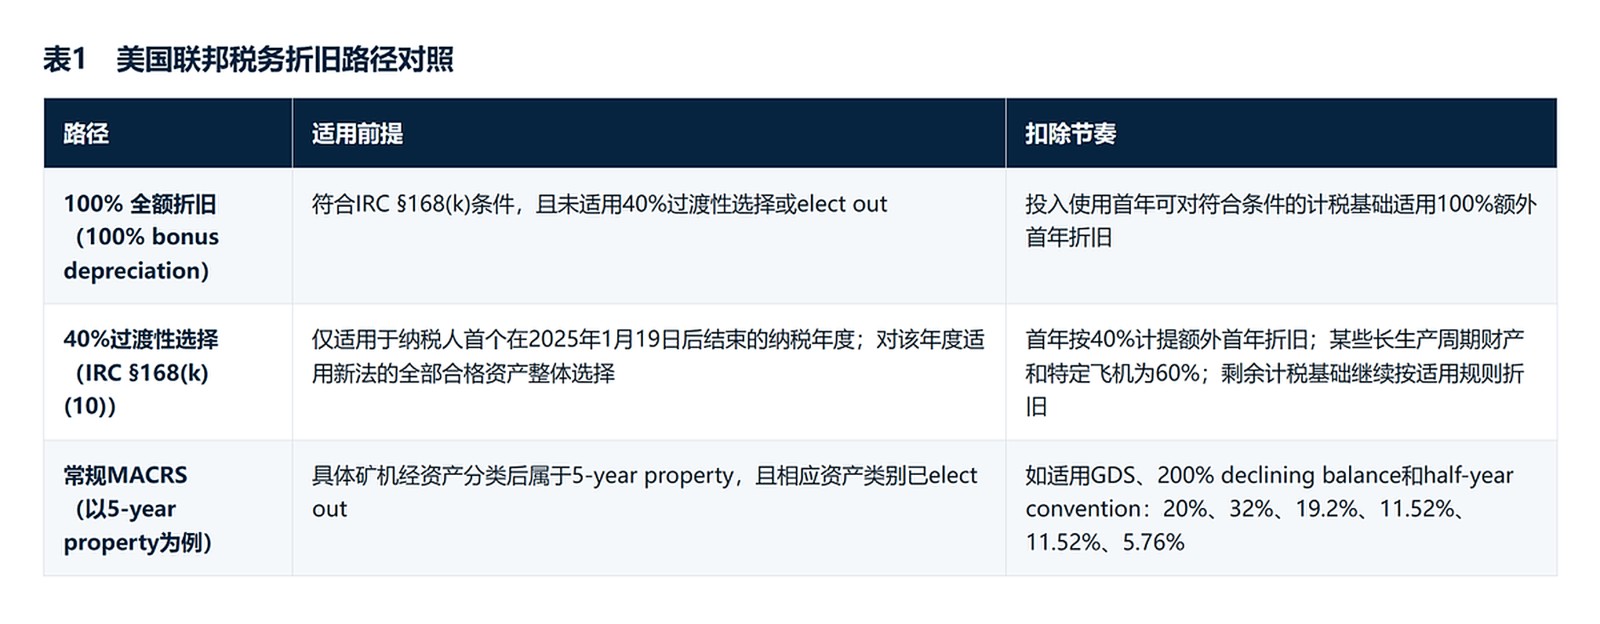
4 июля 2025 года H.R.1 стал законом Public Law 119-21, где Раздел 70301 вносит изменения в IRC §168(k), возвращая право на 100% дополнительную амортизацию первого года за квалифицированные активы (additional first-year depreciation deduction, обычно называемую bonus depreciation) в статус постоянного правила. В Уведомлении IRS 2026-11 дополнительно указано, что это правило в общем случае применяется к квалифицированным активам, приобретенным и введенным в эксплуатацию после 19 января 2025 года.
Однако наличие 100% bonus depreciation не означает, что стоимость всех майнеров может быть полностью списана в год покупки; фактическая налоговая обработка по-прежнему зависит от классификации актива, даты приобретения и даты ввода в эксплуатацию.
1. Особенности начисления амортизации оборудования майнеров
ASIC-майнеры, используемые для самостоятельного майнинга и соответствующие критериям признания согласно IAS 16, публичные майнинговые компании обычно капитализируют как оборудование для добычи криптовалют в составе основных средств, недвижимости, зданий и оборудования (PPE), подвергая их амортизации в течение предполагаемого срока полезного использования.
Стандарт IAS 16 требует систематического распределения амортизируемой суммы в течение срока полезного использования актива. При определении срока полезного использования необходимо учитывать ожидаемый уровень использования, физический износ, технологическое или коммерческое устаревание, а также правовые или аналогичные ограничения. Срок полезного использования актива основывается на его ожидаемой полезности для предприятия, поэтому он может быть короче экономической жизни самого оборудования; метод начисления амортизации пересматривается как минимум в конце каждого финансового года, а при существенном изменении модели потребления будущих экономических выгод рассматривается как изменение бухгалтерской оценки.
Однако для ASIC-майнеров тот факт, что оборудование продолжает нормально функционировать, не означает экономической целесообразности его дальнейшей эксплуатации. После выпуска нового поколения ASIC, обладающего большей производительностью и энергоэффективностью, старые машины требуют более низких тарифов на электроэнергию для поддержания маржинальной доходности; увеличение общей хешрейта сети и рост сложности майнинга также снижают ожидаемый выход на единицу мощности.
Фактический срок полезного использования майнера в большей степени зависит от того, с какой себестоимостью он способен непрерывно генерировать экономически значимый хешрейт. Технически оборудование определенного поколения может эксплуатироваться 5 лет, но если предприятие ожидает, что через 3 года его энергоэффективность станет недостаточно высокой для поддержания рентабельности при текущих тарифах на электроэнергию, то 3-летний бухгалтерский срок более точно отражает реальную модель эксплуатации. Наоборот, при низкой стоимости электроэнергии, хорошем состоянии оборудования или сохранении конкурентоспособности модели в более длительный период, предполагаемый срок полезного использования также может быть продлен.
Бухгалтерская практика публичных майнинговых компаний также отражает тенденцию к сокращению экономического срока полезного использования оборудования. В Form 20-F за 2025 год Bitdeer Technologies Group сообщило, что начиная с июля 2025 года предполагаемый срок полезного использования большинства майнеров был скорректирован до 2–3 лет вместо прежних 2–5 лет; Argo Blockchain plc в Form 20-F за 2025 год указало, что оборудование для майнинга обычно амортизируется линейным методом в течение 36–48 месяцев.
Норматив амортизации майнеров по своей сути является бухгалтерской оценкой, осуществляемой предприятием на основе ожидаемого периода экономического использования актива, и единого фиксированного срока, применимого ко всем майнерам, не существует. Компания должна оценивать период, в течение которого актив способен непрерывно генерировать экономические выгоды, с учетом модели и поколения оборудования, уровня энергоэффективности, изменений сложности майнинга, планов обновления техники и ожидаемой остаточной стоимости. По мере ускорения обновления поколений майнеров такие оценки чаще подлежат пересмотру, поэтому предприятиям необходимо создавать надлежащее поддающееся проверке обоснование и постоянно оценивать актуальность предполагаемых сроков полезного использования, остаточной стоимости и метода начисления амортизации.
2. 100%-я полная амортизация по федеральному налоговому праву США
Ключевым изменением в федеральной налоговой системе США стал закон Public Law 119-21. Данная политика ориентирована на широкий спектр квалифицированных амортизируемых активов и адресована не только криптомайнерам. Квалифицированными активами, перечисляемыми IRS, являются активы, подпадающие под систему ускоренной амортизации MACRS со сроком службы не более 20 лет, что может охватывать новые активы, отвечающие требованиям, а также некоторые подержанные активы. Для майнинговых компаний вопрос о возможности применения 100%-й полной амортизации для оборудования начинает решаться с определения его налоговой классификации, дат приобретения и ввода в эксплуатацию, субъекта использования и иных применимых условий. Простое подписание контракта на поставку или оплата счета не приравнивается ко вводу в эксплуатацию; IRS, как правило, требует, чтобы актив достиг состояния, пригодного для предполагаемого использования.
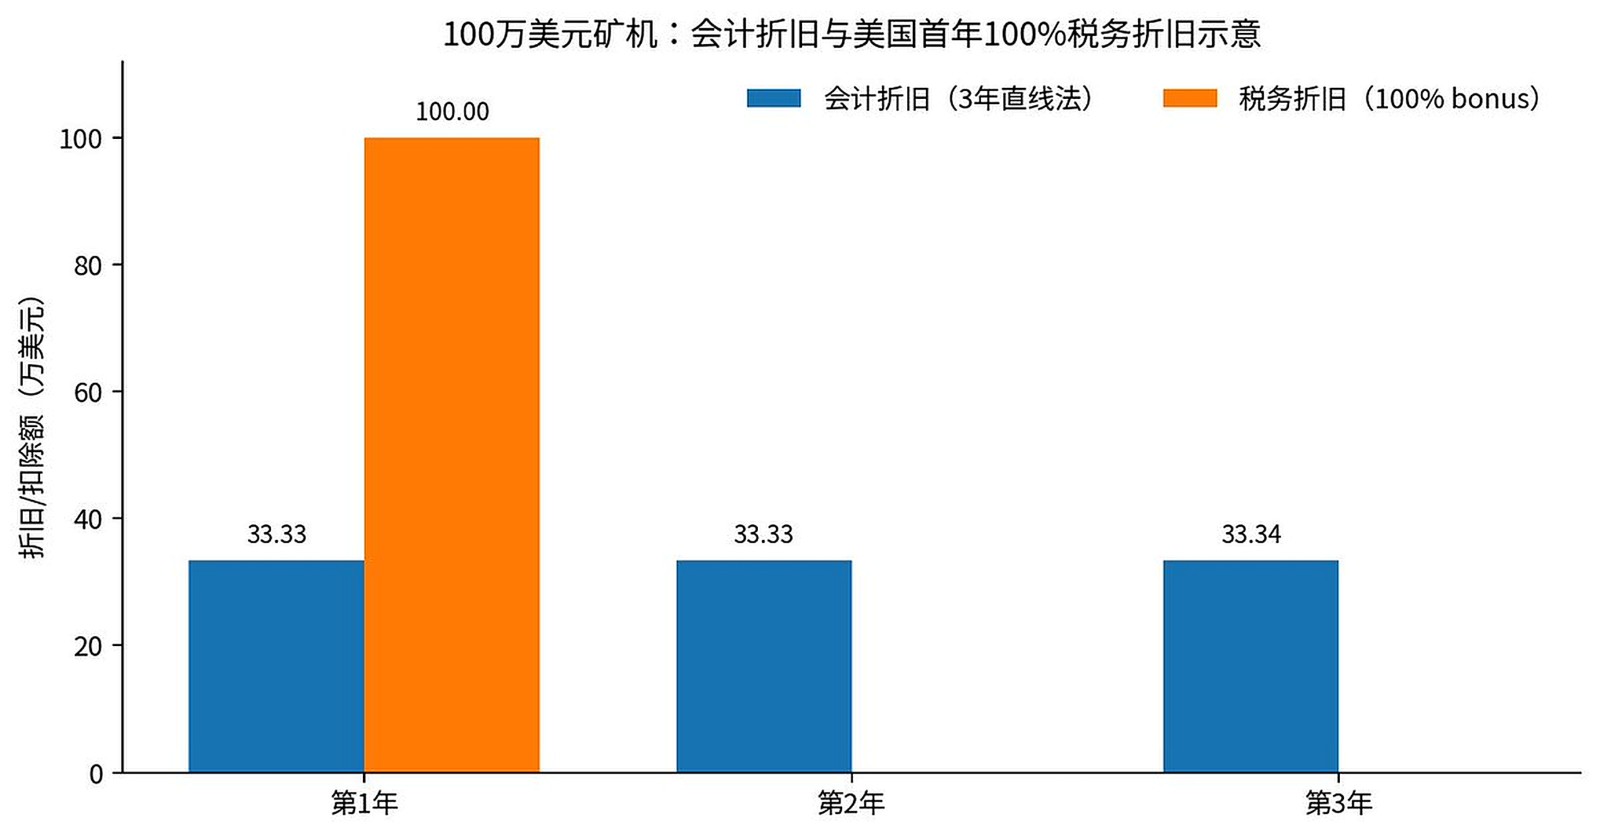
Как только оборудование соответствует условиям применения, оно предоставляет майнинговой компании явное преимущество во времени признания расходов. Предположим, компания приобрела майнеры на 1 млн долларов США. В бухгалтерском учете они амортизируются линейным методом в течение 3 лет, ежегодно признавая расходы на сумму около 330 тыс. долларов. Если в рамках федерального налогового права США применяется 100%-я полная амортизация, то в первый год вся квалифицированная налоговая база в размере 1 млн долларов может быть полностью списана. Для компаний с высокой текущей прибылью досрочное списание расходов позволяет снизить налогооблагаемую базу и налоговую нагрузку на денежные средства в текущем периоде.
3. В годы убытков поэтапная амортизация может оказаться более выгодной
В соответствии с положениями IRC §168(k)(7) налогоплательщик вправе отказаться от применения 100%-й полной амортизации в первом году для отдельной категории активов. Этот отказ применяется ко всем квалифицированным активам соответствующей категории, введенным в эксплуатацию в данном налоговом году, а не выбирается произвольно для конкретного устройства.
Помимо добровольного отказа или непосредственного применения 100%-й полной амортизации, новый закон предусматривает переходный вариант выбора. Согласно IRC §168(k)(10), в первом налоговом году, начинающемся после 19 января 2025 года, налогоплательщик может выбрать применение дополнительной амортизации первого года в размере 40% к новым квалифицированным активам (для некоторых видов имущества с продолжительным производственным циклом и конкретных самолетов применяется ставка 60%).
Если предприятие отказывается от применения 100%-й полной амортизации для определенной категории активов, возмещение затрат осуществляется в соответствии со стандартными правилами MACRS. Чтобы определить, относится ли майнер к пятилетнему активу, необходимо установить его конкретную налоговую классификацию. Если анализ показывает, что майнер является активом с пятилетним сроком службы и применяется обычный метод GDS с двойным уменьшающимся остатком и правилом полугодия, стандартная таблица из публикации 946 предполагает следующие ставки возврата: 20%, 32%, 19,2%, 11,52%, 11,52% и 5,76%. Фактическое возмещение затрат займет шесть налоговых лет.
Выбор между применением 100%-й полной амортизации в первом году и обычным порядком определяется влиянием момента признания амортизационных вычетов на общую налоговую нагрузку и денежный поток компании. Для организаций с высокой текущей прибылью досрочное получение амортизационного вычета обычно позволяет раньше снизить налогооблагаемую базу и фискальную нагрузку на денежные средства. Если компания уже находится в положении налогового убытка, дополнительное списание амортизации может лишь увеличить чистый операционный убыток (NOL), при этом фискальные платежи наличными одновременно не снизятся. Для обычных корпораций типа C (как самостоятельных налогоплательщиков корпоративного налога) NOL, возникшие после 2017 года, при использовании в последующих годах, как правило, ограничены суммой в 80% налогооблагаемой прибыли; в случае изменения контроля использование ранее накопленного NOL может подлежать дополнительным ограничениям. Таким образом, решение о применении 100%-й полной амортизации должно приниматься по результатам комплексного анализа будущей прибыльности, доступности использования NOL, стоимости денег во времени, выбранной категории активов и иных ограничений налогового законодательства.
4. Отражение разницы между бухгалтерским и налоговым учетом в финансовой отчетности
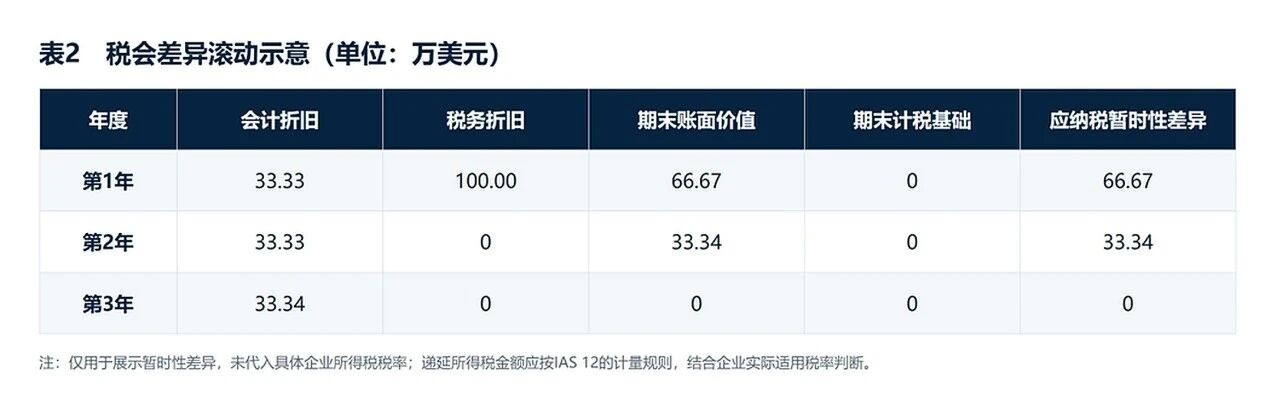
Когда балансовая стоимость актива превышает его налоговую базу, образуется налогооблагаемая временная разница, по которой, как правило, признается отложенное налоговое обязательство.
Рассмотрим пример партии оборудования стоимостью 1 млн долларов США без остаточной стоимости. Предположим, в бухгалтерском учете амортизация начисляется линейным методом в течение 3 лет. К концу первого года сумма бухгалтерской амортизации составит около 333,3 тыс. долларов, а балансовая стоимость оборудования сохранится на уровне 666,7 тыс. долларов. Если с налоговой точки зрения оборудование соответствует условиям применения 100%-й полной амортизации в США и в год ввода в эксплуатацию вся налоговая база в размере 1 млн долларов была полностью списана, то его налоговая база снижается до нуля.
В этот момент между балансовой стоимостью оборудования в 666,7 тыс. долларов и нулевой налоговой базой образуется налогооблагаемая временная разница в размере 666,7 тыс. долларов, на основании чего признается отложенное налоговое обязательство. Конкретная сумма отложенного налогового обязательства рассчитывается путем умножения данной временной разницы на ставку налога на прибыль, применяемую в период ее погашения, которая утверждена или фактически утверждена к окончанию отчетного периода.
На второй и третий годы бухгалтерская амортизация продолжится, однако поскольку налоговые затраты уже были полностью списаны в первый год, последующие периоды не будут формировать соответствующих налоговых амортизационных отчислений. По мере ежегодного снижения балансовой стоимости оборудования данная налогооблагаемая временная разница и соответствующее отложенное налоговое обязательство будут постепенно погашаться.
Таким образом, применение 100%-й налоговой амортизации в первом году не приводит к синхронному сокращению бухгалтерского срока полезного использования оборудования до одного года. Финансовая отчетность по-прежнему отражает процесс предполагаемого потребления экономических выгод от использования оборудования, а налоговая декларация формируется исходя из регламентированного законом порядка возмещения затрат. На практике затраты на приобретение конкретного актива, дата его ввода в эксплуатацию, бухгалтерский срок полезного использования, налоговая категория актива и сумма уже принятых вычетов должны быть согласованы между собой.
5. Региональные различия в налоговом учете майнеров
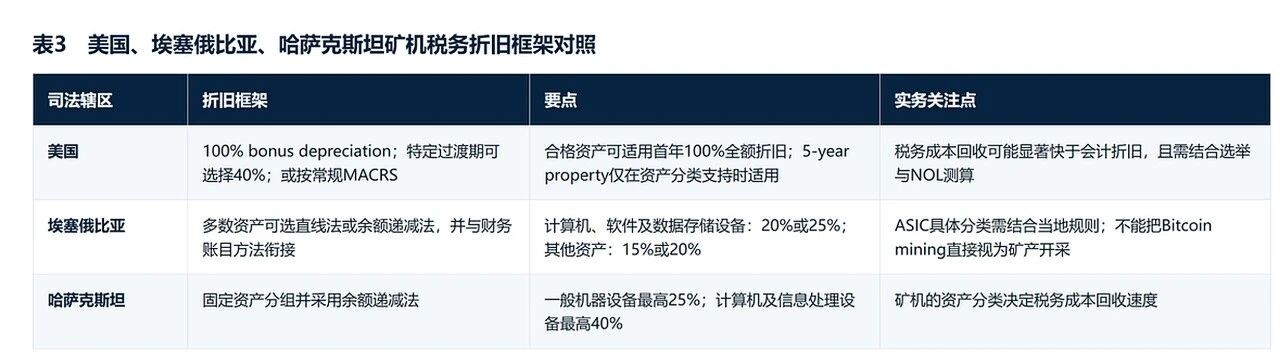
Применение 100%-й полной амортизации в США обеспечивает майнинговым компаниям более быстрый возврат инвестиций и сохраняет возможность выбора между использованием ускоренных методов списания и обычным порядком. Однако в Эфиопии и Казахстане оборудование для майнинга, как правило, подлежит постепенному возврату затрат в течение нескольких лет в соответствии с местной классификацией активов и законодательно установленными правилами амортизации, что оставляет относительно ограниченную гибкость в налоговой обработке.
В «Федеральном регламенте о подоходном налоге» Эфиопии (Council of Ministers Regulation No. 410/2017) амортизация управляется по категориям: для компьютеров, программного обеспечения и устройств хранения данных применяются линейный метод (20%) или метод убывающего остатка (25%). Если рассмотреть упрощенный пример: в финансовой отчетности предприятия амортизация начисляется линейным методом в течение 3 лет, а местная налоговая классификация в конечном итоге относит вычислительную технику к линейному методу, то для оборудования стоимостью 1 млн долларов годовая бухгалтерская амортизация составит около 333,3 тыс. долларов, а налоговая — около 200 тыс. долларов. Налоговый вычет оказывается медленнее бухгалтерского, остаточная налоговая база к концу года составит примерно 800 тыс. долларов, что выше балансовой стоимости в 666,7 тыс. долларов, формируя вычитаемую временную разницу. Данный результат резко контрастирует с практикой США.
Новый Налоговый кодекс Республики Казахстан (№ 214-VIII) был подписан 18 июля 2025 года и вступил в силу с 1 января 2026 года. Согласно налоговому резюме, обновленному в июле 2026 года, налоговая амортизация преимущественно применяется методом убывающего остатка, при этом основные средства обычно делятся на четыре группы: максимальная ставка для обычного машинного оборудования составляет 25%, для компьютеров и информационных устройств обработки данных — до 40%. В зависимости от того, в какую группу активов будут отнесены майнеры, скорость возврата затрат для налоговых целей соответственно изменится.
Заключение
Обработка амортизации майнеров прежде всего требует четкого разграничения бухгалтерских и налоговых подходов. В бухгалтерском учете следует определять разумный предполагаемый срок полезного использования с учетом поколения оборудования, уровня энергоэффективности, прогнозируемого цикла эксплуатации и других факторов. С налоговой точки зрения, например, применительно к федеральному налоговому праву США, необходимо установить, соответствует ли соответствующее оборудование критериям квалифицированного имущества согласно IRC §168(k), и на этой основе решить, применять ли 100%-ю полную амортизацию, 40%-ю переходную норму либо отказаться от этих льгот. Для майнеров, размещенных в других юрисдикциях, потребуется переоценка в соответствии с местной классификацией активов и правилами начисления амортизации.
На практике ключевым моментом является обеспечение взаимной согласованности бухгалтерского и налогового учета, что требует от предприятий ведения в реестрах основных средств информации о моделях оборудования, затратах на приобретение, датах ввода в эксплуатацию, предполагаемых сроках полезного использования и налоговых категориях активов, обеспечивая единую основу данных для расчетов отложенного налогообложения и смежных процедур. Учитывая быстрое обновление оборудования, частую корректировку сроков службы, организационных процессов и применимых налоговых правил, предприятиям необходимо проводить регулярную проверку и своевременно актуализировать бухгалтерские оценки и налоговые выводы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO