DeepFlow рвется на IPO с убытками: является ли фабрика токенов выгодным бизнесом?
Автор: Сяо Бин
Однажды в конце 2023 года в ресторане пельменей «Сицзядэ» у подъезда научно-технологического парка Цинхуа Юань Цзиньхоу едва успел сесть, как услышал за соседним столом разговор о своей компании: «Технология OneFlow была сделана отлично, но всё равно не удалось заработать денег, и её приобрели».
Позже, вспоминая эту сцену изданию «Wan Dian LatePost», он сказал, что иногда думает: не стал ли он плохим примером для подражания — технические решения были верными, работа велась усердно, но добиться признанного успеха так и не удалось.
Спустя два с половиной года, 30 июня 2026 года, он вышел к воротам Гонконгской фондовой биржи с 347-страничным проспектом эмиссии. На этот раз он хотел доказать утверждение, оспоренное в том самом ресторане: хорошие технологии способны приносить прибыль.
Однако проспект первым делом приводит жесткие промежуточные финансовые результаты: в 2025 году на каждые поступившие 1 юань компания тратила 1,2 юаня только на прямые расходы.
Какая же это компания?
Компания SiliconFlow не разрабатывает крупные языковые модели и не производит чипы. То, чем она занимается, можно описать в одном предложении: арендовать вычислительные мощности у поставщиков, перерабатывать их в токены и продавать потребителям.
Роль SiliconFlow схожа с нефтеперерабатывающим заводом.
НПЗ не владеет нефтяными месторождениями: он закупает сырую нефть, перерабатывает её в бензин и продает, зарабатывая на разнице цен. У SiliconFlow также нет собственных ресурсов: компания арендует видеокарты NVIDIA у облачных провайдеров, а также отечественные чипы Ascend, MetaX и Moore Threads, с помощью собственного движка для инференса преобразует эти разнородные вычислительные мощности в стандартизированные токены и продает их разработчикам и корпоративным клиентам по факту потребления. Арендная плата выступает ее себестоимостью, токены — розничной ценой, а разница между ними формирует маржу.
Проблема лишь в том, что сейчас эта разница отрицательная.
В 2024 году, когда компания еще росла, бизнес был прибыльным, а валовая маржа благодаря разнице цен составляла 39,4%.
К 2025 году доходы взлетели на 653,2%, достигнув 55,33 млн юаней, однако валовая маржа упала до отметки -24%. Наиболее востребованное направление — предоставление токенов через публичное облако, показало маржинальность на уровне -119%, что означает потерю 1,19 юаня при продаже токенов на сумму в 1 юань.
Почему так произошло?
С одной стороны, высокая стоимость закупок: чтобы обслуживать потенциально огромный приток пользователей, компания вынуждена заранее арендовать большие объемы вычислительных мощностей. Себестоимость продаж в 2025 году взлетела с 4,452 млн юаней в прошлом году до 68,632 млн, превысив весь годовой доход, при этом зарезервированные мощности еще не используются на полную мощность.
С другой стороны, цены розницы жестоко демпингуются: крупные технологические компании ради привлечения разработчиков неоднократно снижали тарифы, сбросив стоимость тысячи токенов для некоторых популярных моделей более чем на 90%; в мае текущего года DeepSeek объявил о бессрочном снижении цены V4-Pro на 75%, вслед за ним последовали Tencent Cloud, а самые агрессивные снижения достигли 97,5%.
Еще сложнее то, что ни цена закупки, ни цена продажи не зависят от воли SiliconFlow. Тарифы на аренду вычислений устанавливаются верхними облачными провайдерами, а розничную цену токенов диктует ценовая война гигантов. Когда Alibaba и ByteDance снижают цены, они субсидируют эти потери за счет выручки от других направлений, отвоевывая рыночные доли. Для независимого игрока, живущего исключительно на спреде, такого как SiliconFlow, каждое объявление о снижении цен выглядит как медленное уничтожение собственной прибыли.
Небесный поток пользователей и небесные счета
Самые блестящие моменты компании ярче всего иллюстрируют описанную логику.
1 февраля 2025 года DeepSeek захватил мир целиком: официальные серверы лопнули от нагрузки, миллионы пользователей хотели воспользоваться сервисом, но не могли этого сделать.
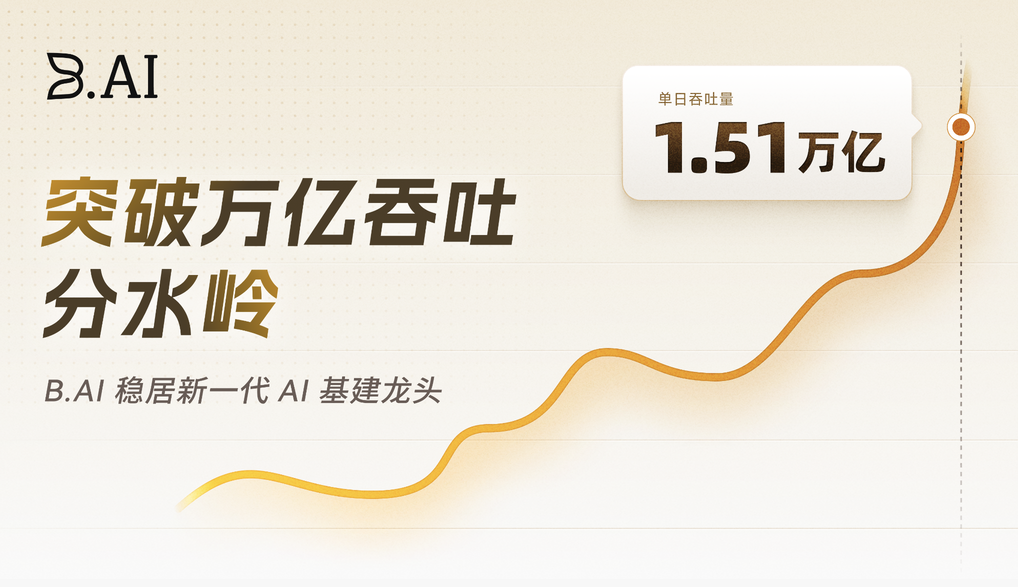
SiliconFlow использовал это окно возможностей, объединив усилия с Huawei Cloud для запуска первого на базе чипов Ascend сервиса полной версии R1 и V3, успешно приняв на себя переполненный поток запросов. В сочетании с акцией «регистрация дает 14 юаней, приглашение еще 14», посещаемость сайта выросла почти в 40 раз. Число зарегистрированных пользователей увеличилось с 127 тысяч в конце 2024 года до 10,28 миллиона к концу апреля текущего года; платформа ежедневно обрабатывает 578,5 миллиардов токенов, а пиковый день превысил 1,07 триллиона. Исходя из показателей 2025 года, она стала крупнейшей независимой платформой по поставке токенов в Китае.
Счета, однако, написаны на других страницах: чистый убыток за 2025 год составил 345 млн юаней, что в 4,2 раза больше прошлогоднего; даже без учета бухгалтерских статей вроде вознаграждений персоналу в виде акций скорректированный убыток составил 187 млн юаней, операционная деятельность ежегодно отливала денежный поток на сумму 172 млн юаней, сжигая в среднем около 14,8 млн ежемесячно. С момента основания в августе 2023 года за три года накопленный убыток приблизился к 440 млн юаней.
Для нормального завода резкий рост заказов — это величайшая удача. Для завода с отрицательной маржой он означает лишь одно: скорость убытков также стремительно растет.
Почему оценка достигает 7,74 млрд?
Дочитав здесь, можно задаться вопросом: почему такой убыточный бизнес получил семь раундов финансирования за три года, а оценка взлетела со 280 млн юаней на стадии ангела до 7,74 млрд? Чем заслужил место в списке акционеров Alibaba, Meituan, венчурного фонда Hubble (Huawei), SenseTime, Zhipu AI и Innovation Works?
По мнению аналитиков рынка вычислений, в его руках остаются две настоящие козырные карты.
Первый козырь называется «нейтралитет». Одной из главных опасений разработчиков является полная привязка бизнеса к облаку одного крупного провайдера, из-за чего миграция в будущем становится слишком дорогой. Платформа токенов, не принадлежащая никому из гигантов, вселяет естественное доверие. Тот факт, что капиталы всех конкурентов одновременно присутствуют в капитальной структуре компании, как раз доказывает, что каждой стороне необходим посредник без единого контролирующего акционера.
Второй козырь — истинная ключевая история: подстанция для отечественных вычислительных мощностей.
Ограничения в поставках чипов NVIDIA — это суровая реальность для всей китайской ИИ-индустрии. Место освободили отечественные чипы Ascend, MetaX и Moore Threads, но у каждого своя архитектура и свои особенности; прямой переход разработчиков сопряжен с чрезвычайно высоким порогом входа.
Задача SiliconFlow заключается в том, чтобы унифицировать и перевести эти разные отечественные чипы в стандартные токены, понятные каждому разработчику. Именно благодаря этой трансляционной способности полная версия DeepSeek может бесперебойно работать на чипах Ascend.
Этим редко кто из гигантов захочет заниматься на behalf чипов конкурентов, да и сами производители чипов не всегда справляются с этим мастерски, однако вся экосистема отечественных вычислений без этого не обойдется. Компания похожа на трансформаторную подстанцию в энергосети: электростанции наверху можно менять, потребителей внизу тоже, а позиция самой подстанции остается наиболее устойчивой.
В июне текущего года компания выкупила обратно все права интеллектуальной собственности у бывшего работодателя OneFlow, тем самым усилив именно этот аспект. Это же дает ей смелость использовать правило 18C листинга HKEX (специальный коридор для нерентабельных высокотехнологичных компаний) для выхода на IPO: согласно прогнозам Frost & Sullivan в проспекте, объем рынка поставок токенов в Китае вырастет в 16 раз с 2024 по 2025 год, а в течение ближайших пяти лет будет расти со среднегодовым темпом 638,3%.
Является ли фабрика токенов хорошим бизнесом? Ответ проспекта противоречив: продажа стандартизированных токенов на основе спреда сегодня — тяжелый труд; создание подстанции для отечественных вычислений может стать бизнесом эпохи. Ставка SiliconFlow заключается в том, сумеет ли она выжить за счет трафика первого направления, чтобы дождаться урожая второго.
Отступая, сохраняя боевой дух
Чтобы понять, почему компания осмелилась пойти на такой риск, нужно вернуться к личности Юань Цзиньхоу.
Его путь отмечен каждым шагом на грани «почти получилось». Окончив бакалавриат в Северо-Западном политехническом университете, в 2003 году он с отличием поступил в аспирантуру Цинхуа напрямую, учился у академика Чжан Бо, провел почти десять лет в стенах университета вместе с постдокторской стажировкой. Его исходным жизненным сценарием была академическая карьера на факультете, но из-за выбора редкого междисциплинарного направления в области вычислительной нейронауки должность преподавателя так и не досталась. До заветной кафедры оставался один шаг, но в итоге он так и не ступил на нее.
Покидая университетскую башню из слоновой кости, уже минуло самое плодовитое золотое время развития интернета в Китае. Он поработал в Youdao и Qihoo 360, позже создал в Asian Research Institute of Microsoft базовую систему, внедренную такими компаниями, как Kuaishou, за что получил специальную награду директора института.
В 2017 году он запустил стартап, руководствуясь тогда мало кем поддерживаемым предположением: будущие модели станут настолько огромными, что старые фреймворки не смогут их вместить, и системное ядро необходимо переписать заново. Так появился OneFlow. Последующий бум больших моделей подтвердил правильность выбранного им вектора, но компания не дождалась сезона урожая: в 2023 году OneFlow был продан за оценку в 100 млн долларов компании Guangnian Zhiwai Ван Хуайвяня, а спустя несколько месяцев было полностью поглощен Meituan.
Верное решение, сохранение жизнеспособности, но все еще отсутствие победы — именно в этом кроется основная боль той фразы, произнесенной в ресторане пельменей.
Тогда у Юань Цзиньхоу в руках лежали щедрые предложения о работе от крупных корпораций, члены его команды также нашли достойное применение своим навыкам. Его выбор заключался в том, чтобы взять с собой 35 человек из первоначальных 40 и отправиться в путь в третий раз. Он публично объяснил причины: в гигантских компаниях с огромным объемом бизнеса приоритет разработки ИИ-фреймворков далеко не всегда высок; а для этой группы людей это единственная возможность. Новое предприятие получило название SiliconFlow («кремний» указывает на чипы, «поток» — на программное обеспечение, заставляющее вычисления течь), что создает эхо OneFlow, словно продолжая недописанную главу прошлого. В посте об анонсе нового стартапа он написал: «Прошедшие 15 лет прошли не слишком гладко, но я продолжал борьбу после каждой неудачи.»
В китайской IT-индустрии никогда не бывало недостатка в рассказчиках историй; наоборот, дефицит составляют люди, которые верно оценили вектор, проиграли финал, но все же готовы вернуться за стол переговоров. проспект эмиссии SiliconFlow нельзя назвать изящным, но за ним стоит инженер, двадцать лет проверяющий на практике одну и ту же убежденность: качественные технологии заслуживают коммерческого успеха.
Какой бы ни была финальная котировка компании на рынке IPO, мы желаем SiliconFlow удачи и надеемся, что Юань Цзиньхоу сможет завершить свою историю на этот раз, победив после множества поражений, наконец встретив свою весну.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News