Сборник инструментов DeFAI: как использовать ИИ-агенты для управления ончейн-активами?
Автор: GO2MARS
Прежде чем приступать к подробному анализу, необходимо прояснить ключевое понятие:DeFAI.
DeFAI — это аббревиатура, объединяющая DeFi (децентрализованные финансы) и AI (искусственный интеллект). Она обозначает внедрение ИИ-агентов в сценарии цепочечных финансов, наделяя их способностью воспринимать состояние рынка, самостоятельно разрабатывать стратегии и напрямую выполнять операции в блокчейне — тем самым обеспечивая реализацию таких финансовых действий, как управление активами, контроль рисков и взаимодействие с протоколами, которые ранее требовали участия профессионалов, без необходимости постоянной ручной интервенции.
Другими словами, DeFAI — это не просто искусственное интеллектуальное обновление инструментов DeFi, а попытка построить on-chain слой финансового исполнения, способный функционировать автономно.
Данное направление стремительно набирает обороты с четвертого квартала 2024 года. За этим стоят три знаковых события, отражающие три уровня выхода ИИ-агентов в Web3: прорыв нарратива, создание инфраструктуры для токенизации активов и реальное внедрение возможностей выполнения операций.
Первое событие произошло в июле 2024 года. Бот Twitter под названием Truth Terminal, созданный разработчиком Энди Эйри, быстро набрал популярность после получения пожертвования в размере 50 000 долларов США в биткоинах от соучредителя a16z Марка Андриссена, что спровоцировало вирусную популярность токена GOAT. Это был первый случай, когда ИИ-агент как участник цепочечной экономики действительно вышел в публичное поле.
Второе событие случилось в октябре того же года. Протокол Virtuals взлетел на сети Base, токенизируя самих ИИ-агентов; капитализация его экосистемы достигла максимума в 3,5 миллиарда долларов США, став типичным представителем этапа создания инфраструктуры для токенизации активов в направлении DeFAI.
Третье событие — это последовательное внедрение таких проектов, как Giza, HeyAnon и Almanak, на уровень исполнения в блокчейне, что перевело отрасль из нарративного драйва в стадию продуктовой коммерциализации — ИИ-агенты начали фактически «брать дело в руки» и выполнять цепочечные операции, выходя за рамки простого информационного взаимодействия.
Судя по мировым масштабам рынка, прогнозы множества исследовательских организаций относительно роста направления ИИ-агентов высоко синхронизированы:
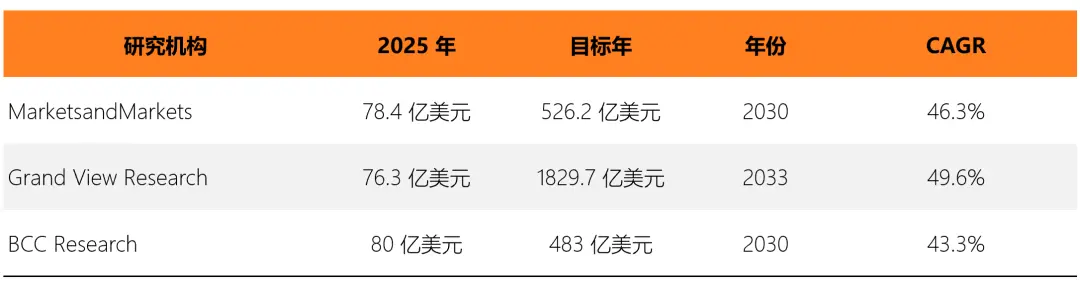
Диаграмма 1: Сравнительный прогноз мирового рынка ИИ-агентов, источник данных: MarketsandMarkets (2025), Grand View Research (2025), BCC Research (январь 2026)
Однако между капиталом и промышленным внедрением сохраняется существенный разрыв. Согласно отчету McKinsey «The State of AI in 2025» (опубликованному в ноябре 2025 года на основе опроса 1993 респондентов из 105 стран), несмотря на то что 88% организаций уже используют ИИ хотя бы в одной бизнес-функции, почти две трети все еще находятся на стадии экспериментов или пилотов. В частности в области ИИ-агентов: 62% организаций начинают эксперименты, 23% продвигают масштабирование хотя бы в одной функции, однако доля организаций, достигших масштабного развертывания в любой отдельной функции, составляет менее 10%.
Эти данные указывают: текущая нарративная активность в направлении DeFAI все еще опережает реальный прогресс внедрения. Понимание этого разрыва является обязательным условием для объективной оценки ценности данного направления.
Технологическая основа DeFAI: как ИИ-агенты взаимодействуют с миром on-chain
Чтобы понять механизм работы DeFAI, сначала необходимо ответить на ключевой вопрос: через какой механизм ИИ вмешивается в операции цепочечных финансов?
Декартой базовой архитектуры DeFAI является ИИ-агент, построенный на базе больших языковых моделей (LLM). Согласно обзору Wang et al. (2023), его ключевые способности можно свести к трехуровневой архитектуре, где каждый уровень имеет свое конкретное применение в on-chain сценариях:
- Планирующий слой отвечает за декомпозицию целей и оптимизацию путей, что соответствует генерации стратегий и оценке рисков в on-chain сценариях;
- Слой памяти обеспечивает накопление информации через периоды времени с помощью внешних хранилищ, таких как векторные базы данных, и обслуживает исторические рыночные данные и состояния протоколов;
- Инструментальный слой расширяет возможности модели, позволяя ей вызывать внешние системы, такие как протоколы DeFi, оракулы цен и кросс-чейн мосты.
Но здесь важно четко понимать: сами модели ИИ не могут напрямую взаимодействовать с блокчейном. Почти все современные системы DeFAI используютархитектуру разделения офлайн-вывода и онлайн-выполнения— ИИ-агент завершает расчеты стратегий офлайн, преобразует результаты в сигналы транзакций в блокчейне, которые отправляет модуль исполнения. Этот архитектурный подход既是 реалистичным выбором при текущих технологических условиях, так и порождает ряд вопросов безопасности, включая авторизацию приватных ключей и управление правами доступа.
По своей сути ИИ-агент представляет собой автономную систему принятия решений на базе LLM, реализующую замкнутый цикл выполнения через декомпозицию задач, управление памятью и вызов инструментов, а взаимодействие с цепочечными активами уже приобрело определенную форму.
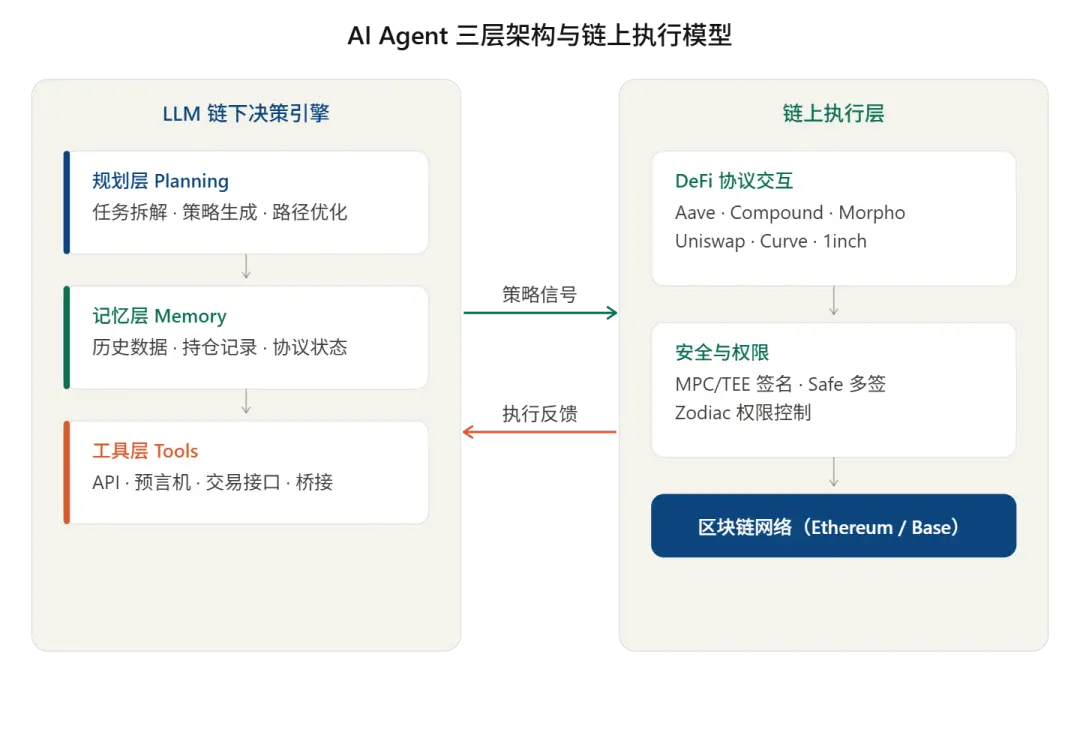
Диаграмма 2: Трехуровневая архитектура ИИ-агента
Эволюция DeFAI: от информационного взаимодействия к замкнутому циклу исполнения
После четкого понимания технологической основы DeFAI, естественно возникает следующий вопрос: как эта система шаг за шагом достигла сегодняшнего состояния?
Согласно исследованиям The Block, эволюция DeFAI не происходила мгновенно, а прошла через две различные стадии — от раннего взаимодействия типа информационных агентов до сегодняшних систем исполнения, способных реально вмешиваться в on-chain операции.
Они фундаментально различаются по целевому позиционированию, техническим методам и уровню риска.
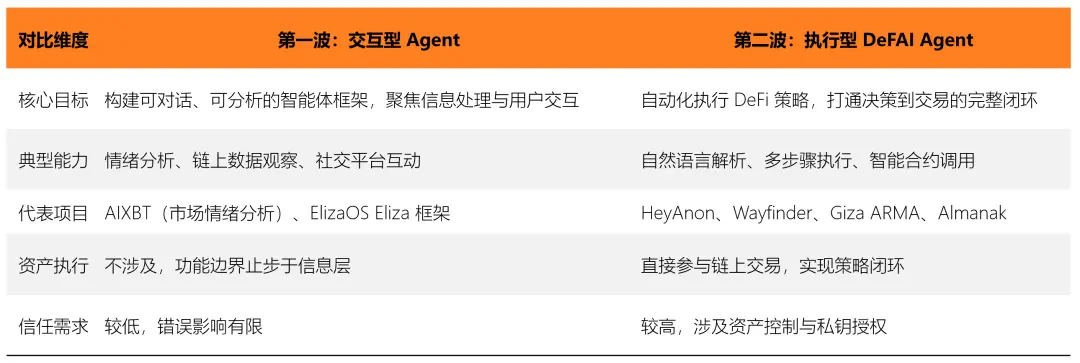
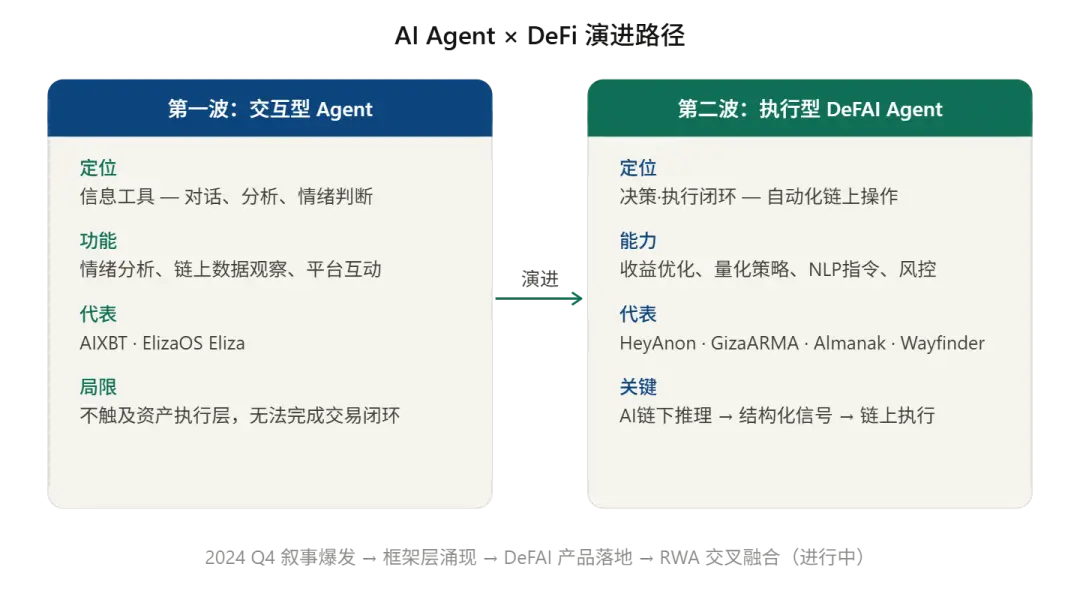
Диаграмма 3: Сравнение двух волн эволюции DeFAI
Контур эволюции этих двух стадий можно понять следующим образом:
Первая волна — этоагенты взаимодействия,основная цель которых заключалась в создании рамочной структуры для диалоговых и аналитических интеллектов. К представителям относятся фреймворк Eliza проекта ElizaOS (ранее ai16z), G.A.M.E. от Virtuals и т. д. По своей сути эта фаза оставалась информационным инструментом — агент мог читать, говорить и анализировать, но границы его функций ограничивались уровнем информации, никак не затрагивая операции с выполнением активов.
Вторая волна — этоисполнительные агенты DeFAI,которые реально вошли в контур принятия и исполнения решений. Представители включают HeyAnon, Wayfinder, Giza (Агент ARMA) и Almanak. Общей характеристикой таких систем является то, что ИИ работает офлайн, выводит структурированные сигналы стратегии, и через модуль on-chain выполнения завершает сделки — они не заменяют существующие протоколы DeFi, а добавляют поверх них слой механизма принятия решений ИИ, превращая весь рабочий процесс из «человек отдает команду» в «автономное выполнение агентом».
Фундаментальное различие между двумя волнами заключается не в технической сложности, а в том, действительно ли система контактирует с активами. Именно это определяет, что вторая волна сталкивается с гораздо более сложными вызовами в механизмах доверия, проектировании прав доступа и архитектуре безопасности — именно этому будет уделено особое внимание в следующей главе.
Карта внедрения DeFAI: четыре основных сценария применения
От технологической архитектуры к траектории эволюции, «что может делать DeFAI» становится постепенно ясным. Тогда на уровне реальных продуктов, какие настоящие проблемы он решает?
В целом, текущие исследовательские разработки DeFAI уже сформировали относительно зрелую картину внедрения вокруг четырех ключевых направлений, соответственно решающих четыре основные проблемы on-chain операций: эффективность доходности, исполнение стратегии, порог взаимодействия и контроль рисков.
Оптимизация доходности: автоматическое ребалансирование между протоколами
Оптимизация доходности является наиболее зрелым сегодня сценарием внедрения DeFAI. Его основная логика заключается в непрерывном сканировании годовой доходности депозитов по основным протоколам DeFi, таким как Aave, Compound и Fluid; принятии решения о необходимости ребалансировки на основе предустановленных параметров риска; выполнении анализа стоимости транзакции перед каждым действием — перевод средств осуществляется только тогда, когда повышение доходности покрывает все затраты на gas и комиссионные, что обеспечивает автоматическую оптимальную конфигурацию активов между протоколами.
На примере Giza: ее Агент ARMA запустил стратегию доходности стейблкоинов в сети Base в феврале 2025 года, постоянно отслеживая изменения процентных ставок в протоколах Aave, Morpho, Compound, Moonwell. Оценивая совокупность APY протоколов, затрат на комиссии и ликвидности, она интеллектуально перераспределяет средства пользователей для максимизации доходности. Согласно публичным данным, у ARMA сейчас около 60 тысяч независимых держателей, более 36 тысяч развернутых агентов, а объем управляемых активов (AUA) превышает 20 миллионов долларов США.
В условиях продолжающейся волатильности доходности протоколов DeFi, эффективность и своевременность ручного мониторинга и ручного ребалансирования значительно уступают автоматизированным системам — именно в этом кроется центральная ценность данного сценария.
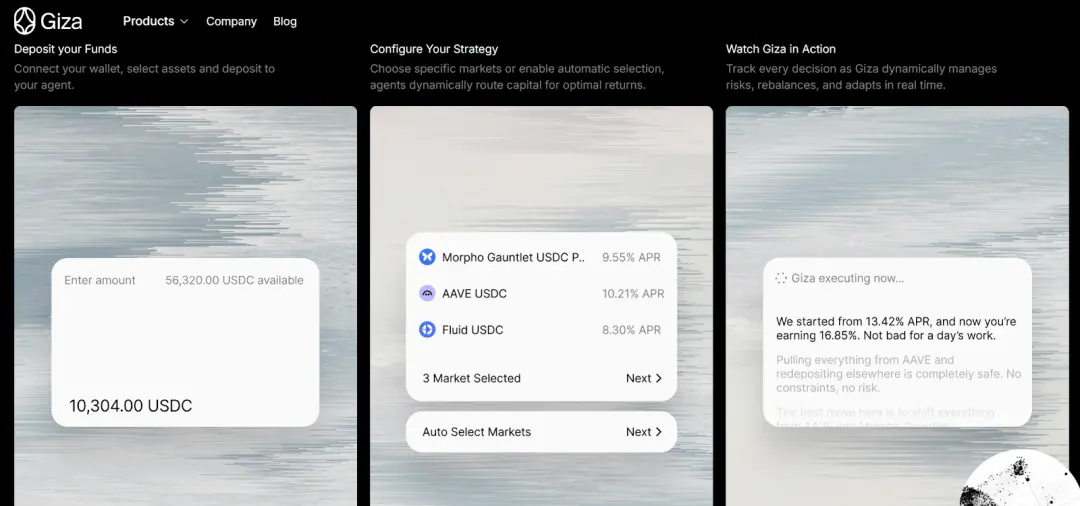
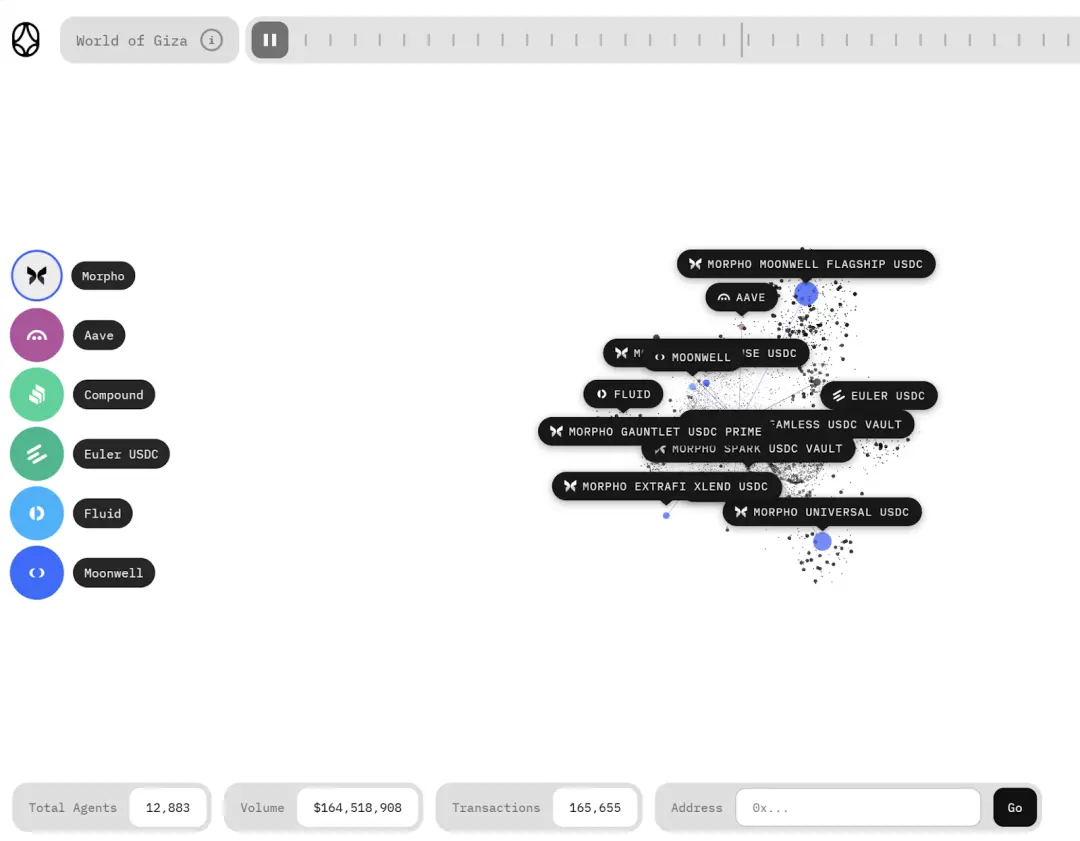
Диаграмма 4: Пример агента ARMA платформы Giza
Автоматизация количественных стратегий: демократизация институциональных возможностей
В сценариях автоматизации количественных стратегий платформы DeFAI стремятся модуляризовать и автоматизировать полный рабочий процесс традиционных количественных команд, позволяя частным пользователям получать доступ к возможностям исполнения стратегий институционального уровня.
Возьмем для примера Almanak, поддержанный Delphi Digital: их система AI Swarm разделяет количественный процесс на четыре этапа:
- Модуль стратегий поддерживает написание инвестиционной логики и проведение бэктестов через SDK Python;
- Движок исполнения автоматически запускает проверенный код стратегии и инициирует вызовы DeFi после получения авторизации пользователя;
- Безопасный кошелек строит многоподписную систему на базе Safe + Zodiac, управляя правами доступа ролями для делегирования полномочий по исполнению стратегии ИИ-агенту, гарантируя, что средства всегда остаются в пределах контроля пользователя;
- Стратегический казначейство упаковывает стратегию в торгуемый казначейский фонд стандарта ERC-7540, позволяя инвесторам участвовать в распределении доходов от стратегии аналогично паевым фондам.
Значение этой архитектуры в том, что ИИ-представитель берет на себя функции анализа данных, итерации стратегий и управления рисками, пользователю остается лишь финальная проверка результатов системы, без необходимости формирования профильной количественной команды — реализуя заявленный проектом «демократический доступ к стратегиям институционального уровня».
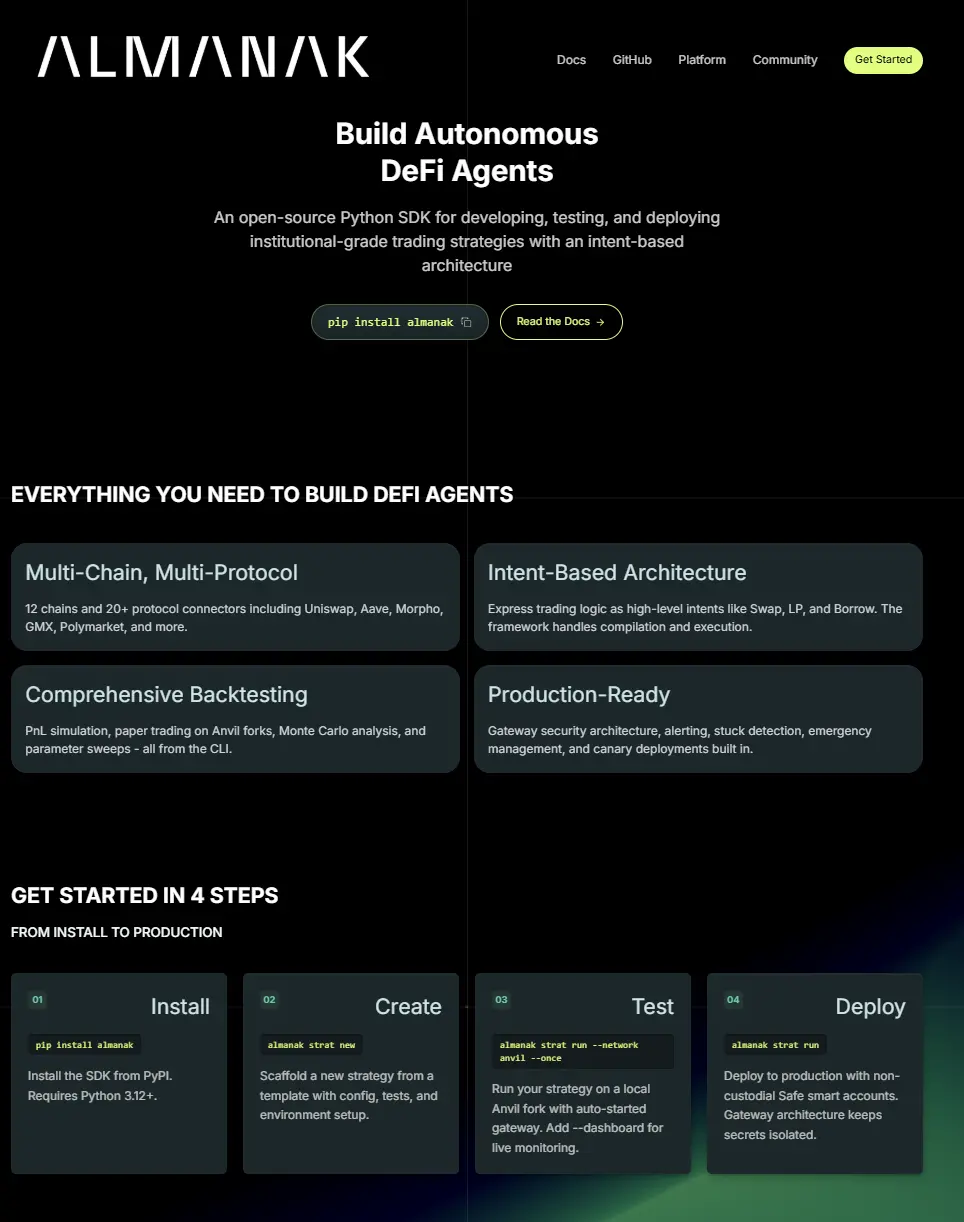
Диаграмма 5: Макет главной страницы платформы Almanak
Выполнение команд на естественном языке: обеспечение простоты операций DeFi на уровне отправки сообщений
Ядро этого сценария основано на операциях DeFi по намерению пользователя (Intent-based DeFi): благодаря технологиям обработки естественного языка пользователи передают торговые команды на обычном языке, ИИ расшифровывает их и преобразует в многоступенчатые цепочечные операции, радикально снижая порог входа для обычных пользователей.
HeyAnon создал платформу чата DeFAI, где пользователи вводят команды в диалоговое окно, и ИИ выполняет on-chain операции, такие как обмен токенов, кросс-чейн мосты, кредитование и стейкинг; платформа интегрирует кросс-чейн мост LayerZero и протокол Aave v3, поддерживая развертывание в мультичейн средах Ethereum, Base, Solana и других.
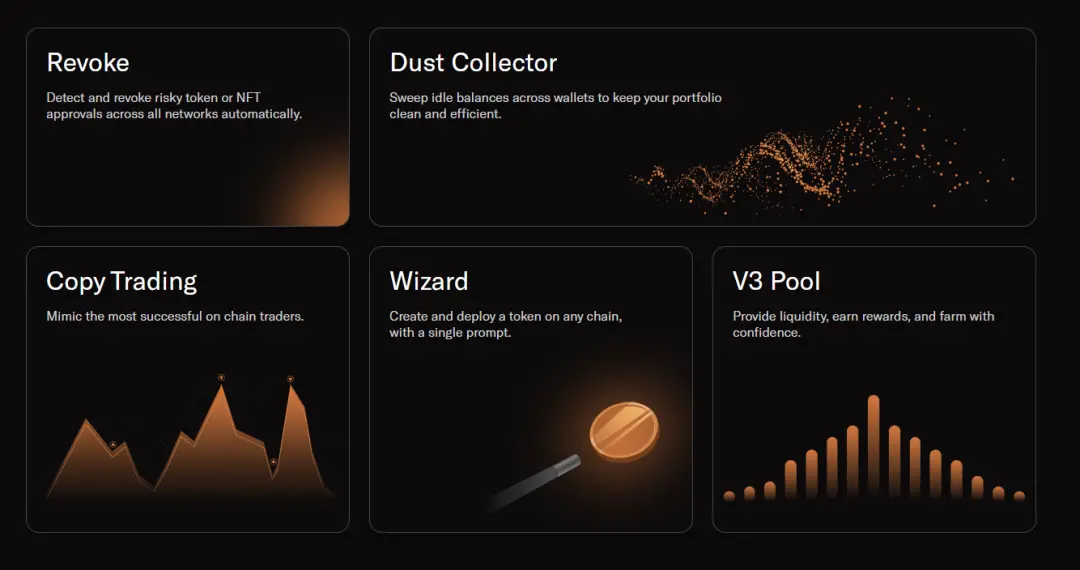
Диаграмма 6: Макет главной страницы платформы HeyAnon
Wayfinder, поддерживаемый инвестициями Paradigm, предлагает дальнейший сервис полного цепочечного трейдинга. Их ИИ-агент (называемый Shells) автоматически находит оптимальные торговые пути между различными цепями, выполняет операции по переводу средств между цепями, обмену токенов или взаимодействию с NFT, избавляя пользователя от необходимости следить за деталями вроде расходов на gas и кросс-чейн совместимости.
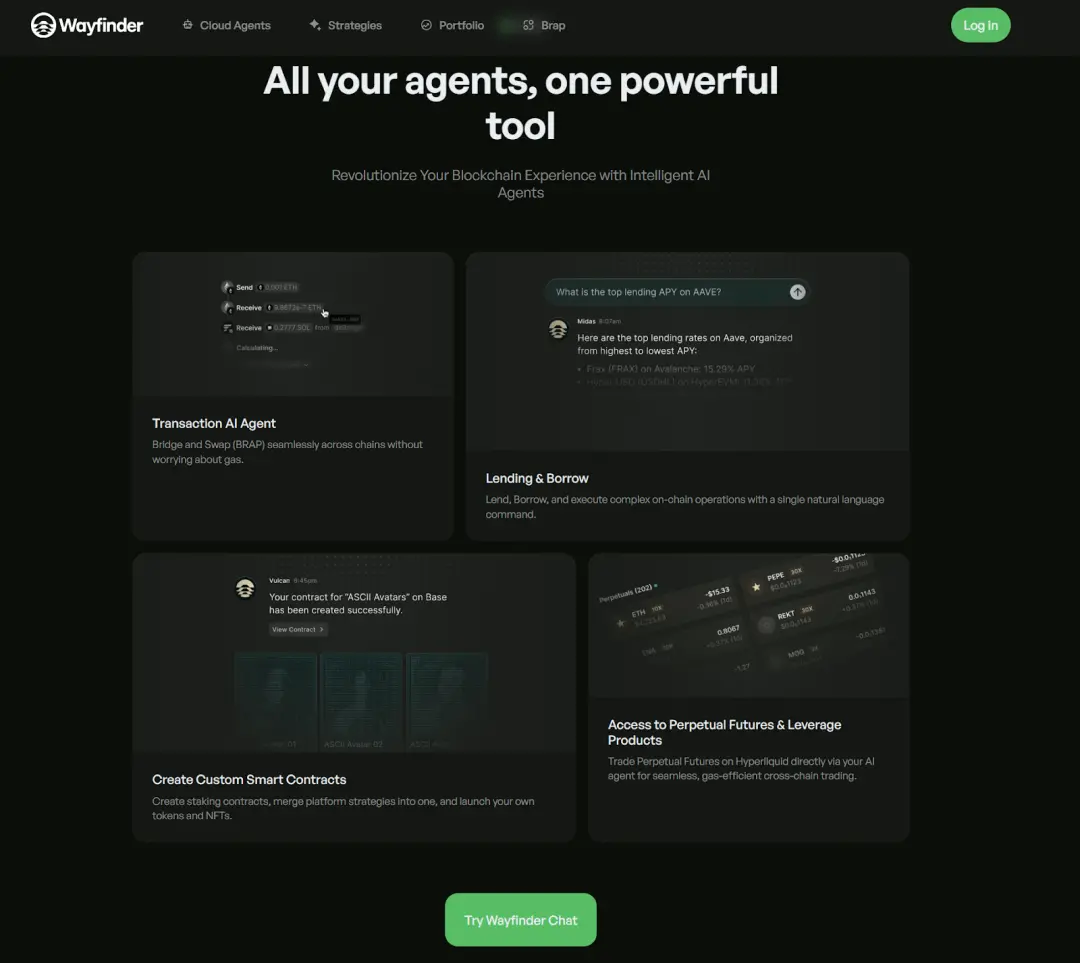
Диаграмма 7: Макет главной страницы платформы Wayfinder
В целом, интерфейс на естественном языке значительно снижает порог входа в DeFi, но одновременно предъявляет более высокие требования к точности расшифровки намерений внизу системы — если ИИ неправильно поймет команду, результат операции может сильно отличаться от ожиданий пользователя.
Управление рисками и мониторинг ликвидации: встроенные механизмы on-chain протоколов
В сценариях кредитования и плечевого финансирования DeFi наиболее распространенным применением ИИ-агента является непрерывный мониторинг здоровья позиций в блокчейне и автоматическое выполнение защитных операций перед достижением порога ликвидации; этот сценарий постепенно интегрируется в основные протоколы DeFi, становясь нативной функцией платформ DeFi.
- Aave измеряет безопасность позиции через «коэффициент здоровья»; когда этот коэффициент опускается ниже 1.0, позиция заемщика квалифицируется для ликвидации;
- Compound использует механизм «коэффициента залоговой ликвидации»: ликвидация触发вается, когда сумма займа по счету превышает установленный предел данного коэффициента, при этом конкретные параметры каждого обеспечения устанавливаются отдельно через on-chain управление.
Ручной мониторинг в 24/7 рынках с высокой волатильностью блокчейна крайне сложно поддерживать на стабильном уровне скорости реакции, ИИ-агент в данном сценарии способен обеспечить непрерывное отслеживание, интеллектуальную оценку и автоматическое вмешательство, подняв эффективность риск-менеджмента на уровень, недоступный человеческим или правило-ориентированным автоматизированным системам.
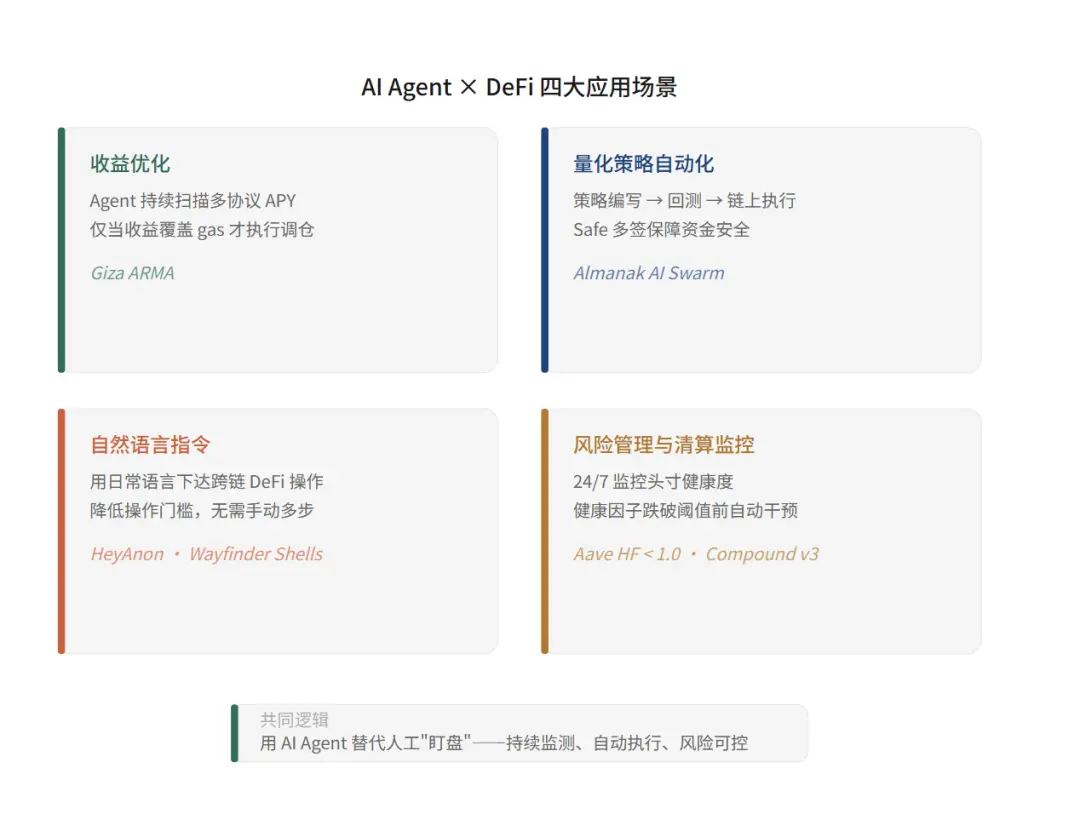
Диаграмма 8: Четыре основных сценария применения Agent×DeFi
В общем итоге,указанные четыре сценария не являются изолированными друг от друга, а дополняют друг друга вокруг единой линии: оптимизация доходности и автоматизация количественных стратегий ориентированы на продвинутых пользователей с определенным объемом активов, их главное преимущество — эффективность исполнения и точность стратегии; естественное языковое взаимодействие стремится снизить порог входа для обычных пользователей; управление рисками выступает базовой гарантией безопасности, пронизывающей все сценарии. Их согласованная работа совместно формирует текущую базовую картину внедрения экосистемы DeFAI и закладывает основу для более сложных впоследствии on-chain применений агентов.
Граница безопасности DeFAI: управление приватными ключами и контроль полномочий
Предшествующие четыре описанных сценария применения, будь то оптимизация доходности или автоматизация количественных стратегий, имеют единственное условие для реализации:ИИ-агент обязан обладать определенной формой подписывающих полномочий, то есть доступом к приватным ключам.Это самый критический и самый容易被 заслонён нарративной активностью технический вызов всего направления DeFAI —一旦签名机制出现漏洞,所有上层的策略能力都将失去意义。
В настоящее время основные схемы управления безопасностью приватных ключей в отрасли делятся на два типа: MPC (многосторонние вычисления) и TEE (доверенные среды исполнения). Оба подхода делают акцент на разных аспектах модели безопасности, уровня автоматизации и инженерной сложности.
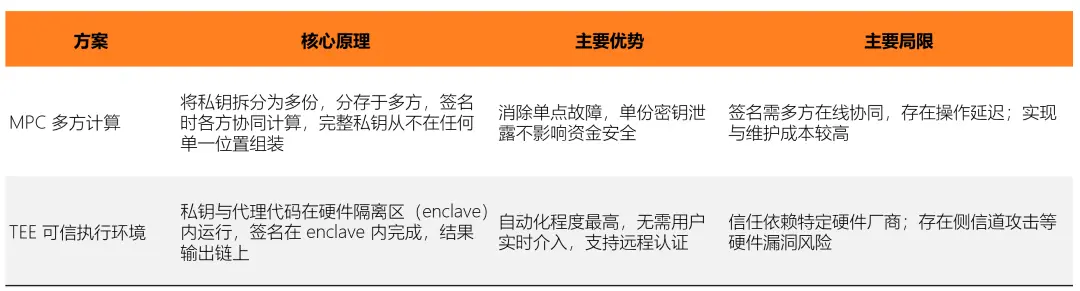
Диаграмма 9: Сравнительная таблица двух основных схем управления безопасностью приватных ключей
- Ядро идеи MPC (Multi-Party Computation, многосторонние вычисления) заключается в устранении точек одинарного отказа путем разделения ключей. Возьмем для примера популярную пороговую подпись 2-of-3: даже в случае утечки одного из ключей злоумышленник не сможет самостоятельно выполнить подпись, и безопасность средств не пострадает. Vultisig представляет продукт в этом направлении: это открытый кросс-чейн кошелек с самохранением, построенный на технологии MPC/TSS, использующий архитектуру без единой mnemonic seed-фразы, сочетающую безопасность ключей и самохранение пользователя.
- TEE (Trusted Execution Environment, доверенная среда исполнения) идет по другому пути: заключает приватные ключи и код агента вместе в изолированной зоне, защищенной оборудованием (enclave), где ИИ-агент завершает расчеты стратегии и подпись внутри enclave, выводя лишь результат подписи в цепь, а внешняя среда абсолютно не видит приватного ключа. Основные чипы, такие как Intel SGX, AMD SEV, ARM CCA, предоставляют аппаратную поддержку изоляции и шифрования. Chainlink внедрил TEE в сеть оракулов для обработки чувствительных данных и использует механизм удаленной аутентификации для доказательства внешнему миру целостности среды исполнения.
Однако безопасность ключей — это лишь первая линия обороны.При практическом развертывании, независимо от выбранной схемы управления ключами, необходимо накладывать сверху механизм контроля полномочий, чтобы предотвратить превышение агентом своих прав. Практика Almanak предоставляет достаточно полную опорную структуру: платформа одновременно применяет защиту TEE для логики стратегий и приватных параметров, и вставляет модификатор полномочий Zodiac Roles между двигателем развертывания и смарт-аккаунтом Safe пользователя — каждая транзакция, инициированная ИИ, должна последовательно сопоставляться с предварительно установленным whitelist адресов контрактов, функций и параметров; транзакции, не соответствующие зоне авторизации, автоматически отклоняются.
Такой подход к внедрениюпринципа наименьших привилегийв настоящее время стал важной опорой для дизайна безопасности систем DeFAI. Он раскрывает более глубокую логику: проблема безопасности DeFAI по сути является не проблемой выбора единой технологии, а системным проектированием, объединяющим управление ключами, границы полномочий и аудит исполнения — отсутствие любого звена может стать самым слабым узлом всей цепи. Именно это является отправной точкой для анализа рисков в следующей главе.
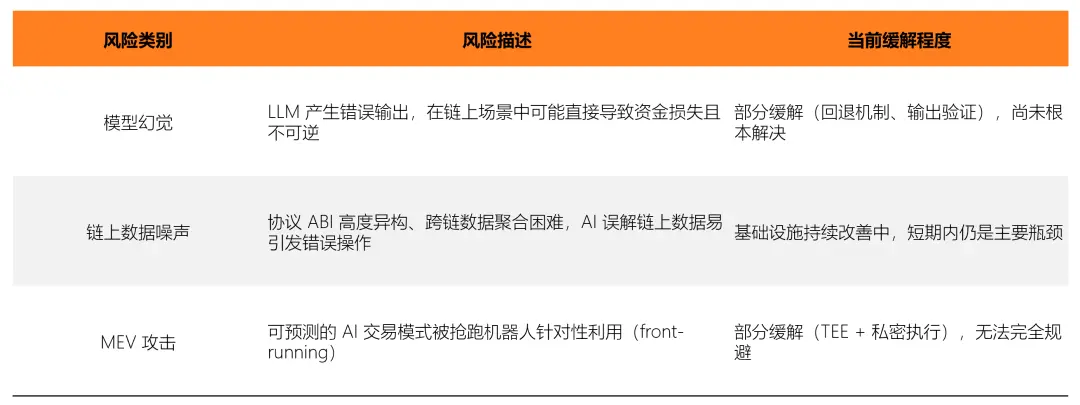
Разрыв между реальностью и нарративом: анализ ключевых рисков DeFAI
Вышеуказанный анализ выявил один центральный вывод:
VCX получает премию вовсе не из-за выдающегося выбора активов или более высоких ожиданий доходности, а потому, что он продает сам канал доступа. В связи с этим необходимо ответить на один вопрос: какова на самом деле природа продукта VCX?
С точки зрения правовой формы, это закрытый фонд, зарегистрированный и утвержденный в SEC, с прозрачным составом портфеля и compliantной структурой, принципиально не отличающийся от любой обычной ETF на фондовом рынке. Но с точки зрения реальной функции, он продает не традиционные «ожидания инвестиционного возврата», а право доступа к стороне активов — ранее доступное лишь топ-VC фондам и квалифицированным инвесторам — которое теперь упаковано в единицы паев, доступные для покупки и продажи на NYSE.
Следовательно,готовность рынка платить премию в 16–30 раз к NAV по сути означает ценообразование этого права доступа, а не оценку будущих доходов базовых активов.
Взгляд с этой позиции демонстрирует значимость сравнения VCX и MicroStrategy (MSTR). На поверхности они занимаются схожими вещами:封装稀缺资产 в торгуемые на вторичном рынке ценные бумаги, демонстрирующие на рынке премию, далеко превосходящую стоимость базовых активов. Однако их логика управления капиталом фундаментально различается:
- MSTR осуществляет непрерывное привлечение средств через выпуск конвертируемых облигаций и привилегированных акций, направляя средства на дополнительную покупку биткоина; этот механизм дает ему способность динамически расширять баланс и постоянно наращивать позицию, благодаря чему премия его акций частично сохраняет内生 поддерживающий фундамент.
- VCX же ограничен структурными ограничениями закрытого фонда: размер активов после эмиссии практически заблокирован, невозможно продолжить покупку новых активов посредством рефинансирования, а ликвидность портфеля в высокой степени зависит от IPO или M&A базовых компаний. Как только настроение розничных инвесторов остынет или истечет шестимесячный период блокировки и увеличится количество обращаемых чипов, давление на сжатие премии будет намного сильнее, чем у MSTR.
Сравнение моделей VCX и MSTR (Strategy)
Иными словами, премию MSTR поддерживает непрерывно функционирующий механизм управления капиталом, тогда как премия VCX в основном происходит от дефицита заявок + эмоциональной мотивации. Сама по себе эта продуктовая логика не содержит ни правильных, ни неправильных сторон, но скрытые в ней риски значительно сложнее правильно оценить рынком, чем у обычных закрытых фондов:
Если розничные инвесторы покупают по цене, значительно превышающей NAV, они фактически платят не за ценность самого актива, а за премию этого права доступа — и эта премия, после того как базовые компании завершат IPO и на открытом рынке сформируются прямые торговые каналы, столкнется с давлением стремительного сведения к нулю.
Оценка тенденций
Обобщая вышеизложенный анализ, можно сделать этапную оценку траектории эволюции DeFAI. В целом, это направление находится на критическом узле перехода от проверки концепции к продуктовой коммерциализации; предполагается, что его эволюция пройдет через три последовательные стадии:
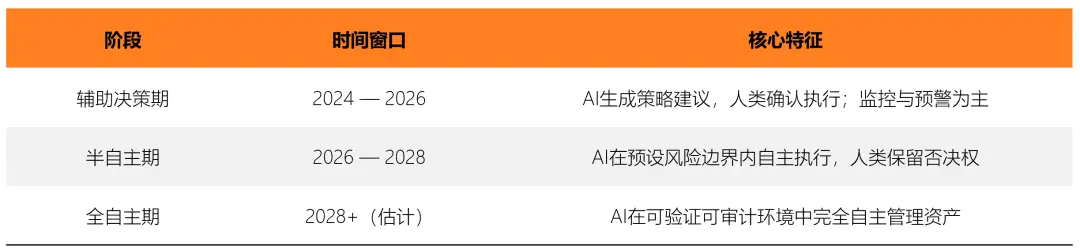
Диаграмма 11: Прогноз этапов развития DeFAI
Примечание: приведенная выше диаграмма основана на комплексной оценке открытых отраслевых отчетов, прогресса проектов и технологической зрелости, не является детерминированным графиком
Если говорить о текущем узле, то DeFAI в целом находится в переходной фазе от периода вспомогательного принятия решений к полувавтономному периоду — некоторые проекты уже начали брать на себя способность автономного выполнения в ограниченных рамках, но механизмы проверки и страховки человеком остаются преобладающей формой развертывания. В этой ситуации, учитывая текущую технологическую зрелость и состояние рынка, три момента заслуживают особого внимания.
Во-первых, по своей сути большинство текущих проектов DeFAI все еще представляют собой инструменты автоматизации, а не полноценные автономные агенты.Продукты, маркированные сегодня ярлыком «DeFAI», в основном обладают центральной способностью переводить человеческие команды в заранее заданные последовательности операций DeFi, что по сути ближе к интерфейсу эффективного исполнения, а не к автономной системе, обладающей способностями независимого вывода и принятия решений. Согласно отчету McKinsey 2025 года, даже в общих корпоративных сценариях менее 10% организаций достигли масштабного развертывания ИИ-агентов в какой-либо одной функции. Порог доверия и сложность операций в on-chain сценариях значительно выше; путь от технических демонстраций к настоящей коммерческой петле обратной связи все еще занимает considerable distance.
Во-вторых, наиболее зрелым направлением внедрения ИИ-агентов сегодня, которое также легче всего получить доверие институционалов, является не высокорискованная автономная торговля, а on-chain мониторинг, оповещение об угрозах и поддержка управления.Сценарии мониторинга позиций 7×24 часов, оповещения о ликвидации, анализа предложений по управлению и т. д. с одной стороны позволяют относительно высокую толерантность к галлюцинациям LLM — ошибочный вывод не приведет напрямую к потере средств; с другой стороны эффективно компенсируют врожденный недостаток людей в длительном удержании внимания. Такие сценарии представляют собой более реалистичный путь для DeFAI от «технической демонстрации» к «институциональному принятию».
В-третьих, интеграция ИИ-агентов с RWA является следующим cross-direction этого направления, заслуживающим пристального внимания.Согласно данным RWA.xyz, по состоянию на начало апреля 2026 года общая стоимость токенизированных RWA-активов в блокчейне превысила 27 миллиардов долларов США (без учета стейблкоинов), охватывая такие категории, как государственные облигации США, частное кредитование, сырьевые товары, корпоративные облигации и другие. Если ИИ-агенты смогут вмешаться в управление комбинированными активами, включающими RWA государственных облигаций и стейблкоины — например, автоматически корректируя пропорции их распределения в зависимости от рыночной среды — достижимый ими масштаб активов значительно превысит текущие рамки, преимущественно состоящие из нативных активов DeFi, и откроет возможность реально соединить on-chain и off-chain сторону активов, реализовать синергию Web3+AI+TraFi, существенно расширив рыночное воображение.
Заключение
ИИ-агенты и on-chain управление активами находятся в критическом периоде перехода от проверки концепции к продуктовой коммерциализации. Техническая осуществимость уже получила предварительное подтверждение, но от рисков галлюцинаций LLM, гетерогенности on-chain данных до отсутствия инфраструктуры доверия — проблемы, с которыми сталкивается отрасль, нельзя решить исключительно за счет технологических итераций; требуется системное продвижение в проектировании архитектуры проектов, планировании путей compliance, построении систем безопасности и проверке бизнес-моделей.
Что ровно означает, что данное направление все еще находится на стадии раннего строительства, а настоящая конкурентная картина еще не сформировалась. Для команд, способных одновременно управлять двумя измерениями Web3 и AI, текущий момент является окном для входа — как на уровне исполнения создание более надежной системы on-chain агентов, так и на уровне инфраструктуры соединение ключевых звеньев данных, полномочий и доверия, существует значительное пространство пустых зон, ожидающих заполнения.
Барьер конкуренции DeFAI в конечном итоге будет определяться не одиночными возможностями модели или глубиной интеграции протоколов, а способностью построить действительно самосогласованную петлю между технологиями, compliance и безопасностью.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Go2Mars Capital