Инфраструктура кошельков для AI-агентов незаметно набирает обороты: расчёты Coinbase показывают, что выручка может вырасти на 700%
Автор текста: Ekko an, Ryan Yoon, Tiger Research
Адаптация и перевод: AididiaoJP, Foresight News
В заголовках СМИ регулярно появляются сообщения о том, как ИИ-агенты самостоятельно осуществляют торговлю и обрабатывают платежи. Между тем индустрия криптовалютных кошельков уже не первый день незаметно готовит почву. В настоящее время более десятка компаний разрабатывают кошельки специально для искусственного интеллекта. Каковы их истинные цели и каков потенциальный объем прибыли?
Ключевые моменты
Когда ИИ-агенты вместо людей просматривают веб-страницы, покупают товары или информацию, они инициируют сотни или даже тысячи микротранзакций на несколько центов или меньше. Существующие платежные системы банковских карт физически не справляются с такими объемами, поэтому требуются кошельки, способные автоматически разделять и отправлять средства по заранее установленным условиям.
Несмотря на то что в краткосрочной перспективе выручки практически нет, такие компании, как Coinbase и Binance, продолжают инвестировать в инфраструктуру ИИ-кошельков. Причина проста: нужно опередить конкурентов и захватить будущую пользовательскую базу до начала массовых транзакций агентов. Текущий этап заключается в том, чтобы занять лидирующие позиции до всплеска фактического спроса.
Согласно расчетам Coinbase, при росте использования ИИ-агентов их выручка может вырасти примерно в 7 раз по сравнению с текущими показателями.
Накопленные в кошельке платежные записи наглядно демонстрируют, генерирует ли конкретный ИИ-агент доход, что открывает двери для выдачи кредитов под будущие заработки — аналогично тому, как кредитование малого бизнеса осуществляется на основе его транзакционных потоков.
Однако пока все это остается лишь гипотезой, а не подтвержденным фактом. ИИ-агенты могут допускать ошибки и совершать неверные платежи; правила различаются от страны к стране и от компании к компании; правовой статус самих агентов еще не определен. Поэтому в данный момент конкурентная борьба сосредоточена не на зарабатывании денег здесь и сейчас, а на заблаговременном занимании позиций на рынке, который, как ожидается, сформируется уже в ближайшие годы.
ИИ-агенты активно внедряются во все сферы
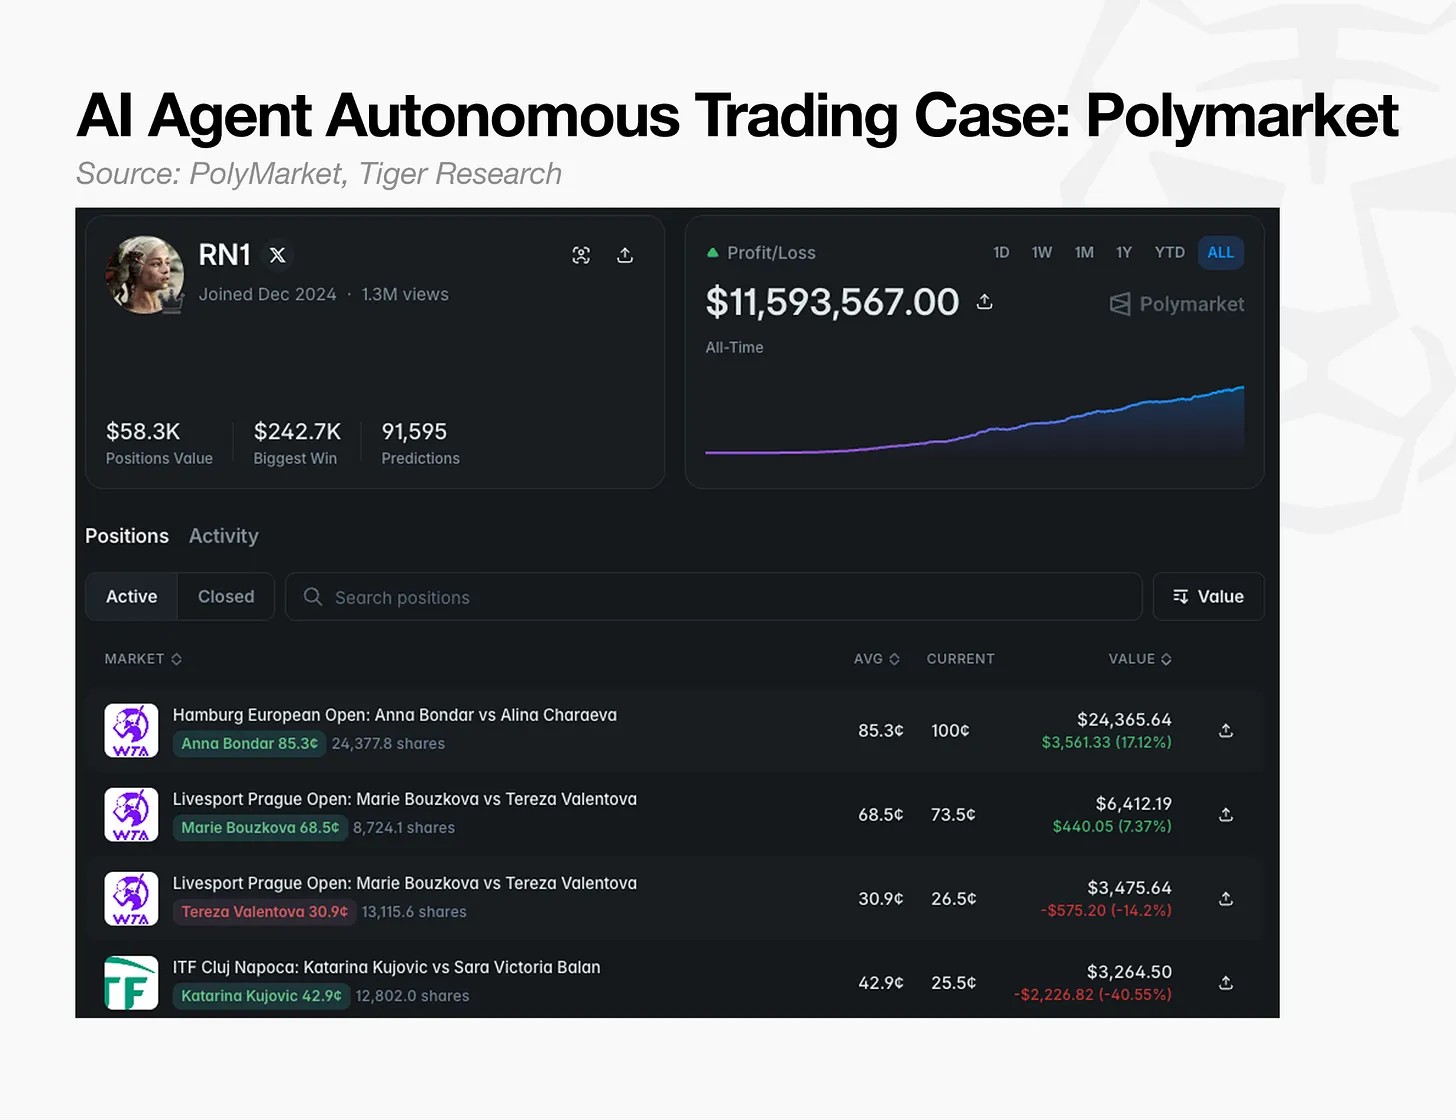
Рано весной этого года на прогнозной платформе Polymarket прошло одно яркое экспериментальное событие: ИИ-агенту был выделен стартовый капитал в 50 долларов для самостоятельной торговли при условии, что если он не сможет заработать достаточно для покрытия затрат на API и серверы, он «исчезнет». В итоге агент справился успешно. После этого группа подобных агентов начала действовать по тому же принципу.
То, что ИИ-агенты пока не вошли в повседневную жизнь, но их массовое применение неизбежно в ближайшем будущем, является очевидным фактом.
Каждая транзакция агента начинается с кошелька
На данном этапе ИИ-агенты еще не проникли в повседневные платежные сценарии. Их наиболее активное применение пока ограничено торговыми ботами в рамках криптоэкосистемы, которые функционируют независимо от традиционных платежных путей и специализируются на операциях с криптовалютами.
В будущем платёжные механизмы расширят своё присутствие в сферах, которые сегодня трудно представить. Как мы отмечали в предыдущих отчётах, искусственный интеллект меняет саму суть платежей. Когда действия в сети будут выполнять не люди, а ИИ-агенты, размер одиночных транзакций резко упадёт. Стоимость одного вызова API или запроса к данным может составить всего 0,001 доллара, а в экстремальных случаях — даже 0,00001 доллара.
Чтобы выйти за рамки текущего способа использования кошельков и обеспечить оплату таких микросумм с автоматическим разделением по заданным условиям без какого-либо вмешательства человека, необходимо опираться на программируемые платежные системы. Именно в этом контексте возникло направление x402, а кошельки выступают фундаментом для работы этой инфраструктуры.
Однако существующие платежные пути спроектированы вокруг человека как основного субъекта транзакций.
Банковские карты выпускаются на конкретных держателей и используют механизм возврата средств (chargeback) — в случае возникновения проблем человек вручную оспаривает и отменяет транзакцию, при этом с каждой операции взимается фиксированная комиссия в десятки центов. Для редких покупок на 20 долларов эти недостатки не являются проблемой. Но когда ИИ-агенты начнут инициировать тысячи платежей в секунду, каждое обращение к API будет стоить 0,001 доллара, а каждая запись в базе данных — 0,00001 доллара, данная модель платежей потеряет экономическую целесообразность.
Ключевой вопрос заключается в следующем: могут ли сами деньги быть программируемыми?
Банковские карты позволяют автоматизировать ввод платежных реквизитов, но их нельзя запрограммировать на условное разделение сумм, потоковые платежи или мгновенные расчеты денежных потоков. Инфраструктура, на которой работают кошельки, изначально обладает этими возможностями. Хранение платежных данных только на карте позволит максимум выполнить одну транзакцию «человеческого масштаба» от имени пользователя. Когда экономика перейдет к прямой машинной коммуникации, именно кошельки станут единственной возможной точкой входа.
Рынок ИИ-агентов может превратиться в бизнес объемом 50 млрд долларов
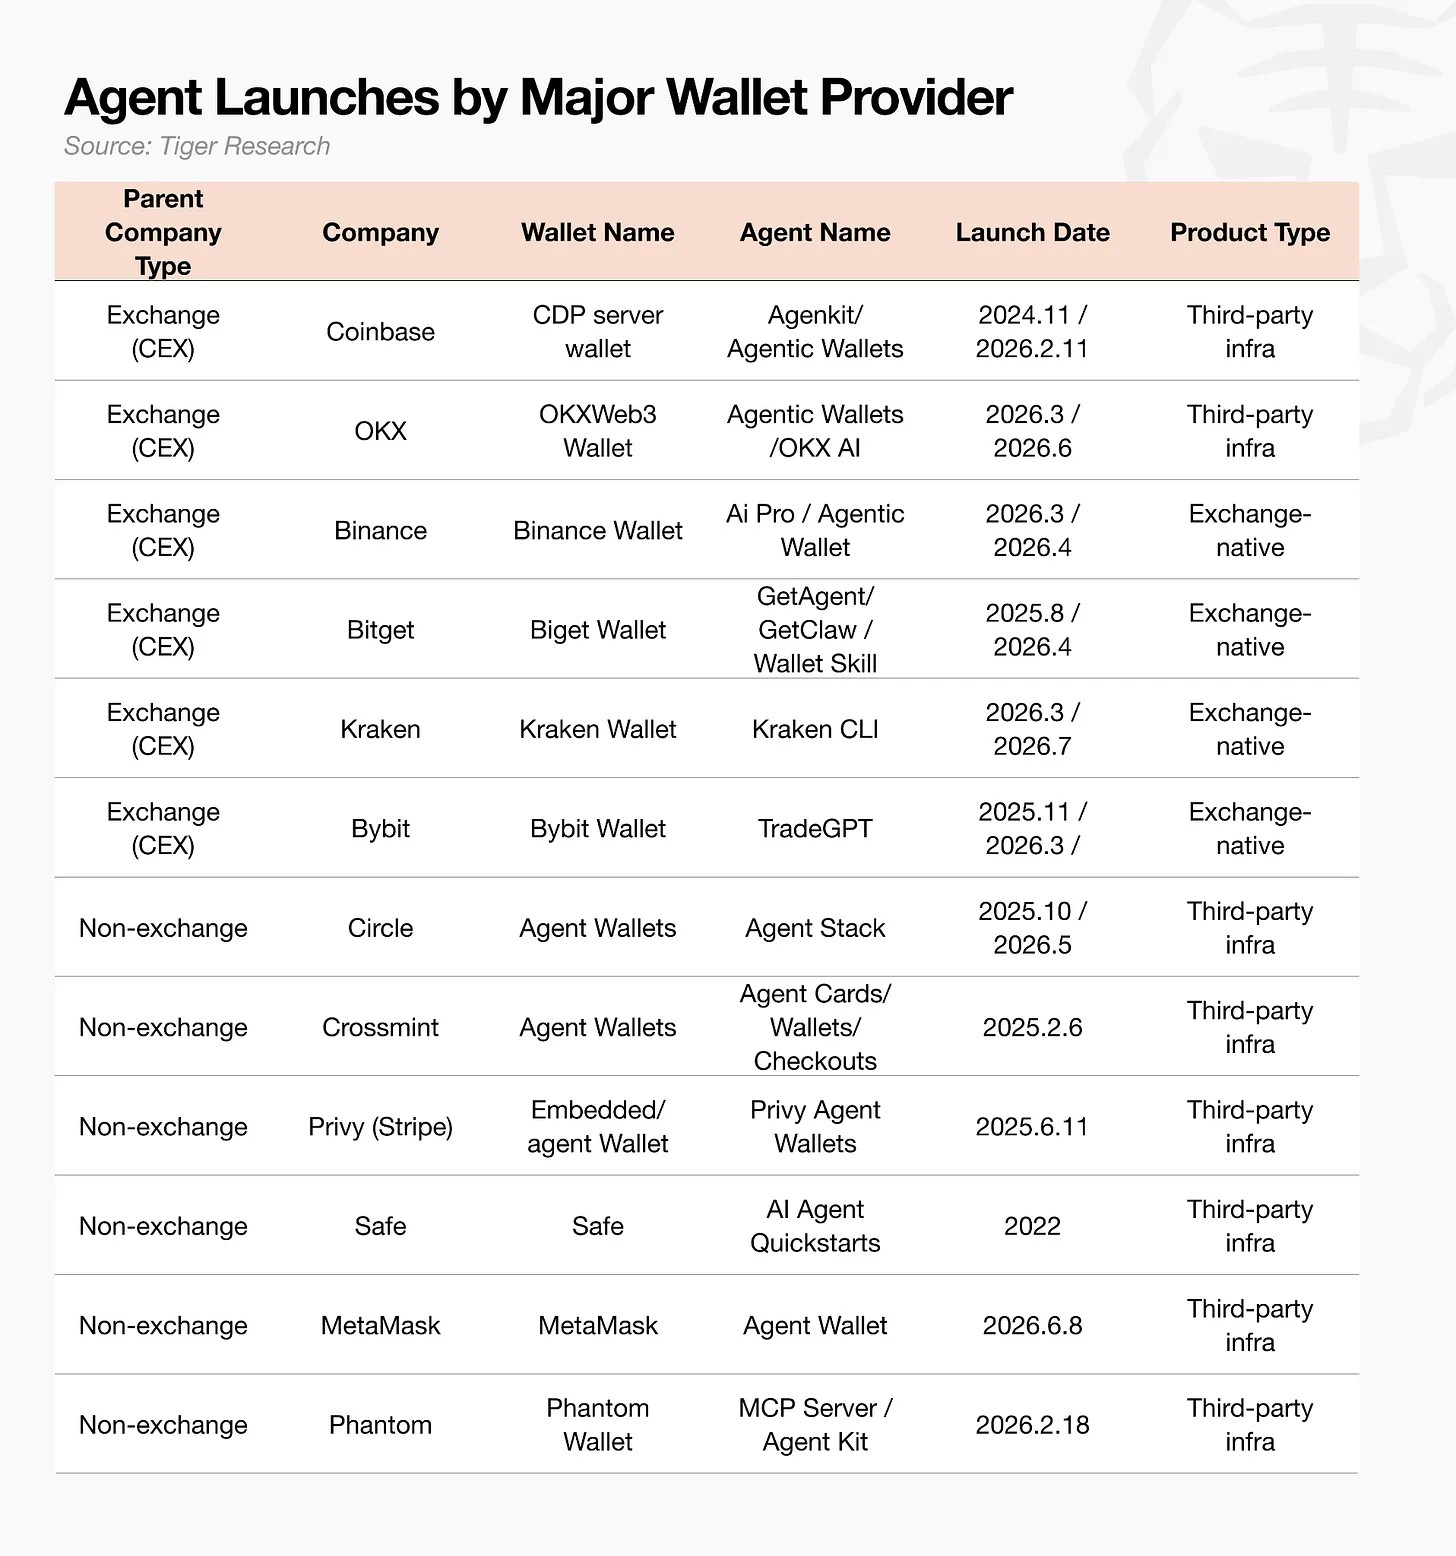
Из соответствующих таблиц видно, что спектр поставщиков кошельков очень широк: от бирж до эмитентов стейблкоинов. Почему столь различающиеся игроки выходят на рынок инфраструктуры ИИ-кошельков, где в краткосрочной перспективе прибыль почти невозможно получить?
Ответ прост: они формируют стратегию будущей выручки и бизнес-процессов, а не сегодняшних. Добавление возможностей для ИИ-агентов в кошельки делается не для мгновенной монетизации, а для заранее подготовленной платформы приема нагрузки, которая сможет переработать огромный объем транзакций, когда активизируется сеть агентов.
Главное заключается в том, что в конечном итоге ИИ-агенты будут круглосуточно работать в среде без графического интерфейса браузера, полностью без участия человека. Представьте себе, что пользователь поручает агенту подготовить отчет. В процессе сбора информации каждый раз, когда агент получает доступ к платным данным с различных платформ, он выполняет микроплатеж. Одна команда пользователя может в мгновение ока спровоцировать 20–30 или даже больше транзакций.
Запрос, кажущийся человеку элементарной операцией, после прохождения через ИИ-агент превращается в поток множественных платежных транзакций.
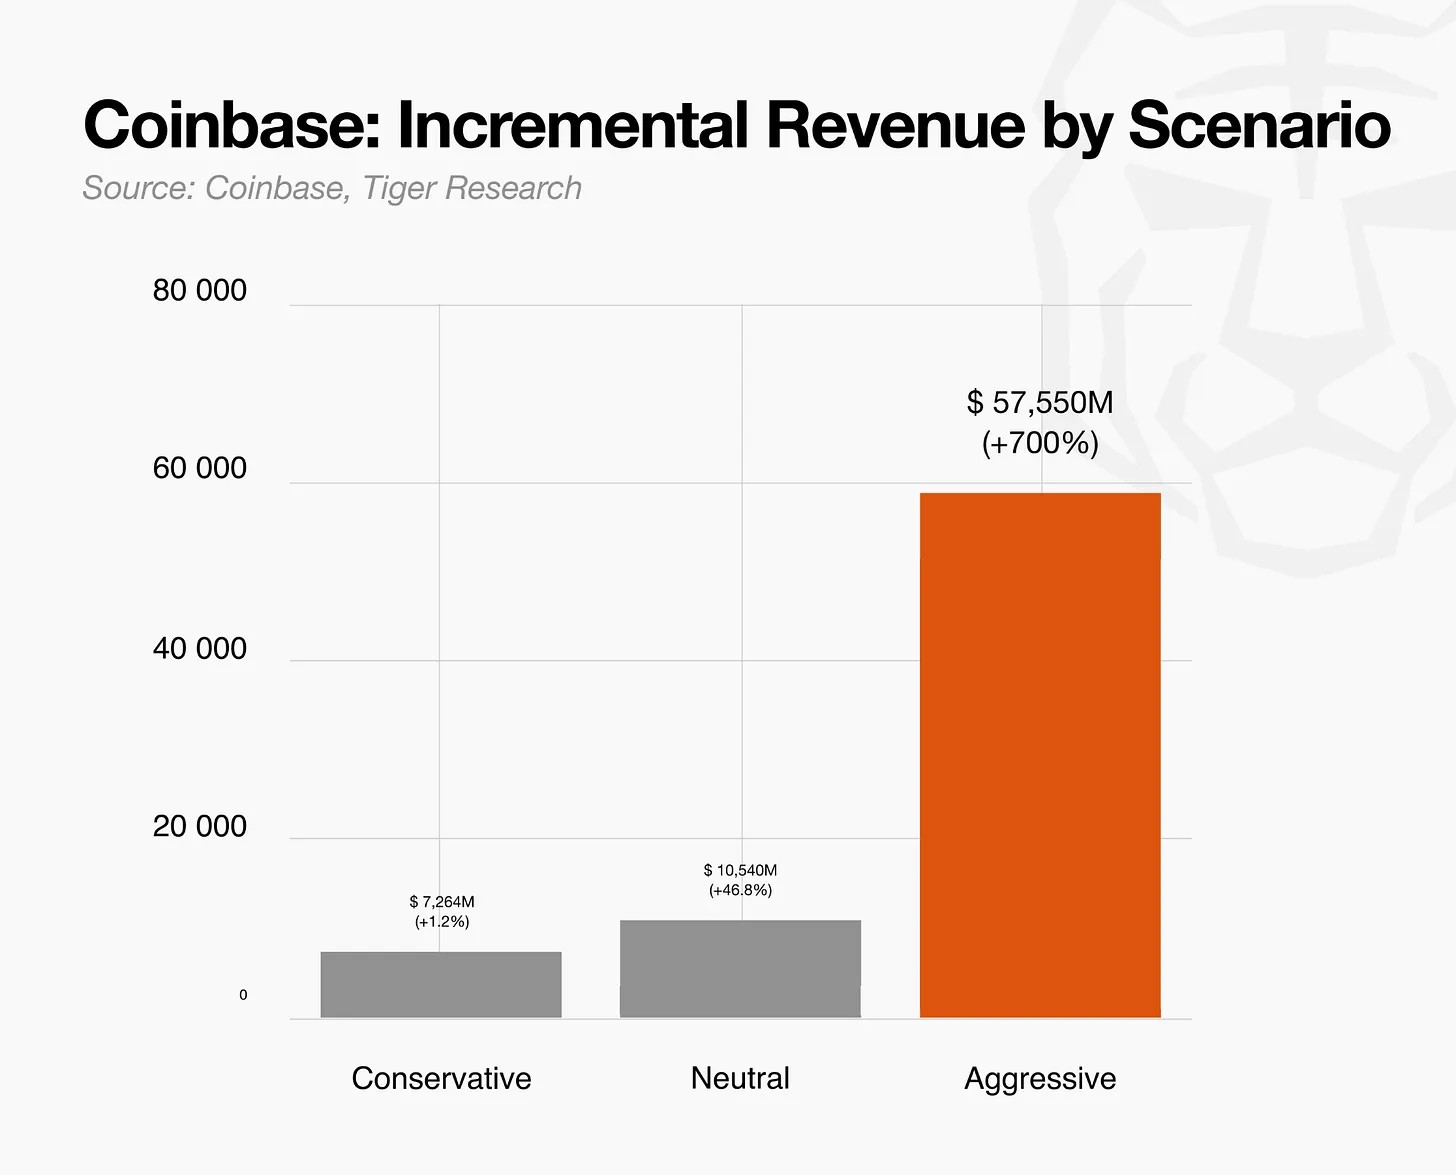
Как изменение среды платежей повлияет на корпоративную выручку? Оценку можно провести на основании данных, опубликованных Coinbase. Расчеты базируются на 9,2 млн ежемесячных активных торговых пользователей (MTU) Coinbase, а не на общем количестве зарегистрированных аккаунтов, достигающем 120 млн.
Комбинируя три переменные: уровень внедрения, количество агентов на пользователя и частоту вызовов в день, получаем следующие сценарии:
- Консервативный сценарий (уровень внедрения 10%, 1 агент на пользователя, 50 вызовов в день): ежегодный рост выручки составит около 84 млн долларов, увеличение на 1,2%.
- Нейтральный сценарий (уровень внедрения 50%, 2 агента на пользователя, 200 вызовов в день): дополнительная выручка значительно возрастет до примерно 3,36 млрд долларов, увеличение на 46,8%.
- Оптимистичный сценарий (уровень внедрения 100%, 3 агента на пользователя, 1000 вызовов в день): годовая выручка достигнет около 50,37 млрд долларов, что приблизительно в 7 раз превышает текущую общую выручку Coinbase.
Наиболее яркая особенность данного сравнения заключается в том, что разрыв между тремя сценариями увеличивается геометрически, а не арифметически. При увеличении уровня внедрения всего в 10 раз (с 10% до 100%) разница в выручке возрастает примерно в 600 раз — с 84 млн до 50,37 млрд долларов.
Поскольку эти три переменные взаимосвязаны мультипликативно, любое незначительное улучшение приводит к экспоненциальному росту общих показателей. Следовательно, при массовом внедрении агентов и резком увеличении числа пользователей формирующийся поток выручки может теоретически превысить текущие показатели примерно в 7 раз.
Именно поэтому Coinbase продолжает масштабное продвижение инфраструктуры ИИ-кошельков, несмотря на отсутствие значимой выручки по этому направлению сегодня: компания стремится заранее закрепить свою долю доходов, которые ожидается получить в эпоху повсеместного использования агентов.
Движение к новым банкам для ИИ-агентов
Транзакционные данные, накапливаемые благодаря инфраструктуре кошельков, представляют собой нечто большее, чем просто журналы операций. Они закладывают фундамент для новых бизнес-моделей: история платежей, хранящаяся в кошельке, может служить кредитным стандартом для оценки финансового состояния и эффективности ИИ-агентов.
Как только подобная система кредитной оценки на основе данных будет создана, поставщики кошельков смогут логично перейти к сервисам финансовых услуг следующего поколения, таким как финансирование на основе дохода (Revenue-Based Financing, RBF), адаптированное исключительно для агентов.
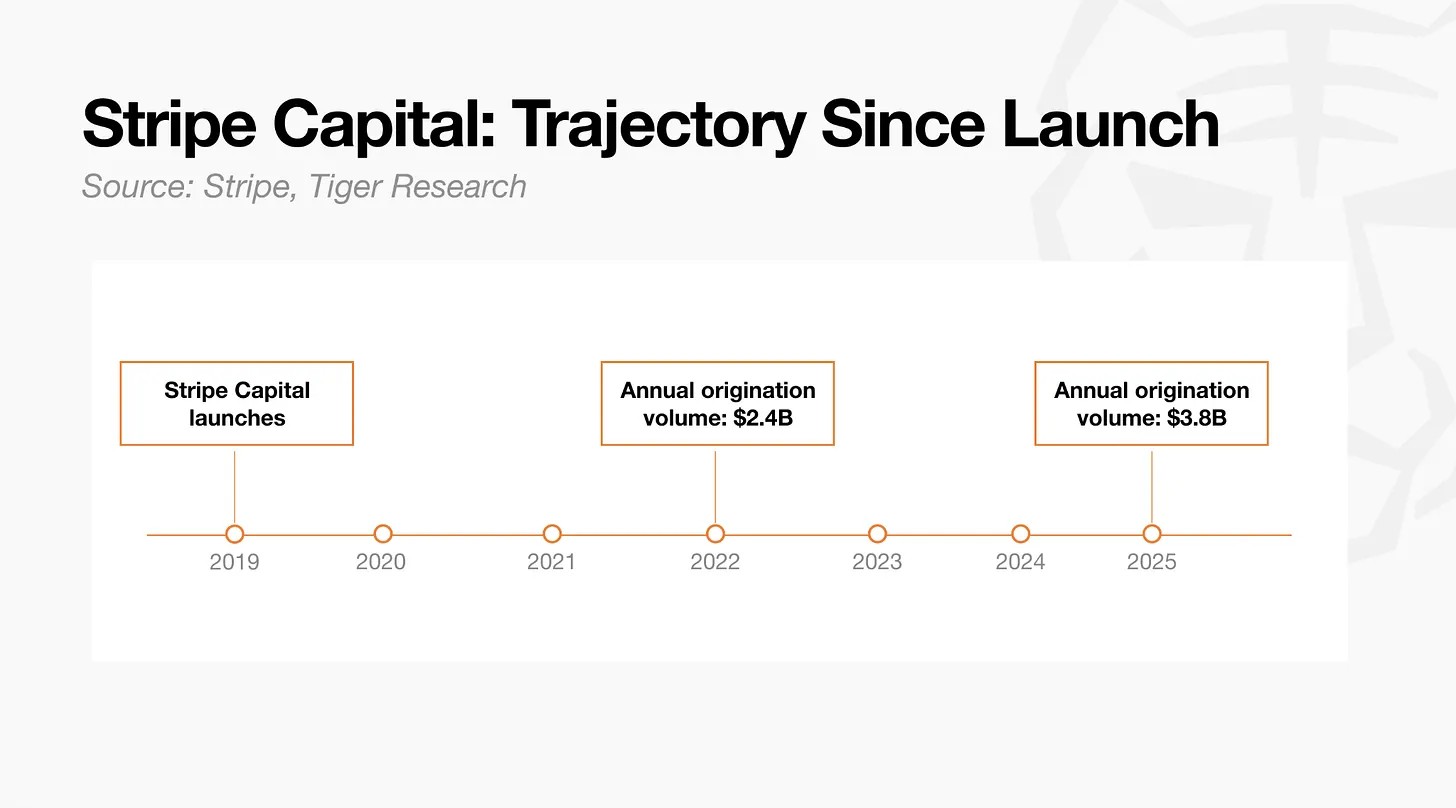
Ярким примером служит проект Stripe Capital. Он успешно интегрировал новый финансовый продукт поверх существующих платежных данных. Когда в сентябре 2019 года Stripe запустил кредитный сервис Stripe Capital, компания не стала опираться на внешние кредитные агентства или требовать громоздкую документацию. Вместо этого она использовала данные о реальных продажах каждого продавца в своей платежной сети для определения права на получение кредита и лимитов.
Опыт Stripe доказывает, что компания способна построить высокомаржинальный финансовый бизнес поверх собственных операционных данных, не инвестируя дополнительные ресурсы в коммерческую сеть или маркетинг.
Поставщики кошельков для агентов, вероятно, пойдут по аналогичному пути расширения. Постоянное накопление данных о доходах агентов в кошельках создаст базу для предоставления операционного финансирования через схему RBF и получения прибыли как платформа, сфокусированная на финансовой индустрии для ИИ-агентов.
Тем не менее, для полноценного запуска этой новой линии бизнеса существует важное условие: ИИ-агенты должны трансформироваться из простых исполнителей платежей в владельцев активов, способных самостоятельно генерировать доход, достаточный для обслуживания долга и погашения займов.
Данный потенциал роста пока остается непроверенным
Вышеописанные прогнозы максимального семикратного роста выручки Coinbase и потенциального выхода на RBF отражают оптимистичный сценарий, предполагающий широкое распространение платежей ИИ-агентов. Однако путь к внедрению этих моделей в реальную экономию по-прежнему сопряжен со значительными препятствиями.
Во-первых, остаются серьезные вопросы относительно реальной конверсии покупок ИИ-агентами и надежности проведения платежей. При самостоятельном оформлении заказов агенты всё ещё подвержены «галлюцинациям», приводящим к ошибкам в платежах; кроме того, их транзакции иногда блокируются системами предотвращения мошенничества (Fraud Detection System, FDS) эмитентов карт. В результате показатель успешного завершения платежей по-прежнему невысок.
Кроме того, такие протоколы оплаты, как x402, AP2 и MPP, находятся в состоянии фрагментации и еще не консолидировались в единый стандарт. Тот факт, что ИИ-агенты не являются юридическими лицами, а также отсутствие четких процедур KYC (идентификации клиента) и финансового регулирования дополнительно тормозят развитие рынка.
Следовательно, текущая цель поставщиков кошельков заключается не в получении краткосрочной комиссии. Apple потратила 15 лет, чтобы создать комиссионный рынок App Store с оборотом 10 млрд долларов в год, а WeChat потребовалось 7 лет для формирования огромной экосистемы мини-приложений. Кошельки для ИИ-агентов движутся по такому же продолжительному временному графику — их задача состоит в построении экосистемы, а не в борьбе за сиюминутную выгоду.
В сегодняшней конкуренции дело идет не ради получения маржинальной прибыли здесь и сейчас, а в том, какая компания сумеет первоклассно контролировать данные о движении капитала после окончательного становления экономики ИИ-агентов в ближайшие пять-десять лет.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research