Интервью с CEO Bitget и партнёром Dragonfly: BTC на уровне $60–70 тыс. — отличная возможность для регулярных инвестиций, CEX движутся к финальной стадии «универсализации»
Подбор и адаптация: TechFlow
Гости: Графи Чен, CEO Bitget; Роб Хэдик, партнер Dragonfly Capital
Ведущая: Лора Шейн
Источник: Unchained
Оригинал: Why Crypto Exchanges Want to Become the 'Everything App'
Дата выхода: 10 марта 2026 года
Ключевые тезисы
Криптовалютные биржи постепенно эволюционируют из площадок для торговли лишь цифровыми активами в более многофункциональные платформы.
В данном эпизоде подкаста Unchained ведущая Лора Шейн совместно с партнером Dragonfly Робом Хэдиком и генеральным директором Bitget Графи Чен глубоко исследовала феномен восхождения «универсальной биржи» (universal exchange). Такие площадки, помимо торговли криптовалютой, включают в оборот токенизированные акции, сырье и прочие реальные активы (Real-World Assets, RWAs), становясь комплексными финансовыми хабами, объединяющими широкий спектр услуг.
В ходе эфира гости проанализировали причины сближения бирж с финтех-сектором, потенциал изменения глобального ландшафта торговли благодаря токенизированным акциям и реальным активам, а также причины, по которым все больше криптоплатформ стремятся трансформироваться в «универсальные биржи».
Также в обсуждении затронуты вопросы внедрения AI-инструментов на Bitget, будущего альткоинов и влияния макроэкономических факторов — геополитической напряженности и колебаний цен на нефть — на рынок криптовалют.
Роб и Графи сравнили темпы внедрения криптовалют на рынках Запада и Востока, обсудив причины более быстрого принятия цифровых финансов в Азии, а также то, почему токенизированные активы представляют особый интерес для инвесторов с ограниченным доступом к традиционной финансовой системе.
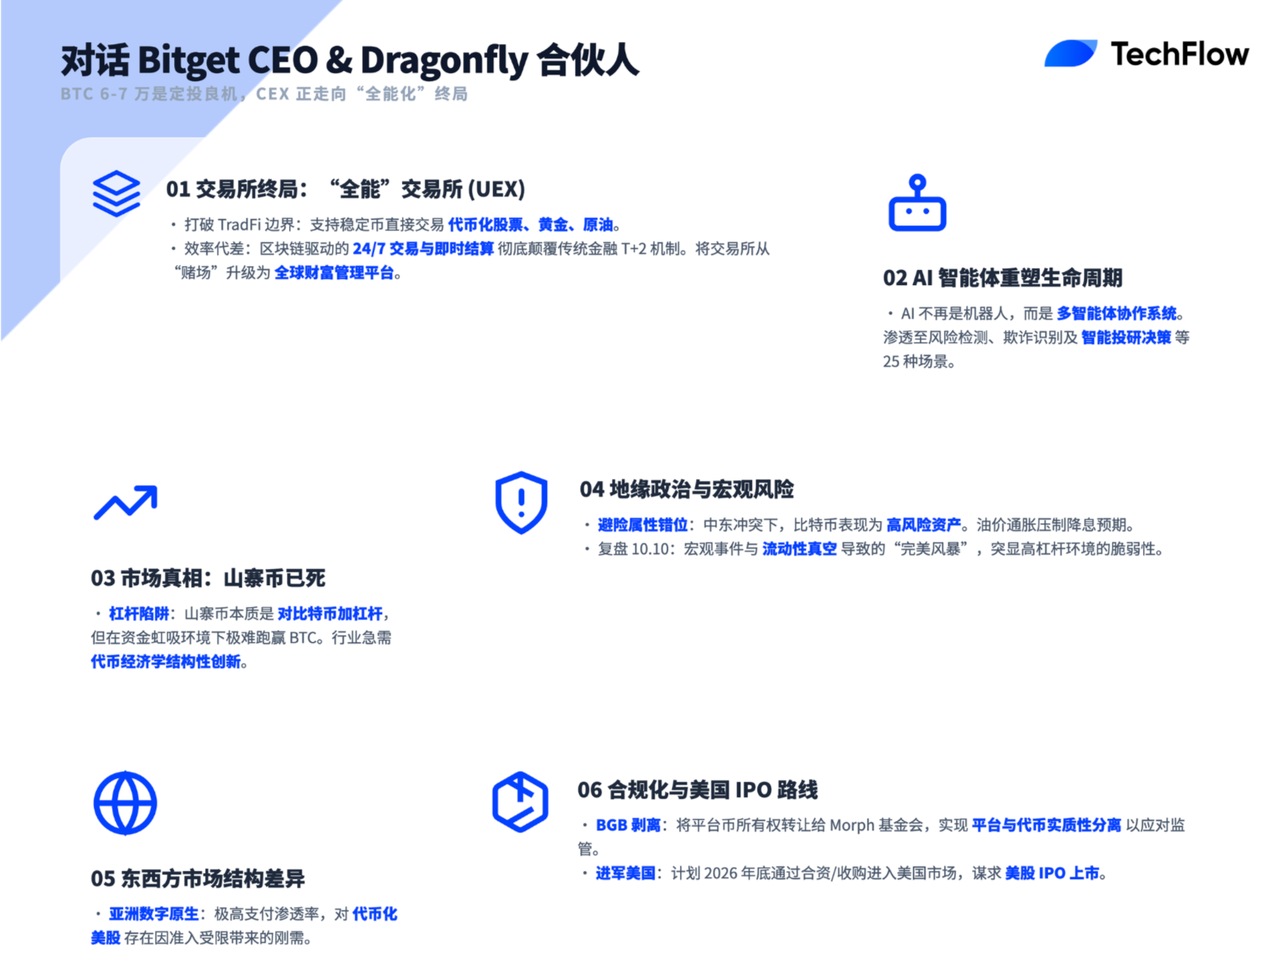
Краткое содержание ключевых идей
О видении «универсальной биржи (UEX)»
- Нам кажется недостаточным позиционировать себя просто как CEX. Сейчас мы обслуживаем не только пользователей криптовалют, но и некоторых участников традиционного финансового рынка, либо тех, кто хочет приобретать традиционные финансовые активы с помощью стейблкоинов. Именно поэтому мы решили трансформироваться в UEX (универсальную биржу) — универсальную платформу, поддерживающую все классы активов.
- Исходя из поведения пользователей, очевидно желание иметь одно место для торговли всеми активами.
- Растет спрос на кросс-трейдинг: пользователи хотят реализовывать сложные стратегии, требующие сочетания on-chain и off-chain операций.
Об идее «смерти альткоинов» и трудностях их выживания
- Инвестиции в альткоины по сути аналогичны игре с плечом, и это кредитное плечо сложно превзойти биткоинами.
- Объем всего рынка альткоинов сокращается при одновременном росте их количества. Следовательно, доля каждого отдельного альткоина естественным образом падает. Поэтому я заявляю, что «альткоины мертвы», или что инвестировать в них становится всё сложнее.
- Холдеры токенов практически ничего не получают в результате. Это лишний раз подтверждает, что некоторые токены существуют исключительно как «концепт-коины» или «мем-коины», даже если они привязаны к отличному бизнесу или продукту, но сами токены не несут реальной ценности.
О позиционировании биткоина и рекомендациях по DCA
- Ценовой коридор биткоина между 60 000 и 70 000 долларов действительно является благоприятным окном для усреднения стоимости (DCA).
- Я по-прежнему считаю его «цифровым золотом» для поколения миллениалов и чистым воплощением ликвидности.
- Биткоин рассматривается скорее как высоковолатильный риск-актив, нежели как защитный актив.
- Если вы ожидаете стремительного роста биткоина в краткосрочной перспективе, он не подходит для спекулятивных сделок; ему требуется время для развития.
О дисруптивном влиянии блокчейна на традиционные финансы
- За последние менее чем сто лет финансовый мир почти не изменился: он до сих пор работает в цикле расчетов T+2, а процесс открытия счета остается обременительным. По нашему мнению, мы не хотим возвращаться к старой финансовой системе. Мы считаем, что технологии блокчейна позволяют проводить кросс-граничные платежи быстрее и дешевле.
- Ценовой диапазон биткоина от 60 000 до 70 000 долларов — отличное время для усреднения позиций.
- Несмотря на то что биткоин в прошлом году и сейчас показывает результаты хуже золота, я всё равно вижу в нём «цифровое золото» для миллениалов и эталон чистого денежного потока.
О AI-агентах и трейдинге
- Эти операционные системы агентов (Agent OS) способны буквально понимать инвестиционный портфель, цели, поведение и привычки пользователя, помогая ему принимать лучшие решения.
- Я считаю, что важнейший сигнал, который передает рынок сегодня таков: никто точно не знает, до какого уровня разовьются ИИ и его агенты через год или даже через пару месяцев. Это захватывающая эпоха, которую стоит исследовать, экспериментировать и пытаться осмыслить все происходящие процессы.
О планах IPO
- В ближайшие два-три года мы планируем провести выход на биржу (IPO) в США.
О поведенческих различиях между рынками Востока и Запада
- В Азии уровень цифровизации пользовательской базы значительно выше. Например, в ряде азиатских стран проникновение Alipay достигает 98%. Подобный уровень принятия и familiarity с цифровыми деньгами невозможно встретить в других регионах мира.
- В азиатских семьях управление финансами и даже сложные инвестиции обычно берут на себя матери, что редко встречается в других культурах.
- Западные инвесторы чаще придерживаются долгосрочной перспективы, рассматривая криптовалюту как средство сохранения капитала или инструмент диверсификации портфеля. Восточные пользователи склонны к более активной торговле или спекуляциям.
О макроэкономике и разборе краха 10.10
- Пользователям мы рекомендуем диверсифицировать инвестиции за пределы исключительно криптовалюты. В особенности сейчас биткоин воспринимается скорее как актив с высоким риском, а не как защитный.
- 2025 год стал тяжелым для криптоинвесторов. Можно сказать, что потери традиционных инвесторов в крипто-сегменте в этом году превысили показатели любого предыдущего года.
- Объем ликвидаций на крипторынке в прошлом году превысил суммарные показатели всей истории индустрии ранее.
Что движет стратегией универсальной биржи Bitget?
Лора Шейн:
Приветствую вас, добро пожаловать в подкаст Unchained, меня зовут Лора Шейн. Сегодня у нас в гостях Роб Хэдик, партнер Dragonfly Capital, и Генеральный директор Bitget Графи Чен.
В 2025 году мы наблюдаем слияние финансовых технологий (FinTech) и криптоиндустрии в единой конкурентной среде. Раньше предпринимались попытки создать «Everything app» (универсальное приложение), и мы уже видим, как некоторые игроки сворачивают эту деятельность, а другие продолжают двигаться в заданном направлении. Данная концепция берет начало преимущественно из Азии, где ярким примером часто приводят WeChat.
Тем временем мы также наблюдаем, как Bitget, Robinhood и другие интегрируют крипто и TradFi, причем «универсальная биржа» Bitget служит отличным примером этого процесса.
Графи, мне бы очень хотелось подробнее узнать о твоем видении универсальной биржи. Какие цели ты перед ней ставишь?
Графи Чен:
Конечно. В мире криптографии мы хорошо знакомы с терминами CEX и DEX. После краха FTX шли бурные дискуссии о целесообразности большей ориентации на DeFi и DEX; высказывались мнения о чрезмерной концентрации власти в руках CEX, поскольку они выступают одновременно платформой для хранения средств и торговой площадкой; некоторые пользователи размещают активы на CEX для получения доходности и т.д.
Прошло три года, ситуация немного успокоилась, и люди явно сохраняют доверие к CEX. Если смотреть на долю рынка, UEX поднялась примерно до 20% — с прежних 5–10% до текущих 20% (в процентах от общего объема торгов).
Но для нас с 2022 по 2025 год проявились определенные будущие тренды, которые и подтолкнули нас к переходу на модель UEX.
Первый тренд: DEX продолжает набирать популярность, особенно среди новых токенов. Многие понимают, что процедура листинга на CEX достаточно бюрократизирована. У нас есть команда и ресурсы для этого; но когда мы собираемся добавить какой-либо токен на централизованную биржу, необходимо заранее подготовить маркетмейкеров.
При всем этом на CEX торгуется лишь около 600–700 токенов, и на Bitget картина схожая: покрытие Binance и Coinbase может быть еще уже. Так что делать тем, кто хочет торговать монетами вне топ-700? Поэтому мы внедрили функционал ончейн-трейдинга и свапа в Bitget Wallet. Это означает, что пользователи могут покупать токены с DEX прямо внутри CEX, получая значительно больший выбор.
Второй тренд — взлет RWAs, особенно токенизированных акций, токенизированного сырья (золото, серебро, медь, нефть и т.д.). Хотя об RWAs говорили давно, настоящий прорыв в этой сфере произошел лишь в 2025 году с появлением серьезных игроков. Например, Xstocks и ONDO предоставляют структурированные технологические решения для токенизации акций, используют оракулы (Oracle) для подачи ценовых данных и проходят аудиторские проверки для подтверждения реальности базовых активов. Базовые активы каждой акции хранятся через специфический SPV (Special Purpose Vehicle), а токены эмиссируются или сжигаются по мере запросов пользователей. Проектты вроде этих существенно повысили видимость и привлекательность RWA, токенизированных акций и сырья. Мы сотрудничаем с ними, чтобы привести эти активы на нашу платформу.
Поэтому нам стало ясно, что называть себя просто CEX уже недостаточно. Сейчас мы поддерживаем не только криптопользователей, но и помогаем некоторым участникам традиционных финансов, или хотя бы тем, кто хочет покупать традиционные финансовые активы за счет стейблкоинов. Вот почему мы решили трансформироваться в UEX (универсальную биржу) — общую платформу, поддерживающую все классы активов. Наша цель — дать возможность пользователям торговать любыми ликвидными активами, включая валюты, сырье, акции и криптовалюту. Это важнейший стратегический шаг, озвученный нами в 2025 году. Еще в сентябрьском ежегодном послании CEO 2025 года я впервые раскрыла концепцию универсальной биржи. Мы заметили, что и другие сильные компании разделяют похожие идеи: Coinbase и Binance активно тестируют формат «универсальной биржи», OKX также движется в этом направлении. В прошлом году Nasdaq упомянул планы по токенизации американских акций и обеспечению круглосуточной торговли (24/5). В январе текущего года речь зашла об расширении до режима 24/7, что свидетельствует о более агрессивном подходе к гибкости торговых сессий. Все мы строим такие платформы с поддержкой RWA, расширяя список токенизированных опций и используя блокчейн для клиринга и матчмейкинга ордеров. Именно так мы понимаем наше видение универсальной биржи.
Лора Шейн: Роб, как инвестор Bitget, что тебя привлекает в этом видении? Почему ты считаешь, что эта стратегия имеет смысл для будущего Bitget?
Роб Хэдик:
Графи только что обозначила несколько макротрендов, которые мы как инвесторы также отслеживаем. Мы общаемся не только со всеми крупными CEX, но и поддерживаем связь с командами, стоящими за DEX. Исходя из поведения пользователей, совершенно очевидно, людям нужно единое место для торговли всеми классами активов. В секторе криптовалют мы уже замечаем, что всё больше людей обсуждают возможность покупки акций и иных активов. Растет потребность в кросс-трейдинге: пользователи желают реализовывать сложные стратегии, которые требуют синергии ончейн и офчейн решений, или, как упомянула Графи, гибридных возможностей CEX и DEX.
Команда Bitget оказалась одной из первых, кто серьезно задумался над данной моделью универсальной биржи, и это абсолютно логично. Хотя многие конкуренты тоже размышляют над созданием «универсального магазина», в целом пользователи Азии быстрее принимают новые цифровые технологии. Этот тренд мы уже увидели в платежном секторе, и Bitget всегда шла впереди него. Поэтому мы искренне воодушевлены этим замыслом и с нетерпением ждем дальнейшего развития стратегии.
Кроме того, сочетание токенизированных акций, сырья и криптовалют в одной экосистеме позволяет обслуживать глобальную аудиторию совершенно новым способом. Данный формат уникален в рамках текущих регуляторных рамок. Он дает таким платформам, как Bitget, возможность масштабироваться от Азии в Европу, Латинскую Америку, Африку и даже на рынок США. Coinbase тоже пытается выйти на глобальный уровень, однако исторически многие азиатские биржи глубже понимают потребности конечных пользователей, чем их американские коллеги. Эта глобальная интеграция создает отраслям крайне интересную возможность, недоступную в других сегментах.
Графи рассказывает о планах Bitget по выходу на рынок США
Лора Шейн: Что касается клиентской базы Bitget, очевидно, что большинство клиентов находится за пределами США. Мне интересно узнать о ваших традиционных клиентских сегментах. Кроме того, теперь вы запустили новые продукты вроде токенизированных акций и FOREX, появляются ли новые типы клиентов благодаря этим функциям? Есть ли старые клиенты, которые теперь активнее участвуют в более TradFi-ориентированных продуктах?
Графи Чен:
Bitget была основана семь с половиной лет назад, изначально ориентируясь преимущественно на Азию. Потому даже сегодня более половины нашей аудитории составляют азиаты, особенно жители Восточной и Юго-Восточной Азии. Эти регионы оставались нашими драйверами роста на протяжении последних нескольких лет.
Затем в 2022 году, когда я присоединилась к команде Bitget, мы начали активную глобализацию. С тех пор мы привлекли еще больше пользователей со всего мира, включая Латинскую Америку и Европу, где также фиксируем рост баз.
В 2022 году мы действительно долго спорили о необходимости запуска американского филиала, поскольку это совпало с периодом вокруг событий FTX. В итоге мы решили временно воздержаться от входа на рынок США, даже свернули ряд партнерств и коллабораций там, включая работу с KOL и локальными партнерами. Однако в 2026 году мы всерьез обсуждаем возвращение в США и рассчитываем предоставить какие-то позитивные новости о стратегии на конец текущего года или в первой половине 2027 года.
Но за исключением США могу сказать, что мы уже очень интернационализированы. Возвращаясь к твоему вопросу о том, как пользователи воспринимают версию UEX (универсальной биржи), хочу прояснить возможное недопонимание: считает ли Bitget себя просто криптобиржей или ведет прямую конкуренцию с компаниями вроде Robinhood. В Азии есть FUTU и MUMU, это одна компания, но с разными брендами для локального и глобального рынков. Существуют и традиционные брокеры, которых некоторые могут считать прямыми соперниками, однако я с этим не согласна.
Мы по-прежнему удовлетворяем потребности тех пользователей, которые держат стейблкоины (а не фиатные деньги), и даже если они торгуют классами традиционных финансовых активов, например акциями США, эти активы остаются токенизированными акциями США, а не прямыми бумажными бумагами. Традиционный финансовый мир существует уже как минимум 400 лет, начиная с первой биржи в Амстердаме, Голландия. Но за последние менее чем сто лет он hardly продвинулся: расчеты по-прежнему идут в формате T+2, а процедура онбординга (открытия счетов) по-прежнему громоздкая.
С нашей точки зрения, мы не хотим возвращать пользователей в эту старую систему. Мы считаем, что технологии блокчейна, подобно стейблкоинам и кросс-граничным переводам, делают операции быстрее и дешевле по сравнению с традиционными методами. Разумеется, сейчас у токенизированных акций и токенизированного реального сектора есть пространство для роста по части ликвидности, но в плане скорости расчетов и самой технологии они гораздо эффективнее, дешевле и современнее. Поэтому мы всецело сосредоточены на обслуживании крипто-аудитории.
Главное отличие заключается в том, что раньше пользователи использовали стейблкоины (например, USDT, USDC) на нашей платформе для приобретения крипты, а теперь мы хотим, чтобы те же стейблкоины использовались для торговли множеством других классов активов. Повторюсь: наша целевая аудитория по-прежнему преимущественно состоит из крипто-энтузиастов, торгующих токенизированными версиями различных активов, а не возврат к традиционным банковским режимам клиринга и т.д.
После релиза UEX в 2024, 2025 и 2026 годах мы действительно фиксируем структурные сдвиги: например, приток VIP-клиентов и институциональных инвесторов, заинтересованных в таком подходе. Несмотря на то что ядро базы по-прежнему крипто-ориентировано, многие VIP-клиенты перевели часть своих средств с других бирж и даже традиционных брокеров на Bitget, поскольку теперь могут торговать всеми нужными им активами на одной площадке. Это позволило нам продавать более капиталоемкие инструменты и привлекать более богатую клиентскую базу.
Лора Шейн: Я хочу продолжить тему о планах выхода на рынок США. Вы создадите американский юрлицо, как сделал Binance, по модели Binance US?
Графи Чен:
На самом деле окончательного решения пока нет, мы в процессе получения лицензий и переговоров с локальными партнерами. Именно поэтому я прогнозирую завершение данных планов ближе к концу этого года или в первом полугодии 2027-го.
В данный момент, в первом и втором кварталах 2026 года наш фокус смещен на комплаенс и глобальное расширение, в частности получение лицензии VARA (Regulator of Virtual Assets) в Дубае. Изначально лицензия VARA планировалась к получению в Q1, но из-за военных действий в регионе она перенесена на Q2.
Могу также отметить, что при разработке стратегии для рынка США мы не обязательно будем действовать полностью автономно. Мы обязательно сотрудничать с партнерами — будь то создание совместных предприятий или поглощение профильных компаний для построения инфраструктуры, включая физическую. Поскольку самостоятельное прохождение процесса получения абсолютно всех лицензий займет куда больше времени и потребует огромных затрат. Грубо говоря, такова наша текущая дорожная карта.
Что такое центр AI-агентов Bitget?
Лора Шейн: Я также хотела бы задать вопрос о новом функционале Bitget, который сильно коррелирует с широкими трендами в крипте. Вы анонсировали Центр AI-агентов (AI Agent Hub). Очевидно, каждый сейчас анализирует, как криптография и ИИ будут пересекаться. Без сомнений, это станет одним из главных направлений инноваций в индустрии. Расскажите, пожалуйста, что представляет собой этот центр и как он работает?
Графи Чен:
Ты следите за самыми горячими новинками, ведь мы только недавно объявили о запуске Центра AI-агентов Bitget. Только за 24 часа мы привлекли внимание 44–80 тысяч пользователей. Мы действительно наблюдаем колоссальный скачок в области ИИ с момента запуска ChatGPT в конце 2022 года. От простых чат-ботов мы перешли к сложным протоколам, затем к инструментам с конкретными навыками и доменной экспертизой, таким как Claude и GPT — технологии стремительно эволюционировали. Популярность OpenClaw обусловлена интеграцией таких функций, как долговременная память, многоагентное взаимодействие и кроссплатформенная синергия. На мой взгляд, OpenClaw мог стать первым успешным открытым фреймворком, объединившим функции чат-бота, модуль MCP, набор навыков (skill modules) и сам агент, способный развернуться как целостная система.
Мы видим огромный потенциал этих технологий в помощи пользователям принимать наилучшие инвестиционные или торговые решения, поскольку подобные операционные системы агентов (Agent OS) реально могут анализировать портфель, цели, паттерны поведения и привычки клиента, предлагая оптимальные варианты. Именно поэтому мы вкладываем значительные ресурсы в развитие платформы на базе OpenClaw и быстро интегрируем множество утилит, чтобы помочь трейдерам лучше подготовиться к сделкам.
Кроме того, наша команда AI с начала прошлого года разработала внутри Bitget 25 различных сценариев использования. Например, обработка обращений в поддержку и перевод текстов относятся к базовым задачам. Но в контексте CEX или UEX применение ИИ приобретает более глубокий характер: это анализ транзакций (KYT) для выявления мошенничества или рисков взлома, обнаружение счетов под санкциями и прочее. Недавно мы запустили экспериментальный проект Gracy AI, который создал для меня виртуальный аватар, проанализировал голос и синтезировал ИИ-голосовую копию, а также сформировал виртуальную базу памяти на основе прошлых интервью и моих взглядов. Это выходит за рамки просто крипто-тематики, охватывая личный рост и карьерные советы. Хотя проект выглядит интересно, Bitget Agent — это более серьезный инструмент, нацеленный на помощь в принятии решений по торговле.
Мы поняли, что накопили достаточный стек компетенций, и пришло время показать клиентам возможности наших инструментов. Для этого мы выпустили 58 утилит, разделенных на 9 основных модулей, охватывающих весь цикл трейдинга: спотовый рынок, фьючерсы, копитрейдинг, P2P и др. Инструменты комбинируют навыки работы через MCP, API, встроенные чат-боты и многое другое.
Лора Шейн: Роб, я уверена, Dragonfly тоже сильно заинтересован в этой сфере. Поздравляю с закрытием фонда размером $650 млн. Я слышала, что Хасиб в подкасте Bankless отметил уникальный кейс AI-агентов как задачу, с которой человек справляется хуже. Расскажи, как ты видишь симбиоз крипто и ИИ, и как такие CEX, как Bitget начинают применять больше технологий ИИ?
Роб Хэдик:
На данном этапе ниша находится в очень ранней стадии. Онлайн ведется много дискуссий о роли ИИ и его агентов в криптопространстве, будь то лицензированные децентрализованные активы, регулируемые юрисдикции или централизованные биржи. Многие из упомянутых Графи элементов — это интересные модульные инструменты, применимые для торговли. Они превосходят аналоги прошлого поколения, но я не стал бы относить их к тому типу агентов, о котором мы обычно говорим — автономным, способным самостоятельно обучаться, непрерывно эволюционировать и выполнять новые задачи без участия человека.
Мы уже наблюдали любопытные проекты вроде децентрализованных вычислений и обучения моделей, однако многие попытки завершились неудачей. Тем не менее, сейчас прослеживаются признаки постепенного прогресса. Пока эти решения уступают централизованным альтернативам, мы видим отдельные примеры: например, проект Эрика Вурхиса, который предлагает децентрализованный, конфиденциальный оберточный слой для множества моделей. Речь идет не только о тех, что мы используем ежедневно (Claude, OpenAI), но и об open-source моделях, свободных от строгих правил модерации, что позволяет генерировать специфический контент, включая снимки или чувствительные материалы.
Кроме того, идут обсуждения агентов, осуществляющих платежи, в том числе с использованием стейблкоинов. Этот сегмент неизбежно заработает в будущем, параллельно развиваются микротранзакции. Уже сегодня мы можем использовать одноразовые токенизированные учетные данные или токенизированные банковские карты, чтобы радикально снизить затраты и оперировать на базе инфраструктуры стейблкоинов. Я полагаю, что мы можем увидеть замещение существующих платежных инфраструктур (вроде сети Visa) стейблкоинами, при этом сама сеть Visa останется крайне полезной в контексте платежей агентов.
В совокупности сейчас переживают чрезвычайно интересный период экспериментов. Bitget явно находится на переднем крае данного направления, обслуживая клиентов, и темпы развития поражают. Мы видим постоянное ускорение циклов итераций, что вызывает восхищение. Ключевой посыл рынка сегодня таков: никто достоверно не знает, до каких вершин разовьются ИИ и его агенты через год или даже меньше. Это захватывающее время, которое стоит исследовать, тестировать гипотезы и пытаться схватить суть перемен.
Различия в трейдинге криптовалют между Азией и Западом
Лора Шейн: Ваша аудитория сильно сосредоточена в Азии, в то время как Dragonfly инвестирует одновременно на западном и азиатском рынках. Можете рассказать, как вы видите различия во внедрении криптовалют между Востоком и Западом?
Роб Хэдик:
Как ты правильно отметила, Dragonfly держит офисы как в Нью-Йорке, так и в Сингапуре. Мы занимаемся глобальными инвестициями уже порядка восьми лет, опережая по географическому охвату многих конкурентов. Наш подход неизменно фокусируется на практическом применении технологии. Например, какую пользу принесут токенизированные акции? Что дадут токенизированные товары? У этих продуктов есть общая черта: они делают мир более глобализированным. Благодаря им мы получаем доступ к международной аудитории и позволяем людям пользоваться ресурсами, недоступными в традиционной инфраструктуре.
Мы убеждены, что чтобы понять вектор движения крипторынка, необходимо четко осознавать профиль конечного пользователя. Современные пользователи — это глобальные граждане. Долгое время основным профилем конечного потребителя криптопродуктов выступали азиаты, а не американцы. Они чаще находятся на континенте, чем здесь. Следовательно, наша позиция звучит так: внедряя новый протокол, ты обязан понимать географию своей клиентской базы и учитывать поведенческие паттерны.
В Азии цифровая грамотность пользовательской среды значительно выше. Например, в отдельных азиатских странах уровень проникновения Alipay достигает 98%. Подобный уровень комфортного взаимодействия с цифровыми деньгами трудно найти где-либо еще. Там не возникает вопросов о готовности людей торговать различными классами активов. В то же время в США моя мама, к примеру, ни разу в жизни не совершила сделки. Зато в азиатских домохозяйствах матери традиционно управляют семейным бюджетом и занимаются сложными инвестициями, папы тоже вовлечены. Семьи в целом более склонны к инвестиционной деятельности, что нетипично для других регионов. Данный комфорт, внимание и интерес позволяют нам наблюдать, как Азия принимает различные продукты и классы активов значительно быстрее, чем США.
Именно поэтому, когда мы разрабатываем B2C-приложения DeFi или финтех-продукты, мы думаем, как они резонируют с пользователями в Азии, США, Европе и Латинской Америке? Предусмотрена ли мультиязычность? Легко ли усваивается интерфейс? Привлекают ли они разные слои аудитории? Понимают ли основатели, как эффективно таргетировать подобных клиентов?
При этом мы отмечаем стремительный рост рынка США. Крипто здесь постепенно получает легитимность, чему способствуют нынешний административный курс и улучшение регуляторного фона. В общем表现 криптовалют варьируется в разных регионах, что напрямую связано с различиями в поведении пользователей. Поэтому при инвестировании решения должны базироваться на глубоком понимании специфики поведения и темпов adoption клиентов в соответствующих гео-регионах.
Графи Чен:
Вопрос можно адресовать самому Gracy AI. Например, спросить моего ИИ: какие поведенческие отличия есть у криптопользователей на Востоке и Западе?
Ответ Gracy AI таков: существуют ключевые различия между рынками. Во-первых, инвестиционная философия и горизонт планирования. Западные инвесторы склонны к длительным горизонтам, рассматривая криптовалюты как хранилище стоимости или инструмент диверсификации портфеля. Восточные участники чаще демонстрируют активную торговлю или спекуляции. Во-вторых, различия в толерантности к риску и использовании плеч. В-третьих, предпочтения по активам и отношение к регулированию. Наконец, влияние комьюнити и социальных сетей.
Мне лично забавно иногда забывать, сколько раз я давала интервью за последние четыре года, тогда как Gracy AI безошибочно фиксирует и агрегирует эту информацию. Полностью согласна с ее выводами, обобщение получилось исчерпывающим.
Добавлю лишь, что в ранней фазе криптоиндустрии наблюдаемые нами расхождения действительно совпадали с тезисами Gracy AI. Например, SocialFi и геймифицированный финтех типа Play-to-Earn были значительно активнее в Азии. Возьмем Tap-to-Earn конца 2024 года: там мы видели массу участников из Азии, а также из Африки.
Однако после добавления функционала RWA или версии Universal Exchange в поведении пользователей Востка и Запада при торговле RWA или TradFi-активами существенной разницы нет. К примеру, на платформе Bitget активность трейдеров, покупающих RWA, статистически не различается географически. При этом именно токенизированные акции США на Bitget привлекают больше азиатских инвесторов. Причина проста: западные пользователи обычно имеют легкий доступ к местным брокерам вроде Robinhood. Многим же азиатам, особенно в Восточной Азии, доступ к подобным платформам затруднен из-за контроля за движением капитала или сложностей с открытием счетов, поэтому они с удовольствием используют нашу платформу для торговли токенизированными акциями США.
Тем не менее в отдельных аспектах поведение совпадает. Феномен «победитель забирает всё» сохраняется. Например, акции группы M7 (крупнейшие техногиганты США) или подобные ETF вроде QQQ забирают основную долю ликвидности. На нашей платформе топ-10 токенизированных акций генерирует около 80% всего объема торгов, несмотря на то что мы предлагаем более 200 наименований.
Так что в классе активов RWA разницы между рынками минимальна. Но если рассматривать исключительно узкий сегмент крипто-пользователей, я в основном солидарна с мнением Gracy AI: оно полно и точно резюмирует расхождения между Востоком и Западом.
Почему Роб считает, что конфликт между США и Ираном затянет крипторынок вниз?
Лора Шейн: США и Израиль уже несколько недель ведут боевые действия против Ирана, в результате чего закрыта Ормузская пролива, через которую проходит пятая часть мировой транспортировки нефти. Цены на нее взлетели со ~$70 за баррель месяц назад до>$110. Насколько сейчас крипторынок полностью зависит от этих макро-трендов? Какие факторы вы ожидание повлияют на цену криптоактивов?
Роб Хэдик:
Макроэкономика будет продолжать оказывать серьезное влияние на крипторынок. Это неизбежно затрагивает все риск-активы. Конфликт в Иране и на Ближнем Востоке продолжит тянуть вниз общие индексы риска.
Необходимо смотреть на картину в долгосрочной перспективе и оценивать структурный фон крипторынка. Как мы неоднократно отмечали в этом эфире, практическое применение блокчейна растет двузначными темпами. Особенно много институциональных кейсов, таких как токенизированные акции и токенизированные RWAs. Применение проникает глубже в FinTech, токенизированные платежные пути массово внедряются, а шаги, которые делает Bitget — выпуск универсальной биржи (Every Exchange) и глобальная экспансия — делают эту нишу еще захватывающей.
Однако в краткосрочной перспективе иранский конфликт станет главным драйвером. Рост цен на нефть ударит по глобальной экономике: повышение стоимости энергии негативно скажется на росте ВВП, инфляции, располагаемых доходах домохозяйств и потребительской уверенности. Более того, удары нанесены не только в Ормузской проливе, но и по нефтеперерабатывающим заводам в других регионах. Даже если нефть оттуда не везут именно через этот перекресток, Ближний Восток по-прежнему поставляет 70% мирового сырьевого экспорта.
Кроме того, внутри самих США вырос риск террористических угроз. Например, недавнее потенциальное предупреждение о теракте вынудило временно закрыть один из аэропортов Канзас-Сити или Сент-Луиса. Масштабные проблемы безопасности напрямую бьют по уверенности потребителей и рыночному настрою. Если конфликт затянется недолго, рынки быстрее найдут равновесие. Если же война не прекратится быстро, наложившись на неопределенность вокруг влияния ИИ на экономику, это дополнительно подхлестнет рыночную нервозность.
К примеру, несколько недель назад компания Block уволила 40% персонала, после чего рынок мгновенно среагировал — акции рухнули. Новостей особо не поступало, но настроение было явно тревожным. Эта неопределенность делает текущую среду исключительно сложной.
Тем не менее, в долгосрочной перспективе как крипторынок, так и иные риск-активы показывают хорошие перспективы роста. Индустрия криптоактивов, искусственный интеллект и смежные технологические сектора демонстрируют колоссальный потенциал. Потому я оптимистично смотрю вперед, хотя краткосрочные инвестиции в риск-активы сейчас сопряжены с вызовами.
Графи Чен:
Совершенно согласна. Прежде всего, напряженность на Ближнем Востоке лично для меня ощущается максимально остро. У нас есть офис в Дубае, и я довольно часто выезжаю в зоны, пострадавшие от войн. Например, всего три месяца назад я гуляла по пляжу Жумейра с моим семилетним сыном и мамой, каждый раз проезжая мимо отеля Fairmont, любуясь пальмообразным островом Джумейра. Сейчас этот отель поврежден из-за пожара, возникшего вследствие падения фрагментов ракет. Такая геополитическая нестабильность очень реальна для меня и напрямую воздействует на глобальные рынки.
Это событие напрямую влияет на мою инвестиционную стратегию: сегодня избегание рисков и диверсификация активов перестали быть модными словечками, они стали жизненной необходимостью. Нельзя возлагать все надежды на один регион или один актив. Пользователям мы постоянно советуем распределение капитала не только в рамках крипто, но и за его пределами. В особенности сейчас биткоин воспринимается скорее как актив с высоким риском, чем как защитный актив. Потому мы рекомендуем переносить часть средств в глобальные категории активов, включая сырьевой сектор.
На текущем этапе, ценовой диапазон биткоина от 60 до 70 тысяч долларов действительно является прекрасным моментом для программы усреднения (DCA). Считаю, каждому следует определить для себя персональную цель накопления биткоина. Начать ли с покупки 1 BTC, либо 10, 50 или даже 100 монет — в любом случае это отличная стратегия. Несмотря на то что биткоин в прошлом году и пока отстаёт от золота, я продолжаю считать его «цифровым золотом» для миллениалов и абсолютным воплощением ликвидности.
Насчет темы Кевина Уорша: я думаю, если новое руководство ФРС в вопросах монетарной и фискальной политики применит больше количественного смягчения (QE) и начнет снижать ставки, я уверена, что биткоин догонит результаты золота. Потому лично я по-прежнему высоко оцениваю потенциал роста BTC, особенно для инвесторов с долгосрочным горизонтом (скажем, 3–5 лет): биткоин определенно достоин размещения. Но если ты ожидаешь от биткоина быстрого взлета на коротком отрезке, он не самый подходящий класс активов для спекуляций; ему потребуется время для развития.
Кандидат на пост главы ФРС Кевин Уорш займет голубиную или ястребиную позицию?
Лора Шейн: Далее хотел бы вернуться к теме Кевина Уорша. Как, по-вашему, он управляет политикой ФРС в этом году? Как это отразится на перспективах крипторынка?
Графи Чен:
Поделюсь своими впечатлениями: кажется, рынок уже практически полностью проработал факт, что Уорш занимает «ястребиную» позицию, что, вероятно, стало одной из главных причин снижения цены биткоина с $95k до текущих $60k. Особенно после 10 октября ликвидность на рынке стала критически слабой, любой плохой вестъ мог спровоцировать сильное давление. Впрочем, хорошая новость тоже способна вызвать мощный отскок вверх, потому в краткосрочном периоде мы можем видеть очень высокую волатильность. Вне этого факта, у меня нет сверхглубоких инсайдов относительно новой главы ФРС, всё сводится к тому, что уже известно широкой публике.
Роб Хэдик:
Моя оценка ситуации может выглядеть чуть сложнее. Я думаю, что сейчас рынок относится к Кевину Уоршу двусмысленно. Как верно заметила Графи, он явный ястреб, что видно по его риторике, публикациям и прошлому поведению. Но при этом активно циркулируют мысли, что Уорш был лично отобран президентом Трампом. Нам известно, что в оба президентских срока Дональд Трамп прежде всего ценил лояльность и готовность соратников активно двигать его повестку.
На мой взгляд, Джером Пауэлл отлично справлялся с работой после 2021 года. Несмотря на некоторое запаздывание в начале цикла повышения ставок, общее управление экономикой выглядело корректным. Потому мне любопытно изучить, как складывается диалог между Уоршем и Трампом, и как это соотносится с будущими решениями.
Но, как мы только что обсуждали, затяжной иранский конфликт сделает эту должность куда более тяжелой. По прогнозам Goldman Sachs, при сохранении конфликта инфляция может подняться с текущих 2.4% до 3%. Если кризис затянется дольше и цена на нефть упадет под давлением спроса/предложения, инфляция может поползти еще выше; а в условиях перманентно высокой инфляции любому главе ФРС, будь то Кевин Уорш или иной кандидат, будет крайне непросто принять решение о снижении ставок.
Так что ситуация сейчас крайне неопределенная. Моя интуиция подсказывает, что Кевин Уорш, вероятнее всего, окажется более лояльным к правительству, чем Пауэлл, что может означать более быстрый старт цикла снижения ставок. Однако учитывая влияние иранской обстановки, я не берусь однозначно прогнозировать дальнейшее развитие событий.
Что именно произошло 10 октября?
Лора Шейн: С тех пор как прошел 10 октября, крипторынок будто бы уже никогда не вернулся к прежнему состоянию. Был ли день 10 октября поворотным пунктом? Каково ваше мнение о том, что случилось? Как вы объясняете произошедшее? Или это типичная фаза четырехлетнего цикла?
Графи Чен:
Начну я, потому что события 10 октября сильно пересекались с техническими сбоями на определенных CEX. Детали того, что именно тогда происходило, мы уже хорошо реконструировали.
Инцидент запустил макроэкономический фактор: тогда Дональд Трамп предупредил о запуске нового торгового спора с Китаем. Позже накал страстей снизился, но рынок сразу среагировал. Параллельно на Binance произошел технический сбой, породивший серию каскадных проблем. Вся эта буря разразилась в момент вакуума ликвидности, поскольку это было утреннее время в субботу в Азии, а рынки США также находились в режиме паузы.
Ликвидность рынка в целом упала до критической черты, при этом крипто-рынок работал в штатном режиме. Из-за сверхвысоких плеч некоторые CEX и DeFi-протоколы дали сбои. Хочу особо отметить USDE: основные проблемы с ликвидностью и так называемое «отвязывание» курса (脱钩) произошли именно на Binance, а не в DeFi-среде. Многими уже были даны разъяснения на этот счет, и я с ними полностью солидарна.
Но кроме USDE возникли серьезные проблемы и с производными токенами, такими как WBETH и BNSOL (управляемая форма Solana и Ethereum). Между ними и исходными активами произошла масштабная расценка, что только усугубило проблемы с ликвидностью и обрушило котировки альткоинов.
Это и стало основной канвой событий 10 октября (или 11-го, в зависимости от часового пояса). Я считаю, это результат комбинации факторов: макроэкономика, сверхвысокие плечи, вакуум ликвидности, технические неполадки и рыночная неопределенность. Это был не единичный сбой, но бесспорно, после 10 октября общий ландшафт рынка претерпел колоссальные изменения.
Роб Хэдик:
Хочу внести две дополнительные реплики. Во-первых, на микроуровне данная ситуация вновь подчеркнула важность риск-менеджмента. Корректная настройка оракулов и механизмов обеспечения правильного редемпта активов и управления платформой имели критическое значение. Как отмечала Графи, некоторые площадки действительно допустили сбои в инфраструктуре и контроле рисков.
Во-вторых, на макроуровне, 2025 год оказался тяжелым годом для крипто-инвесторов. Можно констатировать, что финансовые потери традиционных инвесторов в крипто-сегменте в этом году оказались рекордными по сравнению с любым другим годом. Всё это происходило на фоне растущего institutional adoption и внедрения стейблкоинов. Рынок пребывал в экстазе по поводу скорого допуска крипты в США, но целый ряд катаклизмов — включая мемкоин Мелании, цепную реакцию ликвидаций после краха LUNA и инцидент 10 октября — привел к тому, что объем маржин-ликвидаций в прошлом году превзошел всю историю крипто-рынка до той даты.
При таких обстоятельствах восстановить доверие инвесторов и вернуть их в рынок крайне непросто. Индустрии необходимо изо всех сил объяснять пользователям, почему стоит оставаться в данном секторе. Речь не только о спекулятивных трейдах, но и о смысле долгосрочного холдинга биткоина: его роли в защите от инфляции и статусе цифрового золота.
Однако когда пользователи теряют средства в этом сегменте, они редко возвращаются обратно. Это сложный вызов для нашего профессионального сообщества: как создавать реальную ценность для пользователей, а не仅提供 инструменты для их убыточных спекуляций.
Взглянем на опыт Robinhood. Годы назадRobinhood подвергалась жесткой критике за «геймификацию» торговли: многие обвиняли платформу в поощрении азартных игр и спекулятивного поведения. Тем не менее, Robinhood реализовала множество успешных решений: представила инвесторам широкий набор продуктов для управления состоянием и финансовых сервисов, превратив платформу в инструмент для планирования финансового будущего, где можно инвестировать в различные классы активов.
Мы вновь возвращаемся к обсуждению, начатому в начале выпуска: запуская универсальную биржу, Bitget предоставляет пользователям многофункциональную платформу для управления личными финансами и создания ценности. Считаю, что всей отрасли нужно придерживаться фокуса на создании практической пользы для клиентов, а не просто продаже спекулятивных торговых инструментов.
Умерли ли альткоины?
Лора Шейн: Когда я смотрю на связанные с AI вещи, мне кажется, что это направление, которое может вырасти в крипте. Как вы думаете, окажет ли оно существенное влияние на рынок в ближайшее время? В каком именно виде?
Графи Чен:
Позвольте сначала прокомментировать мои дерзкие слова о том, что «альткоины мертвы». Быть CEO крупной CEX и заявлять, что альткоины мертвы, конечно, немного радикально, особенно когда альткоины являются одной из основ нашего бизнеса. Однако суть моей речи такова: в общей перспективе инвестиции в альткоины фактически напоминают игру с кредитным плечом, и превзойти биткоин с такой тактикой крайне сложно.
Конечно, некоторые альткоины сохраняют потенциал роста, они действительно ведут серьезную работу над созданием продукта. Но касательно гибридов AI и крипто-альтов я испытываю определенные сомнения. Фактически, год назад я прогнозировала, что с развитием ИИ проекты на стыке AI и крипто станут зоной роста, возможно, единственной зоной роста. Но реальность показала справедливость лишь половины моего прогноза: хоть AI развивается с невероятной скоростью, performance AI-альтов оставляет желать лучшего.
Согласно данным сектора AI от CoinGecko, общая капитализация AI-альтов с начала до конца 2025 года сократилась вдвое. Именно поэтому я заявила, что «альткоины мертвы». С точки зрения доли рынка, альткоинам невероятно сложно расти. Доля биткоина в总市值 steadily увеличивается, при этом ежедневно выводятся сотни новых альткоинов. Объем рынка же стабилен или даже сжимается, тогда как биткоин и эфир аккумулируют подавляющий объем институциональных денег. Общий размер рынка альткоинов уменьшается, а количество монет увеличивается. Следовательно, доля каждой отдельной монеты естественно падает. Вот почему я говорю, что «альткоины мертвы» или «инвестировать в них все труднее».
Относительно AI: никто не будет спорить с тем, что ИИ — это глобальный мега-тренд. Но я продолжаю скептически относиться к тренду на AI-токены или AI-альты. Во-первых, многие выдающиеся AI-продукты, например OpenAI, не выпускали никаких токенов. Во-вторых, многие псевдо-AI проекты или алты плохо справляются с предоставлением реальных AI-услуг. Потому мое отношение к данному направлению остается осторожным.
При этом есть область, в которой я оптимистичен: это коммуникация и масштабирование самих AI-агентов, способные через использование стейблкоинов или крипто осуществлять более гибкие меж-агентские переводы. Но если говорить о конкретных проектах, претендующих на построение AI-инструментов или агентов, то многие из них выглядят для меня скорее как «AI-концепт-коины» или «AI-мем-коины». Если это вызовет споры, приношу свои извинения. Разумеется, я признаю, что существуют отличные проекты, которые ведут честную разработку, но отыскивать их становится всё сложнее.
Роб Хэдик:
Дополню мысль: я не думаю, что альткоины в целом умерли, но действительно считаю, сейчас важнее, чем когда-либо, предоставлять четкое обоснование необходимости существования конкретного токена, механизма накопления им ценности, а также связи данного токена с протоколом, который стоит удерживать в долгосрочной перспективе.
На традиционных рынках акционеры пристально следят за методами возврата капитала: дивидендами или программой обратного выкупа акций, что неразрывно связано с созданием дополнительной стоимости для владельцев и их долгосрочным правом собственности. В криптосфере нам остро не хватает определенного вида законодательства о структуре рынка, которое бы на уровне токеномики и архитектуры токена позволило внедрять более смелые инновации, давая инвесторам уверенность в том, что именно они покупают.
Недавние сделки M&A, такие как приобретение Axelar компанией Circle и покупка Vector.Fun Coinbase, четко продемонстрировали определенные недостатки. В ряде случаев часть капитала уходила напрямую акционерам и команде founders, тогда как холдеры токенов оставались ни с чем. Это окончательно подтверждает, что некоторые токены существуют исключительно как «концепт-коины» или «мем-коины». Даже если они ассоциированы с отличным бизнесом или продуктом, сам токен не генерирует реальной экономической ценности.
Мы ждем от инноваций на уровне структуры токенов, ведь именно тогда участники рынка проявят больший интерес к приобретению конкретных типов токенов и участию в определенных экономических пулах. Мы станем свидетелями дальнейшей поляризации методов роста стоимости разных токенов: одни будут показывать excellent results, другие провалятся. В 2021 и 2022 годах наблюдалась тенденция, когда все активы росли или падали синхронно. Постепенная зрелость рынка проявляется именно в отсутствии такого единодушия. Теперь рынок начинает четче отделять эффективные проекты от неэффективных. Хотя это усложняет инвестиционный процесс, в долгосрочной перспективе это здоровый сигнал для отрасли.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow