Партнер Pantera: стремительное внедрение агентов ИИ положительно скажется на блокчейне, большинство инвесторов недооценило этот потенциал
Авторы: Cosmo Jiang и Sam Lehman
Подготовка материала: TechFlow
TechFlow: Партнер Pantera Capital в этой статье выдвигает четкий аргумент: ИИ-агентам на первых этапах автоматизации не нужна блокчейн-инфраструктура, но как только они перейдут к полностью автономным операциям типа «агент для агента», традиционные финансовые рельсы окажутся полностью нерабочими.
Это не просто общие нарративы, а конкретные аргументы, рассмотренные с трех точек зрения: личность, платежи и доверие. Читателям, желающим понять, почему нарративная линия «ИИ + крипто» имеет смысл, стоит внимательно прочитать эту статью.
Полный текст ниже:
27 февраля 2026 г. | Cosmo Jiang, Sam Lehman
Взрывной рост популярности OpenClaw (ранее известной как Clawdbot) стал знаковым скачком нового поколения автономности. Когда эти ИИ-агенты начинают взаимодействовать друг с другом — иногда ведя переговоры и заключая сделки — будущее эпохи агентов перестает быть научной фантастикой и становится реальностью.
OpenClaw — лишь отправная точка этого ускоренного пути. В сферу ИИ направляются триллионы долларов. Только расходы американских гиперскейлеров на ИИ, как ожидается, в 2026 году превысят 650 млрд долларов, что примерно в десять раз превышает скорректированные на инфляцию затраты программы «Аполлон».
Начав с простых чат-ботов, ИИ-системы быстро эволюционируют в полноавтономных агентов. Эти ИИ-агенты не просто генерируют контент, они становятся экономическими субъектами — способными рассуждать, действовать, торговать, спорить, координировать действия без необходимости постоянного человеческого контроля. Влияние этой перемены будет повсеместным, но наиболее глубокие изменения ожидаются именно в бизнесе.
Ожидается, что к 2030 году объем глобального потребительского рынка с участием ИИ-агентов достигнет от 3 до 5 трлн долларов. Даже если только 10% из них превратятся в программные транзакции между агентами, годовой поток машинно-нативных расчетов составит сотни миллиардов долларов.
Это естественно порождает вопрос: какая финансовая и координационная инфраструктура действительно подходит для нативной коммерции ИИ-агентов?
Современная коммерция создана для людей: она включает проверку личности, банковское посредничество, юридические договоры, периоды расчетов и ручной контроль. Автономное ПО не может подойти к окошку банка, чтобы открыть счет, поставить личную подпись на документе или ждать зачисления средств по системе ACH несколько дней. Инфраструктура, необходимая агентам, должна быть программируемой, круглосуточно доступной, глобально охватываемой, необлагаемой разрешениями и изначально поддающейся машинной верификации.
Блокчейн отвечает этим ограничениям, и мы уже видим проявление этой динамики.
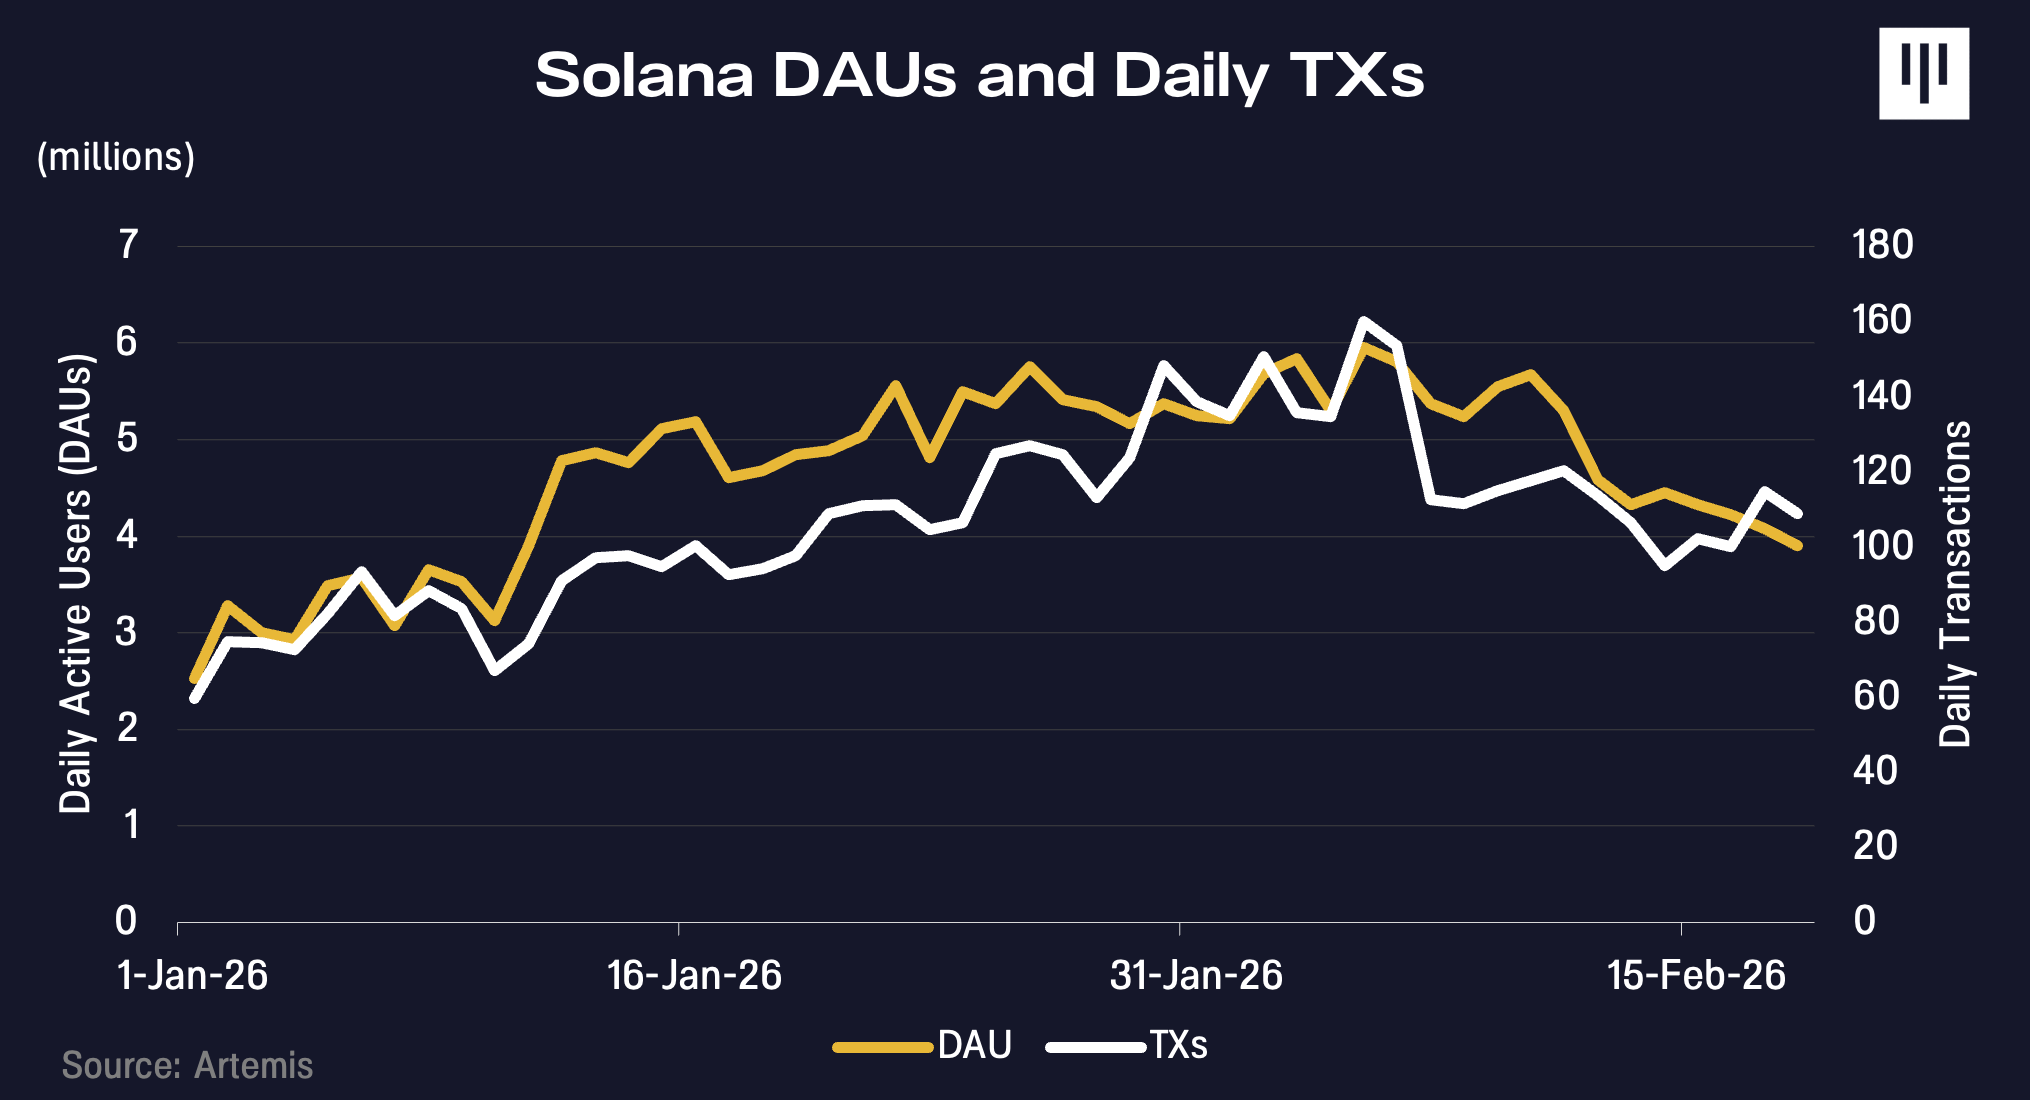
На волне взрывного роста популярности OpenClaw в январе начали расти показатели торгового объема и числа активных адресов в Solana. Данные из социальной сети ИИ-агентов Moltbook свидетельствуют о том, что активность агентов стала одним из факторов этого роста.
x402 — это интернет-протокол платежей, разработанный Coinbase, позволяющий ИИ-агентам оплачивать цифровые ресурсы в реальном времени без необходимости создания аккаунтов или прохождения сложных процессов аутентификации с высокими издержками. С момента запуска в 2025 году его объемы непрерывно растут.
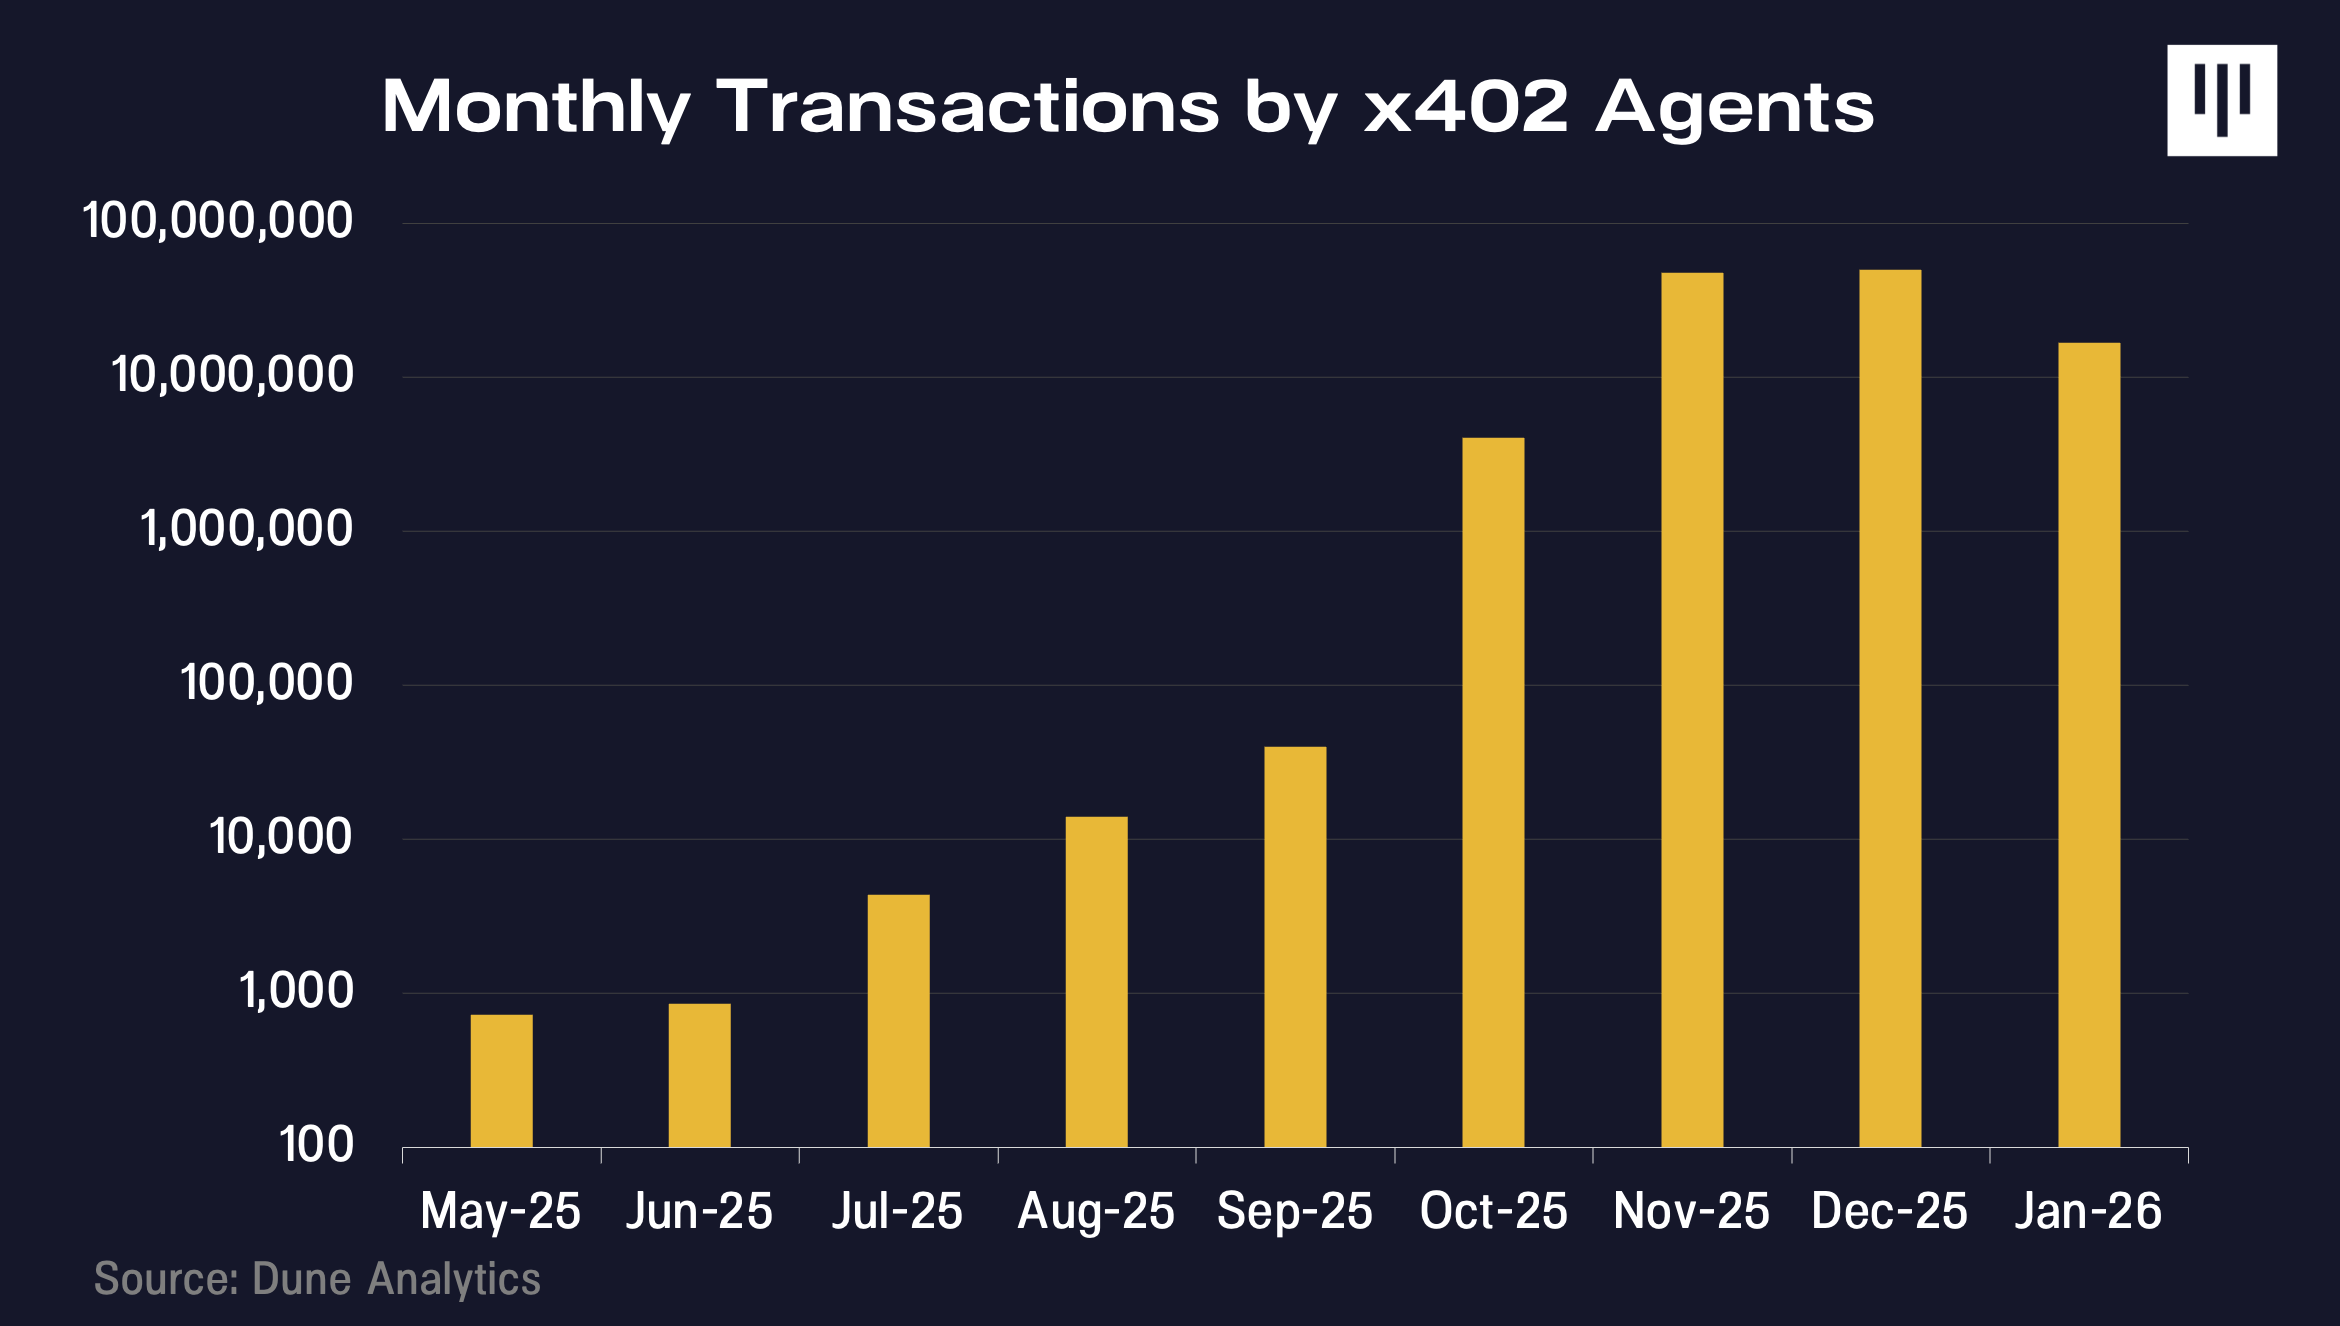
Пока все находится на ранней стадии, сегодняшние кейсы носят скорее ориентационный, чем определяющий характер. Но если инвесторов вдохновляют перспективы инноваций в сфере ИИ, игнорировать наши доводы в пользу того, что блокчейн-рельсы станут фундаментом для мира полностью автономных агентов, нельзя.
Многие справедливо отметят: современным ИИ-агентам не нужен блокчейн. В краткосрочной перспективе это так, однако мы считаем такую точку зрения короткозоркой.
Недавно McKinsey опубликовала фреймворк, разделяющий степень автоматизации бизнеса, движимого ИИ, на шесть уровней: от базовых ассистентов по подписке (Уровень 0) до полностью автономной коммерции «агент для агента» (Уровень 5). Ключевой вывод заключается в следующем: уровням с 0 по 4 не требуется новая финансовая инфраструктура. В каждом случае за транзакцией стоит человеческая личность. Пользователи уже прошли верификацию в ChatGPT, Amazon или Perplexity и привязали кредитные карты. Совершая сделки, агент действует от лица человека, наследуя его личность, платежные реквизиты и правовой статус.

Инфраструктура, необходимая для такого рода коммерции — общие платежные токены, системы чарджбэков, инструменты выявления мошенничества — уже существует благодаря Visa и Stripe и работает довольно эффективно.
Роль блокчейна становится критической на Уровне 5 и выше: когда агент напрямую осуществляет сделки с другими агентами без команды человека; когда некому наследовать человеческую личность; когда платежи должны быть программируемыми, условными, а расчеты проходить за миллисекунды; а также когда агенту нужен переносимый репутационный капитал между платформами.
Пока человек остается экономически ответственным лицом, традиционных рельсов достаточно. Как только агент станет независимым экономическим субъектом, условия кардинально изменятся.
Чтобы понять, где накапливается ценность и почему важен блокчейн, нам нужно представить логическое конечное состояние агентного ИИ. Мы движемся к миру, где агенты — это не просто помощники людей, а самостоятельные экономические субъекты. Одни создаются компаниями или отдельными лицами, другие порождаются самими агентами, формируя все более автономные системы, способные самостоятельно рассуждать, распределять капитал и совершать сделки без постоянного человеческого контроля.
Если человеку не предписывается канал транзакций (например, поход в банк, использование Stripe или создание блокчейн-кошелька), агент рационально выберет те рельсы, которые предлагают максимальную скорость, надежность и глобальную доступность при минимальных трениях и зависимостях. Если альтернативой является посещение банка для открытия счета или ожидание расчета по ACH в рамках ограниченного рабочего времени, агент неизбежно предпочтет блокчейн-инфраструктуру, работающую круглосуточно без необходимости получения разрешений.
Мы выделяем три ключевых ограничения, которые подтолкнут агентов к использованию блокчейна:
Личность и доступ: как отслеживать уникальный идентификатор субъектов ИИ, вступающих во взаимные транзакции и регистрирующих сервисы? Когда традиционные системы кредитного рейтинга и обнаружения мошенничества созданы для людей с физической локацией, действующих в пределах юрисдикции, каким должно выглядеть новое репутационное решение?
Валюта и платежи: какую валюту необходимо использовать, когда агент выполняет бесчисленные микротранзакции, реализует условные платежи и значительно увеличивает трансграничный коммерческий спрос? Какую форму счетов следует применять, когда агент физически не может прийти в банк для их открытия?
Транзакции с минимизацией доверия: как ИИ-агентам избежать споров и трений, требующих ручного арбитража или других форм централизованного доверия — систем, к которым они могут технически не иметь доступа или не захотят подключаться?
Личность и доступ
Прежде чем агент осуществит платеж, контрагент обязан знать, с кем (или с чем) он взаимодействует.
Традиционные системы идентификации созданы для людей. Они опираются на государственные удостоверения личности, физические подписи и иные документы, подразумевая, что вторая сторона является человеком в правовом поле.
Автономные ИИ-агенты лишены этих атрибутов. Они не подходят к банковскому окну для открытия счета и не могут вступать в юридически значимые договорные отношения. Тем не менее, если мы хотим, чтобы агенты могли осуществлять сделки самостоятельно, им необходим механизм подтверждения легитимности и полномочий на действия.
Подключение агента к вашему банковскому счету лишь умножает проблемы. Как провести комплаенс-проверку (AML) программного обеспечения? Кто несет ответственность, если агент действует автономно? Что делать в случае его компрометации?
В простых сценариях агент может наследовать учётные данные владельца (например, через Checkout в ChatGPT). Однако эта модель не масштабируется. Множество агентов требует разделения прав и лимитов потребления. Нужно уметь изолировать проблемные операции, не замораживая при этом всех агентов. Такие сценарии требуют, чтобы у агентов была своя верифицируемая идентичность, а не позаимствованная личность человека.
Здесь как раз проявляется сила идентификатора на базе блокчейна. Используя криптографические методы, агент способен подтвердить свои полномочия действовать от имени конкретного физического или юридического лица, не раскрывая чувствительную информацию сторон. Это можно сравнить с цифровой доверенностью, которую любой и в любом месте может моментально проверить без обращения к юристам или запросов в базы данных.
Новые стандарты, такие как ERC-8004 в Ethereum, предлагают ончейн-реестры, где агенты могут формировать верифицируемые учетные данные и накапливать историю сделок и репутацию с течением времени. Разница между агентом, успешно завершившим тысячи беспрецедентных транзакций, и полностью новым агентом без истории будет существенной — и эта репутация будет переносимой между платформами.
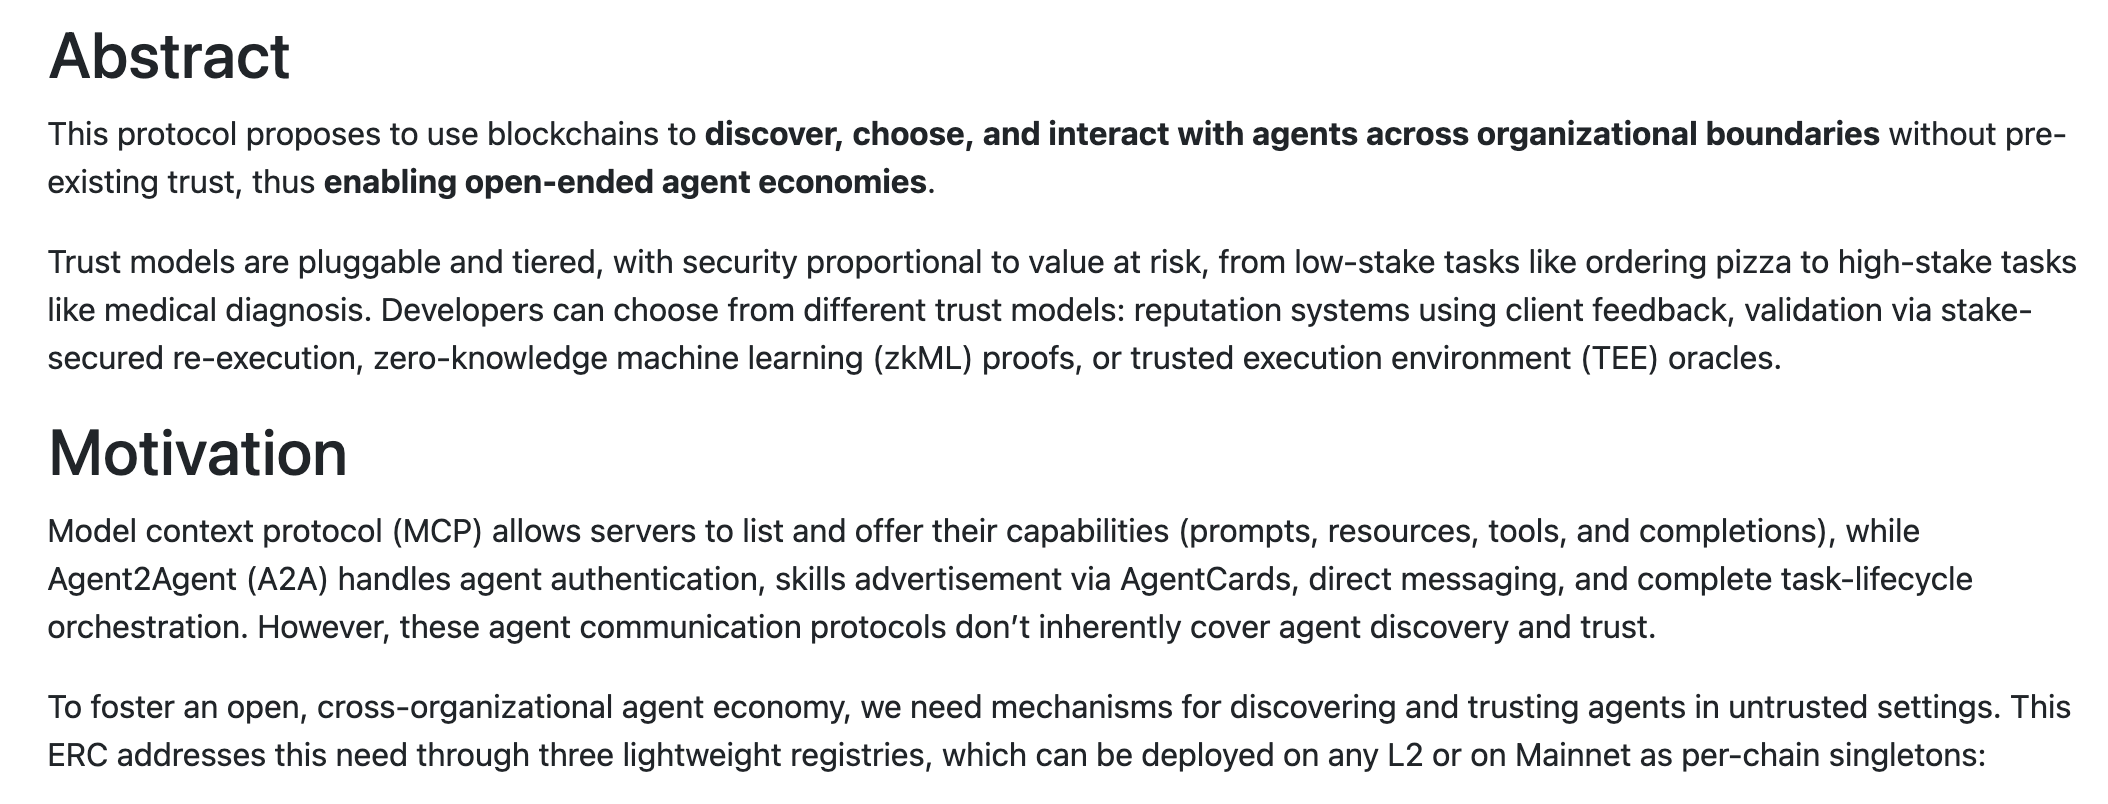
Это важно, поскольку доверие является основой коммерции. Бизнес десятилетиями строил системы для блокировки ботов и краулеров. В экономике, управляемой агентами, теперь необходимо понимать, как пропускать правильные боты. Криптографически безопасные и верифицируемые идентификаторы позволяют компаниям выстраивать доверительные отношения без человеческих гарантами.
Программируемые валюты и микроплатежи
Традиционные платежные системы рассчитаны на транзакции человеческого масштаба. При покупке чашки кофе или пары джинсов комиссия за обработку кредитной картой (обычно 2–3% плюс около 30 центов за операцию) составляет незначительную сумму.
Однако коммерция «агент для агента» работает в совершенно другом масштабе. Агент, пишущий код, может выполнить 10 000 вызовов API в рамках одной задачи. Агент, занимающийся арбитражем цен, может обратиться к сотням поставщиков данных. Платежи должны происходить в течение миллисекунд, многократно, с суммами, измеряемыми долями цента.
Сети кредитных карт не оптимизированы под такое поведение. Минимальные комиссии делают микроплатежи нерентабельными. Системы борьбы с мошенничеством заблокируют учетные записи с высокочастотным машинным трафиком. По скорости обработки транзакций они крайне уступают высокопроизводительным блокчейн-протоколам.
Стейблкоины и программируемые валюты здесь показывают свою истинную ценность. Ончейн-транзакции можно дробить до мельчайших единиц, а стоимость расчетов исчисляется долями центов. Важнее то, что благодаря программируемости платежи могут быть условными: выплачивается сумма X только при получении валидных данных от API; средства высвобождаются исключительно после завершения вычислительной задачи; оплата потоково поступает в реальном времени по мере потребления сервиса, вместо предварительной блокировки фиксированного лимита, который может оказаться невостребованным.
Программируемость также повышает капитальную эффективность. Сегодня обычно требуется предварительно пополнять баланс агента для доступа к новому сервису, оценивать потребление и заранее блокировать капитал. Благодаря смарт-контрактам и ончейн-залогу агент способен доказать свою платежеспособность до предоставления услуги, не переводя средства заранее.
Блокчейн создает финансовую инфраструктуру, соответствующую образу работы агентов: автономность, высокая частота операций, условность расчетов и эффективное использование капитала.
Транзакции с минимизацией доверия
Традиционный бизнес встроил доверие в структуру посредников. Пеймент-провайдеры управляют чарджбэками. Банки предоставляют гарантии расчетов. Суды разрешают споры. Исполнение контрактов в конечном итоге опирается на человеческую правовую систему.
Когда происходят миллиарды низколиквидных транзакций через различные юрисдикции, эта система становится неэффективной. ИИ-агент, торгующий с другим ИИ-агентом, может не иметь доступа к правовой системе конкретной юрисдикции или сознательно отказаться от ее использования. Трансграничное правоприменение часто бывает медленным, дорогим и непредсказуемым.
Блокчейн снижает зависимость от ненадежных систем доверия за счет прямого кодирования логики исполнения в смарт-контрактах. Например, смарт-контракты позволяют хранить средства в эскроу в программном режиме, высвобождая их только при выполнении заранее заданных условий. Расчеты обладают детерминированным характером и защищены от рисков чарджбэков. Правила прозрачны для обеих сторон и проверяемы заблаговременно. Отпадает необходимость обращаться к судебной защите.
Для автономных агентов, работающих в промышленных масштабах, сокращение зависимости от централизованных посредников и ручного арбитража снижает трения, повышает предсказуемость и позволяет бизнесу масштабироваться программным образом. Эта инфраструктура с меньшими издержками способна расширить границы экономической активности, которая раньше была нецелесообразна в рамках традиционного правоприменения. Поддерживаемая блокчейном коммерция агентов способна ускорить рост мирового ВВП.
Дело вовсе не в том, придет ли коммерция агентов, а в том, на какой инфраструктуре она будет работать.
По мере того как ИИ-агенты станут самостоятельными экономическими субъектами, число участников мировой экономики вырастет экспоненциально. Агентам потребуются цифрово-нативные финансовые рельсы — технологический стек, способный обрабатывать программные расчеты, высокочастотные микроплатежи, координацию без разрешений и системы идентификации с минимизацией доверия. Именно эти принципы являются базовым замыслом архитектуры блокчейна.
Мы полагаем, что справедливо заявить: стремительное распространение ИИ-агентов обеспечит блокчейн-экосистеме мощный долгосрочный катализатор. Первые признаки этому уже есть, и мы уверены, что большинство инвесторов недооценивают потенциал создания стоимости, заложенный в этом тренде.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Pantera Capital