


ICO снова набирает популярность, заменит ли он айрдропы в 2026 году?
Автор:blocmates.
Перевод: TechFlow
Если вы недавно были активны на крипторынке, возможно, уже заметили, что эйрдропы постепенно уходят на второй план по мере возвращения ICO (первичных предложений монет). Кроме того, модели финансирования также трансформируются от традиционных раундов венчурного капитала (VC) к децентрализованному привлечению средств.
ICO не является чем-то новым: некоторые из самых известных проектов в криптоиндустрии, такие как Ethereum (ETH) и Augur, изначально распределялись именно через ICO. Однако после длительного периода затишья в 2025 году ICO возвращаются в сильной форме. До этого проекты преимущественно привлекали финансирование через закрытые сделки с венчурными фондами.
Почему ICO снова набирают популярность?
Один из позитивных аргументов в пользу возрождения ICO заключается в том, что количество участников рынка криптовалют выросло более чем в три раза с начала первой волны ICO в 2014–2018 годах, при этом среднегодовой темп роста (CAGR) составил 4,46%. Кроме того, средний участник рынка сегодня явно более зрелый и опытный.
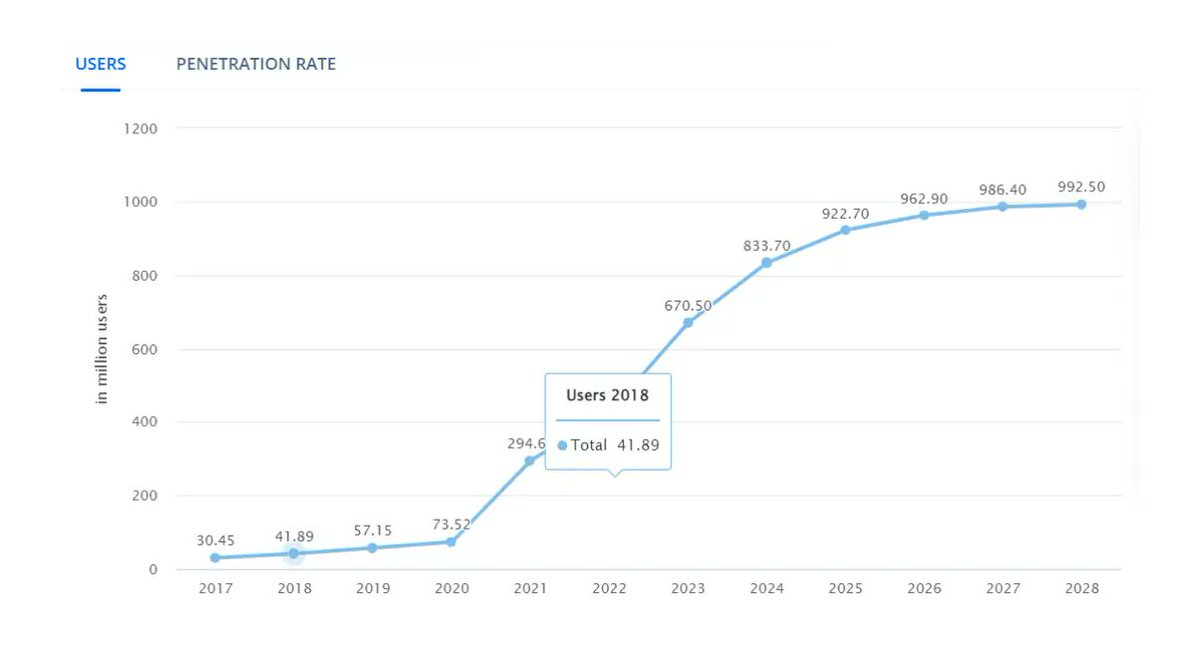
В сочетании с ростом предложения стейблкоинов это естественным образом расширило объем доступного капитала, а также привлекло больше частных лиц, готовых покупать дисконтные токены до события генерации токенов (TGE).
Несмотря на то что этот нарратив звучит привлекательно, увеличение числа участников рынка не является главной движущей силой возвращения механизмов типа ICO.
Чтобы найти истинную причину этого возрождения, нам следует обратить внимание на недостатки существующих на сегодняшний день методов формирования капитала.
Тщательный анализ цикла 2022–2024 годов показывает, что многие проекты привлекали средства через фонды венчурного капитала по относительно низкой полной разводненной капитализации (FDV), однако при публичном листинге токена FDV искусственно завышалась за счет сознательно заниженного первоначального обращения.
Ниже приведены несколько примеров за 2022–2024 годы:
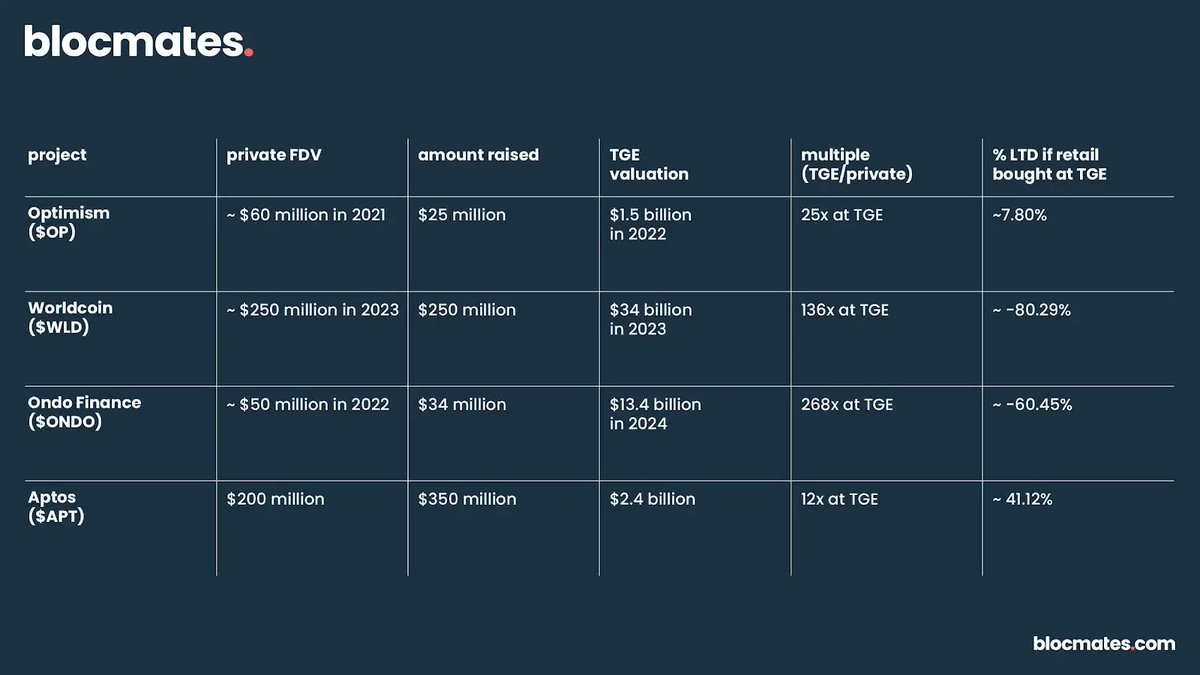
Как видно из таблицы выше, подавляющая часть прибыли была забрана инсайдерами, в то время как обычным инвесторам практически не оставалось пространства для получения доходности.
Проще говоря, доходность от альткоинов (altcoins) в основном оседает в карманах инсайдеров, тогда как обычные пользователи либо покупают токены с сильно завышенной ценой, либо получают эйрдропы , которые часто воспринимаются как “бесплатные деньги”, поэтому их обычно быстро распродавают, усиливая давление продавцов.
Такая динамика вызвала повсеместное выгорание обычных инвесторов, которые постепенно теряют веру в инвестиции в традиционные альткоины из-за постоянно неблагоприятного соотношения риска и доходности.
Затем обычный капитал переключился на мемкоины (memecoins) —— активы с низким порогом входа, высокой волатильностью и отсутствием давления со стороны венчурных инвесторов на продажу, что подогрело ажиотаж вокруг мемкоинов и спровоцировало стремительный рост платформ для их эмиссии.
В результате интерессы обычных инвесторов, команд проектов и венчурных фондов все больше разошлись, а системы стимулирования трех сторон стали всё больше расходиться: обычные инвесторы стремятся к более честным условиям входа, команды хотят создавать устойчивые сообщества, а не питать краткосрочные спекуляции, а венчурные инвесторы предпочитают получать асимметричную прибыль на ранних этапах.
Этот противоречивый конфликт заставил рынок жаждать совершенно новой модели —— модели, способной переоценить культуру стимулирования во всей экосистеме.
Этот переход, по-видимому, воплощается в возрождении IPO-подобного финансирования. Привлекательность ICO заключается не только в том, что оно предлагает альтернативный способ привлечения капитала, но и в том, что выстраивает более четкую систему стимулов, позволяющую обычным инвесторам участвовать на более справедливых условиях.
Почему ICO могут заменить эйрдропы?
Основываясь на приведенном выше анализе, очевидно, что культура стимулирования может сместиться в сторону большего акцента на «прямой финансовой заинтересованности» (skin-in-the-game), где скидки в рамках ICO имеют все шансы заменить традиционную модель эйрдропов “за выполнение заданий”.
Эта тенденция уже начинает проявляться: например, проекты MegaETH и Monad дистрибутировали ранее зарезервированные для венчурных фондов доли публичным продажом. Хотя эти шаги未必 являются самыми чистыми примерами распределения по модели ICO, сам выбор распространения токенов среди публики по оценке раунда венчурного финансирования становится шагом в правильном направлении.
ICO традиционно считается более естественным методом дистрибуции токенов, обладающим выраженным эффектом «прямой заинтересованности». Участники вкладывают собственные средства по базовой оценке, будь то однократный раунд или многоуровневая структурная тарификация, что и демонстрирует данную особенность.
Теоретически такой подход позволяет выстроить более прочную психологическую и экономическую согласованность между пользователями и проектом. Поскольку участники покупают токены напрямую, а не получают их бесплатно, они чаще склонны к долгосрочному холдингу, что потенциально может замедлить наблюдаемую в последние годы тенденцию к сокращению сроков удержания ончейн-активов.
Кроме того, ICO обладает потенциалом для восстановления инвестиционной доходности на рынке альткоинов. Публичное финансирование обычно отличается большей прозрачностью, предоставляя более ясную информацию о обращаемом объеме и оценке, и его полная разводненная капитализация (FDV), как правило, выглядит более обоснованной по сравнению с моделями токенов, ориентированными преимущественно на раунды частного размещения.
Такая структура повышает вероятность получения существенной доходности для обычных ранних участников без необходимости конкурировать за распределение с инсайдерами, получающими крупные скидки.
Напротив, многие программы эйрдропов из-за плохо продуманной архитектуры стимулов подпитывают распространенную культуру “получил и сразу продал”, тогда как ICO предлагают более рациональную и устойчивую альтернативу для дистрибуции и формирования раннего сообщества.
Что говорит о возвращении ICO бурный рост платформ для стартап-финансирования?
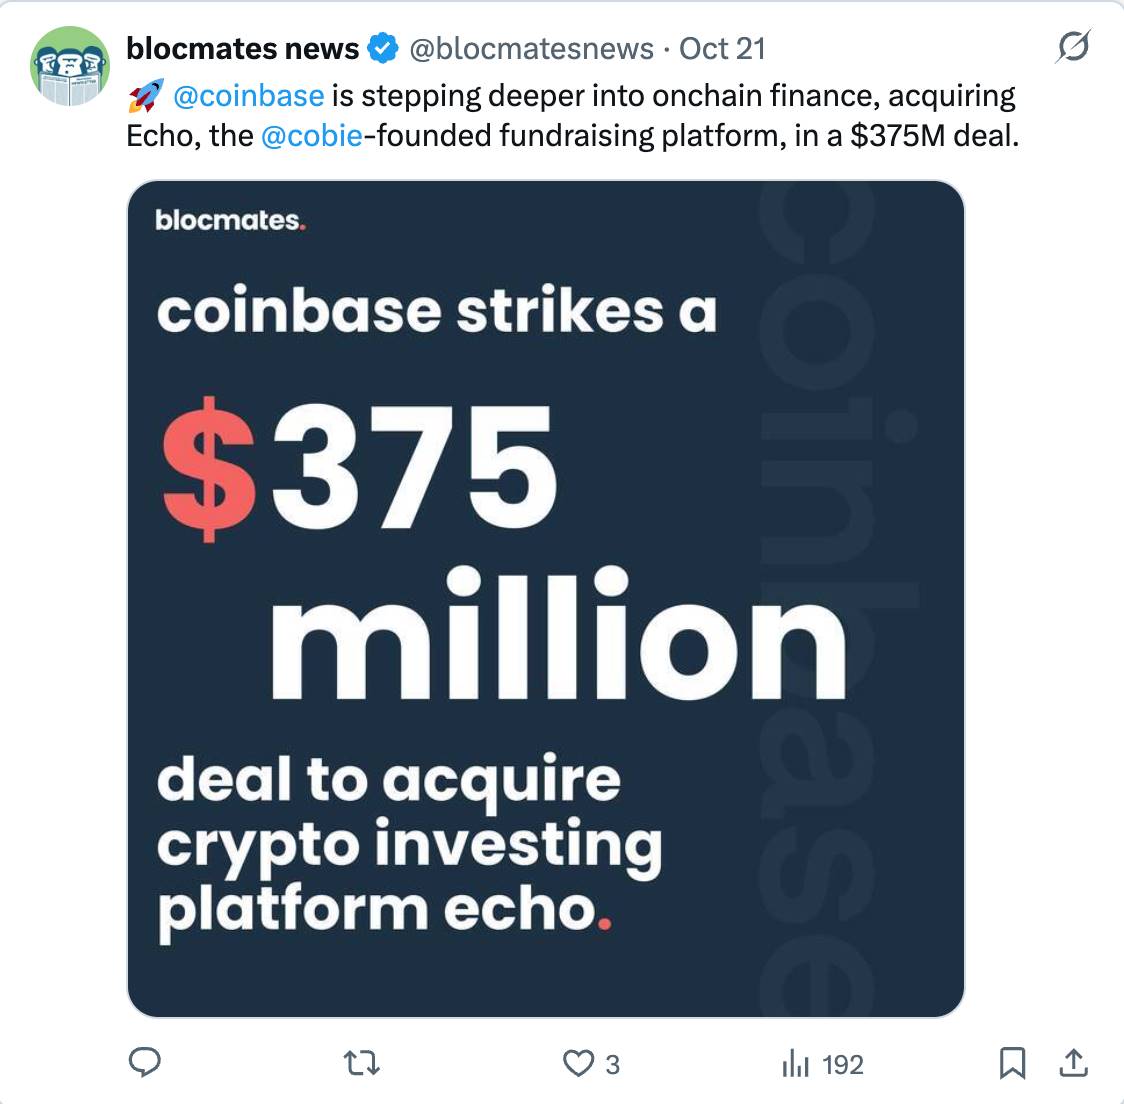
В прошлом месяце в криптосфере произошло одно из крупнейших приобретений в истории: Coinbase купила платформу ончейн-привлечения капитала @echodotxyz за 375 миллионов долларов. В сделку также вошел продукт Echo Sonar — инструмент, позволяющий любому пользователю инициировать публичную продажу токенов.
Параллельно @coinbase запустила собственную встроенную платформу для запуска проектов (Launchpad), первым партнером которой стал @monad.
Помимо Echo и Coinbase, мы также начинаем наблюдать рост платформ для стартап-финансирования: например, Kaito представила собственный Launchpad, а платформа токенов собственности @MetaDAOProject переосмыслила значение ICO.
Особенно примечательно, что платформа MetaDAO наглядно отражает усталость рынка от проектов, контролируемых инсайдерами с завышенной FDV. Их цель — помочь проектам запуститься на ранних этапах через высоколиквидные ICO, обеспечив тем самым долгосрочный рост.
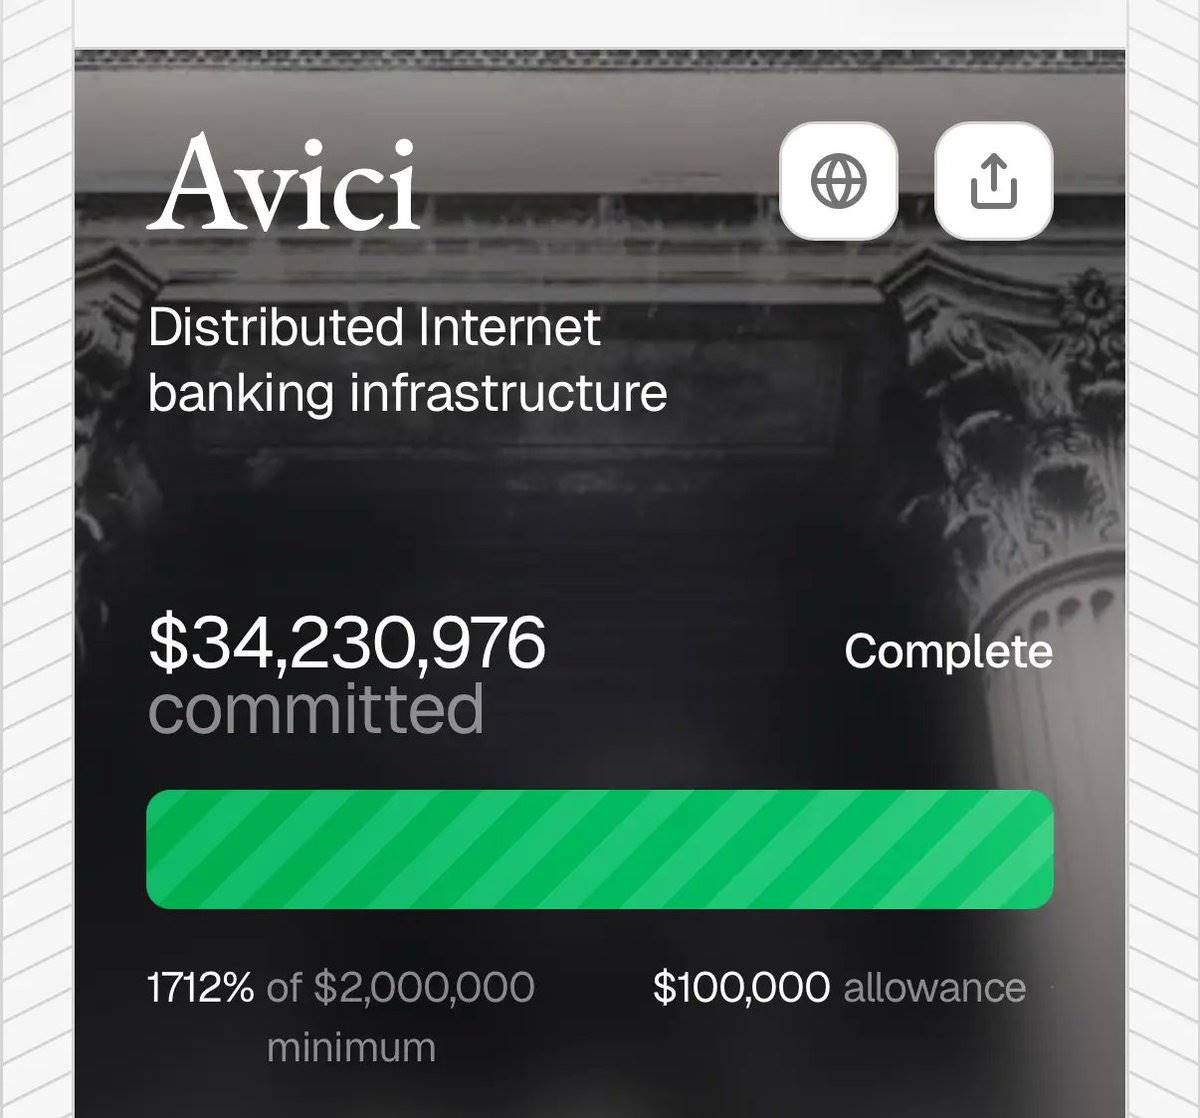
Еще более впечатляющим является то, что такой формат эмиссии токенов уже принес определенные успехи. Например, токен @AviciMoney $AVICI — актива нового типа криптовалютного банка — в настоящее время торгуется значительно выше своей цены на ICO (около 6,39 доллара по сравнению с ценой ICO в 0,2 доллара).
Например, @UmbraPrivacy — продукт для защиты конфиденциальности, построенный на базе Solana и поддерживаемый Arcium, — показал рост цены своего токена более чем в 4 раза от цены выпуска, шествуя вопреки общему тренду.
Эти успешные кейсы свидетельствуют о том, что рынок полностью готов к возвращению ICO, но речь идет не об обычных ICO, а о тщательно спланированных и реализованных раундах привлечения средств, способных наладить эффективную синергию между командой, сообществом и рынком в целом.
Как воспользоваться возможностями?
Справедливо отметить, что мы ранее указывали: новый интерес рынка к ICO отражает переосмысление культуры стимулирования, направленное на создание более равных возможностей для обычных инвесторов.
Подобная справедливость требует взаимной синхронизации интересов проекта и обычного инвестора для выращивания более устойчивого сообщества — состоящего из активных пользователей и участников, придерживающихся токенов в долгосрочной перспективе. Фактически это также означает, что эпоха “бесплатных токенов”, возможно, подходит к концу.
Тщательный анализ успешных эйрдропов, оказавших широкое влияние на экосистему, таких как HYPE, позволяет увидеть, как оптимизируется дизайн дистрибуции. В случае Hyperliquid настоящие пользователи (а не спекулянты, пытающиеся “нажиться”), участвовали, оплачивая комиссии и принимая реальные риски, получая взамен вознаграждение, максимально совпадающее с успехом продукта.
Такой подход демонстрирует: когда система стимулирования тщательно проработана, участие обычных инвесторов может стать значимым и устойчивым, а не кратковременным или чисто спекулятивным.
Мы склонны полагать, что эта философия постепенно проникнет в практику реализации ICO. Например, в будущем скидки могут предоставляться на основе более сложных моделей ончейн-поведения пользователей и их долгосрочной репутации, заменяя традиционную раздачу по типу эйрдропов.
Ниже представлены данные за 2024 год, демонстрирующие разницу в поведении легких и активных пользователей с полученными эйрдропами: более 80% легких пользователей склонны продавать свои токены в течение 7 дней, тогда как доля активных пользователей в этом показателе составляет лишь 55%.
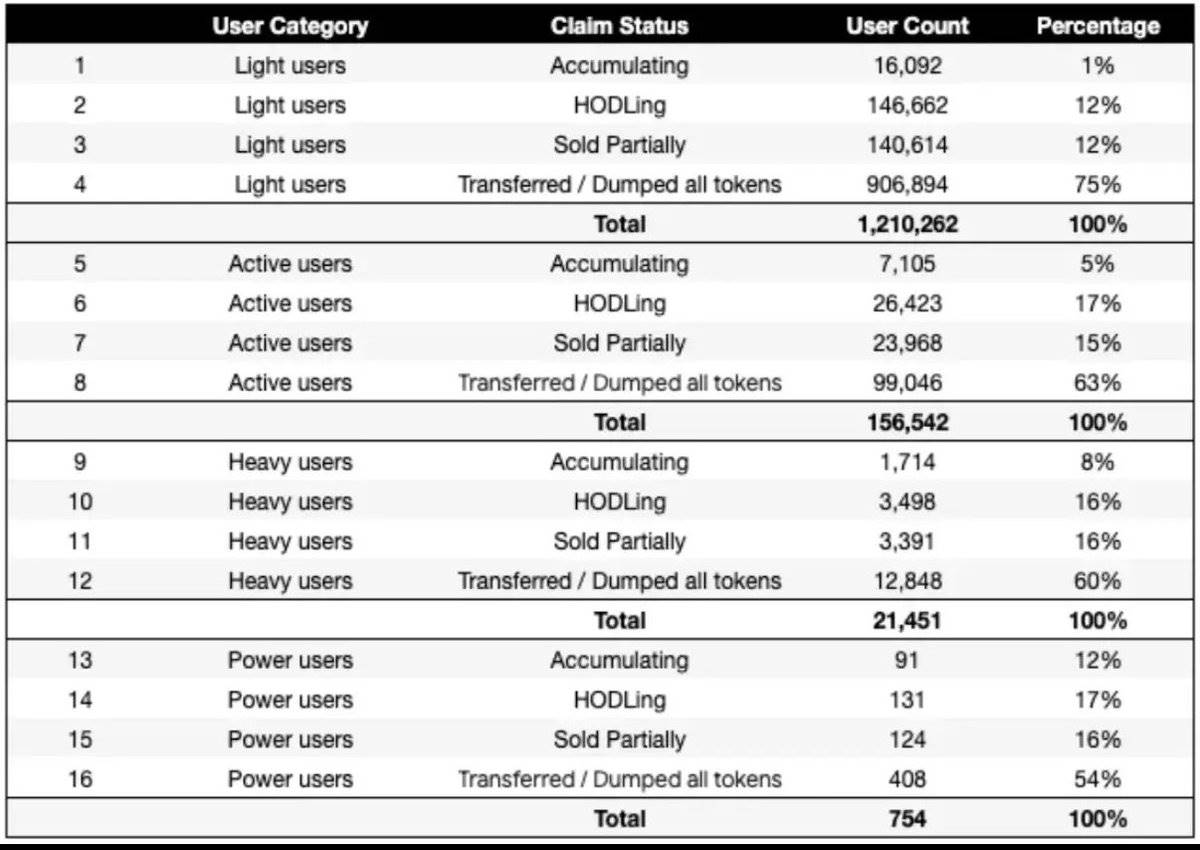
Чтобы добиться успеха в описанной перспективе, участникам необходимо развивать долгосрочное мышление и скорректировать свое поведение соответствующим образом. Это предполагает лояльность к определенным адресам кошельков для накопления репутации, а также демонстрацию последовательного ончейн-поведения, согласованного с целями проекта.
Такое поведение может включать следующее: попробовать различные протоколы, разместить средства в пулах ликвидности, внести вклад в развитие общественных продуктов (таких как Gitcoin) и генерировать значимые ончейн-действия, отражающие реальное участие.
Даже несмотря на то что оценка проектов вроде Kaito в глазах общественности пока остается неоднозначной, мы прогнозируем, что они сыграют ключевую роль в формировании экосистемы следующего поколения. Например, порог активности “yap” (показатель вовлеченности пользователей) в сочетании с подтвержденным ончейн-поведением может стать основным критерием допуска к участию в ICO или получения дисконтного распределения токенов, поощряя тех, кто демонстрирует постоянную преданность и согласованность интересов.
Если описанный выше сценарий станет нормой, одним из способов увеличения прибыльности будет использование таких инструментов, как @Infinit_Labs или @gizatechxyz, для распределения средств по разным экосистемам.
Хотя в некоторых случаях этот подход может оказаться менее эффективным, если в приоритате окажется история активности и возраст конкретного кошелька, при фокусе исключительно на ончейн-деятельности как критерии допуска к участию в ICO или получении дисконта метод может обладать значительными преимуществами.
Потенциальные проблемы и вызовы
Когда ICO рассматривается как стандартный механизм финансирования и распределения вознаграждений в криптоиндустрии, возникает множество потенциальных проблем.
Один из ключевых вызовов заключается в том, что, подобно венчурному финансированию, неудачно спроектированная токеномика ICO (Tokenomics) может привести к провалу проекта. Если проект установит слишком высокую цену на токен, особенно по сравнению с общерыночной оценкой (которая обычно формируется манипуляциями с низким объемом обращения и высокой FDV), такие токены все равно могут столкнуться с недоверием на открытом рынке.
Кроме того, серьезные препятствия создают вопросы регулирования и законодательства. Хотя в некоторых юрисдикциях правовое поле криптоиндустрии постепенно проясняется, ICO во многих регионах с высоким капиталом остаются в правовой серой зоне. Эта юридическая неопределенность может стать узким местом для успеха и иногда даже принуждает проекты, не способные привлечь достаточное внимание, вновь обращаться к венчурному капиталу.
Еще одной любопытной проблемой является возможная насыщаемость рынка. Когда одновременно финансируется несколько проектов, внимание участников рассеивается, а общий спрос на ICO снижается. Подобная ситуация может вызвать тотальную “усталость от ICO”, подавляя широкие массы участников и рыночный энтузиазм.
Помимо этих вызовов, по мере перехода рынка к модели ICO проектам предстоит учесть и ряд других важных факторов, включая синхронизацию систем стимулирования, вовлечение сообщества и инфраструктурные риски. Только грамотное решение данных вопросов обеспечит устойчивый успех формата ICO.
Заключительные мысли
В настоящий момент голос рынка звучит довольно четко: наблюдается запрос на более справедливую модель эмиссии токенов и меньшее количество мошеннических схем с участием венчурного капитала. Текущая ситуация на рынке альткоинов — сокращение позиций в споте и рост доходов от бессрочных фьючерсов — наглядно это отражает.
Мы полагаем, что это ясно указывает на то, что обычные инвесторы в значительной степени отказались от гонки за долгосрочной доходностью в пользу более спекулятивных вариантов.
В этом контексте негативные эффекты экономики внимания дополнительно усугубляют ситуацию, нанося ущерб развитию отрасли в целом и тормозя продвижение инноваций.
Возвращение ICO выглядит как шаг в правильном направлении. Скорее чем полном замещении знакомой нам модели эйрдропов, эта тенденция, вероятнее всего, станет катализатором для формирования «гибридной модели» — модели, в которой долгосрочная согласованность интересов станет основой рыночной стратегии любого проекта.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @blocmatesdotcom



