Исследовательский центр Bitget Wallet: Умный «страж»: как «условная ликвидность» меняет правила торговли в Solana
Введение
В мире децентрализованных финансов (DeFi) ликвидация долгое время считалась общественным благом, практически не требующим условий——пулы ликвидности работают круглосуточно, принимая всех трейдеров без исключения. Однако традиционная модель «пассивной ликвидности» всё чаще обнажает свою внутреннюю уязвимость, ставя обычных пользователей и поставщиков ликвидности (LP) в заведомо проигрышное положение в противостоянии со сторонами, обладающими информационным преимуществом. Сегодня назревает глубокая трансформация под названием «условная ликвидность» (Conditional Liquidity), которая пытается внедрить интеллектуальные алгоритмы и правила в саму основу ликвидности. Исследовательский центр Bitget Wallet покажет в данной статье, как этот подход фундаментально перекраивает карту рисков DeFi-транзакций и справедливости контрактов.
I. Невидимые издержки DEX: внутренние проблемы пассивной ликвидности
В традиционных децентрализованных биржах (DEX) на базе автоматических маркет-мейкеров (AMM) пулы ликвидности поставщиков (LP) подобны общественной площади, открытой круглосуточно и равнодоступной всем трейдерам. Эта модель «пассивной ликвидности», хоть и кажется справедливой, на микросекундных полях битвы высокопроизводительных блокчейнов, таких как Solana, обнажает свою фатальную уязвимость——сложные маршруты проведения сделок и сверхкороткие задержки создают идеальные условия для «токсичного потока ордеров» (Toxic Order Flow), включая «сэндвич-атаки» и опережающую торговлю (frontrunning). Специализированные арбитражные учреждения, обладающие информационным преимуществом и мощными вычислительными ресурсами, способны точно фиксировать малейшие рыночные колебания или крупные ордера, мгновенно извлекая из этого арбитражную прибыль. (на примере классической «сэндвич-атаки» (Sandwich Attacks) ниже)
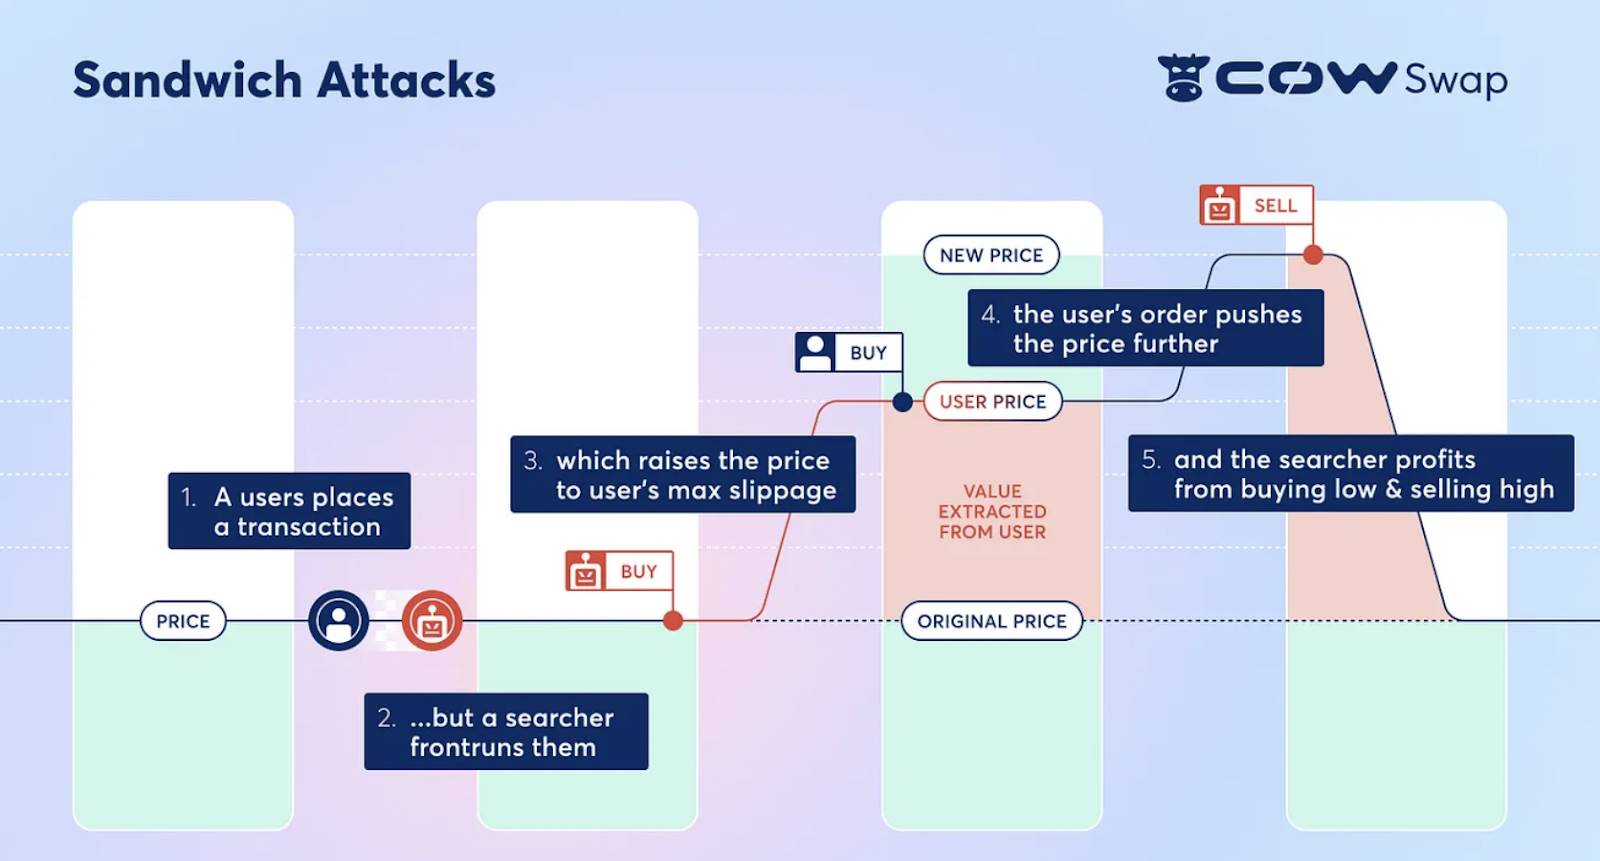
Источник: CoW DAO
Цена за всё это в конечном итоге молча расплачивается двумя другими группами участников: обычные трейдеры сталкиваются с серьёзным проскальзыванием, а качество их торгового опыта существенно ухудшается; в то же время долгосрочная прибыль поставщиков ликвидности (LP) постоянно размывается.
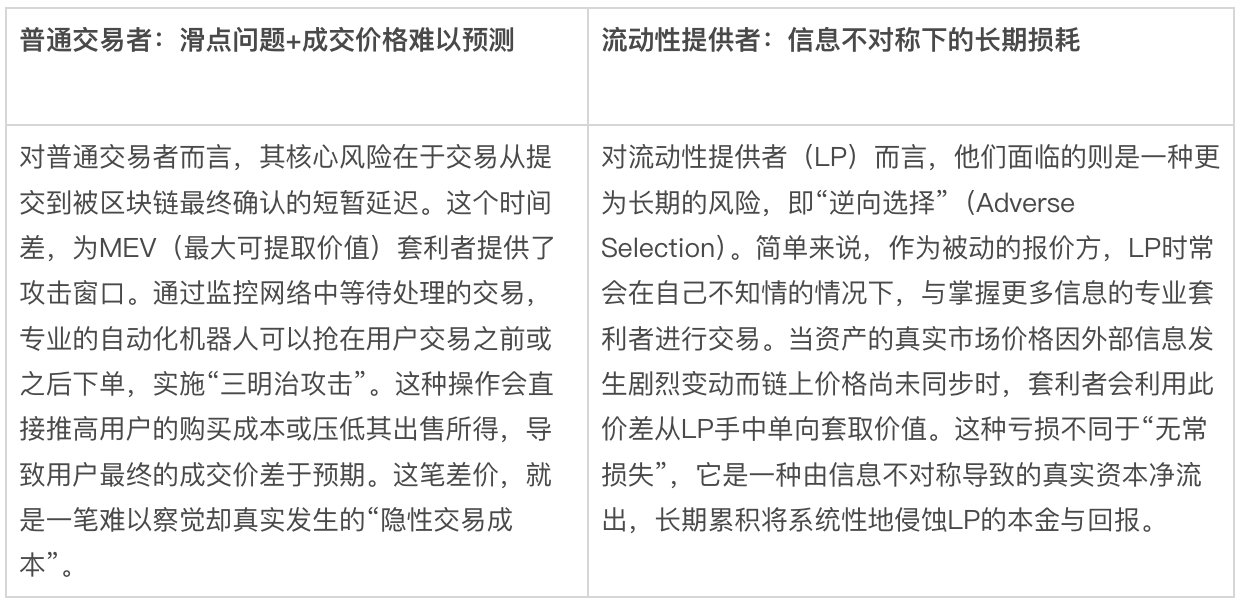
Источник данных: Составлено на основе общедоступной информации
Именно для решения этой дилеммы возникла «условная ликвидность» (Conditional Liquidity, CL). Эта новая концепция, впервые предложенная агрегатором DEX DFlow, направлена на трансформацию ликвидности из пассивного «статичного бассейна» в активного «интеллектуального контролёра». Её основополагающая идея предельно ясна: предоставление ликвидности больше не является безусловным; оно способно на основе интеллектуального анализа реальных данных, таких как «токсичность» потока ордеров, динамически корректировать свои котировки. Такая основанная на правилах динамическая реакция преследует фундаментальную цель изменить несправедливое положение дел на рынке, обеспечивая реальную защиту обычным пользователям и LP.
II. Интеллектуальная атака и оборона: двойной механизм фильтрации условной ликвидности
Внедряя сложную логику принятия решений на уровень протокола, «условная ликвидность (Conditional Liquidity, CL)» создаёт для рынка более интеллектуальную и устойчивую микроструктуру. Её реализация опирается на два ключевых компонента: первоначальную идентификацию рисков и уровневое распределение ордеров через «Сегментатор (Segmenter)», а затем безопасное и эффективное исполнение намерений через «Декларативный свап (Declarative Swaps)».
-
Сегментатор (Segmenter): Идентификация рисков и верификация тегами
Сегментатор (Segmenter) выступает «аналитическим мозгом» фреймворка условной ликвидности (CL), а его ключевые функции можно свести к двум шагам: оценка риска и верификация тегами.
Во-первых, Segmenter выполняет оценку рисков на основе поведения каждого потока ордеров, поступающего в систему, в режиме реального времени. Анализ может охватывать такие измерения, как: источник торговой заявки, исторические паттерны поведения инициатора, частота и скорость отправки, наличие ценовых манипуляций между несколькими платформами и ряд других метаданных.
Во-вторых, на основе проведённого анализа Segmenter прикрепляет результаты оценки к ордеру в виде подписанной верификации, выставляя итоговый «токсичный тег». Такие теги могут представлять собой бинарное определение «токсичный/нетоксичный (Toxic & Non-toxic)» или многоуровневую систему рейтингов. Однако данный тег не является простым переключателем «пропуск/запрет», а служит ключевым сигналом для активации дифференцированного сервиса (ставок и маршрутизации), направляя поставщиков ликвидности к выборочному предоставлению ресурсов:
-
Для потоков ордеров, отмеченных как «нетоксичные» (которые обычно исходят от розничных пользователей или пассивных стратегий), система будет направлять рынок на предоставление им лучших котировок, более концентрированной глубины ликвидности и снижения торговых комиссий в качестве награды и защиты добросовестного поведения.
-
Для потоков ордеров, отмеченных как «токсичные», система будет применять более высокие комиссии, более широкие спреды, строгие лимиты объёма или при заданных экстремальных условиях напрямую отказываться предоставлять им ликвидность, возлагая тем самым на связанные риски соответствующие торговые издержки.
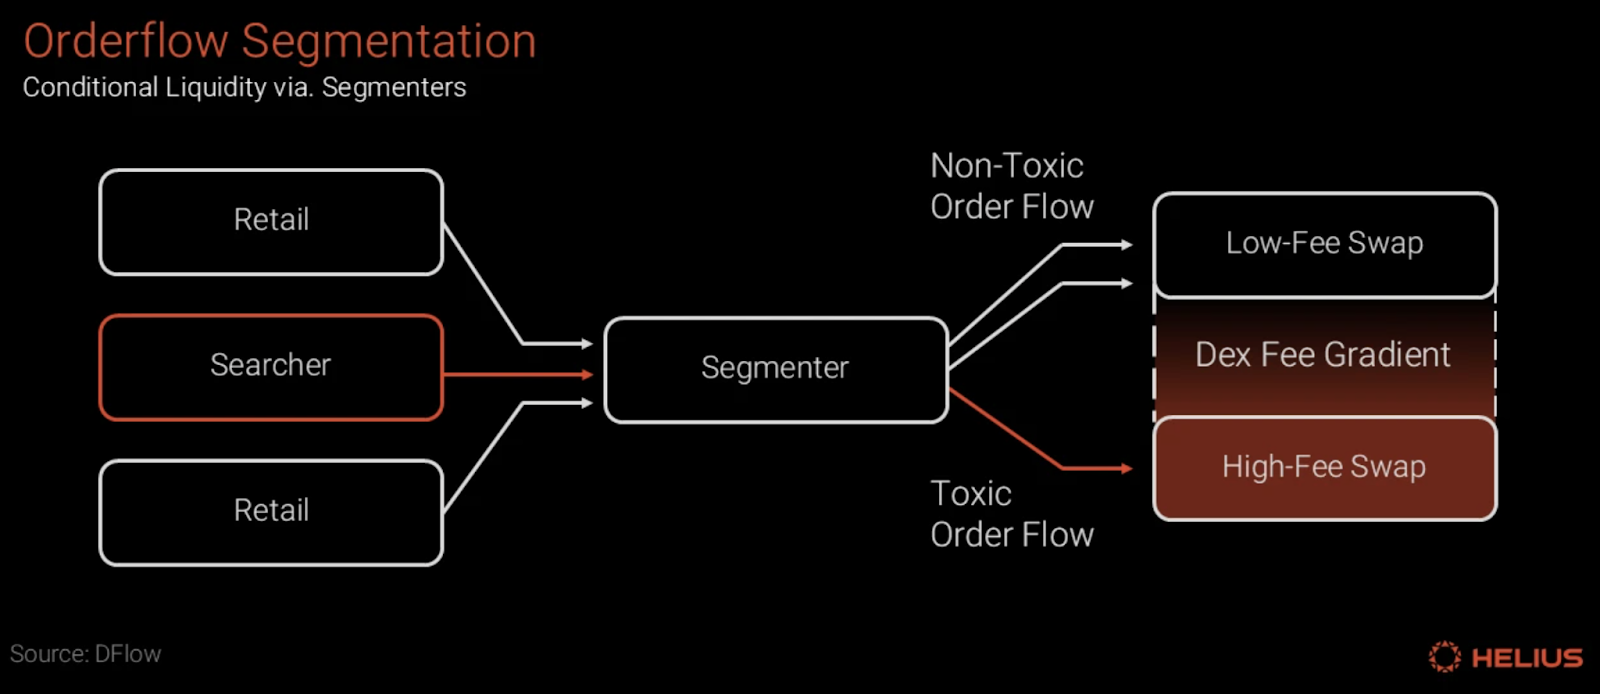
Источник: Helius, DFlow
Таким образом, система условной ликвидности превращает сложные стратегии риск-менеджмента, ранее скрытые во внутренних серверах AMM, в прозрачную и стандартизированную функцию уровня протокола, реализуя эффективную сегментацию и тарификацию трафика разного уровня риска, а также чёткое разграничение между обычными пользователями и арбитражными трейдерами.
-
Декларативные свапы (Declarative Swaps): Обмен на основе намерений и безопасное исполнение
Чтобы гарантировать точное и безопасное применение аналитики сегментатора, фреймворк условной ликвидности (CL) использует модель торговли на основе намерений «Декларативные свапы (Declarative Swaps)», чётко разделяя процесс сделки на две стадии: «намерение» и «исполнение»:
-
Шаг первый: Заявление намерения (Open-order). Пользователь подаёт «намерение», отражающее его торговую цель (например, «Я хочу обменять 100 USDC на максимально возможное количество SOL»), при этом активы пользователя надёжно блокируются. Ключевая особенность данного этапа заключается в том, что «намерение» пользователя не попадает в общедоступный торговый пул (mempool), что изначально устраняет возможность атак типа фронтраннинга.
-
Шаг второй: Пакетное исполнение (Fill). Исполнительная часть протокола (как правило, агрегатор или профессиональный решатель задач) рассчитывает оптимальный маршрут исполнения на основе намерений пользователя и тегов потока ордеров от Segmenter, объединяя намерение пользователя с командой исполнения в одну атомарную транзакцию и отправляя её в блокчейн единым пакетом.
Такой подход «сначала намерение, затем пакетная отправка в блокчейн» значительно сужает окно для атак, делая систему почти неуязвимой к фронтраннингу и сэндвич-атакам. Маркет-мейкеры, подтвердив добросовестную сделку, могут точно ввести ликвидность для неё в рамках одного блока и немедленно вывести её обратно. Это не только радикально повышает эффективность капитала, но и предоставляет участникам надёжный сервис мгновенной ликвидности, управляемый на уровне протокола.
III. Взгляд в будущее: Эволюционный путь от единственной цены к многомерным условиям
Условная ликвидность не возникает на пустом месте; это логичная эволюция мира DeFi на пути к повышению эффективности капитала и устойчивости. Её можно рассматривать как апгрейд концепции «сконцентрированной ликвидности», открытой Uniswap v3. Если Uniswap v3 впервые позволил LP размещать капитал на основе единственного условия «ценового диапазона», то условная ликвидность расширяет категорию «условий» от одной лишь цены до комплексных моделей риск-менеджмента, включающих качество потока ордеров, временные характеристики и рыночную волатильность, ещё глубже интегрируя эти способности принятия решений и исполнения в ядро протокола.
Реализация данной модели становится точечным исправлением старых проблем транзакций в высокопроизводительных экосистемах, таких как Solana, и способна принести структурную оптимизацию с выигрышем для всех участников DEX-экосистемы. Обычные пользователи наиболее явно ощутят снижение торговых издержек и усиленную защиту от MEV; поставщики ликвидности получат более тонкие инструменты риск-менеджмента, позволяющие точно направлять капитал в «здоровые» потоки ордеров ради более устойчивой доходности; наконец, это изменит ландшафт конкуренции между DEX и платформами-агрегаторами, перенося борьбу с исключительно соперничества цен на состязание в более комплексном качестве исполнения и безопасности пользовательского опыта.
Однако, несмотря на заманчивость чертежей, описываемых этой новой моделью, на практике она сталкивается не только с общими трудностями синергии экосистем и холодного старта, но и с главным вызовом, упирающимся в субъект, определяющий теги, «Сегментатор»——Кто вообще определяет, что такое «токсично»? Это фундаментальная проблема управления: если алгоритм Segmenter слишком консервативен, он может случайно задеть невинных обычных трейдеров; если слишком либерален, ему будет сложно противостоять продвинутым атакам с маскировкой. Это затрагивает самую основу доверия в децентрализованном мире, ведь «чёрный ящик» судьи, контролируемого одним субъектом и имеющего непрозрачный алгоритм, с лёгкостью станет новым централизованным узким местом, а также породит пространства для ренты и сговора с определёнными заинтересованными сторонами.
Для решения проблемы «чёрного ящика» Segmenter критически важно правильно спроектировать рамки его управления. Будущие изыскания, вероятно, будут развиваться по пути большей децентрализации и верифицируемости: например, допускается параллельная работа нескольких независимых Segmenter, выбираемых и взвешиваемых протоколом или LP на основе их исторической репутации; одновременно требуется обязательное формирование аудиторских логов для общественного контроля, что повышает прозрачность; кроме того, можно внедрить систему последующей оценки и механик стимулирования/наказаний, вознаграждающую высокоточные модели и наказывающую за высокий процент ошибочных срабатываний. Несмотря на то что подобные идеи задают вектор для децентрализованного риск-менеджмента, по-настоящему зрелое, сбалансированное решение, которое сможет получить консенсус всей отрасли, всё ещё предстоит постоянно искать и конструировать на практике.
IV. Заключение: От «искусства чёрного ящика» к «науке протоколов»
Условная ликвидность—это далеко не просто техническое новшество, это глубокая реструктуризация, затрагивающая справедливость и эффективность рынка DeFi. Её суть заключается в обоснованном ценообразовании для участников с разными намерениями и уровнем риска в разрешительной среде, переводя ранее скрытые, неравные правила игры в явные, программируемые логики протокола. По своей сути это означает переход принятия решений маркет-мейкерами от «искусства чёрного ящика», зависящего от опыта ограниченной группы лиц, к более открытой и проверяемой «науке протоколов». Хотя на пути предстоят многочисленные испытания, данное направление безусловно открывает исключительно перспективное пространство воображения для будущей эволюции DeFi.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet