


Полный текст интервью с CZ на Гонконгском криптофоруме: децентрализация неизбежно превзойдёт централизацию, как Гонконгу воспользоваться этой возможностью?
Автор: MetaEra
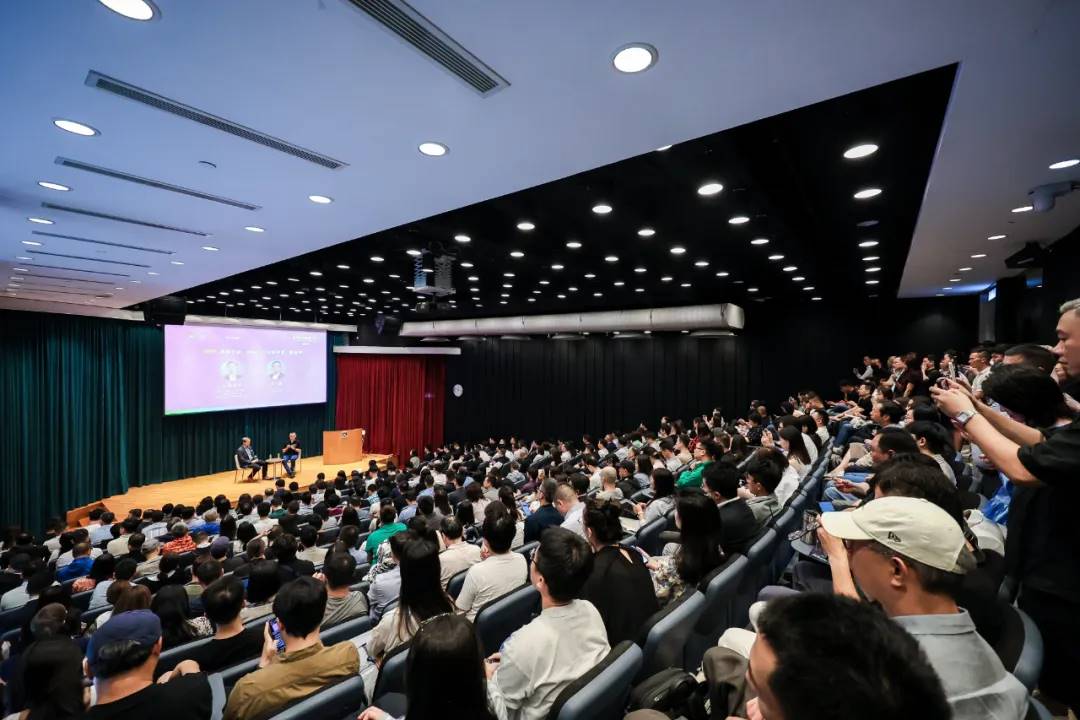
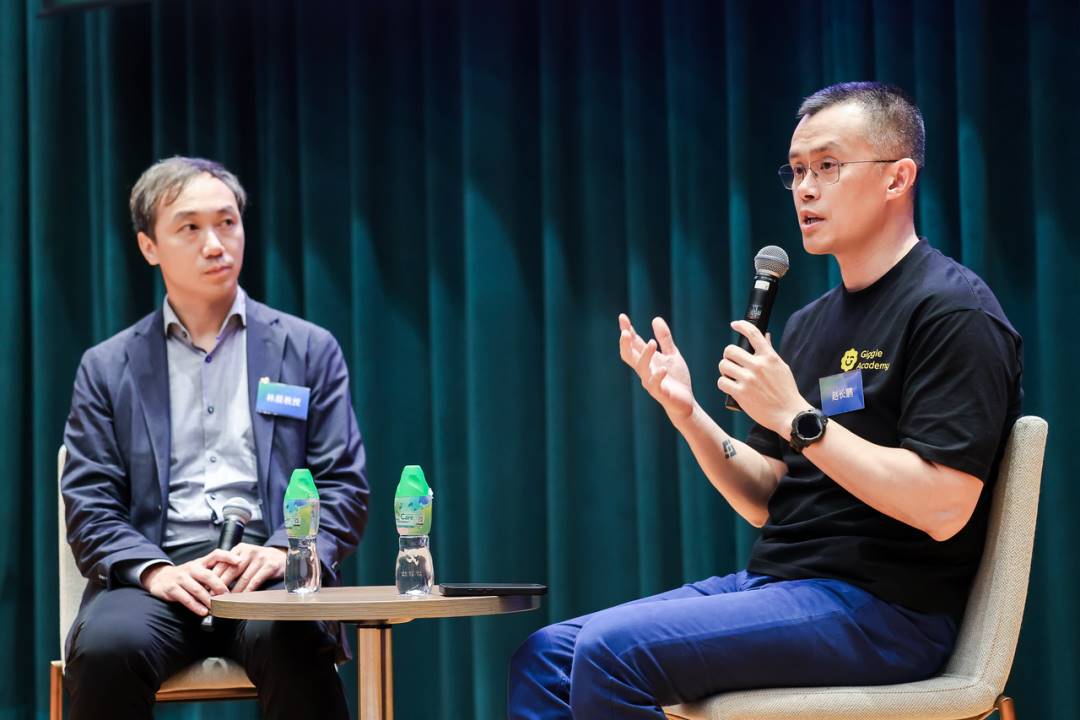
27 августа на «Гонконгском форуме по криптофинансам» основатель крупнейшей в мире платформы для торговли цифровыми активами Binance Чжан Чанпэн (CZ) системно изложил свои упреждающие взгляды на будущее развитие индустрии.
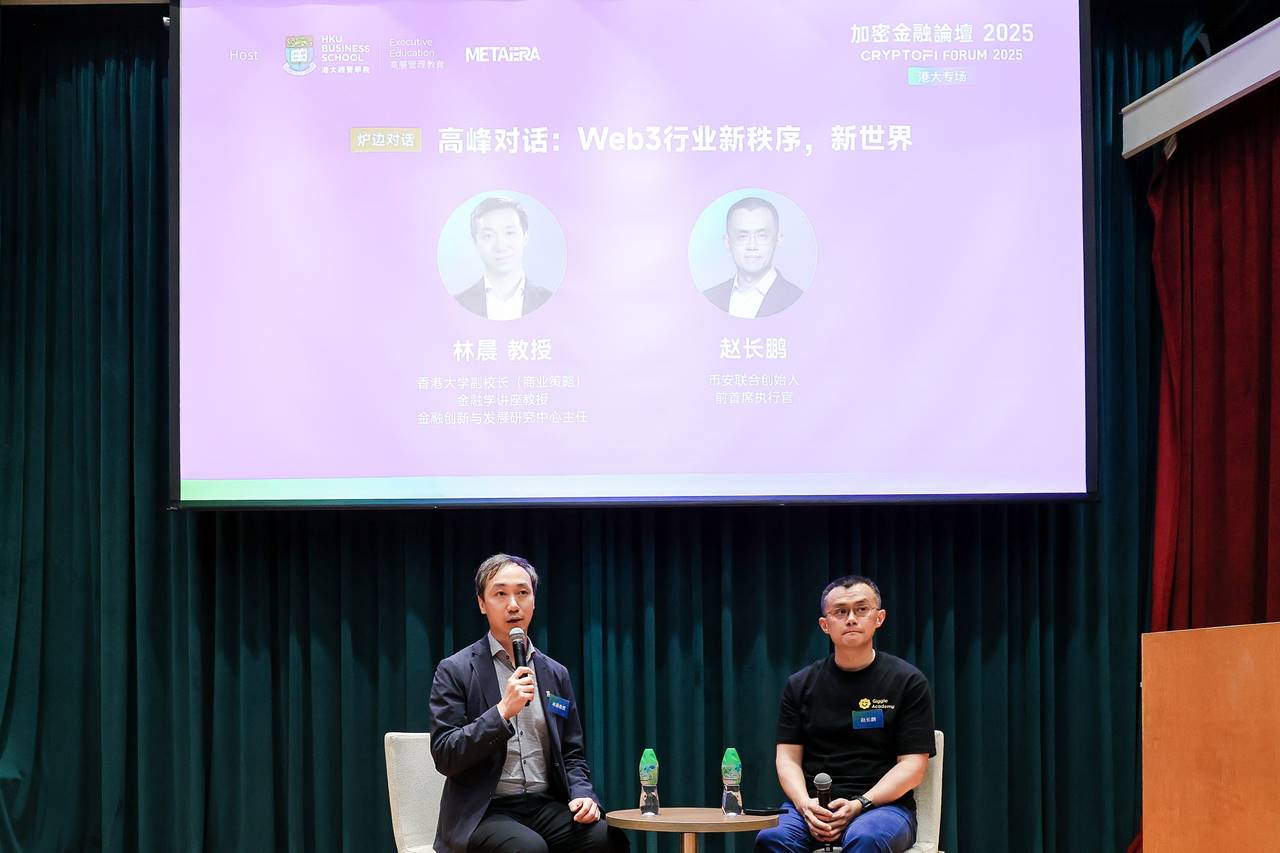
CZ выделил пять основных тем: эволюция стейблкоинов и стратегическая роль доллара США, регулирование RWA и проблемы ликвидности, потенциал децентрализованных бирж, новые инвестиционные направления, которые модель криптоказначейских портфелей (DAT) предоставляет традиционным инвесторам, а также трансформация торговых моделей, которую принесет слияние искусственного интеллекта и Web 3.0.
Взгляды Чжан Чанпэна (CZ) не только отражают его глубокое понимание текущего развития индустрии, но и демонстрируют стратегическое мышление относительно будущего ландшафта цифровой финансов. Эти идеи имеют важнейшее справочное значение для понимания тенденций развития криптофинансовой индустрии и инвестиционных возможностей.
Ниже представлен текст, составленный на основе устных высказываний Чжан Чанпэна (CZ), при этом автор старался максимально сохранить оригинальную формулировки спикера.
Чжан Чанпэн (CZ) о стейблкоинах: от «убежища» при волатильности к инструменту глобализации доллара
На самом деле, я не являюсь экспертом в области стейблкоинов, но платформа Binance обрабатывает около 70% мирового объема торгов стейблкоинами, что делает нас ключевым каналом их распространения в индустрии.
Позвольте мне кратко рассказать об истории развития стейблкоинов. Ранним прототипом технологии стейблкоинов стали «Colored Coins», первое решение по «выводу активов в блокчейн», исследованное сообществом Bitcoin. В 2014 году проект USDT был запущен Броком Пирсом (Brock Pierce). Изначально он развивался вяло, затем Пирс постепенно вышел из проекта, передав управление текущей команде USDT во главе с Крегом Селларсом (Craig Sellars), и ситуация практически не менялась вплоть до 2017 года.
Когда в 2017 году была основана Binance, мы сосредоточились на торговле криптовалютными парами, поддерживая BTC против ETH, BNB и другие, но у нас отсутствовала функция фиатных торгов. Это создало проблему пользовательского опыта: всякий раз, когда цена Bitcoin падала, пользователям приходилось выводить его на другие фиатные биржи для обмена на фиатные деньги, при этом большая неопределенность заключалась в том, вернутся ли эти средства обратно на нашу платформу.
К тому же, это было крайне неудобно для пользователей. Чтобы улучшить опыт, мы решили интегрировать поддержку USDT, рассматривая его как «убежище» во время падения рынка. На тот момент мы понимали стейблкоины как краткосрочный инструмент сохранения стоимости, поэтому решение о поддержке USDT было относительно простым — — без подписания сложных партнерских соглашений или установления стратегического партнерства, просто чистая интеграция продукта.
Именно тогда USDT вступил в период стремительного роста:
Во-первых, после 2017 года криптобиржи начали активно развиваться. Многие платформы, включая Binance, начали поддерживать USDT, что спровоцировало его стремительный рост.
Затем у USDT появился второй источник роста: многие пользователи из Азии нуждались в долларовой ликвидности, но сталкивались с трудностями при открытии долларовых счетов, и USDT стал для них альтернативой. Tether всегда отличалась выдающейся прибыльностью. Из-за давления со стороны американских регуляторов и сложностей с сотрудничеством банков компания предпочитала сохранять относительно низкий профиль.
В 2019 году американский регулируемый провайдер Paxos主动向 нас обратился с предложением о совместном выпуске стейблкоина, так родился BUSD. С 2019 по 2023 год капитализация BUSD выросла до $23 млрд. Мы вложили в него относительно немного ресурсов, преимущественно обеспечивая брендовую поддержку и маркетинговые активности, например, кампании с «бесплатным выводом средств».
В 2023 году правительство США инициировало отзыв проекта BUSD. Если бы его продолжили, он достиг бы солидных масштабов, поскольку темпы роста BUSD тогда опережали USDT и USDC. Важно подчеркнуть: при закрытии проекта все средства пользователей были полностью возвращены, что в полной мере подтвердило статус BUSD как регулируемого, прозрачного и безопасного проекта.
Стейблкоины и биржи стали одним из самых прибыльных направлений в криптофинансах. Их бизнес-модель предельно проста: получив соответствующие лицензии, платформа может выпускать токены на депозиты пользователей и предлагать их обратный выкуп в фиате. Эта модель отличается низким порогом входа, высокой ликвидностью и огромным рыночным потенциалом, демонстрируя заметную долгосрочную рентабельность.
На уровне государственной стратегии позиция правительства США в отношении стейблкоинов за последние годы существенно изменилась. Текущее правительство США проявило большую мудрость: опираясь на деловой опыт, оно глубоко осознали стратегическую ценность Tether для укрепления позиций доллара в мире. На данный момент свыше $100 млрд USDT инвестируются в казначейские облигации США, при этом Tether широко используется по всему миру. Ключевой момент в том, что самим американцам стейблкоины не нужны — — они могут совершать долларовые транзакции напрямую через систему ACH банков. Поскольку абсолютное большинство пользователей USDT находится за пределами США, это фактически расширяет глобальное влияние доллара.
Это полностью перекликается с китайской целью расширения влияния юаня в международной системе. По своей сути стейблкоины являются инструментом глобализации базовых валют, что должно представлять огромный интерес для любых стран. Разумеется, как свободно обращающиеся активы блокчейна, стейблкоины действительно создают вызовы для валютного контроля, однако эти проблемы поддаются решению. Из десятков стран, с которыми я общался, большинство проявляет живой интерес к развитию местных стейблкоинов, стремясь перевести свои фиатные валюты в блокчейн.
При принятии в июле закона «GENIUS», США обозначили политику ограничения развития цифровых валют центральных банков (CBDC). Этот шаг отражает дальновидную стратегию по удержанию глобального лидерства доллара. Стейблкоины пользуются такой популярностью именно благодаря свободному обращению и удобству использования, тогда как более жесткие требования к регулированию и контролю за цифровыми валютами правительственного issuance могут снизить их привлекательность для рынка. Фактически, начиная с 2014 года, более 20 стран пытались выпустить CBDC, но ни одна не добилась настоящего успеха на рынке.
Технология блокчейна по своей природе является технологией учета данных, а ее первое применение нашлось именно в финансах, поэтому стейблкоины становятся естественным применением блокчейна. На сегодняшний день мы наблюдаем лишь зрелое развитие долларовых стейблкоинов, тогда как аналогичные инструменты на базе других валют еще не взлетели, что означает колоссальный потенциал роста этого сегмента в будущем. Сейчас каждая страна стремится развивать рынок стейблкоинов. Я считаю, что каждому государству следует иметь как минимум несколько продуктов в этой нише.
Чжан Чанпэн (CZ) о RWA: тройные вызовы ликвидности, регулирования и механизмов
Несмотря на обширные перспективы на рынке токенизации активов реального мира (RWA), сложность их практической реализации значительно превышает ожидания рынка. Основные вызовы можно свести к трем аспектам:
1. Проблема ликвидности
С практической точки зрения токенизировать проще всего продукты с ярко выраженными финансовыми характеристиками, поскольку традиционные финансовые инструменты изначально ориентированы на торговлю, а процесс их цифрового представления уже отточен. Токенизация нефинансовых активов сталкивается с фундаментальными препятствиями. Хотя теоретически принцип «Tokenize Everything» применимо ко всем городам, зданиям и даже людям — — на практике возникают массовые сложности.
На примере недвижимости: даже на достаточно волатильном рынке недвижимости Гонконга колебания цен все равно минимальны по сравнению с Bitcoin. После токенизации таких активов с низкой волатильностью торговый интерес падает, а глубина книги ордеров (Order Book) оказывается недостаточной. Ликвидность снижается, инвесторы размещают меньше ордеров, возникает замкнутый круг: чем мельче книга ордеров, тем ниже объемы торгов. Попытка войти или выйти из позиции объемом в сотни миллионов практически невозможна; даже будучи переведенными в блокчейн, такие активы сохраняют дефицит ликвидности, что скорее провоцирует непредвиденные всплески волатильности и позволяет легко манипулировать ценой в краткосрочной перспективе.
2. Сложность регулирования
Для инструментов с финансовыми характеристиками ключевым вопросом становится определение: является ли продукт ценной бумагой? Относится ли он к ценным бумагам, товарам или иной категории?
В крупных странах или развитых финансовых центрах четко определены определения и действуют различные регулирующие органы; в небольших государствах часто один регулятор курирует все сферы сразу. Если задействовано несколько ведомств, комплаенс-требования усложняются. Компании должны получать множественные лицензии: фьючерсную, спотовую, лицензию на работу с криптовалютами, лицензию на банковское custody и т.д. Когда требуется множество лицензий, бизнес-модель существенно ограничивается, и зачастую не запускается ни одно направление.
3. Недостатки продуктового механизма
По моему мнению, токенизация американских акций на уровне продукта пока не работает корректно. Наблюденные нами продукты токенизации акций, такие как xStocks, не привязывают цену токена к реальной котировке акции, что нелогично. Теоретически при возникновении арбитражной разницы инвесторы должны извлекать прибыль. Однако эта разница сохраняется постоянно — — что доказывает неработоспособность самого механизма продукта. Иными словами, на текущем рынке токенизации акций между токеном и самой акцией отсутствует реальная синхронизация, поэтому модель пока несостоятельна. Несмотря на попытки США внедрить различные форматы токенизации, жизнеспособного решения до сих пор не найдено.
Несмотря на указанные барьеры, существует единственный действительно работающий формат RWA — — стейблкоины. Их базовыми активами выступают традиционные финансовые инструменты, такие как казначейские облигации США, что успешно подтвердило реализуемость токенизации финансовых активов.
Доллар уже вышел в блокчейн благодаря стейблкоинам. В текущей экосистеме блокчейна почти все активы номинированы в долларах США, а присутствие евро и юаня в данном сегменте минимально. Для США, обладающих крупнейшей в мире фондовой рынком, использование блокчейна для привлечения мировых инвесторов к покупкам американских акций крайне выгодно для экономического развития. Успешная токенизация американских акций дополнительно укрепит доминирующие позиции страны на глобальных финансовых рынках.
С рациональной точки зрения, США должно активно поддерживать это направление; другие же страны рискуют оказаться на обочине, если не присоединятся к данной трансформации. Например, Гонконгская фондовая биржа, обладающая мировым влиянием, может постепенно утратить свои позиции, если упустит этот этап. Бирсы Китая и другие азиатские площадки стоят перед аналогичным стратегическим выбором.
Экономически это задача на 100% обязана быть реализована: отсутствие участия ведет к выбыванию из игры. Как если бы в Китае не возник Alibaba, рынок электронной коммерции мог бы полностью доминироваться Amazon, так и игнорирование финтех-трансформации влечет глубокие экономические последствия.
Несмотря на регуляторные вызовы, влияние этой тенденции на экономику исключительно велико, и всем странам следует всерьез продумать стратегию включения в нее. Благодаря азиатскому интеллекту и инновационному потенциалу эти вопросы будут решены, а одним из ключевых факторов здесь выступает своевременность действий.
Для бизнеса и предпринимателей важно точно улавливать ритм в окне рыночных возможностей: слишком ранний выход создает угрозу выживания компании, а слишком поздний приводит к упущенным шансам.
Сейчас открывается редкое золотое окно возможностей. Политика США демонстрирует беспрецедентную поддержку виртуальным валютам, что неминуемо заставит остальные страны, заинтересованные в экономическом развитии, принять ответные меры. Гонконг, веками остававшийся финансовым центром Азии, плюс поддержка со стороны местного правительства создают историческую возможность особого рода. Поэтому участникам рынка следует максимально эффективно использовать этот стратегический период.
Эволюция бирж: децентрализация неизбежно превзойдет централизацию, как Гонконгу воспользоваться возможностью?
1. Суть и будущее видение бирж
Я считаю, что биржи не должны устанавливать ограничений на торгуемые активы: все типы активов должны свободно циркулировать на одной платформе.
Любой актив после вывода в блокчейн становится токеном. С технической точки зрения биржи нет принципиальной разницы между нативными криптоактивами и RWA. Добавление нового класса активов обычно не требует сложной разработки, достаточно поддержки существующих сетей. Большинство текущих RWA-проектов не нуждаются в собственных блокчейнах, чаще всего токены выпускаются поверх публичных сетей Ethereum, BNB Chain или Solana, поэтому техническая интеграция в кошельки и биржи крайне проста. Главное отличие лежит в плоскости комплаенса: от какого регулятора требуется лицензия и будет ли она одобрена. Как только вопрос с лицензией решен, технических препятствий практически не остается.
В долгосрочной перспективе будущие биржи должны обеспечить единую торговлю активами любого типа со всего мира: от зданий до будущих доходов от IP знаменитостей или даже индивидуальной капитализации личностей. Такой подход позволит максимизировать ликвидность и сделать механизм ценообразования более эффективным.
Разумеется, у RWA есть специфические вызовы. Например, после токенизации здания его последующая полная продажа может оказаться затруднительной. Если часть токенов принадлежит инвестору, который отказывается продавать свою долю, вы не сможете выкупить объект целиком или это потребует чрезмерных затрат. Это явление можно сравнить с концепцией «недвижимых жильцов» в блокчейне.
Хотя полноценная реализация идеи «глобального перевода активов в блокчейн» займет время, для 90% стран мира она абсолютно достижима. В отличие от крупных государств с чрезмерно усложненными регуляторными системами, многим странам проще напрямую принять единые международные стандарты, чтобы первыми запустить глобальную интеграцию и свободное обращение активов.
2. Стратегия создания биржи мирового уровня в Гонконге
Что касается создания в Гонконге биржи мирового масштаба, я могу рассмотреть этот вопрос логически. На начальном этапе регулирования криптоиндустрии многие страны или регионы выбирают путь жесткого контроля для минимизации рисков и обеспечения безопасности. Опасаясь ошибок, регуляторы обычно требуют локализации всех операций: местные лицензии, офисы, персонал, подразделения комплаенса, серверы, хранилища данных, движок сопоставления ордеров, база пользователей, а также полностью независимая от зарубежных структур местная инфраструктура кошельков.
Такой подход относительно легко реализуется в традиционном физическом мире, например, через сейфы и физическую изоляцию. Однако в индустрии цифровых валют такая локализация теряет смысл. Вероятность хакерских атак абсолютно одинакова независимо от того, расположены ли серверы в Гонконге, Сингапуре или США, поскольку весь процесс протекает онлайн.
Более того, попытка создать фрагментированную инфраструктуру потребует инвестиций в размере около миллиарда долларов только для построения безопасной системы кошельков. Проблема кроется не только в финансировании, но и в дефиците кадров — — чрезвычайно сложно найти и нанять снова сотни ведущих мировых экспертов по кибербезопасности для сборки такой архитектуры. Стоимость дублирования полноценной системы фактически равна затратам на создание первоклассной международной биржи.
С точки зрения ликвидности, ограничение торгов только местными резидентами (например, в Гонконге население 8 млн человек, или малые страны с 200–300 тыс. активных пользователей) объективно не способно генерировать необходимый объем торгов. Отсутствие ликвидности ведет к экстремальной волатильности цен, что прямо вредит пользователям.
Реальная защита пользователей обеспечивается глубиной стакана ордеров — — крупные сделки в сотни миллионов не вызывают проскальзывания цены, а достаточная ликвидность рынка фьючерсов исключает необходимость принудительных маржин-коллов. Покупка 10 Bitcoin на низколиквидной бирже сопровождается высоким проскальзыванием и дополнительными затратами для клиента. Таким образом, крупная глобальная биржа обеспечивает базовую защиту — — минимизирует издержки пользователей.
Стремление каждой страны построить изолированную систему неизбежно порождает сложнейшие управленческие проблемы и с коммерческой точки зрения нерентабельно. Кроме того, многие государства ограничивают перечень разрешенных к торговле активов: в Гонконге, например, сейчас действует строгий листинг, что сужает ассортимент продуктов. По имеющимся данным, большинство лицензированных бирс Гонконга сегодня работают в убыток. Хотя их краткосрочное выживание возможно, такая убыточная модель непригодна для долгосрочного существования.
У Гонконга есть свои преимущества — — местные реформы происходят невероятно быстро. Так, новый законопроект о стейблкоинах был опубликован в мае, еще до США. Правительство крайне активно диалогирует с участниками рынка, включая отраслевых специалистов. Если раньше Гонконг придерживался осторожной позиции, что вполне объяснимо, то в свете изменения глобального контекста сегодня он проявляет максимальную активность.
Я считаю, что настало отличное время для старта. Прошлые ограничения не означают, что они сохранятся навсегда; наоборот, сейчас открываются лучшие окна для тестирования гипотез. Именно поэтому многие специалисты Web 3.0, включая меня, выбрали Гонконг для поиска новых возможностей.
Будущее децентрализованных бирж
Я убежден, что в будущем децентрализованные биржи неизбежно превысят по масштабам централизованные. Да, сейчас Binance занимает лидирующие позиции, но я не думаю, что она сохранит их бессрочно.
На ДЦБ отсутствуют требования KYC, что делает их крайне удобными и быстрыми для пользователей, знакомых с кошельками. Высокий уровень прозрачности также играет важную роль — — хотя иногда он становится избыточным, позволяя любому видеть чужие ордера.
・Регуляторный аспект: мы понесли серьезные потери из-за недостаточной проработки процессов KYC на централизованных биржах. Тем не менее, судя по всему, в США пока отсутствует жесткое регулирование DeFi, что может дать сектору преференциальные условия. Однако исходя из личного прошлого опыта, я вряд ли смогу сам вернуться в эту нишу.
・Пользовательский опыт: UX ДЦБ вполне хорош, но требует от пользователя знания работы с криптокошельками. Традиционные централизованные биржи часто страдают от неудобных интерфейсов с обилием адресов, контрактов и «мусора», необходимостью constantly сверяться с обозревателями блоков и рисками MEV-атак. Во время собственного изучения этой среды я сам неоднократно сталкивался с атаками.
Поэтому для аудитории, впервые переходящей из Web 2.0 в Web 3.0, централизованные биржи остаются предпочтительнее благодаря привычному логину с email/паролем и наличию службы поддержки. Однако по мере освоения принципов работы с кошельками часть пользователей начнет мигрировать на ДЦБ. Сейчас комиссии в Децентрализованных биржах фактически выше, чем на централизованных, но в долгосрочной перспективе технологический прогресс должен привести к их снижению.
Многие современные ДЦБ используют собственные механики токенизированных стимулов, эмиссируя вознаграждения в виде токенов. Однако эта практика неизбежно сойдет на нет: бесконечная эмиссия недопустима — — она обрушивает стоимость уже находящихся в обращении активов.
Таким образом, текущий рынок находится на относительно раннем этапе поддержания подобных стимулов. В долгосрочной перспективе, по моим оценкам, через 5–10 лет ДЦБ станут гигантскими экосистемами. А через 10–20 лет их совокупный масштаб однозначно превзойдет показатели централизованных платформ — такова неизменная векторная траектория отрасли.
Хотя я лично больше не буду руководить подобными проектами, с инвестиционной точки зрения мы поддержали множество аналогичных стартапов, взяв небольшие доли, и продолжаем оказывать им бэкграундную поддержку. Потенциал роста этого сегмента в будущем остается весьма значительным.
Чжан Чанпэн (CZ) о стратегиях криптоказначейских портфелей (DAT): мост для традиционных инвесторов в криптомир
Многие излишне упрощают понятие DAT (стратегии криптоказначейских портфелей), тогда как на деле этот сегмент включает множество узких ниш. В основе их общей логики лежит упаковывание цифровых валют в акции, что позволяет классическим акционерам легко участвовать в инвестировании.
Рынок DAT отличается многообразием уровней и форматов: как и в традиционном корпоративном секторе, разные модели сосуществуют. Крипто-ETF преимущественно эмитируются в США, однако многие инвесторы либо не имеют доступа к американским броксчетам, либо не готовы терпеть высокие операционные издержки. Напротив, публичные компании формата Strategy формируют портфель путем прямого приобретения цифровых активов, что обычно обходится дешевле. Дополнительно они привлекают капитал из разных юрисдикций (США, Гонконг, Япония и др.). Разница в каналах финансирования и структуре инвесторов между региональными публичными компаниями формирует уникальные паттерны на каждом локальном рынке.
В рамках модели публичных компаний выделяют следующие основные форматы работы DAT-корпораций:
1. Пассивная стратегия удержания одного актива
Ярким примером служит Strategy: фокус строго на пассивном удержании биткоина. Модель отличается простотой, низкими операционными и управленческими издержками, позволяя неукоснительно придерживаться выбранного курса вне зависимости от динамики цены BTC.
2. Активная стратегия трейдинга одного актива
Несмотря на аналогичный фокус на одну монету, подход кардинально меняется. Компании осуществляют активный трейдинг, пытаясь предугадывать тренды, что требует высокой квалификации управляющих. Из-за присутствия человеческого фактора результат такой деятельности может быть как положительным, так и отрицательным.
3. Управление многоактивным портфелем
Более сложные структуры концентрируют средства в корзине различных криптовалют. Управленцам приходится принимать сложные решения: определить пропорции владения BTC, BNB, ETH и прочими активами, частоту ребалансировки и моменты для внесения корректировок — всё это проверяет компетенцию команды на прочность.
4. Инвестиционно-экосистемная модель
Это наиболее сложный формат, предполагающий, помимо холдинга, направление 10%, 20% или более средств в развитие экосистемы. Например, компания, специализирующаяся на Ethereum, может инвестировать в проекты вокруг сети для стимулирования её общего роста, что представляет особый интерес. Аналогично поступают проекты вроде BNB Chain, поддерживающие сторонние криптоэкосистемы, однако такая стратегия предъявляет высочайшие требования к управлению.
Таким образом, DAT — это гораздо больше, чем простое «покупание монет»; каждый формат накладывает специфические обязательства по издержкам и уровню управления.
Сегодня наши инвестиции в DAT-компании сконцентрированы на самой простой первой модели. Нам нравятся корпорации, сфокусированные на одном активе (особенно BNB), поскольку они просты в оценке и не требуют микроменеджмента. Во время бычьего рынка такие публичные компании получают универсальную выгоду, тогда как на медвежьем рынке, особенно в США, фирмы часто подвергаются судебным искам. Прозрачная и простая стратегия минимизирует правовые риски и снижает юридические расходы корпорации — — учитывая крайнюю дороговизну судебных разбирательств.
Наш приоритет — сокращение операционных расходов при продвижении философии долгосрочного холдинга. Мы предпочитаем, чтобы компании не отвлекали капитал на спекуляции, а направляли ресурсы на более глубокую интеграцию и поддержку экосистемного развития.
Значимость DAT-формата заключается в том, что финансовые департаменты многих корпораций, публичные компании и даже госпредприятия не допускаются к прямой покупке криптоактивов. Через структуру DAT мы предоставляем этим традиционным институтам легальный доступ к крипто-экспоуру. Данный сегмент представляет собой колоссальный рынок, многократно превосходящий по масштабу само крипто-сообщество.
В финансируемых нами DAT-проектах мы, как правило, выступаем лишь в роли миноритарных инвесторов. Основная масса капитала привлекается из традиционных фондовых рынков и иных каналов, что оказывает мощное катализирующее воздействие на развитие нашей экосистемы и привлекает массу внешних пользователей к приобретению цифровых активов.
Мы не берем на себя функцию оперативного руководства этими компаниями, а используем связи в индустрии для поиска квалифицированных менеджеров. Управление публичными структурами не входит в наше прямое competency, однако в секторе хватает опытных кадров, сотрудничество с которыми позволяет реализовать мощный синергетический эффект.
Интеграция искусственного интеллекта и Web 3.0: обязательный путь от концепции к реальности
Откровенно говоря, текущая интеграция искусственного интеллекта и Web 3.0 оставляет желать лучшего. Однако я уверен: эта тенденция не является пустой хайповой концепцией, а неизбежно пройдет стадию прорывного развития. Несколько месяцев назад я задал вопрос: какой валютой будет платить ИИ? Ответ очевиден — не долларом и не традиционными платежными системами, поскольку ИИ не способен проходить процедуры KYC. Валютная экосистема искусственного интеллекта обязательно построится на базе цифровых активов и блокчейна, где оплата будет осуществляться посредством вызова API или трансляции транзакций (Broadcasting Transaction).
Это гарантирует экспоненциальный рост транзакционной активности в блокчейнах. В будущем у каждого человека могут существовать сотни или тысячи ИИ-агентов, выполняющих в фоне задачи по созданию видео, переводу на множество языков, дистрибуции контента, бронированию и обработке сообщений. Их непрерывное взаимодействие породит миллионы микроплатежей, консервативно оцениваемый объем торгов в криптофинансах увеличится как минимум в тысячу раз. Например, блогер может предоставить первую треть статьи бесплатно, а за чтение оставшихся двух третей взимать плату в размере, скажем, 0,1 юаня за сеанс. При охвате в сотни тысяч читателей это обеспечит доход в десятки тысяч юаней — — такую модель невозможно реализовать в рамках традиционной финансовой инфраструктуры, однако комбинация ИИ и Web 3.0 делает её совершенно реалистичной.
Оплата труда станет по-настоящему глобальной. Вы сможете одновременно нанимать инженеров и дизайнеров из Китая, Индии и других уголков планеты, а алгоритмы автоматически возьмут на себя расчеты и выплаты. Между тем, подавляющее большинство нынешних «ИИ-агентов» в сфере Web 3.0 представляют собой фиктивные продукты уровня мемкоинов: на фронтенде показываются инновационные функции, а на бэкенде просто подтягиваются APIs зрелых LLM вроде ChatGPT, не создавая реальной полезной нагрузки. Нам по-настоящему необходимы инструменты ИИ, способные выполнять практические задачи и генерировать экономическую добавленную стоимость. Ведущие разработчики больших языковых моделей также прилагают усилия в этом направлении.
Однако масштабирование ИИ требует беспрецедентных финансовых вливаний. Конкуренция за вычислительные мощности для обучения больших моделей исключительно жесткая, а затраты поражают воображение. По имеющимся данным, OpenAI диспонирует приблизительно 1–2 петабайтами производительности, ежегодные расходы на каждую единицу составляют порядка $6,5 млрд, а планы компании предусматривают расширение в 10–100 раз — — требуемые вложения носят астрономический характер, не считая расходов на аппаратное обеспечение. Ни венчурные фонды, ни отдельные корпорации, да и целые государства не способны автономно покрыть подобные финансовые нагрузки. Именно поэтому участники ИИ-сектора начинают обращаться к архитектуре Web 3.0 для поиска альтернативных каналов капитализации.
В фундаментальном смысле ИИ следует рассматривать как общественное благо. Современные крупные модели отличаются чрезмерной закрытостью. Предоставление держателям токенов права на долю прибыли, а также повышение открытости, децентрализации и общественной доступности нейросетей представляют собой куда более здравое векторное направление. Я лично обсуждал эту проблематику с рядом основателей топовых корпораций, разрабатывающих LLM. Несмотря на раннюю стадию отрасли, данная трансформация неотвратима.
Несмотря на несовершенство текущей интеграции ИИ и Web 3.0, перспективы данного симбиоза заслуживают исключительно высокого внимания и энтузиазма.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News











