


Токенизация казначейских облигаций США: ажиотаж и опасения
Автор: @100y_eth
Подготовка материала: Saoirse, Foresight News
Предисловие переводчика: В волне токенизации реальных активов (RWA) государственные облигации США, безусловно, являются одним из самых ярких примеров с высокой активностью токенизации. Этому способствуют их исключительная ликвидность, стабильность, относительно высокая доходность, а также расширяющееся участие институциональных инвесторов и простота процесса токенизации.
Возможно, вас интересует, связана ли такая токенизация со сложными юридическими механизмами? На самом деле нет. Её реализация опирается на трансфера агентов, отвечающих за ведение официального реестра акционеров, которые используют блокчейн вместо традиционных внутренних баз данных для проведения операций.
Для более детального анализа основных токенов государственных облигаций США в данной статье выделены три аналитических блока: обзор токена (описание протокола, объем выпуска и др.), регуляторная база и структура выпуска, а также сценарии применения в блокчейне. Важно отметить, что поскольку токены государственных облигаций США классифицируются как цифровые ценные бумаги, они подпадают под действие законов о ценных бумагах и сопутствующих нормативных актов. Эта характеристика существенно влияет на объем выпуска, количество держателей и блокчейн-сценарии использования. Несмотря на кажущуюся независимость, между этими факторами существует динамичное взаимовлияние. Кроме того, вопреки распространенному мнению, токены государственных облигаций США также обладают рядом ограничений. Рассмотрим дальше развитие и перспективы этой сферы.
Токенизация всего вокруг
«Каждая акция, каждая облигация, каждый фонд, каждый актив может быть токенизирован». — Ларри Финк, генеральный директор BlackRock
После принятия в США закона «GENIUS» глобальное внимание к стейблкоинам резко возросло, и Южная Корея не стала исключением. Но действительно ли стейблкойны являются конечной целью финтеха на базе блокчейна?
Стейблкойны, как следует из названия, представляют собой токены в публичном блокчейне, привязанные к фиатным валютам. По своей сути это все еще деньги, которым необходимо найти применение. Как обсуждается в отчете Hashed Open Research x 4Pillars по стейблкоинам, стейблкойны могут использоваться для денежных переводов, платежей, расчетов и во многих других областях. Однако текущим полем, которое активно обсуждается как «точка максимального раскрытия потенциала стейблкоинов», являются реальные активы (RWA).
RWA (Real-World Assets / Реальные активы) обозначает материальные активы, обращающиеся в виде цифровых токенов в блокчейне. В индустрии блокчейна под RWA обычно подразумеваются традиционные финансовые активы, такие как сырьевые товары, акции, облигации и недвижимость.
Почему RWA стали фокусом внимания после стейблкоинов? Потому что блокчейн способен не только изменить форму денег, но и, вероятно, перестроить фундаментальную архитектуру традиционных финансовых рынков.
Современные традиционные финансовые рынки до сих пор опираются на крайне устаревшую инфраструктуру. Хотя финтех-компании улучшили пользовательский интерфейс для розничных клиентов за счет повышения доступности финансовых продуктов, бэкенд торговых операций по-прежнему функционирует по принципам полувековой давности.
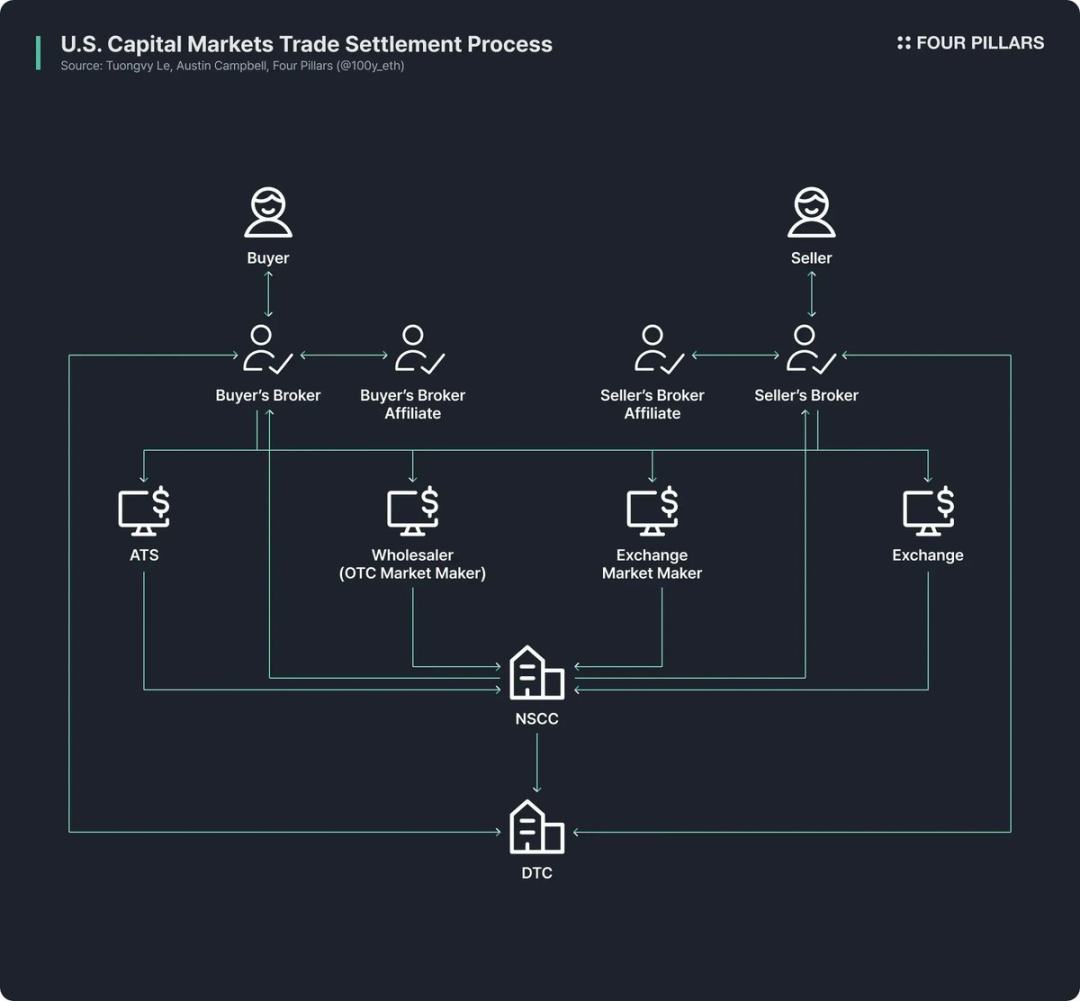
На примере рынков акций и облигаций США видно, что текущая система базируется на реформах 1970-х годов, последовавших за «кризисом paperwork» конца 1960-х: были приняты Закон о защите инвесторов в ценные бумаги и поправки к Закону о ценных бумагам, возникли такие институты, как депозитарно-клиринговая компания (DTC) и Национальная клиринговая корпорация по ценным бумагам (NSCC). Эта сложная система функционирует уже более 50 лет, однако она по-прежнему страдает от избыточных посредников, задержек при расчете сделок, недостаточной прозрачности и высоких регуляторных затрат.
Блокчейн, в свою очередь, имеет потенциал кардинально изменить эту ситуацию, создав более эффективную и прозрачную рыночную систему: модернизация бэкенда финансовых рынков через блокчейн обеспечивает мгновенные расчеты, программируемую финансовую инфраструктуру на базе смарт-контрактов, прямое право собственности без посредников, повышенную прозрачность, снижение издержек и дробление инвестиций.
Именно поэтому многие государственные учреждения, финансовые организации и компании активно продвигают токенизацию финансовых активов на базе блокчейна. Например:
-
Robinhood планирует использовать собственную блокчейн-сеть для торгов акциями и подала заявку в Комиссию по ценным бумагам и биржам США (SEC), призывая создать федеральное регуляторное сопровождение для токенизации RWA;
-
BlackRock сотрудничает с Securitize для выпуска токенизированного денежного фонда BUIDL объемом 2,4 млрд долларов;
-
Председатель SEC Пол Аткинс публично поддержал токенизированные акции, а рабочая группа SEC по криптовалютам официально закрепила регулярные совещания и круглые столы по вопросам RWA.
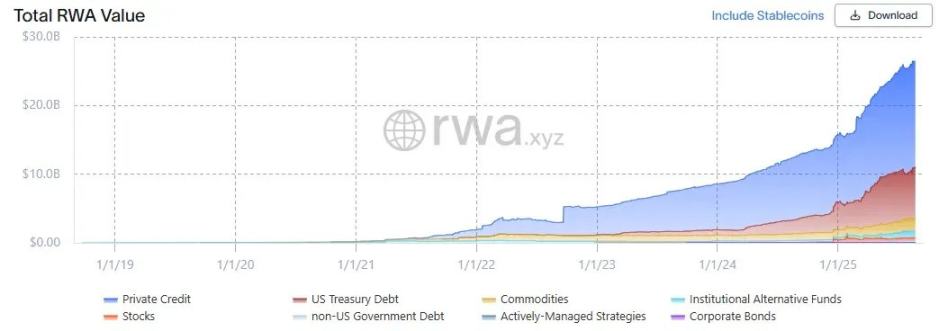
(Источник: rwa.xyz)
Если оставить спекуляции в стороне, рынок RWA демонстрирует стремительный рост. По состоянию на 23 августа 2025 года общий объем выпущенных RWA достиг 26,5 млрд долларов, увеличившись на 112% за год, на 253% за два года и на 783% за три года. Среди токенизированных финансовых активов наблюдается разнообразие, при этом наиболее быстрыми темпами растут государственные облигации США и активы частного кредитования, за ними следуют сырьевые товары, институциональные фонды и акции.
Государственные облигации США
(Источник: rwa.xyz)
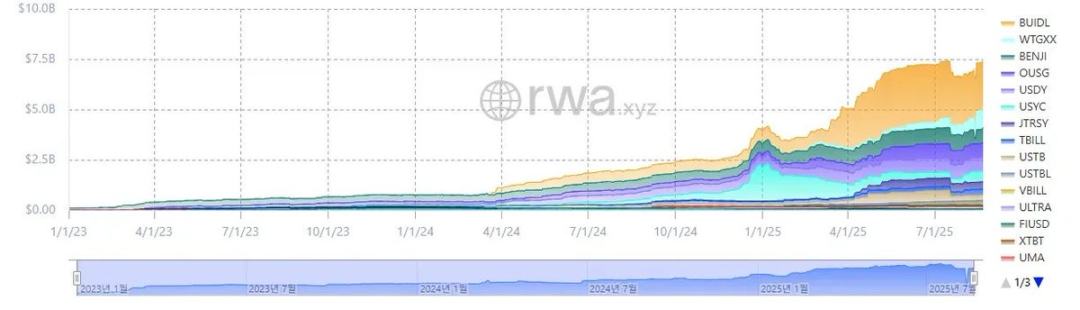
В сегменте RWA наиболее активной является токенизация государственных облигаций США. По состоянию на 23 августа 2025 года объем рынка RWA в секторе облигаций США составил около 7,4 млрд долларов, что на 370% больше прошлогоднего показателя, демонстрируя взрывной рост.
Примечательно, что как традиционные финансовые институты по всему миру, так и платформы децентрализованных финансов (DeFi) активно осваивают эту нишу. Так, фонд BUIDL от BlackRock возглавляет рейтинг с объемом активов 2,4 млрд долларов; протоколы DeFi, такие как Ondo, выпустили фонды типа OUSG на основе токенов RWA, обеспеченных облигациями (например, BUIDL, WTGXX), поддерживая их объем на уровне около 700 млн долларов.
Почему именно государственные облигации США стали самым активным и крупнейшим направлением в сфере RWA-токенизации? Причины следующие:
-
Ликвидность и стабильность: Госдолг США обладает самой глубокой ликвидностью на мировом рынке и считается «безопасным активом» без риска дефолта с высочайшим уровнем доверия;
-
Повышение глобальной доступности: Токенизация снижает инвестиционный порог, позволяя иностранным инвесторам более легко участвовать в инвестициях в госдолг США;
-
Расширение участия институциональных инвесторов: Такие ведущие игроки, как BlackRock, Franklin Templeton и WisdomTree, задают тон рынку, выпуская токенизированные денежные фонды и продукты на базе гособлигаций, предоставляя инвесторам надежный гарант доверия;
-
Стабильная и заметная доходность: Доходность по гособлигациям США стабильна и относительно высока, в среднем около 4%;
-
Низкий порог токенизации: Несмотря на отсутствие специального регуляторного режима для RWA, базовые операции по токенизации государственных облигаций США уже возможны в рамках действующего законодательства.
Процесс токенизации государственных облигаций США
Как именно гособлигации США токенизируются в блокчейне? Иллюзия сложной правовой и регуляторной схемы скрывает весьма простые практические шаги (при условии соблюдения существующих законов о ценных бумагах) (структуры эмиссии разных токенов различаются, здесь рассмотрен лишь типовой метод).
Важно сразу уточнить один момент: выпускаемые в настоящее время «RWA-токены, обеспеченные государственным долгом США», представляют собой не прямую токенизацию самих облигаций, а токенизацию фондов или денежных фондов, созданных на базе этих облигаций.
В традиционной модели фонды управления активами, такие как фонды гособлигаций США, обязаны назначить «трансфера агента», зарегистрированного в SEC. Это финансовая организация или сервисная компания, которой поручается ведение записей о праве собственности инвесторов на паи фонда. С юридической точки зрения трансфера агент является центральным звеном в учете и управлении правами собственности на ценные бумаги, выполняя официальную функцию по обслуживанию долей инвесторов фонда.
Процесс токенизации фондов гособлигаций США достаточно прямолинеен: выпускаются токены в блокчейне, представляющие доли в фонде, а трансфера агент ведет внутренние операции через блокчейн-систему, управляя официальным реестром пайщиков. Если говорить просто, происходит лишь миграция базы данных, фиксирующей записи об акционерах, из закрытой системы в блокчейн.
Конечно, поскольку в США пока отсутствует четкий регуляторный режим для RWA, обладание токенами не дает 100%-й юридически гарантированной доли в фонде. Однако на практике трансфера агент управляет долями фонда строго на основании записей о владении токенами в блокчейне. Таким образом, при отсутствии хакерских атак или форс-мажорных обстоятельств право владения токенами обычно косвенно гарантирует права владельца на доли фонда.
Основные протоколы и аналитическая модель RWA
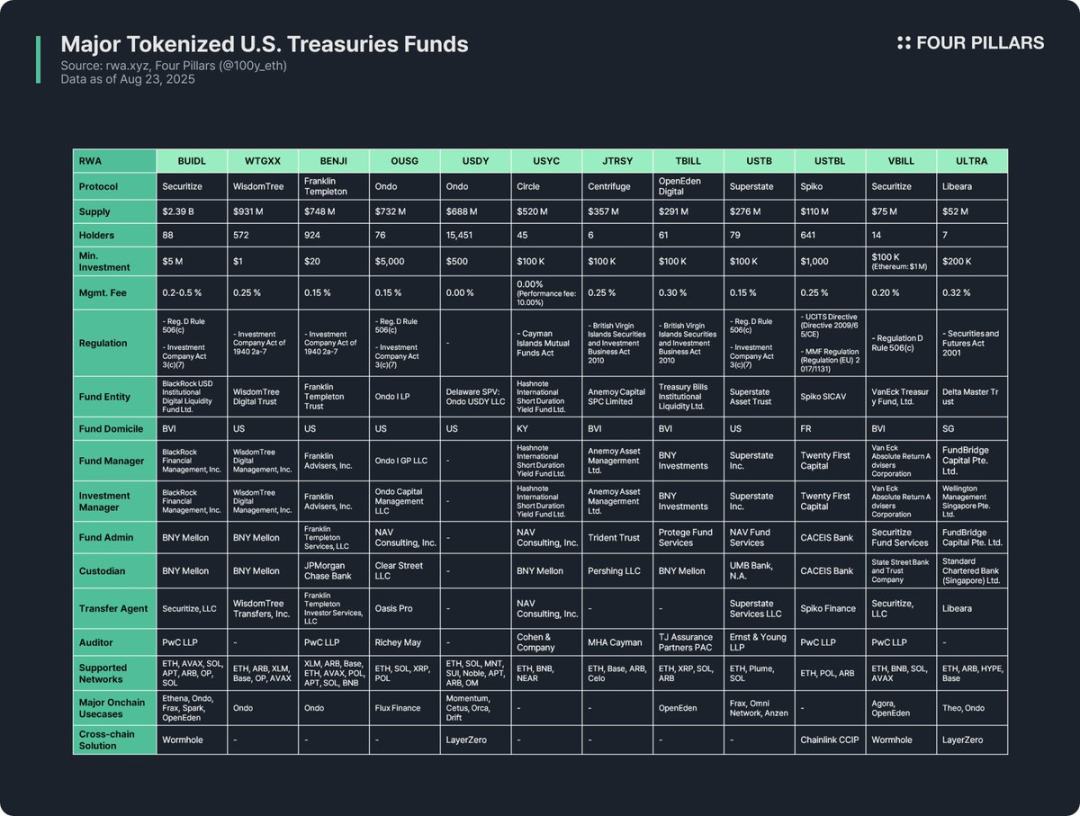
Токенизация фондов, обеспеченных государственным долгом США, является самым активным направлением в индустрии RWA, поэтому множество протоколов выпустили соответствующие RWA-токены. В данной статье проводится анализ 12 основных токенов по трем направлениям:
(1) Обзор токена
Включает описание эмитирующего протокола, объем выпуска, количество держателей, минимальную сумму инвестиций и размер комиссии за управление. Поскольку структуры фондов, методы токенизации и блокчейн-утилитарность различных протоколов отличаются, анализ протокола позволяет быстро понять ключевые характеристики токена.
-
Объем выпуска: отражает размер фонда и принятие рынком;
-
Количество держателей: свидетельствует о правовой структуре фонда и сценариях использования в блокчейне. Небольшое количество держателей может быть связано с требованиями законов о ценных бумагах, ограничивающими участие высоко состоятельных квалифицированных инвесторов или квалифицированных покупателей. Такие токены обычно предназначены исключительно для кошельков в whitelist'е, их перевод или торги ограничены, что затрудняет широкое применение в протоколах DeFi.
(2) Регуляторная база и структура эмиссии
Определение национальных регуляторных правил, которым следует фонд, и систематизация всех вовлеченных сторон в управлении фондом.
По результатам анализа 12 RWA-токенов, обеспеченных фондами гособлигаций США, их регуляторные рамки можно разделить на несколько категорий в зависимости от места регистрации фонда и объема привлечения капитала:
-
Правило 506(c) Регламента D + раздел 3(c)(7) Закона об инвестиционных компаниях
Самый распространенный регуляторный фреймворк. Правило 506(c) Регламента D разрешает открытый набор капитала от неопределенного числа инвесторов, но требует, чтобы все они являлись «квалифицированными инвесторами», причем эмитент обязан строго проверять личность через налоговые декларации, подтверждения активов и иные документы. Раздел 3(c)(7) Закона об инвестиционных компаниях 1940 года освобождает частные фонды от необходимости регистрации в SEC, но требует, чтобы все инвесторы были «квалифицированными покупателями», а фонд сохранял статус частного. Их комбинация расширяет базу инвесторов и одновременно избегает бремени регистрации и раскрытия информации, применимо для соответствующих американских и зарубежных фондов. Представители: BUIDL, OUSG, USTB, VBILL и др.
-
Правило 2(a)(7) Закона об инвестиционных компаниях 1940 г.
Регуляторная рамка для зарегистрированных в SEC денежных фондов. Требует поддержания стабильной стоимости фонда, инвестирования только в краткосрочные инструменты с высоким кредитным рейтингом и обеспечения высокой ликвидности. В отличие от предыдущей схемы, она допускает публичную продажу обычным инвесторам, поэтому минимальные суммы входа в такие токены невелики и доступны широкому кругу лиц. Представители: WTGXX, BENJI.
-
Закон Островов Кайман о совместных фондах
Применимо к открытым совместным фондам, зарегистрированным на Кайманах (гибкие условия выпуска и погашения), требует минимального первоначального взноса не менее 100 000 долларов США. Представитель: USYC.
-
Закон Британских Виргинских островов 2010 г. «О ценных бумагах и инвестиционном бизнесе» (профессиональные фонды)
Основной закон, регламентирующий инвестиционные фонды, зарегистрированные на Виргинских островах. «Профессиональные фонды» ориентированы на профессиональных инвесторов (не публику), минимальный начальный взнос составляет 100 000 долларов США. Важно отметить: при привлечении капитала от инвесторов из США требуется дополнительное соблюдение правила 506(c) Регламента D. Представители: JTRSY, TBILL.
-
Прочие
Применяются местные правила в зависимости от страны регистрации фонда. Например: токены USTBL, выпущенные французским Spiko, регулируются Директивой ЕС UCITS и Положением о денежно-рыночных фондах; ULTRA, выпущенный сингапурским Libeara, соответствует Закону Сингапура о ценных бумагах и фьючерсах 2001 года.
Структура выпуска фонда включает 7 ключевых участников:
-
Юридическое лицо фонда: правовая структура, аккумулирующая средства инвесторов, часто оформляется как траст в США или офшорная структура в БВО или на Кайманах;
-
Управляющий фондом: субъект, создающий фонд и несущий ответственность за общую операционную деятельность;
-
Инвестиционный менеджер: сторона, принимающая реальные инвестиционные решения и управляющая портфелем, которая может совпадать с управляющим фондом или действовать независимо;
-
Администратор фонда: отвечает за бухгалтерский учет, расчет стоимости чистых активов (NAV), составление отчетности для инвесторов и прочие бэкенд-операции;
-
Кастодиан: безопасное хранение активов фонда, таких как облигации и денежные средства;
-
Трансфера агент: ведет реестр акционеров, легально фиксирует и поддерживает права собственности на доли фонда или бумаги;
-
Аудитор: независимая аудиторская фирма, осуществляющая внешний аудит финансовой отчетности и балансов фонда, критически важный элемент защиты прав инвесторов.
(3) Сценарии применения в блокчейне
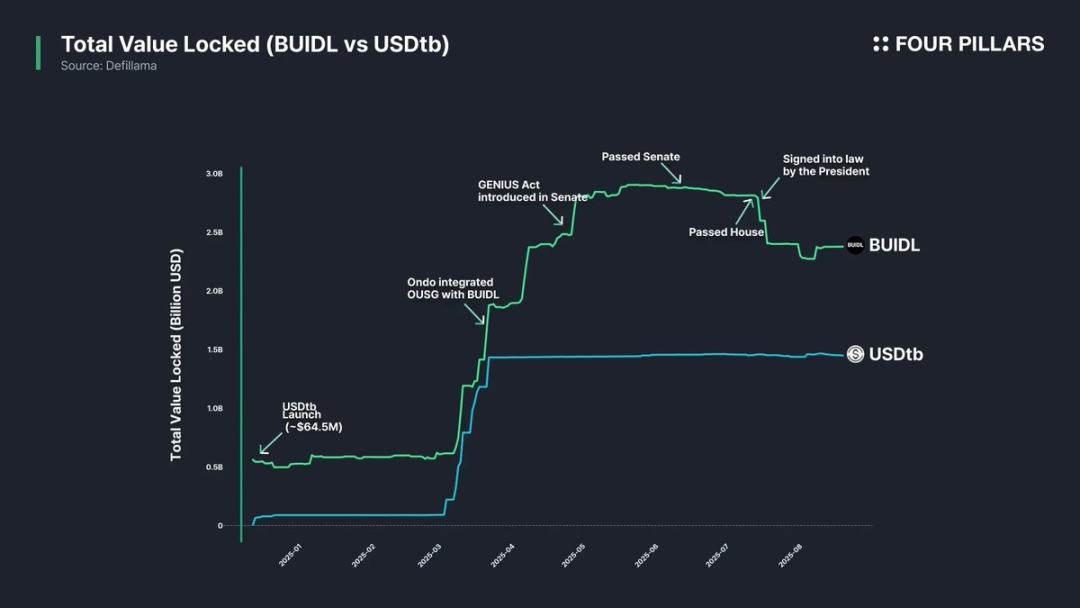
Одной из главных ценностей токенизации фондов облигаций является их потенциальное применение внутри блокчейн-экосистемы. Несмотря на ограничения регуляторного комплаенса и листинга в white списке, токены облигационных фондов сложно напрямую интегрировать в DeFi, однако некоторые протоколы уже изучают непрямые варианты применения: например, протоколы DeFi вроде Ethena и Ondo используют BUIDL в качестве залога для выпуска стейблкоинов или включают его в инвестиционные портфели, предоставляя розничным пользователям косвенные пути доступа. Фактически именно интеграция с основными DeFi-протоколами позволила BUIDL стремительно расширить объем выпуска и стать крупнейшим токеном в секторе облигаций.
Межсетевые решения также критически важны для повышения блокчейн-утилитарности. Большинство токенов фондов облигаций выпускаются не только в одной сети, но и охватывают несколько цепочек для расширения выбора инвесторов -- хотя их ликвидность не обязана достигать уровня стейблкоинов, поддержка мультичейна улучшает пользовательский опыт, обеспечивая бесшовный перенос токенов между различными сетями.
Выводы
После изучения 12 основных RWA-токенов фондов гособлигаций США были выделены следующие выводы и ограничения:
-
Ограниченная блокчейн-утилитарность: RWA-токены нельзя свободно использовать сразу после токенизации; по своей природе они остаются цифровыми ценными бумагами и подлежат соблюдению регуляторных рамок реального мира. Все токены облигационных фондов ограничены хранением, переводом или торговлей исключительно между белыми списками кошельков, прошедших процедуру KYC. Этот барьер затрудняет их прямое применение в permissionless среде DeFi.
-
Небольшое количество держателей: Из-за регуляторных порогов количество держателей токенов фондов облигаций обычно невелико. У денежных фондов, ориентированных на розничных инвесторов, таких как WTGXX и BENJI, держателей относительно больше, однако большинство фондов требуют статуса квалифицированного инвестора, квалифицированного покупателя или профессионального участника рынка, что существенно сужает круг подходящих лиц и приводит к тому, что количество держателей порой не превышает двухзначные цифры.
-
Преобладание B2B-применения в блокчейне: По указанным выше причинам токены фондов облигаций пока не имеют прямых DeFi-приложений для розничных пользователей, чаще внедряясь в крупные DeFi-протоколы. Например, сеть Omni Network использует USTB от Superstate для казначейского управления, а Ethena выпускает стейблкоин USDtb под залог BUIDL, позволяя розничным пользователям получать выгоду опосредованно.
-
Фрагментарность регулирования и отсутствие стандартов: Эмитенты токенов фондов облигаций зарегистрированы в разных юрисдикциях и подчиняются различным регуляторным режимам. Например, несмотря на то что BUIDL, BENJI, TBILL и USTBL являются токенами фондов облигаций, они попадают под разные системы регулирования, что приводит к существенным различиям в требованиях к инвесторам, минимальных суммах входа и сценариях использования. Такая фрагментированность усложняет понимание продукта для инвесторов, а отсутствие единых стандартов препятствует универсальной интеграции в DeFi-протоколы, ограничивая блокчейн-утилитарность.
-
Отсутствие специализированного регуляторного режима для RWA: В настоящее время отсутствуют четкие правила, специально разработанные для RWA. Хотя трансфера агенты уже ведут реестры акционеров в блокчейне, права владения токенами в сети до сих пор не признаны законом эквивалентными правам собственности на физические ценные бумаги. Требуется разработка специальных нормативных актов для установления связи между ончейн-правами и реальными юридическими правами.
-
Недостаточное применение межсетевых решений: Несмотря на то что почти все токены фондов облигаций поддерживают выпуск в нескольких сетях, реально внедренных межсетевых решений крайне мало. Необходимо активнее продвигать технологии мостов и мультичейн-интеграций, чтобы избежать фрагментации ликвидности и повысить удобство использования.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @100y_eth







