Билл Герли о проблемах американского первичного рынка: «зомби»-единороги, искажение оценок, кризис IPO и нежелание компаний проводить листинг
Автор: MD
Издатель: Mingliang
Недавно известный инвестиционный подкаст Invest Like the Best вновь пригласил партнера Benchmark Била Гури для глубокого обсуждения актуальных проблем американского первичного рынка капитала, а также текущих противоречий в оценках и инвестициях в AI-компании.
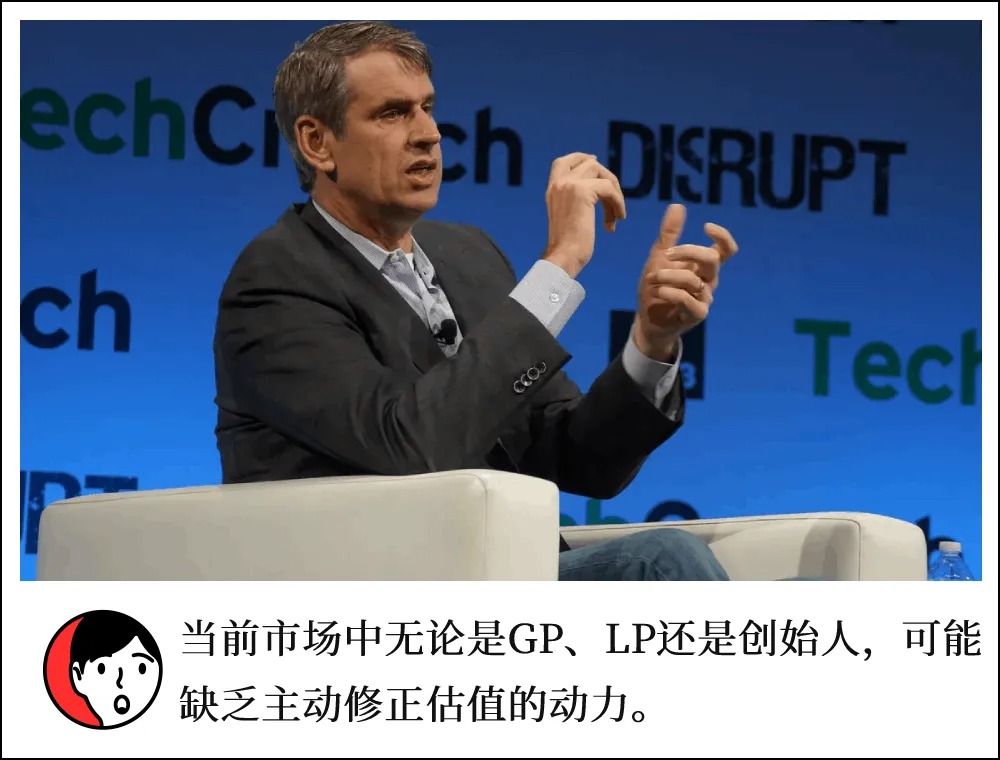
В интервью,Билл проанализировал структурные изменения и вызовы в сфере венчурного капитала.Он указал на то, что рост мегафондов привел к кратному увеличению объемов капитала, стирая границы между ранними и поздними стадиями финансирования. Крупные денежные потоки стимулировали появление множества AI-технологических единорогов. Однако среди них существует значительное количество так называемых «зомби-единорогов» — компаний с огромными раундами финансирования, но слабой динамикой роста и сомнительной реальной стоимостью.Билл подчеркивает, что сегодня на рынке как GP (генеральные партнеры), так и LP (ограниченные партнеры),иоснователивозможно, лишены стимулов для точной маркировки активов и активных корректировок оценочной стоимости,что приводит к серьезному расхождению между балансовой и реальной стоимостью, а также к искажению системы мотивации.
В ходе разговора Билл также рассмотрел инвестиционную среду в условиях нулевых ставок, где избыток капитала продливает «период выживаемости» компаний, позволяя бизнесу, который должен был быть淘汰 рынком, продолжать существование, из-за чего конкурентный ландшафт становится аномально сложным. Одновременно закрытие окон для IPO и сделок M&A привело к тому, что значительные объемы капитала оказались заблокированы на первичных рынках, а проблемы с ликвидностью у LP становятся все более острыми,так что даже целевые фонды ведущих университетов вынуждены выпускать корпоративные облигации или продавать частные активы для удовлетворения финансовых потребностей.
Билл также полагает, что волна искусственного интеллекта прервала ожидавшуюся рыночную коррекцию. AI рассматривается как историческая трансформация платформы, которая спровоцировала новый инвестиционный бум и оценочные пузыри. Он предупреждает, что хотя AI несет колоссальные возможности, всем участникам отрасли необходимо проявлять бдительность в отношении важности фундаментальных показателей и юнит-экономики, избегая слепого преследования завышенных оценок.
Хотя Билл в интервью признался, что «уже не выписывает чеки», он по-прежнему внимательно следит за моделями развития китайского AI и технологических инноваций.
В новом выпуске его собственного подкаста BG2 он также разобрал изменение «модели конкуренции» китайских предприятий — от солнечной энергетики и электромобилей до современного AI.Жесткая конкурентная среда в Китае, вероятно, формирует еще более жизнеспособные компании.Benchmark остается одним из самых успешных VC-институтов в Кремниевой долине, недавно выступив главным инвестором в новом раунде финансирования ManusAI.
Ниже представлен перевод основной части беседы от проекта «Mingliang»:
Патрик:Нашим сегодняшним гостем является Билл Гури. Билл раньше был обычным партнером Benchmark Capital. Это уже его шестое участие в программе Invest Like the Best, и оно станет самым комплексным анализом им рынка, исследующим реальные условия, которые меняют индустрию венчурного капитала. Билл прямо касается тревожной математики, стоящей за современной рентабельностью венчурных инвестиций, особенно в свете тенденции к удлинению периодов держания компаний в частном статусе. Он также объясняет, почему ни у GP, ни у LP, ни у основателей нет достаточных стимулов для точной фиксации стоимости активов, что создает координационные проблемы для всей системы. Мы также углубляемся в инвестиции в качестве платформенной трансформации: от оценки качества AI-доходов до международной конкурентной динамики. Билл дает ключевые точки зрения на то, как справляться с текущим положением дел и готовиться к будущему. Наслаждайтесь беседой со мной и Биллом Гури.
Патрик:Билл, на этот раз ты снова вернул себе звание самого часто приглашаемого гостя программы Invest Like the Best, опередив нашего хорошего друга Майкла Маубуссена. Добро пожаловать обратно.
Билл:Ну, я не думаю, что кто-то еще может соревноваться с Майклом за это звание.
Патрик:Интересно, что это наш первый случай с 2019 года, когда мы ведем программу в одиночку, просто двое нас двоих. Невероятно. Как быстро летит время. Раз уж мы одни, я хочу начать с общего взгляда, поговорить о текущем состоянии дел с твоей точки зрения. Я знаю, что раньше в Benchmark ты проводил версию «обращения о положении дел» в стиле рынка. Надеюсь, ты сделаешь такое для нас, расскажешь о том, что видишь на рынке летом 2025 года.
Билл:С удовольствием подготовлю такой обзор. Да, раньше я открывал наши встречи с LP отчетом о состоянии венчурного сектора. Это привычный мне формат встреч и презентаций. В последнее время я заметил, что в мире венчурного капитала многое изменилось, возможно, навсегда. Многие вещи, которые я рассказывал раньше, опирались на цикличность самой индустрии, но в последнее время эти закономерности были нарушены или стали слишком запутанными, мы обсудим это.
Прежде чем мы углубимся, я хочу обозначить два предположения. Первое: Майклу это наверняка понравится, я очень люблю системное мышление. Есть отличная книга о системном мышлении (прим.: название книги не указано). Время, которое Майкл и я провели в Институте Святой Фемы (Santa Fe Institute), в основном было связано с теорией систем — поведение системы отличается от поведения ее отдельных компонентов. Наблюдать за системами в целом непросто.Но когда мы входим в детали обсуждения, я считаю, что многие компоненты внутри индустрии начали сталкиваться друг с другом, и именно сумма этих взаимодействий представляет наибольший интерес. Поэтому нужно сделать шаг назад и посмотреть на общую картину издалека.
Второй момент: я заранее заявляю, что не буду проводить моральных оценок действий любых участников. Те, кто действует и меняет ландшафт отрасли, делают это рационально в своих интересах. Общий эффект未必 полезен миру, но я не буду списывать злонамеренность на кого-либо, хочу сразу прояснить этот момент.
Тогда начну. Я хотел бы сначала перечислить некоторые реалии рынка, которые наблюдаю. В первой части я не буду делать глубокий анализ, просто выплыву на поверхность вещи, с которыми столкнется каждый, кто находится на рынке венчурного капитала. Кстати, я считаю, что тема, которую мы затронем, важна для любого участника экосистемы: венчурных инвесторов, основателей, LP.Это очень высокоуровневый вопрос. Позвольте мне сначала изложить эти реалии, а затем мы сможем вернуться к обсуждению интерпретаций.
Семь реалий первичного рынка
Один. Мега-венчурный фонд (Mega VC Fund)
Билл:Первое, что я хочу выделить и что все обсуждают, это непрерывный рост мега-венчурных фондов. Когда я только начинал карьеру, все было кастомизировано: большинство известных фондов специализировались исключительно на ранних стадиях. Они не участвовали в поздних этапах, а размеры фондов были значительно меньше нынешних.
Сегодня многие известные фонды перешли от 500 миллионов долларов commitment каждые три-четыре года к 5 миллиардам долларов, то есть десятикратный рост. Они очень активно участвуют в所谓 «поздних стадиях» (late-stage) — хотя я всегда считал, что «поздняя стадия» просто является эвфемизмом для «крупного чека».Сегодня кто-то готов вложить 300 миллионов долларов в AI-компанию, которой всего 12 месяцев. Это не поздняя стадия, это просто крупный чек.
Многие компании движутся вверх по цепочке создания стоимости, создавая различные отраслевые专项ные фонды, что привело к значительному увеличению масштаба управляемых средств многих брендов. Много новых игроков вышли на поздние стадии с разными подходами, иногда присоединяясь к ним и старые игроки, такие как Fidelity и Capital Group. Но я считаю, что Atreides, Coatue, Altimeter и Thrive (они, IMO, делают действительно уникальную работу на рынке) очень активны. Также вернулся Мас(孙正义). Мы не особо слышали о нем пару лет, но сейчас он снова вышел на рынок.
Патрик:Он сам по себе является индикатором.
Билл:Да, согласен. Так что теперь на рынке больше денег.
Два. Зомби-единороги
Билл:Вторая реальность, которую тоже все обсуждают, — это «зомби-единороги». Мне не нравится этот термин, но он используется чаще всего. Если посмотреть на количество таких компаний, мне нравится брать границей переход вокруг LLM, потому что это действительно разделительная линия, все взволнованы этой новой платформенной трансформацией. Примерно одна тысяча такихчастных обществпривлекли более 1 миллиарда долларов. ChatGPT говорит мне о 1250 компаниях, а NVCA(Ассоциация национальных венчурных капитальных организаций США)говорит о 900. Скажем, примерно тысяча.
Патрик:Примерно тысяча, да.
Билл:Да. У каждой из них привлекли примерно 200–300 миллионов долларов. Вместе это 300 миллиардов долларов. По оценке NVCA, балансовая стоимость активов LP составляет 3 триллиона долларов. Я лично пообщался с несколькими LP, они постепенно увеличили долю выделения средств в венчурный капитал с 5–7% до 10–15%.У некоторых она достигает половины allocation в private equity. Венчурный капитал и PE стоят рядом,у некоторых LP allocation в PE больше, но доля венчура в их балансах постоянно растет, поэтому это важно.
Я считаю, что по этому пулу компаний много вопросов.Во-первых, какова их реальная стоимость? Многие компании получали последнюю оценку еще в 2021 году.
Патрик:Примерно в 2021 году.
Билл:Да, это совпадало с пиком рынка, второй год после пандемии, если помните, все технологические акции сильно выросли, Zoom тогда взлетел, все хорошо работали в том окне. Поэтому сейчас возник вопрос: сколько же они на самом деле стоят?Инвестиционное сообщество в целом не очень заинтересовано в этом пуле компаний. У них невысокие темпы роста, причины я поясню позже.
Многим может показаться невероятным, но я гарантирую, что это факт — никто не имеет стимула точно маркировать оценки.Для тех, кто не знаком с этим миром — частные инвестиции, будь то PE или VC — работает этот странный механизм: GP сообщает LP цену, и они сами定价.
Конечно, есть аудиторы, которые ковыряются за кадром, вы слышите жалобы LP, некоторые фонды консервативны в定价 и занижают оценки, другие завышают. Информация, которую получают LP, крайне разнообразна.
Патрик:Один и тот же актив, а разные GP дают разные цены?
Билл:Да. Но многие не осознают, что в крупных university endowment менеджеры, управляющие портфелем VC, на самом деле не имеют стимула корректировать эту цифру. Фактически, бонус многих из них зависит от балансовой оценки.Так что у них даже обратный стимул к корректировке.
Три. Искажение стимулов приводит к плохим результатам
Патрик:А у основателей нет стимула правильно всё сделать? В долгосрочной перспективе разве это не лучше для построения компании?
Билл:Хороший вопрос. Я думаю, здесь играют две силы. Во-первых, каждый основатель, которого я знаю, умножает свою долю владения на исторически максимальную оценку компании, а затем считает это число своим собственным капиталом.
Патрик:Но это имеет смысл? На самом деле это ничего не значит.
Билл:Я не делаю моральных выводов, это естественная реакция. Но сложно принять снижение этого числа на 70%. Другая проблема — ликвидационная преференция (liquidation preference). Это техническая деталь, позвольте объяснить слушателям.
Сумма, которую вы привлекли в виде финансирования, становится вашей ликвидационной преференцией. При слиянии или поглощении инвесторы могут выбрать возврат основного долга вместо конвертации в обыкновенные акции. Поэтому если компания привлекла 300 миллионов долларов при оценке в 2 миллиарда, ликвидационная преференция особого влияния не оказывает. Но если оценка падает до 400 миллионов, ликвидационная преференция может забрать до 75% стоимости компании при продаже.Это суровая реальность.
Патрик:Если мы вернемся к этой тысяче зомби-единорогов и тщательно проанализируем их, сколько, по вашему мнению, компаний являются прибыльными и могут продолжать существовать в таком режиме до момента переоценки? А сколько не выдержат давления, в итоге будут вынуждены привлечь новое финансирование и сбросить цену?
Билл: Честно говоря, я не проводил статистического исследования, может быть, кто-то смог бы, например, фонды фондов, Pitchbook или Carta. Думаю, можно использовать это как отправную точку для обсуждения того, что происходит. Мы находимся в очень длинном периоде нулевых ставок, сейчас это называют ZIRP, ситуация беспрецедентная за столетие. Нулевые ставки держались пять-шесть-семь лет? Почти так.
Патрик:Долгое время.
Билл:С одной стороны, это отложило регулирование в VC, а с другой — принесло огромный приток капитала и спекуляций. Небольшая история: за всю жизнь я встретился с Баффетом один раз, это было мероприятие по привлечению средств на 20 человек, каждый мог задать только один вопрос. Я спросил: «Ваша модель DCF не работает в условиях нулевой ставки, верно? Это порождает только спекуляции.»Он ответил: «Вы правы.» Так и прошла наша короткая встреча с великим человеком.
В общем, спекуляции процветают. Только что упомянутые 20–30 миллиардов долларов, такие масштабные раунды до этого были неслыханными.
Когда компания получает столько денег, происходит несколько вещей. Я считаю, в одной области появляются слишкомmany участников, компании, которые должны были被淘汰 ранее, все еще остаются живыми.Это делает расширение рынка сложнее, поскольку в финале выживает 3–5 компаний вместо 1–2. При избыточном финансировании вы делаете всё подряд. Существует множество статей и исследований, доказывающих, что ограничения рождают креативность, лучше сосредоточиться на одном-двух основных продуктах. Но когда денег слишком много, вы беретесь за семь проектов.
Патрик: Все делает.
Билл: Да, все делает. Я думаю, в 2022–2023 годах была небольшая коррекция, тогда AI еще не взлетел. Большинство компаний переключились на выход на безубыточность, как вы сказали. Так что一旦 достигнув безубыточности, они砍掉 те семь проектов, оставляя лишь два.
Но эти семь проектов и чрезмерно раздутые отделы продаж приносили доход, но не устойчивый доход.Как только вы сворачиваете операции и стремитесь к безубыточности,增长率 естественно страдает. Поэтому, я считаю, вот причина слабого роста.
Я согласен с вами, у многих компаний достаточно капитала, чтобы достичь или приблизиться к безубыточности. По моим прежним представлениям о классическом построении бизнеса, это должно было быть благом, я определенно поддерживаю. Но реальность такова, что они, возможно, действительно смогут просуществовать так долго, откуда и взялась метка «зомби».
Патрик:Что это означает? Поскольку никто не хочет корректировать оценки, будет ли это состояние длиться вечно? Произойдут ли какие-то изменения?
Билл:Вернемся к этому вопросу позже. Дайте мне сначала закончить описание рыночных реалий.
Патрик:Хорошо, продолжайте.
Билл:Затем мы сможем глубоко обсудить возможные изменения.
Четыре. Закрытие окон для выхода (Exit Windows)
Патрик:Следующий вопрос касается выхода. То есть как эти компании будут定价 на реальном рынке.
Билл: Да, поэтому мы прошли через суперфонды, зомби-единорогов, а теперь资本市场. По ряду причин, которые плохо объяснены и малопоняты, рынок IPO и слияний и поглощений за последние годы фактически замер.В 2021 году обе эти стороны шли хорошо, но потом остановились. Если посмотрите на прошлый год (2024), Nasdaq вырос на 30%, но окно все равно закрыто. Это общее мнение.
За время моей истории наблюдения за капитальным рынком и работы в VC, я никогда не видел ситуации, когда Nasdaq表现良好, но окно выхода закрыто.
Патрик:Нет IPO, да.
Билл:Да, это нелогично. Раньше они были связаны, поэтому сейчас точно происходит нечто иное. Я внимательно следил за дисконтом к IPO, особенно за дисконтом, навязываемым рынку крупными банками. Но есть и другая точка зрения: стоимость публичного листинга слишком высока, а также затраты на поддержание статуса публичной компании. Конечно, деньги повсюду. Мы позже вернемся к этой теме — успешным компаниям сейчас нет необходимости выходить на биржу, или, по крайней мере, спешить с этим.
M&A сложнее интерпретировать. Все обвиняют Лину Хан (члена комиссии по торговле США), но она уже ушла, и за первые пять месяцев этого года tampoco рекордных сделок M&A. Думаю, это может быть связано с «Великолепной семеркой». У этих семи компаний наличность поразительная,按理说 это должно привести к массовым поглощениям, верю, они с радостью используют эти деньги . Но Вашингтон недоволен, ЕС еще менее доволен их активностью, поэтому ситуация застыла.Никто не хочет рисковать незавершенной сделкой в соглашении о M&A.
Даже такие громкие сделки года, как Wiz, сразу после анонса сообщают, что потребуется более года на закрытие. Для советов директоров и команд управления это трудно принять. Ждать целый год слишком долго.
Патрик:Думаешь, скоро мы увидим частную компанию с оценкой в триллион долларов?
Билл:Насколько далеко SpaceX от этой цели?
Патрик:Примерно на одну треть. OpenAI тоже на одну треть. Stripe — на одну десятую. Их несколько, если сохранят успех, скорее всего, достигнут. Я хочу сказать, если вы можете стать триллионной частной компанией, зачем вам вообще нужен IPO? Звучит безумно.
Билл:Мы обсудим это. Еще один фактор, влияющий на M&A, — завышенные оценки. В 2021 году мы довели самые захватывающие компании до предела, продолжаем делать это и сегодня. Это также влияет на M&A.
Патрик:Можешь еще раз объяснить, почему это состояние продолжается? Может ли обратной связью быть то, что мы только что обсудили?
Билл:Я думаю, ZIRP (нулевые ставки) была главной причиной до появления LLM. После появления LLM все поверили, что AI — самая большая технологическая трансформация платформы в истории. Так что если вы в это верите…还有一点, я вспоминаю, как тридцать лет назад мы с Маубуссеном работали в First Boston, эффекты сетевых эффектов и сложного процента тогда недостаточно понимались или признавались. Сейчас все полностью верят в это.
Так что люди, видевшие, как Google или Meta выросли с 12 миллиардов до 3 триллионов, если считают, что某家公司 может достичь такого уровня, с их точки зрения нет понятия «слишком дорого купить»— для независимого инвестора это разумно. Если все так думают, рынок заложит эти ожидания в цену, но будем ждать.
Пять. Проблемы с ликвидностью у LP
Билл:Следующая реальность заключается в том, что у многих LP возникают проблемы с ликвидностью. Это новое явление, связанное с закрытием окон для IPO и M&A. Вот еще интересные данные: в первом квартале 2025 года университеты США выпустили облигации на сумму 12 миллиардов долларов, третий квартал по объемам за всю историю. Если вы используете долг для исполнения обязательств по capital calls, это потому, что ваш университетский endowment не имеет достаточной ликвидности, чтобы ежегодно выплачивать 3% или 5% расходов, как раньше.
Возможно, вы недавно видели, как Гарвард объявил о продаже 1 миллиарда долларов частных активов на вторичном рынке. У них есть свои особые причины, но более примечательно, что Йель заявил о продаже 6 миллиардов долларов активов частного капитала.
То, что делает Йель, очень важно и интересно, особенно в исторической перспективе, ни один институт не оказывал большего влияния на стратегии управления endowment.
Патрик:Действительно, ни один.
Билл:Дэвид Свensen (бывший CIO Йеля, автор «Innovative Investing») был основоположником этой модели.
Патрик:Он крестный отец этой модели.
Билл:Верно. Сообщается, что при нем среднийдовой Йель составил 13% в год за 35 лет. Его знаменитая «Йельская модель» заключается в перераспределении большей части средств в illiquid assets вместо liquid assets. Изначально никто так не делал из-за отсутствия прозрачности, ликвидности и сложности управления. Но он добился успеха, и очень успешно. Возможно, сейчас мы видим результат того, что все скопируют йельскую модель. Говард Маркс говорил, что большие деньги зарабатывают только тогда, когда ваше мнение не соответствует консенсусу, но оно правильное.Но если все копируют Свенсаена и вкладывают 50% в illiquid assets, останется ли это успешным?
Я считаю, это сложный вопрос, но факты могут складываться именно так. Очень интересно, что стратегия, которую первым начал применять Йель, теперь сама выходит из нее.
Шесть. Приватный рынок — новый публичный рынок (Private is the New Public)
Патрик:Если учесть проблему ликвидности LP, станет ли это ключом к разрыву застоя, который ты только что описал?
Билл:Возможно. Если я продолжу рассказывать эти реальности, мы бы...
Патрик:Хорошо, извини, не удержался и вставил комментарий.
Билл:Волна AI пришла как раз вовремя. Это пятый пункт, который я назвал. Мы ведь направлялись к небольшой коррекции. Помните, Патрик, все затянули пояса, увольняли людей, стремились к безубыточности, все переживали, удастся ли получить новое финансирование.
За мою тридцатилетнюю карьеру в VC, каждый раз, когда отрасль перегревалась, происходила коррекция, а затем всё успокаивалось. Я видел, как Morgan и Goldman открывали офисы на Sand Hill Road и потом закрывали их, видел, как Fortune и Forbes фокусировались на Кремниевой долине, а потом уходили. Видел это несколько раз.
Но这次 не произошло полноценной коррекции,потому что появился AI, все были слишком взволнованы. Я не говорю, что не стоит волноваться, если это действительно самая большая технологическая трансформация платформы за нашу жизнь, то волнение оправдано, это повлияет на группу зомби-единорогов и на всё остальное.
Но вдруг резко повысилась инвестиционная активность. Каков мультипликатор оценок к выручке у AI-компаний? 10x, 20x по сравнению с традиционными компаниями, верно?
Патрик:Примерно так, некоторые даже выше.
Билл:Да. Несмотря на то что традиционные LP испытывают давление по финансам, они находят деньги в других местах. Ближний Восток — основной источник капитала. Сколько ваших друзей ездили на Ближний Восток за последние 12 месяцев? Многих, наверное. Все они общаются с fund raisers, так что деньги нашлись, все преследуют эту возможность, никто не хочет упускать шанс. Это важнейший компонент всей картины.
Семь. Новые явления на поздних стадиях (Late Stage)
Билл: Последняя реальность, которую вы уже отметили, — это новые движения на поздних стадиях. Я думаю, Джош и команда из Thrive инициировали это, хотя они не одни.
Они находят компании, которые собирались выйти на IPO, о чем писали СМИ, предлагают предложение, от которого невозможно отказаться, encourag创始人 liquidity, employee liquidity, angel investor liquidity, и компаниям выгоднее оставаться частными. Последний пример — Databricks.
Патрик и Джон из Stripe также обсуждали это в разных подкастах. В начале они говорили: «Возможно, выйдем, но сейчас не торопимся», а позже, как вы сказали, «возможно, никогда не выйдем». Я общался с некоторыми LP, это необычно. Они входят и выходят из инвестиций в Stripe, компания к этому адаптируется. Это новинка в нашей отрасли.
Патрик:Эти компании могут получить необходимое финансирование, будь то cash-out для сотрудников или продажа акций ранними инвесторами, это вроде бы работает как «подписка на публичный рынок»?
Билл:Да, похоже на старые внебиржевые рынки (pink sheets), работающие по подписке.
Патрик:Stripe无疑是一家伟大的公司,由杰出的创始人领导。如果你能拥有自己的私有市场,为什么还要承担额外的工作、监管、数据披露、让竞争对手知道你的情况?这对所有人都合理,所以我怀疑这种模式会不会一直持续下去。
Билл:Возможно.
Патрик:Если LP может получить ликвидность через передачу акций Stripe, тогда проблема ликвидности тоже решена?
Билл:Мы скоро это обсудим. Хочу добавить — у инвесторов, которые поощряют компании оставаться частными, есть еще одна мотивация. При традиционном IPO банки очень осторожно распределяют квоты. Если крупный паевой фонд или хедж-фонд запрашивает размещение, обычно наблюдается oversubscription в 100 раз, надеясь получить 1–2%. Получить 30% невозможно. Но эти инвесторы при крупных частных раундах могут получить 30% акций, гораздо больше, чем при IPO. К тому же они объединяются для таких сделок.
Так что это олигопольная возможность, забирающая доход от роста IPO у публичного рынка. Когда Amazon вышла на биржу, ее оценка составляла менее 1 миллиарда долларов, сейчас превысила триллион, и публичный рынок получил эти сложные процентные доходы. Если вы отложите IPO и получите высокую долю заранее, эти инвесторы окажутся в более выгодном положении, чем те, кто купит акции после листинга.
Еще важный момент: они скажут LP: компании больше не выходят на биржу, как раньше, если хотите получать доход от высокорастущих технологий, вы должны инвестировать во меня.Это очень убедительно.
Здоров ли американский капитал?
Патрик:Твои рыночные реалии завершены. Теперь я хочу детально уточнить. Для меня интересная предпосылка заключается в том, что я всегда надеюсь на здоровое функционирование капитального рынка. Американский капитал был невероятно важным двигателем инноваций в истории мира, подтолкнувшим бесчисленные инновации.
Так что моя позиция такова: я поддерживаю всё, что позволяет справедливо定價 рисков и обеспечивает здоровое функционирование рынка. Меня интересует, где, по твоему мнению, система функционирует наименее здраво в контексте этих реалий, и каких изменений ты хочешь?
Билл:Я разделяю твое желание. Я считаю, что если бы участвовало больше компаний, нам было бы лучше. Я刚才未提及, но ты наверняка знаешь, как и большинство: общее количество публичных компаний в США значительно снизилось по сравнению с пиковыми значениями. Снижение числа публичных компаний во многом связано с процессом IPO.
Известные инвестиционные банки, и я попросил моего друга Джея Риттера перепроверить данные , сейчас дисконт к IPO составляет 25–26%, плюс 7% комиссионных, общая стоимость капитала достигает 33%.Я знаю одного CEO, готовящегося к выходу на биржу, при обсуждении с инвестиционным банком он сказал: «Согласно вашей формуле, IPO выйдет дороже, чем если я завтра привлекну 1 миллиард долларов на частном рынке с премией 20% к цене.»
Как ты сказал, если частный рынок настолько ликвиден, гибок и оптимален, зачем выходить на биржу?Я не знаю, каких изменений требуется. Я думаю, что любой IPO, связанный с привлечением финансирования, будет обходиться стороной.
Хестер Пирс из SEC написала интересную статью, возможно, вы разместите её в заметках к шоу. Она является одним из самых давних членов комиссии, сейчас в ней всего четверо委员, она наиболее поддерживает криптовалюты. Статья называется A Creative and Cooperative Balancing Act, в ней она предполагает, что blockchain может исправить рынок IPO, что звучит амбициозно.
Патрик:Как именно? Токенизировать частные активы и позволить свободно торговать?
Билл:Токенизировать ценные бумаги. Никто не вернется к старой системе распределения IPO для криптоактивов. Обязательно используется распределенный реестр. ICO уже работало именно так. Поэтому это интересно, я буду следить.
Слияния и поглощения сложны, регуляторное давление слишком велико. В сфере AI существуют «обходные поглощения»,например, сначала лицензионное соглашение, найм персонала, но по-настоящему крупных сделок давно не было. Это обходной путь.
Кроме того, если оценка слишком высока, например, во многих раундах AI-финансирования, я понимаю, что Apple мог бы想 приобрести Perplexity, но они только что привлекли финансирование при оценке в 15 миллиардов долларов. Цена слишком высока, сделка затруднена. Поэтому я тут бессильно.
Что касается капитальных рынков, вы только что сказали, что все утверждают, будто американский капиталлучший в мире и вызывает зависть. Я лично не так уверен.
Патрик:Какие еще интересные инновации на капитальных рынках ты видел? Ты упоминал, что Ближний Восток чрезвычайно активен в новой технологической волне, стремясь участвовать в самых интересных компаниях, технологиях и инфраструктуре. Какие еще инновации на капитальных рынках кажутся тебе интересными?
Билл:Не обязательно инновации, но недавно у Coatue появилось новое действие. Я не разговаривал с Филиппом, просто сообщаю то, что вижу. Ранее их минимальный размер подписки составлял 5 миллионов долларов, теперь он снижен до 25 тысяч долларов,и они сотрудничают с инвестиционным банком для продвижения. Это похоже на то, что я упоминал ранее относительно продажи LP, но на самом деле разрабатывается новый источник капитала. Иногда таких инвесторов называют «доктора и юристы», которым раньше было нельзя инвестировать в фонды уровня Coatue, теперь можно. В секторе PE также делают похожие шаги. Одна крупная PE-компания лоббирует в Вашингтоне, чтобы разрешить планам 401(k) инвестировать в частный капитал, пытаясь разблокировать новые источники.
Мне возражают: «Разве давление на LP в США критично? Мы найдем деньги в других местах, практика доказала, что нашли.» Но это просто добавление воды в трубу. Если выход закупорен, сколько бы воды ни добавляли, толку нет. Не могу подобрать лучшую аналогию, пожалуй, пищеварительная система человека наиболее подходит — входит, но не выходит, запор, сколько ни ешь, бесполезно.
Патрик:О чем обычно говорят LP с тобой? Есть ли что-то, что они не говорят открыто, а обсуждают втайне, что, по твоему мнению, важно?
Билл:Я думаю, они обладают высоким пониманием рыночных реалий, о которых я рассказал. На их месте необходимо принимать решения. Что касается долгосрочных решений, если вы работаете в университетском endowment, горизонт принятия решений короткий, а цикл обратной связи длится 10–15 лет, поэтому это сложно.
Но вы должны начать задумываться, являются ли обсуждаемые нами проблемы временными или постоянными. Если постоянными, вы должны изменить подход. Как я упоминал, есть LP, которые входили и выходили из инвестиций в Stripe, знают, с кем связаться, начинают рассматривать это как перманентное явление и думать, как подготовиться к такому миру.
Патрик: Недавно Apollo опубликовал отчет,согласно которому среди компаний с выручкой свыше100 миллионов долларов сейчас 87% являются частными.Конечно, если считать по рыночной капитализации, доминируют публичные, потому что технологические гиганты слишком велики, но цифры впечатляющие. 100 миллионов долларов — это немало. Действительно, мы живем в высоко приватизированном мире, и это отрицать нельзя.
Билл:Да, возможно, мне стоит скорректировать формулировку. Ты только что сказал, что лучший мир — это когда капитальный рынок эффективен, легко выходить на биржу, высокая ликвидность, низкие транзакционные издержки. Я действительно считаю, что такой мир лучше.
Если мы войдем в новый мир, чтобы обычные инвесторы могли участвовать в высокорастущих технологиях,只能通过 косвенное участие в фондах с管理费 2 и премиальной доходностью 20%, я чувствую… как называется та известная книга об инвестициях, «OneUpOnWallStreet»? Харви…
Патрик:Да, именно она.
Билл:Он никогда не хотел бы видеть мир таким. Но мы, кажется, движемся именно в этом направлении. Я считаю, что информация становится менее прозрачной, уровень прозрачности снижается, мошенничества становится больше, транзакционные издержки возрастают.Это неизбежный результат. Возьмем для примера Stripe — это одна компания. Максимум можно назвать 5 подобных компаний, но нас беспокоят 1500 компаний. Они не могут все стать Stripe.
Патрик:Ты однажды научил меня одному — нужно играть по правилам на поле, но также думать об изменении правил в будущем и готовиться к нему. Но если рассматривать ситуацию изолированно, исходя из «действующих правил поля», перед лицом этого более хаотичного, ориентированного на частный рынок, дефицитного по ликвидности состояния,какие действия ты посоветуешь разным группам? Начиная с основателей вплоть до предпринимателей, которые фактически создают ценность и финансируются этими капитальными рынками.
В мире AI, допустим, они могут привлечь финансирование при оценке в 15 миллиардов долларов, возможно, стоит соглашаться. Тогда как бы ты рекомендовал им действовать оптимально в рамках текущих правил игры?
Билл:Они вынуждены действовать в рамках правил игры. В этом я вижу худшую часть происходящего. Недавно я обнаружил слово «трубка для принудительного кормления» (gavage tube), ты знаешь, что это?
Патрик:Нет.
Билл:Французы используют её для принудительного кормления гусей для производства фуа-гра. Вот фотоFeed漏斗. В этом мире реальность такова — в 2021 году выглядела так же — стоило появиться тренду, как у дверей компании начинали стучаться желающие впихнуть 100, 200, 300 миллионов долларов.
Для основателей, которые годами боролись за финансирование, это может звучать абсурдно, но такова реальность, и ты это знаешь. Это заставляет всех ставить всё на кон, идти ва-банк.
Я лично пережил это во время конкуренции Uber и Lyft. Сегодня каждый сегмент переживает такую капитальную битву. Ты только что упомянул классическое построение бизнеса. Классические компании не сжигают 100–150 миллионов долларов в год, но все крупные AI-компании делают именно так,иногда больше. OpenAI говорят, что тратят 7 миллиардов долларов в год.
Это не创业方式 твоего дедушки и не венчурный капитал твоего дедушки; это совершенно другой мир. Если ты основатель, возможно, хочется игнорировать это и строить компанию по-своему. Но если твой соперник привлек 300 миллионов долларов и расширил отдел продаж в 10 или 50 раз, тебя быстро выбьют из гонки.
Поэтому вынуждены действовать по правилам поля. Хорошая новость в том, что из-за излишней жажды инвесторов ты, вероятно, можешь получить cash-out для основателя. Я считаю, что это вредит долгосрочному успеху компании, но поскольку это соответствует стратегии инвесторов, они поощряют это действие. Так что стоит частично выйти. Если кто-то готов инвестировать с оценкой в 30x выручки, принуждая тебя играть в игру с высокими расходами, к которой ты не привык, стоит обеспечить себе финансовую подушку.
Я считаю, что это вредно для экосистемы, потому что мы потеряем все средние и мелкие выходы, останутся только ставки на хоум-раны. Но такова реальность. Похоже, мы не извлекли никаких уроков из эпохи ZIRP.
Проблема зомби-единорогов, о которой мы говорили, сейчас повторяется на AI-компаниях.
Мысли о трансформации платформы AI
Патрик:Я хочу углубиться в очень важный вопрос: AI как новая универсальная технология. Это главное отличие от 2021 года.正如我们前所未见如此巨大的融资轮,也从未见过公司收入增长如此之快。我知道你和我一样热爱技术,我每天都在用这些东西,感觉这是我用过最神奇的技术。
所以我想让你畅谈一下“牛市论”,也就是大家其实并不非理性,因为我们真的会迎来5%GDP增长或者更疯狂的数字。因为这确实是不同等级的技术,甚至比互联网还大。
Билл:Во-первых, я согласен с твоим мнением. Я никогда не стану отрицать, что это настоящая платформа. Если это платформа,比如移动互联网、PC,这已经足够大,不必比前几次更大。
Патрик:Даже если это просто очередная трансформация платформы?
Билл:Да, безусловно, одна из крупнейших, возможно даже более масштабная. Это напрямую связывает со всем, что мы обсуждали. Как я сказал в начале, я не делаю моральных выводов для участников, реальность такова, какая она есть. В моем сознании действительно возникает возможность, что часть роста доходов на самом деле заложена в перепродажу вычислительных мощностей.
Многие компании на рынке на самом деле берут базовые модели и облачные сервисы, упаковывают их в оболочку и продают дальше. У многих из них отрицательная валовая маржа. Покупая продукты этих компаний, вы можете заплатить больше, чем при прямой покупке модели или облачных услуг, причем выручка пересчитывается три-четыре раза при отрицательной марже.
Пока мы действительно не начнем关心 единицам экономики — но на этапе all-in капитальной войны это невозможно, все только抢夺 долю рынка . Когда придет время оптимизации моделей, именно тогда наступит ключевой момент.Я не сомневаюсь в этом, даже без учета базовых моделей, например, того, что делает Брет Тейлор в Sierra, я абсолютно уверен, что AI действительно изменит каждое предприятие, с которым они контактируют.
Я полностью в это верю. То есть многие явления на самом деле являются рациональной реакцией на реальность.
Патрик:Если ты прошел через многие смены технологических парадигм, что именно в этом раунде возбуждает тебя больше всего?
Билл:Этот вопрос для меня личностный, как и то, что ты сказал. Сейчас я ежедневно использую платформу AI для 40–50 поисковых запросов чаще, чем пользуюсь Google. Это почти всегда быстрое обучение, будь то вспоминание деталей или изучение нового, происходит каждый день.
Я считаю, что для тех, кто от природы обладает сильными навыками самообучения, повышение эффективности и скорость роста будут ошеломляющими. Кроме того,自动驾驶特斯拉 и другие задачи, решаемые традиционным AI, тоже очень интересны для меня, возможно, даже глубже. Я действительно беспокоюсь о лимитах LLM, хотя возможно решить, но по своей природе они языковые модели, им хуже даются числа.
Когда люди говорят, что AGI заменит все вычисления, я не согласен,除非 these flaws are fixed or merged. Сейчас, когда ты задаешь AI математический вопрос, он пишет Python-код, в будущем будет еще больше подобных практик. Если ты defend “AI действительно полезен”, я не смогу возразить.
Дилемма GP и LP
Патрик:Сделаем шаг вперед, поговорим о GP (генеральных партнерах). Тот же вопрос: в рамках действующих правил игры каково рациональное действие? Здесь две версии: «логика Спока» и «инстинкт Кирка».
Логика Спока: учитывая состояние рынка, я строю платформу, максимизирую ROI рационально.
Инстинкт Кирка: если бы ты сегодня заново основал венчурный фонд, как бы ты поступил? Продолжил бы делать маленькие фонды, как в Benchmark? Или создал бы всесъедобный фонд с другой структурой сборов, способный адаптироваться к новым правилам? Хочется услышать ответ с обеих точек зрения.
Билл:При ответе я хочу подчеркнуть первое из двух моментов: время — огромная проблема. Мы растянули время ликвидности компаний с 5–7 лет до 10–15 лет. Не знаю точных цифр, но каждый LP осознал эту проблему.
Я отправлял тебе график NVCA, показывающий процент возврата committed capital венчурными фондами за 5–10 лет. Раньше средний показатель составлял 20%, максимум доходил до 30%, в прошлом году упал до 5%, сейчас находится в диапазоне 5–7%.Это отражает большую проблему ликвидности для LP.
Но это проблема и для GP. Почему время стало большой проблемой? Потому что есть cost of capital, IRR (internal rate of return) съедается временем. Все говорят: о, главное — DPI, не IRR, но если время удваивается, IRR становится критичным.Это действительно важно.
Кроме времени и стоимости капитала есть dilution. Каждая компания-зомби выпускает 3–6% новых акций ежегодно для employee incentives.
Объединив эти факторы, получается серьезная проблема. Предположим, изначально ты рассчитывал вернуть 100 долларов к 10-му году, теперь придется ждать до 15-го.При расчете сложного процента всего в 10% к 15-му году нужно иметь стоимость 160 долларов, чтобы сравняться. Если ты считаешь, что рискуют в VC ради высокой доходности, то cost of capital у них не 5%, это risk-free rate. Реально 15%, плюс 5%稀释股权 = 20%.
Если ждать еще пять лет, 100 долларов должны превратиться в 250 долларов, чтобы сохранить первоначальные ожидания по доходности. Так что это серьезная проблема.
Еще один непонятный момент. Раньше некоторое количество компаний приобреталось или выходило на биржу, затем энтропия возрастала, долгосрочный рост для всех был сложен.
Люди любят говорить: нет больших победителей, как тогда выглядит回报 фонда? Но я не слышал вопроса: если остались только большие победители, а остальные исчезли, как тогда будет выглядеть回报 фонда? Потому что, похоже, мы идем именно к такой ситуации. Говоря честно, я тоже не знаю ответа на твой вопрос. Вся моя карьера была посвящена ранним инвестициям, я до сих пор люблю этот этап, потому что это окно максимальных ставок и максимальной отдачи.
Но мне очень не нравится, как新一代 GP повторяют конкуренцию типа Uber-Lyft в каждой компании. Приходишь на совет директоров, а соперник привлек еще миллиард долларов, решение на столе превращается в: «Не потратить ли нам еще два года с отрицательной маржой, чтобы захватить долю рынка?» Таких кейсов не бывает в Гарвардской бизнес-школе.
Это уникальная рука, покер с сверхвысоким риском, стратегия не из серии «From Good to Great». Это не традиционный подход к управлению бизнесом, не то, что написано в письмах Баффета, эти правила не работают в мире капитальных войн.
Патрик:Я хочу поговорить об LP и о том, действительно ли капитал течет туда, где highest risk-adjusted returns. Теоретически капитал должен постоянно перетекать в сферы с наивысшей调整后回报率. В этом смысл всей системы.
Так что я спрашиваю: что, по твоему, препятствует такому течению? Иначе говоря, что сейчас должны делать LP? Они владельцы капитала или представляют владельцев. Их обязанность — получать оптимальную risk-adjusted return. Как ты думаешь, что им следует делать? И что мешает им это делать?
Билл:Это, вероятно, последний тезис, который я хочу подчеркнуть, затем можем болтать свободно. Ты изначально задал вдохновляющий вопрос. Сразу спросил, станет ли проблема ликвидности LP катализатором изменений в мире?
Множество факторов толкает эти изменения. Время — проблема, мы уже обсуждали, LP все еще используют leverage. В Вашингтоне тоже сейчас обсуждают налогообложение endowment, что создаст дополнительное давление по ликвидности, с чем они никогда прежде не сталкивались. Также сокращение научных грантов, не только радикальные меры Гарварда, но и обычные гранты NIH и NSF урезаны. Например, indirect fees сократили с 60% до 10%.
Всё это приведет к тому, что университеты скажут endowment: мы хотим не 3%, а 5% или 6% ежегодных выплат. Это факторы, усугубляющие положение LP. Первым выйдя на secondary market, Йель выглядит интересно.
Если ты небольшой endowment, никогда не инвестировал в Sequoia, теперь можешь косвенно участвовать, покупая долю у Йеля. Но если на вторичный рынок придет много крупных игроков и цена рухнет, это может вызвать каскадный эффект для всей системы.
Еще одно, на что стоит обратить внимание — изменит ли Ближний Восток позицию. Я отправил тебе ссылку на заявление шейха Сауда аль-Сабаха, главы суверенного фонда Катара. Он заявил, что руководитель крупнейшего суверенного фонда мира отметил: «колокол для PE звенит», и он присоединяется к растущим опасениям инвесторов относительно способов оценки в отрасли.Это альтернативный голос с Ближнего Востока. Если эта мысль распространится, влияние будет значительным. Так что это область пристального внимания.
Если бы я был LP, что бы я делал? Я определенно торговал бы одновременно на late-stage private market,лично ознакомившись с механизмами рынка. Не создавать панику, но тебе действительно придется переоценить, работает ли йельская модель сегодня. Когда Йель был единственным, она работала, но когда все效仿, успех не гарантирован.Я бы следил, появятся ли PE-компании, готовые активно ausgraben ценности из группы зомби-единорогов. Я думаю, здесь есть возможность, к которой стоит относиться с оптимизмом. Мне самому это интересно.
Патрик:Если рассматривать только returns, как часто говорил твой бывший партнер Энди Рэтклифф, чтобы заработать большие деньги, нужно идти против consensus и быть правым. Стоит ли инвестировать за пределами AIна приватном рынке? Там pricing и供需совершенно другие. Если искать традиционные компании, к которым капитальный рынок относится строго, оценивая калькулятором, совсем не как в AI. Стоит ли больше внимания уделять таким направлениям?
Билл:Я даже думаю, что учреждения, которых я только что упомянул как late-stage investors, тоже так думают. Они гадают: смогут ли найти традиционную компанию, возможно, еще не осознающую потенциал AI, но мы можем применить его самостоятельно, возможно, это станет disruptive возможностью.
Говард Маркс впервые вывел принцип «несогласие, но правильность», я читаю его работы очень много. Но эта концепция конфликтует с трансформацией платформы. Потому что трансформация платформы стала consensus, идти против consensus и не инвестировать в AI звучит абсурдно. Так что совмещать эти два очень сложно.
У AI еще есть интересный феномен: крупные компании seem реагируют довольно быстро. Зайдешь на сайт ServiceNow — сплошной AI. В отчете Microsoft AI упоминается 67 раз, Сатья часами говорит об AI. Это странно.
Мы читали в «Преодолевая пропасть» и «Дилемме новатора», что крупные компании всегда медленно реагировали на мобильный интернет и ПК, что давало возможности стартапам. Но сейчас я думаю, крупные компании alerted much earlier.
Патрик:Думаешь, это просто происходит иначе? Теоретически у Google должны быть преимущества доминировать во всех сценариях AI, но почти никто вокруг меня не использует Gemini или Google для генерации кода, повседневные LLM-задачи тоже не на них, а на стартапах, Cursor, Anthropic, OpenAI. Крупные компании хоть и alerted, но сами tech companies воспроизводят ту же схему.
Билл:Данные есть по обеим сторонам. Я считаю твой тезис интересным. Apple — пример. Microsoft пропустил один раз (мобильный интернет), на этот раз more警觉.
Я видел интервью Фридберга с Сундаром, где он признается, что не читал «Дилемму новатора». Когда компания идет очень хорошо, эти теории кажутся чужими, но сейчас ему определенно стоит прочесть.
Патрик:Оценивая захватывающую новую AI-компанию, nature её revenue может отличаться от традиционных моделей, таких как SaaS — как инвестор, ты будешь оценивать качество revenue новой AI-стартапа?
Билл:Я думаю, это сложно, причины я уже озвучил. Возможно, ты получишь заказ на миллион долларов, но для тебя это отрицательная маржа.С другой стороны, посмотри на любую AI-модель двух поколений назад: нынешние цены составляют всего 1% от当初. Можно с уверенностью ожидать, что будущее будет сопровождаться оптимизацией цен и повышением эффективности.
Партнеры Benchmark recently очень внимательны к тому, когда компания перейдет к оптимизации модели, и как их决策 отличается от экспериментальных и sandbox режимов. Теперь при наличии достаточного капитала можно дольше работать в sandbox, прежде чем перейти к оптимизации. Мы наблюдали подобное в эпоху интернета. Я люблю подчеркивать, что в первые два года все стартапы строились на Sun и Oracle. Все. Через пять-шесть лет никто их больше не использовал. Поэтому важно пристально следить за такими переходами.
«Если продукты AI китайских гигантов будут open-source, это будет очень мощно»
Патрик:Что ты думаешь об интересных международных конкурентных отношениях в сфере AI? В предыдущих трансформациях платформ такая конкуренция была менее очевидна, почти вся передовая принадлежала США и Западу. Китай явно главный переменный в этой зоне, например проект DeepSeek и все больше emerging китайских стартапов, продукты выглядят весьма впечатляюще. Как ты оцениваешь эту международную, особенно sino-US AI гонку?
Билл:Я считаю, что в Китае происходит super interesting развитие, которое очень值得关注. Когда взлетел DeepSeek, все смотрели на реакцию США, американские модели, политику Вашингтона. Например, AWS хостит DeepSeek и т.д. Но в Китае Alibaba open-sourced Qwen, Xiaomi теперь тоже имеет свою модель, не помню точно названия, может MiMo, тоже open-source. Robin Li от Baidu, чья модель была closed-source, сообщил, что откроет её в июне.
Если в итоге четыре сильные компании open-source продукт, это будет очень мощно.Мы знаем, что эти модели могут обучаться друг на друге, улучшаться взаимно. Если четыре open-source модели будут учиться друг у друга, каждый получит доступ, я думаю, это предоставит огромное пространство выбора и экспериментов,чего у нас в США не будет. Это самая привлекательная часть глобального AI нарратива, которую я вижу.
Патрик:В какой степени у тебя есть эмоциональная «вера в победу одной стороны»? Чего ты最想 увидеть? Конкуренции?
Билл:Это интересно, что ты спрашиваешь. Я заметил, некоторые самые агрессивные «china hawks» — на самом деле люди, делающие ставки в новом военном стартап-экосистеме под крылом VC.Я ненавижу возможную ярлык warmonger, но знаю, что такое может случиться, потому что инвестировал в Uber, будешь защищать его всеми силами. Это естественно, как защита своего ребенка, поэтому твоя позиция меняется вместе с объектом инвестирования. У меня до сих пор эмоциональная привязанность к компаниям, связанным с Benchmark, не знаю, исчезнет ли когда-нибудь. Вот реальность, вот как работает этот мир.
Что касается самих технологий, я считаю очень возбуждающими направления, не связанные с LLM. С нетерпением жду прорывов в робототехнике. Надеюсь на прогресс в здравоохранении. Я не верю, что через десять лет исчезнут все болезни, как говорят некоторые AI-основатели. Кажется слишком преувеличенным, но процесс будет захватывающим. Как ты сказал, я ежедневно использую эти технологии. Скорость изменений — самая быстрая в моей карьере. Пропустил новости на неделю, через неделю попадаешь в другой мир.
Патрик:Только что ты упомянул defense startup ecosystem. Хочу расширить это до physical world, hard tech экосистем, многие из которых вообще не относятся к войне, например горнодобывающие компании и т.д. Что ты думаешь о таком классе компаний? Несомненно технологические компании, оперирующие на огромных рынках, но high capital density, от входа до revenue проходят годы. Например, fusion, fission и т.д. Что ты думаешь о таком приватном рынке tech-инвестиций? Знаю, ты раньше мало инвестировал в такие проекты, может, не любишь?
Билл:Как правило, если бы я был профессором, я бы сказал, что математическое исследование показывает: returns в этих секторах обычно невысоки. Можно посмотреть — 15–20 лет назад massive venture capital涌入 solar energy, результаты оказались не очень. Единственное исключение — всё, что касается Илона Маска. Так что SpaceX и Tesla — это data points, но они исключением, и оба связаны с Илоном.
Я считаю, что только когда мы увидим 4–5 успешных кейсов, не связанных с Маском, сможем определить, реализуема ли эта модель. О его执行力和 скорости развития в этих компаниях я узнал и услышал много, не уверен, что другие способны на такое. Если справятся и добьются успеха, это, конечно, добро для мира. Кстати, мы также видим, что при изобилии капитала люди охотнее инвестируют в низкокапиталоэффективные бизнесы, эти вещи взаимосвязаны.
Так что другой момент, на который стоит обратить внимание: если капитал сократится, сохранится ли интерес? Многие такие дела затрагивают regulation, если мы не можем использовать ресурсы Китая, горнодобывающая отрасль становится более привлекательной. Я ненавижу эту часть мира. Несколько лет назад я давал выступление о regulatory capture, тогда в Silicon Valley мало ходили в Вашингтон. А сейчас все разъехались — «HillandValley» и т.д. Так что это еще один элемент, возможно, стоило включить в мои «реалии».
Патрик:Кажется, это trend — фандрейзинговые, ранние приватные рынки поддерживаемые компании, сталкиваясь с крупными regulated отраслями, в итоге都会被 «processed». Например, Anduril сейчас оценивается примерно в 30 миллиардов долларов, хотя и не уровня SpaceX, но все же огромно—думаешь, это еще один data point, доказывающий, что мы действительно можем succeed в компаниях, требующих massive capital?
Билл:Без сомнения, с regulatory точки зрения так и есть. Исторически компании в этих отраслях с трудом пробивались из-за regulation. До Tesla尝试造车Seven Motors и другие потерпели неудачу. Я думаю, многие столкнулись именно с regulation.
Так что To get Anduril approved by US Department of Defense and actively selling to military is definitely a new data point,очень достойно уважения для стартапов. Но я не думаю, что это означает, что все VC должны rush into these tracks.Это сложно. Если ты можешь создать software company или social network, как обычно говорят, быстро grow revenue и profit, тот путь much easier, чем обсуждаемые сегодня.
Патрик:Какие еще ниши, типы компаний, стратегии или dynamics, которых мы еще не коснулись, вызывают у тебя особый интерес?
Билл:Если бы я все еще был active GP, я бы рассмотрел vertical areas AI, подумал бы, где AI особенно силён. AI невероятно силен в language, coding — это более精炼的语言, поэтому AI сильнее в programming, эти области очень важны. Юриспруденция, customer service и т.д. уже много explored. Но я считаю, есть еще ниши, не fully挖掘. Эта пересеченная зона мне очень интересна.
Как починить сломанную систему и советы основателям
Патрик:Вернемся к нашему началу, к точке зрения LP, systemic level issues капитального рынка. Что, по твоему, произойдет в ближайшие пять лет? Ты описал reality и различные incentives (или отсутствие таковых). Как думаешь, что дальше?
Билл:Моя интуиция подсказывает, что у нас действительно есть проблемы. Хотя я добился определенного успеха в венчуре, я всегда был больше аналитиком, чем оптимистом. От природы склонен к critical thinking, так что мой bias здесь. Кто-то наверняка может возразить, мол, Гурлей всегда прогнозирует downturn cycles.
Но моя интуиция: у нас действительно есть проблемы. Текущая система ухудшает liquidity, снижает качество классического построения бизнеса, увеличивает скорость сжигания денег. С моей точки зрения, это не хороший combo. Всё это self-reinforcing, все components влияют друг на друга, unless changes на уровне LP, я не вижу mechanism correction. Думаю, мы просто будем deeper trap в этом cycle.
Возможно, ты видел видео Josh Kopelman, он простым математическим выводом GP показал эту проблему.
Патрик:Да, вместе с Jack Altman. Да, я видел.
Билл:Примерно трехминутное видео. Может, выпустим. С трудом могу не согласиться с тезисами видео. Простая math. Сейчас эта система выглядит unsustainable. С учетом наших current prices, spent money, и условий, необходимых для достижения historical VC returns,局面很难解.
Патрик:Что если произойдет reset? Предположим, мы распространим pricing mechanism public markets на все активы, результатом станет massive price reset. Что затем произойдет? Какие pros and cons ты видишь в таком «reset»?
Билл:С трудом представляю. Думаю, большинству покажется отвратительно. Пережил несколько resets, одна интересная вещь — как active GP я в периоды reset反而 спокойнее и счастливее, работал продуктивнее и эффективнее. В bubble期反而 хуже. Может, кому-то нравятся bubbles, sales型的 любят шум. Но я发现在 обсуждениях по construction of companies, в периоды reset всё более эффективно и реально.
Когда burst internet bubble, fakes left Silicon Valley.Тогда была шутка: B2C и B2B превратились в «BacktoConsulting» и «BacktoBanking», because money was hard to get,opportunityistswent away.Таких я не люблю, они не participate for right reasons, love over-hype, over-funding, over-participation in secondary markets, leaving mess at the end.Мне это не нравится, но в этом高速运转ном мире это тоже часть. Если рынок скорректируется, люди начнут искать новые opportunities. Одна из причин нынешней ситуации — все изучали history, знают compounding, network effects, cyclical patterns, видели boom и bust. Помнишь, сколько держался drop на фондовом рынке в начале пандемии?
Патрик:Примерно три недели.
Билл:Да, затем все начали bargain hunting. Так что сомневаюсь, что confidence в AI достаточно, чтобы даже при шести месяцах мнения о overvaluation AI, quickly rebound.
Патрик:Если бы ты сейчас основал совершенно новую инвестиционную компанию, что считаешь ключевыми факторами для branding? Мы вступаем в новую эпоху, emerging private market компании типа Thrive, Greenoaks, a16z, Ribbit и т.д., founded around 2010, now huge, prestigious. У каждого свой путь branding. Каким советам ты поделишься с новыми инвесторами, starting this year, hoping to become these companies in twelve years?
Билл:Твои слова reminded me of a point unrelated to your question.
Патрик:Ничего страшного.
Билл:Another negative impact of systemic issues: some companies «kneel» to join shareholder lists by writing $300 million checks, their differentiation is being founder’s best friend. Легко говорить мне, since I no longer write checks, nobody prevents me from being board member based on what I say, so whatever.
Но они не берут ответственность «помочь тебе принимать лучшие решения».Они никогда не скажут «нет». Extreme example — SBF’s FTX, никто не вошел в совет, все верили, что он не мигрировал средства, в итоге крах. На самом деле кто-то должен был «остановить» в critical moment, push unit economics, было бы полезно. Боюсь, таких «reverse voices» становится всё меньше.
Лучшие CEO, как Barton (ex-Zillow), Benioff (Salesforce), и даже Mark из Meta, говорили, что IPO сделали их operations more efficient. Another negative impact of long-term privatization is lack of this feedback.
Возвращаясь к вопросу, не знаю, как ответить. Прямо сейчас представить restart сложно из-за указанных причин. Пока пропущу.
Патрик:Рад, что мой вопрос спровоцировал твою мысль, она ценна. Наконец, оставь несколько слов основам? Я всегда хочу возвращаться к основателям, без их деятельности всё это бессмысленно.
Билл:Полностью согласен.
Патрик:Сейчас основы, возможно, сталкиваются с лучшим средой ever, инструментов больше, технологий захватывающих, капитал willing support. Ты как инвестор direct support многих great enterprises,能不能 give advice on opportunity and mindset?
Билл:Если ты достаточно удачлив, попал в trending company, находишься в этом мире, о котором мы говорю, дам несколько советов.
Первое, unit economics迟早会变得重要。Но это не意味着你现在就得把每一分钱都算清楚。正如前面说的,两代以前的模型价格只有现在的百分之一。你可以计划未来会转向那种模式,这没问题。我觉得现在烧钱没关系,但单位经济迟早会成为核心。你最终还是要把公司规模做大、高效运作。我发现,很多创始人把某些运营能力当作“官僚主义”,觉得那是大公司才做的事,不是创业的初衷。但当你收入超过一亿美元、甚至十亿美元时,没有这些能力是没法运作的。这其实在任何周期都适用,但在资本充裕时代尤为重要。
我最喜欢的Reid Hoffman写过一篇关于Uber的文章,用“海盗-海军”比喻,说所有初创公司都是以海盗起家,最终都得变成海军。这是真的。对于一些人,这个转变很不舒服,但你必须找到适合自己的方式。
另一个相关的想法,BenHorowitz也写过一篇很棒的博客,说他们只想支持能坚持到底的创始人。这句话写得很聪明,因为创始人都爱听。但其实每个风投都一样,因为换CEO有一半概率失败,没人愿意冒这个险。但那篇文章里有两三段话说,“当然,前提是创始人愿意学会如何领导。”我觉得我们行业里常常忽略这一点——创始人生来并不一定适合带领一千人团队。有些人一辈子都在研究怎么把组织管好。只有极少数创始人,比如三十来个,有机会和BillCampbell合作,学会怎么做领导。这不是天生的,也不是免费的,你得下决心学会。有些人格类型很难做到。我和MichaelDell有过很棒的交流,他做到了,有段时间觉得自己不想做,后来又找到了既能做又能开心的方式。这真的很难。
最后还有两点。第一,网络效应是真实存在的,如果你关注它们,可以让它们变得更强。如果你在热门市场里,增长无处不在,容易忽视网络效应。但你要思考:你的业务有没有某种“数据副产物”或其他机制,比如你有一千个客户,变成两千个客户时,第两千个客户的体验应该比第一千个更好。你能不能把这个机制设计进系统?如果能做到,长期对公司成功会有巨大影响。
Патрик:你觉得在AI时代,怎么实现这一点?主要是数据问题吗?让产品自然产生更多数据,从而提升自身能力?
Билл:假设你服务的是某个功能型垂直领域。如果一个客户的学习成果能变成整个客户群体的学习成果,大家都能受益,这就很强大。我觉得这完全可行。比如有些AI法律公司,我没投过,他们会研究所有诉讼输入信息,还会研究所有判例和法律历史。AI会做某些事,如果有人工参与,你会发现失败点,然后不断改进模型。这类机制会让领先者越跑越快,只要模型持续改进。
Патрик:你觉得AI会让消费互联网重新变得有投资价值吗?自移动互联网时代以来,美国VC很少关注消费领域,资本也很少流向那里。你觉得AI会让这个领域再次变得有吸引力吗?
Билл:有人研究过中国出现的一些新现象,可能预示着这一点,我应该多做些功课。我们其实在Character.ai上有过早期尝试。但LLM第一波有两个问题让它们不适合消费领域:第一是语音能力,虽然正在变强;第二是记忆能力,现在也在提升,虽然是在主模型之外实现的,但没关系,最后还是会集成进上下文窗口。
随着这些能力提升——很多Character.ai早期的负面反馈就是“它并不真的了解你”,所以网络效应、学习提升和切换成本都不明显。我完全能想象电影《她》里的情节会实现——那真是部超前的电影。我会很惊讶如果明年不冒出四五家这样的公司。也许这就是我们一直在找的“逆向机会”——美国大部分精力都在企业侧,消费侧可能真的有大机会。
Патрик:Билл,和你聊太有趣了。也许我们每隔几年就做一次市场状态更新,既然你不再直接给LP做这事,我们可以为整个行业做一次。谢谢你和我们分享你的经验和见解。
Билл:当然,我知道LP圈子很关注你做的内容,帕特рик。如果有人对我说的有反馈、想纠正、或者有任何建议,都欢迎联系我。我很喜欢这个行业,希望我的分享有用。现在我正处于“回馈社会”的阶段,很愿意帮忙。
Патрик:我们会把信号发出去。比尔,非常感谢你的时间。
Билл:好。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News