


Крипторынок в условиях тарифного шока: рост волатильности и стремление инвесторов к защитным активам
Автор: Моулик Нагеш, Исследовательский центр Binance
Ключевые моменты
В 2025 году американский протекционизм вернулся в усиленной форме. После того как Дональд Трамп вновь вступил в должность президента США в январе 2025 года, страна запустила ряд масштабных новых торговых пошлин — как针对特定国家,也涵盖特定行业 (для определенных стран, так и для отдельных отраслей), что вызвало опасения по поводу глобальной торговой войны. Только за последнюю неделю США внедрили новый раунд «взаимных» тарифов, на что другие страны немедленно ответили контрмерами.
Настоящий отчет анализирует влияние данных пошлин (самых агрессивных мер с 1930-х годов) на макроэкономику и криптовалютные рынки. Мы исследуем данные об уровнях тарифов, макроэкономических трендах (включая инфляцию, экономический рост, процентные ставки и прогнозы ФРС) и их воздействии на производительность, волатильность и корреляции криптоактивов. В заключение мы рассмотрим ключевые факторы для наблюдения и перспективы рынков цифровых активов в условиях стагфляции и протекционизма.
Возвращение тарифов в 2025 году
После нескольких лет относительного торгового мира 2025 год ознаменовался резким разворотом. В первые дни возвращения Трампа в Белый дом он начал выполнять свои предвыборные обещания, используя экстренные полномочия для введения пошлин на широкий спектр импортных товаров, затрагивающих конкретные страны и отрасли.
Торговая напряженность резко обострилась 2 апреля. В этот день США объявили о полномасштабных «взаимных» тарифах и назвали дату «Днем освобождения», став новейшей точкой перелома в глобальной торговой войне. Многие страны ранее считали свои торговые отношения с США нормализованными, но сейчас они радикально изменились. Ключевые события прошлой недели включают:
● Базовые тарифы: США объявили о новом едином тарифе в 10% на все импортные товары, развернув десятилетия либерализации торговли. Данная базовая ставка уже вступила в силу 5 апреля.
● Целевые тарифы: Поверх базовой ставки наложены более высокие страновые пошлины. Президент Трамп назвал их «взаимными», чтобы нацелиться на те страны, которые устанавливают высокие барьеры для американских товаров. Примечательно, что на китайские товары будет введен дополнительный тариф в 34% — в сочетании с существующими 20% общий эффективный уровень составит 54%. Другие целевые тарифы включают: товары из ЕС — 20%, Японии — 24%, Вьетнама — 46%, а также импорт автомобилей — 25%. Канада и Мексика, поскольку на них уже были наложены 20%-ные пошлины в феврале, не попали в текущий список дополнений.
● Глобальная контрреакция: Торговые партнеры США оперативно ответили. По состоянию на середину февраля многие ранние объекты пошлин уже объявили о контрмерах. Не сумев добиться отсрочки действия тарифов США, Канада ввела 25% пошлину на весь американский импорт. Китай также быстро отреагировал и 4 апреля усилил ответные меры, объявив о 34% налоге на все американские товары.
По мере вступления в силу «взаимных» тарифов и эскалации напряженности ожидается появление собственных контрмер со стороны большего числа стран. ЕС ясно дал понять, что ответит в ближайшее время, а множество других крупных экономик уже разработали соответствующие планы. Хотя полная картина глобального ответа пока не ясна, все сигналы указывают на формирование широкомасштабной торговой войны, охватывающей сразу несколько направлений.
Диаграмма 1: Тарифы от 2 апреля 2025 года («День освобождения») охватывают до 60 стран, включая многих основных торговых партнеров США Примечание: данная таблица отражает ситуацию с «взаимными» тарифами, введенными США 2 апреля против своих десяти крупнейших поставщиков импорта.

Источник: BBC, X (@WhiteHouse), Binance Research, по состоянию на 3 апреля 2025 г.
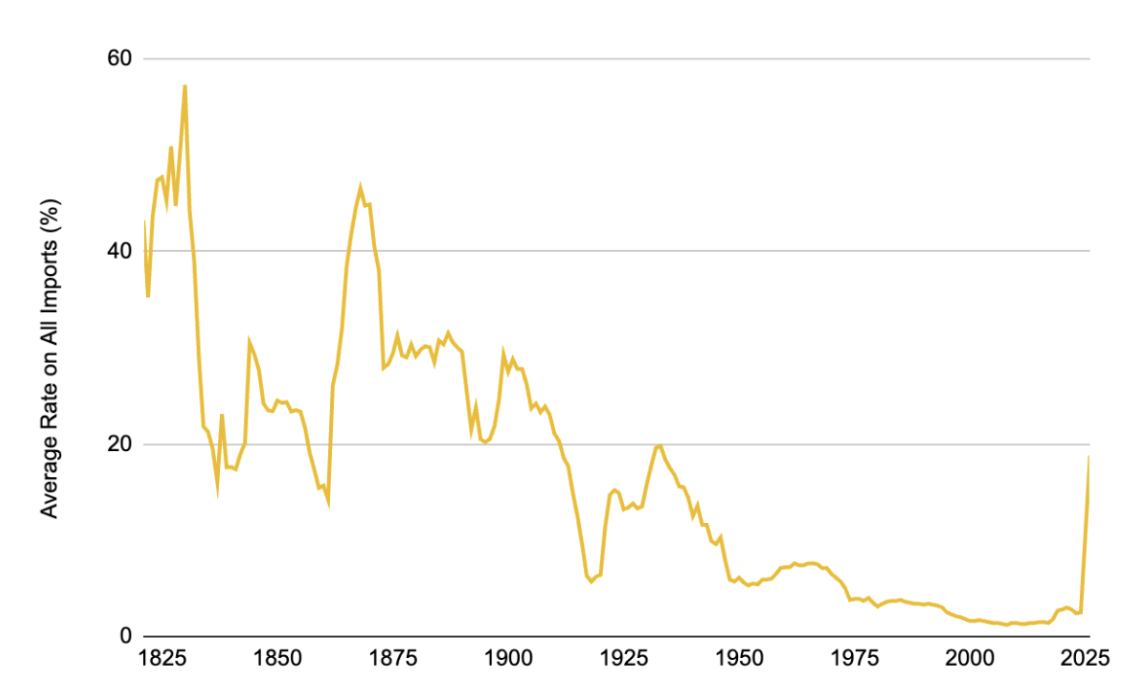
Данные меры привели среднюю ставку импортных пошлин США к самому высокому уровню со времен принятия Закона Смута-Хоули 1930 года, который предусматривал тотальные пошлины на тысячи товаров в период Великой депрессии. Согласно имеющимся данным, средняя тарифная нагрузка в США достигла около 18,8%, а по некоторым оценкам — даже 22% — что представляет собой крайне резкий скачок по сравнению с показателем в 2,5% в 2024 году.
Для сравнения: в последние десятилетия средняя тарифная ставка США обычно колебалась в диапазоне 1–2%; даже в период торгово-политического конфликта между Китаем и США 2018–2019 годов она поднималась лишь до отметки около 3%. Таким образом, меры 2025 года представляют собой беспрецедентный тарифный шок в современной истории — практически равноценный возврату к протекционизму 1930-х годов.
Диаграмма 2: Рост тарифов США выводит средние ставки импорта на максимальный уровень за近百年 (почти столетие)
Источник: Tax Foundation, Binance Research, по состоянию на 3 апреля 2025 г.
Влияние на рынки: охлаждение спроса, бегство к защитным активам и взрыв волатильности
1. Охлаждение спроса и бегство к защитным активам
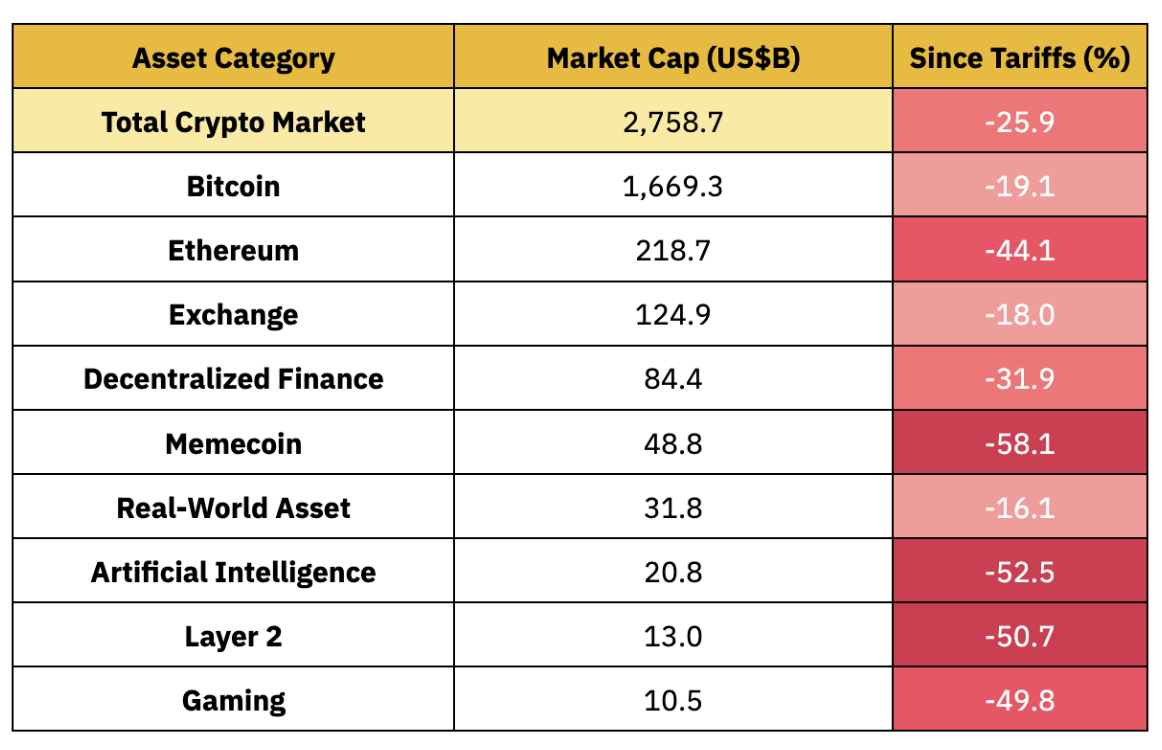
Рыночные настроения явно сместились в сторону осторожности, инвесторы проявили характерное поведение «risk-off» (уклонение от рисков) в ответ на объявления о тарифах. Общая капитализация криптовалютного рынка снизилась примерно на 25,9% от январского максимума, уничтожив почти 1 трлн долларов, что подчеркивает высокую чувствительность сектора к макроэкономической нестабильности.
Криптоактивы движутся синхронно с фондовым рынком: обе категории сталкиваются с охлаждением спроса, массовой распродажей и входом в зону коррекции. Напротив, традиционные защитные активы, такие как государственные облигации и золото, демонстрируют положительную динамику, при этом золото обновляет исторические максимумы подряд, становясь убежищем для инвесторов на фоне растущей макроэкономической неопределенности.
Диаграмма 3: С момента первых объявлений о тарифах криптовалютный рынок потерял 25,9%, индекс S&P 500 опустился на 17,1%, тогда как золото выросло на 10,3% и обновляет исторические пики подряд

Источник: Investing.com, CoinGecko, Binance Research, по состоянию на 4 апреля 2025 г.
Резкая реакция рынка также выявляет специфику поведения криптовалютных активов в периоды сильного «risk-off»: биткоин (BTC) упал на 19,1%, большинство крупных альткоинов показали сопоставимое или большее снижение. Эфириум (ETH) просел более чем на 40%, сектора с высокой бетой (например, мем-токены и проекты, связанные с искусственным интеллектом) рухнули более чем на 50%. Данная распродажа стёрла большую часть роста начала года; по состоянию на начало апреля даже доходность BTC с начала года (YTD) сместилась в отрицательную зону, несмотря на сильный показатель 2024 года.
Диаграмма 4: На фоне макроэкономической паники, вызванной тарифами, падение альткоинов значительно превышает снижение биткоина, усиливая пессимизм рынка
Источник: CoinGecko, Binance Research, по состоянию на 4 апреля 2025 г.
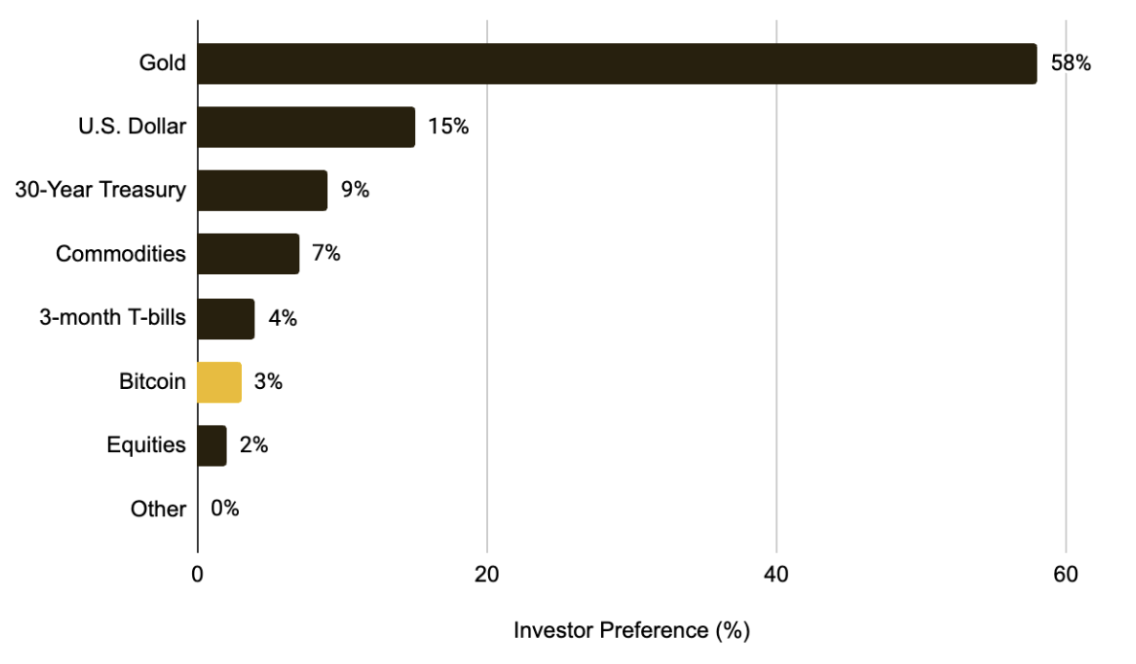
По мере того как криптовалюты всё больше ведут себя как рискованные активы, продолжение торговой войны может продолжить подавление притока капитала и краткосрочно сдерживать спрос на цифровые активы. Средства могут оставаться в ожидании или перетекать в золото и другие инструменты, считающиеся более надёжными. Это настроение также отражено в недавних опросах управляющих фондами: только 3% респондентов планируют выделять биткоин в текущих условиях, тогда как 58% предпочитают золото.
Диаграмма 5: Лишь 3% глобальных управляющих активами рассматривают биткоин как приоритетный класс активов в контексте торговой войны
Источник: Опрос глобальных управляющих активами от BofA, Binance Research, по состоянию на февраль 2025 г.
2. Взрыв волатильности
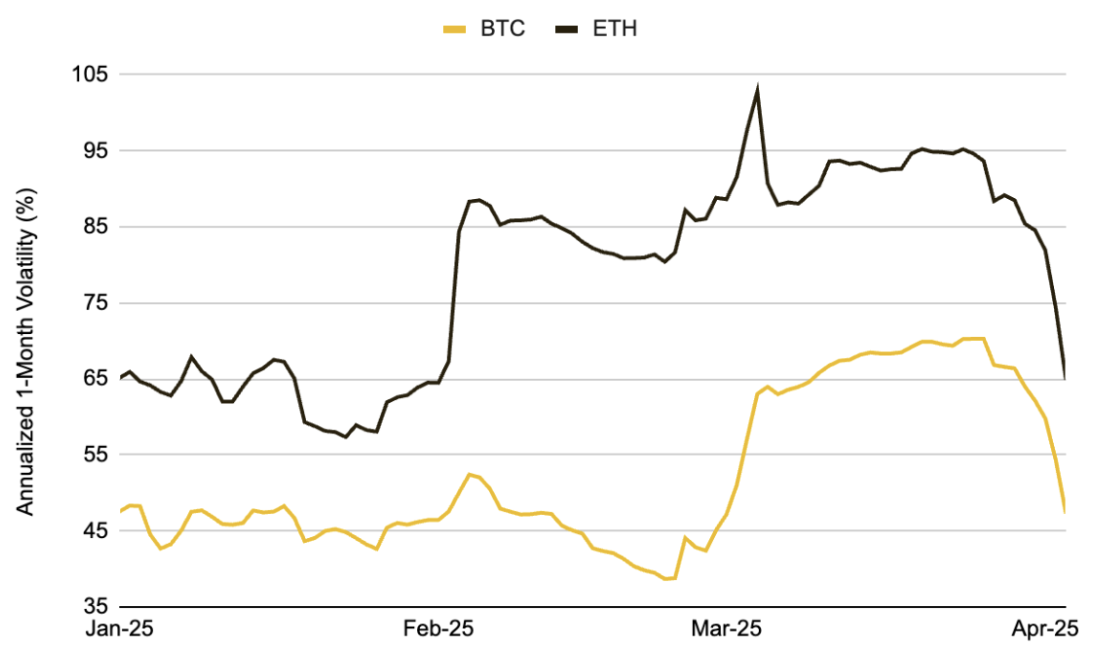
Чувствительность рынка к тарифной политике очевидна: каждое существенное заявление провоцирует резкие ценовые колебания. За последние несколько месяцев BTC пережил множественные мощные ценовые отскоки, включая одно из самых крупных однодневных падений с марта 2020 года, когда пандемия обрушила рынки. В конце февраля 2025 года, когда Трамп неожиданно анонсировал планы по введению дополнительных пошлин на Канаду и ЕС, курс BTC в течение последующих дней опустился примерно на 15%, а реализованная волатильность резко взлетела. Движение ETH было схожим: его месячная волатильность прыгнула с обычных ~50% до отметки свыше 100%.
Данная рыночная динамика凸显出 (подчеркивает), что в условиях макросреды с высокой неопределённостью криптовалютный рынок крайне чутко реагирует на внезапные изменения политики. В предстоящие периоды, если вектор политики останется неясным или торговая война продолжит эскалировать, высокая волатильность сохранится. Исторический опыт также показывает: волатильность может постепенно вернуться к норме лишь после того, как рынок полностью осмыслит и зашьёт в цены новые тарифные правила.
Диаграмма 6: На текущем этапе месячная реализованная волатильность BTC превысила 70%, а ETH преодолела отметку 100%, что отражает резкие рыночные движения после объявления тарифов
Источник: Glassnode, Binance Research, по состоянию на 4 апреля 2025 г.
Макроэкономическое влияние: инфляция, опасения стагфляции, ставки и перспективы ФРС
1. Инфляция и опасения стагфляции
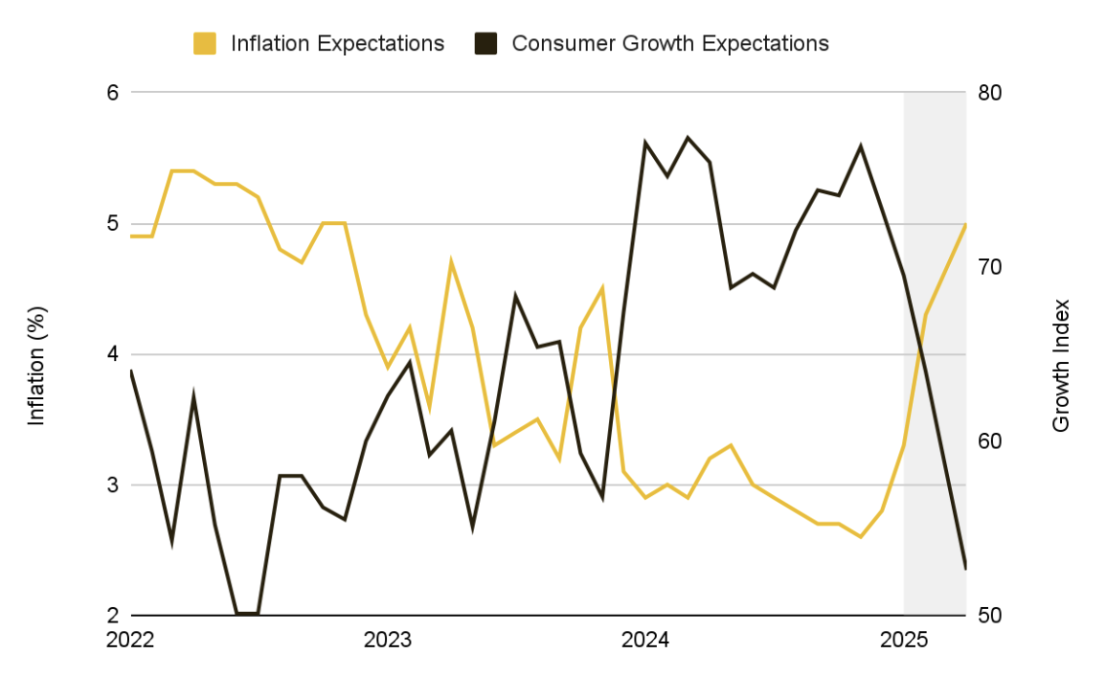
Новые пошлины равнозначны imposition значительных дополнительных налогов на импорт, что прямо в момент, когда ФРС пытается обуздать рост цен, добавляет топлива инфляционным процессам. На рынке уже наблюдаются опасения, что эти меры могут разрушить прогресс по снижению инфляции. Основанные на рынке индикаторы, такие как свопы на инфляцию сроком в один год, взлетели выше 3%, а ожидания потребителей приблизились к 5%, что свидетельствует о широком консенсусе относительно продолжения роста цен в ближайшие 12 месяцев.
Тем временем экономисты предупреждают, что в случае полномасштабной эскалации торговой войны и глобальной ответной реакции потери мирового экономического выпуска могут достичь 1,4 трлн долларов. Реальный ВВП на душу населения США, как ожидается, изначально снизится почти на 1%. Агентство Fitch Ratings отмечает, что при сохранении системы комплексных пошлин большинство экономик способны скатиться в рецессию, подчеркнув, что «текущий уровень пошлин США настолько высок, что выводит из строя большинство экономических прогнозных моделей».
На фоне роста инфляционных ожиданий и беспокойства относительно замедления темпов роста риски падения мировой экономики в стагфляцию (совмещение экономической стагнации и роста цен) становятся всё более ощутимыми.
Рисунок 7: Изменения макросреды в 2025 году подталкивают вверх ожидаемую годовую инфляцию и снижают ожидания роста
Источник: Университет Мичигана, Binance Research, по состоянию на 5 апреля 2025 г.
2. Прогноз по ставкам и позиция Федеральной резервной системы
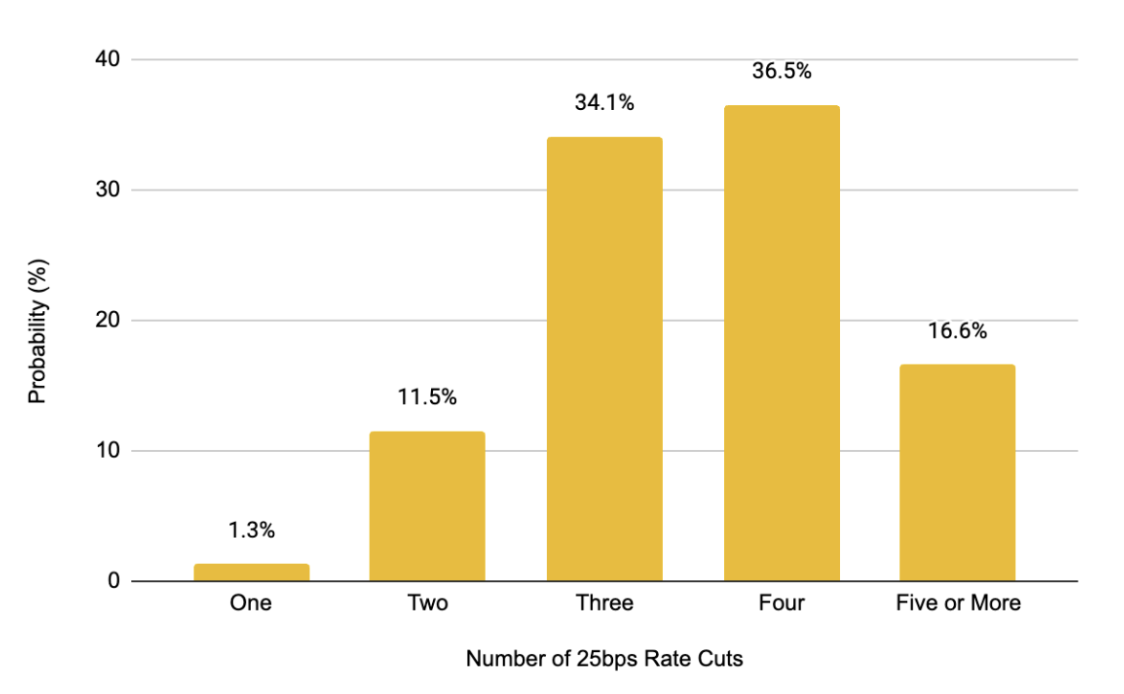
Фьючерсные котировки на федеральные фонды ФРС демонстрируют резкий рост ожиданий снижения ставок в ближайшие месяцы. Это маркирует заметный сдвиг в тональности: всего несколько недель назад регулятор твёрдо стремился подавить инфляцию, однако теперь, на фоне нарастающих опасений за перспективы экономического роста, рынок начинает прогнозировать потенциальный переход монетарной политики в режим смягчения для поддержки экономики.
Рисунок 8: Растут ожидания снижения ставки ФРС в 2025 году: в настоящее время рынок закладывает 4 снижения на 25 базисных пунктов — значительно больше, чем прежние ожидания в размере одного раза
Источник: CME Group, Binance Research, по состоянию на 4 апреля 2025 г.
Этот сдвиг настроения нашёл отражение в публичных заявлениях чиновников ФРС. Они выражают обеспокоенность, подчёркивая, что новая волна пошлин расходится с предыдущими курсами экономической политики. Сейчас перед Федеральным резервом встаёт сложный выбор: смириться с новой инфляцией от пошлин или坚持 жесткой позиции, рискуя ещё сильнее подавить рост?
«Масштабы пошлин, анонсированных за последние несколько недель, превзошёл ожидания, а их воздействие на инфляцию и рост — особенно кумулятивный эффект — требует пристального мониторинга.»
— Джером Пауэлл, 4 апреля 2025 года
В краткосрочной перспективе ФРС, по-видимому, продолжает стремиться к стабилизации долгосрочных инфляционных ожиданий. Однако решения по монетарной политике будут строго зависеть от входящих данных: регулятор будет оценивать, какой сигнал окажется более слабым — инфляция или рост. Если инфляция существенно перевысит целевые ориентиры, среда стагфляции может ограничить возможности реагирования ФРС. Эта неопределённость в политике дополнительно разжигает рыночную волатильность.
Перспективы
1. Корреляции и диверсификация портфеля
Непрерывно развивающиеся взаимосвязи между криптовалютами и традиционными рынками выходят на первый план, причём биткоин, как доминирующий актив рынка, служит наилучшим окном для наблюдения за этой трансформацией. Данное событие «risk-off», спровоцированное торговой войной, существенно повлияло на структуру корреляций между BTC, фондовыми индексами и традиционными защитными активами.
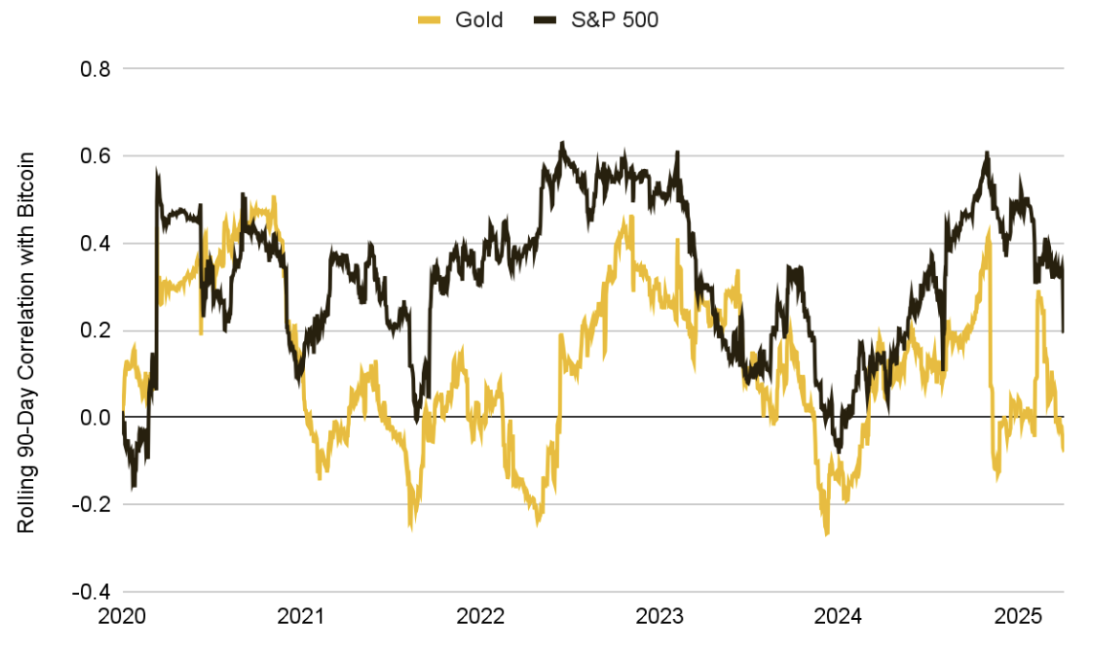
С момента первых упоминаний тарифов 23 января первоначальная реакция рынка была неоднозначной: биткоин и акции двигались достаточно независимо, из-за чего их 30-дневная корреляция 20 февраля временно опускалась до –0,32. Однако по мере эскалации риторики о торговой войне и распространения настроения避险 (бежать к качеству) данный показатель в марте поднялся до 0,47, что свидетельствует об усилении краткосрочной связи BTC с общим пулом рисковых активов.
Напротив, корреляция биткоина с традиционными защитными активами, такими как золото, заметно ослабла: ранее нейтральная или позитивная связь в начале апреля сменилась отрицательной корреляцией на уровне –0,22.
Эти изменения показывают, что макроэкономические факторы, в частности торговая политика и ожидания по процентным ставкам, всё сильнее доминируют над поведением криптовалютного рынка, периодически подавляя структурные механизмы, ранее определяемые логикой предложения и спроса. Мониторинг сохранения данной структуры корреляций поможет понять долгосрочное позиционирование биткоина и его диверсификационную ценность.
Рисунок 9: Первоначальная реакция была разнонаправленной, по мере эскалации торговой войны корреляция BTC с S&P 500 усилилась, а связь с золотом持续 (продолжает) ослабевать

Источник: Investing.com, Binance Research, по состоянию на 5 апреля 2025 г.
2. Возврат нарратива защитного актива
Несмотря на то что недавние макроэкономические и ликвидностные шоки подсветили «рисковый атрибут» криптовалют, долгосрочный тренд остался неизменным: корреляция биткоина с традиционными рынками обычно возрастает при экстремальном стрессе, но затем снижается по мере стабилизации рынка. Начиная с 2020 года среднесрочная (90 дней) корреляция BTC с акциями составляла около 0,32, а с золотом — лишь 0,12, что подтверждает постоянное разделение цифровых активов от традиционных классов.
Даже в условиях удара от недавнего объявления тарифов BTC сохранял определённую устойчивость в дни, когда отдельные традиционные рисковые активы теряли в цене. Одновременно предложение в руках долгосрочных держателей продолжает расти, что означает: в периоды недавней турбулентности основные держатели не совершали массовых продаж, продемонстрировав высокую степень уверенности.
Подобное поведение намекает на то, что, несмотря на усиление краткосрочных ценовых колебаний, биткоин способен вновь утвердить более независимый макроэкономический статус.
Рисунок 10: Долгосрочная корреляция биткоина с традиционными активами остается умеренной с 2020 года: с S&P 500 составляет 0,32, с золотом — 0,12
Источник: Investing.com, Binance Research, по состоянию на 5 апреля 2025 г.
Ключевой вопрос заключается в том, сможет ли BTC вернуться к долгосрочной структуре низкой корреляции с акциями. Аналогичная динамика уже наблюдалась в марте 2023 года во время банковского кризиса, когда BTC успешно отделился от падающего фондового рынка и укрепился.
Сегодня, на фоне продолжающейся эскалации тарифной войны и адаптации мировых рынков к долгосрочной фрагментации международной торговли, именно решение вопроса о том, станет ли биткоин снова восприниматься как «несуверенный, безразрешительный» защитный актив, определит его будущую макроэкономическую роль. Участники рынка будут тщательно следить за тем, сохранит ли BTC эту независимую ценностную Proposition (позицию).
Один из потенциальных путей — возвращение привлекательности в периоды печатания денег и девальвации фиата, особенно при переходе ФРС к смягчению. Если регулятор начнет снижать ставки, а инфляция останется высокой, биткоин может вновь получить предпочтение как «надёжный (твердый) актив» или хедж от инфляции.
В конечном итоге этот процесс определит долгосрочное позиционирование BTC как класса активов, а также его диверсификационный потенциал в инвестиционных портфелях. То же самое справедливо и для других крупных альткоинов, которые в текущей среде демонстрируют более выраженные рисковые свойства и могут продолжать зависеть от настроения рынка, задаваемого биткоином.
3. Крипторынок в мире стагфляции и протекционизма
Заглядывая в будущее, криптовалютный рынок столкнется со сложной макросредой, где доминируют риски торговой политики, давление стагфляции и развал глобальной координации. Если мировой экономический рост продолжит оставаться вялым, а криптовалютному рынку так и не сформируется чёткий нарратив, настроения инвесторов могут деградировать дальше.
Долгосрочная торговая война проверит устойчивость всей индустрии, что может привести к иссяканию розничного капитала, замедлению институционального аллоцирования и сокращению финансирования венчурными фондами. В ближайшие месяцы потребуется пристальное внимание следующим макропеременным:
● Динамика торговой политики: Любой новый список тарифов, неожиданные шаги к эскалации или серьёзные двусторонние сдвиги (например, переговоры США и Китая или повторная эскалация) окажут прямое влияние на настроения рынка и инфляционные ожидания.
● Данные по базовой инфляции: Скоро публикующиеся CPI и PCE будут критически важны. Если индикаторы неожиданно вырастут из-за дороговизны импорта, это обострит страхи стагфляции; если же данные окажутся слабыми, это может снять давление с центров banca и повысить привлекательность рисковых активов (включая криптовалюты).
● Индекс глобального роста: Падение потребительского доверия, замедление деловой активности (PMI), слабость на рынке труда (рост заявок на пособия по безработице, замедление нетто-рабочих мест в несельском хозяйственном секторе), корпоративные предупреждения о прибылях и инверсия кривой доходности (типичный сигнал рецессии) — всё это в краткосрочной перспективе может дополнительно спровоцировать aversion к риску. Однако макроэкономическая слабость, ускоряющая ожидания монетарного смягчения, может параллельно оказать поддержку крипторынку.
● Траектория политики центробанков: То, как ФРС и другие крупнейшие регуляторы балансировать между инфляцией и рецессией, определит ликвидность для различных классов активов. Если они откажутся от снижения ставок на фоне замедления роста, рисковые активы останутся под давлением; если перейдут к смягчению, возможно полное оживление. Если реальные процентные ставки упадут (как следствие политики или перманентной инфляции), долгосрочные активы вроде биткоина получат выгоду. Расхождение в монетарных курсах (например, голубиная позиция ФРС при одновременной орлиной позиции ЕЦБ) также может спровоцировать трансграничные потоки капитала, дополнительно усилив волатильность крипторынка.
● Политические события внутри криптоиндустрии: Утверждение спотовых ETF, создание стратегических резервов BTC, продвижение ключевого законодательства могут выступить самостоятельными катализаторами на фоне текущей макроситуации, способными разорвать состояние «макропривязанности» цифровых активов и вновь подчеркнуть их уникальность. Однако следует остерегаться и обратных рисков: регуляторные задержки или неблагоприятный ход судебных процессов могут запустить петлю негативной обратной связи.
Заключение
Самая агрессивная волна тарифных мер со времён 1930-х годов оказывает глубокое воздействие как на макроэкономику, так и на криптовалютные рынки. В краткосрочной перспективе криптовалютный рынок, вероятно, продолжит демонстрировать повышенную волатильность, а настроения инвесторов будут колебаться вслед за новостями о торговой войне.
Если инфляция останется высокой, а рост экономики замедлится, ответные шаги ФРС станут ключевой точкой разворота: если регулятор перейдёт к смягчению, крипторынок может reboundнуть благодаря восстановлению ликвидности; если жесткая политика сохранится, давление на рисковые активы продолжится.
Если макросреда стабилизируется, появится новый нарратив или криптовалюты вновь обретут долгосрочный статус защитного актива, рынок сможет рассчитывать на восстановление. До этого момента он, вероятно, будет торговаться в боковике, оставаясь крайне чувствительным к макроновостям. Инвесторам необходимо тщательно отслеживать глобальную динамику, поддерживать диверсифицированную структуру портфеля и искать возможности среди потенциальных рыночных дисбалансов, вызванных торговой войной.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Binance Research



