


Искусственная экономическая рецессия: отраслевые тренды и рыночные инсайты в условиях смены циклов
Автор:Doug O'Laughlin
Перевод: TechFlow
Извините, что недавно пропал на некоторое время. Я только что завершил переезд в Нью-Йорк и одновременно сталкиваюсь с некоторыми проблемами со здоровьем. Одна новость, которой я хочу поделиться: я возьму недельный отпуск, начиная с 27 марта, для восстановления после амбулаторной операции. Однако давайте перейдем к делу.
Рынок быстро корректирует цены в ожидании предстоящей рецессии, отчасти из-за политики администрации Трампа и значительного давления на доллар. Я сделаю непринужденное резюме с макроэкономической точки зрения и обсуду полупроводниковую отрасль и области, которые меня интересуют. Давайте начнем с макроперспективы, а затем перейдем к глубокому анализу.
«Искусственная» рецессия и доходность 10-летних казначейских облигаций
Последние комментарии показывают, что нынешнее правительство уделяет больше внимания доходности 10-летних казначейских облигаций, чем уровню фондового рынка——это отличается от прошлых стратегий (например, так называемой “защиты Трампа”). В интервью Fox News неоднократно упоминался “период корректировки”, что указывает на смещение фокуса правительства с показателей фондового рынка на сигналы рынка облигаций.
Основным показателем для измерения этого является доходность 10-летних казначейских облигаций. Доходность 10-летних казначейских облигаций——это процентная ставка, которую платит правительство США за заимствования; снижение этой ключевой ставки может повысить доступность жилья или способность потребителей покупать автомобили. Однако “управление” доходностью 10-летних казначейских облигаций не так прямолинейно, как корректировка процентных ставок. Корректировка ставок——это в основном ночная ставка межбанковского кредитования, определяемая Федеральной резервной системой, тогда как цена 10-летних казначейских облигаций——это рыночная цена, определяемая через аукцион для инвесторов, готовых покупать правительственные облигации.
Проблема в том, что доходность 10-летних казначейских облигаций——это не точная наука. Никто точно не знает, как колеблется 10-летняя казначейская облигация, ее цена определяется торговлей и считается отражением инфляции и роста реального ВВП страны, выпускающей облигации.
Это создает проблемы. Тарифы могут в краткосрочной перспективе вызвать инфляционное давление, и если доходность 10-летних казначейских облигаций упадет до 3% (как предсказывают некоторые, например, Бессент), это может отражать снижение ожиданий реального роста. В этом случае рынок может рассматривать рецессию как необходимую корректировку.
Именно этого сейчас ожидает рынок. Вот кривая доходности месяц назад и сейчас. В частности, короткая часть кривой начала снижаться. Это означает, что рынок быстро закладывает в цену более низкие краткосрочные ставки и более низкую ставку по федеральным фондам. В данном случае это может быть не признаком снижения инфляции, а свидетельством слабости экономики и мнения рынка о том, что ФРС снижает ставки недостаточно быстро.
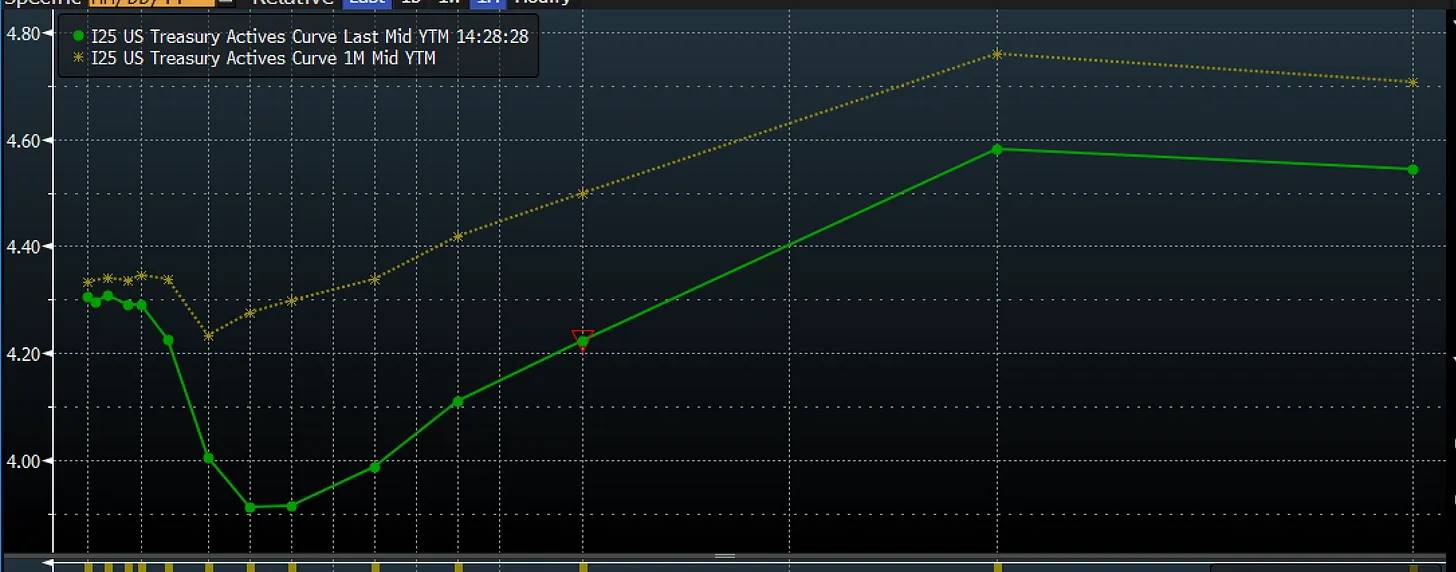
Источник: Bloomberg
Мы переживаем все это в реальном времени. GDPNow (инструмент прогнозирования экономики в реальном времени) сейчас предсказывает значительное сокращение экономики в первом квартале; за этим стоят технические причины, но общий тренд все еще ослабевает.
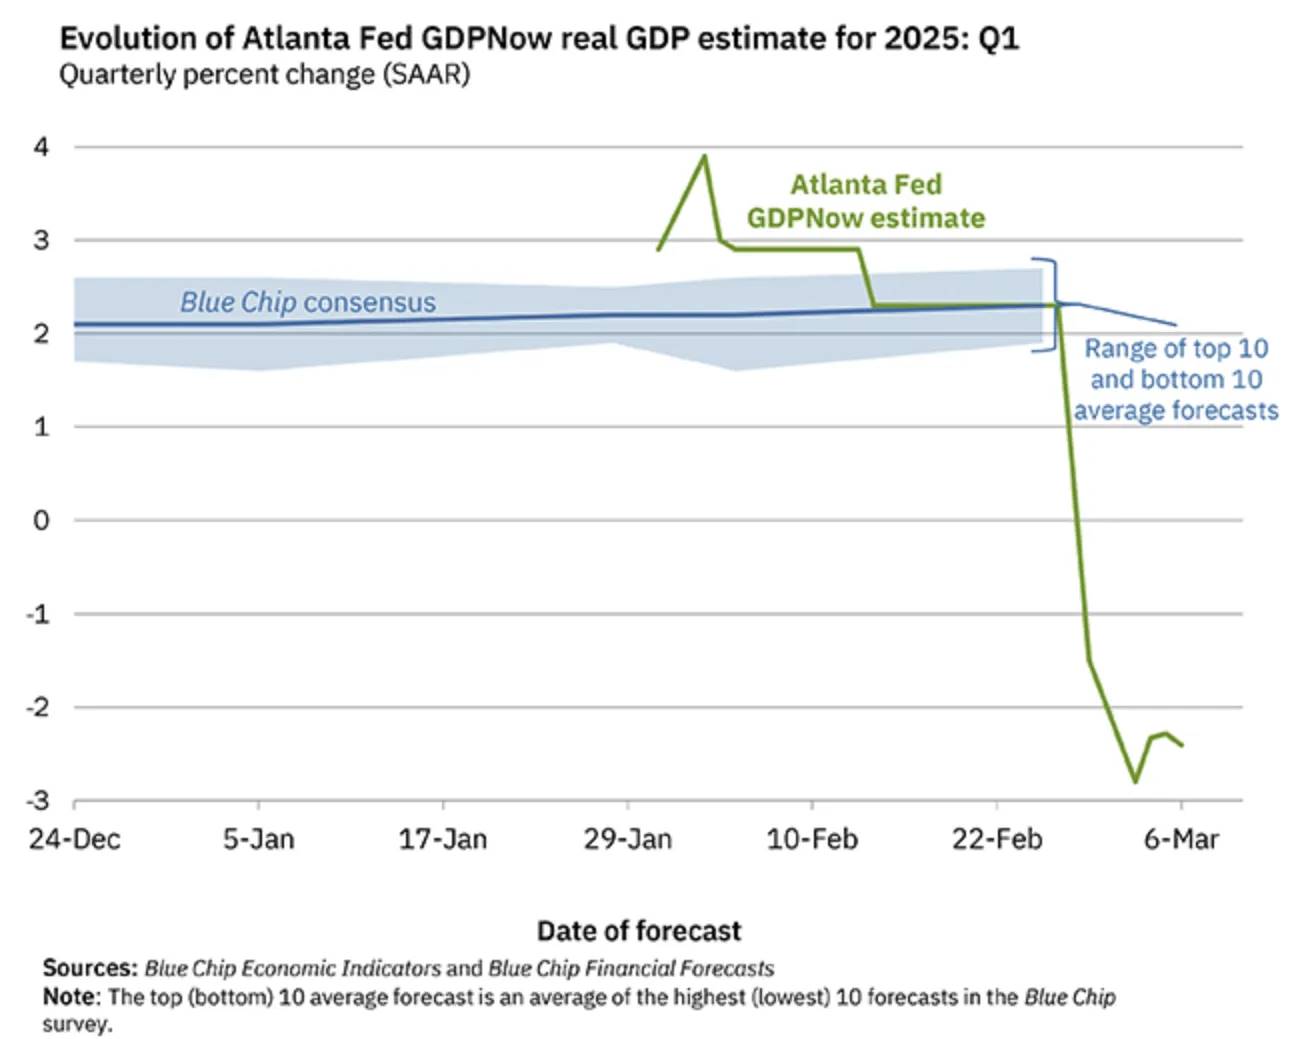
Одним из важных факторов является влияние чистого импорта на расчет ВВП. Чистый импорт вычитается при расчете ВВП, и это частично является опережающей реакцией на тарифы. Но за этим фасадом экономика повсеместно ослабевает. График выше показывает тенденцию изменения вклада в рост и его оценочные значения. Импорт сильно тормозит, но что более важно, темпы изменения большинства других категорий также ухудшаются.
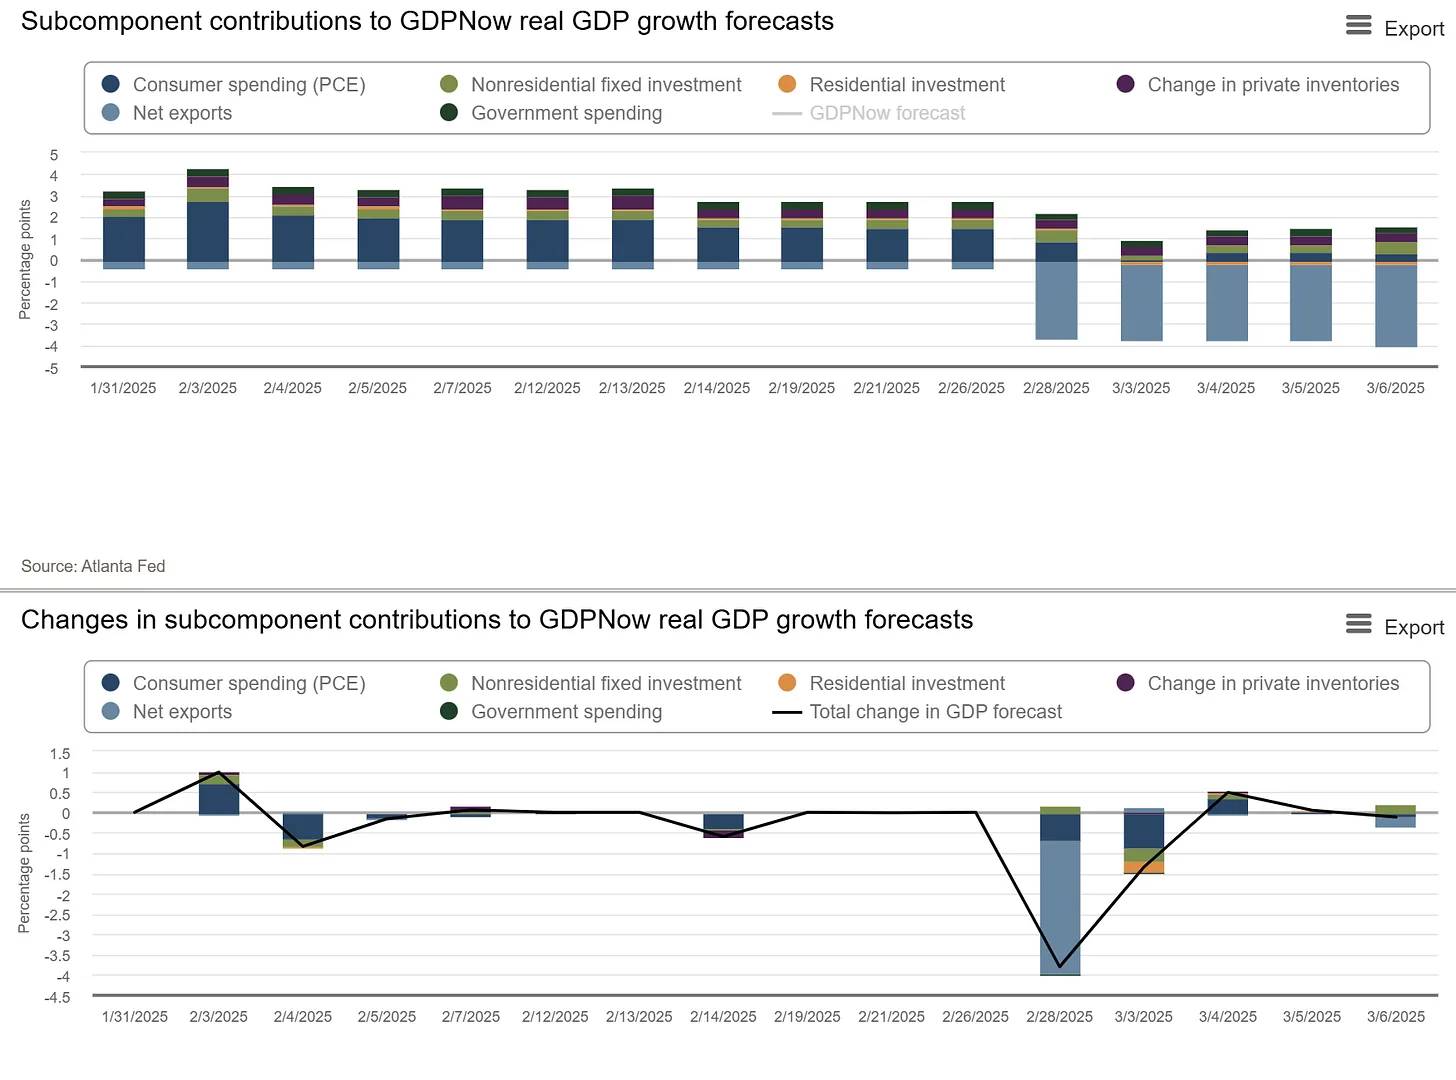
Источник: GDPNow
Второй график далее показывает слабость импорта, в то время как жилищные инвестиции, государственные расходы (ожидаемо) и потребительские расходы также ослабевают. Подобно ситуации во время сокращения экономики во втором квартале 2022 года, темпы изменения резко ухудшаются. Ниже приведен график вклада в рост за 2022 год, когда экономика пострадала от значительного сокращения запасов.
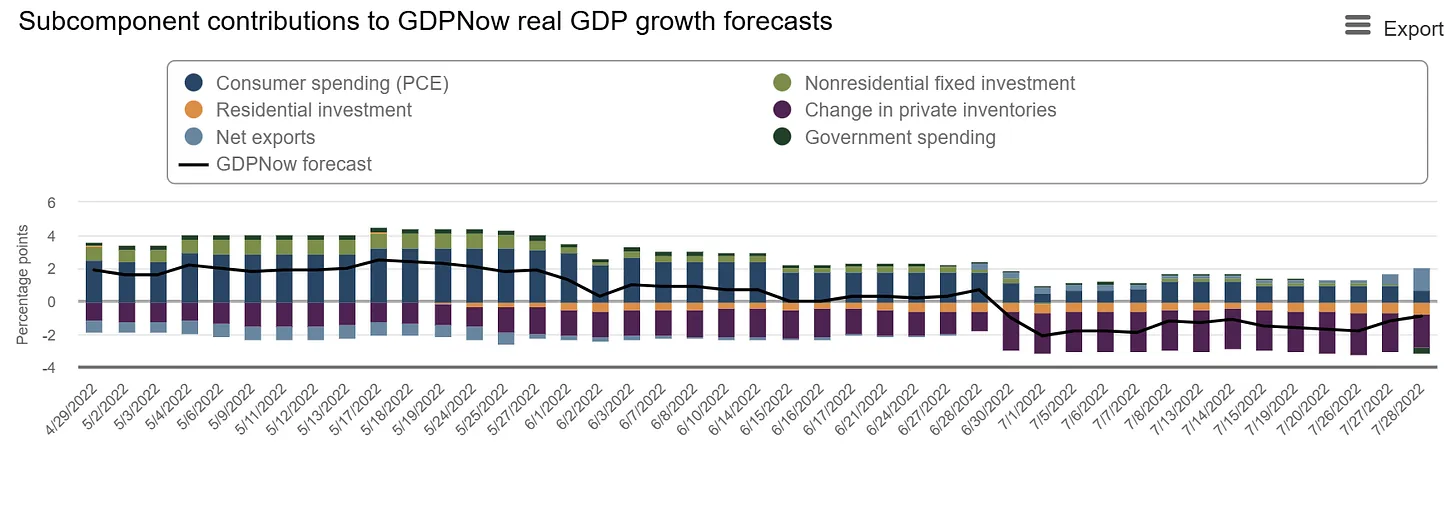
Впоследствии эта ситуация быстро развернулась вслед за нормализацией запасов. Так восстановится ли на этот раз опережающий эффект тарифов так же быстро (как единовременное событие), как корректировка запасов после пандемии, или это приведет к спиральному снижению потребительского и делового доверия?
Проблема в том, что потребительское доверие начинает падать, и некоторые опережающие индикаторы (например, индекс потребительского доверия и индекс опережающих экономических индикаторов) также начинают снижаться. Вызывает беспокойство то, что это снижение ускоряется. Большинство экономических индикаторов и данных о потреблении, похоже, указывают на дальнейшую слабость и неопределенность.
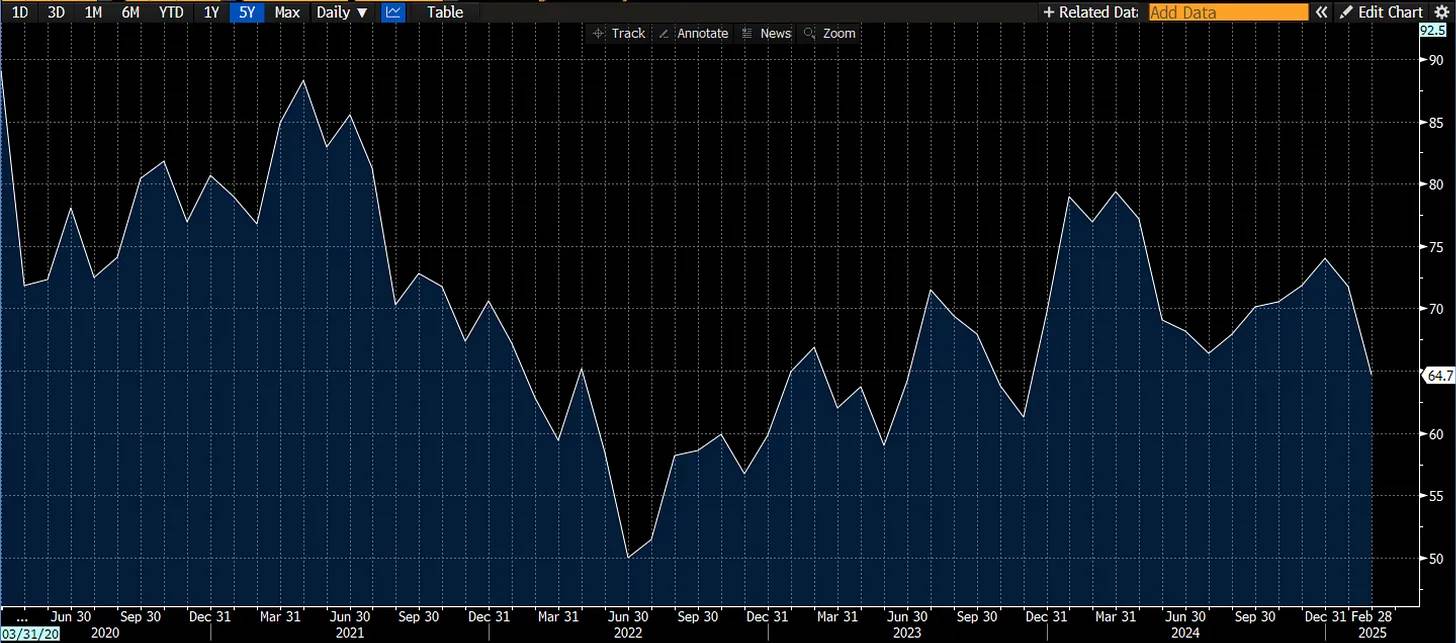
Кривая доходности показывает признаки слабости экономики на фоне всплеска импорта, снижения потребительского доверия и возможности технической рецессии. Ожидания экономической слабости оказывают рефлексивное влияние, поскольку видимость слабости экономики побуждает людей увеличивать сбережения. Трамп теперь использует термин «переходный период», но такая формулировка на рынке обычно не является хорошим знаком.
Тайминг очень деликатный. Кривая доходности только что нормализовалась, и это почти всегда начало болезненного периода. Когда кривая становится круче, начинается коррекция или рецессия. Другими словами, инверсия кривой доходности обычно предвещает рецессию; а когда кривая доходности нормализуется, начинается рецессия и влияние на фондовый рынок. То, что мы видим сейчас,——это то, что кривая доходности развернулась в конце сентября прошлого года.
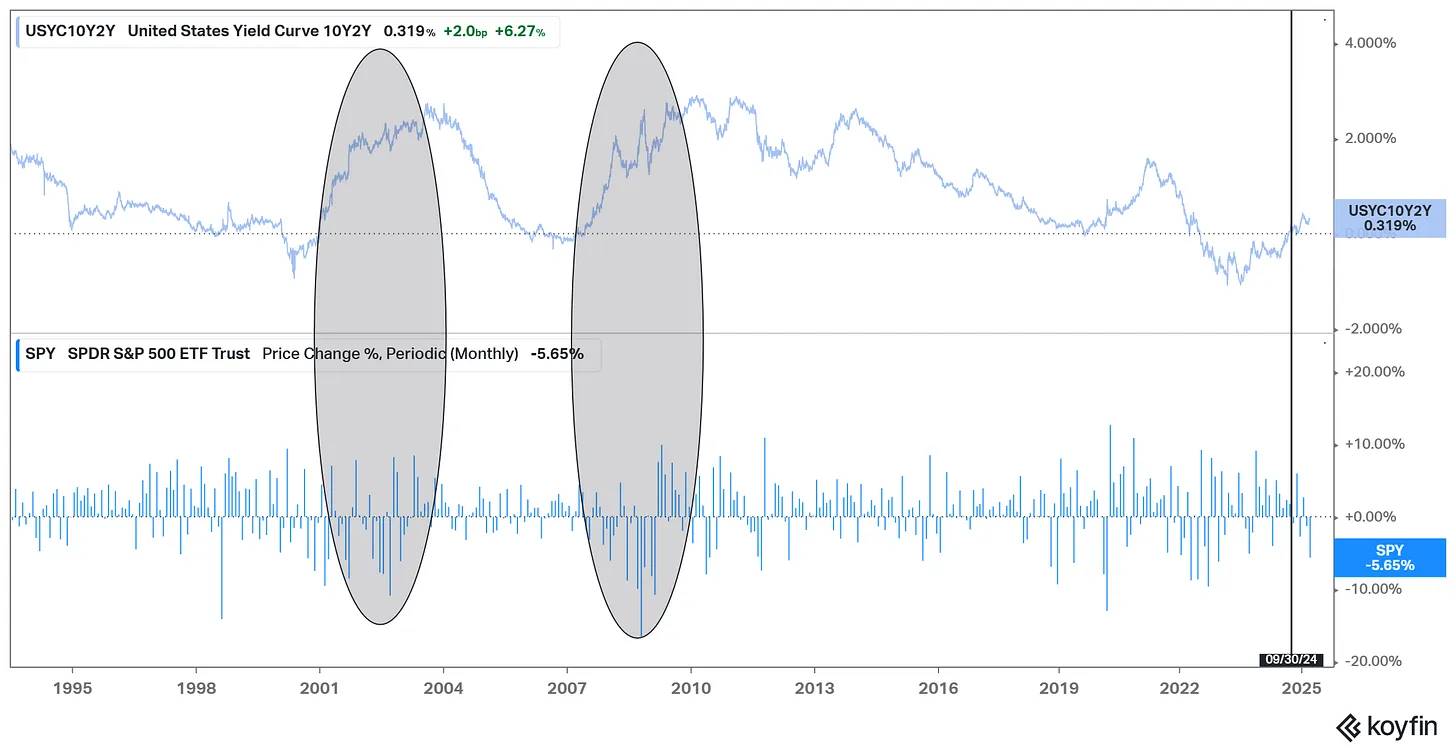
Источник: Koyfin
Мы сейчас переживаем болезненный период. Еще одним ключевым фактором являются тарифы и неопределенность, поскольку в экономике неопределенность почти синоним волатильности. Когда мы не уверены, будет ли тарифная ставка 10%, 20% или 25%, принимать решения становится сложнее. Однако доминирующей темой является торговля.
Дефицит торгового баланса и потоки активов
США давно имеют огромный дефицит торгового баланса, что означает, что импорт превышает экспорт. Однако эти доллары не исчезают в никуда; они передаются иностранным субъектам в качестве оплаты за товары и услуги. Эти валютные средства обычно возвращаются обратно на финансовые рынки США через инвестиции. Таким образом, дефицит торгового баланса сопровождается притоком капитала, финансирующим покупку американских активов.
Это создает естественный импульс для покупки американских активов на доллары, накопленные в результате дефицита торгового баланса. Это можно рассматривать как естественный приток долларов, обусловленный торговлей.
Однако политика Трампа явно фокусируется на торговле через тарифы. Тарифы, естественно, повышают потребительские цены, сокращают торговлю и, при достаточно высоких тарифах, уменьшают дефицит торгового баланса. Это уменьшает количество долларов, возвращающихся в США, что в свою очередь оказывает более негативное влияние на цены активов——отток капитала.
Повышение тарифов может означать уменьшение количества долларов, накопленных иностранными субъектами, которые уже являются крупнейшими покупателями американских активов. Например, крупная японская бизнес-группа с положительным сальдо торгового баланса с США из-за сокращения бизнеса уменьшит покупку активов, включая казначейские облигации США. Учитывая, что основная часть аукционов казначейских облигаций США сейчас сталкивается с оттоком капитала, а 24% облигаций удерживаются иностранными инвесторами, это снизит покупательский спрос иностранных инвесторов, тем самым повысив доходность 10-летних казначейских облигаций. Это очень щекотливая ситуация.
Постоянное повышение США тарифов и негативное отношение к глобальной торговле приведут к естественному оттоку активов и побудят некоторые иностранные субъекты выбрать бегство от американских активов. После десятилетий дефицита торгового баланса этот механизм может автоматически реализоваться и серьезно выйти из-под контроля. Дефицит торгового баланса давно существовал как источник естественного притока капитала. График ниже о доле США в мировой рыночной капитализации неоднократно обсуждался——теперь, похоже, есть способ остановить приток капитала, и это тарифы.
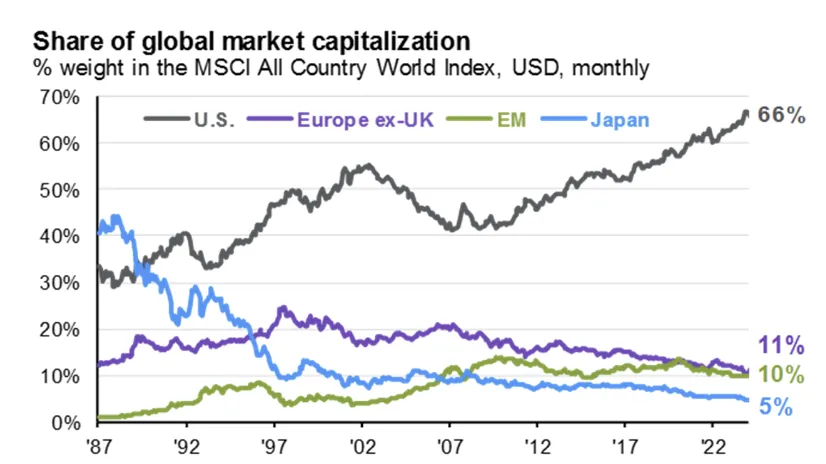
Источник: Руководство по рынкам JPMorgan
Еще одним фактором неопределенности является то, что «Запад» больше не так един. Financial Times ставит под сомнение трансатлантическое партнерство. Одно дело хранить активы на финансовых рынках союзников, но совсем другое дело, если они больше не являются надежными союзниками. По мере того как США отступают и вводят взаимные тарифы, похожие на закон Смута-Хоули (по сути, односторонние тарифы, которые в итоге переросли в двустороннюю тарифную войну с Канадой), трудно сказать, остаются ли их союзнические отношения такими же прочными.
Раскол в торговле——это раскол в союзах. И по мере продолжения этой ситуации активы будут бежать. Мстительное правительство США может подтолкнуть европейскую торговлю к Китаю, крупнейшей в мире производственной базе. Прошлый мировой порядок находится под угрозой, и ставка всех фишек на американскую корзину больше не кажется мудрой стратегией. Так куда потекут активы? На данный момент Европа, похоже, является крупнейшим бенефициаром.
Разворот ролей США и Европы
Ироничная закономерность заключается в том, что США и ЕС странно меняются ролями. На фоне многочисленных объявлений об инвестициях в искусственный интеллект и новых потенциальных планов расходов на оборону, Европа делает то, что давно игнорировалось——дефицитные расходы.
В то же время, можно сказать, что увеличение доходов за счет повышения тарифов при одновременном значительном сокращении расходов——это именно определение политики жесткой экономии. Это именно та стратегия, которую Европа приняла после финансового кризиса, и теперь роли меняются. Послужной список политики жесткой экономии ужасен, в то время как дефицитные расходы создали экономическое доминирование и дифференциацию США после финансового кризиса.
Это может частично объяснить, почему начинается отток активов, и наибольшая дивергенция активов развитых стран направляется в Европу. Огромные капиталы, ранее текшие в США, сейчас разворачиваются, в краткосрочной перспективе сначала направляясь в крупные ликвидные активы Европы или рынки с похожим языком. Одним из способов обозначить эту тенденцию является соотношение IEV (европейский ETF) к ETF S&P 500. В 2025 году тренд относительного превосходства США был нарушен, и тренд притока капитала в Европу стал значительным.
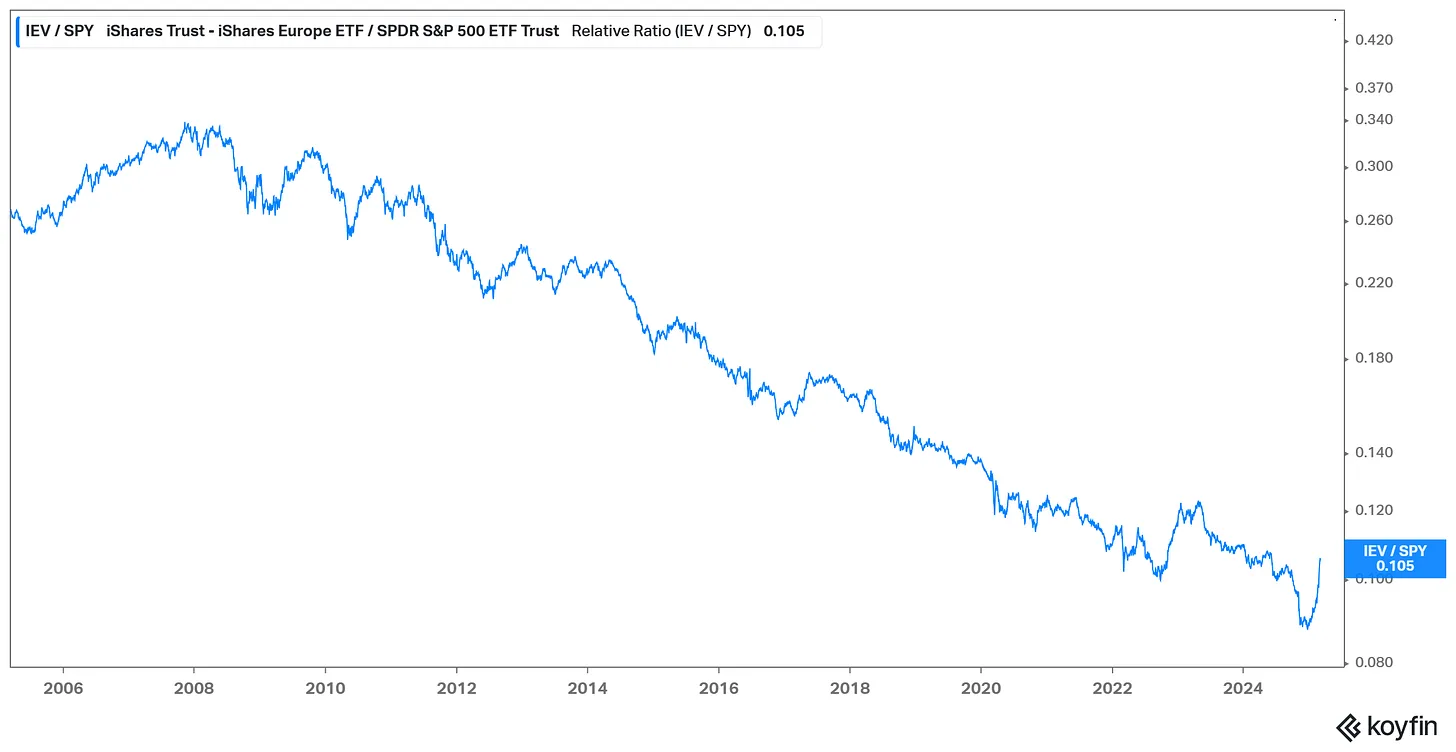
Это будет долгосрочным трендом, поскольку множество сделок, основанных на американской исключительности, разрушаются. Еще одним фактором, ускоряющим эту тенденцию, является быстрое падение цен на американских активы, в то время как остальной мир показывает относительно хорошие результаты.
Но, честно говоря——это рассылка о полупроводниках, а не о макроэкономике. Большинство динамик, упомянутых здесь, по сути представляют собой относительно согласованные макроэкономические взгляды, и они быстро закладываются в цену рынком. Реальность такова, что значительные изменения на рынке требуют времени и быстро приближаются к конечному результату. Это может быть бурным процессом.
Динамика рынка и полупроводники
Наконец, давайте вернемся к моей любимой полупроводниковой отрасли. Я хочу сделать несколько наблюдений. Во-первых, ситуация с вершиной рынка очень напоминает ситуацию с падением большинства рынков. Есть старая поговорка, что полупроводниковая отрасль ведет рынок, и, по моему опыту наблюдений, это действительно так.
График ниже показывает, что когда сектор полупроводников прекращает свою относительную сильную результативность, рынок часто переживает значительную коррекцию в течение следующих нескольких месяцев.
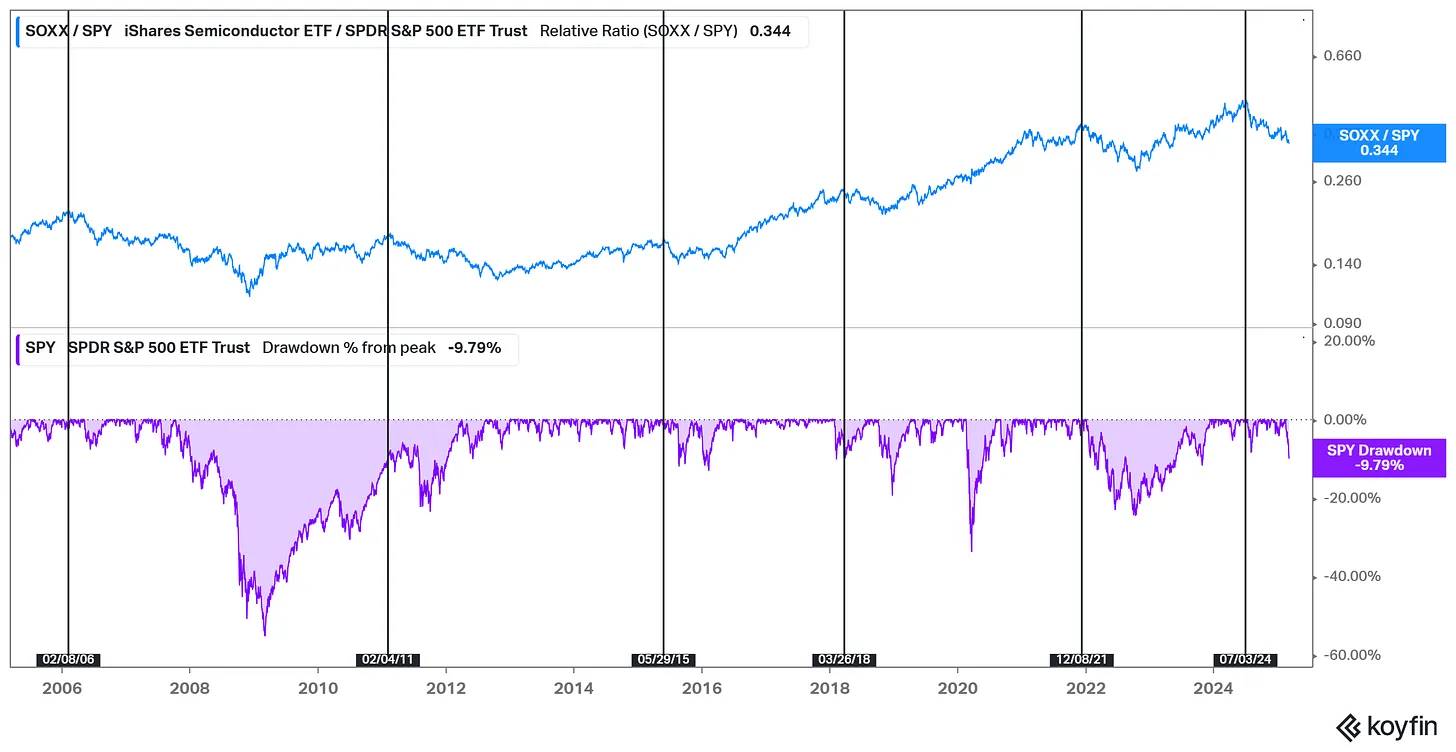
Но полупроводниковая отрасль циклична. Мы уже пережили падение, и если индекс S&P 500 падает на 10%, то полупроводниковая отрасль обычно падает на 20%, возможно даже падение на 40%. Рынок говорит нам, что состояние экономики неблагополучное, это опережающий индикатор, отражающий изменения в заказах полупроводниковых компаний и будущем росте выручки.
Вопрос теперь в том, насколько глубоким будет это падение на этот раз? Мы только что увидели цифру падения в 10%, что соответствует истории. Падение обычно требует больше времени и обычно бывает более резким. Учитывая, что паника роста 2022 года была достаточной, чтобы вызвать падение рынка на 20%, я думаю, что на этот раз падение может также завершиться в этом диапазоне, не говоря уже о том, что паника роста на этот раз гораздо серьезнее, чем в 2022 году.
Приведет ли это к рецессии? Этот вопрос выходит за рамки моих прогнозов. Но очевидно, что сейчас существуют некоторые экономические факторы, вызывающие неопределенность, такие как встречные ветры в торговле и возможные потоки капитала за пределы США. По крайней мере, можно утверждать, что мы находимся в процессе смены режима или среды. Этот период корректировки может быть просто коррекцией рынка и экономическим сокращением.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News







