


Deutsche Bank: в 2025 году «дисконт в оценке» китайских акций исчезнет, A-акции и гонконгские акции превысят предыдущие максимумы
Автор: WallstreetCN
После взрывного роста популярности DeepSeek переоценке может подвергнуться весь китайский актив.
В последнем отчете от 5 февраля Deutsche Bank выступил с оптимистичным прогнозом, заявив, что 2025 год станет годом превосходства Китая над другими странами. Ожидается, что “дисконт к оценке” китайских акций исчезнет, а бычий рынок акций А-класса/Гонконга продолжится и превысит предыдущие максимумы. Deutsche Bank заявил:
2025 год рассматривается как год, когда инвестиционное сообщество осознает лидерство Китая в глобальной конкуренции. Все труднее не признавать, что китайские компании предоставляют продукты с высоким соотношением цены и качества в многочисленных секторах производства и услуг.
Мы ожидаем, что “дисконт к оценке” китайских акций исчезнет, а прибыльность может превысить ожидания благодаря политике поддержки потребления и финансовой либерализации. Бычий рынок гонконгских акций/акций А-класса начался в 2024 году и, как ожидается, в среднесрочной перспективе превысит предыдущие максимумы.
В частности, Deutsche Bank заявил, что китайское производство и сектор услуг занимают лидирующие позиции в мире, а DeepSeek больше похож на китайский момент “Спутника”:
Китай занимает лидирующие позиции в таких областях, как одежда, текстиль, игрушки, базовая электроника, сталь, судостроение, а также в сложных отраслях, таких как телекоммуникационное оборудование, атомная энергетика, оборона и высокоскоростные железные дороги. В 2025 году Китай в течение одной недели представил первый в мире истребитель шестого поколения и свою недорогую систему искусственного интеллекта DeepSeek.
Марк·Андриссен назвал запуск DeepSeek “моментом Спутника для искусственного интеллекта”, но это скорее китайский момент Спутника, когда права интеллектуальной собственности Китая получили признание. Список областей, в которых Китай превосходно проявляет себя в секторах с высокой добавленной стоимостью и доминирует в цепочках поставок, расширяется беспрецедентными темпами.
Deutsche Bank считает, что сегодня Китай находится в положении Японии начала 1980-х годов:
Люди начинают осознавать, что текущее положение Китая — это не Япония 1989 года, а Япония начала 1980-х годов, когда цепочка создания стоимости Японии быстро росла, предлагая продукты более высокого качества по более низким ценам и постоянно инновацируя.
Кроме того, Deutsche Bank оптимистично отмечает, что проблемы торговли между США и Китаем могут принести положительные сюрпризы, и торговля и рынки не так тесно связаны:
По мере укрепления доминирующего положения китайских компаний в глобальном масштабе, дисконт к оценке, похоже, в конечном итоге должен превратиться в премию. Мы полагаем, что инвесторам придется в среднесрочной перспективе быстро переориентироваться на Китай, и будет трудно приобрести китайские акции, не повышая их цены.
Преимущества китайского производства становятся все более очевидными
В последние годы преимущества китайского производства в глобальном масштабе становятся все более очевидными.
Deutsche Bank заявил:
От первоначального роста в областях одежды, текстиля и игрушек до доминирования в таких сферах, как базовая электроника, сталь и судостроение, траектория развития китайского производства впечатляет. Особенно выдающимися являются результаты китайских компаний в таких областях, как бытовая техника и солнечная энергетика.
Следует отметить, что рост Китая в сложных отраслях, таких как телекоммуникационное оборудование, атомная энергетика, оборона и высокоскоростные железные дороги, демонстрирует его мощную техническую силу. В конце 2024 года быстрый рост Китая в области экспорта автомобилей привлек глобальное внимание: его высокопроизводительные, привлекательные внешне и конкурентоспособные по цене электромобили (EV) успешно вышли на международные рынки. В 2025 году Китай всего за одну неделю представил первый в мире истребитель шестого поколения и недорогую систему искусственного интеллекта DeepSeek, что считается важным признаком признания прав интеллектуальной собственности Китая.
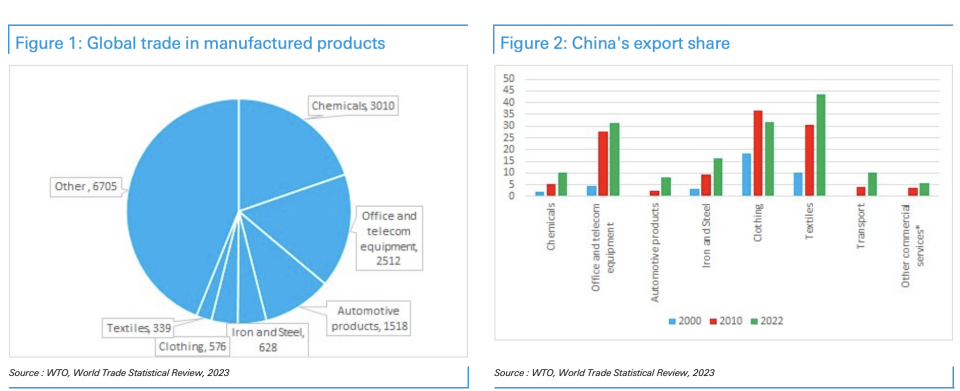
Сила китайского производства может быть подтверждена следующими аспектами:
-
Объем экспорта: объем экспорта товаров Китая в два раза больше, чем у США, что составляет 30% глобальной добавленной стоимости в производстве.
-
Патентные заявки: в 2023 году на Китай пришлось почти половина глобальных патентных заявок. В области электромобилей Китай владеет около 70% патентов, аналогичное преимущество наблюдается в области телекоммуникационного оборудования 5G и 6G.
-
Кадровый резерв: за исключением Индии, в Китае больше выпускников STEM (наука, технология, инженерия и математика), чем в остальных странах мира.
-
Промышленные кластеры: Китай создал локальные специализированные кластеры, подобные Кремниевой долине, для ключевых отраслей и тесно сотрудничает с университетами в области исследований.
Китай больше похож на Японию начала 1980-х годов
Deutsche Bank считает, что Китай больше похож на Японию начала 1980-х годов:
Рост Японии был достигнут за счет использования обильной дешевой рабочей силы, интенсивного использования капитала и повышения производительности. Внутренние инвестиции составляли более 30% ВВП, чему способствовала политика финансового подавления, сохраняющая низкие процентные ставки. Япония получала новые технологии через совместные предприятия. Сбережения в начале 1970-х составляли 40% ВВП, затем в начале 1980-х снизились почти до 30%. Япония начала создавать заводы за рубежом в 1970-х годах, чтобы избежать торговых трений, Китай только недавно начал предпринимать такие действия.
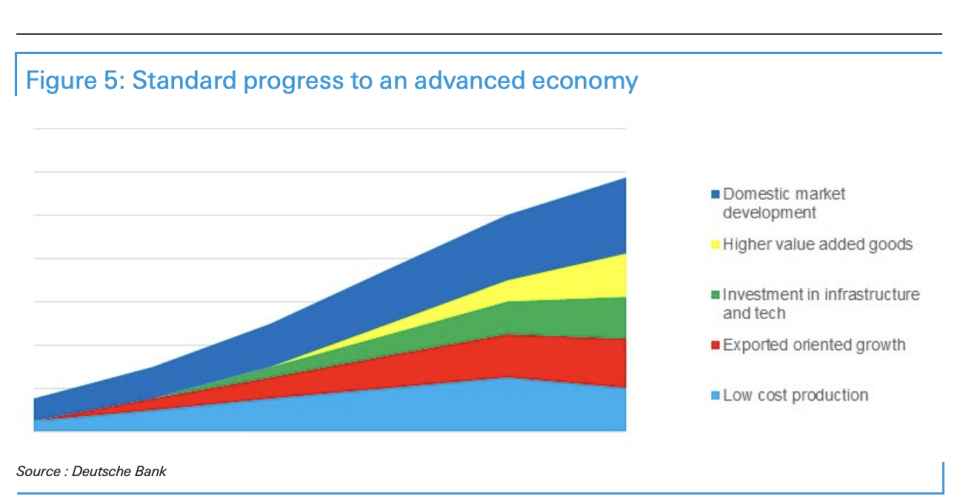
Deutsche Bank также заявил:
Либерализованная финансовая система полезна для стимулирования потребления посредством нормализации процентных ставок, что прекратит переток средств от вкладчиков к предприятиям. Это уменьшит чрезмерные инвестиции и чрезмерную конкуренцию, поскольку капитал будет распределен, что благоприятно скажется на повышении доходности государственных предприятий. Мы ожидаем, что по мере повышения доходности государственных предприятий потребуется смягчение чрезмерной конкуренции для повышения стоимости акций. Мы ожидаем, что это станет ключевой темой в 2025 году, и данный фактор станет ключевым драйвером бычьего рынка.
Кроме того, экономика и экспорт Китая продолжают расти быстрыми темпами. В 2024 году экспорт Китая вырос на 7%, экспорт в Бразилию, ОАЭ и Саудовскую Аравию вырос на 23%, 19% и 18% соответственно, экспорт в страны АСЕАН в рамках инициативы "Пояс и путь" вырос на 13%. Экспорт Китая в страны АСЕАН и БРИКС теперь эквивалентен сумме экспорта в США и ЕС, и за последние пять лет доля рынка экспорта в эти направления ежегодно росла на два процентных пункта.
Движущие силы экономического роста Китая исходят из нескольких аспектов:
-
Преимущества производства: почти во всех отраслях у Китая есть мировые лидеры, которые постоянно захватывают долю рынка.
-
Инициатива "Пояс и путь": эта инициатива открыла регионы Центральной Азии, Западной Азии, Ближнего Востока и Северной Африки, расширив потенциальный рынок Китая.
-
Лидерство в автоматизации: около 70% промышленных роботов установлено в Китае, что способствует преимуществу в производительности.
-
Потенциал внутреннего спроса: рост домашних сбережений замедлился до удвоенного темпа роста номинального ВВП, но с 2020 года сбережения увеличились на 10 триллионов долларов, и ожидается, что эти сбережения в среднесрочной перспективе потекут в потребление и фондовый рынок.
Проблемы торговли между США и Китаем могут принести положительные сюрпризы, торговля и рынки не так тесно связаны
Как ранее сообщало CCTV News, 1 февраля президент США Трамп подписал исполнительный указ о введении дополнительных 10% тарифов на товары, импортируемые из Китая. Однако Deutsche Bank считает, что реальная ситуация может быть более благоприятной, чем ожидалось. Правительство Трампа, похоже, больше ценит тактические победы, чем придерживание идеологических позиций, трудно получающих поддержку.
Запуск DeepSeek поколебал веру мира в то, что Китай можно сдержать. Лучше было бы стимулировать бизнес через снижение регулирования, предоставление дешевой энергии и относительно низких барьеров для импорта промежуточных продуктов. Ожидается, что до промежуточных выборов позиция, более склонная к торговле, в конечном итоге станет частью развивающейся повестки "Америка прежде всего".
Deutsche Bank анализирует, что быстро достигнутое торговое соглашение между США и Китаем может включать ограниченные тарифы, отмену некоторых текущих ограничений и несколько крупных контрактов между американскими и китайскими компаниями. Если это произойдет, ожидается рост китайского фондового рынка.
Снижение экспорта может в течение некоторого времени наоборот стимулировать рост фондового рынка. Доминирование Китая в различных отраслях было достигнуто за счет чрезмерных инвестиций во многих областях. Если удастся ограничить предложение, это может быть выгодно для акций и высвободить некоторый капитал для внутреннего потребления.
В целом, Deutsche Bank считает, что по мере укрепления доминирующего положения китайских компаний в глобальном масштабе инвесторам, возможно, придется быстро скорректировать стратегии и увеличить долю в портфеле на китайский рынок. Ожидается, что гонконгский/китайский фондовый рынок продолжит лидировать на глобальном рынке в среднесрочной перспективе, продолжая сильную динамику 2024 года.
Мы полагаем, что глобальные инвесторы часто значительно недооценивают Китай, подобно тому как несколько лет назад они избегали ископаемого топлива, пока рынок не наказал тех, кто принимал нерыночные решения. Мы видим, что сегодня позиции фондов в Китае аналогичны. Инвесторы, предпочитающие лидирующие компании с “экономическим рвом”, не могут игнорировать, что теперь китайские компании обладают широким и глубоким “экономическим рвом”, а не западные компании.
По мере укрепления доминирующего положения китайских компаний в глобальном масштабе, дисконт к оценке китайской истории, похоже, в конечном итоге должен превратиться в премию. Мы полагаем, что инвесторам придется в среднесрочной перспективе быстро переориентироваться на Китай, и будет трудно приобрести китайские акции, не повышая их цены. Ранее мы всегда были оптимистичны, но нас затрудняло найти фактор, который побудит мир проснуться и покупать; мы полагаем, что китайский “момент Спутника” (или доминирование в области электромобилей) является именно этим фактором.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News









