Сравнение экосистем Solana и Ethereum: дневная активность, сценарии использования, доходы и комиссии
Автор: E2M Research
Сравнение сетевых данных
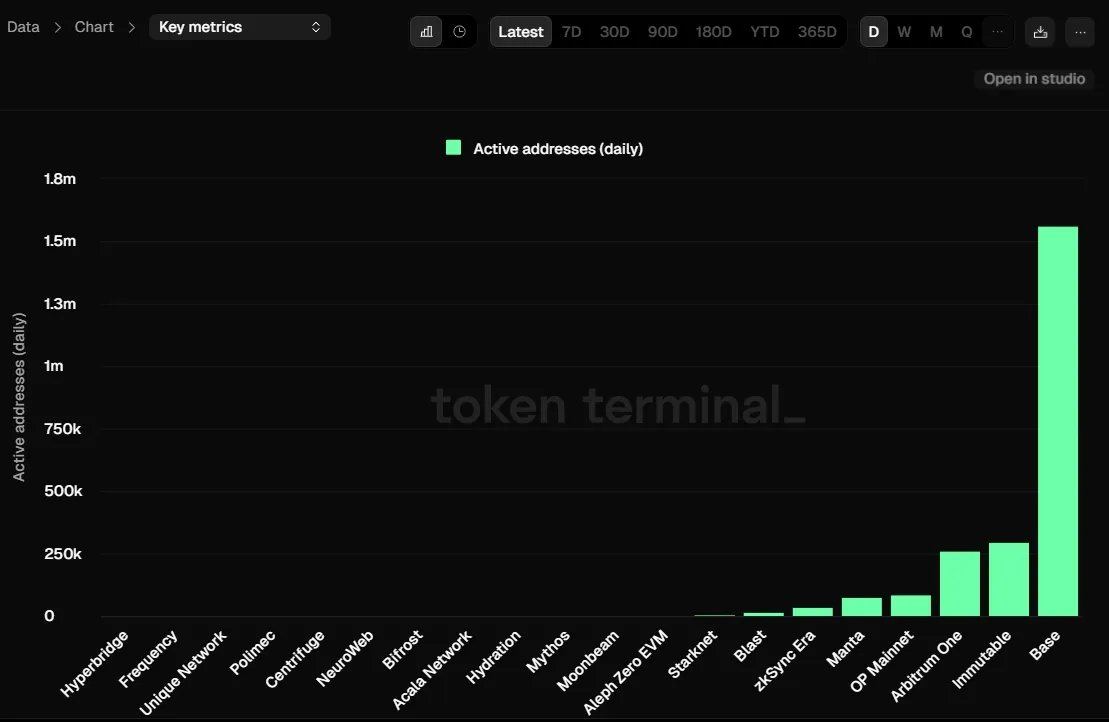
Судя по данным об активных пользователях, в экосистеме Ethereum ежедневная активность mainnet остается на уровне 400 000 – 500 000.
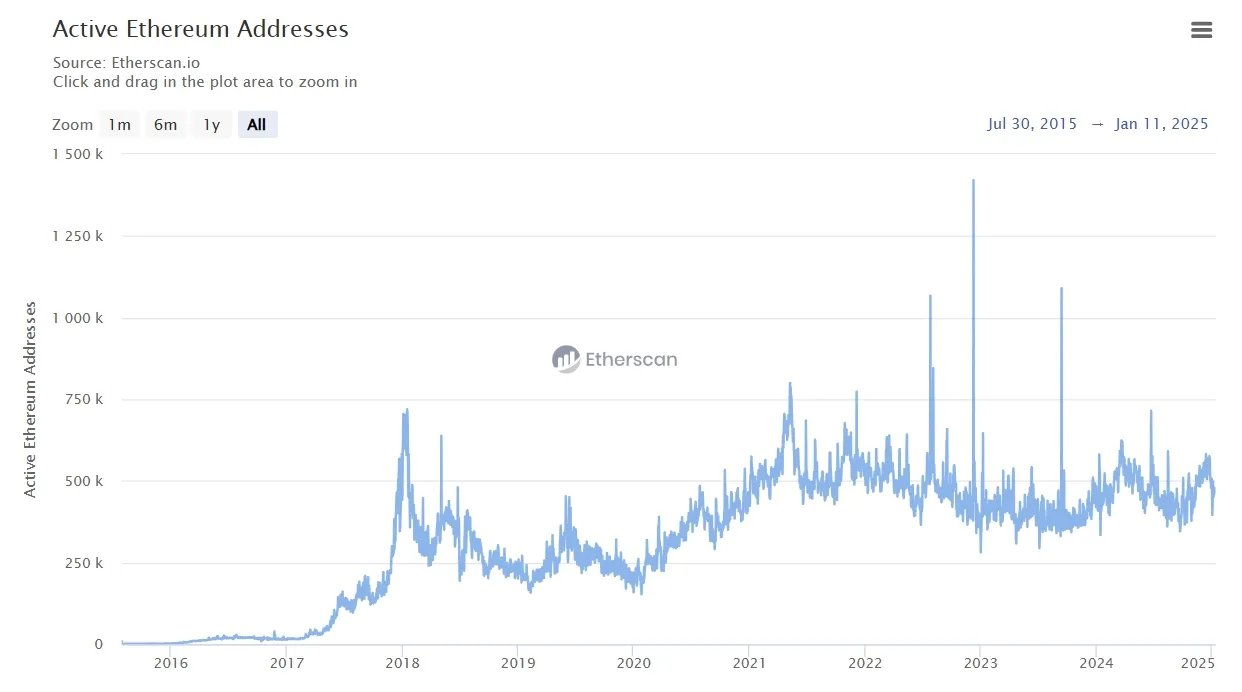
Что касается Layer 2, то Base занимает большую часть, около 1,5 млн ежедневных активных пользователей. Immutable — около 300 000, Arbitrum — около 260 000, OP — около 90 000. Все данные в сумме с mainnet составляют менее 3 млн ежедневных активных пользователей.
Данные Solana начали значительно расти с 2024 года, типично найдя «боулинг-аллею», демонстрируя S-образный рост. Сейчас ежедневная активность остается на уровне около 5 млн.
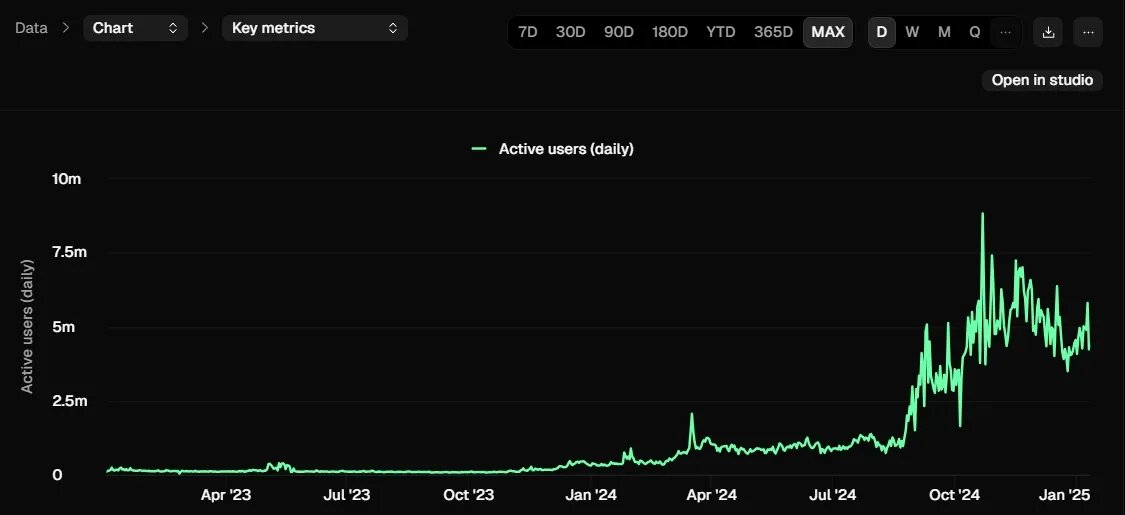
Судя по данным ежедневной активности, показатели Solana уже превысили экосистему Ethereum, то есть 5 млн против 3 млн.
Это отличается от предыдущего бума данных BSC: бум данных BSC все еще использовал архитектуру EVM Ethereum, по сути находясь под влиянием архитектуры Ethereum, и не мог оказать огромного влияния на позицию Ethereum. Но Solana использует совершенно другую архитектуру, подобно компании-шимпанзе, надеясь установить свои собственные стандарты; если большое количество пользователей войдет в экосистему Solana, это побудит разработчиков проектов мигрировать в экосистему Solana.
В последнее время наблюдается, включая запуск токена PENGU на Solana, проекты DePin и AI Agent все больше склоняются к выпуску активов на Solana, а выпуск активов, в свою очередь, стимулирует рост объемов торгов на DEX, что можно увидеть на сравнении данных основных DEX:
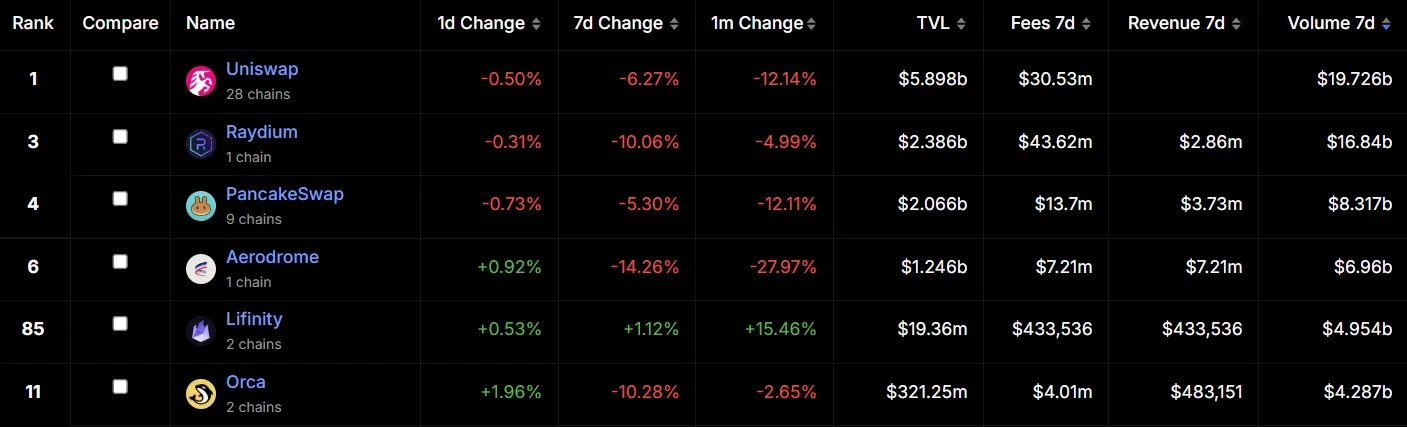
По этим данным есть небольшие различия между несколькими статистическими платформами, но это не влияет на анализ; например, на defillama видно, что объемы торгов в экосистеме Ethereum и экосистеме Solana находятся примерно на одинаковом уровне.
В аспекте комиссий Solana имеет преимущество, главным образом потому, что пользователи, торгующие мемами, менее чувствительны к высоким комиссиям.
Данные о доходах проектов
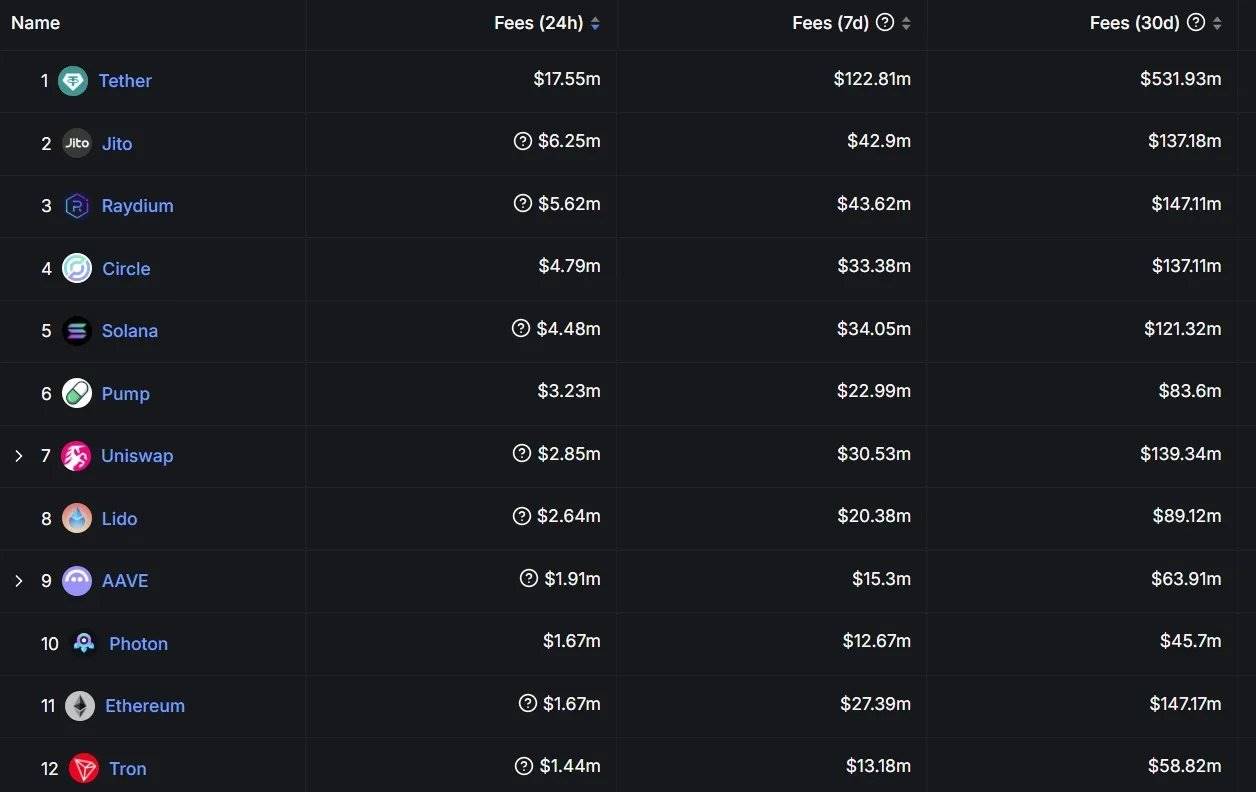
Ниже представлен рейтинг проектов по данным о доходах за последние 24 часа; видно, что за исключением стейблкоинов Tether и Circle, остальные относятся преимущественно к экосистеме Solana. Эти данные можно рассматривать как дорогой сигнал, представляющий готовность пользователей платить за продукты. Видно, что проекты экосистемы Solana явно более популярны.
Еще один заслуживающий внимания момент заключается в том, что доходы самих публичных блокчейнов не являются самыми высокими; например, Solana, Ethereum и Tron đều ниже основных приложений в цепочке. Это касается спора о «толстых протоколах» или «толстых приложениях», но на данный момент кажется, что приложения захватывают больше ценности.
Причина может заключаться в том, что в настоящее время приложения в каждой цепочке в основном монополизированы несколькими приложениями; если экосистема разовьется до более крупных масштабов, это явление должно ослабеть.
Отчет Fidelity
Отчет Fidelity о перспективах цифровых валют на 2025 год также содержит сравнение Ethereum и Solana.
В статье указывается: дорожная карта Rollup-Centric направлена на масштабирование Ethereum при сохранении удобства использования блокчейна Layer 1. Несмотря на значительное снижение комиссий Layer 1 после обновления Deneb-Cancun, команда по-прежнему считает, что, хотя в краткосрочной перспективе доходы рынка Blob могут не компенсировать снижение доходов от обновления, в долгосрочной перспективе эти изменения принесут положительный сетевой эффект.
Отношения между Layer 2 и Ethereum являются взаимовыгодными и симбиотическими; Layer 2 извлекает выгоду из Ethereum, предоставляя выполнение транзакций с низкими комиссиями и дальнейшее расширение ETH.
График ниже показывает тенденцию изменения количества Blob и комиссий Blob.
Комиссии Blob рассматриваются как долгосрочный положительный драйвер сетевого эффекта Ethereum, особенно помогая Layer 2 привлекать больше пользователей для взаимодействия с ETH. Это не означает, что Ethereum полностью отказался от будущего денежного потока. Разработчики заявляют, что наиболее вероятная конечная цель заключается в том, что по мере значительного роста сетевого эффекта денежный поток сформируется естественным образом.
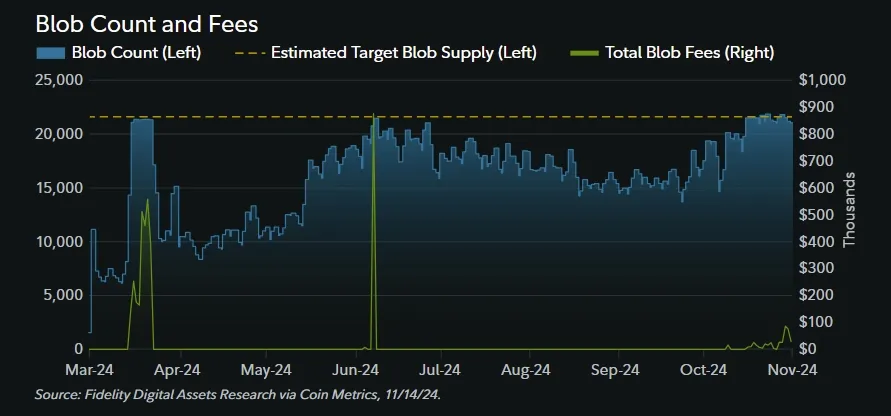
Основные разработчики Ethereum указывают, что низкие комиссии являются ключевым фактором роста пользователей Layer 2. Ожидается, что к 2025 году появится больше решений Layer 2, ориентированных на конкретные варианты использования. Несмотря на то, что Solana в краткосрочной перспективе кажется более преимущественной, в долгосрочной перспективе фундаментальная сила Ethereum может быть более устойчивой.
Ожидается, что токен Ethereum останется стабильным после обновления Deneb-Cancun, годовой уровень инфляции в 2024 году оценивается в 0,22%. План масштабирования Ethereum направлен на постепенное увеличение количества blob; большее количество blob в сочетании со спросом пользователей Layer 2 может привести к тому, что общие комиссии Ethereum превысят ежегодный выпуск ETH.
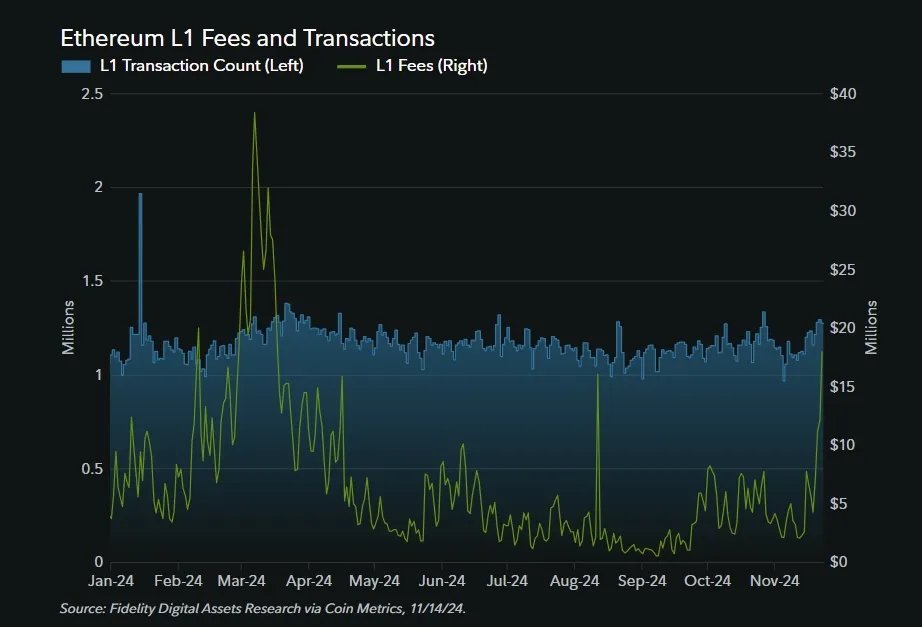
График ниже показывает комиссии и объем транзакций L1. Данные показывают, что, несмотря на то, что больше транзакций осуществляется на L2, объем транзакций L1 не уменьшился по сравнению с периодом до обновления, даже несмотря на то, что комиссии за транзакции L1 значительно снизились. Это указывает на то, что, даже если Ethereum приоритизирует улучшения L2, все еще большое количество пользователей выбирает использование L1 для транзакций.
Размышления
Выше рассматривалась ситуация при 5 млн ежедневных активных пользователей; когда нужно рассмотреть, что будет, если ежедневная активность достигнет 50 млн или 500 млн, у кого будет больше возможностей?
Учитывая различные характеристики обоих, при масштабе 500 млн ежедневных активных пользователей две экосистемы могут продемонстрировать тенденцию ”разделения труда и сотрудничества”:
-
Solana с большей вероятностью станет основной платформой для потребительских приложений, особенно в сценариях высокочастотных транзакций с низкой стоимостью, таких как игры, социальные сети и платежи.
-
Ethereum (и его экосистема L2), вероятно, будет доминировать в сценариях транзакций с высокой стоимостью, таких как институциональные услуги и сложные финансовые приложения.
В целом, Solana может иметь большее преимущество в чисто потребительских сценариях, что обусловлено ее пользовательским опытом, похожим на Web2, и характеристиками высокой производительности.
Но с точки зрения долгосрочного здоровья экосистемы и безопасности, экосистема Ethereum благодаря своей модульной архитектуре и зрелой инфраструктуре обладает большей устойчивостью в поддержке массового внедрения. Наиболее идеальный путь развития, возможно, заключается в совместном развитии двух экосистем в своих областях преимуществ, совместно продвигая массовое внедрение Web3. Конечно, если рынок вырастет в 100 раз, захват ценности ETH должен быть менее чем в 100 раз, при этом большое количество ценности будет захвачено layer2 и вышестоящими приложениями.
Точка зрения основателя Solana

Хотя количество пользователей Ethereum не так много, как у Solana, но, например, телефоны Apple, имея низкую долю рынка, получают наибольшую прибыль; является ли ситуация с Ethereum аналогичной?
В настоящее время это не так; из предыдущего анализа видно, что Ethereum на самом деле захватывает очень мало ценности на layer2, в то время как приложения в цепочке захватывают большое количество ценности. Если смотреть с долгосрочной точки зрения, то есть рынок 500 млн пользователей, Ethereum может доминировать в сценариях транзакций с высокой стоимостью, таких как институциональные услуги и сложные финансовые приложения; эта ситуация похожа на бизнес-модель Apple, где небольшое количество, но высокостоимостных транзакций может генерировать большую экономическую ценность. По мере созревания экосистемы Layer 2, Ethereum еще больше расширит свою конкурентоспособность на различных уровнях ценности. Доходы публичных блокчейнов больше похожи на оплату за пространство или за количество байтов, а не на оплату за стоимость активов. Это приводит к низкой прибыльности. Вышестоящие приложения имеют более гибкие способы взимания платы и захватывают больше ценности. Но благодаря способу масштабирования Ethereum, если в будущем появится процветающая экосистема Layer2, это может обратить проблему низкого захвата ценности.
Ссылаясь на игру «Горилла», Solana больше похожа на компанию-шимпанзе; компании-шимпанзе нужно найти свою нишу, сейчас это рынок выпуска и торговли meme, затем надеется, что горилла ошибется, или откроет новый рынок в «урагане», например, ai agent. Инвестировать в нее стоит рассматривать только тогда, когда у компании-шимпанзе есть перспектива стать компанией-гориллой в новом «урагане». (Даже если Solana добьется успеха, ценность не обязательно будет захвачена sol.) Рынок meme coin не является рынком проприетарной архитектуры с высокими затратами на миграцию.
С развитием кошельков поддержка мультичейн приводит к тому, что рынок meme не сильно зависит от базовой архитектуры публичного блокчейна. Ethereum укрепился в индустрии DeFi, это «боулинг-аллея» Ethereum, индустрия DeFi имеет высокие затраты на миграцию, в этом плане Ethereum имеет преимущество. А индустрия стейблкоинов имеет высокие затраты на переключение, но ее архитектура не связана с конкретным публичным блокчейном. Bitcoin — это непроприетарная архитектура с высокими затратами на переключение. Это означает, что стандарты блокчейн-индустрии не могут слепо копировать набор «игры в гориллу». Консенсус, кажется, является более важным звеном, обладающим сильным сетевым эффектом.
Solana уже стала неотъемлемым звеном в блокчейне; почти основные кросс-чейн мосты и мультичейн-кошельки будут приоритизировать цепи evm и solana; блокчейн — это открытая система, возможно, не похожая на закрытую экосистему каждого приложения в интернете, сети ценности могут быть взаимозаменяемы.
Не обязательно ограничиваться одной экосистемой; пользователи могут торговать meme на Solana, заниматься DeFi на Ethereum. Полноцепочечные кошельки или абстракция цепочки могут стать новой точкой борьбы, потому что полноцепочечный кошелек — это приложение, ближайшее к пользователю; решения по управлению закрытыми ключами пользователя, система идентификации данных пользователя, а также производная социальная сеть отношений могут быть рвом кошелька.
cm: В этом цикле sol является активом, достойным ставки, очень похожим на Ethereum в предыдущем цикле; необходимо участие sol в рынке meme этого цикла. solana не учитывает вопрос важности децентрализации; убрав децентрализацию из трилеммы, solana имеет преимущество. В долгосрочной перспективе у обоих есть свои рынки преимуществ, но незаменимость Ethereum сильнее; следующая solana может появиться, но следующий Ethereum вряд ли.
dz: Bitcoin как рынок резерва ценности не имеет конкурентов; Ethereum — это не требующий разрешения глобальный финансовый рынок, а также базовая поддержка layer2; solana в настоящее время все еще является meme-казино, низкая незаменимость.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @E2mResearch