USDe 반등 이면: 청산 직전 대형 고래가 상승분 4분의 3 주도, ENA 바이백은 2027년으로 지연될 우려
저자: Alea Research
번역: TechFlow
TechFlow 요약: Ethena의 합성 달러 자산 USDe는 10월 중 극심한 등락을 기록했다. 예치 토큰 sUSDe와 경쟁사의 금리 격차가 유지됨에도 불구하고, 유통량은 월간으로 7.4% 감소했으며, 이는 확장 본질을 드러낸다: 성장은 수동적 저축이 아닌 대출 시장의 순환 대출(루핑) 레버리지에 깊이 연관되어 있음을 보여준다.
Aave 대출 금리 상승과 보조 예산 감축에 따라 단일 대형 멀티시그 지갑의 레버리지 해소 작업이 도미노 현상을 유발할 뻔했다. 해당 리포트는 Ethena의 수익 배분 메커니즘, 순환 대출의 라이프사이클, 그리고 거버넌스 토큰 ENA의 첫 번째 토큰 매입(Buyback) 개시 시점을 심층적으로 파헤친다.
현재 USDe는 뚜렷한 패턴을 보여주고 있다: 차환자가 순환 대출(Looping)을 통한 레버리지를 강화하면 규모가 급격히 성장하는 반면, 레버리지를 해제하자마자 공급량이 급감한다.
순환 대출이란 차환자가 USDe를 대출 프로토콜에 담보로 입금하여 다른 달러 안정화 코인을 빌린 후, 빌린 자금으로 추가적인 USDe를 주조하고 이를 다시 반복적으로 예치하는 방식을 말한다. 방금 지나간 10월은 이러한 메커니즘이 어떻게 작동하는지를 여실히 보여주었다.
10월 전체 기간 동안, Ethena의 저축형 토큰 sUSDe와 Sky 계열 경쟁사인 sUSDS 간 금리 격차는 9월의 1.23%p 수준으로 안정적으로 유지되었다. 과거 데이터에 따르면 이 격차가 1%p를 초과하면 USDe 유통량이 강력한 성장을 기록해 왔다. 그러나 10월에는 USDe 공급량이 역주행하며 7.4% 축소되었다.
이 위축세는 USDe 규모가 역사적 최고점에 도달했던 10월 6일에 시작되었다. 디파이 대출 프로토콜인 Aave에서 USDT 대출 금리는 차환자가 USDT 순환 대출을 실행하는 재무 비용으로 직결된다. 바로 그날, Aave의 USDT 대출 금리가 갑자기 급등하며 sUSDe의 기본 예치 연수익율을 완전히 하회했다.
하지만 동일한 순환 대출 메커니즘이 이후 11월에 USDe가 손실분을 빠르게 회복하는 데 도움을 주었다.
11월 8일 종결되는 일주일 동안, Ethena는 Aave에서 순환 대출을 수행하는 특정 멀티시그 Safe 지갑을 위해 총 0.62억 개의 USDe를 주조했다. 11월 8일까지 USDe의 전체 공급량은 10월 6일 이후 하락세를 완전히 만회하여 약 0.8억 대로 돌아왔다.
그러나 이 막대한 레버리지가 적용된 멀티시그 주소의 안전율(Health Factor)은 11월 12일 기준으로 단 1.02에 불과했으며, 이는 Aave가 설정한 1.0의 청산 임계값 근처에서 매우 위험하게 흔들리고 있었음을 의미한다.
해당 주소가 강제로 청산되거나 순환 레버리지를 자발적으로 해제하기만 하면, USDe의 이전 반등 규모 중 4분의 3이 순식간에 증발할 뿐만 아니라 거버넌스 토큰 ENA의 첫 번째 매입 계획도 크게 지연될 것이다.
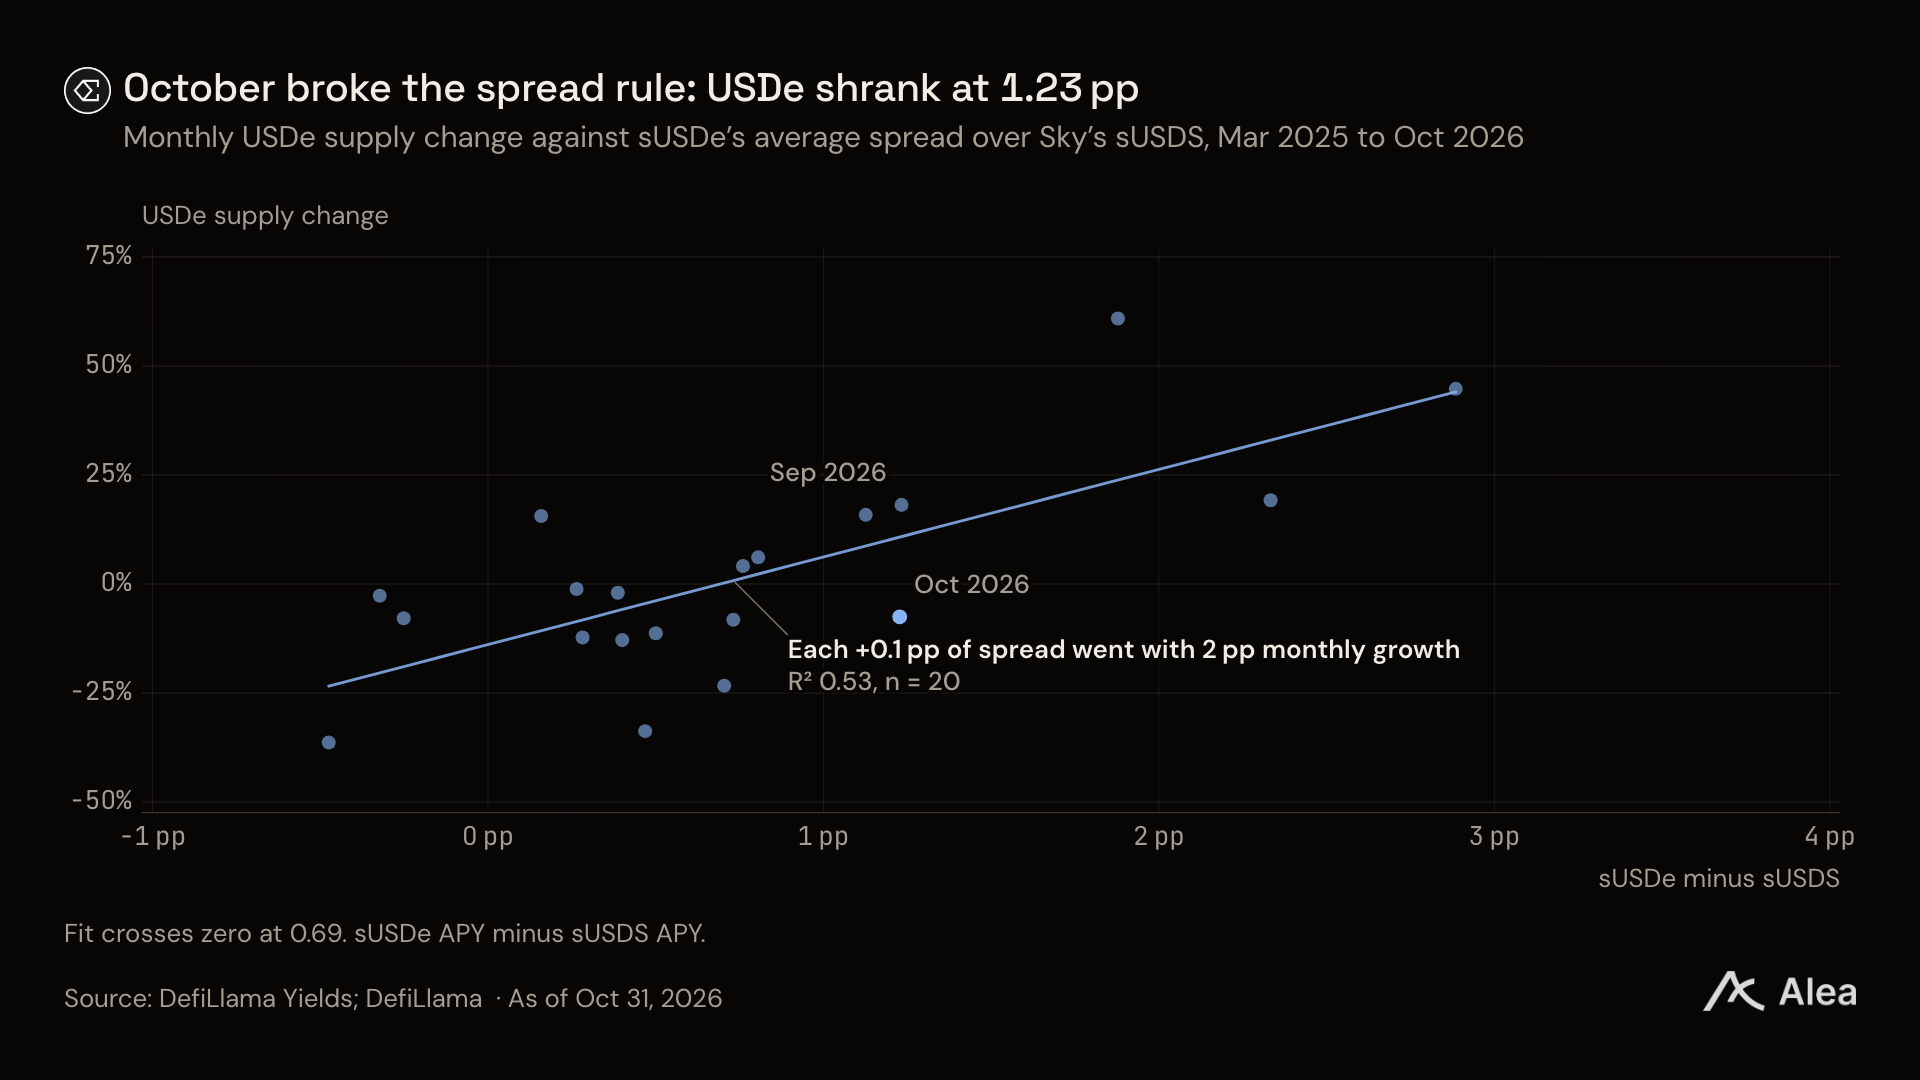
그림: sUSDe 대비 sUSDS 금리 격차 및 USDe 성장률 관계 (DefiLlama)
핵심 포인트 요약
생태계 파트너 및 대출 시장이 대다수 프로토콜 보상을 분배: 올해 3분기 중 Ethena의 외부 파트너와 대출 시장 대상 보조를 받는 Safe 지갑이 전체 분기 프로토콜 보상의 69%를 분배했으며, 일반 개인 투자자가 직접 예치하는 sUSDe 금고 비중은 고작 30%대에 불과했다.
Aave 순환 대출 보상 예산이 10월에 절반 이하로 절감: Ethena의 Aave 순환대출 대상 주별 보조 예산은 10월에 50% 이상 감소했다. 유사한 목표 보조 금리 하에서 축소된 인센티브 풀은 프로토콜이 대규모 순환 자금 잔고를 유지하는 것을 어렵게 만들었다.
규모 반등이 안전율 1.02의 유일한 대형 레버리지 포뮬러(고래)에 전량 의존: 담보 가치가 부채 대비 약 2.3% 미세하게 하락할 경우, 이 멀티시그 주소는 강제 청산 메커니즘을 트리거한다.
9월 30일 이후 ENA 가격 하락폭이 ETH의 두 배: 유통 중인 ENA 토큰 수 증가로 인해 전체 시가총액 감소 폭은 ETH와 비슷한 수준이었으나, 개별 토큰 가격은 훨씬 더 가파르게 하락했다.
9월의 확장 속도로推算할 경우, 첫 ENA 토큰 매입은 2027년 2월 달성 예상: 3분기 평균 확장 속도를 기준으로 계산하면, 첫 번째 수수료 전환(Fee Switch) 임계값 발생 시점이 2027년 중반 이후로 더욱 늦춰질 전망이다.
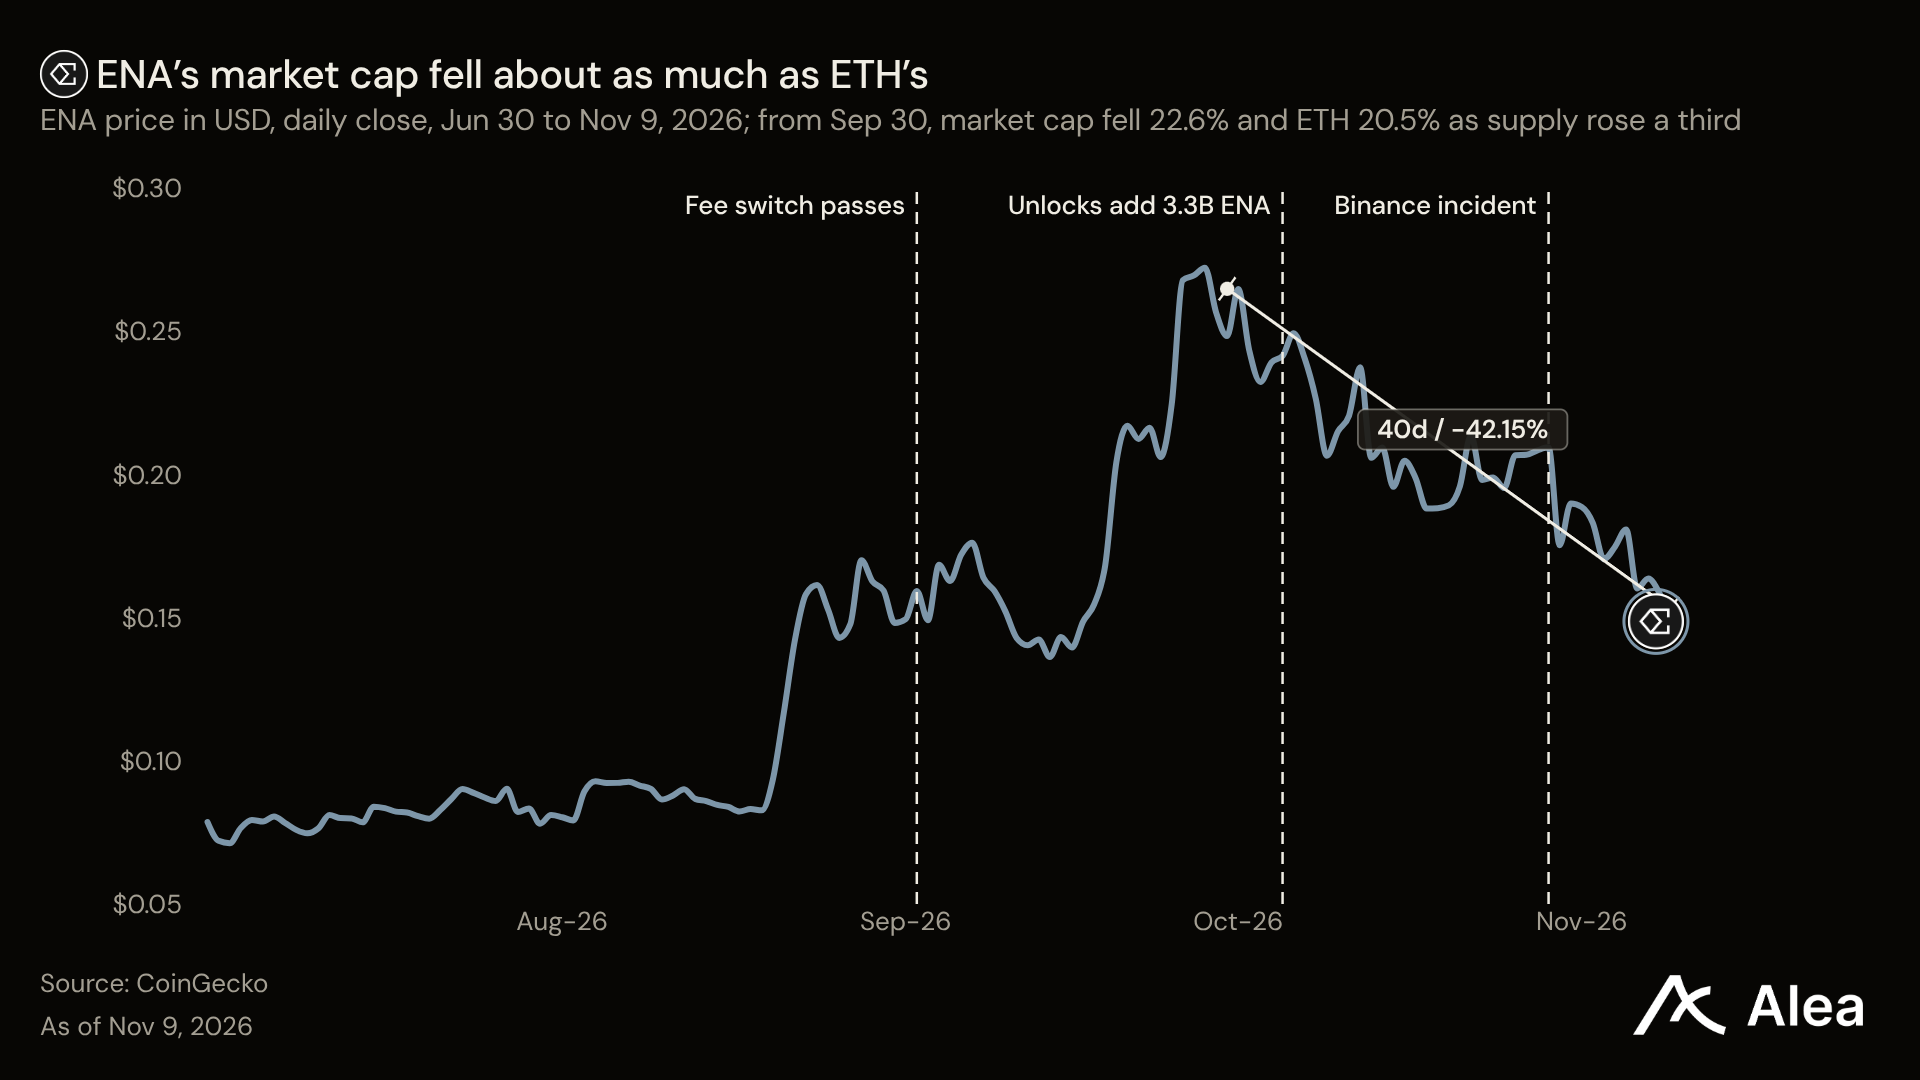
그림: ENA 가격 동향 및 토큰 언락 일정 (CoinGecko)
Ethena의 수익 원천 및 배분 메커니즘
하위 구조상 USDe는 수익 창출 자산 조합으로 전면적으로 뒷받침되는 합성 달러다. whitelisted 기관들은 평가 근처에서 USDC 또는 USDT를 USDe로 교환할 수 있다.
이어 Ethena는 이들 자금을 롱 스팟 포지션과 주요 중앙화된 거래소(CEX)의 역방향 영속 선물 숏 포지션에 배분함으로써 베이스 기반 차익거래를 실현한다.
올해 3분기 중 Ethena는 총 만의 USDe 보상을 지급했으며, 이는 2분기의 만 개보다 소폭 증가한 수치다. 해당 수익은 주로 세 가지 핵심 경로로 유입된다: sUSDe 예치 금고, 외부 생태계 파트너, 그리고 대출 시장 순환 대출 인센티브용 Liquid Leverage 유동성 프로젝트.
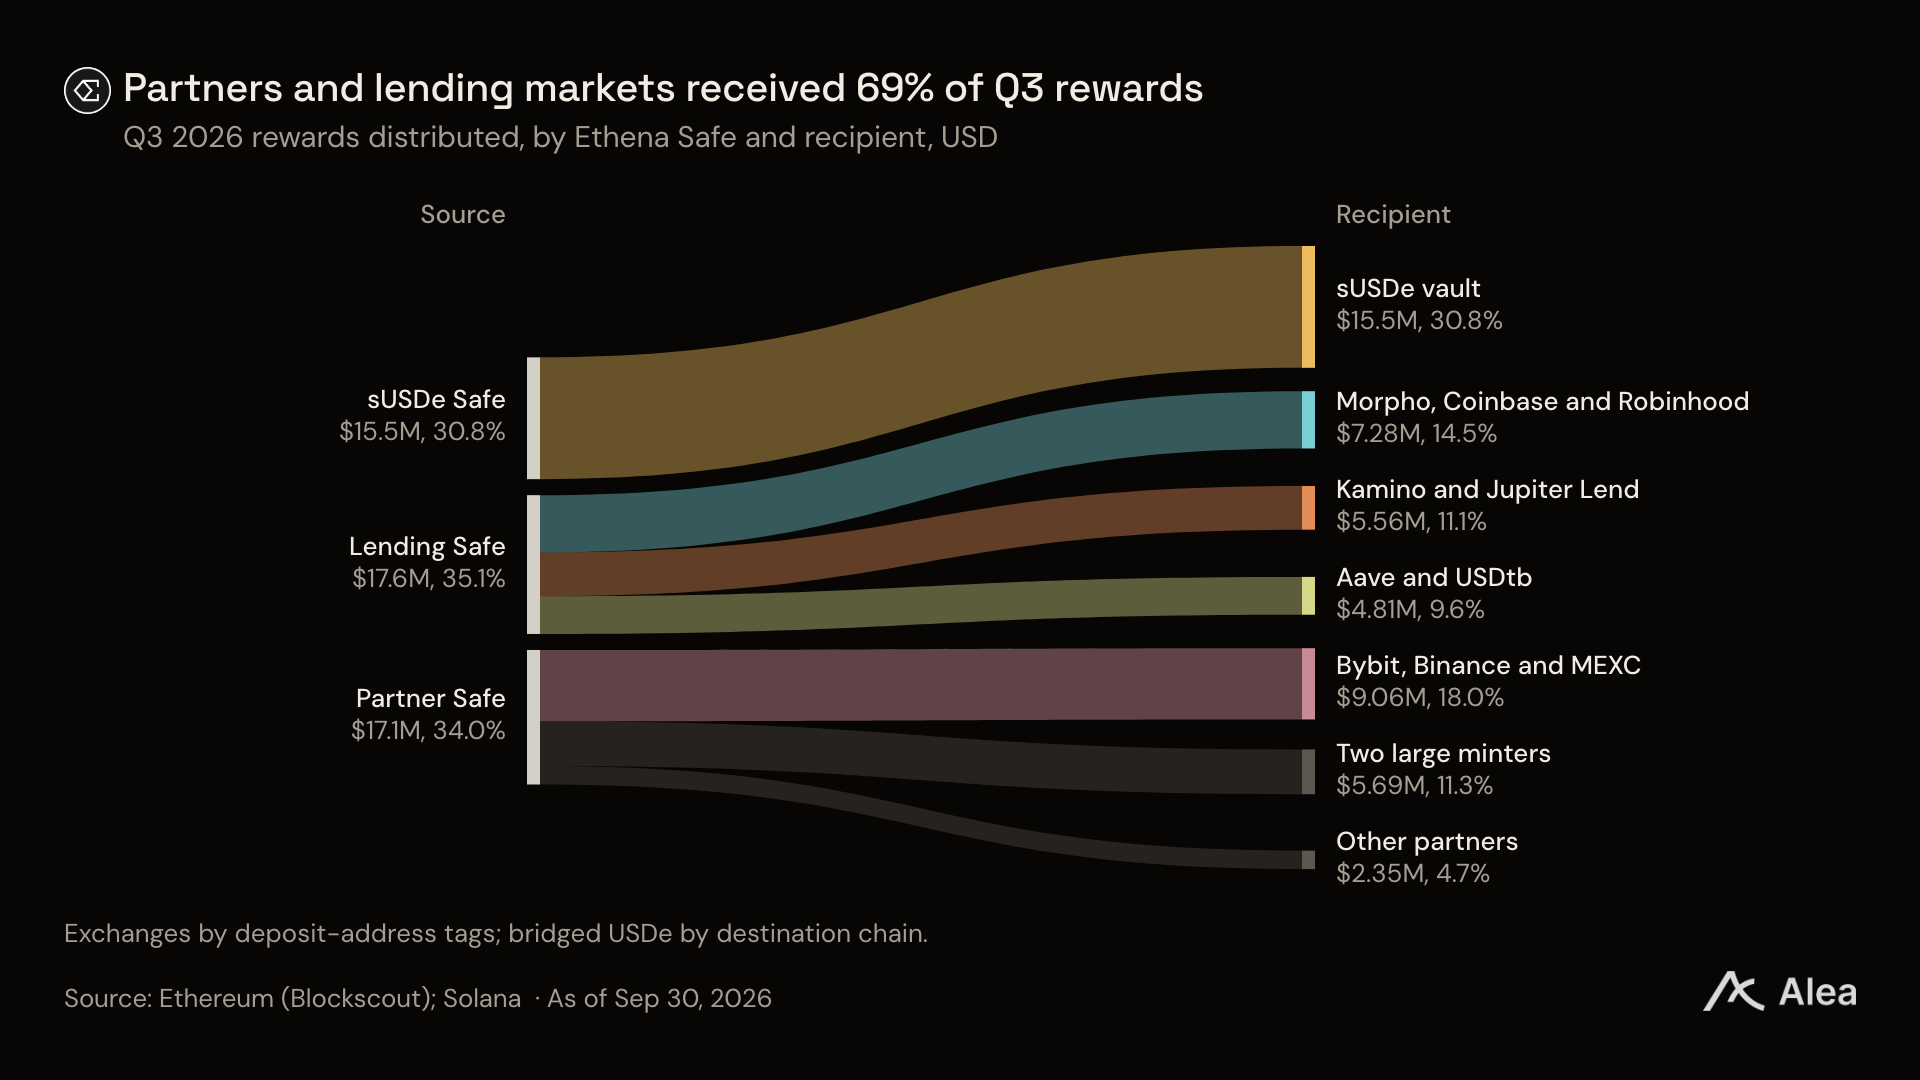
그림: Ethena 3분기 보상 유입 분포 (Blockscout)
sUSDe는 일반 사용자를 대상으로 하는 저축 증명서 토큰이다. 본질은 ERC-4626 금고이며, 사용자가 USDe를 예치하여 sUSDe를 받으면, 각 수익 분배 시마다 금고의 순자산가치가 지속적으로 상승한다. 현재 연수익률은 약 5% 수준이다.
순수 예치 금고와 달리, Ethena가 발표한 Liquid Leverage 프로그램은 Aave V3 메인 시장에서 USDe 공급자에게 집중적으로 보조를 제공한다.
Aave는 예치된 USDe에 대해 aEthUSDe 이자 발생 토큰을 발행하며, Ethena는 추가 보상을 안정화를 빌려 차익거래를 수행하는 순환 차환자에게 표적 투입한다.
주의할 점은 이 표적 보조가 실제로 대출 부채를 안고 있는 활성 포지션에만 지급되며, 대출 순환이 이 보조 효과를 기하급수적으로 증폭시킨다는 것이다. 11월 6일 데이터를 예를 들면, Aave의 USDC 대출 통합 연율은 4.86%였으나, Ethena가 제공하는 전용 보조를 고려할 경우 차환자의 순수 대출 비용은 놀랍게도 1.15%까지 급감했다.
비교하면, 초기에 sUSDe를 담보로 USDe를 대출받을 수 있게 했던 전형적인 순환 대출 전략은 올해 9월에는 완전히 적자로 전환되었다. 당시 Aave의 리스크 관리 기구는 USDe 대출에 대해 훨씬 가혹한 금리 곡선을 설정했으며, 이로 인해 해당 경로는 차익거래 공간을 상실하게 되었다.
순환 대출 규모 확장이 USDe 자체를 초월하다
기관 순환 대출의 마찰 비용을 further 줄이기 위해, Ethena는 먼저 7월 9일 USDC의 주조 및 상환 수수료를 완전히 제로로 인하했으며, 이어 8월 24일 USDT에도 동일한 제로 수수료 정책을 적용했다. 공식 팀은 이 조정이 기관의 메이커 트레이딩과 크로스체인 순환 대출에서 훨씬 원활함을 인정했다.
9월 30일 기준, USDe는 신흥 퍼블릭체인인 플라즈마(Plasma)와 로빈후드 체인(Robinhood Chain)에서의 규모가 각 네트워크 안정화 코인의 총 규모 중 3분의 1을 차지했다. 이와 대조적으로 이더리움 메인넷에서는 USDe가 안정화 코인 총시장에서 고작 1.9%의 비중만 차지하고 있다.
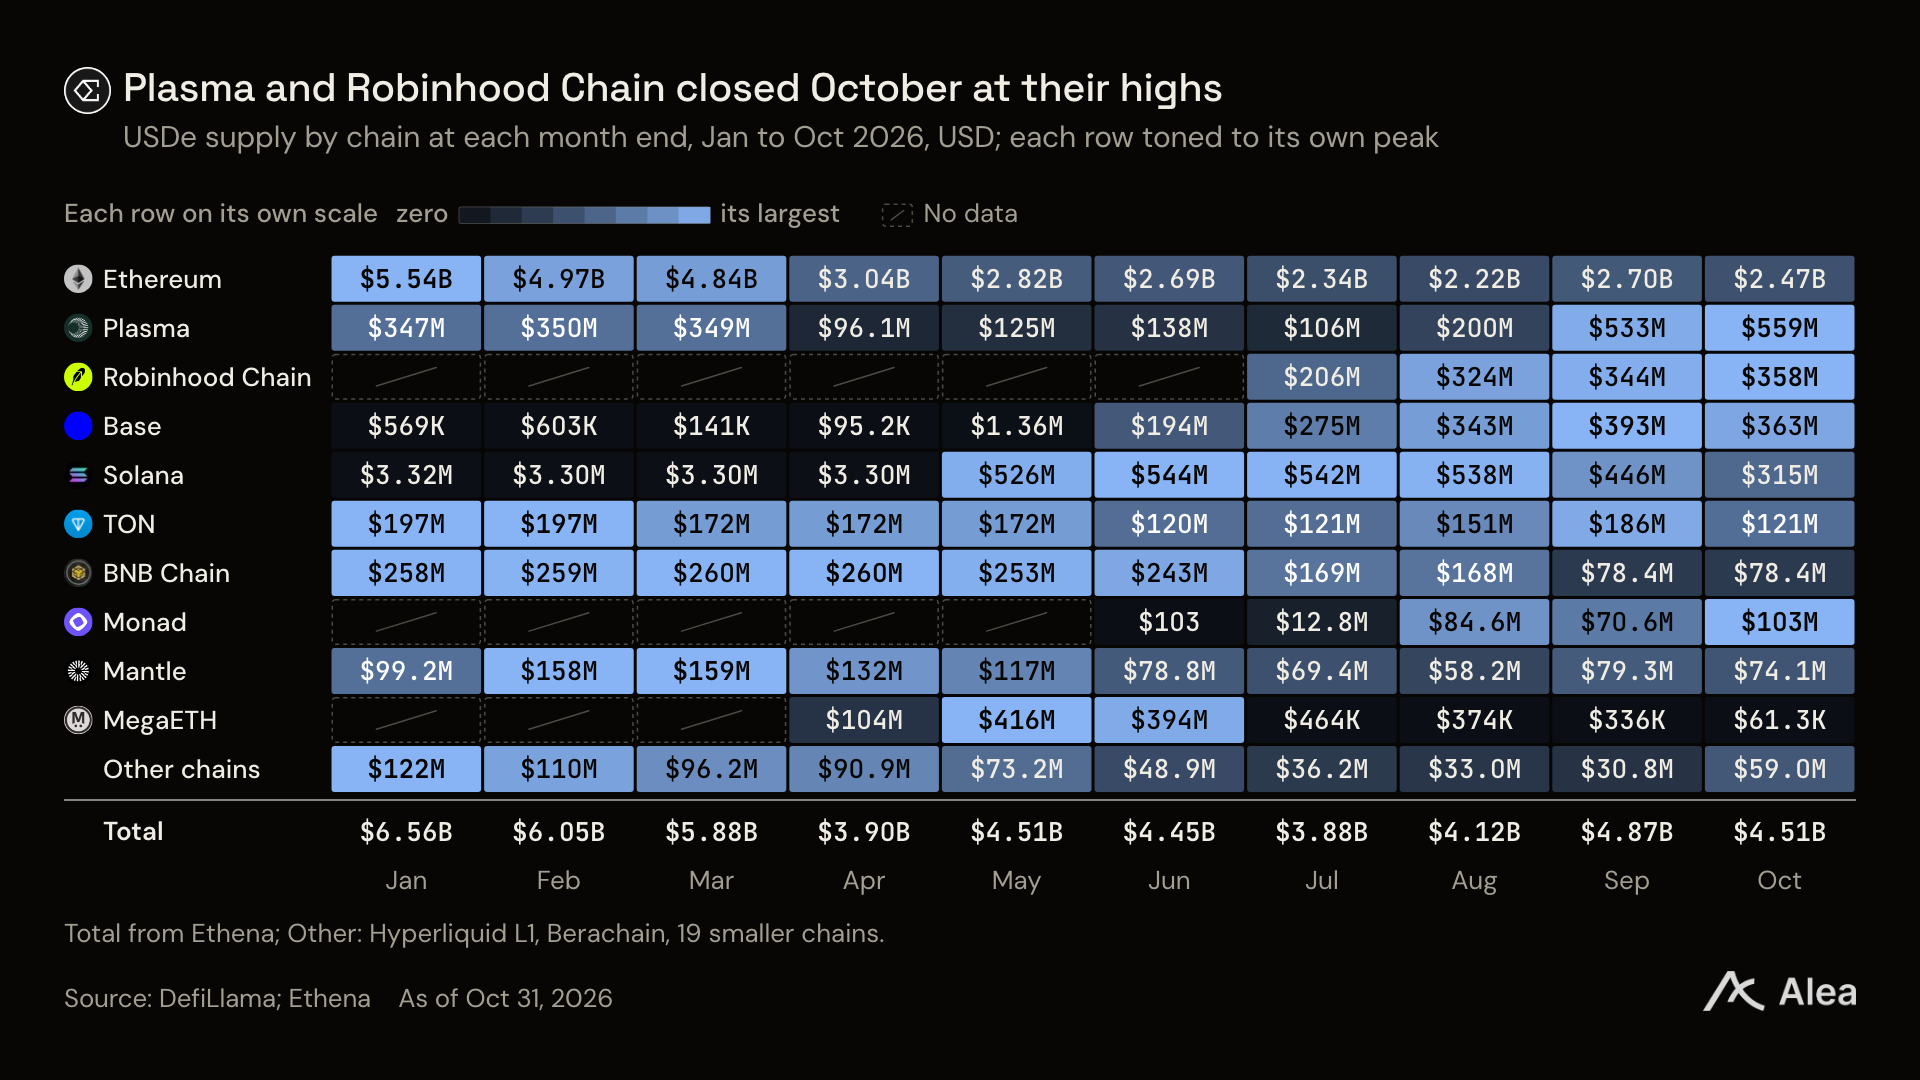
그림: Plasma 및 Robinhood Chain 등 신규 체인 내 USDe 점유율 (DefiLlama)
10월 폭풍: 금리 격차 규칙은 왜 무너졌는가?
전통적인 금리 격차 분석 모델은 수동적 저축자가 얻는 간접 수익만 측정할 뿐, 레버리지 순환자가 부담해야 할 실제 대출 비용을 완전히 무시한다. 지난 20개월간의 데이터를 기반으로 피팅한 성장 곡선에서 9월 데이터는 모델과 거의 완벽하게 일치했다. 그러나 10월이 되자 실제 규모 성장과 이론적 예측 간에 수억 달러 규모에 달하는 심각한 괴리가 발생했다.
모든 차환자는 담보 자산을 통해 레버리지를 높일 때마다 차입한 달러에 대한 변동 이자를 지불해야 한다. sUSDe를 담보로 제공하든 보조가 적용된 USDe를 이용하든, 대출 비용은 순환 차익거래의 생사를 좌우한다. 10월 6일 USDe가 정점에 도달하던 날, Aave의 USDT 대출 금리가 폭등하며 수익률 상한선을 완전히 돌파했다.
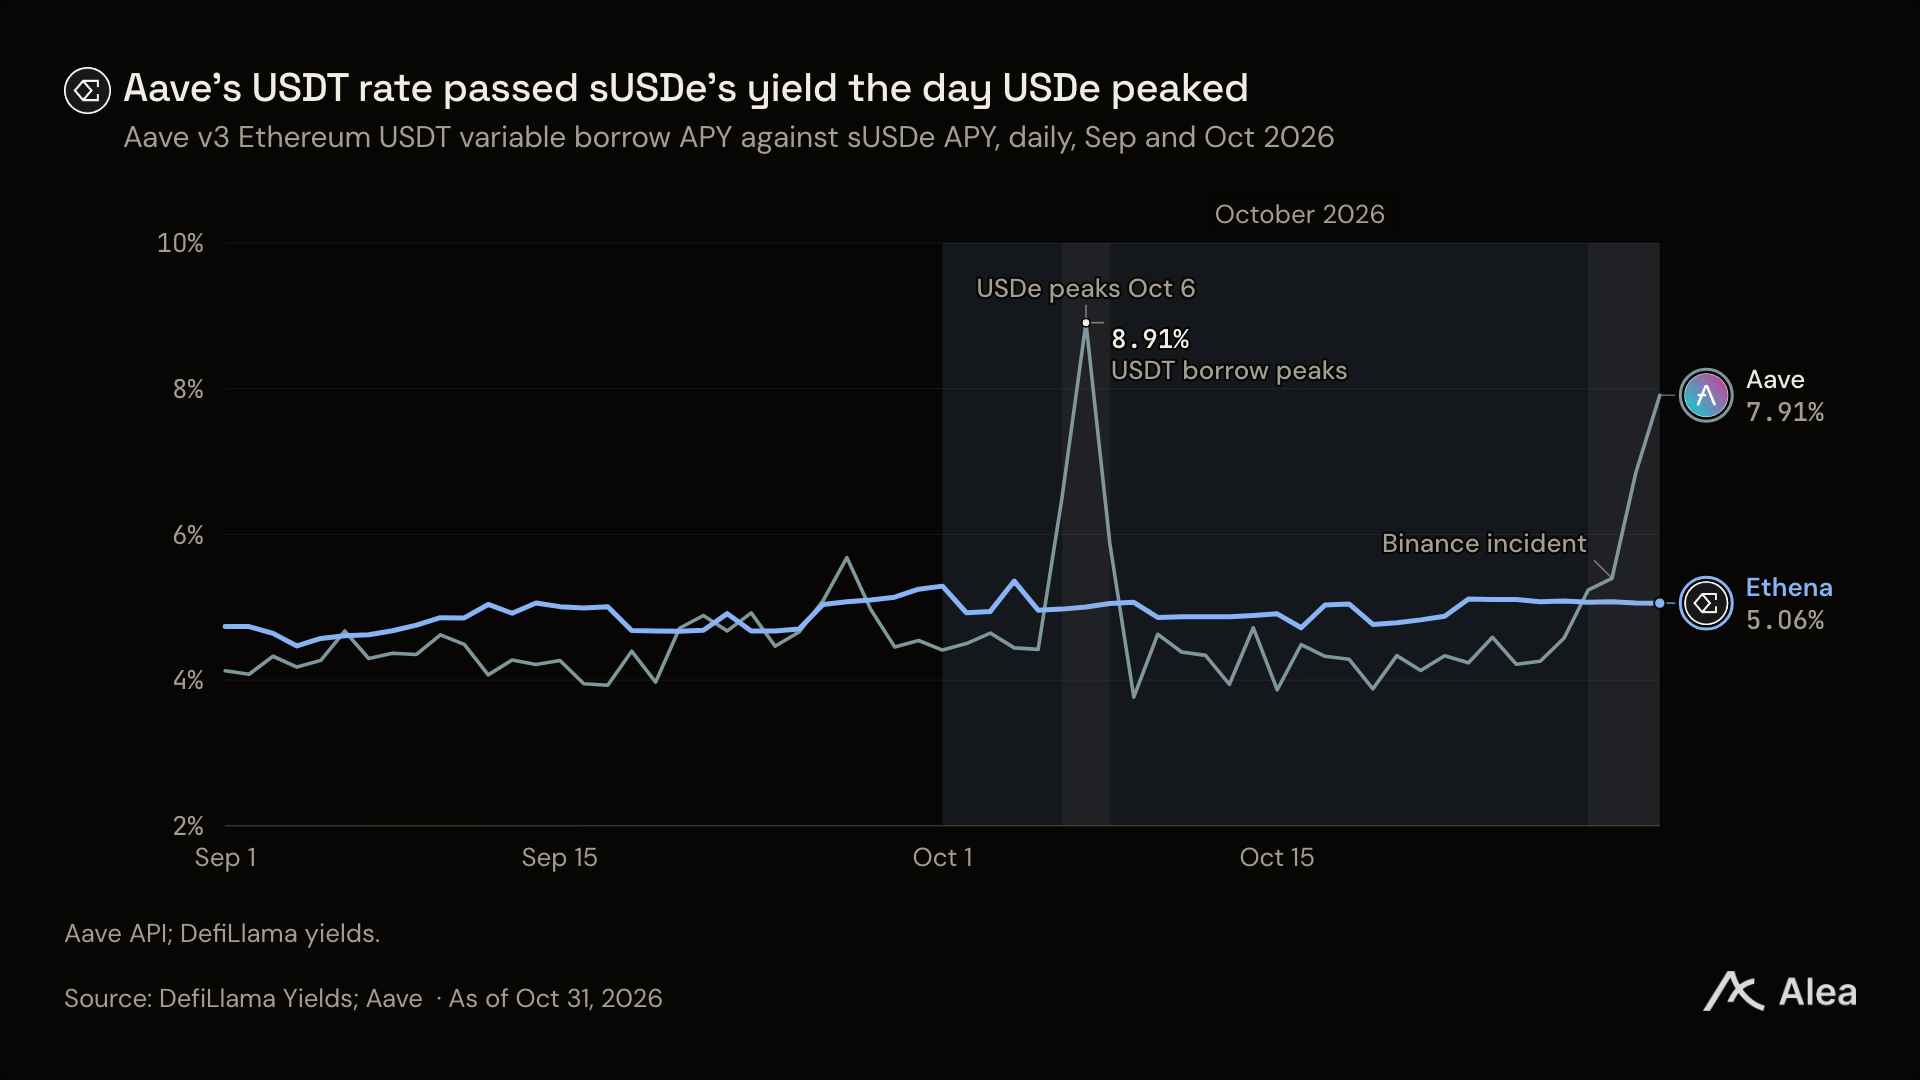
그림: Aave USDT 대출 금리 vs sUSDe 수익률 역전 추이 (Aave API, DefiLlama)
10월 9일부터 Aave의 대출 금리가 점차 sUSDe 수익률 아래로 내려갔음에도, USDe 자금 유출 추세는 멈추지 않았다. 10월 유출 자금의 대부분을 이더리움 메인넷이承担了하며, 대형 고래 자금들이 차례로 청산 및 환매에 나섰다.
불에 기름 붓듯 10월 29일 바이낸스에서 갑작스러운 보안 문제가 발생하면서, 해당 거래소 내 USDe 및 ENA 출금 경로가 일시적으로 제한되었다. 이후 Ethena는 해당 플랫폼에서의 리스크 익스포저가 약 만 달러 수준임을 공유했으며, 이 사건은 시장의 안전자산 선호 매매(Safe-haven selling)를 한층 부추겼다.
동시에 Ethena 공식의 Aave 순환 대출 인센티브 예산도 달 전체에 걸쳐 크게 축삭되었다: 주별 보상 지출은 9월 말 기준 약 51.2만 개의 aEthUSDe에서 10월 말 22.2만 개로 가파르게 하락하며 레버리지 자금의 흡인력이 예전에 비해 크게 약화되었다.
단일 Aave 순환 대출 고래가 규모 반등을 견인하다
Ethena 아키텍처 내에서 공식 whitelisted 기관 주소만 직접 USDe를 주조할 수 있는 권한을 가진다. 각 주조 명령어는 반드시 승인된 주체의 서명으로 확인되어야 하며, 예치 담보의 종류, 수량 및 최종 토큰 수령지 주소를 명확히 명시한다.
11월 6日当日, 접미사가 0xa711인 멀티시그 Safe 지갑은 불과 4시간 동안 연속으로 총 21회의 대출 및 주조 순환 작업을发起했다.
각각의 순환 단계에서 이 주소는 Aave에 자금을 담보로 넣고 USDC를 빌린 후, 즉시 이를 메이커에게 전달해 주조 요청서에 서명하고, 최종적으로 새로 주조된 USDe를 다시 Aave에 충전하여 담보로 활용한다.
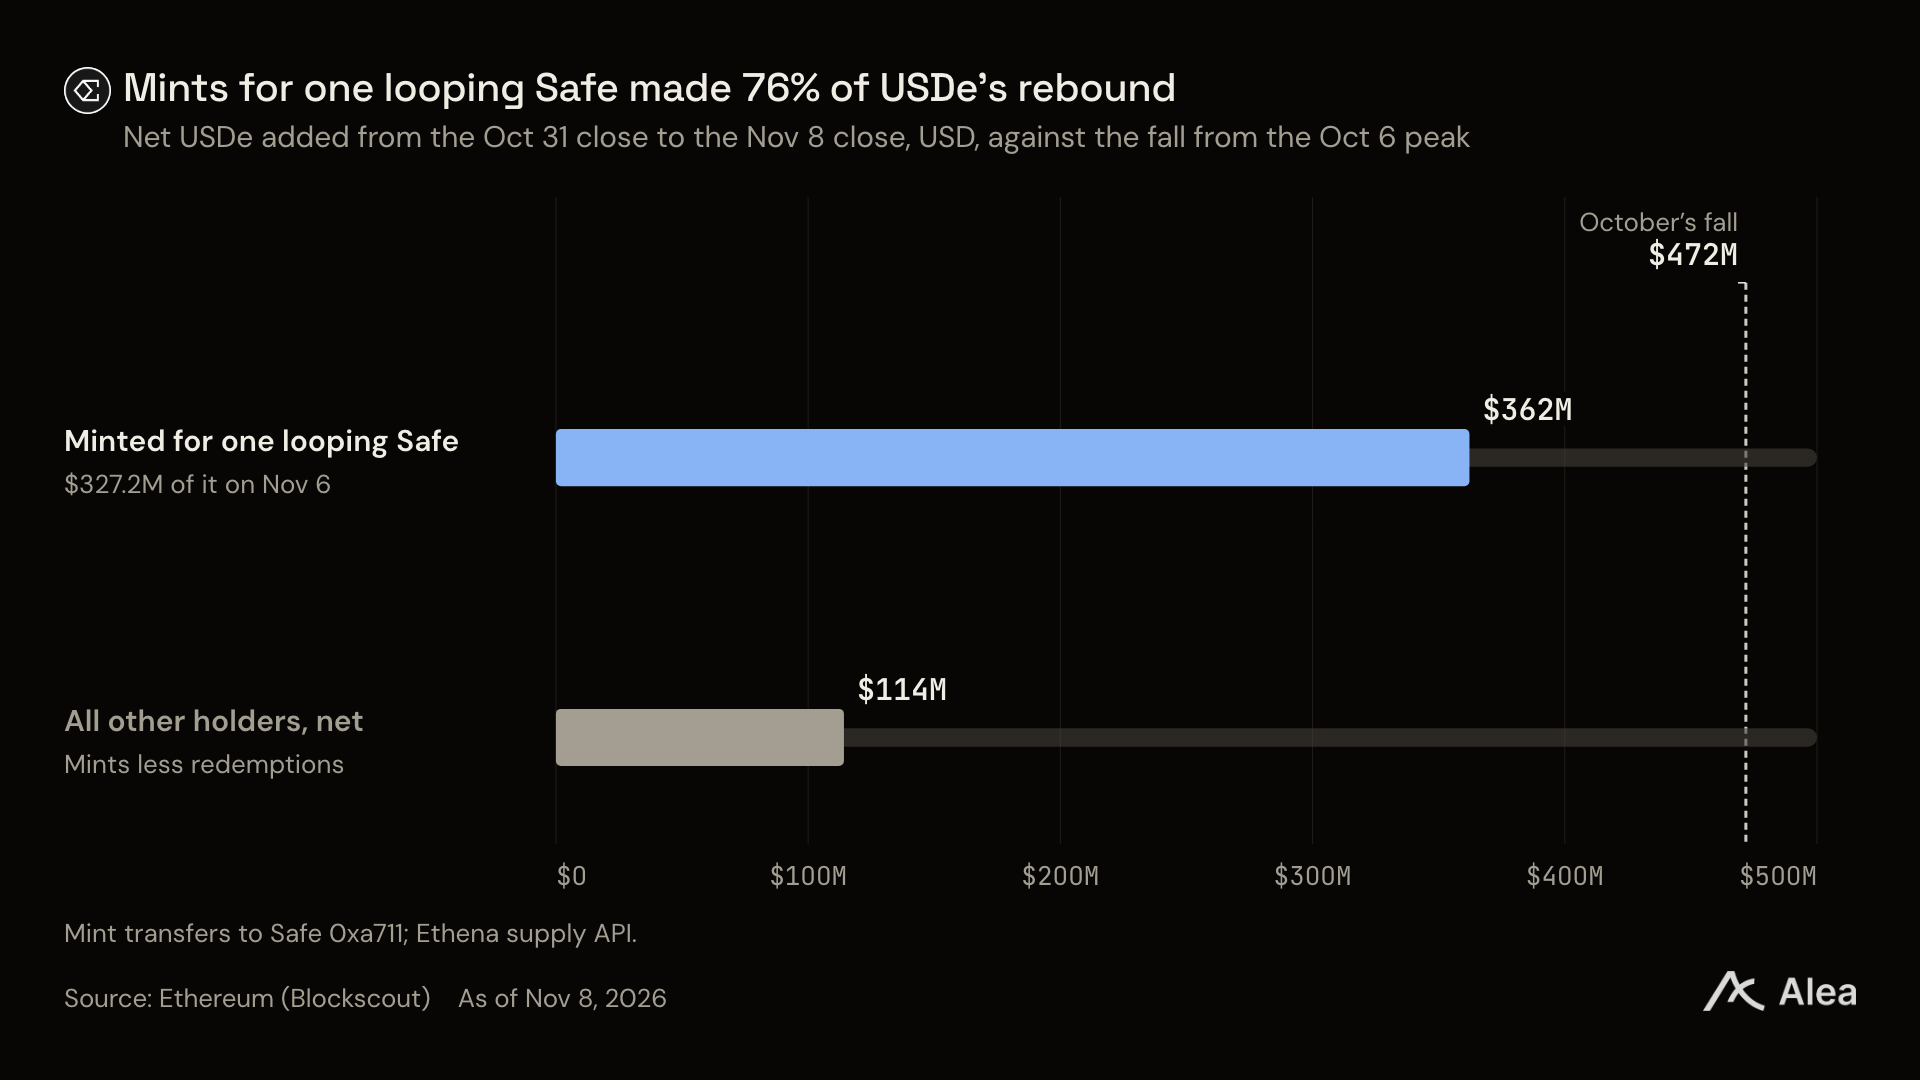
그림: 단일 대형 멀티시그 주소의 Aave 순환 주조 주도 USDe 반등 기여도 (Blockscout, Ethena)
0xa711 고래 지갑은 이전에 지속적으로 순환 대출 보조를 수확해 왔다: 11월 2일, 해당 주소는 방금 공식 컨트랙트로부터 약 13.2만 개의 aEthUSDe 보상을 수령했다.
이 레버리지 순환이 진행 중간에 다다른 시점, 해당 주소가 Aave에 보유중인 부채 규모는 이미 0.9억개까지 불어났으며, 전반적인 안전율은 극도로 취약한 1.02까지 압박받았다.
11월 9일 이후 일부 기타 대형 계좌들이 환매를 시작하면서, USDe 유통량은 당일의 0.9억 개에서 11월 11일 0.1억 개로 약간 하락했다.
이 기간 중 저축 측 금리 격차는 여전히 튼튼했으며, sUSDe의 30일 평균 수익률은 5.10%를 유지해 sUSDS보다 약 1.3%p 높았으나, 시장 전체의 한계 유동성은 완전히 레버리지 대출에 의해 좌우되고 있었다.
ENA 첫 토큰 매입은 언제 이루어지는가?
프로토콜 거버넌스 토큰인 ENA는 3분기 중 하위 예비 자산에서 비롯된 직접 현금 흐름을 전혀 분배받지 못했다. holders는 9월 2일 수수료 전환(Fee Switch) 활성화안을 만장일치로 통과시켰다.
해당 계획에 따르면 USDe의 14일 이동평균 유통량이 특정 임계값에 도달하면, 프로토콜은 예비 자금 순이익의 20%를 공개 시장에서 ENA 매입에 표적 투입할 예정이다.
그러나 11월 8일 장 마감 기준, USDe의 실제 유통량은 첫 번째 매입 임계값 발동을 위해 약 억 개의 큰 부족 상태다.
14일 이동평균선이 실시간 유통량보다 약 1주 정도 지연되기 때문에, 9월의 비교적 강한 속도를 가정할 경우 USDe가 조건을 충족하려면最快 2027년 2월까지 기다려야 한다. 3분기 평균 성장률을 적용하면 더 나아가 2027년 중반 이후로 미뤄질 수밖에 없다.
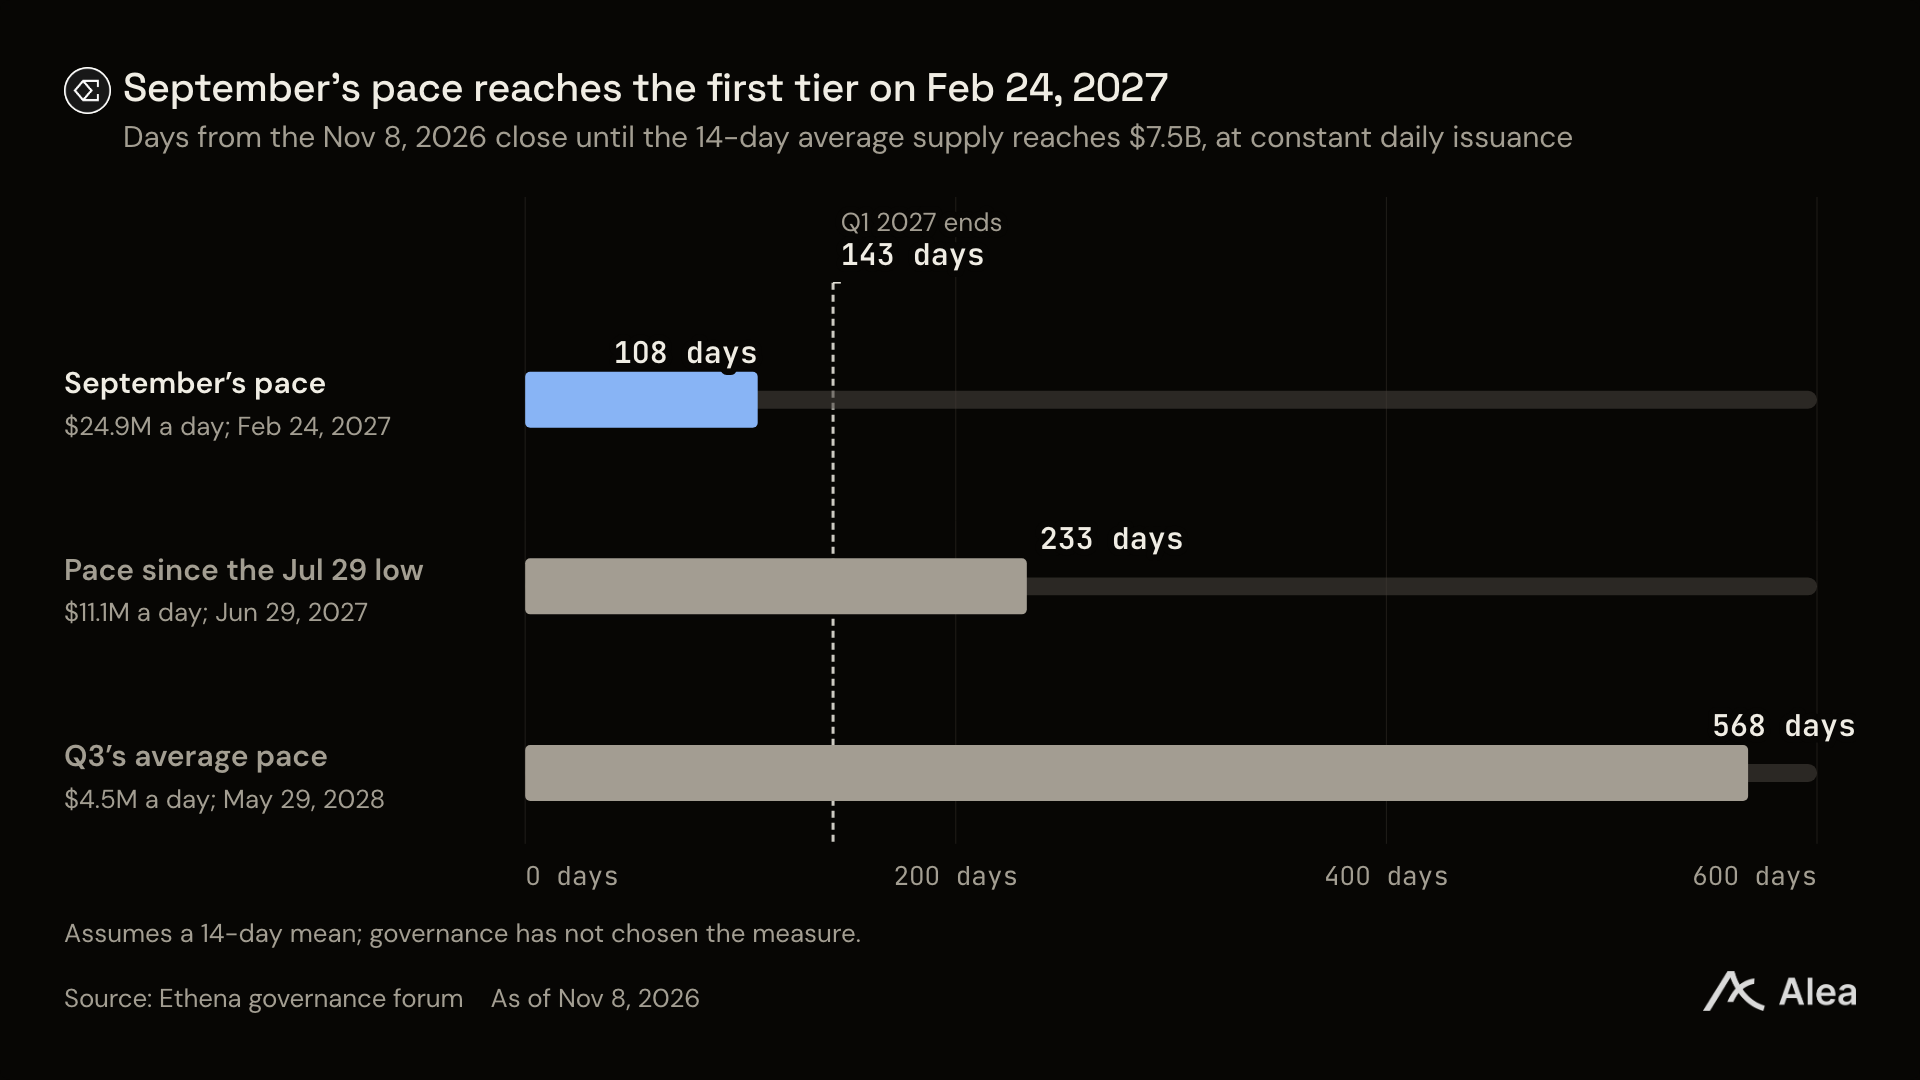
그림: 유통량 성장률 시나리오별 ENA 첫 수수료 전환 매입 triggers 시간 산정 (Alea Research)
토큰 2차 시장의 매물 압력 우려를 완화하기 위해, Ethena 재단은 10월 5일 향후 모든 조기 투자자의 토큰 선형 언락 계획을 전면 앞당기는 조정을 단행했다. 바로 이것이 10월 초 대량의 매도세가 쏟아진 이후에도 ENA 토큰 전체 시가총액 감소 폭이 이더리움 시장 전체를 웃돌지 못한 핵심 원인이다.
부인할 수 없는 사실은 모든 자금 성장이 고위험 대출 레버리지에 높은 의존도를 보이는 것은 아니라는 점이다. 예를 들어 바이낸스 거래소는 소매 투자자를 대상으로 오는 11월 30일까지 10%의 전용 연수익 보조를 선보였다. 그러나 온체인 심해에서 USDe 규모 등락과 ENA 토큰 매입 운명을 실제로 결정짓는 것은 여전히 대출의 절벽 가장자리에서 우두뒤흣드는 순환 대출 차환자들이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @AleaResearch