관리비 인상, 3분기 매출 증가 견인, Maple 매입 중위권 구간 진입
저자: Alea Research
번역: TechFlow
TechFlow 요약: Maple Finance는 2026년 3분기 syrupUSDC 관리 수수료 인상을 통해 9월 프로토콜 수익을 $157만으로 끌어올려 처음으로 MIP-021 매입 중급 구간에 진입했습니다.
Sky 디스펜서의 환매와 레버리지 자금 이탈로 총 예금이 감소하는 가운데, 핀테크 애플리케이션 대상 syrupUSDG는 여전히 빠른 성장을 보였습니다.
본 보고서는 온체인 차입 데이터와 프로토콜 재무제표를 기반으로 관리 수수료 조정이 예금 단위 수익 창출 능력에 미치는 영향을 분석하고, 3가지 신규 성장 채널과 대기 중인 환매 변동성을 정리하며, SYRUP의 현재 수익 기반 8.8배 기업가치를 동종 프로토콜의 가격 비교에 대조합니다.
Maple은 목표는 스테이블코인의 크레딧 및 수익 레이어가 되는 것입니다. 3분기 동안 Maple은 syrupUSDG를 통해 크레딧 엔진을 핀테크 애플리케이션으로 확장했습니다. 높은 평균 대출 규모가 7월 수익을 견인했으며, 인상된 관리 수수료가 8월과 9월 수익 성장의 원동이 되었습니다.
9월 달성한 $157만의 수익은 SYRUP 매입을 7월 매입 규칙 MIP-021의 중급 구간으로 이끌었습니다. 3분기 기간 중 두 개의 Sky 디스펜서가 약 $4.22억의 자금을 회수했습니다.
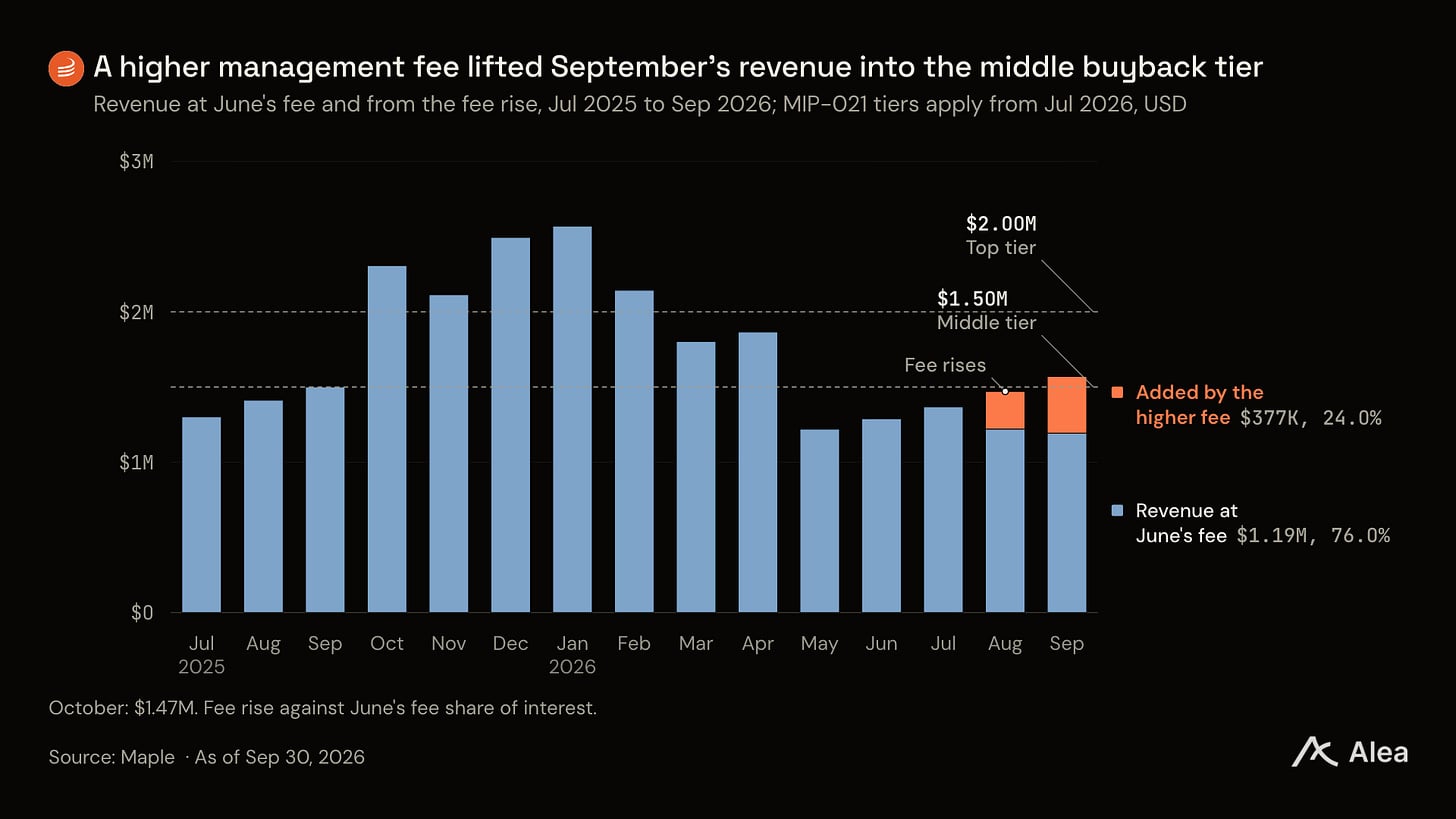
그림: 6월 관리 수수료율을 기준으로 계산한 Maple 월간 프로토콜 수익에 8월 수수료 인상 분량 추가를 합산한 결과이며, MIP-021의 $150만 및 $200만 매입 문턱값과 비교함 (데이터 출처: Maple Transparency, Maple Loan Events)
6월 수수료율을 적용했다면 9월 수익은 약 $119만이었을 것으로 중급 매입 문턱값 아래에 머물렀을 것입니다. 3분기 동안 차입자의 대출 비용이 Maple 수익의 82%를 차지했으며, 이는 2026년 1분기 33%보다 높은 수치입니다.
이어 10월 수익은 $147만으로 하락하며 중급 문턱값에서 불과 $3.5만 차이만 났고, 이로 인해 해당 월 매입 비중은 10%(약 $14.7만)로 낮아졌습니다.
핵심 포인트
8월부터 관리 수수료율이 인상된 이후 3분기 매월 수익이 증가했으며, 9월에는 $157만에 도달했습니다. 3분기 총 수익은 $441만으로 분기 2($438만)보다 높았습니다.
syrupUSDG는 상장 첫 분기에 $1.76억의 예금을 유치했으며, 10월에는 추가로 $1.42억이 유입되었습니다. 이 중 상당 부분이 보유자에 의해 담보로 사용되어 Morpho 및 Aave V4 허브에서 차입되었습니다.
MIP-021 규칙에 따르면 매입 자금은 3분기 수익의 13.6%를 차지했으며, 2026년 상반기 비중은 3.4%, 2025년 3분기 때는 25%였습니다. 이번 분기에는 Syrup 전략 펀드를 위해 총 290만 개의 SYRUP이 매입되었습니다.
9월 30일 기준 Maple은 온체인 4대 차입 프로토콜로, 미상환 대출 규모는 $16.7억입니다. 지난 해 12월 31일부터 대출 규모는 2.7% 성장했으나, 상위 10대 프로토콜은 동기간 15% 감소했습니다. 다만 3분기 상위 10대 프로토콜은 32% 성장한 반면 Maple은 위축되었습니다.
Sky 디스펜서 두 곳의 환매와 레버리지형 syrupUSDT 자금이 Plasma를 떠나는 등의 요인으로 총 예금이 17% 감소했습니다. 9월 30일 기준 Sky, Ethena 및 Maple 자체 지갑을 제외한 나머지 기관들의 합계 보유액은 $10.3억으로 6월 30일 수준을 유지했습니다.
Sky 디스펜서 두 곳의 자금 이탈 속 3대 성장 채널 달성
Maple은 기관에게 스테이블코인을 대출하며, 이때 암호화폐(주로 BTC)를 담보로 받습니다. Aave와 유사하게 담보 가치가 차입 금액보다 높아야 하지만, Maple은 각 차입자에 대한 컨소시에이션(인수 평가)을 자체적으로 완료합니다.
8월부터 대출이 다음 이자 지불 주기로 진입함에 따라 syrupUSDC의 관리 수수료가 달러당 약 8센트에서 15센트로 인상되었으며, 이 차이는 예금자가 부담합니다.
3분기에는 3대 성장 채널이 개척되었습니다. 7월 1일 상장 이후 syrupUSDG 규모는 $1.76억에 달했으며, 그중 상당 부분은 Robinhood Earn을 지원하는 Morpho 시장으로 유입되어 담보로 활용되고 있습니다.
동시에 Aave의 Monad 시장에서는 $1.4억의 syrupUSDC가 흡수되었고, 이더리움 기반 Aave 시장에는 $1.06억의 syrupUSDT가 신규 유입되었습니다.
9월 30일 기준 Maple Institutional의 총 $3.5억 예금 중 Ethena의 지갑이 $3.04억을 보유하고 있습니다. 10월 말 Ethena는 $5600만원을 회수했으며, 11월 10일 나머지 약 $2.5억의 환매를 신청했습니다.
또한 Maple은 9월 14일 Zodia Custody의 Interchange에 접속했고, 9월 16일 Circle의 Arc 네트워크에서 syrupUSDC 출시를 진행했습니다.
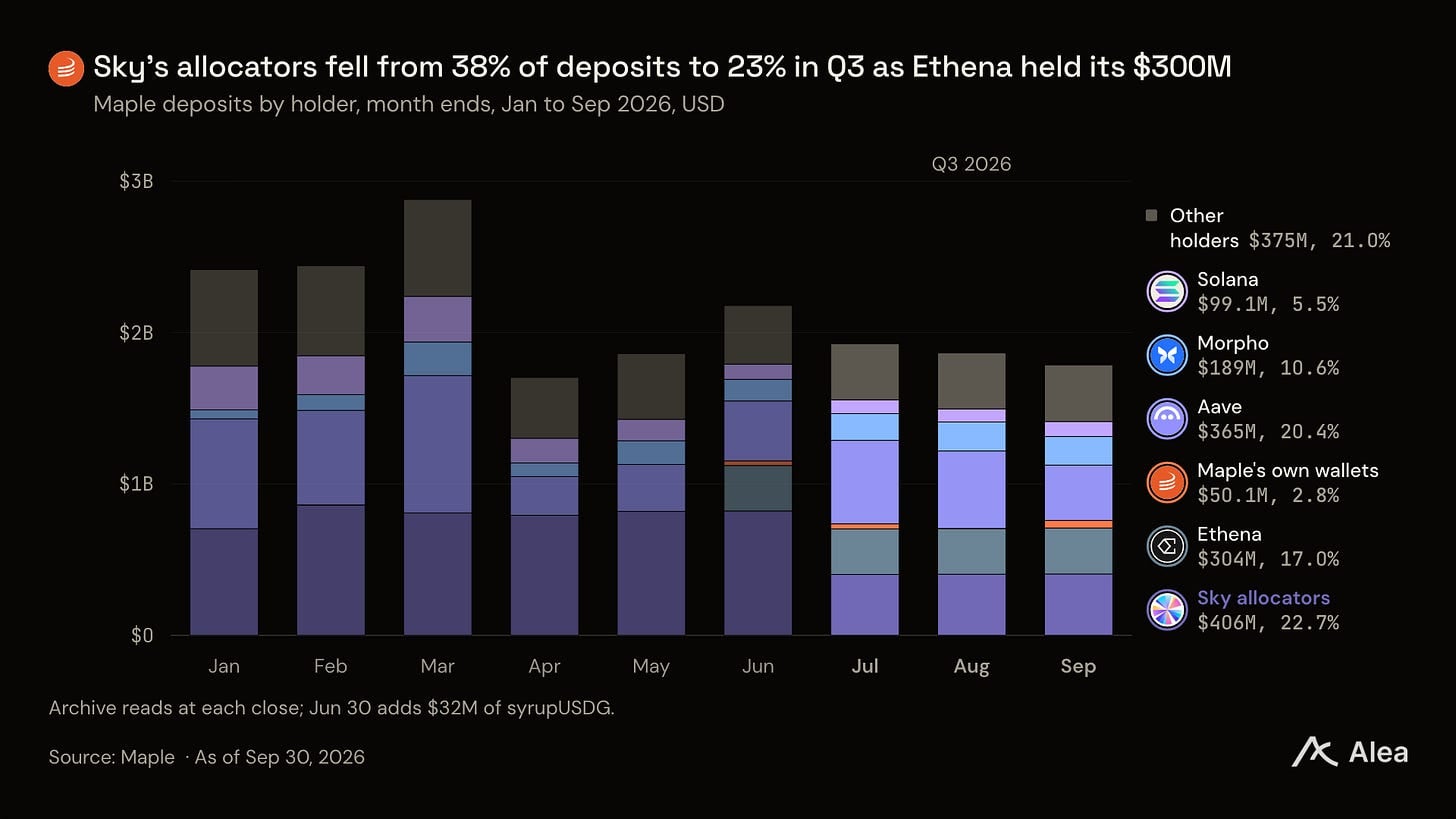
그림: 2026년 매월 말 기준 보유자별 Maple 예금 분포도. Sky 디스펜서 보유량은 6월 30일 $8.22억에서 9월 30일 $4.06억으로 감소함 (데이터 출처: Maple Transparency, 온체인 잔액)
레버리지 포지션이 Plasma를 떠나면서 다른 체인의 syrupUSDT는 $3.3억 감소했으며, 하나의 지갑은 약 $1.02억을 이더리움으로 건너가 Aave에 예치했습니다.
7월 15일부터 24일까지 syrupUSDC 풀은 Sky의 모든 환매 요청을 USDC로 3시간 만에 결제했으며, 이 과정에서 대출 규모는 $2.2억 감소하고 내부 할당은 $1.39억 줄었습니다. 8월 31일 기준 Maple 전체 플랫폼 대출 규모는 $17.5억에 도달했습니다.
10월 30일 이후 syrupUSDC 출금 속도가 느려졌습니다: 10월 31일 제출된 요청의 처리 대기 시간 중앙값은 44시간이었으며, 이는 7월 1일부터 10월 27일까지 약 3분이었던 것에 비해 큰 차이를 보입니다.
이후 대기열은 11월 7일 전까지 25시간 간 정지가 있었고, 11월 9일 전까지 다시 48시간 정지되었습니다. 11월 10일 이후에는 환매 요청이 몇 분 이내 정산으로 복귀했습니다.
이자율 인상이 대출 확대보다 수익 창출 효과가 큼
월간 수익은 평균 예금 규모에 달러당 예금 수익률을 곱한 값입니다. 6월부터 9월까지 예금 규모는 감소했지만, 달러당 수익이 전체 성장을 견인했습니다.
3월 21일 기준 대출은 예금의 27%(총 $29.8억 중 $8.07억)만 차지했으며, 나머지 자금은 내부 할당, 현금, 그리고 Aave 및 Sky 전략에 분산 배치되었습니다.
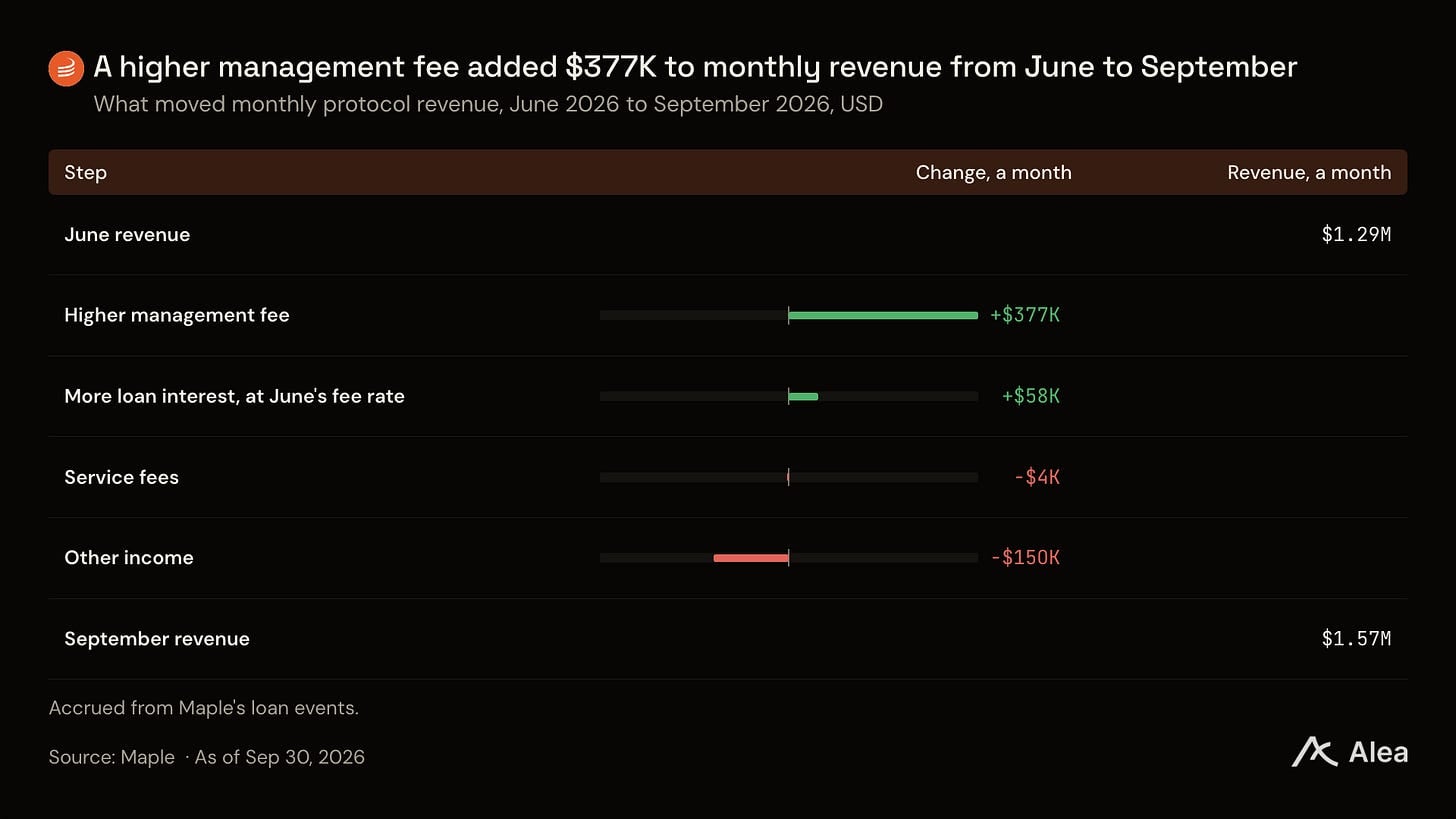
그림: 2026년 6월부터 9월까지 인상된 관리 수수료가 월간 수익에 $37.7만의 증분을 기여했고, 대출 금리 인상은 $5.8만을 기여함 (데이터 출처: Maple Transparency, Maple Loan Events)
4월 16일부터 25일까지 예금이 $14.1억 감소했으며, 이 중 대부분은 내부 할당 자금으로 커버되었습니다. 5월부터 Maple은 남은 자금을 대출에 더 많이 배정하기 시작했습니다.
8월 관리 수수료 인상이 더 결정적인 역할을 했습니다: 6월 수수료율이 유지되었다면 9월 달러당 수익은 6월 수준조차 넘지 못했을 것입니다. 9월 대출이 평균 예금 대비 93%를 차지했으며, 수수료 인상 후 달러당 예금 연수익률은 2월 이후 최고치인 1.04%로 상승했고, 10월에는 소폭 하락해 0.92%를 기록했습니다.
2023년 6월 Maple이 첫 무기한 대출을 발행한 이래 syrup 풀 및 담보付き 기관 자금 풀에서 단 한 차례의 신용손실이나 담보 청산 사례도 발생하지 않았습니다.
Maple의 10월 30일 준비금 증명서에 따르면 담보율은 syrup 대출의 1.4배에서 1.7배 사이로 유지되었으며, Binance에는 어떠한 자산도 예치되지 않았습니다.
현재 코인 가격이 내포하는 수익 기대치가 실제 수익 능력을 하회함
3분기 SYRUP은 65% 상승하여 ETH의 71% 상승률에 근접했으나, 이후 10월 들어 29%를 되돌렸습니다. 9월 30일 종가 기준 P/S 비율은 3분기 연간화 수익 대비 15.1배였으며, Aave, Sky, Spark의 중앙값은 8.5배입니다.
10월 31일 기준 3분기 수익 대비 평가 배수는 10.7배로 내려갔습니다. 11월 11일 장마감 기준 SYRUP은 또다시 17% 하락하며 평가 배수는 8.8배로 더욱 축소되었습니다.
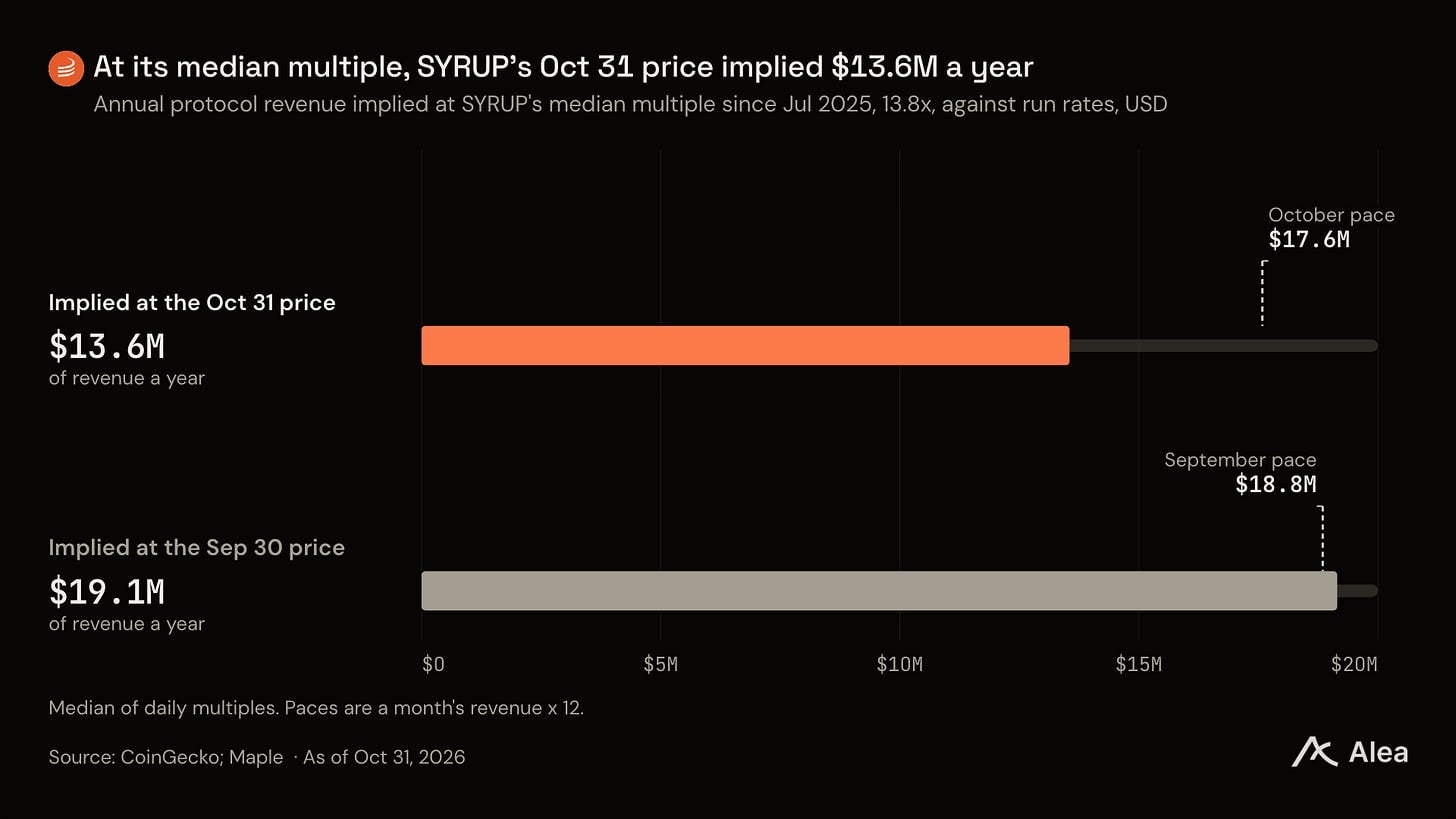
그림: 2025년 7월 이후 13.8배 중앙값 평가액을 기준으로 산출한 SYRUP 시가총액 내포 연간 수익과 Maple 실제 수익 비교 (데이터 출처: CoinGecko, Maple Transparency)
2025년 7월 이후 자체 13.8배의 중앙값 평가액을 기준으로 계산할 때, SYRUP의 10월 31일 가격은 연간 수익 기반 $1360만을 내포하고 있습니다.
반면 3분기 수익을 연간화(×4)하면 Maple의 실제 연간 수익은 $1760만에 달합니다. 10월 수익 추이도 이와 비슷한 수준이며, 9월 연간화 수익은 무려 $1880만에 이르렀습니다.
10월 순증가 $8000만의推动下, 10월 31일 기준 총예금은 $18.7억이었으며, 이 중 syrupUSDG의 월간 $1.42억 순유입이 주요 지지대를 형성했습니다. 11월 7일 예금은 소폭 하락해 $18.1억으로 조정되었습니다.
신규 자금 대부분은 Morpho의 Arbitrum 시장에서 담보로 유입되었으며, 10월 31일 기준 차입자는 해당 시장에서 약 $1.15억의 USDG를 차용했습니다.
9월 달러당 수익 수준을 기준으로 최고档位 매입 발동을 위해서는 $23.1억의 예금이 필요하며(추가로 $4.38억 필요), 10월 수준을 적용하면 $26억의 예금이 요구됩니다(추가 $7.35억 필요).
Maple의 11월 버전 업그레이드에서 자산배분 전략 스마트 계약이 탑재되었습니다. Maple은 원래 계획상 syrupUSDT에서 이 계약을 우선 적용하려 했으나, 11월 10일 첫 번째 자금 투입액은 syrupUSDC에서 $5000이 편성되었으며(최고 한도는 $1만)였습니다.
11월 11일 공동 창업자 Joe Flanagan은 퇴임하며 대표이사 직위를 사임하고 Maple을 떠났습니다. 11월의 수익 실적은 매입이 MIP-021 초기 규칙(12월 수익 포함)의 중급 구간으로 복귀할지 여부를 결정할 것이며, 순예금 증가율과 달러당 수익 창출 능력은 Maple이 최고 매입 구간何时 도달할지를 가늠하게 됩니다.
Maple Q3 2026 Benchmark 보고서는 상기 데이터를 풀별로 세분화하여 분석했으며, SYRUP 보유자 구조, 동종 프로토콜 비교 및 63종의 차트 자료를 포함하고 있습니다. 또한 IR 데크(IR Presentation)에서도 동일한 논점을 슬라이드 형식으로 제시했습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @AleaResearch