Alea Research: 카미노 3분기 토큰화 자산 시장 순유입액 $1.47억, 고정금리 대출 규모 $7370만 돌파
작성자: Alea Research
번역: TechFlow
TechFlow 요약: 암호화폐 원생 자산과 합성 달러 대출이 모두 자금 유출 압력을 받는 가운데, Kamino의 토큰화된 자산 시장은 2026년 3분기에 1억 4700만 달러 순유입을 기록하며 프로토콜 내 분기 유일 순자금 증가 부문으로 자리매김했다.
더 주목할 만한 점은 9월 21일 출시된 30일 만 고정금리 대출 상품이 한 달여 만에 7370만 달러 규모로 성장하며, 실물자산 수익과 레버리지 캐리 전략 수요를 견인해 솔라나 온체인 기관 대출 경쟁 구도를 재편하고 있다.
Kamino는 솔라나 생태계 내 기관 금융과 토큰화된 자산의 핵심 인프라 레이어가 될 계획이다. 2분기에 5억 3000만 달러 순유출을 겪은 직후, 토큰화된 자산 시장은 2026년 3분기 플랫폼 내에서 유일하게 순유입을 기록한 시장 유형으로 부상했으며, 동기간 암호화폐 자산과 합성 달러 시장은 합쳐 2억 1500만 달러가 유출됐다.
또한 9월 21일 Kamino가 고정금리 대출(Fixed Rates)을 정식 론칭하며, 차용자가 최대 30일까지 고정 대출 이자율을 록할 수 있는 기능을 탑재했다.
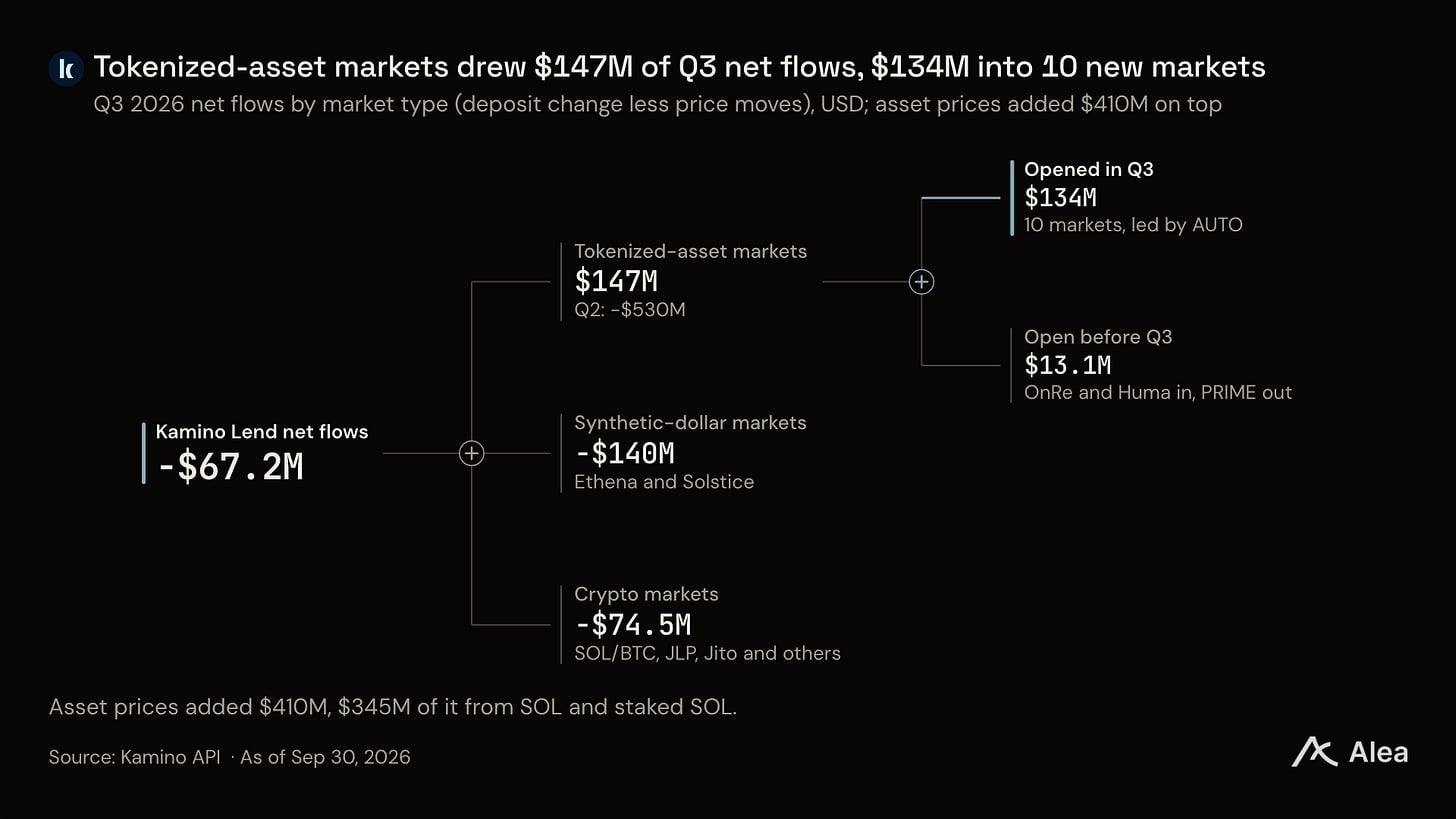
그림: 2026년 3분기 시장 유형별 순자금 유출입 현황. 자산 가격 상승이 별도로 4억 1000만 달러 규모에 기여
핵심 포인트
• 3분기 토큰화된 자산 시장의 순유입은 1억 4700만 달러에 달했으며, 이 중 1억 3400만 달러가 당신 새롭게 개설된 10개 시장에 유입됐다. 분기 내내 운영된 달러 담보 시장에서는 캐리(Carry) 수익률이 가장 높은 두 개의 풀(Pool)이 뚜렷한 증가세를 보였다.
• 토큰화된 자산 시장이 Kamino의 3분기 대출 이자 수입의 30.5%를 기여했으며, 이는 전년 동기 2.5%를 크게 상회한다. Figure PRIME 시장 축소로 인해 분기초 36.9%에서 다소 하락했으나, 10월에는 분기초 수준으로 반등했다.
• 이전 Yieldstreet의 창립자인 마이클 와이즈가 9월 15일 CEO직에 임명되었다. KMNO는 3분기 중 133% 상승 했으며, 같은 기간 SOL 은 60%, JUP 는 56% 올랐다.
• Ethena 시장의 영향을 배제할 경우 Kamino의 총 대출액은 10월 중 900만 달러 증가했으며, 이 중 AUTO 시장에서의 신규 투자가 4400만 달러였다. 반면 Ethena 시장은 차익거래 순환 포지션 청산으로 인해 10월 대출 규모가 1억 6600만 달러 줄었다.
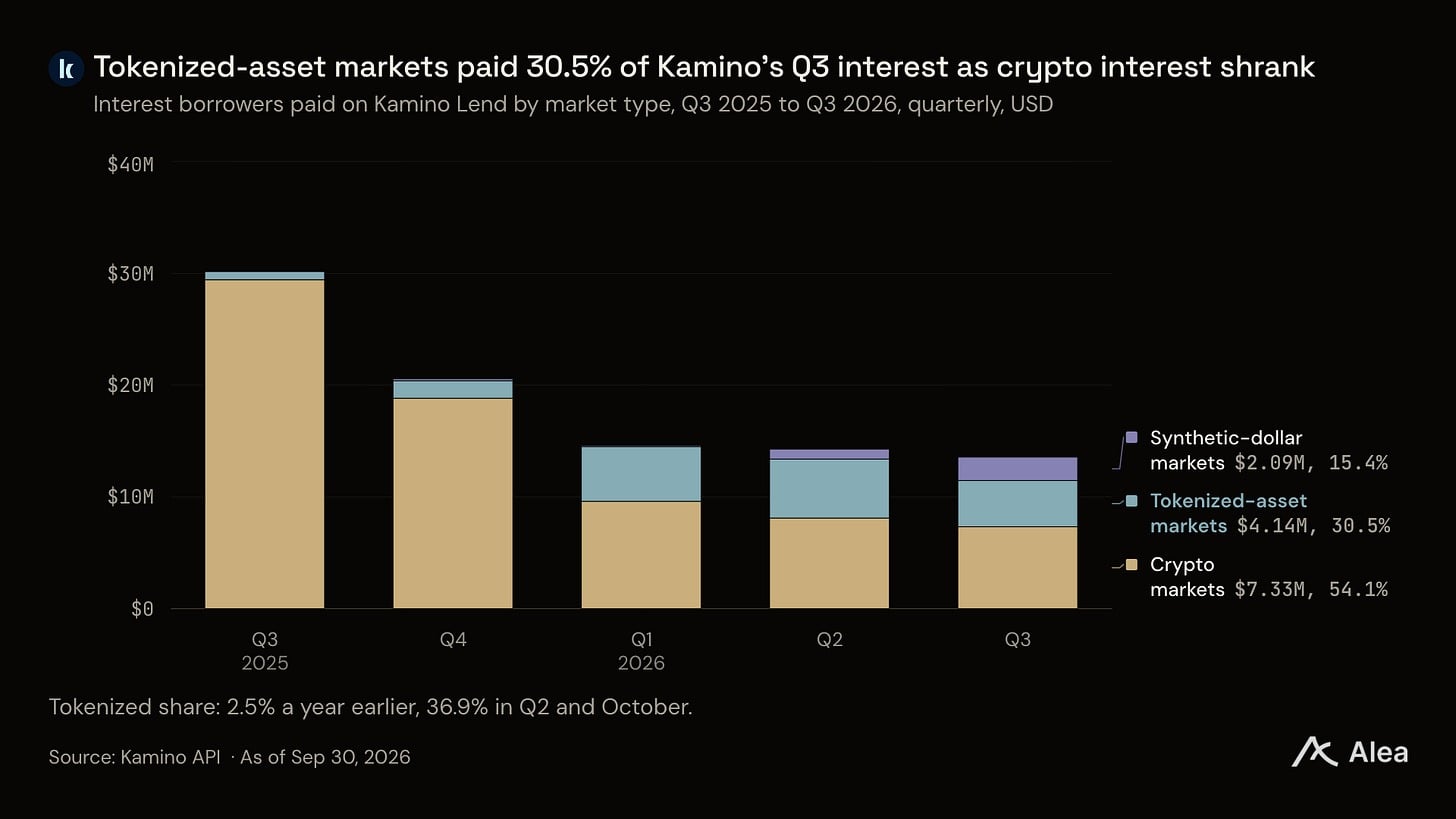
그림: 시장 유형별 대출 이자 총수입(일별 각 풀의 대출 잔액에 금리를 곱해 산출), Kamino는 Q2 중 1428만 달러 대비 161만 달러, Q3 중 1356만 달러 대비 155만 달러를 수수료로 남겼다
Kamino는 이자 수입의 약 11%를 적립
1년 전 암호화폐 원생 자산시장이 Kamino의 분기 총 이자 수입 3020만 달러 중 2940만 달러를 차지했으나, 2026년 3분기 SOL 평균 가격 이 192달러에서 90달러로 하락하면서 SOL 담보 대출 수요도 함께 위축되었다.
반면 토큰화된 자산 차용자의 상환 현금 흐름은 자동차 할부, 주택순자산, 재보험 프리미엄, 무역금융 등에서 발생하므로 SOL 가격 흐름과 직접적인 연관성이 없다.
이더리움의 Morpho와 유사하게 Kamino는 약 50개의 리스크 분리(Risk-isolated) 시장을 운영하며, 대부분 풀은 단일 담보 자산만 지원하고 Sentora, Steakhouse, Galaxy 등 큐레이션 파트너들이 금고(Vault)를 통해 유동성을 공급한다.
Galaxy는 이미 9월 17일 공식적으로 전략적 큐레이션 파트너로서 참여했다. 바이낸스 월렛, 크래켄, 솔플레어 등 프론트엔드 앱들은 이미 사용자 트래픽을 Kamino로 유입시키고 있다.
Kamino의 핵심 경쟁력은 토큰화된 담보자산의 다양성에 있다. 새로 연결되는 모든 자산은 독립된 시장, 리스크 관리 파라미터, 원클릭 레버리지 순환(Multiply) 메커니즘을 갖는다. 10월 8일 기준, Kamino 는 네트워크 전체 AUTO 담보 비중의 95.6%를 장악했다.
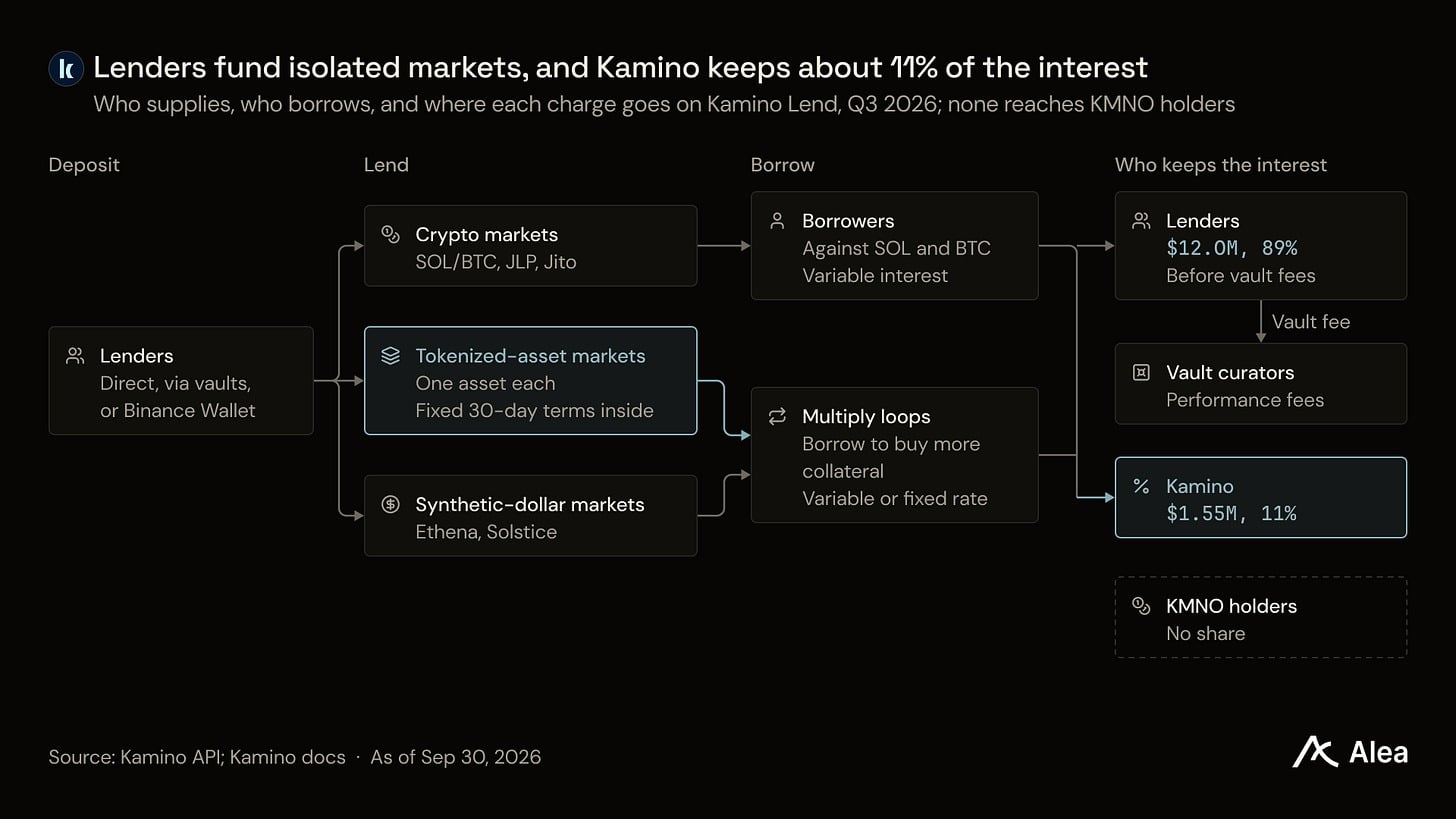
그림: 지출자는 리스크 분리시장에 유동성을 제공하며, Kamino는 대출 이자에서 약 11%의 프로토콜 수익을 적립함. 해당 통계는 이자만 포함하며 청산 수수료는 제외함
Kamino는 3분기 중 총 155만 달러의 프로토콜 이자 수익을 적립했으며, 전체 네트워크 이자 수입이 5% 감소하는 상황에서도 2분기의 161만 달러와 거의 동일한 선방을 보였다.
현재 이 수익금은 KMNO 보유자에게 배당되지 않는다. Kamino의 인센티브 시즌 메커니즘에서 KMNO 스테이킹은 배당금이 아닌 사용자의 KMNO 토큰 보상을 강화하는 데에만 사용된다. 다만 마이클 와이즈는 최근 KMNO 가치 포착에 관한 구체적인 계획을 곧 발표할 것이라고 약속했다.
담보 자산 수익률이 조달 비용보다 높아 순수익 차이(Carry)가 양수로 유지되는 한, Multiply 순환 대출 전략은 지속적 수익 가능성을 확보한다.
3분기 성장 견인력: 고캐리(Carry) 추구를 통한 예금 유입
Kamino는 3분기 동안 Figure가 출시한 AUTO 자동차 할부, Obligate 무역금융, 토큰화된 금 및 영화 등에 이르는 10개의 신규 토큰화 시장을 론칭했다. 분기 내내 가동된 달러 담보 시장에서는 신규 자금 유입이 캐리(Carry) 수익률이 가장 넓은 주로 모여들었다.
구체적으로 OnRe 시장의 예금액은 9250만 달러 증가했고, Huma 계열 PST 시장도 6250만 달러 늘었다. 이와 달리 Figure의 PRIME 시장은 2분기 이후 진행된 유출세가 이어져 분기 중 1억 2550만 달러 위축되었다.
반면 Morpho 프로토콜의 PRIME 예금은 10월 28일 기준 4억 7천만 달러를 돌파했다.
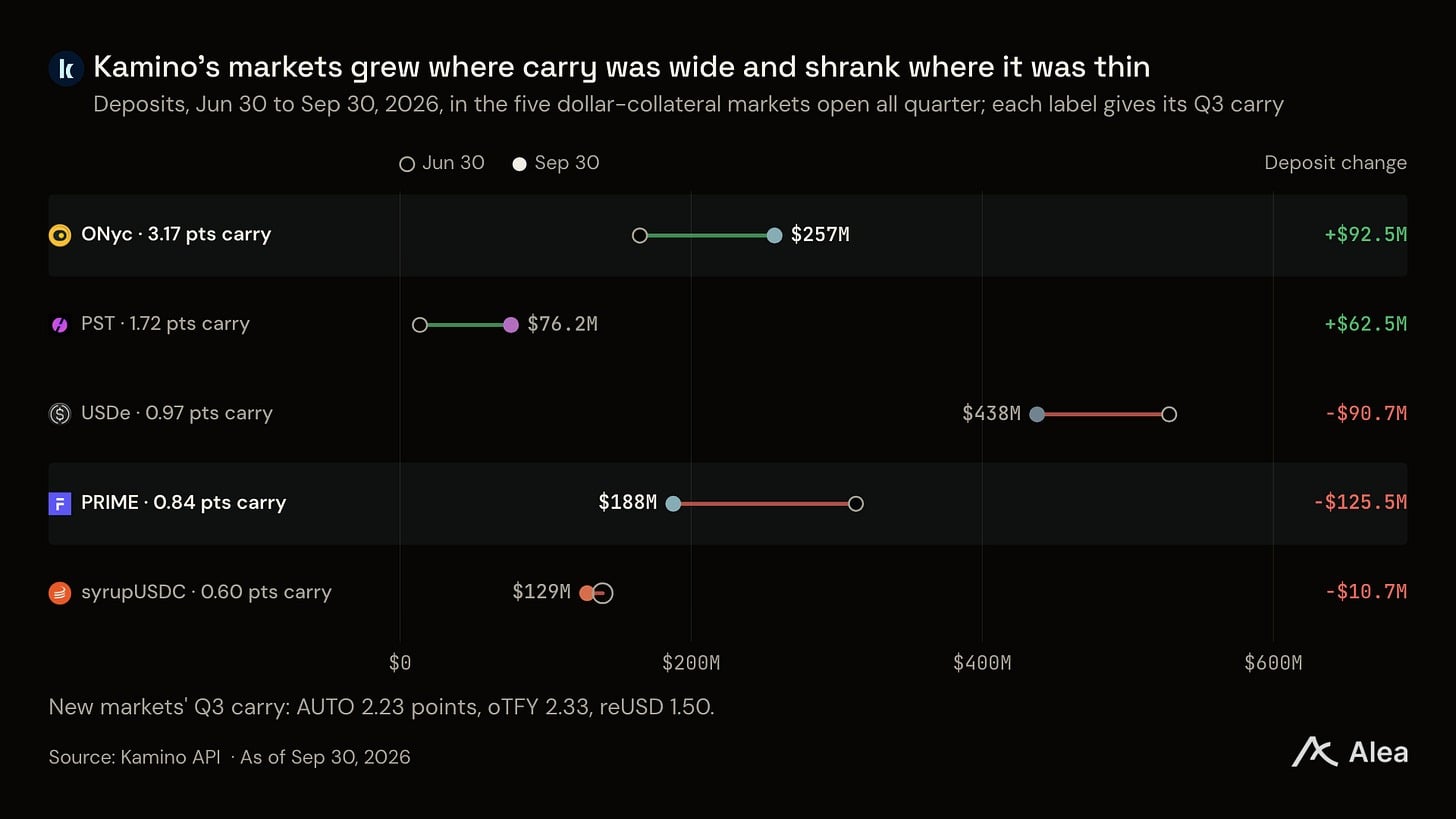
그림: 2026 Q3 기간 중 운영된 5대 달러 담보 시장 예금 비교. 캐리는 담보물의 Q3 평균이자에서 가중치 안정화폐 대출금리를 뺀 값이며, Solstice USX는 미공개 수익임
9월 초 신규 개설된 3개 달러 시장도 동일한 경향을 보였다. AUTO 시장은 9월 30일 기준 6490만 달러의 자금을 유치했으며, 순수익 차이(Carry)가 무려 2.23%p에 달했다. Even if OnRe의 Kamino 순환 풀 대상 10배 보상 프로그램이 9월 21일 종료되었음에도 해당 시장은 분기 중 신규 유입자금을 견고하게 유지했다.
유통 채널 역시 다방면으로 활짝 열렸다: 바이낸스 월렛 사용자들은 단 9일 만에 Kamino 금고에 1억 달러 이상의 자금을 이체했으며, Kamino는 갤럭시 산하 GOFR 대출 프로젝트에 공식 등록되었으며, 기관용 원자재 수익금고 또한 9월 29일 5000만 달러 규모를 돌파했다.
Jupiter Lend 정면 대응: 주요 2대 대출 프로토콜의 3분기 총대출 중 52% 점유
3분기 Kamino의 Solana 상위 2대 대출 프로토콜에서의 대출 점유율 평균은 52%로, 2분기 58%보다 낮았다. 만약 Save의 메인 풀 과 Loopscale를 포함한다면 Kamino의 3분기 평균 점유율은 50%이며, 10월 28일에는 45%까지 하락했다.
경쟁사들도 유사한 담보자산 도입 속도를 가속화했다: Jupiter Lend와 Loopscale는 현재 동일한 담보자산을 지원하며, 전자는 8월 reUSD 론칭 및 9월 sUSDai 순환풀 추가 를, 후자는 ONyc 담보 대출 기능 도입 을 완료했다.
또 Jupiter는 자신의 P2P 대출 주문장 Offerbook 에서 고정금리 USD* 순환풀을 연동했다. 반면 Kamino는 기존 대출 시장 내부에 고정금리 메커니즘을 네이티브하게 구축했다.
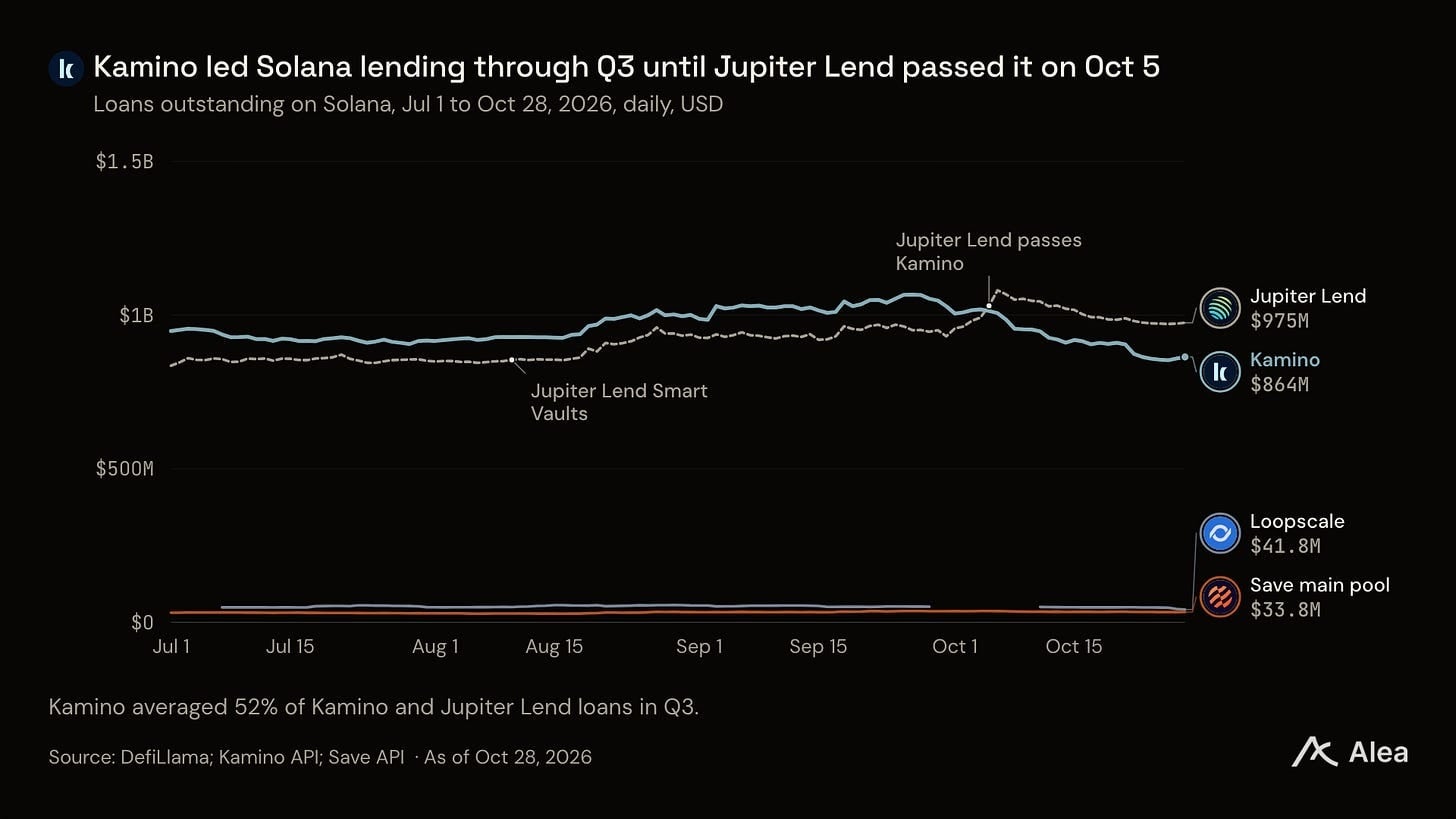
그림: 7.1~10.28 Solana 4대 대출 프로토콜 미상각대출 잔고. Q3 평균값 Kamino는 9.7억 달러, Jupiter Lend는 8.92억 달러이며, Save는 메인 풀만 집계함
8월 10일 Jupiter Lend는 v2 버전 론칭 했고 10월 5일 총 대출 규모에서 Kamino를 역전했다. Smart Vaults 메커니즘은 대출 포지션을 DEX 유동성으로 전환해 수수료를 벌어들이며, 이로 인해 3분기 대출 규모는 전월대비 17% 폭등했고 Kamino는 6% 하락했다.
하지만 대출 차감 후 순수예금(유동성 잔류) 관점에서는 Kamino가 여전히 우위를 점했으며, 3분기 평균 순수예금액은 11.7억 달러 로 Jupiter Lend 의 10.2억 달러를 상회했다.
향후 전망: 6대 계획 제품 중 5개 실현
고정금리(Fixed Rates) 메커니즘은 차용자가 계약 기간 내 대출 비용을 확정 할 수 있게 한다. 만기가 도래했을 때 차입자가 회수를 요청하지 않으면, 해당 대출은 동일한 금리로 다음 30일 사이클로 자동으로 롤오버 된다.
10월 22일 주간, 첫번째 1200만 달러 고정금리 대출은 바로 이 메커니즘을 통해 기존 금리로 연장 되었고, 다음 만기일은 약 11월 21일 전후다. 고정금리 제품은 런칭 후 단 9일 만에 2150만 달러를 돌파 했고, 10월 28일 기준으로 Kamino 전체 대출의 8.5%를 차지했다.
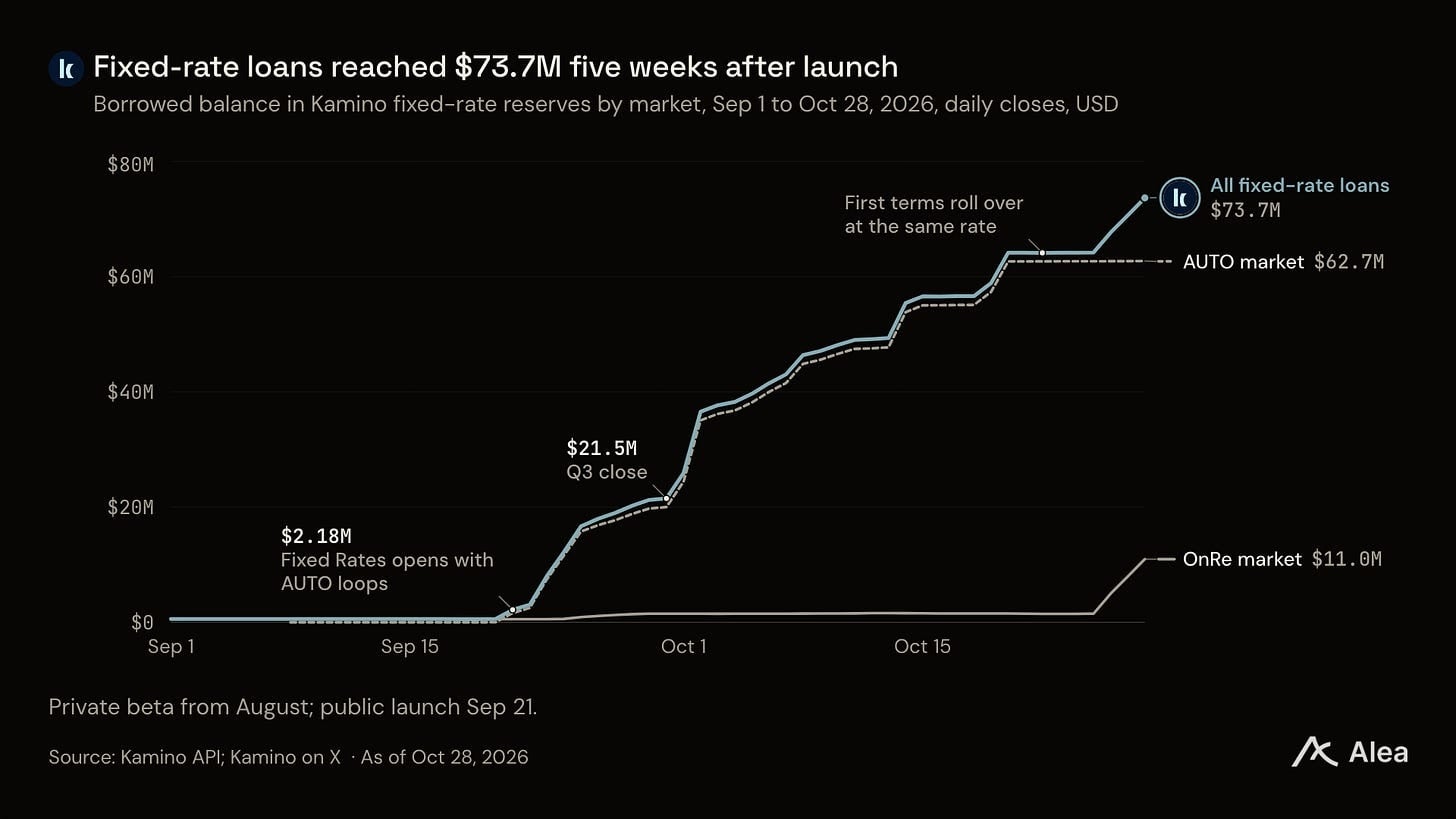
그림: 9.1~10.28 시장별 고정금리 대출 동향. AUTO는 5.3%起步 4단계 총 6270만 달러, OnRe는 7.0~8.0%, Ethena 변동금리는 4.57% 상승
9월 25일 론칭된 OnRe 시장의 8% 고정 USDC 금리는 9월 말까지 매우 안정적이었던 반면, 동기간 변동 USDC 금리는 7.6~9.6% 구간에서 심하게 등락했다.
Ethena 시장에서 변동금리 차용자는 비용 상한선 보호가 없어 10월 평균 대출금리는 4.57%로 뛰어올랐는데, 이는 7월 대비 거의 두 배이며 USDe 자체의 약 4.75% 기본 인센티브 수익률 에 근접했다. 이로 인해 해당 시장의 10월 대출 규모는 1억 6600만 달러 급감했다.
현재 전체 4단계 AUTO 고정금리 입찰가는 단일 자금 금고가 전량 소화하고 있으며, 이 금고는 Figure의 수익형 달러 자산 wYLDS를 외부로 대여하는 방식으로 5.3%의 최저 금리 로 시작해 등급이 올라갈수록 이자율을 단계적으로 인상한다.
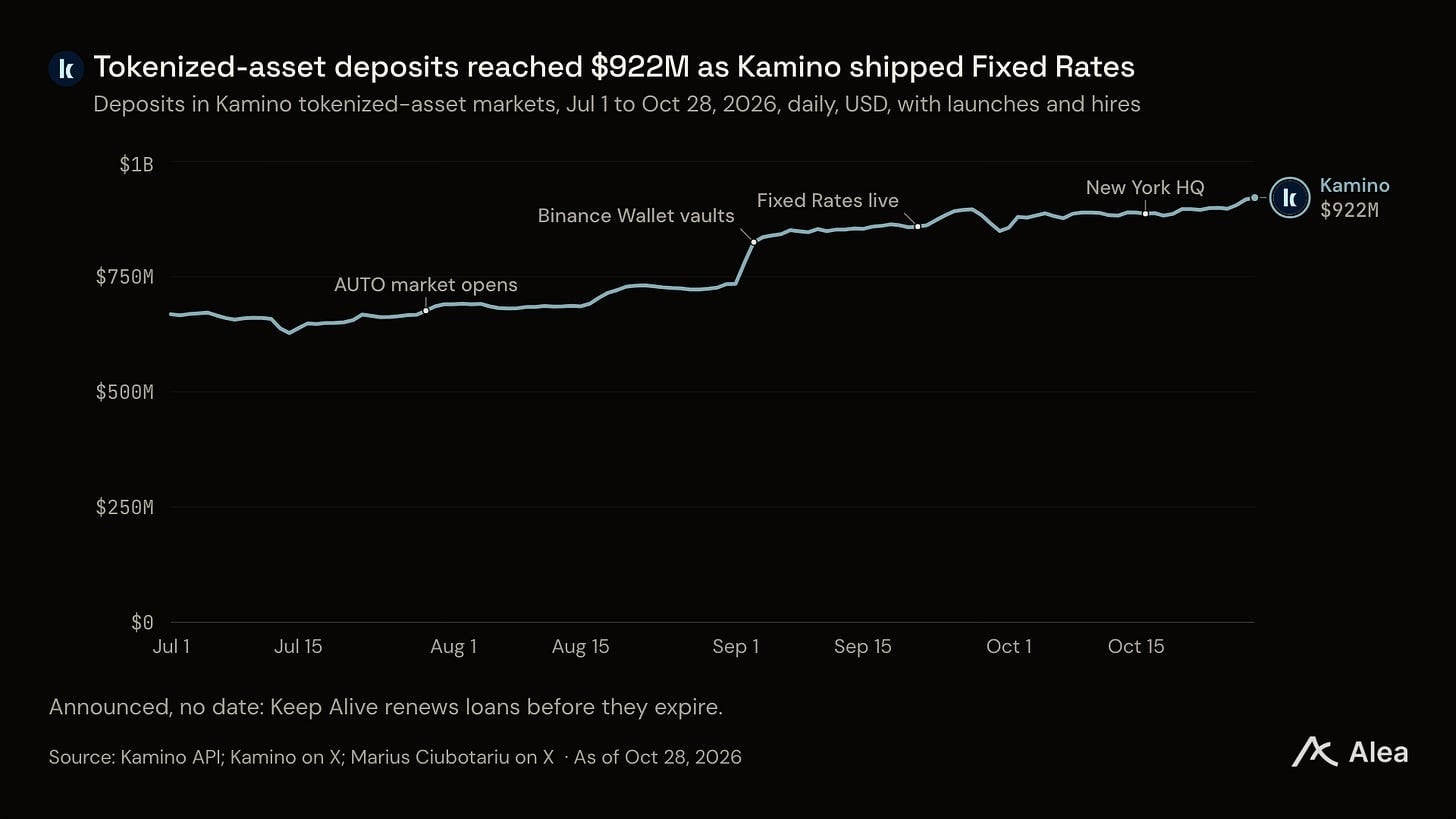
그림: 2026년 7월 1일~10월 28일 Kamino 토큰화된 자산 시장 예금 변동 및 핵심 제품 출시 및 조직 인사 일정
생태계 확장 속도도 매우 빠른 편이다. 바이낸스 월렛은 Kamino RWA USDC 금고에 추가 보상금 15만 달러를 배포 했으며, 해당 행사는 12월 1일까지 지속된다.
10월, Kamino는 최고경영진 2인의 영입과 뉴욕 지사 설립을 공식 발표 했으며, 마이클 와이즈 역시 5~6%의 금리로 사모펀드(LP 지분) 담보 대출을 진행할 계획 이라고 밝혔다.
또한 9월 22일 공개된 능동 롤오버 기능 'Keep Alive'는 만기 전 고정금리 대출의 갱신을 지원하며, 10월 21일 OnRe 시장에 USDG 고정금리 옵션이 추가되었고, 10월 28일에는 토큰화된 미국 주식 전용 Backpack 시장이 공식 가동을 시작했다.
Kamino가 2025년 12월 마련했던 로드맵 을 돌아보면 6대 핵심 제품 중 5개가 실제 출시되었다: 고정금리, 오프체인 담보자산, 개발자 도구套件 BuildKit, Institutional Yield가 운영 중인 프라이빗 크레딧, 그리고 Borrow Orders(대출 의도) 시스템. 오직 RWA DEX만이 아직 상륙하지 않았다.
시나리오 시뮬레이션: 평균 AUTO 순환대출 손익분기점은 4.3%
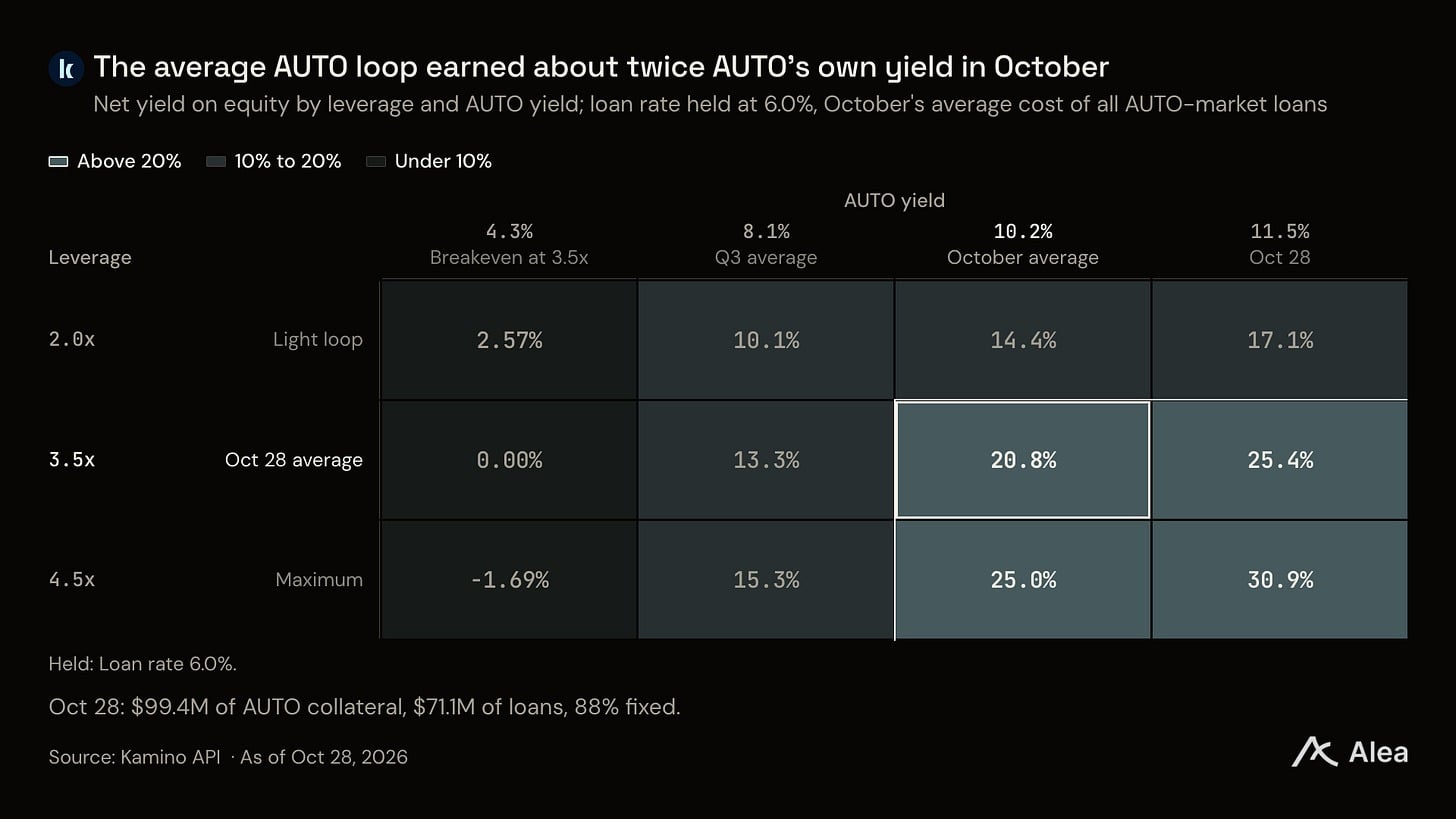
그림: AUTO 순환대출의 레버리지 배수와 자산 수익률 기반 순수익률 행렬(대출 이자율은 10월 평균 6.0% 적용, 수수료 및 변동성 미포함)
10월 28일 기준 AUTO 순환대출 포지션의 평균 레버리지 배수는 3.5배다. 6.0%의 고정 조달비용을 기준으로 이 전략의 손익분기점 수익률은 4.3%다.
10월 AUTO 자체의 평균 수익률 10.2%를 가정할 때, 3.5배 레버리지 순환의 순수익률은 최대 20.8%에 달해, 단순히 AUTO만 보유할 때보다 약 2배 높다.
고정금리 메커니즘은 부채 측면의 조달 비용을 고정시키지만, 자산 측면의 베이스 수익률(10월 평균 10.2%, 10월 28일 기준 11.5%)은 보장하지 않는다. 만약 AUTO의 베이스 수익률이 6.0% 아래로 하락하면 레버리지 순환 전략의 순수익은 단순 매수 보유 시보다 오히려 낮아질 수 있다.
3분기 예금은 고캐리(Carry) 구조로 몰리며 토큰화 시장에 유입되고 있으며, 이제 고정금리 상품을 통해 차입 쪽도 캐리 전략의 조달 비용을 사전에 확정할 수 있게 되었다.
6.0%의 평균 금리와 Kamino의 10% 수수료 비율을 적용할 경우, 고정금리 대출 잔고가 각각 1억 5천만 달러, 2억 5천만 달러, 4억 달러에 달할 때마다 Kamino는 연간 약 90만 달러, 150만 달러, 240만 달러의 추가 수익을 창출할 것으로 예상된다(3분기 프로토콜 연소득은 620만 달러 기준).
참고 링크
• Kamino 플랫폼 향후 로드맵 (2025년 12월 12일)
• Kamino Lend 월간 리스크 인사이트 보고서 (2026년 9월)
정보 공시
본 Kamino 연구 리포트는 유료 홍보물이나 의뢰 작성물이 아님. Alea Research 팀원(해당 분석에 직접 참여한 연구진 포함)은 보고서에서 다루어진 관련 토큰 포지션을 보유하고 있을 수 있음.
본 콘텐츠는 오로지 연구 및 교육 목적으로 제공되며, 어떠한 금융 또는 투자 조언을 구성하지 않습니다. 독자는 스스로의 책임 하에 적합성 조사(DYOR)를 실시해야 하며, 본인이 감당 가능한 손실 범위 내에서만 자산을 배분해야 합니다. Alea Research는 투자 연구 플랫폼이지 등록된 투자 또는 재무 컨설턴트가 아닙니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @AleaResearch