Aave, 더 이상 사용자 대기하지 않는다: V4 예금 5.8배 폭증, 화이트라벨 모델이 토큰 매입을 지탱할 수 있을까?
작성자: Alea Research
번역: TechFlow
TechFlow 요약: Coinbase가 Morpho와 제휴해 대출을 추진하는 가운데, Aave는 화이트라벨 전략으로 돌파구를 찾았다. V4 화이트라벨 인스턴스를 활용하여 underlying 대출 구조를 Kraken Ink, EtherFi Cash 카드 등의 생태계에 깊이 통합했다. 제3분기 V4 예금이 5.8배 급증하며 13억 4천만 달러를 돌파했다.
본 보고서는 심층 암호 자산 연구 기관인 Alea Research에서 발행했으며, Aave의 화이트라벨 시장 수익 분배 메커니즘, GHO 오리지널 스테이블코인의 초과 이익 기여도, 그리고 8월 이후 DAO 수익이 운영비를 역전시킨 후의 토큰 매입 시나리오를 체계적으로 분석했다. 또한 치열한 대출 경쟁 속에서 Aave의 밸류에이션 우위와 잠재적 나쁜 채권 상환 시험대를 객관적으로 평가했다.
생태계 돌파: 다른 브랜드 뒤에 숨겨진 Aave
Coinbase의 공식 대출 애플리케이션은 Morpho 기반으로 구축을 선택했으나, Aave는 신규 사용자 확보 및 신규 자금 유치를 위해 완전히 다른 경로를 탐색했다.
Aave는 자체 프런트엔드에서 유입을 기다리는 데 그치지 않고, 스마트 컨트랙트를 파트너에게 직접 위임하여 타 프로젝트의 브랜드 내에서 대출 시장을 구동하는 독특한 길을 개척했다.
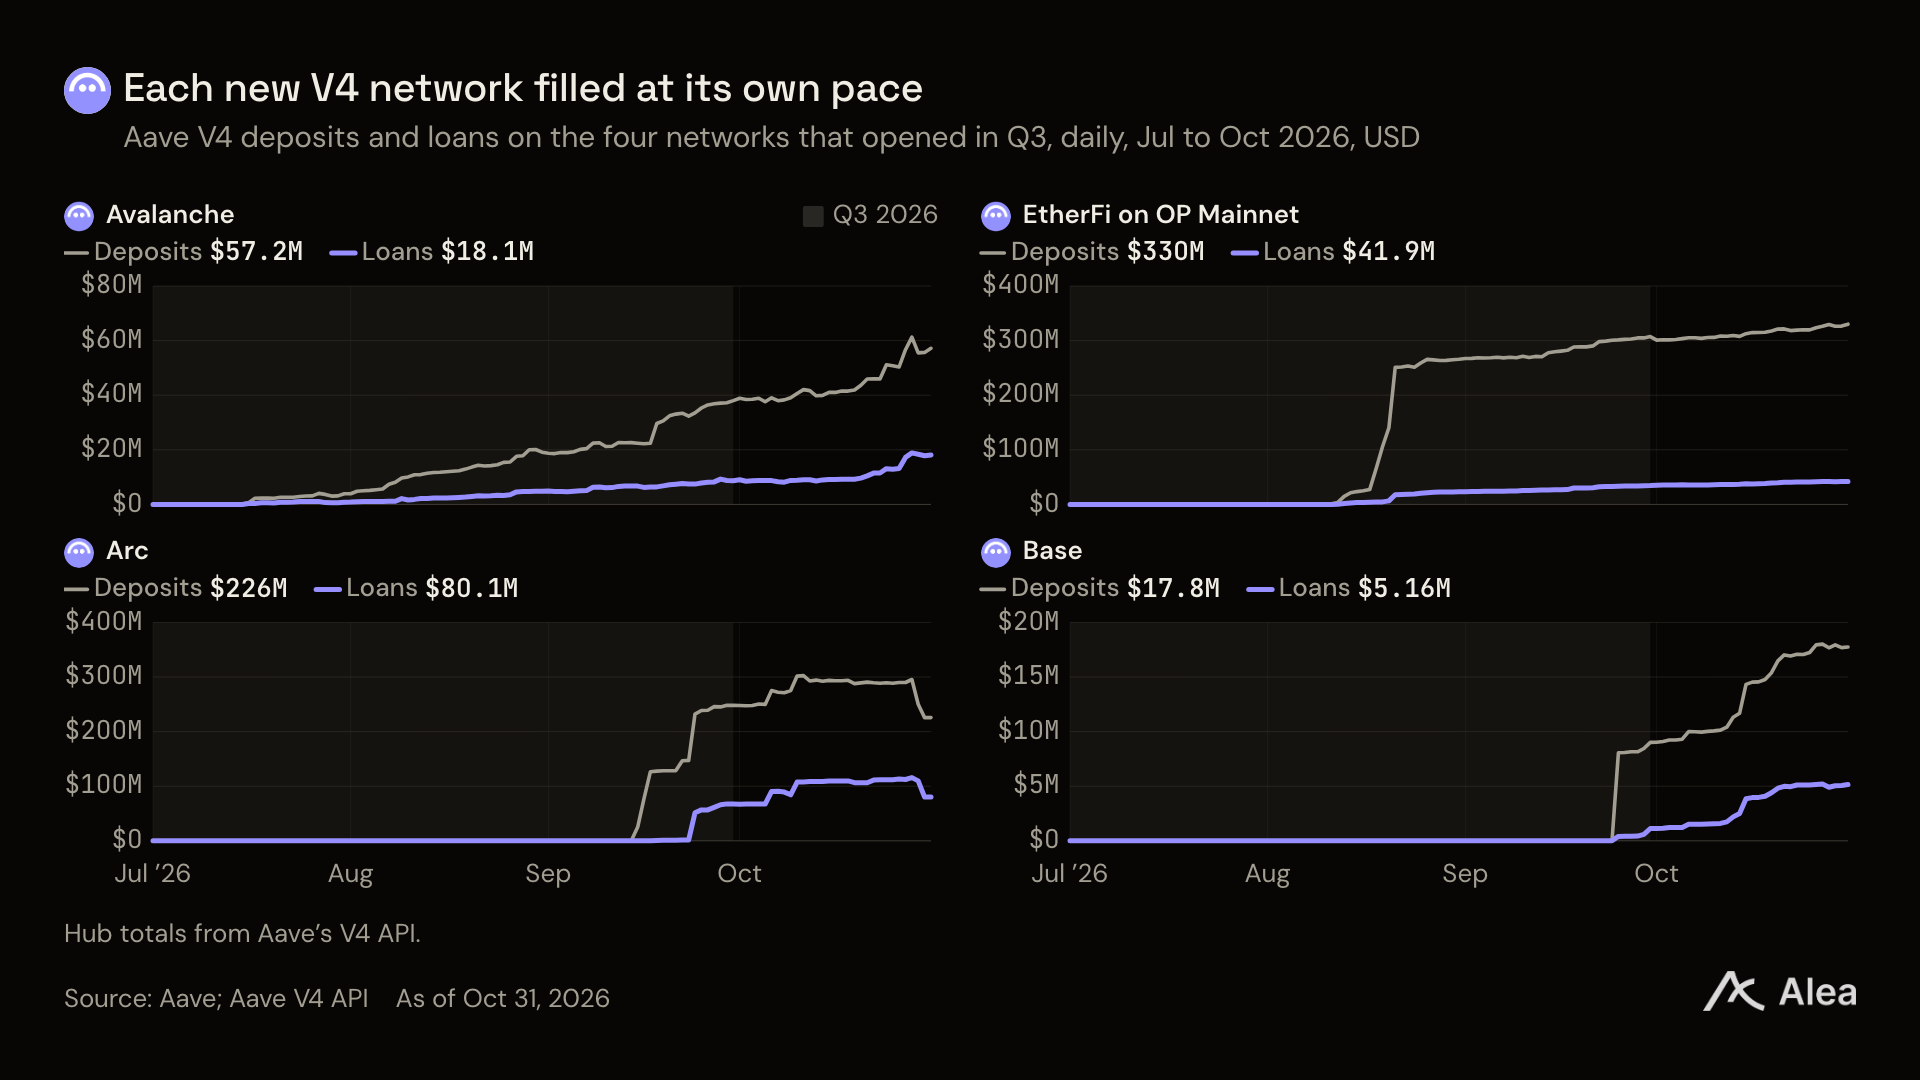
그림: 제3분기에 출시된 4개 V4 네트워크의 일일 예금 및 대출 추이
Aave V4 아키텍처는 신규 담보 전용 허브(Hub)와 파트너가 자체적으로 운영하는 전용 인스턴스를 도입했다. 이 버전은 제3분기 초 이더리움 메인넷에 출시되었고, 빠르게 나머지 3개 블록체인으로 확장되었다.
EtherFi 전용 인스턴스의 기여분을 제외하더라도, V4의 기본 예금은 제3분기에 4.5배 성장했다. 제3분기 말 기준 V4의 이더리움 총 예금 8억 8,200만 달러 중 약 절반이 EtherFi에서 기여한 것이다.
핵심 포인트 정리
외부 파트너들은 이제 자사의 네이티브 사용자를 직접 Aave의 기반 레이어 컨트랙트로 유도하고 있다. 예를 들어 EtherFi는 순이자 수익의 20%를 프로토콜 분담금으로 Aave DAO에 지급한다.
올해 제3분기, Aave V4의 총 예금은 5.8배 증가한 13억 4천만 달러를 기록했고, 총 차입액은 7,600만 달러에서 4.03억 달러로 급증했다. Aave는 주요 4대 대출 네트워크에서의 점유율이 꾸준히 64.9%까지 상승했다.
Aave 코어(main) 시장의 USDC 풀은 추가 토큰 보조금 없이 단기간 동안 3억 2,600만 달러의 순수유입을 달성했으며, 연준 금리 인하 후 불과 2주 만에 다시 1억 4,500만 달러를 흡수했다.
수익성 측면에서 Aave 오리지널 스테이블코인인 GHO가 DAO에 제공하는 달러당 마진 수익은 전통적인 USDC 대출 시장의 약 5배 수준이다.
올해 8월 이후 Aave DAO의 실질 월간 수익은 지속해서 운영 비용을 상회해 왔으며, 제3분기 스테이킹 보상을 차감하기 전 잉여 자금만으로 스테이커들의 총 지출 77%를 커버할 수 있었다.
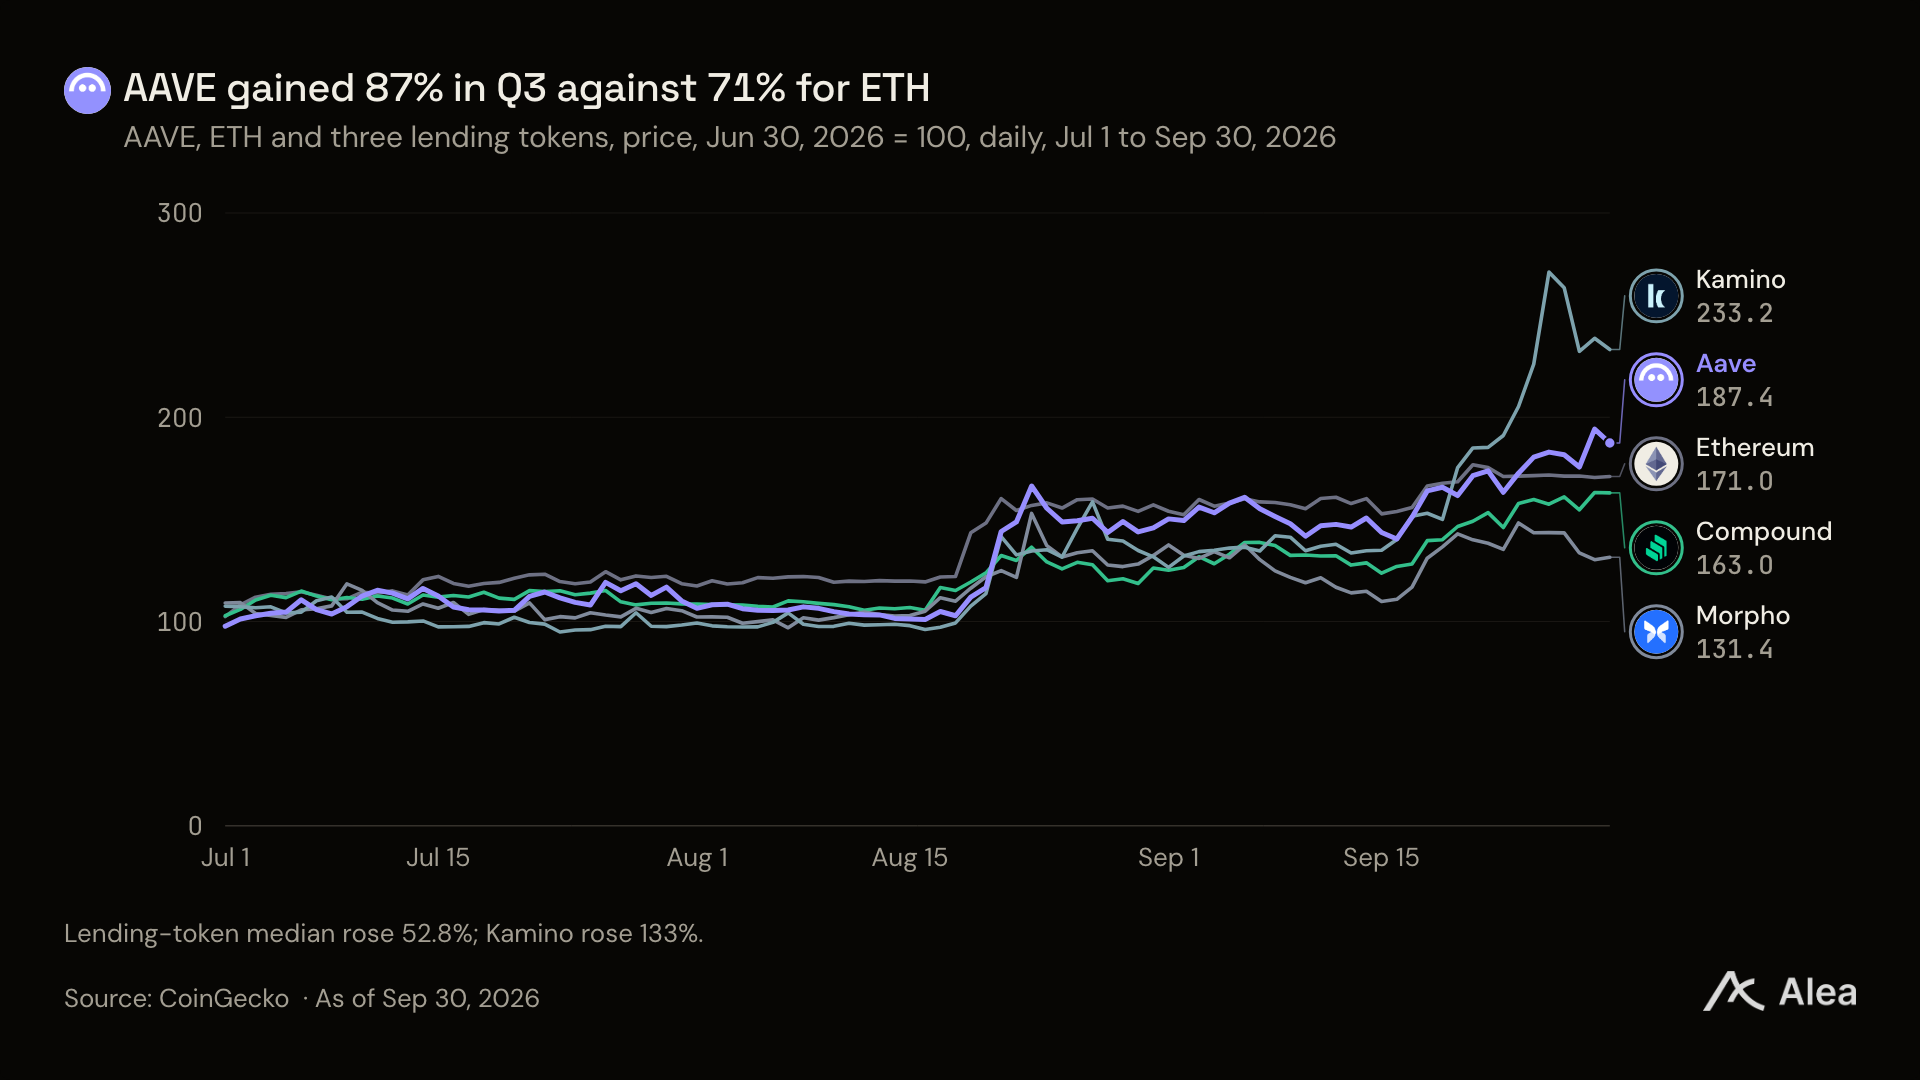
그림: AAVE, ETH 및 기타 주요 대출 프로토콜 토큰의 가격 동향 비교
2차 시장 성과 측면에서 AAVE 토큰은 제3분기에 87.4% 상승했으며, 이는 동기간 이더리움의 71.0% 상승률을 상회했고, 기타 6개 대출 경쟁 토큰의 중간값 상승률 52.8% 역시 앞섰다.
화이트라벨 협력 모드: 파트너가 Aave 시장을 운영하는 방식
Aave V4 아키텍처의 핵심은 유동성을 Hub에 일원화하고, Spoke 지점에서 리스크 관리 규칙을 유연하게 구성하는 것이다. 지점은 차입인이 사용할 수 있는 담보 유형과 청산 파라미터를 제한하는 역할을 한다.
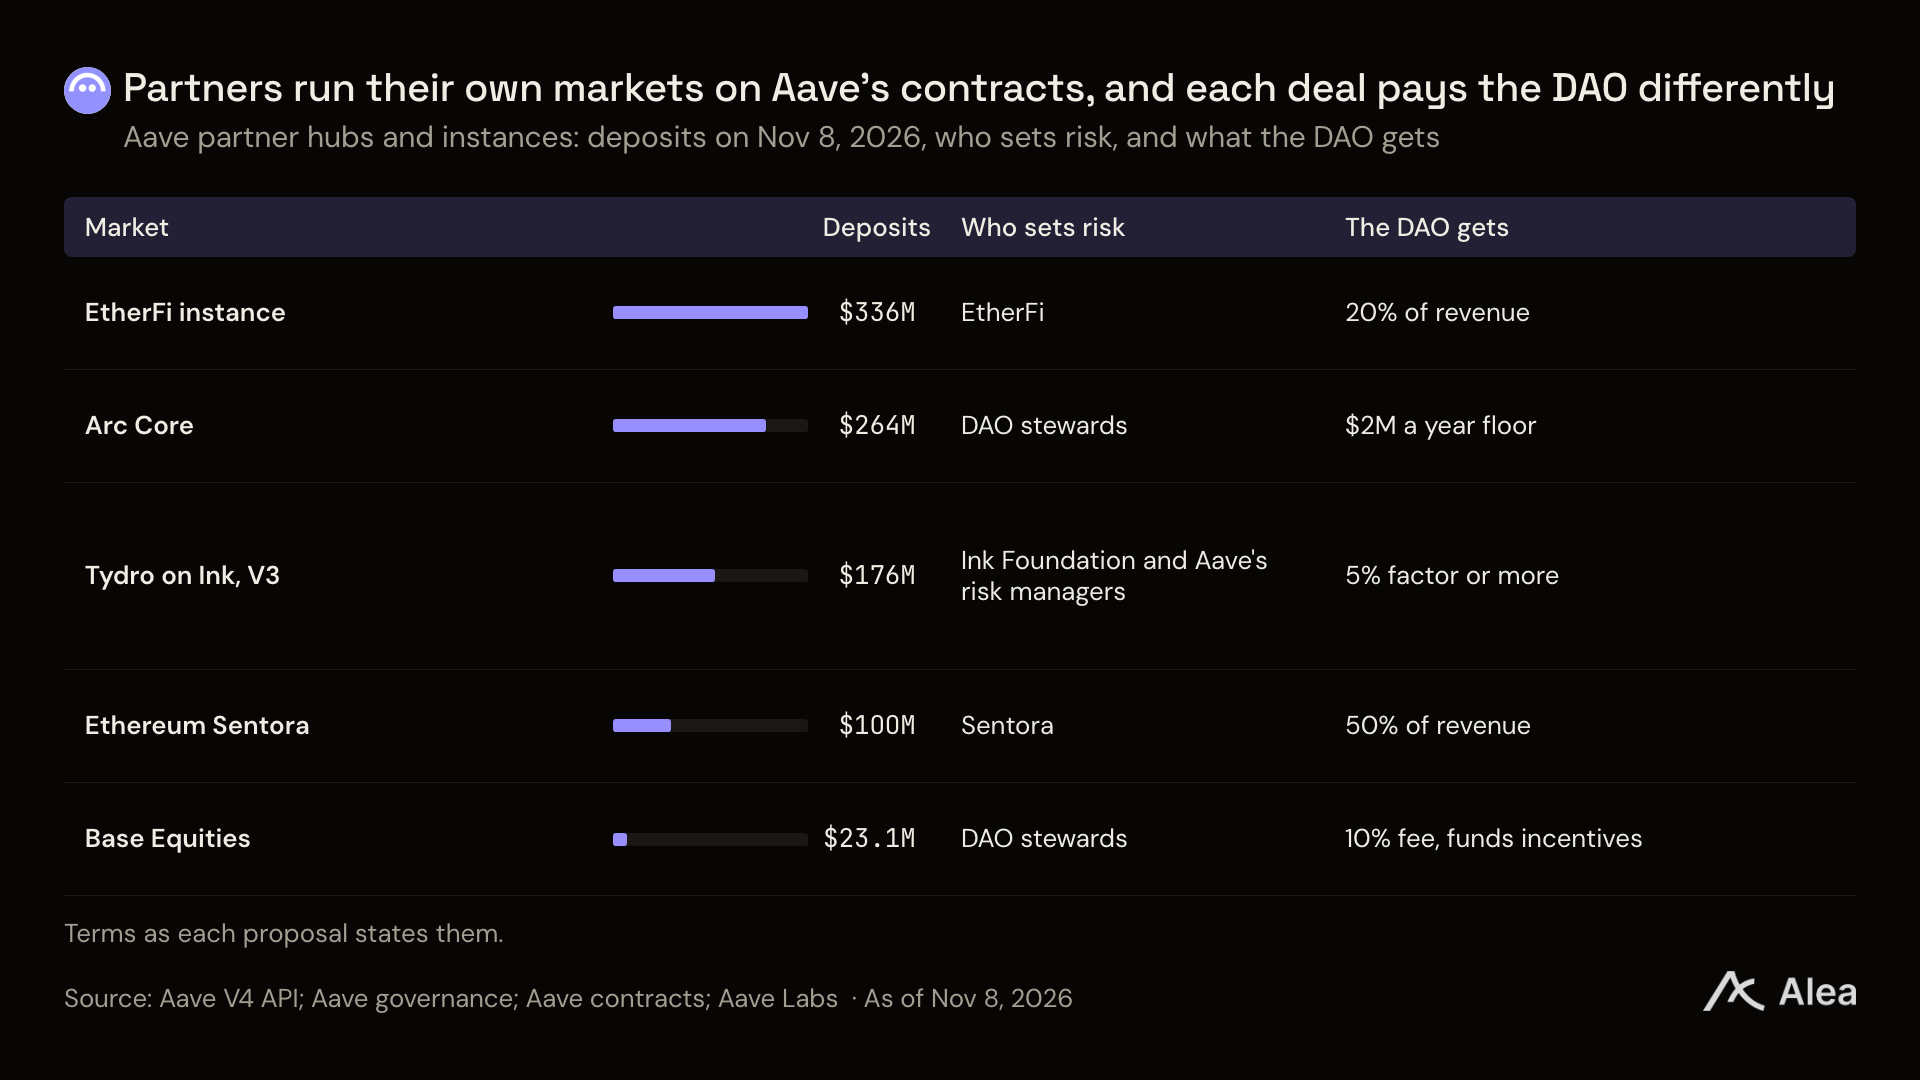
그림: 11월 8일 기준 Aave 파트너 전용 및 신규 V4 시장 데이터 집계
EtherFi를 예로 들면, 자사의 Cash 신용카드 '대출 소비 모드'를 위해 별도의 전용 Aave 인스턴스를 운영하고, 거버넌스 합의에 따라 순이자 수익의 20%를 Aave DAO에 반환했다.
화이트라벨 파트너 채널 확대는 Aave에게 매우 중요한데, Morpho 등 신생 프로토콜들이 각 체인에서 동일한 예금 자원을 놓고 격렬하게 경쟁하고 있기 때문이다. 현재 주요 대출 프로토콜에는 이미 5억 달러 이상의 담보가 배치되어 있다.
11월 5일, 암호화폐 거래소 Kraken의 모회사 Payward는 공식적으로 자사 관련 펀드와 소속 Layer 2 네트워크 Ink가 Aave와 심층 생태계 연계 및 유동성 배포 작업을 진행하겠다고 발표했다.
자금 및 인센션 유동: 보조금 없는 코어 풀이 역풍 속에 자금을 흡수하다
현재 전체 네트워크에는 같은 암호화폐 담보와 스테이블코인 차입자를 놓고 경쟁하는 7개 주요 대출 플랫폼이 존재하며, 각 플랫폼은 일반적으로 고수위의 유동성 인센티브에 의존하여 풀 규모를 유지하고 있다.
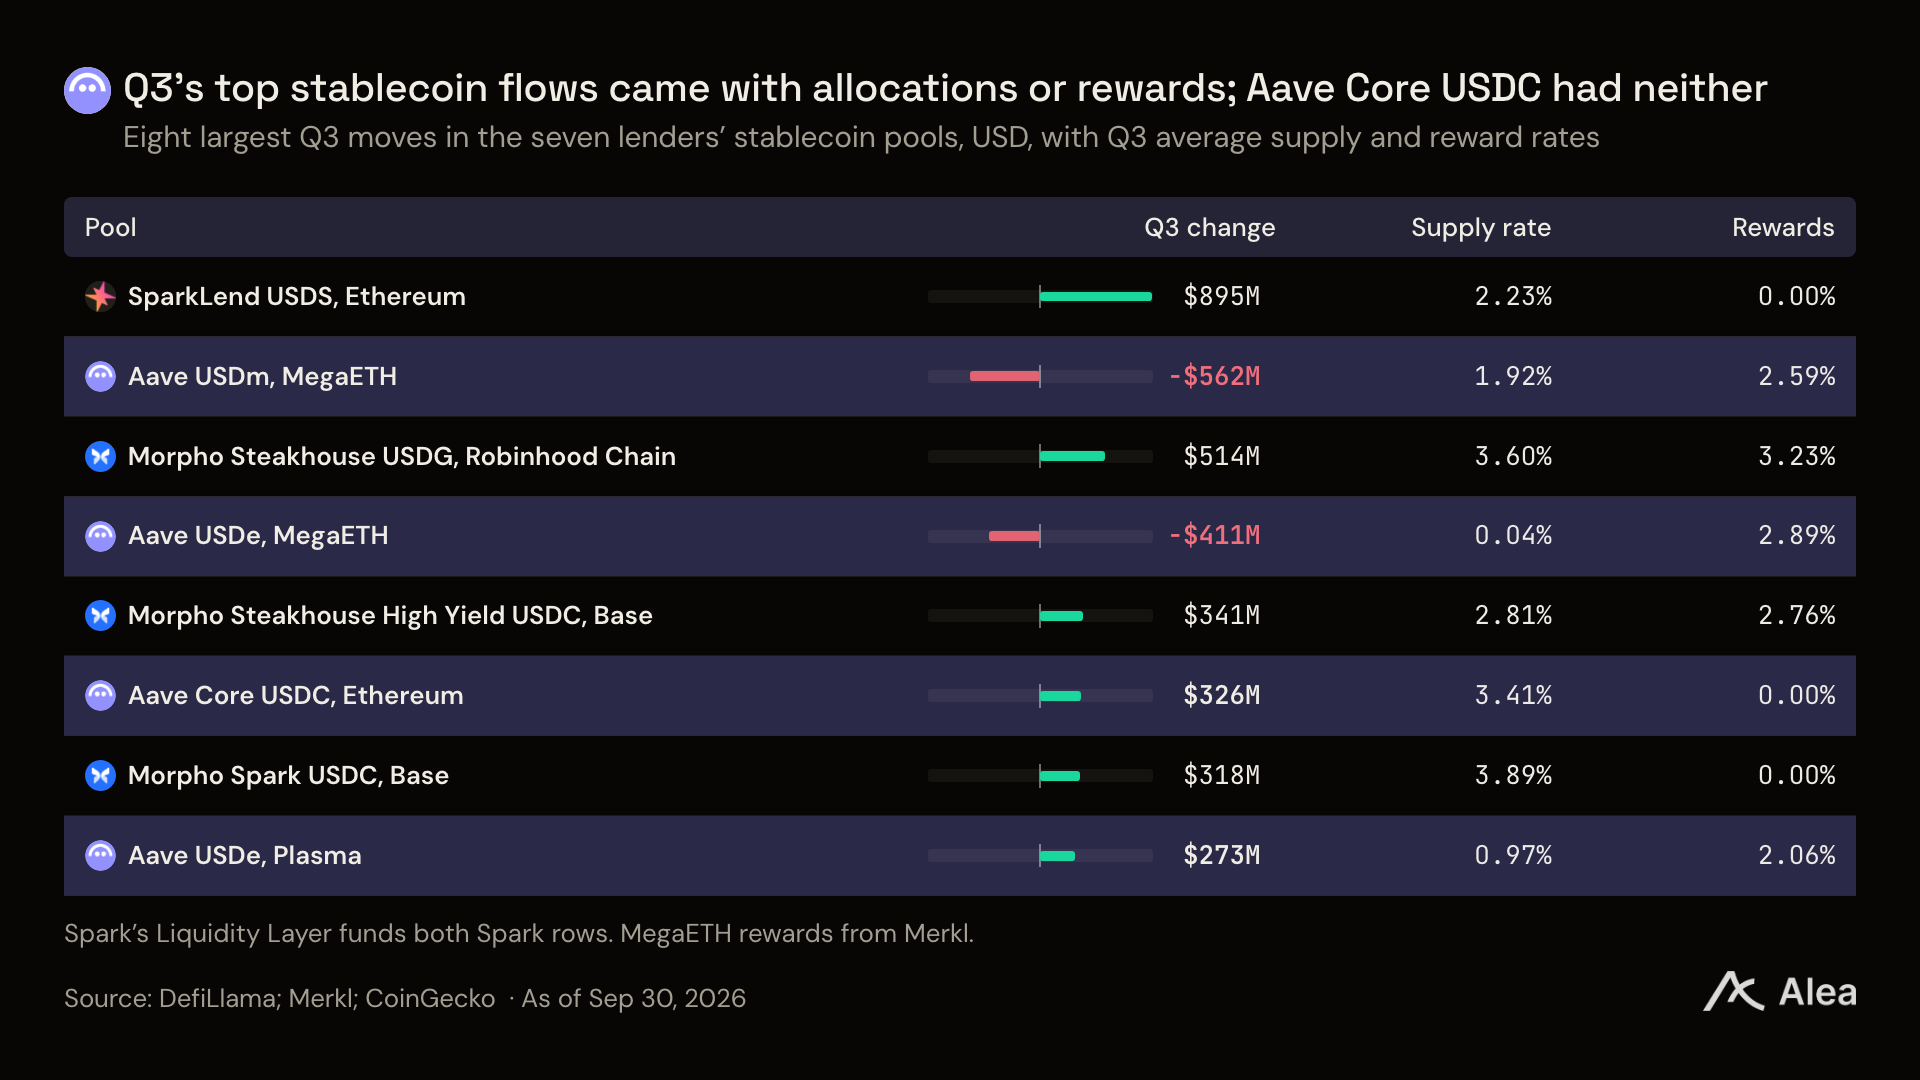
그림: 제3분기 7대 대출 플랫폼 스테이블코인 풀 변동 및 수익률 비교
Sky(구 MakerDAO)는 USDS 발행과 Spark 프로토콜 운영을 통해 막대한 자금을 동원했지만, 유입 자금의 대부분은 자체 주조 및 표적 보조금에 의해 견인되었다.
반면 Aave 코어의 USDC 풀은 추가 토큰 보조금 없음에도 자연스러운 순수유입을 달성했으며, 특히 8월 30일부터 9월 30일까지 기간 중 1억 4,500만 달러 규모가 급증했다.
수수료 분배: 예치자와 청산자가 수수료의 86% 차지
제3분기에 발생된 1억 50만 달러의 총 수수료 중 차입자가 9,960만 달러를 부담했다. 예치자와 청산자는 최종적으로 8,640만 달러를 나눠 가졌으며, Aave DAO 재고는 1,410만 달러를 잔존했다.
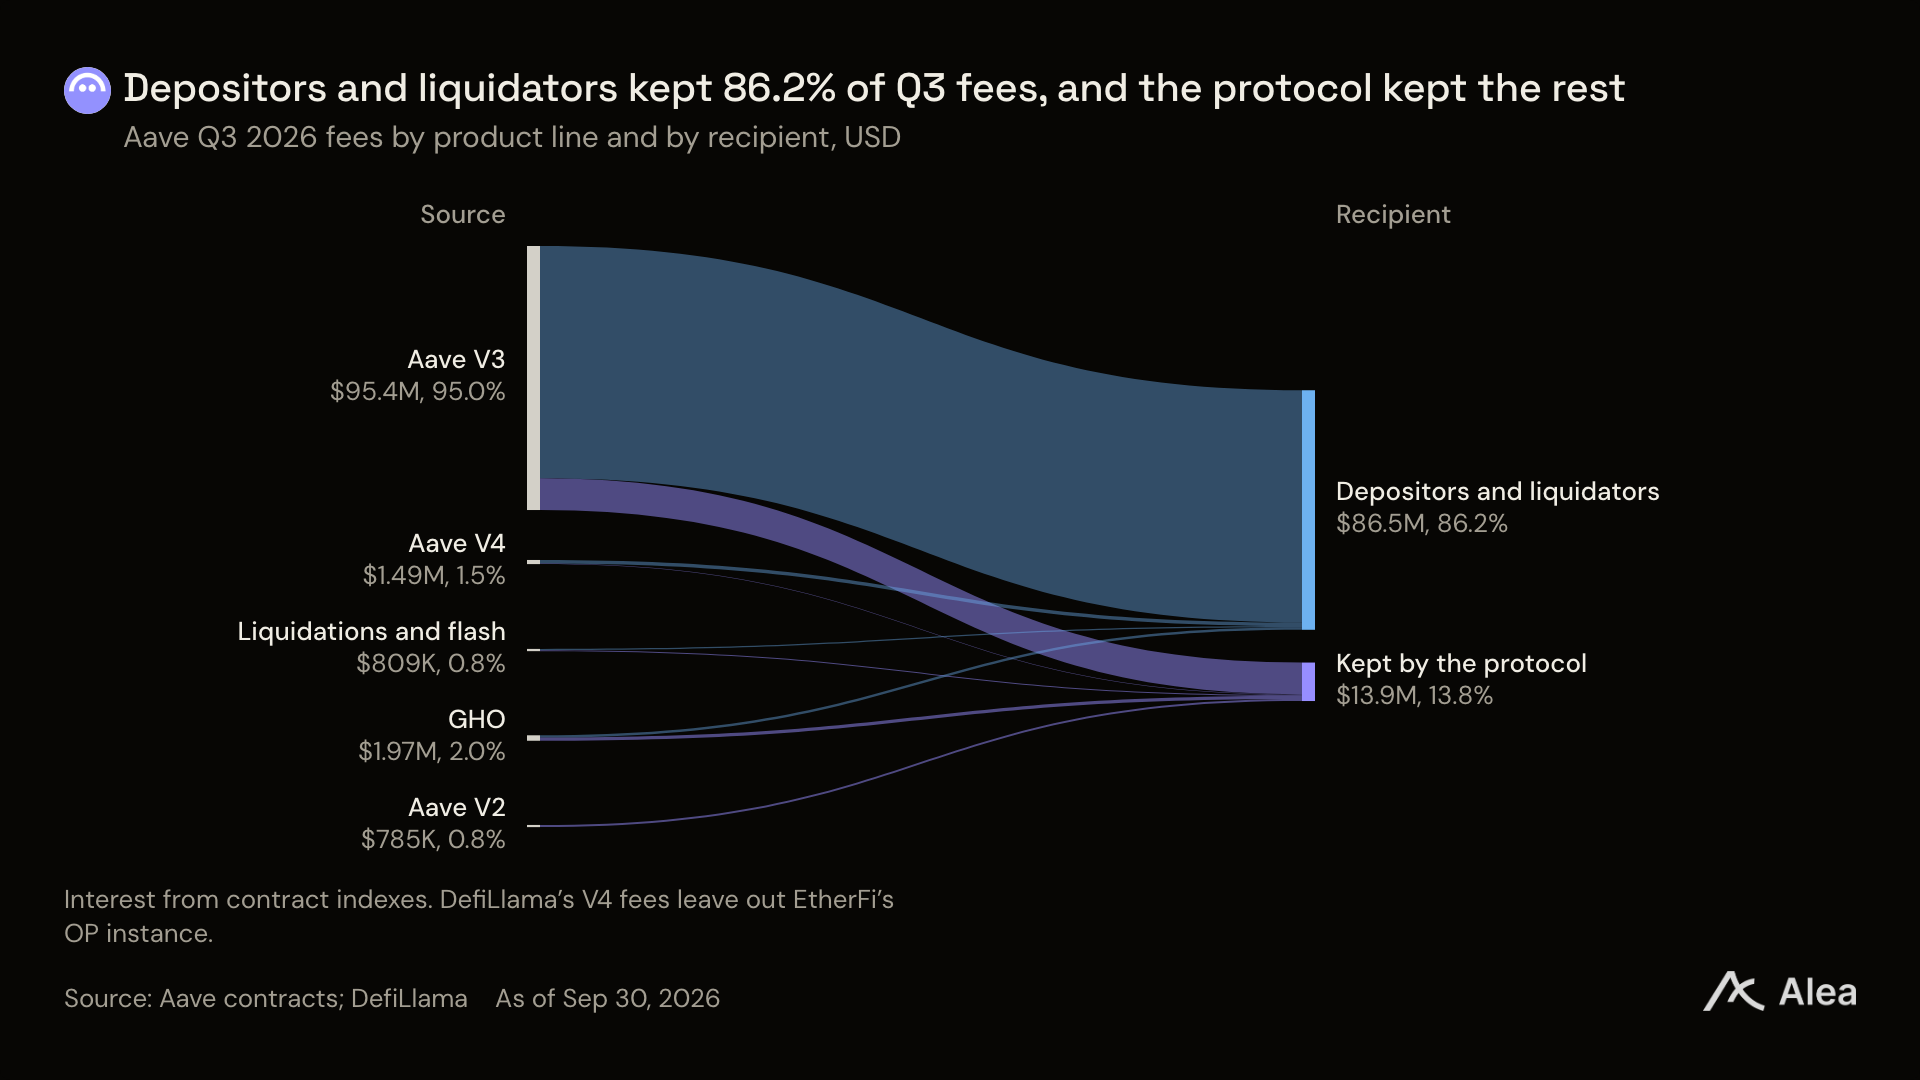
그림: Aave 제3분기 제품선 및 분배 대상별 비용 구조 분석
저축율(Reserve Factor)은 DAO가 대출 이자에서 추출하여 보유할 비율을 결정한다. Aave DAO는 자산별로 저축율이 다르지만 평균 14% 수준을 유지하고 있다.
다만 GHO는 매우 독특한 경제적 가치를 드러냈다. GHO가 차입자에 의해 직접 주조되기 때문에 발생한 모든 차입 이자의 100%가 DAO 재고로 귀속되며, 제3party 예치자에게 나누어 줄 필요가 없다.
분기 후 동향: V4 규모 돌파와 보안 방어
10월 진입 후, Aave V4의 총 대출 규모는 공식적으로 5억 달러 장벽을 돌파했다. Avalanche상의 V4 허브 규모는 9월 30일 이후 5.7배 급증한 1억 1,500만 달러를 기록했다.
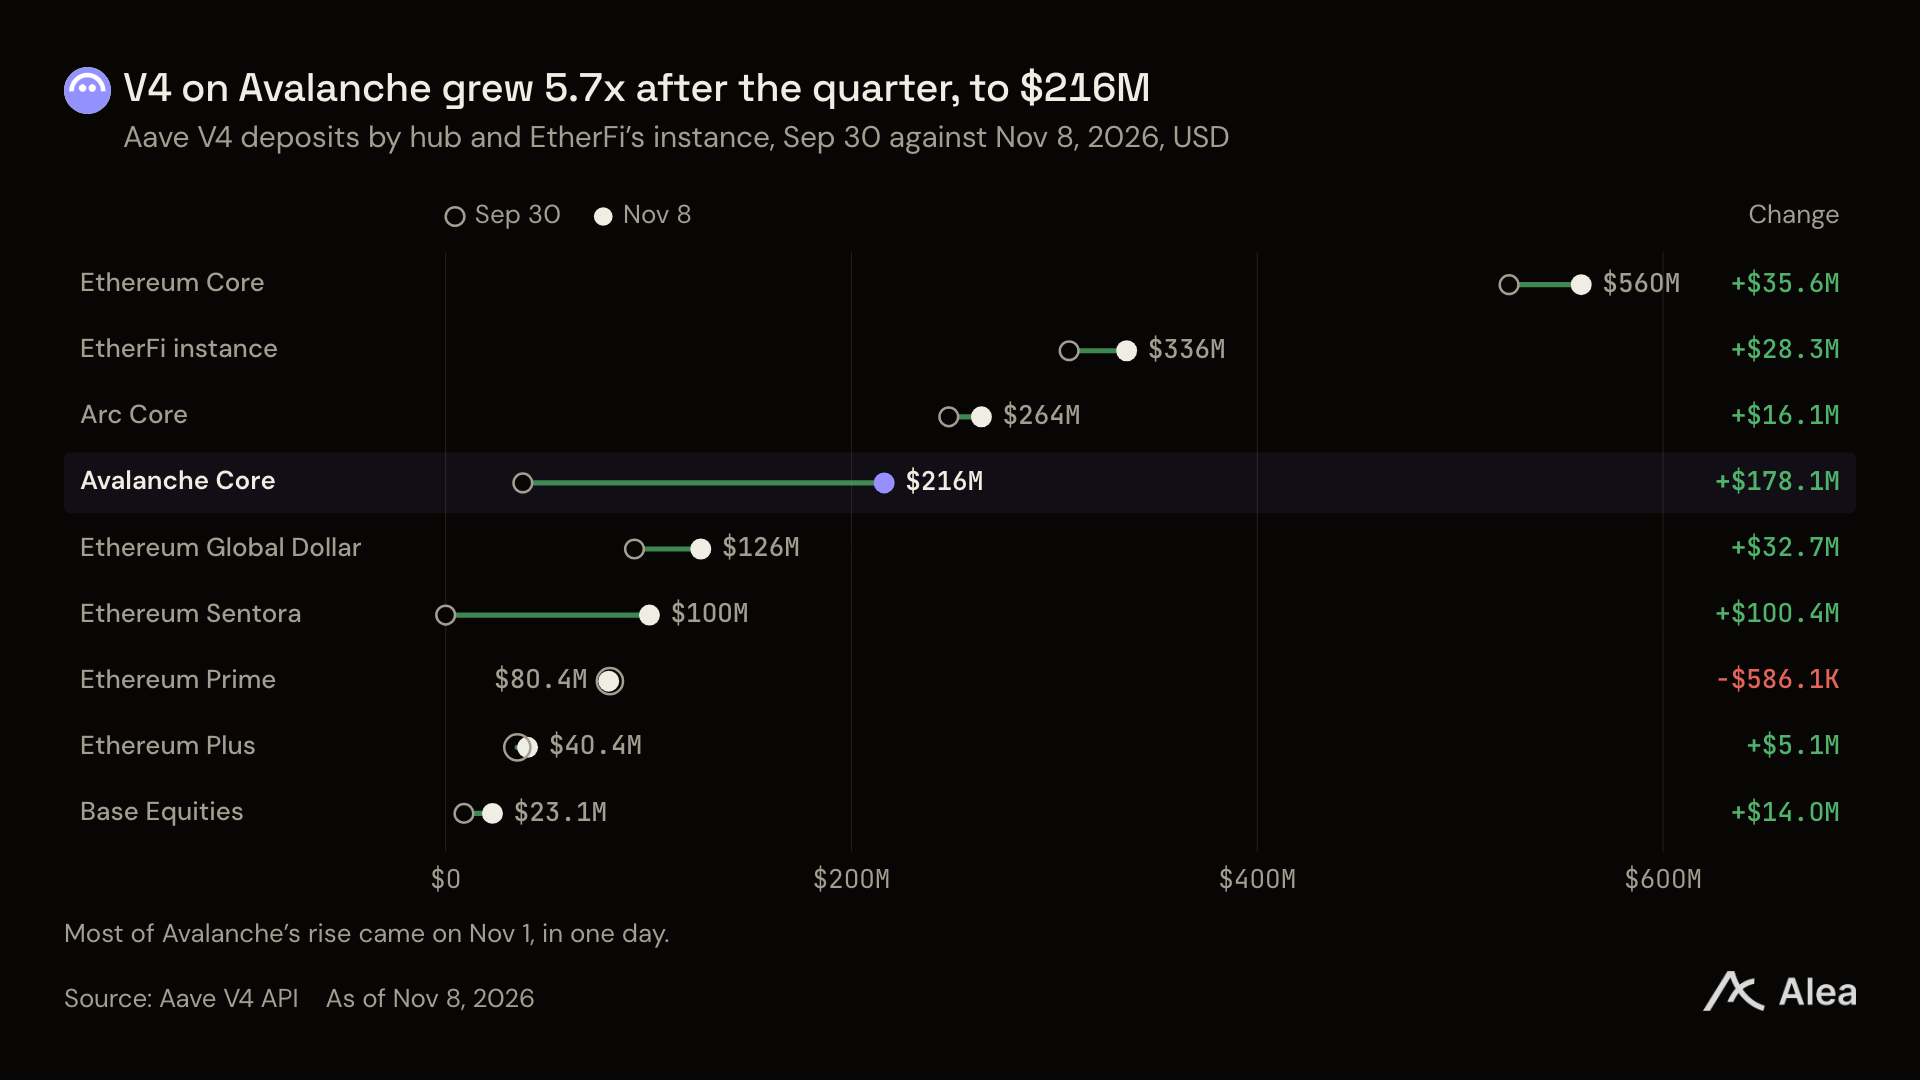
그림: 9월 30일 및 11월 8일 기준 V4 각 허브 및 EtherFi 인스턴스 예금 분포
보안 방어 측면에서, 10월 29일 한 공격자가 자금을 탈취한 후 Aave에 6,000만 USDT를 입금해 믹싱 및 담보 대출을 시도했으나, Aave 프로토콜의 리스크 관리 메커니즘이 신속히 작동하여 효과적으로 격리했다.
재무 산출: 토큰 매입 재개를 위한 전제 조건
올해 8월부터 Aave DAO의 월간 실적 수익은 모든 운영 및 보안 지출을 상회해 왔다. 제3분기 DAO는 1,780만 달러의 수익을 창출하여 1,540만 달러의 총 운영비용을 넘어섰다.
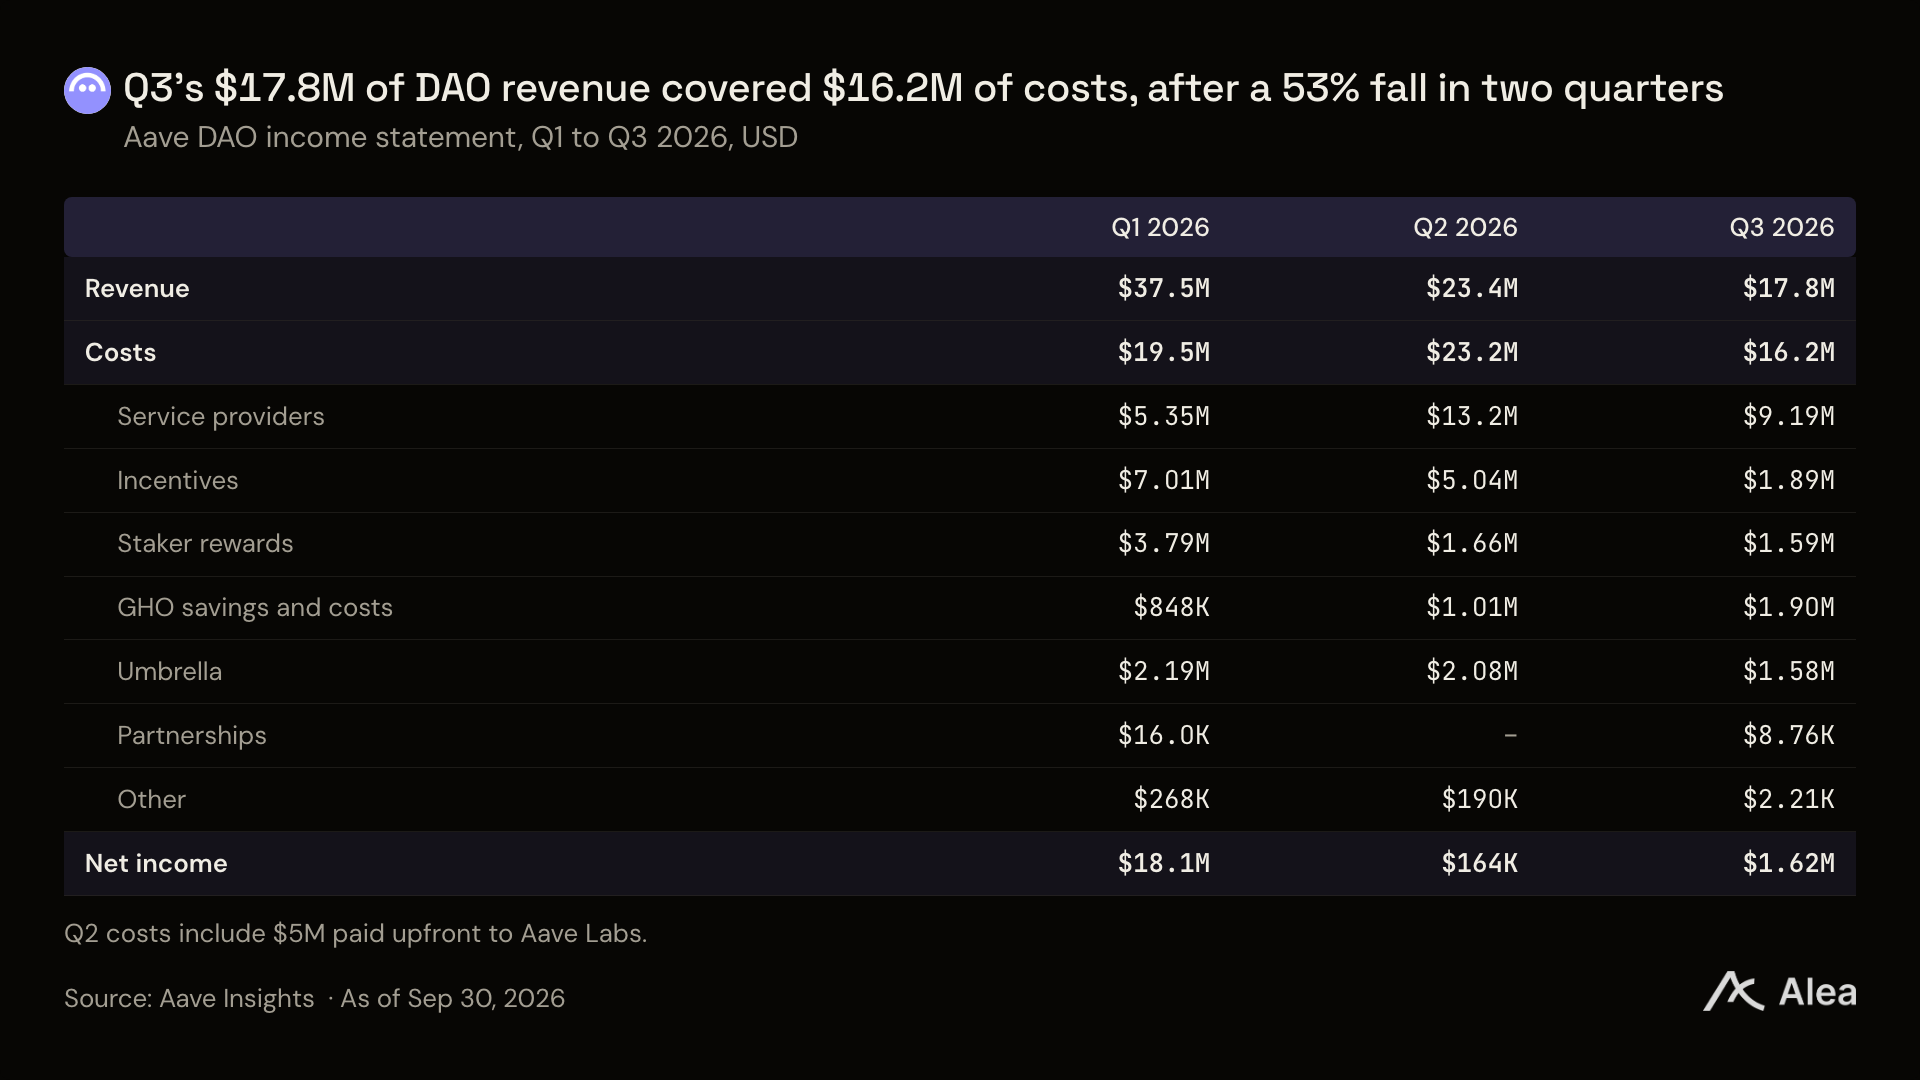
그림: 2026년 1분기~제3분기 Aave DAO 수익, 비용 및 순이익 변화
주의할 점은 AAVE 토큰 자체가 수수료에 대한 자동 청구권을 보유하고 있지 않다는 것이다. 2차 시장 매입(Buyback) 재개는 프로토콜 이익이 토큰 보유자에게 전달되는 핵심 경로다.
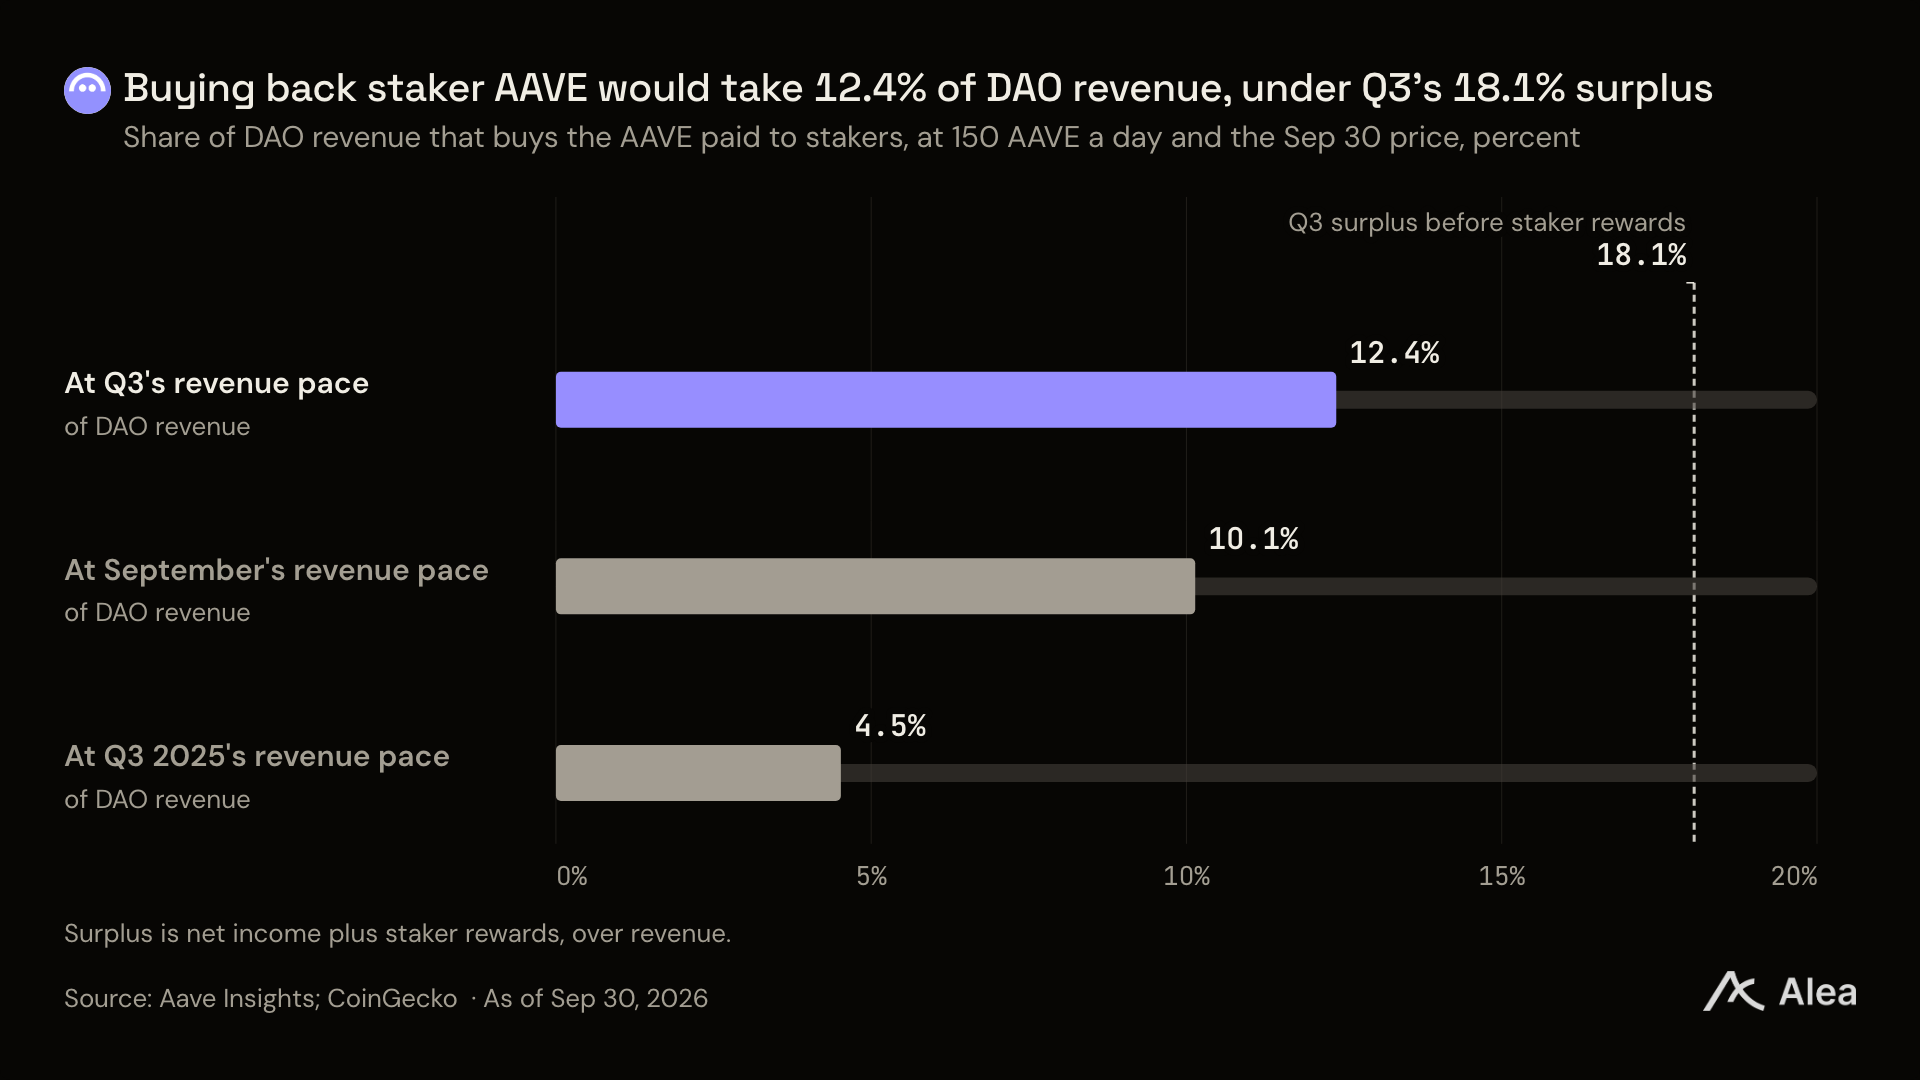
그림: 9월 30일 환산가로 스테이킹 보상 매입에 필요한 DAO 수익 비중 계산
현재 보안 모듈 스테이커들은 매일 150개의 AAVE 보상을 받고 있으며, 이들 토큰은 모두 DAO 자체 재고에서 나온다. 현행 가격으로 계산할 때 해당 지출을 완전히 커버하려면 상당 규모의 현금흐름이 필요하다.
또한 역사적 적자 우선 상환이 필수적이다. 올해 4월 18일, 공격자가 크로스체인 브리지 취약점을 이용하여 프로토콜에 잠재적 위험 노출을 유발한 바 있어, 관련 부채는 생태계 연합 기금을 통해 단계적으로 해결되고 있다.
현재 Aave DAO는 여전히 약 8,000 ETH의 부채 잔액(현물 가격 기준 약 1,700만 달러 상당)을 해결해야 하지만, 보유한 1억 달러 이상의 종합 자산 대비 전반적인 상환 능력은 매우 충분하다.
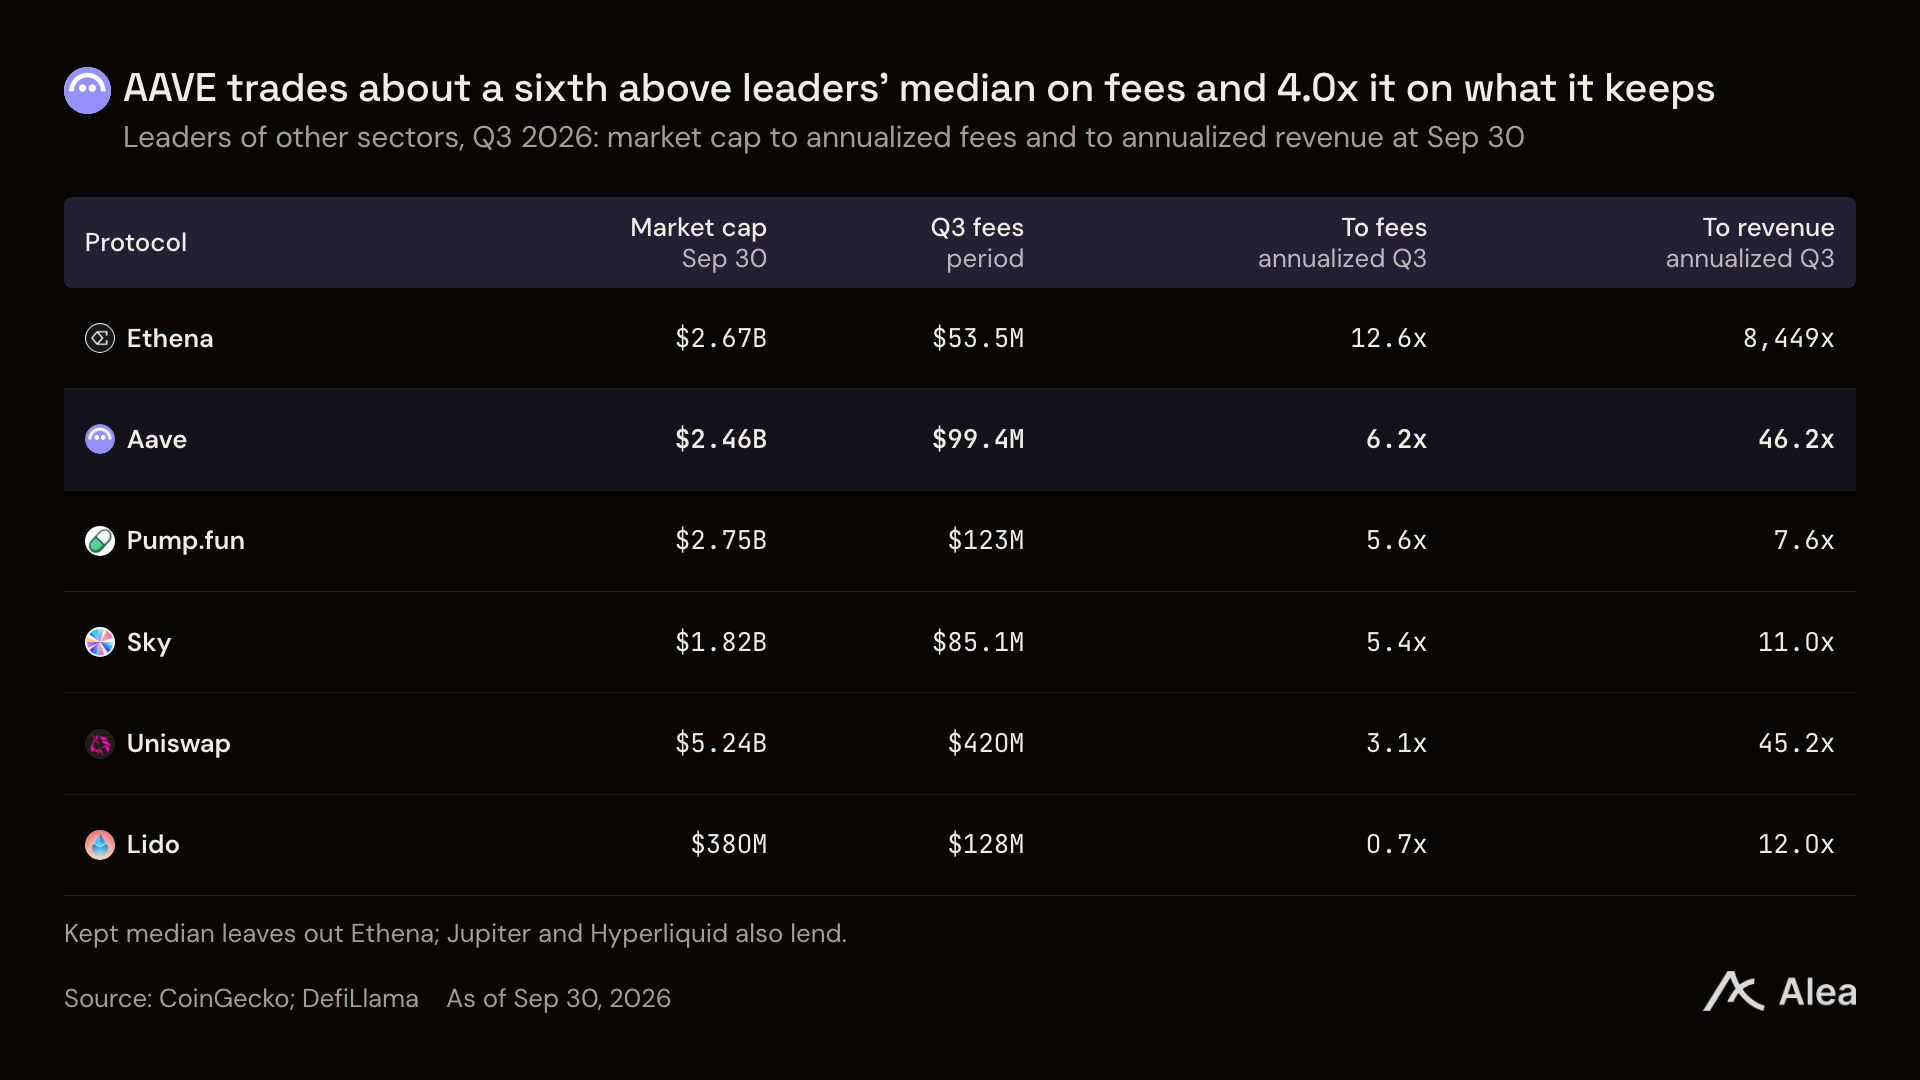
그림: 9월 30일 기준 Aave 및 기타 주요 트랙 선두 종목 시가총액 대비 연간 수수료 배수
시가총액 대비 수수료 밸류에이션 배수를 살펴보면, AAVE의 현재 거래 수준이 다른 주요 트랙 중위값 대비 약 6분의 1 수준의 미세한 우위를 보이는 정도이며, 밸류에이션은 여전히 합리적 구간에 머물러 있다.
향후 V4 화이트라벨 인스턴스가 지속적인 증분 대출 수요를 창출한다면, Aave의 프로토콜 이익 및 매입 잠재력은 매우 확실한 밸류에이션 재평가를 맞이하게 될 것이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @AleaResearch