암호화폐 프로토콜 연매출 140억 달러 근접: 토큰 바이백이 시장을 능가하는 핵심은 무엇인가?
저자: WallStreetBets
번역: TechFlow
TechFlow 요약: 2026년 전체 암호화폐 시장이 침체 국면에 직면해 있음에도 불구하고, 온체인 프로토콜들은 연초부터 현재까지 116억 8천만 달러의 순수익을 기록했습니다. 기관 자금들이 전통적인 사업의 재무적 기초를 더욱 중요시하게 됨에 따라, 서사(Narrative)에 의존한 투기적 방식은 매력을 잃어가고 있고, 비즈니스 성과를 토큰 가치로 전환할 수 있는 프로토콜들이 주목받고 있습니다.
본 글은 2025~2026년 주요 토큰 바이백 프로젝트의 시장 성과를 검토하고, 바이백 성공 여부를 결정짓는 세 가지 핵심 요인을 분해했으며, 스테이블코인, AI 플랫폼 및 Bittensor 서브넷(Subnet) 등 최신 사례를 바탕으로 차기 암호화폐 수익 레이스의 잠재적 기회를 분석합니다.
암호화폐 기업들이 막대한 이익을 올리고 있는 가운데, 일부 프로젝트는 토큰 보유자들이 이 배당의 일부를 공유할 수 있도록 수천만 달러를 투입하고 있습니다.
2026년은 자체 수익 창출 능력(造血能力)을 갖춘 암호화폐 프로젝트들의 해가 되었습니다.
연초부터 현재까지 주요 프로토콜은 누적 116억 8천만 달러의 온체인 수익을 달성했습니다. 11월과 12월이 10월 수준을 유지한다면 연간 총수익은 약 139억 달러에 달할 전망이며, 이는 시장 환경이 훨씬 좋았던 2025년 연간 실적보다 10억 달러 미만 적게 형성되는 수치입니다.
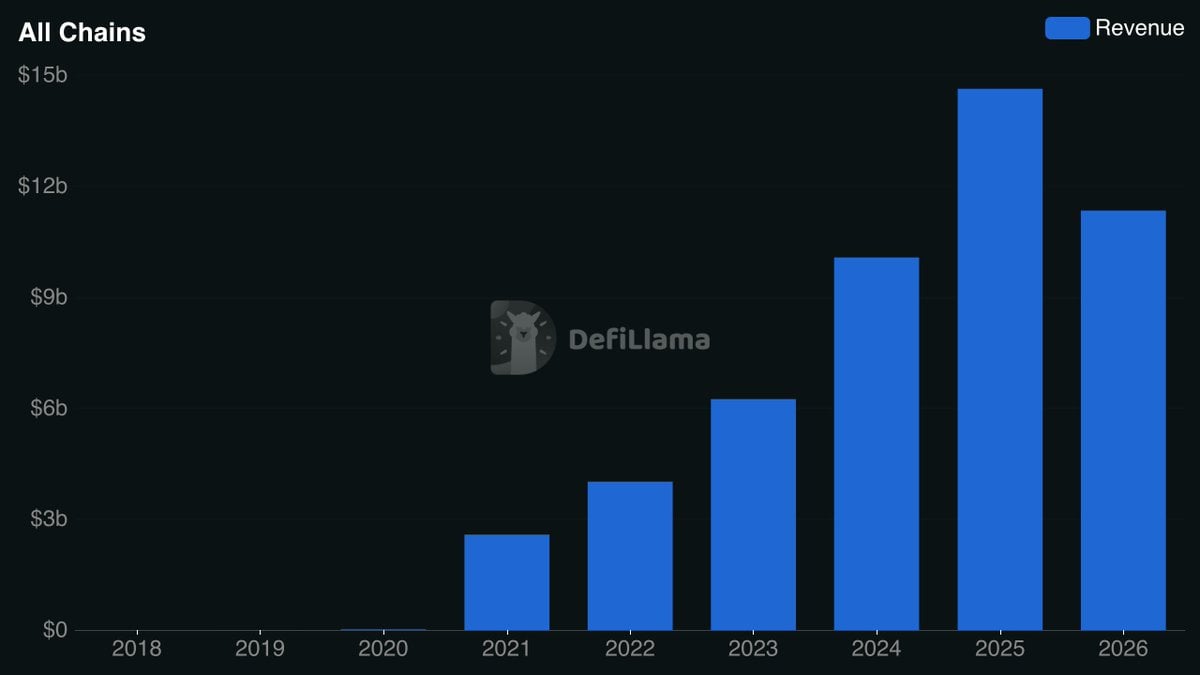
그림: 연도별 암호화폐 프로토콜 수익
우리는 거시 시장이 약세를 보임에도 불구하고 강력한 추세를 이어가고 있는 펀더멘털 기반 트렌드를 목격하고 있습니다. 이러한 비틀림(Divergence)이 나타날 때마다 저는 그 이면의 동인이 무엇이며, 투자 기회가 어디에 숨겨져 있는지 파악하려 노력합니다.
이에 따른 심층 조사를 진행했으며, 본문을 통해 제가 도출한 핵심 인사이트를 다음과 같이 정리하고자 합니다.
- 왜 저는 암호화폐 수익 서사가 아직 초기 단계라고 생각하는지
- 수익 창출형 비즈니스를 평가하고 매력적인 토큰 기회를 선별하는 방법
- @HyperliquidX 에서 @worldlibertyfi 에 이르기까지 최고 팀들이 바이백을 수용하는 이유
- 차기 시장을 앞서나갈 타겟을 어디서 찾아야 하는지
배경: 수익 서사의 핵심 논리
암호화폐 업계에는 투자 서사가 결핍된 적이 없습니다. 문제는 대부분의 서사가 지속되지 않는다는 점입니다.
우리는 투자자들이 NFT, 메타버스, SocialFi, 그리고 끊임없이 등장하는 각 프론티언트 생태계 '시즌'을 추동했던 모습을 봐왔습니다. 자금 유입으로 밸류에이션이 부풀려졌지만, 공연은 반드시 끝납니다. 광란이 사라지고 나서 투자자에게 남는 것은 주로 막대한 손실입니다.
이러한 사이클들의 공통점은 시장 성과가 전통적인 사업의 재무적 기초보다는 서사와 투기적 심리에 더 크게 좌우되었다는 사실입니다.
하지만 지난 몇 년간 업계에서는 근본적인 변화가 일어나고 있으며, 이 변화는 투자자들의 자본 배분 방식을 뿌리째 재편하고 있습니다.
첫째, 블록체인 기술이 어떤 분야에서 실제 경제적 가치와 제품 우위를 창출할 수 있는지 우리는 더 잘 이해하게 되었습니다. 여러 해의 탐구를 거쳐 거래, 스테이블코인, DeFi 등의 카테고리는 명확한 제품 시장 적합성(PMF)을 구축했으며, 예측 시장과 자산 토큰화 등의 레이스도 성공적으로 주류로 진입했습니다.
동시에 기관 자금들은 DeFi 금고(Treasury) 등을 통해 전통 금융(TradFi)에 더 가까운 경로를 통해 대거 유입되고 있으며, 업계 컨퍼런스에서 정장을 입은 사람들이 늘어나고 있습니다. 워싱턴의 규제 추진 속도는 느리지만 실질적인 진전을 보이고 있습니다.
전반적으로 암호화폐 업계는 상당한 성숙기를 거쳤습니다. 시장을 주도하는 대형 자본 배분자들은 고위험 순투기 베팅을 점차 피하고 전통적인 비즈니스 로직에 더 부합하는 팀들을 지원하는 방향으로 전환하고 있으며, 이러한 변화는 미래 시장 트렌드에 지대한 영향을 미칠 것입니다.
이는 저만의 시각이 아닙니다. 벤처캐피탈 @[hack_vc] 의 견해도 이를 뒷받침합니다:
“순수 토큰 코인 숏이 점차 매력을 상실하고 있습니다. 성숙한 개인 투자자들은 경제적 기본값이 부족한 공격적 토큰들을 식별하는 능력이 점점 높아지고 있습니다. 우리는 두 가지 유형의 프로젝트에 대한 시장의 관심이 크게 증가하는 것을 목격하고 있습니다. 첫 번째는 토큰을 활용해 자금, 유동성, 활성화를 유치하여 제품 배포를 강화하는 프로젝트입니다. 두 번째는 수익 성장이 강력하고 가치 환류 경로가 명확한 기업입니다.”
“거래량이 많은 핀테크 및 AI 기업들이 암호화폐 베이스 레이어를 채택하는 기업이 늘어남에 따라 수익 기회가 확대되고 있고, 투자자들은 수익의 질, 수익성, 장기적 가치 포착 메커니즘에 더욱 주목하고 있습니다.”
시장의 주류 기관 투자자들이 지속 가능한 비즈니스 모델을 우선 고려하기 시작하면, 그들이 주도하는 투자 서사 역시 동일한 선호도를 반영하게 되며 서사의 생명주기는 자연스럽게 연장됩니다.
일단 어떤 투자 트렌드가 펀더멘털로 지지받는다면, 단기적으로 토큰 가격이 하락압력을 받더라도 하부 사업이 지속적으로 성장하기만 하면 시장 사이클을 돌파하고 투자자의 관심을 유지하는 데 더 큰 역량을 발휘할 수 있습니다.
새로운 암호화폐 불장이 다가오고 있음을 가정할 때, 바로 이것이 제가 포트폴리오를 재조정하는 방향입니다. 영구적인 수요로 지지받고 장기 복리 효과가 기대되는 상록수 레이스(Perennial赛道)에 배치하는 것입니다. 이는 과거 제게 프라이버시(Privacy) 레이스로 시선을 돌리게 만들었고, 이제 다시 수익 서사로 인도합니다.
수익 서사의 핵심은 안정적인 고객 기반을 보유하고 지속 가능한 수익을 올리는 동시에 비즈니스 성공을 토큰 보유자의 가치로 전환할 수 있는 암호화폐 기업들을 중심으로 구성됩니다. 업계가 성숙해짐에 따라 이러한 기업들은 차기 불장에서 가장 두각을 나타내는 승군이 될 가능성이 높습니다.
이 기회의 독특함은 그 광범위한 범위에 있습니다. 과거 특정 단일 기술이나 애플리케이션에 집중하던 서사와 달리, 수익을 창출하는 능력은 암호화폐 업계의 모든 하위 분야에 걸쳐 펼쳐져 있습니다.
표면적으로 보면 평가 방법은 매우 간단해 보입니다. 전통 시장이 수십 년간 사용해온 펀더멘털 분석 프레임워크를 그대로 적용하기만 하면 됩니다. 하지만 여전히 해당 기준에 맞춰가는 업계에서 기존 재무 지표 너머를 깊이 있게 파고드는 투자자는 추가적인 인지적 우위를 확보할 수 있습니다.
이러한 우위의 핵심은 다음과 같습니다. 성공적인 암호화폐 기업이 항상 성공적인 투자 토큰을 만들어내지는 않는다는 점입니다.
그 이유는 전통 주식과 달리 대부분의 암호화폐 토큰이 보유자에게 하부 회사나 이익에 대한 법적 소유권을 부여하지 않기 때문입니다. 따라서 한 프로토콜이 수억 달러의 수익을 창출하더라도, 경제적인 가치가 투자자가 보유한 토큰으로 흘러들어가지 않을 가능성이 충분히 존재합니다.
따라서 가장 수익성이 높은 비즈니스를 찾아내는 것은 첫걸음에 불과합니다. 진정한 기회는 비즈니스 성공을 유지하면서도 성장을 토큰 보유자의 가치로 전환하는 효과적인 메커니즘을 갖춘 팀을 찾는 곳에 있습니다. 바로 토큰 바이백(Token Buyback)이 여기서 빛을 발하는 영역입니다.
- 기존 증시에서는 상장사가 잉여 현금을 활용해 자사주를 매입해 유통주식수를 줄이고, 남은 주주의 지분율을 상승시킵니다.
- 하지만 암호화폐 분야는 경제적·규제적 고려사항이 완전히 다릅니다. 토큰 보유자들은 일반적으로 법적 소유권이 부족하며, 만약 대가로 운영팀의 노력에 직접 묶이면 증권법 준수 측면에서 문제가 발생할 수 있습니다.
- 따라서 바이백은 비즈니스의 상업적 성공과 토큰 가치 간에 더 직접적인 연관성을 수립하는 인기 있는 메커니즘이 되었습니다.
바이백의 기본 로직은 기존 주식 매입과 유사합니다. 프로토콜은 수익의 일부를 공개 시장에서 토큰을 매입하는 데 사용할 수 있으며, 이후 이를 소각하거나 잠가두거나 프로토콜 재무관으로 편입할 수 있습니다.
전통 금융과 매우 유사함에도 불구하고, 바이백은 지난 2년 동안 암호화폐 업계에서 가장 논란이 많았던 주제 중 하나였습니다. 수많은 프로젝트가 수억 달러를 쏟아부어 토큰을 매입했지만 시장 반응은 실망스러웠으며, 이는 많은 투자자들이 해당 전략의 실효성에 의문을 품게 만들었습니다.
이에 대해 저는 다른 입장을 취합니다. 현재 단계에 이르러 충분한 데이터가 축적되었으므로, “바이백이 효과적인가”라는 논쟁을 벗어나 언제, 왜, 어떤 조건 하에서 바이백이 진정으로 기능을 발휘하는지 명확히 구분할 수 있습니다.
암호화폐 바이백 대논쟁
토큰 바이백 전략은 2025년에 폭발적인 성장세를 맞이했습니다.
그해 28개 주요 암호화폐 프로젝트는 총 14억 달러 이상을 토큰 바이백에 지출했습니다. 그러나 당시 바이백 규모 상위 10개 프로젝트 중 오직 세 개(AAVE, HYPE, SKY)만이 비트코인을 상회하는 성과를 거두었으며, 많은 프로젝트의 토큰 가치는 심지어 급락하기도 했습니다.
2025년은 수많은 팀에게 단순 수백만 달러의 바이백 자금 투입이 반드시 더 나은 2차 시장 성과를 가져다주지는 않음을 깨닫게 했습니다.
많은 투자자들은 2025년 바이백 금액과 토큰 가격 간의 괴리를 보고 즉각 “바이백 전략은 무용지물이다”라는 결론을 내렸습니다. 하지만 저는 이러한 판단이 핵심 배경을 놓쳤다고 봅니다.
토큰 가격의 등락만으로 바이백을 평가하는 것보다, 바이백 실행 당시의 구체적 환경과 효과적 vs 비효과적 바이백을 구분하는 핵심 요소에 더 주목해야 합니다. 이를 바탕으로 “품질 좋은 바이백 계획”을 판별하기 위한 네 가지 명확한 기준을 먼저 정립할 수 있습니다:
- 수익 기반: 바이백 자금이 기존 Treasury 잔고 소모나 기타 지속 불가능한 자금원에서 나오지 않고, 실제 사업 수익에서 나옵니다.
- 확립된 제품 시장 적합성(PMF): 하부 사업이 충분한 수요와 정기적 수입을 입증했으며, 장기에 걸친 바이백을 지속적으로 뒷받침할 수 있습니다.
- 실행 투명성: 토큰 보유자들이 자금 출처, 실행 과정, 바이백 후 토큰의 최종 처분 경로 등 바이백 메커니즘 작동을 독립적으로 검증할 수 있어야 합니다.
- 지속 가능한 자본 배분: 바이백 실행이 기업의 재투자 성장, 재무 안정성 유지, 또는 더 높은 수익률 기회를 잡는 능력을 훼손해서는 안 됩니다.
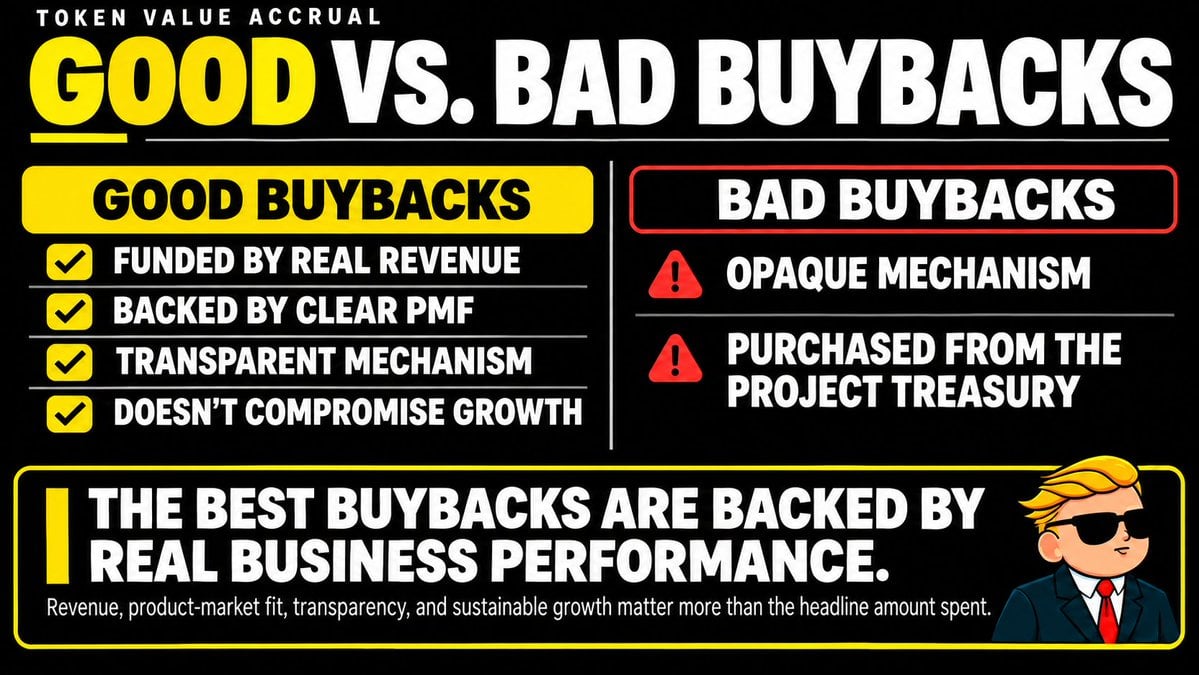
위 기본 기준 외에도 바이백 계획의 실제 효과에 직접적인 영향을 미치는 몇 가지 추가 요소가 존재하며, 이들 역시 프로젝트 평가 시 절대 무시해서는 안 됩니다.
시장 환경
Jupiter는 “바이백이 기대치에 미치지 못했다”는 증거로 가장 자주 인용되는 반대 사례입니다.
2025년 2월, 해당 플랫폼은 온체인 프로토콜 수익의 50%를 JUP 바이백에 할당하기 시작했습니다. 2026년 1월까지 팀은 토큰 매수에 7000만 달러 이상을 투입했으나, JUP 가격은 여전히 급락했습니다.
실망스러운 가격 변동성은 Jupiter 공동 창업자 Siong Ong 공개적으로 의문을 제기하게 만들어 바이백 중단을 제안하고 자금을 사업 확장에 돌릴 것을 권유했으나, 결국 해당 바이백 프로그램은 계속되었습니다.
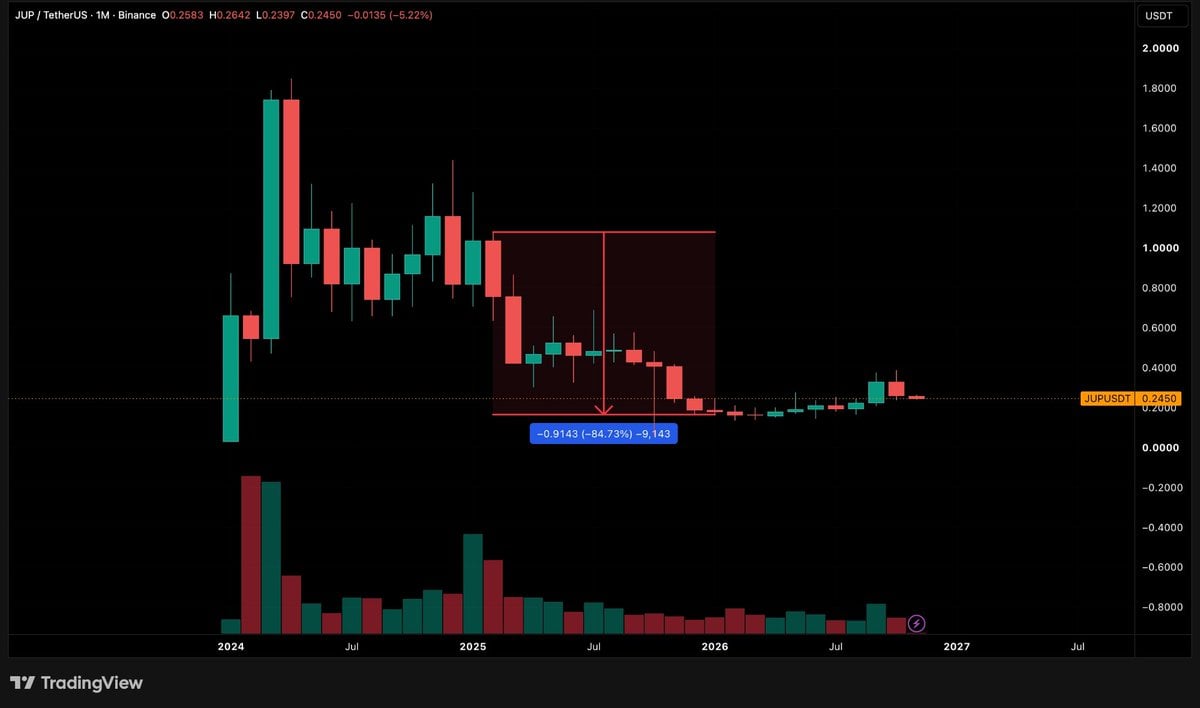
Jupiter 바이백에 관한 비판은 대부분 JUP 가격 지지 실패에 집중되어 있으며, 팀이 자금을 사업 확장 대신 바이백에 썼어야 했다며 의문을 던집니다. 하지만 저는 바이백이 실행될 당시의 거시적 시장 환경을 보는 것이 훨씬 중요합니다.
2025년 1월은 정확히 이전 Solana 생태계 랠리의阶段性顶点(국면적 정점)이었습니다. 이후 SOL은 $294 최고점에서 $96로 떨어졌으며, 같은 기간 Sanctum, Kamino, Jito 등 주요 프로토콜 토큰은 모두 80% 이상 하락했고, Fartcoin과 WIF 등 핫 Meme 코인의 반등 폭은 90%를 넘어섰습니다.
즉각 Jupiter는 Solana 생태계 전체가 극도의 매도 압력을 받았던 시기에 7000만 달러 이상을 JUP 바이백에 투입한 것입니다. 이는 한 가지 분명한 교훈을 줍니다. 바이백이 상당한 매수 힘을 생성한다고 해도, 장기화된 체계적 하락세 속에서 단 하나의 프로젝트가 거액 바이백으로 흐름을 역전한 사례는 드뭅니다.很多时候(종종), 역풍을 딛고 전진하는 것은 본래 어렵기 마련입니다.
토큰 공급량
다른 핵심 고려 사항은 바이백 규모 대비 새로 유통에 진입하는 신규 토큰 공급량입니다.
프로토콜이 수천만 달러를 바이백에 써도, 토큰 언락, 인플레이션 풀放量(방출), 기타分发(분배) 메커니즘으로 인한 신규 매도 압력이 바이백 흡수량을 초과한다면 바이백의 긍정적 효과는 완전히 묻혀버립니다.
주요 암호화폐 바이백 프로젝트에 대한연구에 따르면 토큰 공급 증가율과 상대적 시장 성과 간에는 부정 상관관계가 존재합니다.归根结底(결국), 중요한 팀이 바이백에 얼마를 썼는지라기보다, 이 매수세가 실제로 토큰의 수급 구조를 개선했는지 여부입니다.
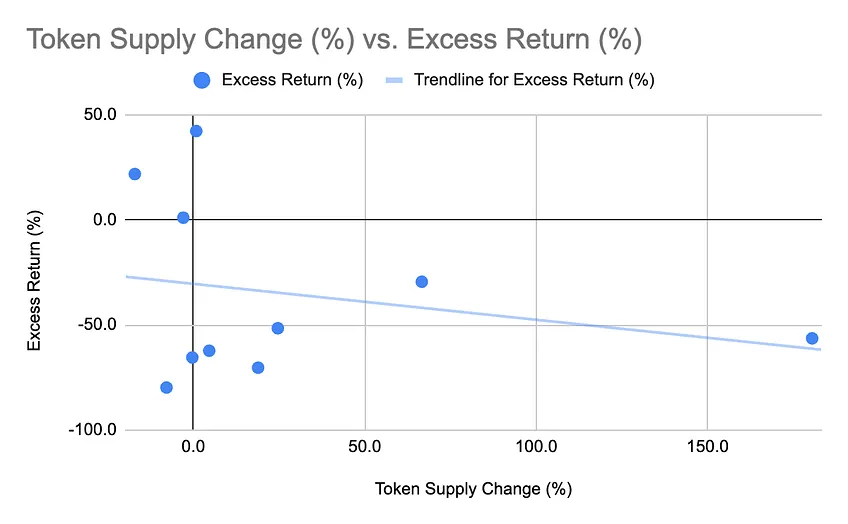
그림: 2025년 주요 암호화폐 바이백 상위 10개 프로젝트 토큰 공급량 변화와 비트코인 대비 초과수익률 비교, 출처: Bill Hsu
바이백 메커니즘 자체
많은 암호화폐 프로토콜은 토큰 밸류에이션高低(높고 낮음)와 관계없이 고정 비율의 수익을 자동 바이백에 회수합니다. 이는 예측 가능한 매수 세를 제공하고 보유자들에게 약속을 보여주지만, 자본 배분 관점에서는 최적이 아닐 수 있습니다. 기존 증시도 그렇지 않습니까.
예를 들어 워런 버핏이 이끄는 버크셔 해서웨이는历来(역대로) 바이백을 주가 내재 가치의 보수적 추정치 아래에서 실행하도록 설정하며, 충분한 유동성을 보장합니다. 핵심 로직은 저평가 시 매수하고, 과도하게 고평가되거나 더 우위 있는 투자 기회가 있을 경우 현금을 보유하는 것입니다.
프로그램화 된 바이백이 암호화폐 시장에서 가지는 매력은 잘 이해합니다. 특히漫长的熊市(오랜 장기 공시) 동안 펀더멘튼이 탄탄한 수익 창출 프로젝트 토큰들은 오랫동안 저평가 상태였기 때문입니다.
하지만 시장 회복과 밸류에이션 확장세가 뚜렷해짐에 따라, 토큰 가격, 성장 기회, 전체 자본 배분 우선순위를 종합적으로 고려한 유연한 재량 바이백(Ldiscretionary buyback) 방식으로 전환하는 팀이 늘어날 것으로 예상됩니다.
궁극적으로 목표는 바이백 금액을 쌓는 것이 아니라 토큰 보유자의 장기 가치를 극대화하는 것입니다. 투자자는 어떤 팀들이 이 과정에서 가장 효율적으로 운영되는지 파악하는 것이 핵심입니다.
다행히 이제 시장은 이러한 평가를 위한 데이터를 풍부하게 제공합니다. 2026년의 성적표는 수익 기반 바이백을 진지하게 고려해야 한다는 강력한 논거를 제시합니다.
2026년 바이백 성과 리뷰
2026년 암호화폐 토큰 바이백은 다시 한번 놀라운成绩单(성적표)을 남겼습니다.
각 프로젝트는 토큰 바이백 및 관련 소각機制(메커니즘)에 총 9억 달러 이상을 투입했으며, 이 중 Hyperliquid(5억 500만 달러 이상)과 Pump.fun(2억 6900만 달러 이상)이 대부분을 차지했습니다.
또한 Uniswap(5600만 달러 이상), Jupiter(2800만 달러 이상), Sky(3408만 달러) 등도 주목할 만한 바이백 프로그램을 운영하는 중입니다.
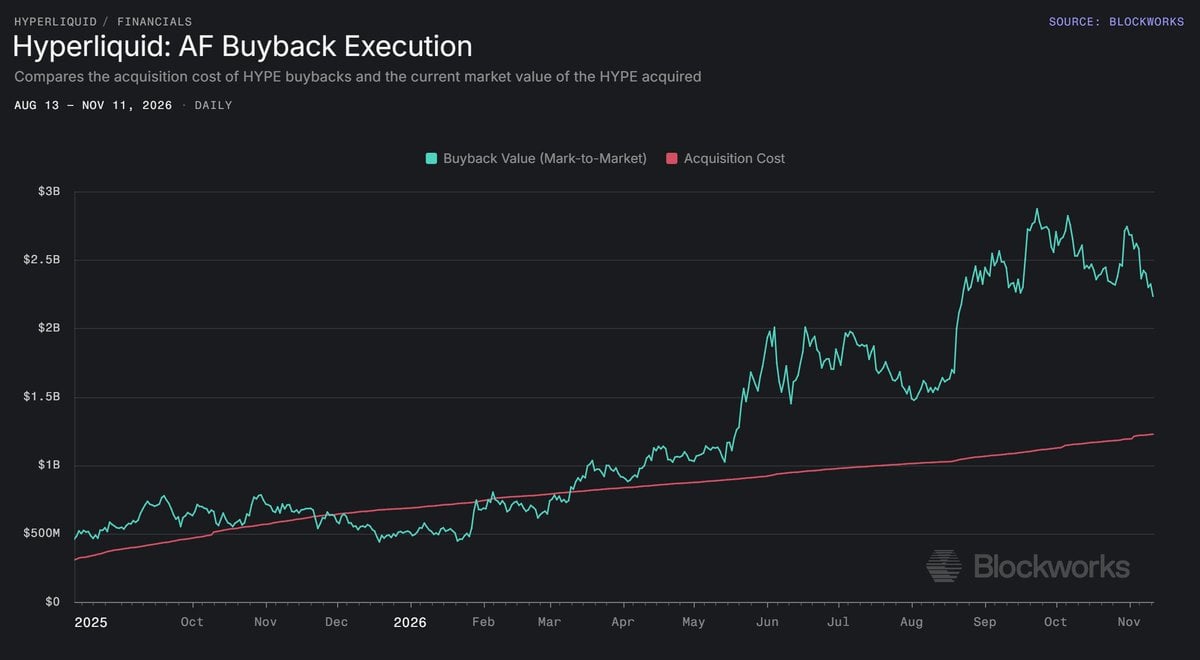
그림: Hyperliquid 바이백은 상당한 평가 절상 상태
더 중요한 사실은 이와 연계된 많은 토큰들이 올해 뛰어난 상승률을 기록했다는 점입니다.
지난 30일간 수익 상위 30대 프로토콜을 예로 들어보겠습니다. 이 중 절반 가까이(46.7%, 총 30개 중 14개)는 아직 공개 유통되는 오리지널 토큰이 발행되지 않았습니다. 나머지 16개에 투자 가능 토큰이 있는 프로젝트 중 12개가 적극적인 바이백을 진행 중이었으며:
- 9개 프로젝트는 연초 대비 토큰 수익이 양(+)
- 3개 프로젝트는 연초 대비 토큰 수익이 음(-)
- 연초 대비 평균 수익률 +62.2%, 중앙값 32.6%
비교적으로 4개의 적극적 바이백 없는 프로젝트 결과는 다음과 같았습니다:
- 연초 대비 양수 기록한 프로젝트 1개
- 연초 대비 음수 기록한 프로젝트 3개
- 연초 대비 평균 수익률 -31.6%, 중앙값 -31.5%
양그룹 간 연초 대비 평균 수익률 격차는 무려 93.8%포인트에 달합니다.
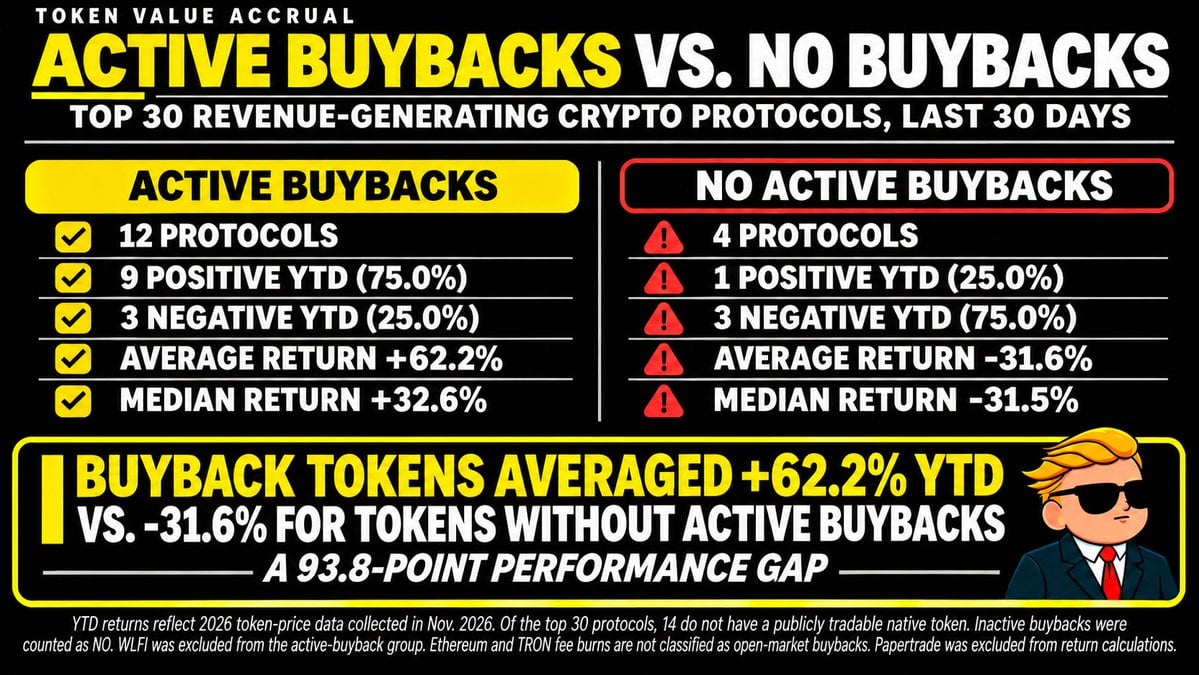
참고: 연초 대비 수익률은 2026년 11월 수집된 토큰 가격 데이터 기준입니다. 바이백을 중단한 경우 비바이백 그룹으로 분류; World Liberty Financial은 방금 시작해 제외; Ethereum와 Tron의 자동 수수료 소각은 공개 시장 바이백으로 인정 안됨; Papertrade는 2026년 10월만 탄생해 일반 현물 거래 부재로 제외.
더 인상적인 점은 위 양수 성과들이 연초 대비 암호화폐 전체 시가총액이 약 19% 하락한 환경 속에서 달성되었다는 사실입니다.
이런 성적표를 보면 고수익 팀들이 바이백 전략으로 향하는 것도 놀랄 일이 아닙니다. 예를 들어 World Liberty Financial은 지난달 WLFI 바이백 프로그램을 출범했으며, 내년 Q1에는 더 많은 팀이 이에 따를 것으로 예상됩니다.
이번해 바이백 성과를 다른 가치 배분機制(메커니즘), 특히 수익을 토큰 보유자에게 직접 배당하는 모델과 비교해 볼 필요도 있습니다.
올해 9월 DefiLlama은 분석 보고서를 통해 바이백 토큰과 직접 배당 토큰 성과를 비교했습니다. 결과 연초 대비 바이백 토큰의 중앙값回报率(수익률)은 19.7%, 직접 배당 토큰은 11.1%였습니다.
연구원들이 이 수치를 시가총액으로 가중 계산했을 때 격차는 더욱 벌어졌습니다: 바이백 토큰回报(수익률)는 190%에 달한 반면, 직접 배당 토큰은 고작 29%였습니다.
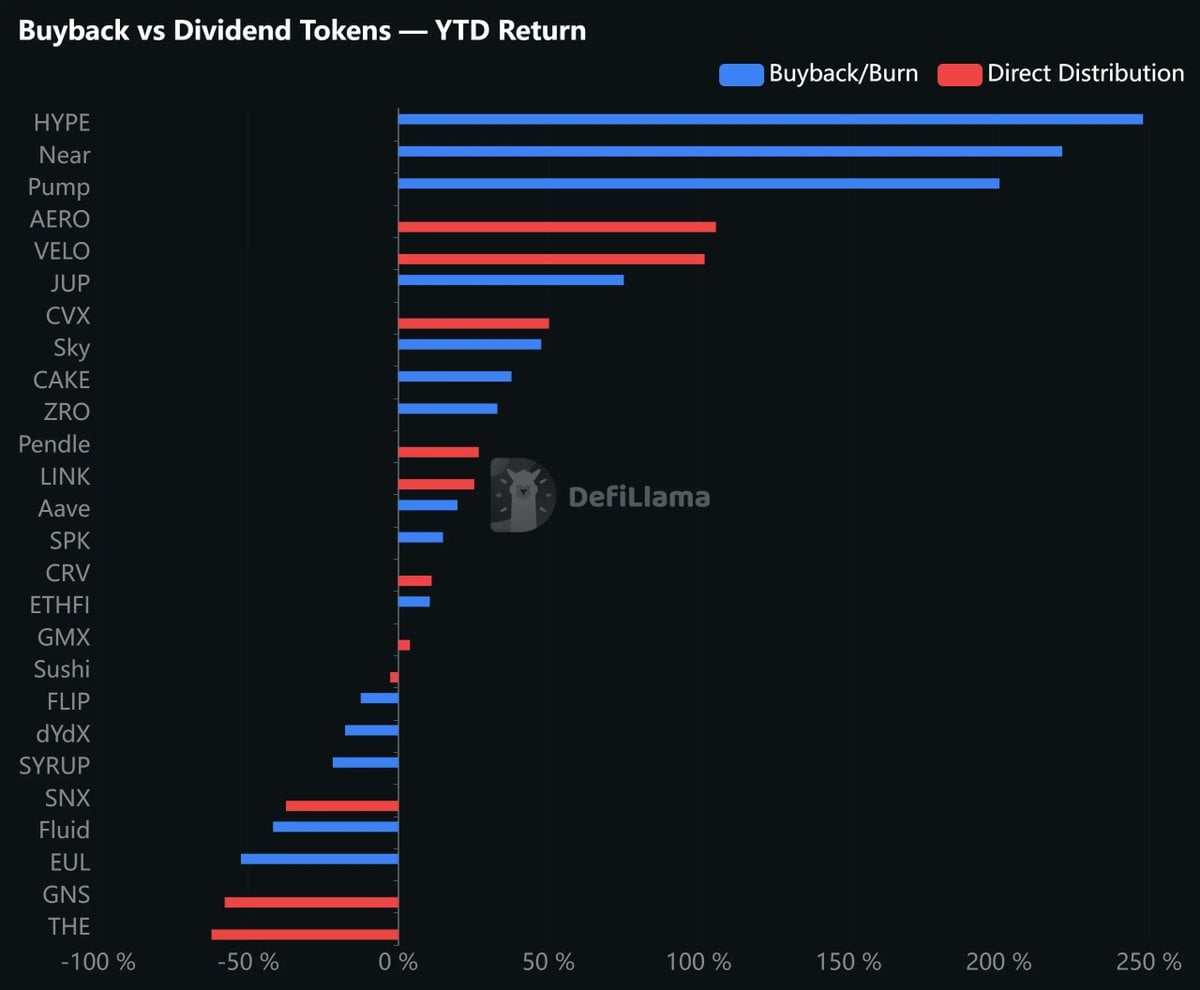
그림: 바이백 토큰 평균 성과 더 우수, 중앙값 상승폭 +19.7%, 직접 배당 토큰은 +11.1%
동시에 프로토콜 수익이 토큰 보유자로 흘러들어가는 비중도 활발히 확대되고 있습니다. 동일한 연구에 따르면, 2026년 9월까지 암호화폐 프로토콜 연속 23개월간 월간 총수익이 10억 달러를 상회했습니다. 2년 전엔 이 수익 중 고작 약 5%만 토큰 보유자에게 배분되었으나, 올해 9월에는 3배가 불어난 15%까지 치솟았습니다.
2026년 데이터를 요약하면 세 가지 명확한 신호를 읽을 수 있습니다: 바이백을 실시한 팀들이 2차 시장에서 전반적으로 우위 점, 바이백이 다른 수익 배분 모드보다 우위를 점, 그리고 점점 더 많은 암호화폐 사업 수익이 토큰 자체로 이동한다는 것.
주목할 키워드
제게 있어 향후 투자 기회는 “올바른 방식으로 바이백을 진행하는” 암호화폐 기업을 발굴하는 곳에 있으며, 특히 장기 고성장潛力(잠재력)이 있는 레이스에 위치해 있는 프로젝트들입니다. 아래는 집중적으로 살펴볼 몇몇 영역입니다.
자금은 이미 어느 곳으로 흘러가고 있나
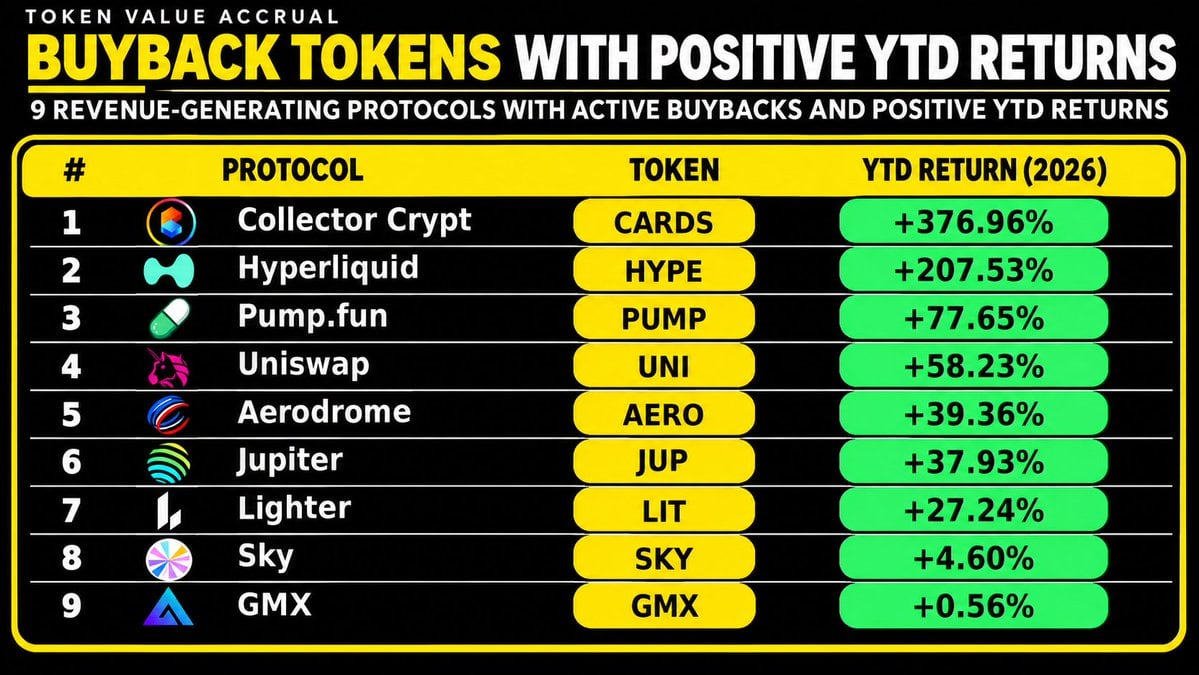
우리 통계 상 상위 30대 암호화폐 수익 창출 프로토콜 중 ‘적극적 바이백 진행’과 ‘연초 대비 토큰 양(+)’ 두 가지 조건을 모두 충족하는 프로젝트는 9곳입니다.
이러한 비즈니스들이不利한市場環境(어려운 시장 상황에서도) 강건한 성과를 거둘 수 있었다면, 전면적인 불장 복귀 시 그들의 폭발력은 상상 이상일 것입니다.
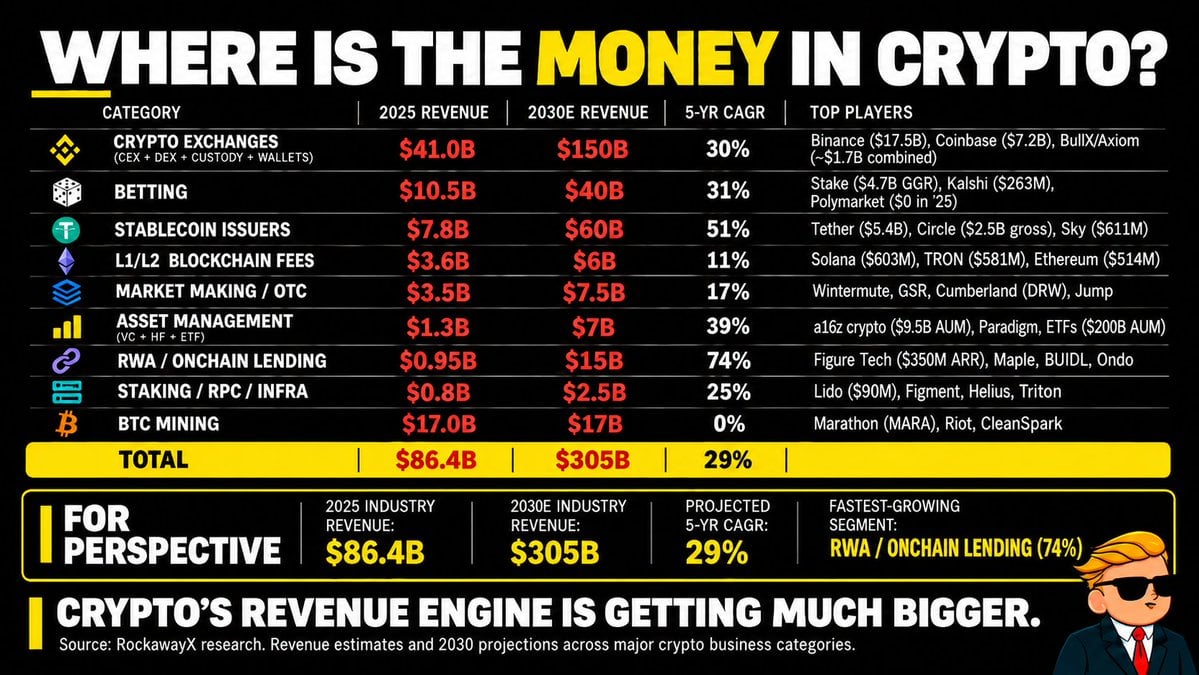
단일 프로토콜 뿐 아니라 전체 암호화폐 업계 수익 구조图(지도)도 함께 살필 필요가 있습니다. 수익이 풍부한 레이스에서만 바이백計劃(프로그램) 성공土壤(배경)이 가장 완벽해지기 때문입니다.
2025년 암호화폐 업계 총수익은 추정치가 864억 달러이며, 기관 예측은 2030년까지 이 수치가 3050억 달러까지 올라갈 것이라고 봅니다.
앞으로展望(전망) fastest-growing 영역(증가最快的 분야)은 스테이블코인과 RWA 대출 레이스에 집중될 것입니다. 연구 예측은 2030년까지這兩個 레이스의 연간 수익 각각 600억 달러, 150억 달러가 될 것이며, 이 역시 제가重点으로 추적 중인 영역입니다.
World Liberty Financial
그전에 투자자들이 스테이블코인 열파 경제적红利(혜택)을 직접 capturing(포착할) 수 있는渠道(통로)는 거의 없었습니다. 저는 늘 스테이블코인이 암호화폐最強 PMF(최강 제품 시장 적합성) 사례 중 하나로 전 세계 금융格局(구도)重塑(재구성)潛力(잠재력) 있다고 확신해 왔습니다.
Tether, Circle, World Liberty Financial, Ethena 등 회사와 프로토콜은 이미 증명했습니다. 스테이블코인은 단지 블록체인应用场景(활용처)일 뿐만 아니라 수백억 달러規模(규모)的商业帝国(상업 제국)構築(구축)基盤(토대)입니다. 하지만 업계가 폭발적으로 성장한 반면, 일반 투자자가 그 가치 공유機會(기회)는 극히 제한적입니다.
현格局(구도)을 보세요: Tether는 여전히 private-held(사적 지분) 기업; Circle은 equity exposure(지분 노출) 제공하지만 distribution partners(배포 파트너)들과huge revenue sharing(막대한 수익 공유)해야 함; Coinbase는 USDC 일부 수취하지만, 주가는 더庞大的 종합 비즈니스反映(반영); XRP나 PayPal 지분은 RLUSD나 PYUSD 수익과 직접 대응되지 않습니다.
정확히 World Liberty Financial 최근 출발한 바이백程序(계획)格外引人注目(格外注目).
USD1 reserve-related收益(준비금 관련 수익) 중 일부(annualized over $1.5 billion,年化超 1.5億美元)用於WLFI 바이백 계획에 활용함으로써, World Liberty Financial 스테이블코인 비즈니스 성공 WLFI 토큰 수요 간 더 직접纽带(연결고리) establishing(설정) 했고, 토큰 보유자에게 USD1 widespread adoption(보급 확산) 따라受益(보상) 받을 수 있도록 했습니다.
USD1流通量(유통량) 확대되며 reserve收益(준비금 수익) 동반 증가, 바이백 위해 더充沛資金(풍요로운 자금) ammo(탄약) 준비. 제 생각엔迄今為止(지금까지) 스테이블코인 발행사经济效益(경제 효과) 공개 유통 토큰 직접 연결 시도 중 가장 direct(직접적)입니다.
Venice
프라이버시 AI 플랫폼 @AskVenice는 최근 monthly active users(MAU) 400만 명 돌파, annualized revenue(연화 수익) 1억 달러 초월. 11월 9일该公司(해당 회사는)迄今最大月度酌情 VVV 소각(최근 최대 월별 재량 VVV burn)을 집행, circulation으로부터約 $45.8만 상당 토큰 제거.
동시에 신규 구독 API额度(할당량) 구매-driven(추동) automatic burn 자동 소각은 10월环比(전월 대비) 40%增長(증가). 전체 10월 Venice cumulative burn(누적 소각) 약 $107만 VVV, 11월有望(기대)以 $114만再创單月新高(다시 단월 신기록 수립).
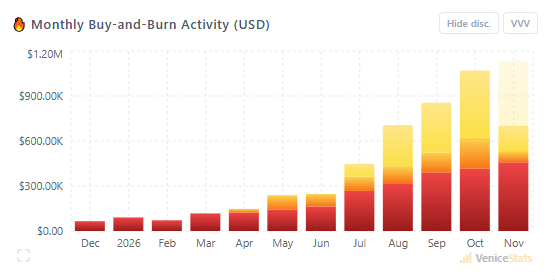
Venice 제最吸引(가장 흥미롭게 만드는) 포인트 중 하나는 암호掛鉤(암호화폐 연관) 기업들이 Cryptosphere(암호권) 외부如此 substantial commercial success(이토록 막대한 상업적 성공) 거둔 경우가 rarity(희귀)하다는 것입니다. 다른 투자자들도 올해 이에 주목했으며, market bid(시장 매수세) plus buyback burn mechanism(바이백 소각 메커니즘) driving(추동) VVV YTD gain(연초 대비 상승) 1200% 넘게 뛰어올랐습니다.
Bittensor
앞서 세 사례는 바이백이 single project(단일 프로젝트)赋能(힘을 실어줌) 어떻게 보여주는지 보여줬고, Bittensor则呈现(entire ecosystem fully embracing buyback 그림(그림) entire生态系统(bitiensor生态).Cryptoworld其他地方(암호세계 다른 곳)我从未见过(내가 본 적은 없음) such relentless ecosystem commitment to buyback(이토록執着한 바이백 생태계 commitment) behind充分制度化原因(충분한 제도적 원인).
Bittensor numerous subnets运行(run by myriad subnets), you can view each subnet independent tech startup competing TAO emission incentives. Market demand subnet alpha tokens directly dictates incentive allocation share, therefore token performance关乎(team能否继续运营)(팀 운영 유지可否).
由此(이로 인해), buyback, burn emission management成了(subnet战略核心(전략 핵심).整个生态成了一个持续运转的代币经济学实验室,无论是否参与 Bittensor,其经验都值得所有考虑回购的团队研究。According to SubConnect Bittensor revenue index,截止 2026年8月, 24 generating external revenue subnets中,已有14个利用 these revenues进行 Alpha token buyback.这24个子网的年化总营收估计在$2800万至$3500万之间。
近期一个典型案例来自目前按市值计算 Bittensor 第三大子网 @TargonCompute。10 月 27 日,Targon 宣布销毁约 $210 万的 Alpha 代币,其中包括约 $44.5 万新回购的代币,资金全部来自其 AI 算力业务营收。
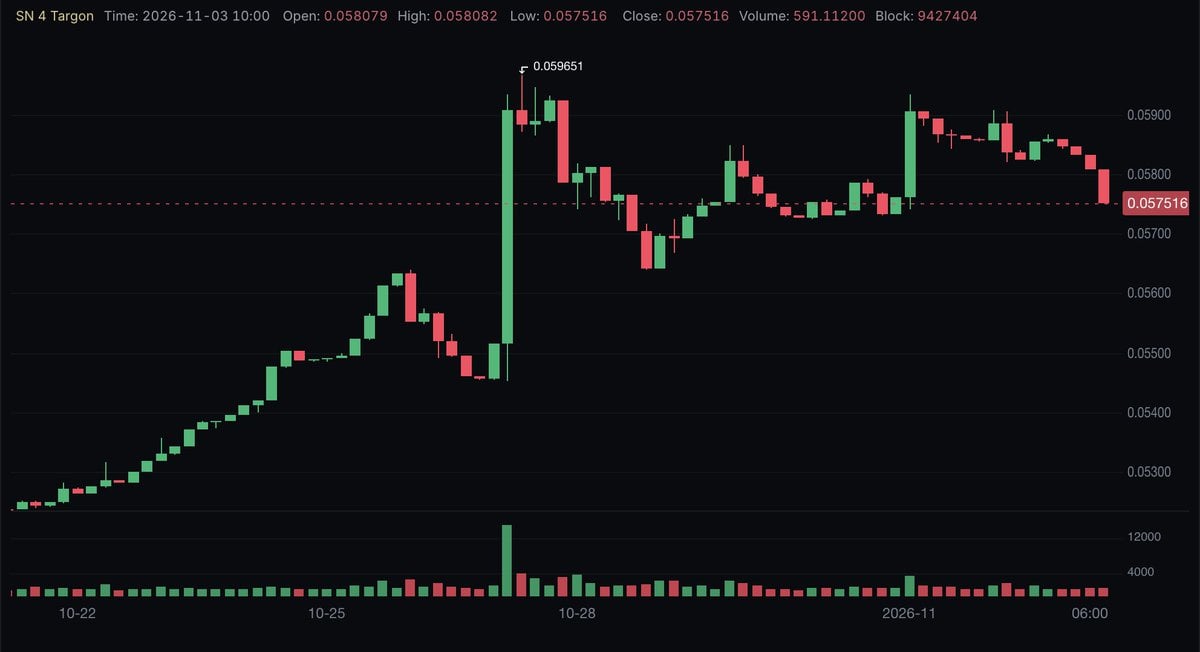
그림: Targon SN4 가격 추세
공고 발표 후 7시간 만에 SN4 주간 봉 상승률이 13% 넘게 찍혔습니다. 전체 암호 시장 조정 국면 속에서도 본 기사 작성 시점 기준 해당 토큰 가격은 공고 전 대비 약 3% 높은 수준을 유지하고 있습니다.
이 사례가 가장 깊은 인상을 준 부분은 Bittensor 서브넷 시장이 바이백 dynamics(다이내믹)에 보이는 실시간 반응 속도입니다. 투자자들은 teams가 emission 관리, 수익 창출, 토큰 수요 뒷받침을 어떻게 하는지에 대해 매우 민감합니다. 이는 바이백이 보다 널리 퍼짐에 따라 wider cryptomarket이未来 어떻게 evolution(진화)할지提前揭示(미리 암시)해 줍니다.
Robinhood Chain
Robinhood Chain은 또한 주목할 만한 바이백創新(e创新)生态系(생태계)입니다,특히涉及代币化现实世界资产(RWA)场景(시나리오)에서.
@longdotxyz 正在引领部分前沿实验。今年 9 月,该平台推出了 LONG 500 机制,旨在通过共享经济模型将社区代币与代币化股票连接起来。其运作方式如下:
- 新交易对产生的股票代币手续费中,5% 流入 $AI 社区金库,用于在共享储备中持续积累代币化股票资产
- 另外 5% 用于回购并销毁与各股票配对的社区代币,且执行权限向所有人开放触发
这一设计的高明之处,在于将代币回购与现实世界金融资产的积累结合在一起。随着更多股票社区上线并产生交易,系统能同步减少参与社区代币的供应、支撑流动性,并做大整个生态的资产储备。
相比单纯拿出协议营收回购原生代币,这是一种更精巧的价值捕获模式,让单一市场的增长能够反哺整个生态系统。未来在 Robinhood Chain 上,我预计还会看到更多类似的机制创新。
真正的牛市来临时会发生什么?
过去多年,我们看着加密市场不断奖励宏大叙事、投机情绪与未来承诺。如今,营收叙事已全面展开,行业终于具备了支撑基本面投资版图的商业活动与财务表现。
尽管整体市场环境并不算友好,但多家头部创收加密企业依然交出了亮眼的代币回报,扩大了用户基数,并保持了强劲的营收增长。
现在,试想一下当大环境逆转时会发生什么。
对这些企业而言,用户采纳度与市场活跃度的提升将直接转化为更高营收。当其中相当比例的资金用于代币回购时,买盘需求将随业务本身同步扩张。再叠加市场情绪回暖与增量资金入场,跑赢大盘的潜力将极具想象空间。
届时,回购不再只是在逆风中帮团队稳住阵脚,而更像是往熊熊烈火上浇油。如果 2030 年加密行业年营收达到数千亿美元的预测哪怕只有方向上是对的,未来仍有巨大的经济价值等待释放。
这就是为什么我认为,加密营收叙事才刚刚开始。
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @wallstreetbets