번스타인 리서치 리포트 분석: 2028 회계연도 매출 740억 달러 돌파, 엔비디아에는 중립 평정만 부여
엔비디아(NVDA)는 2027 회계연도 제3분기 매출이 1158억 달러를 기록했으며, 2028 회계연도 매출은 7400억 달러를 돌파할 것으로 예상된다. 실적 전반이 시장 컨센서스를 상회했지만, 버나스타인(Bernstein)의 애널리스트 스테이시 A. 라스건은 11월 18일 보고서에서 '시장 평균 유지(Market-Perform)' 등급과 200달러 목표가를 고수했다. 그는 경영진 교체 이후 장기 실행 및 거버넌스 리스크가 완전히 해소되지 않았다고 평가했다.
차세대 아키텍처 단일 분기 매출 200억 달러 달성
2026년 10월 말 종료된 2027 회계연도 제3분기, 엔비디아는 시장 컨센서스를 크게 상회하는 실적을 발표했다. 해당 분기 총매출은 1158억 4400만 달러로, 시장 예측치 1093억 3000만 달러보다 65억 달러 이상 많다. 조정 후 주당순이익은 2.68달러로, 시장 예상의 2.47달러도 상회했다.
성장을 이끄는 핵심 엔진은 여전히 데이터센터(Datacenter) 사업이다. 해당 부서의 분기 매출 기여액은 1076억 1000만 달러로, 전 분기 대비 21%, 전년 동기 대비 110% 증가했다.
차세대 아키텍처인 베라 루빈(Vera Rubin)은 회사 역사상 가장 강력한 생산량 증대를 이루며 단기간에 약 200억 달러의 매출을 기여했다. 이와 동시에 블랙웰 울트라(Blackwell Ultra) 칩 또한 견조한 출하 흐름을 이어갔다.
고객 구조를 분석해보면 하이퍼스케일 클라우드 기업(Hyperscale)과 AI 클라우드 및 기업 고객(ACIE) 양측 모두 고속 성장을 지속하고 있다.
클라우드 업체 부문은 분기 매출이 601억 3600만 달러로 전 분기 대비 23%, 전년 동기 대비 71% 증가했다. AI 클라우드 및 기업 고객 부문 매출은 474억 7400만 달러로 전 분기 대비 18%, 전년 동기 대비 무려 195% 급증했다. 네트워킹(Networking) 사업의 분기 수익도 약 210억 달러에 도달했다.
수익성 또한 견고하다. 블랙웰 울트라 제품 믹스의 긍정적 영향으로 제3분기 조정 후 매출총마진율은 74.9%를 기록해, 시장 컨센서스 74.0%를 상회했다. 엣지 컴퓨팅(Edge Computing, 게이밍, 프로페셔널 비주얼라이제이션, 자동차 및 OEM 사업을 포괄) 분기 매출은 82억 3400만 달러로 전 분기 대비 14% 성장하며, 시장 예상치인 75억 달러 역시 상회했다.
제4분기 가이드라인의 '추가 주간' 효과
엔비디아는 2027 회계연도 제4분기 매출 가이드라인을 1300억 달러(±2%)로 제시했으며, 이는 시장 컨센서스 1251억 달러를 상회한다. 회사가 내포한 조정 후 주당순이익 가이드라인은 약 2.86달러로, 시장 예상치 2.75달러보다 높다.
보고서는 제4분기 가이드라인 구성 요소를 세분화해 분석했다. 표면적으로 1300억 달러가 눈부시지만, 여기에는 추가 회계주(Extra Week)가 포함돼 있다.
버나스타인은 이 추가적인 한 주 동안 약 50억~100억 달러의 추가 매출이 발생했다고 추산했다. 만약 이 반주에서 일주일 가량의 캘린더 효과를 배제한다면, 엔비디아 제4분기 정상화 매출 가이드라인은 실제로 시장 컨센서스보다 약간 낮은 수준이다.
또 다른 세부 사항으로는, 제3분기 데이터센터 매출이 예상치를 상회한 데에는 중국 시장에 약 24억 달러 규모의 호퍼(Hopper) 칩을 판매한 점이 일부 기여했다(해당 수입은 원래 제3분기 가이드라인에 포함되지 않았으며, 중국 지역 매출 비중을 제2분기 8%에서 10%로 끌어올렸다). 다만 엔비디아는 명확히 언급했듯, 제4분기 가이드라인에는 중국으로 판매되는 H200 등 호퍼 제품 매출이 일절 반영되지 않았다.
마진 측면에서는 제4분기 조정 후 매출총마진율 가이드라인이 71.5%로, 시장 예상치 71.7%보다 약간 낮다. 보고서 관계자는 이번 사이클에서의 마진 바닥이라고 전망했으며, 2028 회계연도 제1분기 제품 가격 인상 적용에 따라 마진은 72%~73% 구간으로 회복될 것이라고 전했다.
2028 회계연도 가이드라인 대폭 상향 조정
제4분기가 추가 주간 효과를 제외하면 다소 평범하게 보이지만, 엔비디아는 2028 회계연도(2027 일력 연도에 해당)에 대한 중장기 전망을 대폭 상향했다. 경영진은 2028 회계연도 매출 전년 동기 대비 성장률이 약 75%에 달할 것으로 전망했으며, 이는 이전에 제시했던 약 70% 성장 가정보다 높은 수치다.
이미 크게 높아진 실적 기반에서 추가로 성장세를 주도한다는 의미는 엔비디아의 2028 회계연도 총매출이 7400억 달러를 돌파할 것임을 시사한다. 경영진은 미국 상무부 산업안보국(BIS)의 신규 수출 통제 조치가 일정 부분 영향을 미칠 수밖에 없다고 인정했으나, 현재 글로벌 컴퓨팅 파워 주문은 심각한 공급 부족 상태이며 외부 수요가 통제 조치로 인한 손실을 완전히 상쇄할 수 있을 것이라고 밝혔다.
방대한 오더 가시성은 공급망 커밋먼트에도 명백히 반영된다. 제3분기 말 기준 엔비디아의 총 공급 관련 커밋먼트(Supply Commitments)는 3900억 달러까지 치솟았다. 클라우드 서비스 계약, 데이터센터 임대 및 지분 투자까지 종합하면 총 커밋먼트 규모는 무려 5180억 달러에 달한다.
당 분기 엔비디아 재고 총액도 제2분기 316억 달러에서 397억 달러로 늘었으며, 재고 회전 일수는 118일에서 소폭 상승한 123일로 파악된다. 이는 베라 루빈의 본격적 물량 증가를 위해 철저히 재고를 비축하고 있음을 보여준다.
현금흐름과 주주 환원 지표 역시 여전히 풍족하다. 제3분기 당사의 자유현금흐름(Free Cash Flow)은 438억 달러를 기록했으며, 당기에 221억 달러를 투입해 자사주를 매입했다. 아울러 회사 역사상 최대 규모인 1500억 달러의 자사주 매입 예산을 새로 승인받았다. 이러한 실적을 바탕으로 버나스타인은 엔비디아의 2028 회계연도 매출 예측액을 기존 6903억 달러에서 7424억 달러로 상향 조정했으며, 조정 후 주당순이익 예측치는 15.80달러에서 17.18달러로 올렸다.
젠슨 황(Jensen Huang) 부재의 거버넌스 불확실성
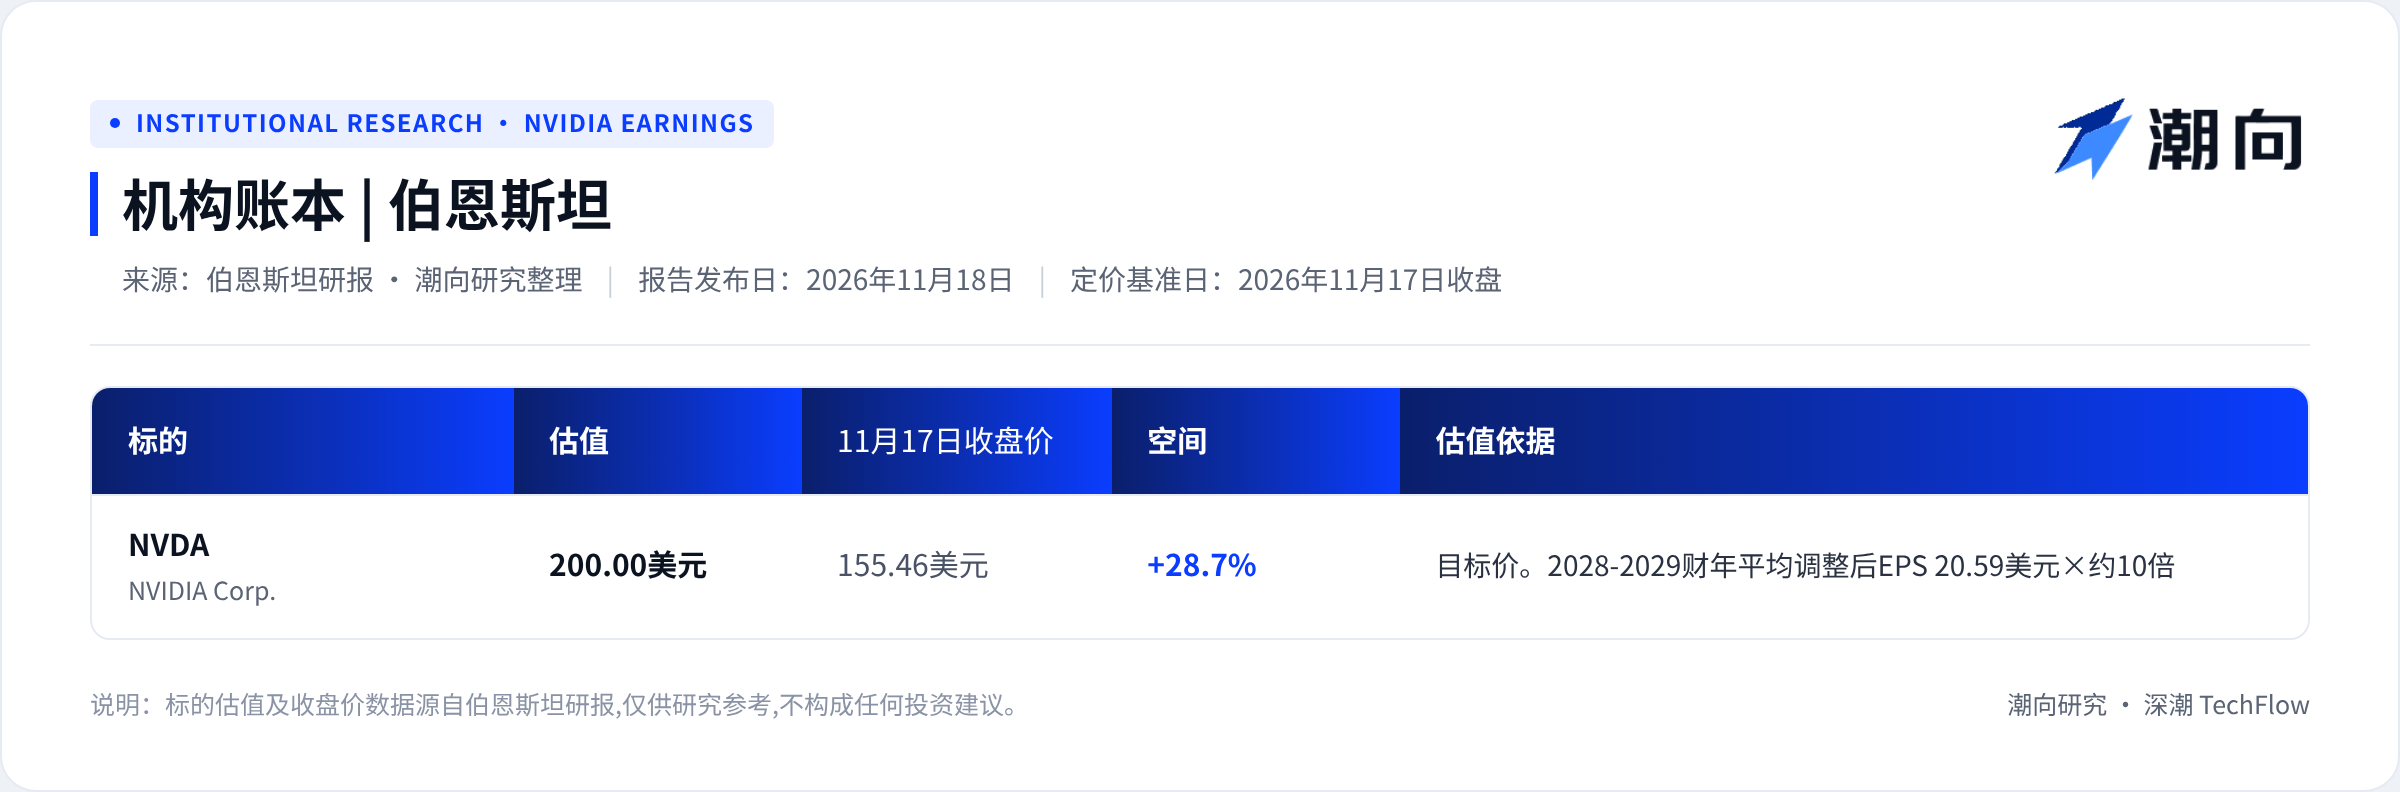
펀더멘털 데이터는 완벽하지만, 버나스타인의 주식 평가는 매우 신중한 태도를 보이고 있다. 동 기관은 11월 18일 보고서에서 '시장 평균 유지(Market-Perform)' 등급과 200달러 목표가를 고수했다.
보고서는 최근 최고경영진 공백기에도 불구하고 제3·4분기 강세 실적이 그리 놀랄 일은 아니라고 지적했다. 기간이 짧아 비즈니스 관성이 아직 변하지 않았다는 것이다. 실적 텔레컨퍼런스에서 콜레트(Colette)는 단기 사명을 완수하며 시장에 '선박이 여전히 안정적으로 항해 중이다'는 안도 신호를 던졌다.
반면 동시간대 신규 이사회 의장 역시 텔레컨퍼런스에서 단호한 입장을 밝히며, 현 이사회가 젠슨 황(Jensen Huang)의 복귀를 원치 않으며 차기 리더 선정을 위해 적극적으로 모색 중이라고 강조했다.
바로 이 점이 월가가 고평가 평가를 꺼리는 근본적인 이유다. 젠슨 황이 떠난 상태에서 엔비디아는 앞으로 상류 공급망 협상, 장기 제품 로드맵 수립, 긴급 의사결정 체계 유지, 핵심 연구개발 인재 확보 등 다양한 미지의 과제를 해결해야 한다. 아울러 관련 논란 associated 잠재 조사 리스크 역시 완전히 정리되지 않은 상태다.
현재 엔비디아 주가는 155.46달러 인근에서 거래되고 있으며, 이는 버나스타인의 2028 회계연도 조정 후 주당순이익 예측치 기준으로 퍼 PE 비율이 불과 9.0배에 불과함을 의미한다. 설령 200달러 목표가라도, 해당 기관이 추정한 2028~2029 회계연도 평균 조정 후 주당순이익 20.59달러 대비 약 10배 수준의 밸류에이션에 그친다.
시간이 정답을 내놓기 전까지, 버나스타인은 계속해서 시장에서 멀리서 지켜보는 태도를 유지하기로 했다.
기관 평가 참고
본 내용은 차오샹 리서치가 타 증권사 연구 보고서를 정리·해석한 자료입니다. 문장에 인용된 등급, 목표가, 영업이익 추정치 및 관련 판단은 전부 해당 증권사 애널리스트의 개인 견해이며, 단지 그가 속한 기관의 입장일 뿐 차오샹 리서치의 공식 입장은 아니며 어떠한 투자 조언으로도 받아들여져서는 안 됩니다.
투자에는 위험이 따르며 결정은 독립적으로 내려져야 합니다. 본 문서는 어떤 증권 종목의 매수 또는 매도 근거로 사용되어서는 안 됩니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo