После того как все комиссии направляются держателям, почему AERO всё ещё оказывается под давлением из-за дополнительного выпуска?
Автор: DhruTech
Перевод: AididiaoJP, Foresight News
Aerodrome — это децентрализованная биржа с наибольшим объёмом торгов на сети Base. 21 октября 2026 года произошло её объединение с Velodrome, а в полночь 22-го объединённая платформа начала работу под брендом Aero на семи блокчейнах. Ранее она лидировала по объёму торгов на Base в течение 22 месяцев подряд.
Она использует модель ve(3,3): постоянная эмиссия новых токенов AERO, направление которой определяется через голосование стейкеров, а комиссии от пулов, получивших эти голоса, распределяются между ними. Сам протокол практически не удерживает комиссии.
Вот и возникает главный вопрос. Стоит ли держать токен протокола, который отдаёт почти все заработанные комиссии и покупает ликвидность за счёт новой эмиссии?
Вывод: щедрое распределение, но отсутствие прибыли
Доля комиссий для холдеров у Aero выше, чем у любой крупной DEX. За последние 12 месяцев она распределила 70,6% комиссий среди стейкеров, проголосовавших за пулы, тогда как у Uniswap этот показатель составил всего 6,3%. Оставшиеся 29,4% пошли провайдерам ликвидности, сам Aero ничего не оставил.
Если оценивать по базису комиссий, Aero составляет около одной девятой части от Uniswap, но абсолютные выплаты холдерам больше: за прошедшие 12 месяцев держатели AERO получили 86,9 млн долларов, а держатели Uniswap — 58,8 млн долларов.
Однако большое распределение не равно прибыльности. В течение четырёх периодов до 15 октября на каждые новые 1 долл. эмиссии AERO приходилось лишь 0,52 долл. комиссий и платежей за приоритет, полученных стейкерами-голосующими. Оставшиеся ~0,48 долл. фактически разбавлялись. За 21 полный месяц только в двух случаях возврат превышал эмиссию, и в обоих случаях это обеспечивалось разовыми платежами за приоритет от проектов во время листинга, а не ежедневными торговыми комиссиями.
Старая система постоянно генерирует чистую эмиссию. За прошлый год стоимость новых AERO превысила доходы холдеров от комиссий и приоритетных платежей примерно на 19,6 млн долларов. Однако разрыв был частично скрыт крупными платежами в пулах в 2026 году: включение таких платежей в доход холдеров работало как прикрытие для эмиссии. Без учёта приоритетных платежей, если экстраполировать темпы октября, разрыв составит от 80 до 105 млн долларов.
Объединение призвано закрыть эту дыру. В старой системе голосования были еженедельными, эмиссия шла по фиксированному графику, поэтому независимо от роста доходов печатали примерно одинаково. Новая система предполагает непрерывное распределение, вознаграждения привязаны к доллару и установлены лимиты на каждый пул: максимальное вознаграждение не может превышать прогнозируемый доход в 1,2 раза.
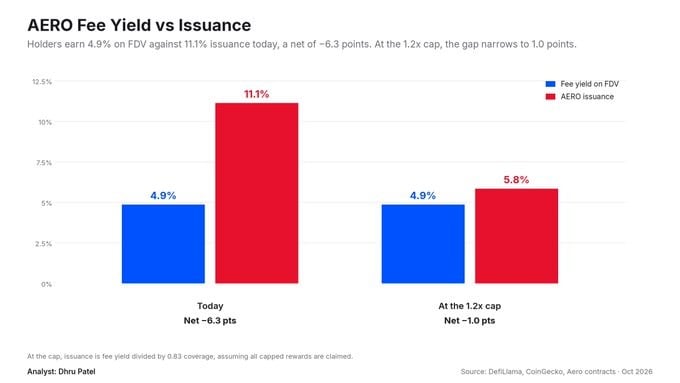
При обратном расчёте из коэффициента 1,2 получается, что на каждые выпущенные 1 доллар AERO пул генерирует лишь 0,83 долл., и холдер получает обратно около 0,83 долл. Это значительный прогресс по сравнению со старой цифрой 0,52, но всё ещё ниже 1. Иначе говоря, новый механизм не стремится к балансу, а заложил в архитектуру субсидию в 0,2 долл. на каждый 1 доллар дохода.
Первый день после объединения: чистый переход позиций, ликвидность пока не полностью восстановлена
Данные первого дня противоречивы: половина показателей хороша, половина требует наблюдения.
За первые 24 часа 81,6% веса стейка veAERO было конвертировано, однако перенесено было лишь 10,9% позиций. Распределено 6 654 позиции sAERO, тогда как на последней неделе старой системы проголосовали за 8 595 позиций.
С другой стороны, TVL оказался на 8,4% ниже ориентировочных значений, дневной объём торгов в первый день составил лишь 55% от предобъединительного базиса, а из старых пулов за сутки ушло 37% средств.
Согласно отчёту, данные по позициям свидетельствуют о чистой передаче прав, а данные по ликвидности скорее отражают процесс в пути, а не сбой механизма. Однако это лишь первый день.
Ключевой вопрос заключается в следующем: способен ли лимит вознаграждений, привязанный к доходам, трансформировать долгосрочную систему распределения, поддерживаемую размытием, в систему, финансируемую за счёт доходов клиентов?
Она продаёт не торговые комиссии, а право на эмиссию
Aerodrome зарабатывает не за счёт взимания платы с трейдеров. Традиционные AMM получают процент с каждой свап-операции; Uniswap, например, оставляет около 6% комиссий в пользу токена, остальное идёт LP. Aerodrome ничего не оставляет себе.
Все торговые комиссии пула направляются холдерам, которые застейкали свои токены и проголосовали за данный пул. У протокола нет доли казны.

На самом деле она продает право направлять эмиссию собственного токена. В каждом цикле создаются новые AERO, которые распределяются по пулам согласно голосам стейкеров. Проектам, желающим привлечь глубокую ликвидность, предлагается либо самостоятельно проводить линк-фарминг, оплачивая его собственным токеном, либо платить голосующим Aero, чтобы перенаправить текущую эмиссию в их пулы. Второй вариант обычно дешевле, и именно такой арбитраж является бизнес-моделью Aero.
Следовательно, ставка комиссий Aero не является индикатором ценовой власти, так как он её не устанавливает; эмиссия также не относится к сокращаемым маркетинговым расходам, поскольку это и есть сам продукт. Право на AERO — это не доля в прибыли протокола, а скорее право требования на комиссии тех пулов, которые выбрали холдеры.
Король объёмов на Base, но доля комиссий скачет как на американских горках
Доля Aerodrome в объёмах торгов на Base сейчас составляет 53,6%, у Uniswap — 27,1%. Лидерство по объёмам никогда не подвергалось сомнению, меняется лишь доля в комиссиях.
В феврале 2026 года доля Aero в комиссиях DEX на Base упала до 17,2%, в то время как у Uniswap достигла 70,4%. К первым 20 числам октября Aero восстановился до 48,3%, а Uniswap опустился до 46,1%.
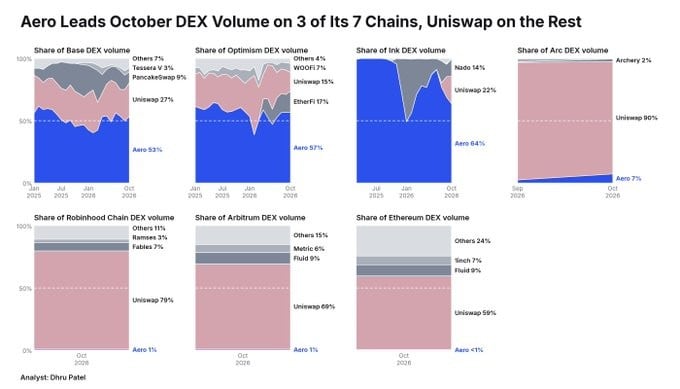
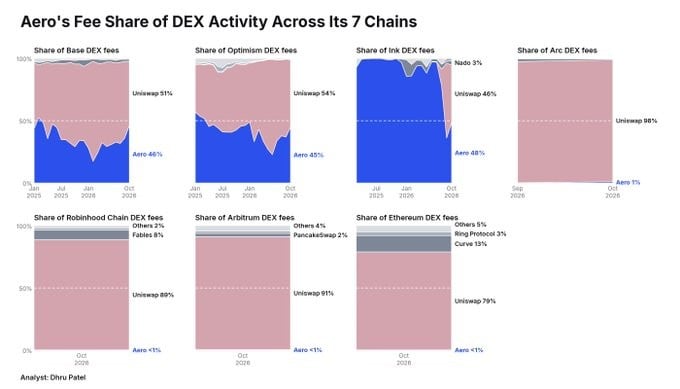
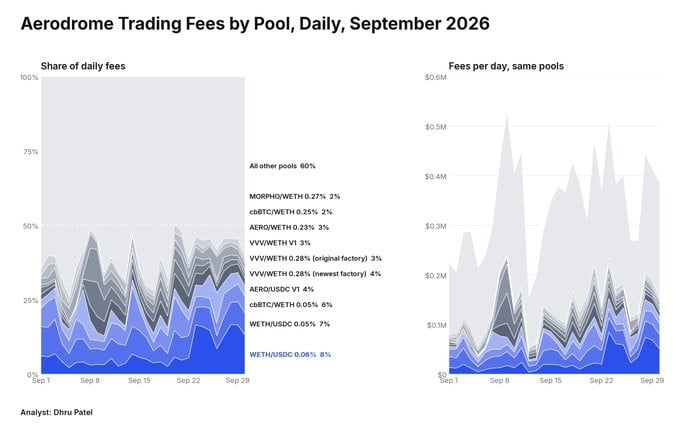
Эта дивергенция является прямым следствием архитектуры ve(3,3). Aero привлекает ликвидность через эмиссию, сосредотачивая её в парах связанных активов и стейблкоинов. Большие объёмы торгов при тонких маржах позволяют генерировать огромные обороты даже при ставках в 1–5 базисных пунктов. В свою очередь, объёмы Uniswap на Base смещены в сторону волатильных и длиннохвостых активов.
За прошедшие 22 месяца Uniswap зарабатывал в 2,7 раза больше комиссионных на каждый доллар объёма торгов, чем Aero: 25,5 бп против 9,5 бп, при этом месячное соотношение колебалось от 1,7 до 5,0 раз. Aero оперирует большими объёмами при более тонкой марже.
Проницаемость на уровне 70% — это не щедрость, а эффективность субсидий
Aero распределяет около 70% комиссий среди холдеров, у Uniswap этот показатель близок к 8%. На первый взгляд это выглядит как большая щедрость Aero, но на деле речь идёт о двух разных механизмах.
LP, помещая позиции в gauge (распределитель стимулов), получают вновь эмиссированные AERO, но отказываются от торговых комиссий; не помещая, они сохраняют от 95% до 100% комиссий, но лишаются эмиссии. Большинство LP выбирают вариант с субсидиями.
Таким образом, 70-процентная проницаемость по комиссиям показывает не то, сколько протокол изымает из комиссий для холдеров, а какую часть базы комиссий участники выбрали в обмен на эмиссию.
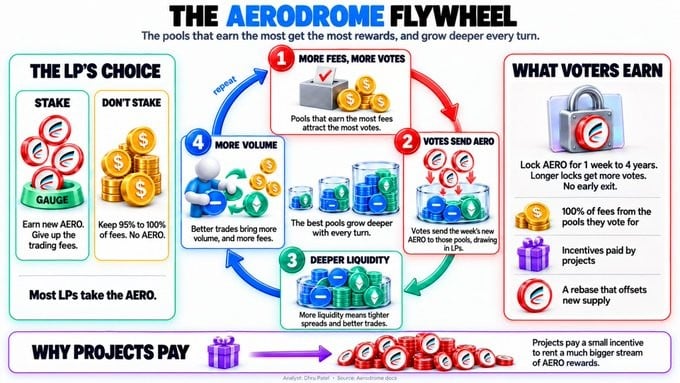
Если долларовая ценность эмиссии снизится, стейкинг станет нерентабельным, LP выведут средства, а проницаемость и доход холдеров упадут одновременно.
Комиссионная база Aero по сути представляет собой бизнес с концентрированной ликвидностью, поверх которого наложен слой распределения через голосование и эскроу. Slipstream генерирует около 5,7 млн долларов комиссий в месяц для голосующих, а два пуловых типа V1 вместе приносят порядка 1,2 млн долларов в месяц. Эффективность ставок аналогична Uniswap V3: она зависит от того, насколько плотно сконцентрирована ликвидность и какой объём торгов проходит через активный диапазон.
Сравнение с Uniswap требует разного подхода
За последние 12 месяцев Aero распределила 70,6% комиссий стейкерам, объединение Aero+Velodrome составило 71,8%, тогда как у Uniswap — 6,3%.
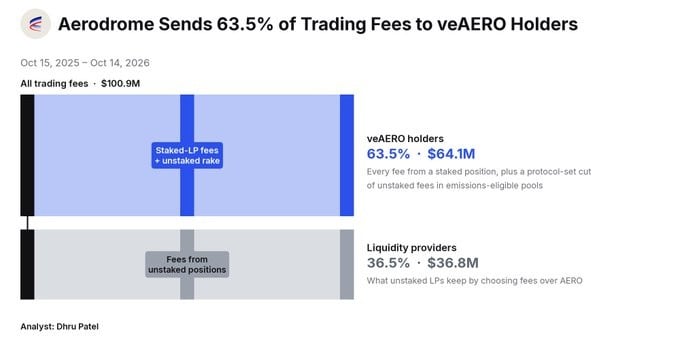
Однако Uniswap не копит деньги. Большая часть его комиссий направляется провайдерам капитала (LP), что отражает иное распределение между поставщиками услуг и держателями токенов. Эти два токена претендуют на разные участки бизнеса, поэтому прямой сравнительный анализ мультипликатора цены к комиссиям теряет смысл.
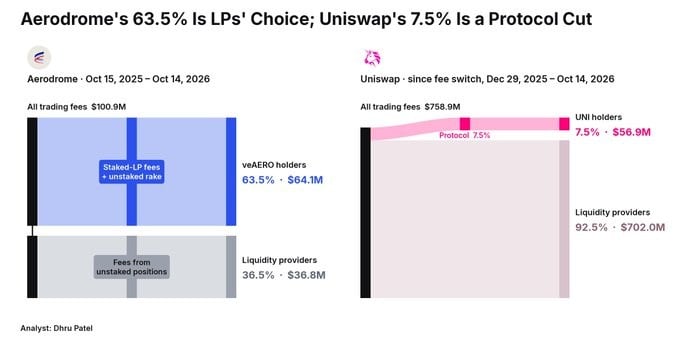
Фундаментальная разница кроется в том, на какие счета ложатся затраты на ликвидность. Uniswap выплачивает LP из комиссий: на каждый доллар приходится примерно 92 цента, идущих LP. Aero платит LP новыми AERO, позволяя направить почти все комиссии холдерам. Затраты на ликвидность перемещены из отчёта о доходах в баланс предложения.
Проще говоря: держатели UNI владеют небольшой долей права требования на крупный бизнес без угрозы размытия; держатели AERO владеют почти полным правом требования на значительно меньший бизнес, но вынуждены терпеть размытие ради закупки ликвидности.
Ключевой элемент после объединения: ограничение в 1,2x от дохода
После объединения AERO обменивается в соотношении 1:1, VELO — по курсу 0,044. Холдеры Aerodrome получат 94,5% нового предложения, Velodrome — 5,5%. Это соотношение было установлено командой исходя из доходов прошлого года: 260 млн долларов против 15 млн долларов.
veAERO и veVELO конвертируются в sAERO. Период блокировки переносится на следующую неделю, постоянная блокировка превращается в четырёхлетнюю стейкинговую позицию без возможности досрочного вывода. Апгрейд необратим, невыплаченные награды аннулируются.
Механизм претерпевает два ключевых изменения.
Во-первых, еженедельное голосование отменено, внедрена прогнозная модель распределения. Стейкеры могут корректировать свои голоса в любой момент, а для каждой позиции предусмотрено окно охлаждения около 47–48 часов. Цель состоит в том, чтобы распределители прогнозировали пулы, способные генерировать торговые комиссии, вместо того чтобы экстраполировать результаты предыдущей недели.
Во-вторых, награды теперь привязаны к доллару и ограничены уровнем дохода. Gauge заменён на AER Engine, который определяет количество выпускаемых AERO для каждого пула и тайминги эмиссии. Система прогнозирует доходность каждого пула, включая комиссии за свапы, MEV-доходы и выплаты ликвидности, после чего устанавливает потолок стоимости наград на уровне 1,2x от прогнозируемого дохода, пересчитывая его примерно каждые 48 часов. Пул, ожидающий получить 100 тысяч долларов, сможет получить максимум эквивалент этих сумм в AERO на сумму 120 тысяч долларов; всё, что превышает этот порог, не эмиссируется.
Коэффициент 1,2x является долгосрочной целью, а не жёстким программным параметром. До объединения старая система демонстрировала показатель около 1,9x, а скользящее значение составляло примерно 2,1x. Исходя из 2,1x, на каждый созданный доллар AERO холдеры возвращали около 47 центов.
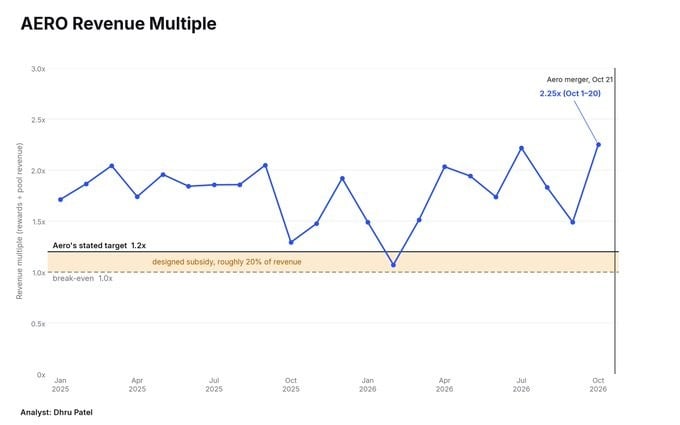
Если система действительно выйдет на отметку 1,2x, холдеры будут получать обратно примерно 0,83 доллара на каждый доллар новой эмиссии. Это структурное улучшение, которое, однако, явно остаётся ниже точки безубыточности: протокол спроектирован так, чтобы навсегда субсидировать около 20% доходов, а не прекращать субсидии вовсе.
Это важнейший показатель для AERO, одновременно являющийся наименее обсуждаемым. Он трансформирует открытый вопрос перестанет ли Aerodrome печатать больше, чем выплачивать, в конкретную измеримую цель, которая поддаётся фальсификации.
Почему рост сам по себе не может закрыть дыру
В старой системе эмиссия шла строго по графику, поэтому рост доходов реально улучшал покрытие. Внедрение AER Engine меняет эту динамику.
Потолок наград установлен на уровне 1,2x от прогнозируемого дохода каждого пула, из-за чего эмиссия расширяется синхронно с доходами, а не изолированно от них. Увеличение комиссий вдвое приводит к приблизительно двукратному росту эмиссии, оставляя коэффициент покрытия стабильно близким к заложенным в код 0,83.
Следовательно, один лишь экономический рост не в состоянии закрыть разрыв. Это возможно лишь в трёх сценариях: награды остаются невостребованными и новые AERO вообще не эмиссируются; DAO снижает коэффициент ниже 1,0; или появляется тип доходов, не подпадающий под ограничение в 1,2x.
Логика оплаты 1,20 долл. AERO за 1,00 долл. текущего дохода работает только в одном случае: купленная за счёт этой эмиссии ликвидность останется в системе и будет генерировать комиссии в последующих циклах. Ставка делается на то, что ликвидность, привлечённая недельной эмиссией, окупит себя за многие недели вперёд.
Оценка, бычий и медвежий сценарии
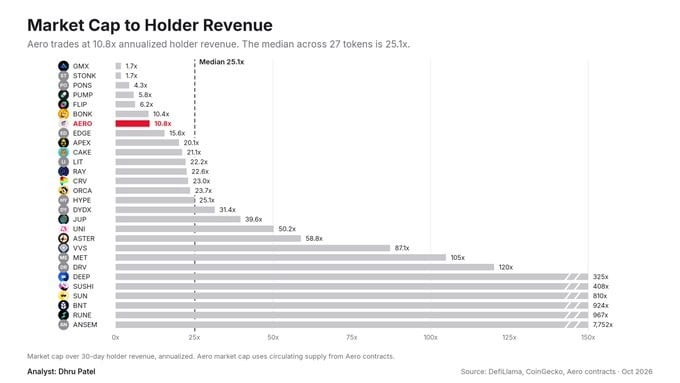
Мультипликатор рыночной капитализации к годовому доходу холдеров у Aero составляет 10,8x. Из 16 токенов с измеряемыми распределениями медианное значение — 25,1x. Среди сопоставимых активов дешевле торгуется лишь pump.fun (5,8x), а самый дорогой — Derive (120x). При оценке по полностью разводненной капитализации мультипликатор равен 17,1x; опираясь на распределение за последний год, мы видим 8,9x по рыночной кап. и 18,1x по FDV.
Чистый доход холдеров выражается формулой:
Чистый доход = Объём торгов × Ставка комиссии × Доля стейкинга + Платежи за приоритет − Эмиссия AERO × Цена AERO
Доля стейкинга исторически держится в районе 70%. Объёмы торгов на Base находятся на исторических максимумах, тогда как рынок приоритетных платежей рухнул несколько лет назад. Наибольшее влияние на оценку оказывают ставки комиссий и параметры эмиссии.
Если рынок лишь переоценит AERO до среднеотраслевого уровня, капитализация при текущих выплатах составит около 2,1 млрд долларов, что даст потенциал роста примерно в 2,5 раза относительно текущих значений. Это простейший бычий сценарий: он не требует улучшения операционных показателей, а подразумевает лишь признание рынком неоправданности текущего дисконта.
Дисконт объясняется размытием. Более реалистичный путь: реальное выполнение ограничения в 1,2x (возврат 0,83), снижение эмиссионной ставки к 8%, уменьшение проблемы отрицательного карри и сближение мультипликатора с отраслевыми средними.
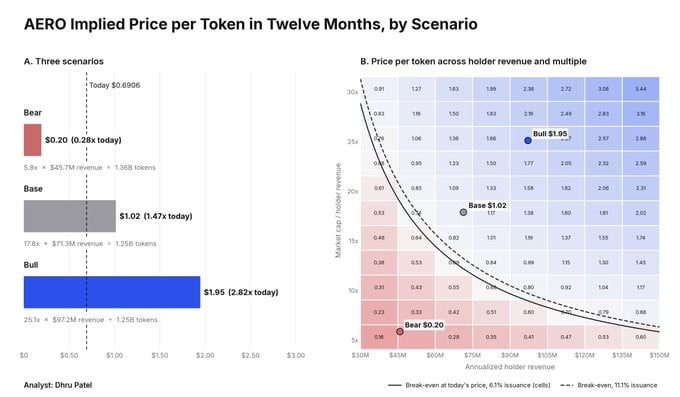
Бычий сценарий предполагает: увеличение захвата комиссий на доллар объёма торгов до уровня Uniswap; приток доходов с шести новых сетей, недоступных для Base; существенная часть наград остаётся невостребованной, повышая фактическое покрытие выше 1,0; размытие перестаёт быть структурным, и мультипликатор переоценивается с 8,4x до 21,8x. Несколько этих факторов могут реализоваться одновременно, а учитывая масштаб выплат, токен торгуется достаточно дёшево, чтобы для срабатывания сценария требовалось не всё сразу.
Медвежий сценарий гласит: заложенный в код потолок гарантированно обеспечивает вечное размытие; экономический рост не поможет, поскольку эмиссия расширяется параллельно с доходами; размер комиссий на Base продолжает сокращаться; рынок приоритетных платежей не восстанавливается; сам Aero заявляет, что в будущем участие в голосовании может стать излишним, что лишает фундаментального обоснования выплат стейкерам. В рамках этого сценария мультипликатор 8,4x — это не дисконт, а точная справедливая цена токена с атрибутом щедрое распределение при быстром размытии.
Реестр рисков
Механизм ещё не прошёл испытания, а заявленные цели не являются юридическими обязательствами. Ограничение наград в gauge функционировало лишь один день. Сам Aero квалифицирует их как долгосрочные ориентиры. Для отдельных пулов допустимы отклонения, а границы управления gauge установлены Фондом. Целевой показатель, который может корректироваться заинтересованными сторонами, обладает меньшей дисциплинарной силой, чем жесткие алгоритмические правила. Отчёт рекомендует применять дисконт к показателю покрытия, а не воспринимать цифру 0,83 как константу.
Пока не доказана способность системы закрывать эту дыру, разрыв остается объективным фактом. При текущих темпах годовой объем распределений на Aero окажется меньше эмиссии на сумму от 80 до 105 млн долларов. Если новая архитектура не сузит разрыв, выплаты AERO по-прежнему будут финансироваться за счет размытия положения холдеров, а низкая котировка будет абсолютно оправдана.
Недостаточная прозрачность Governance. В документации указано, что Фонд управляет ставками комиссий, границами лимитов gauge и новыми деплойментами; страница Фонда заявляет о governance силами холдеров sAERO. Эти утверждения противоречат друг другу, кроме того, отсутствует информация о многоразрядных кошельках или именах подписантов.
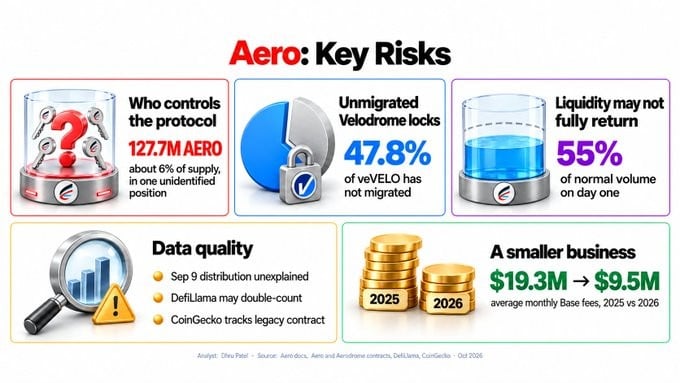
Почти половина веса блокировки Velodrome еще не мигрировала. 47,8% veVELO остались неперенесенными. Курс обмена фиксирован на уровне 0,044, экономические последствия уже определены, однако значительный пласт неприменённых позиций создает неопределенность в предложении.
Возврат всей ликвидности не гарантирован. Объем торгов в первый день составил всего 55% от базисного значения, а TVL оказался на 8,4% ниже скорректированных показателей. Это может быть как временным переходным явлением, так и безвозвратным оттоком капитала.
Качество данных также вызывает вопросы. 9 сентября была произведена разовая выплата на сумму 7,94 млн долларов по невыясненной причине, при этом эта сумма одновременно учтена как в скользящем годовом периоде, так и в метрике YTD.
Масштабы бизнеса тоже сократились. Хотя доля комиссий на Base восстановилась с 17,2% до 48,3%, среднегодовой объем комиссий на Base в 2026 году составил 9,5 млн долларов в месяц против 19,3 млн в 2025-м. Борьба за долю рынка в сужающемся пуле добавляет ценности меньше, чем кажется на первый взгляд.
Заключение: отслеживайте, что возвращается на каждый доллар новой эмиссии
Ключевой фактор для AERO заключается не в высокой степени проницаемости комиссий (70%), а в том, сколько устойчивого клиентского дохода удастся вернуть на каждый выпущенный доллар эмиссии.
Ограничение в 1,2x от дохода превращает проблему в отслеживаемые метрики: насколько фактическое соотношение наград к доходу пула приближается к 1,2x; какая доля невостребованных AERO сохраняется; куда мигрируют sAERO и оставшееся veVELO; остановит ли падение размер комиссионного пула на Base; сможет ли месячный объем приоритетных платежей восстановить минимум в 800 тысяч долларов; улучшатся ли показатели Slipstream по соотношению комиссий к объему торгов; снизится ли эмиссионная ставка к 8%.
Именно эти показатели определят, является ли AERO недооцененным маленьким бизнесом или же точно оцененным инструментом постоянного размытия.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DhruTech