Aero запускается 21 октября: единый слой ликвидности на 7 блокчейнах — и почему он бросает вызов Uniswap?
Автор: Исследовательская команда Aero
Перевод: TechFlow
Обзор архитектуры: Единый слой ликвидности для Ethereum и определение ключевых терминов
• Aero официально запустился 21 октября: это биржа на цепочке для спотовой торговли, предназначенная для выполнения роли единого фундамента ликвидности во всей экосистеме Ethereum.
• Aero объединяет Aerodrome и Velodrome — две DEX, занимающие абсолютное доминирование в своих соответствующих экосистемах, и масштабирует их проверенные временем и полностью трансформированные торговые модели на 7 основных публичных сетях.
• Aero обеспечивает поставщикам ликвидности (LP) более высокую доходность, предоставляя им путь к заработку токенов AERO. При стейкинге данного токена держатели получают законное право требовать доход от всех источников выручки всей сети биржи.
• Архитектура Aero неразрывно связана с тремя ключевыми целями: первая заключается в завоевании потока ордеров (Win the Flow), расширение сети увеличивает потенциальный рынок почти в 4 раза, постоянно расширять зрелую способность Aero привлекать высокоценные классы активов на цепочке, программируемые скидки комиссий открывают больший поток розничных заказов, награды за активные тики вместе с рыночно-адаптивными тарифами и механизмами дохода значительно повышают эффективность капитала, формируя снежный ком конкурентных преимуществ благодаря углублению ликвидности; вторая цель — усиление стоимости потока ордеров (Increase the Value of That Flow), комплексное обновление динамических тарифов в сочетании с механизмом налога на MEV существенно повышает комиссии за транзакции и протокольный доход, LP, зарабатывающие комиссии, получают более высокую доходность за счет интеллектуальных адаптивных ставок и первоначальной ставки без стейкинга от 0% до 5%, LP, зарабатывающие AERO, получают более щедрую доходность, где множитель вознаграждения рассчитан как 1.2x от ценности доходов целевых пулов в долгосрочной перспективе; третья цель — оптимизация базовой токенотики (Optimize the Token Economy), предиктивное распределение (Predictive Allocation) использует рыночную динамику, направляя бюджет эмиссии в высокотехнологичные существующие и новые рынки до того, как возникнет фактическая потребность, механизм Gauge Caps привязывает потенциал стоимости вознаграждений AERO к ожидаемым доходам, предотвращая излишние расходы и позволяя динамически повышать лимиты стимулов при резких колебаниях рынка, механизм MinStake (минимальная длительность стейкинга) гарантирует, что стимулы выдаются только действительно эффективной осажденной ликвидности, фонд импульса (Momentum Fund) полагается на интеллектуальное обратное выкупление, чувствительное к рынку, для контроля циркулирующего предложения и имеет право прямого сжигания AERO и sAERO, двигать REV (REV Engine) внедряет диверсифицированные потоки дохода, не требующие дополнительной эмиссии AERO, повышая стоимость дохода на монету, ставка без стейкинга может постепенно увеличиваться по мере укрепления господства в экосистеме, синхронизируя рост доходов и доли рынка.
• Долгосрочное количественное моделирование показывает, что по мере расширения масштабов Aero демонстрирует все большую конкурентоспособность и более высокую производственную способность капитала.
Прежде чем подробно рассмотреть каждый механизм, мы сначала упорядочим ключевые термины, используемые в данной статье. Эти концепции выстраиваются друг над другом, совместно образуя основу экономической работы Aero:
一、核心参与角色:
• Трейдеры (Traders): любые субъекты, осуществляющие обмен токенов на Aero, от розничных конечных пользователей до профессиональных институциональных торговых терминалов.
• Поставщики ликвидности (LP): вносят токенные активы в торговые пулы, обеспечивая трейдеров капиталом, достаточным для исполнения сделок.
• Операторы токенов (Token Operators): осуществляют стейкинг AERO для получения управленческих позиций, направляют распределение стимулов в различные ликвидные пулы и捕获 (захватывают) всю сеть выручки биржи.
• Эмитенты токенов (Token Issuers): команды и протоколы, создающие и развивающие рынки ликвидности для своих проектных токенов на Aero.
二、费用结构:
• Базовые торговые комиссии (Trading Fees): стандартные сборы, уплачиваемые трейдерами за каждую сделку обмена. Все биржи взимают此类 (такого рода) комиссии, но на большинстве традиционных платформ это часто является верхним пределом дохода, который могут получить LP.
• Интеллектуальные комиссии (Smart Fees): полностью новый оригинальный механизм Aero, охватывающий весь доход, генерируемый торговым пулом из транзакций. Он включает базовые торговые комиссии, а также активируется наложение динамической премии во время сильных рыночных колебаний и налога на MEV для ордеров с высокой приоритетностью упаковки. Одновременно механизм программируемых скидок комиссий направлен на взимание более низких комиссий с зарегистрированных агрегаторов, шлюзов маршрутизации и профессиональных торговых терминалов для агрессивной конкуренции за поток ордеров. Другие биржи обычно могут предложить только одну стратегию одновременно, что приводит к серьезной фрагментации ликвидности между различными моделями; Smart Fees бесшовно интегрируют все три в один основной продукт.
三、参与仓位与做市类型:
• sAERO: управленческая и доходная позиция, получаемая пользователями путем стейкинга AERO по выбранному ими периоду блокировки.
• Стейковая ликвидность, приносящая AERO (AERO-earning / Staked Liquidity): позиции маркетмейкера, размещенные в измерительном счетчике (Gauge) для заработка вознаграждений AERO. Весь генерируемый такой позицией Smart Fees отчисляется операторам токенов.
• Доходная ликвидность без стейкинга (Fee-earning / Unstaked Liquidity): позиции маркетмейкера, не участвующие в стейкинге в Gauge. Такие маркетмейкеры напрямую оставляют у себя сгенерированные Smart Fees, удерживая лишь небольшую долю нераспределенной комиссии (при старте установлена в диапазоне 0–5% в зависимости от типа пула и сети), которую отчисляют операторам токенов.
四、协议收入构成:
• Платежи за поддержку ликвидности (Liquidity Payments): стимулирующие средства, выплачиваемые эмитентами токенов операторам токенов за направление выброса AERO в их конкретные пулы.
• Платежи за запуск (Launch Payments): специальные платежи за поддержку ликвидности, вкладываемые эмитентами токенов для поддержки холодного запуска новых активов.
• Доход пула (Pool Revenue): полная сумма всех доходов, которые конкретный торговый пул выплачивает оператору токенов за направление стимулов в него, включая Smart Fees от стейковой ликвидности, все комиссии за отсутствие стейкинга, а также платежи за поддержку ликвидности и запуск от эмитентов токенов.
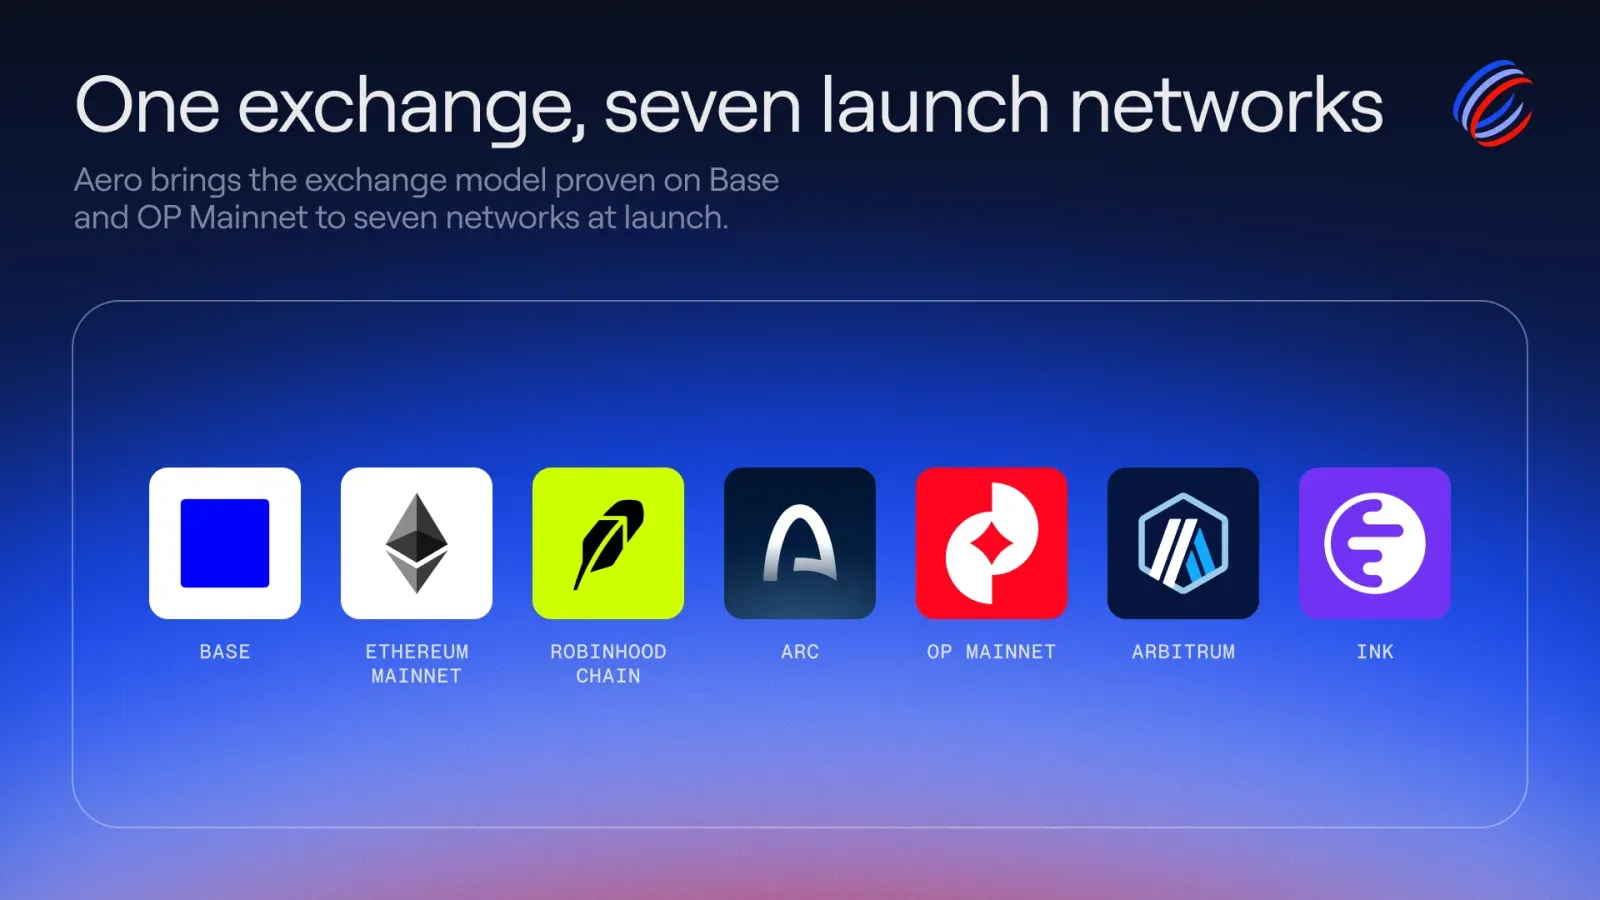
Рис. 2: One exchange, seven launch networks
• Доход от услуг (Service Revenue): доходы от производных продуктов и услуг, построенных вокруг экосистемы биржи, а не напрямую от внутрипуловой торговли. Например, вторичный рынок торговли sAERO, инструменты автоматического управления ликвидностью, межсетевые обмены и т.д. Весь доход от услуг возвращается в поддержку ценности токена, в основном через обратное выкупление или сжигание, и полностью не требует дополнительной эмиссии токенов для поощрения LP.
• Общий доход биржи (Exchange Revenue): вся аккумулированная стоимость, захваченная Aero во всех сетях и пулах, равная общесетевому доходу пула плюс доход от производных услуг. Его диапазон захвата стоимости далеко выходит за рамки одного лишь Smart Fees, а sAERO представляет собой единое доказательство права требования к этому огромному денежному потоку доходов.
五、奖励与上限控制:
• Вознаграждения AERO (AERO Rewards): токены вознаграждений, реально протекающие потоком в реальном времени маркетмейкерам, зарабатывающим AERO. Эти вознаграждения направляются операторами токенов по весовым коэффициентам и инстанционно отливаются только в момент фактическогоclaimed (получения) маркетмейкером.
• Gauge Caps (Лимиты счетчиков): стоимость вознаграждений AERO, которые может получить каждый торговый пул, устанавливается в виде конкретного множимого лимита от его дохода пула, долгосрочная глобальная целевая величина которого составляет примерно 1.2x. Limiter (Caps) динамически корректируются в зависимости от рыночных колебаний и применяют гибкую модель распределения: размер стимулов повышается при резких рыночных движениях и снижается в периоды стабильности. Голосование операторов токенов определяет направление вознаграждений AERO, а Gauge Caps фиксируют максимально возможную сумму, которую может получить каждый пул.
Течение средств в рамках всей экономики прозрачно и понятно: различные доходы стекаются вверх к операторам токенов и токену AERO; а вознаграждения AERO точно распределяются вниз среди поставщиков ликвидности, обеспечивающих глубину рынка.
Aero официально представил 21 октября. Построенный на совершенно новой архитектуре Dromos Labs — MetaDEX03, Aero представляет собой всестороннюю модернизацию торговой модели, которая ранее обеспечила гегемонию Aerodrome и Velodrome в их respective (соответствующих) экосистемах. Он выводит эту зрелую модель на множество совершенно новых сетей, охватывая объем спотовой торговли DEX, который почти в 4 раза превышает совокупный объем Base и OP Mainnet.
Время запуска оказалось как нельзя более подходящим. Все больше стратегических активов и высоколиквидных финансовых рынков ускоряют перенос в цепочку, в то время как традиционная модель AMM сталкивается с беспрецедентно серьезными вызовами. Новые технологии исполнения (например, проприетарные AMM / Proprietary AMMs) все сильнее разъедают поток розничных заказов. Возвращаемость стейков маркетмейкеров (LP) продолжает сжиматься, поэтому в новом цикле структурная способность обеспечивать маркетмейкерам более высокую доходность стала единственным мерилом сердечной конкурентоспособности децентрализованных бирж.
Aero создан именно для этой исторической точки перелома.
Его позиция — единый слой ликвидности для всей экосистемы Ethereum: обслуживание стратегических рынков, помощь в ончейн-токенизации большего числа высокоценных активов и полная отдача создаваемой ими большей части ценностей всем участникам открытой сети.
Первый шаг к этой грандиозной черте — создание большей ценности, чтобы платить поставщикам ликвидности (LP) более привлекательную высокую доходность.
Справедливое и достаточное вознаграждение LP является центральной проблемой, которую должна решить любая цепочечная биржа, управляемая AMM. Маркетмейкеры несут реальные риски запасов и стоимость непостоянных потерь при создании позиций ликвидности, а дискретные точечные немедленные комиссии часто не покрывают эти расходы. По мере поступления большего количества финансовых стратегических активов на цепочку, AMM должен иметь возможность справедливо компенсировать маркетмейкерский капитал исходя из совокупной ценности для всей сети, а не просто на основе мгновенной комиссии за исполнение. Платформы, обладающие такой способностью к полной компенсации, в конечном итоге выиграют господство на этих гигантских рынках.
Сектор децентрализованных бирж изначально обладает сильным эффектом «победитель получает все». Со временем капиталы маркетмейкеров неизбежно будут стекаться в места с самой высокой совокупной доходностью, а трейдеры последуют за самой глубокой книгой заявок. Когда какой-либо пул становится доминирующим торговым местом, более плотный поток ордеров приведет к геометрическому росту эффективности производства капитала маркетмейкеров, генерируя больше комиссий, из-за чего конкурентам будет практически невозможно конкурировать по уровню доходности. Платформы, которые могут длительное время продолжать предоставлять щедрое вознаграждение для удержания капитала в условиях рыночных перемен, прочно锁定 (зафиксируют) трейдеров, и это преимущество будет работать с мощным эффектом сложного процента.
Справедливая и избыточная компенсация LP — это одновременно насущная необходимость для здорового развития всей отрасли и главное конкурентное преимущество Aero.
Ключ к реализации этого прорыва Aero заключается в том, что он платит LP токеном, имеющим право требования ко всему сетевому доходу. Когда этот токен стейкается, он представляет собой право требования на денежный поток от всех совокупных доходов биржи, а не ограничивается лишь разрозненными торговлями. Это позволяет Aero выдавать стимулы, основываясь на вкладе каждого депозита маркетмейтера в сетевой эффект всей сети, его способность к оплате изначально превосходит те традиционные DEX, которые могут только механически перенаправлять свои собственные комиссии.
Одновременно этот механизм идеально разрешает так называемую «дилемму согласования интересов (Alignment Trilemma)», часто упоминаемую в отрасли. В большинстве традиционных DeFi систем основные разработчики, внешние инвесторы и базовые LP往往处于你死我活的零和博弈中 (часто находятся в игре с нулевой суммой на выживание), соперничая за ограниченную ценность протокольного потока. Когда единственный токен во всей сети принимает на себя право требования ко всем операционным доходам, стейкинг и удержание становятся общим путем для всех, чтобы делиться дивидендами развития Aero, интересы всей экосистемы достигают высокой синхронизации и унификации. По мере того как разработчики, эмитенты активов и партнеры по экосистеме широко владеют sAERO, все больше заинтересованных сторон получат самый надежный стимул привносить качественные активы, обильную ликвидность и массовых пользователей в Aero.
Мы неоднократно представляли технические детали Aero ранее. Сегодня мы полностью раскроем, как эти новаторские модули объединяются в единую экономическую модель, чтобы построить долгосрочное господство в сегменте спотовой торговли на цепочке на фоне ускоренной токенизации активов реального мира.
Вся экономика Aero состоит из трех ключевых столпов, проектирование всех механизмов которых точно обслуживает одно или несколько требований:
• Завоевание потока ордеров (Win the Flow): полное обеспечение активности торговли на цепочке, особенно ордеров стратегических рынков и высокоценных классов активов.
• Усиление стоимости потока ордеров (Increase the Value of That Flow): динамическое повышение тарифов при обеспечении устойчивости и активная разработка новых источников протокольного дохода.
• Оптимизация базовой токенотики (Optimize the Token Economy): строгий контроль циркулирующего предложения токенов и достижение эффективных ограничений на инфляционное разбавление на протяжении всего жизненного цикла протокола.
Три столпа взаимно усиливают друг друга, образуя несокрушимый положительный цикл. Конкурентоспособная политика стимулирования привлекает обильную ликвидность, помогая Aero захватить огромный поток ордеров; извлечение большей коммерческой ценности из этого потока позволяет протоколу длительное время поддерживать высокие выплаты маркетмейкерам без значительного увеличения эмиссии токенов; расширение масштаба бизнеса укрепляет устойчивость базовой экономики, а более здоровая экономика снова.injects (inject) непрерывный импульс для дальнейшего масштабирования рынка.
Для профессионалов, желающих глубоко разобрать механизм Gauge Caps, рыночно-адаптивные ставки компенсации, динамические комиссии, награды за активные тики, MinStake (минимальная длительность стейкинга) и фонд импульса (Momentum Fund), эта статья предоставит наиболее строгое и подробное техническое и экономическое руководство.
Завоевание потока ордеров: построение фундамента глубокой ликвидности
Завоевание потока ордеров начинается с всестороннего стратегического расширения карты.
В первый день запуска Aero развернется одновременно на 7 основных сетях: Ethereum Mainnet, Base, Arbitrum, OP Mainnet, Ink, Arc и Robinhood Chain. Каждая сеть получит полное функциональное развертывание продуктов, а распределение AERO вознаграждений будет скоординировано во всей сети через предиктивное распределение (Predictive Allocation).
Когда Aero официально объявил об этом плане запуска, исходные сети, обслуживаемые Aerodrome и Velodrome, занимали лишь около 17% от общего объема спотовой торговли Ethereum EVM. Однако к середине октября DEX-спотовый торг объемом на этих 7 первоначально запущенных сетях достиг почти 4 раз совокупного объема Base и OP Mainnet. Помимо собственного бурного роста общего ончейн-объема, это дает Aero крайне широкое пространство для добавления захвата.
Более важно то, что классы активов, поступающих на эти рынки, претерпевают глубокую парадигматическую трансформацию.
Капитализация стейблкоинов уже преодолела отметку в $300 млрд, показывая человечеству удивительные масштабы, которых традиционные финансовые активы могут достичь на цепочке. Токенизированные акции紧随其后呈现爆发式增长 (следуют за ними, демонстрируя взрывной рост). Только в течение 2026 года规模 (размер) токенизированных акций расширился почти в 4 раза, резко вырасти с ~$8.4 млрд до $35 млрд. Накопленный объем процентных активов, представленных токенизированными американскими казначейскими векселями, в различных продуктах достиг ~$147 млрд, они быстро становятся центральным фундаментом для ончейн-сбережений, кредитования под залог и управления портфелем активов. По мере непрерывного роста принятия рынка потенциал создания высоколиквидных спотовых рынков вокруг этих процентных активов неоценим.
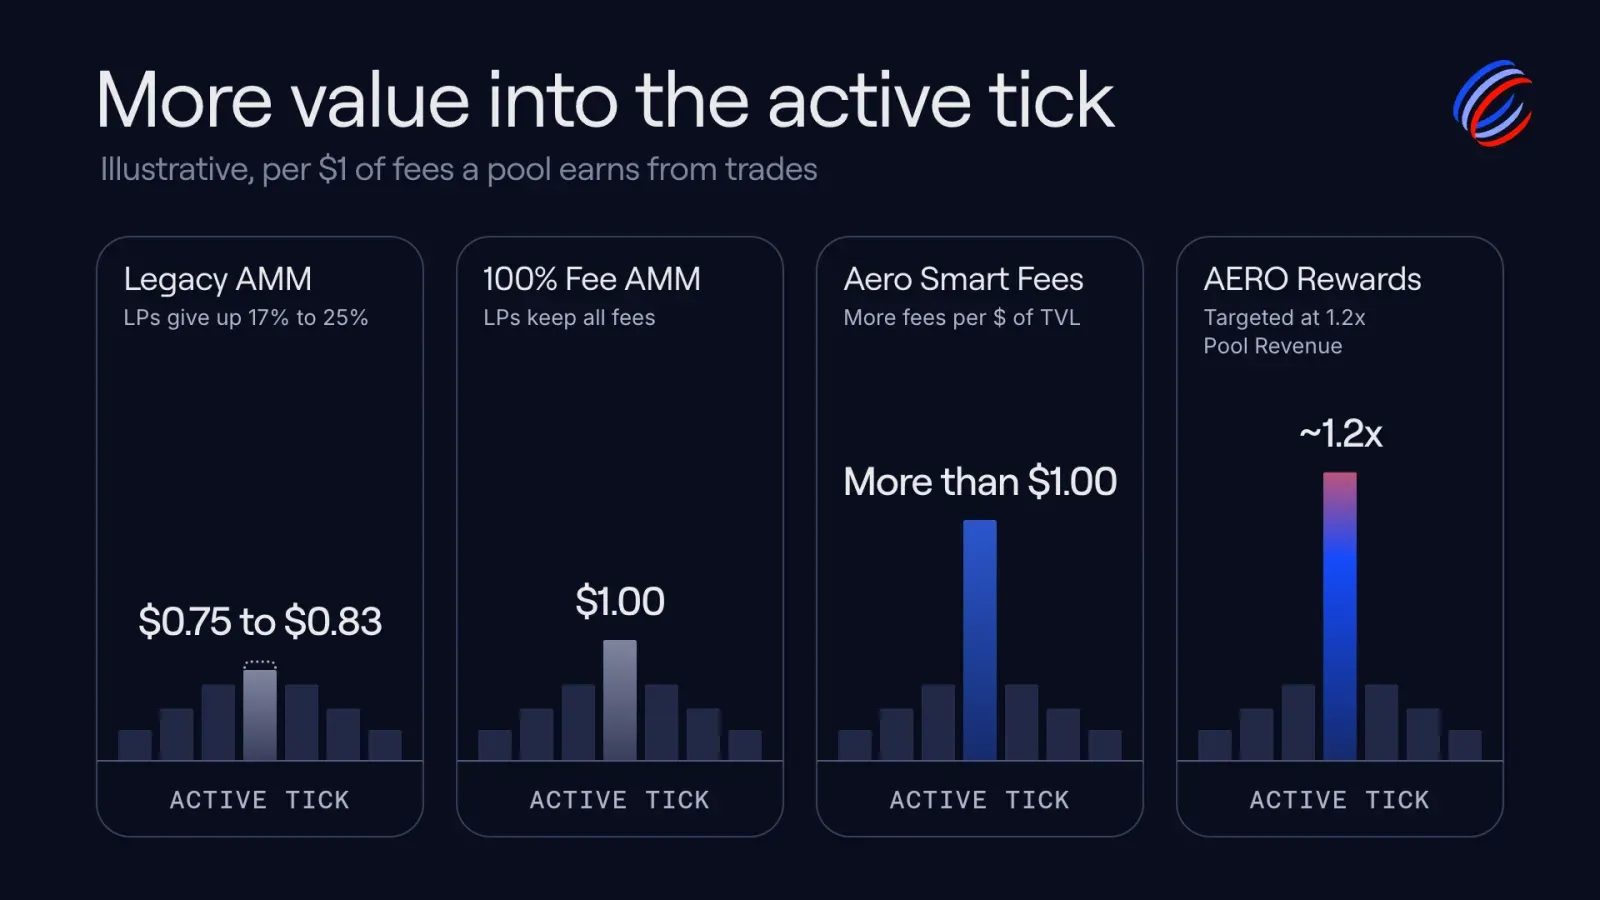
Рис. 3: More value into the active tick: per $1 of fees a pool earns from trades, LPs keep $0.75 to $0.83 on a legacy AMM, $1.00 on a 100% fee AMM, more than $1.00 with Aero Smart Fees, and about 1.2x Pool Revenue with AERO Rewards
Горизонтальное расширение Aero позволяет ему напрямую приблизиться к этим гигантским капиталам триллионного масштаба. Когда качественные активы, соответствующие стандартам合规 (соблюдения нормативных требований) и технологий, открываются для торговли и интеграции, они крайне остро нуждаются в надежной поддержке ликвидности, конкурентоспособном качестве исполнения контрактов и беспрепятственном соединении со всей цепочечной финансовой экосистемой. Механизм предиктивного распределения способен помочь ликвидности динамически мигрировать вместе с рыночным спросом, даже совершая предварительное развертывание до начала рыночного всплеска; движок Slipstream V3 максимизирует производственный выход капитала на единицу маркетмейкерского фонда; а технология межсетевых обменов Metaswaps еще бесшовно проецирует глубину этой ликвидности на все поддерживаемые терминальные сети.
Это придает Aero двум одновременно идущим мощным драйверам роста: с одной стороны, захватывать большую долю рынка на Existing mature markets (существующих зрелых рынках); с другой стороны, полностю помочь в создании новых рынков при создании совершенно новых классов активов на цепочке.
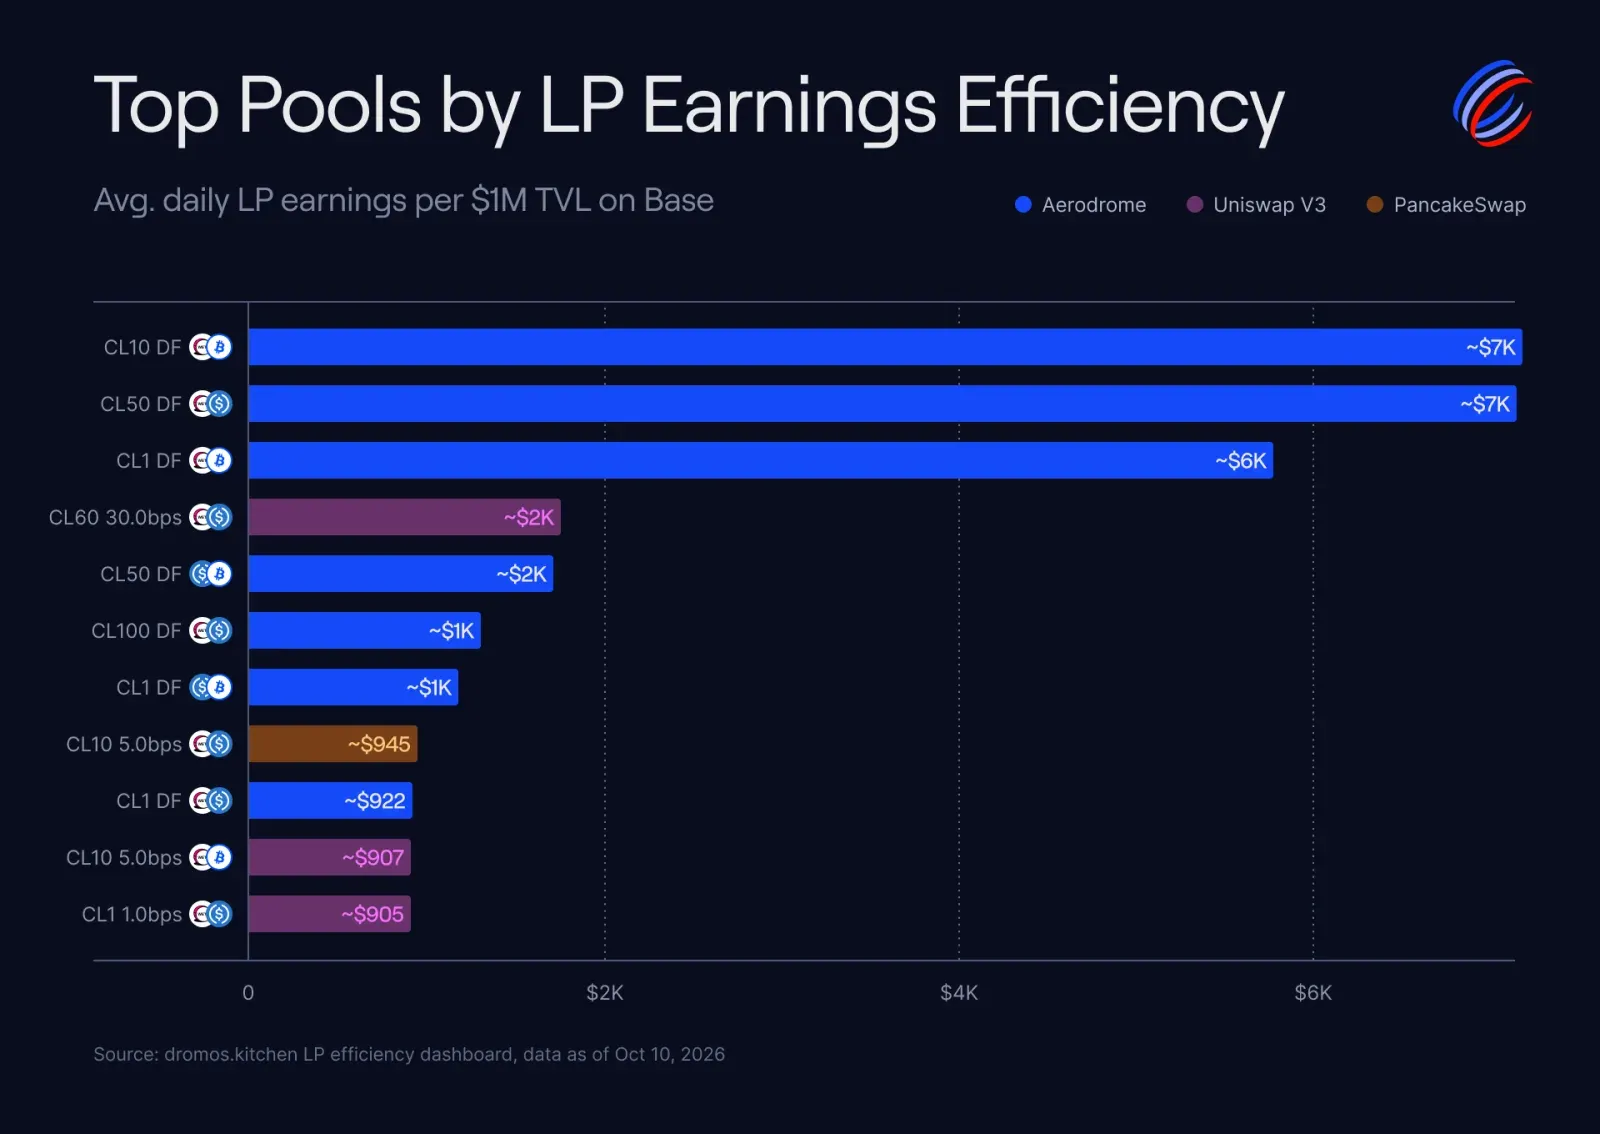
Рис. 4: Top pools by LP earnings efficiency: average daily LP earnings per $1M TVL on Base
Чтобы завоевать эти рынки, необходимо сделать Aero首选 (местом первого выбора) для настройки маркетмейкерского капитала во всей сети. Поставщикам ликвидности нужны справедливые и щедрые выплаты, трейдерам нужен опыт исполнения с минимальным проскальзыванием, а recién (только что появившимся) новым активам нужно с наименьшими издержками трения эффективно собрать базовый фонд маркетмейкинга до формирования исторической записи торговли.
Базовая архитектура Aero плотно переплетает эти три аспекта.
Ликвидность с более высокой капиталоемкостью: Slipstream V3
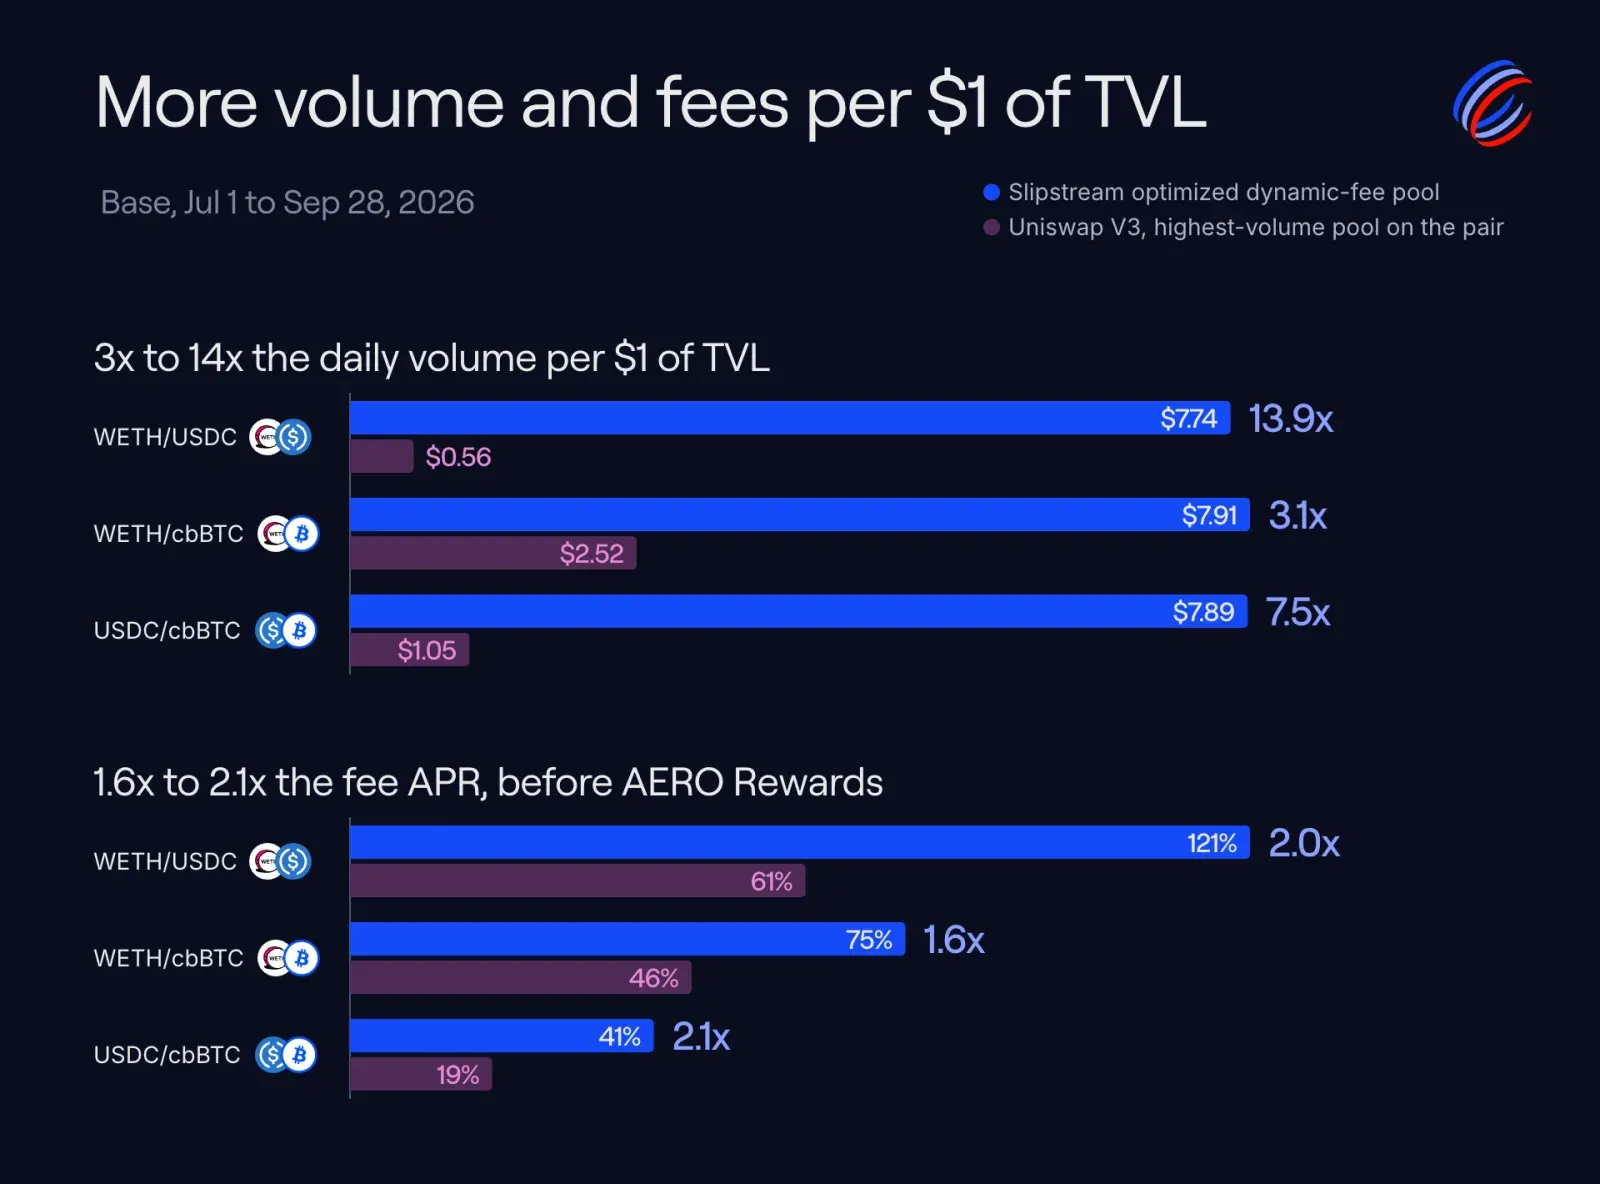
Рис. 5: More volume and fees per $1 of TVL: Slipstream optimized dynamic-fee pools against Uniswap V3
Причина невероятного успеха двигателя Slipstream ранее заключалась в уникально высокой капиталоемкости: при одинаковом общем размере заблокированного капитала (TVL) он способен порождать гораздо больший объем торговли, приносить более щедрые комиссии и создавать меньшее ценовое проскальзывание. Эта крайняя эффективность главным образом обусловлена двумя ключевыми механизмами: во-первых, вознаграждения AERO строго распределяются только среди маркетмейкерских позиций в активных тиках (Active Tick, то есть текущем ценовом диапазоне, где фактически происходит торговля), гарантируя, что каждое цент стимулов, субсидированное протоколом, платит за реальную глубину, которую трейдеры действительно используют; во-вторых, адаптивный динамический тарифный механизм способен точно динамически оценивать эту эффективную глубину в зависимости от мгновенных рыночных колебаний.
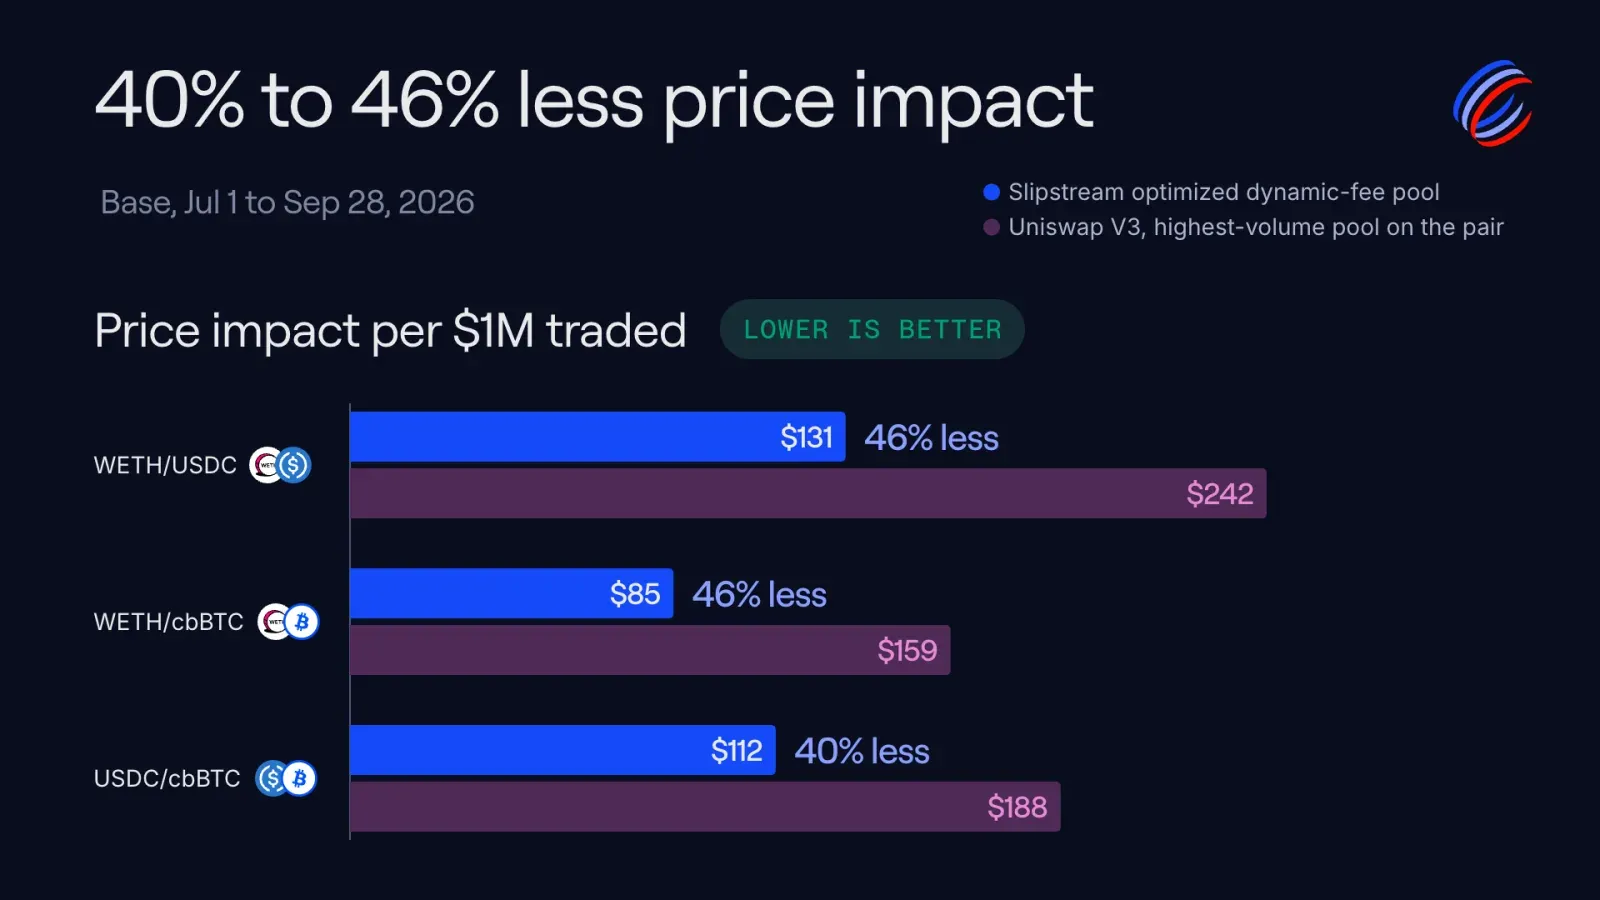
Рис. 6: 40% to 46% less price impact per $1M traded
Высокая капиталоемкость позволяет newly created (недавно созданным) пулам быстро становиться доступными с минимальным начальным капиталом, а также позволяет成熟 (зрелым) пулам продолжать принимать более крупный поток ордеров. Для LP это означает, что их внесенный маркетмейкерский основной капитал сможет поддержать более активный оборот торгов; для трейдеров это означает получение наилучшего качества исполнения контрактов во всей сети.
Slipstream V3 дополнительно внедрил на этой основе более точную тарифную модель и разнообразие источников комиссий, aiming to (с целью) максимально приблизить фактические доходы маркетмейкеров от торговли к их реальной承担的 (принимаемой) стоимости маркетмейкинга. Но его фундаментальный камень争夺 (борьбы) за поток ордеров остается неизменным: наследование и возвышениеultimate (крайнего) правила Slipstream, которым он стал знаменит: заставить каждый доллар внутри пула маркетмейкинга высвобождать высочайшую производительность.
Реальные рабочие данные на цепочке Base с 1 июля по 28 сентября 2026 года убедительно доказывают это: три оптимизированных динамически тарифицированных пула Slipstream под управлением Aerodrome достигли объема торговли на доллар支持力度 (поддержки ликвидности) в 3–14 раз больше, чем самые ликвидные пулы в парах Uniswap V3! При крупных обменах размером $1 млн цена проскальзывания Aero была на 40–46% ниже, чем у отраслевых конкурентов, и при исчислении только обычных торговых комиссий без учета каких-либо дополнительных вознаграждений AERO, комиссия, заработанная на доллар ликвидности из торговли, составила в 1.6–2.1 раза больше, чем у对手 (конкурентов)!
Полный захват высокоценного розничного потока ордеров
Slipstream V3 также придает Aero более разнообразные и агрессивные средства для захвата чрезвычайно коммерчески ценного торгового поведения.
Как показывает любой зрелый финансовый рынок,真实可信的散户零售订单流 (настоящий и достоверный розничный поток ордеров трейдеров-розницы) на Aero создает гораздо меньше риска adverse selection (обратного отбора) для поставщиков ликвидности (LP) по сравнению с交易, инициированными информированными трейдерами и арбитражными роботами. Следовательно, Aero полностью способен взимать более низкие базовые комиссии от розничных трейдеров, одновременно гарантируя, что пул все равно регистрирует极具吸引力的高额手续费总额 (чрезвычайно привлекательную общую сумму комиссий).
Как важный столп системы Smart Fees, механизм программируемых скидок комиссий (Programmable Fee Rebates) специально разработан для применения дифференцированных дисконтных тарифов к зарегистрированным DEX-агрегаторам, шлюзам маршрутизации и профессиональным торговым терминалам в соответствии с публичными правилами, проверяемыми аудитором по всей сети. Это позволяет Aero вести прямую борьбу против таких новых технологий, как «Проприетарные AMM (Proprietary AMMs)», которые агрессивно разделяют и захватывают высокоценный розничный поток ордеров.
Основная цель этого механизма —让 (делать) издержки трения исполнения контракта и фактический риск маркетмейкинга, принимаемый на себя за выполнение сделки, более тесно совпадающими, чтобы захватить больше优质订单流 (качественных ордеров), улучшающих здоровье экосистемы маркетмейкинга по всей сети.
Значительное снижение порога входа для новых активов и рынков
Конечная цель Aero — утвердить абсолютное господство на каждом细分市场 (подрынке), на который он претендует, что означает, что он должен стать лучшим местом для всех типов маркетмейкеров, включая тех традиционных LP, которые предпочитают получать наличный поток комиссий напрямую. В начале запуска новых сетей и совершенно новых пар токенов, когда операторы токенов еще не начинают массово направлять вознаграждения AERO в эти пулы, такие LP, стремящиеся к гарантированной комиссии, могут играть незаменимую роль фундамента холодного старта.
На этапе начального запуска ставка commissions за отсутствие стейкинга для доходной ликвидности без стейкинга будет пользоваться крайне соблазнительными льготами:
• 0% комиссия: Ethereum Mainnet, Arbitrum и Robinhood Chain;
• 5% комиссия: Arc, OP Mainnet, Ink и Base.
В сравнении с крупнейшими аналогичными биржами-конкурентами по всей сети, маркетмейкеры не только пассивно получают точечные немедленные торговые комиссии, но и高达 17% 至 25% (до 17–25%) высоких долей будут напрямую забирать на уровне протокола платформы. На Aero маркетмейкеры, напрямую зарабатывающие комиссии, смогут удержать 95–100% Smart Fees на этапе начального запуска. Необходимо подчеркнуть, что база Smart Fees сама по себе больше обычных торговых комиссий: она включает базовые торговые комиссии, динамическую премию волатильности, активированную в определенных пулах, и налог на MEV. Таким образом, маркетмейкеры на Aero делят больший кусок пирога в гораздо большей базе комиссий.
Это означает, что даже после удержания 5% комиссии за отсутствие стейкинга, обычный LP, никогда не осуществлявший никакого стейкинга на Aero, в конечном итоге получит реальную доходность, которая значительно превзойдет доход маркетмейкера, сохраняющего 100% традиционную торговую комиссию на платформах конкурентов.
Такой дизайн тарифов ставит принятие экосистемы на первое место. Для традиционных LP, которые еще не глубоко понимают механизмы вознаграждений токенов и управления блокировкой, прямой заработок комиссии является наиболее знакомой и интуитивной моделью маркетмейкинга; крайне низкий порог входа делает миграцию маркетмейкерского капитала психологически необременительной. Каждый новый входящий маркетмейкер расширяет защитный ров следующей глубины для последующих трейдеров и другого маркетмейкерского капитала, делая каждую покоренную细分市场 (подрынок) Aero все более несокрушимой.
По мере накопления глубины пула и окончательного establishment (утверждения) монопольного преимущества, комиссия за отсутствие стейкинга может быть гибко и умеренно повышена без какого-либо ущерба для конкурентного преимущества. А более высокая комиссия за отсутствие стейкинга наоборот подчеркнет огромную привлекательность стейковой ликвидности, зарабатывающей вознаграждения AERO, далее побуждая больше ликвидности переходить от чистого маркетмейкинга к стейкингу, отправляя 100% сгенерированных ею Smart Fees операторам токенов.
Усиление стоимости потока ордеров: реконструкция тарифов и механизма захвата
Завоевание потока ордеров — это краеугольный камень построения экономической империи, а извлечение большей коммерческой ценности из каждого проходящего сквозь него потока ордеров injects (привносит) непрерывную энергию в целое здание, возведенное на его основе.
В системе Aero этот процесс усиления ценности инициируется интеллектуальными комиссиями (Smart Fees).
Каждая сделка обмена активов на Aero должна оплачивать базовую торговую комиссию, а в пулах с включенным динамическим модулем Smart Fees дополнительно накладываются два ключевых дохода: один — динамическая премия, автоматически взимаемая во время сильных рыножных колебаний; второй — налог на MEV, взимаемый с арбитражных сделок, платящих высокую премию за приоритетную упаковку. Эти два дополнительных дохода значительно повышают общую доходность, генерируемую при одинаковом объеме торговли, позволяя поставщикам ликвидности и операторам токенов извлекать гораздо более щедрые выплаты из того же объема сделок.
Динамические комиссии: адаптивная оценка в зависимости от рыночной волатильности
Для обеспечения справедливой компенсации поставщикам ликвидности首要原则 (главным принципом) является предоставление адекватной компенсации в неблагоприятных рыночных средах, когда риски маркетмейкинга LP наиболее высоки. Динамические комиссии как ядро системы Smart Fees по сути являются realtime adaptive pricing (мгновенной адаптивной оценкой) степени напряжения спроса и предложения ликвидности на рынке: при спокойствии конкурентоспособные низкие комиссии неизбежно приводят к тому, что скудные доходы LP в периоды штормовых сильных колебаний не покрывают резкие непостоянные потери; если же установить слишком высокие комиссии на период колебаний на долгий срок, то в спокойные периоды тяжелые затраты на сделки оттолкнут нормальный оборот. Психологические требования трейдеров в двух средах совершенно различны: во время сильных односторонних рыночных движений основная боль трейдеров заключается в возможности быстрого исполнения, и они совершенно нечувствительны к мелким колебаниям комиссий; в периоды спокойных колебаний трейдеры тщательно просчитывают даже пару базисных пунктов проскальзывания и комиссий.
Динамический тарифный фреймворк Slipstream был именно в такой глубокой рыночной интуиции сформирован. Первая фаза позволила тарифам пула гибко настраиваться в зависимости от атрибутов торгуемого актива; вторая успешно внедрила динамический алгоритм адаптивного повышения тарифов в периоды высокой рыночной волатильности.
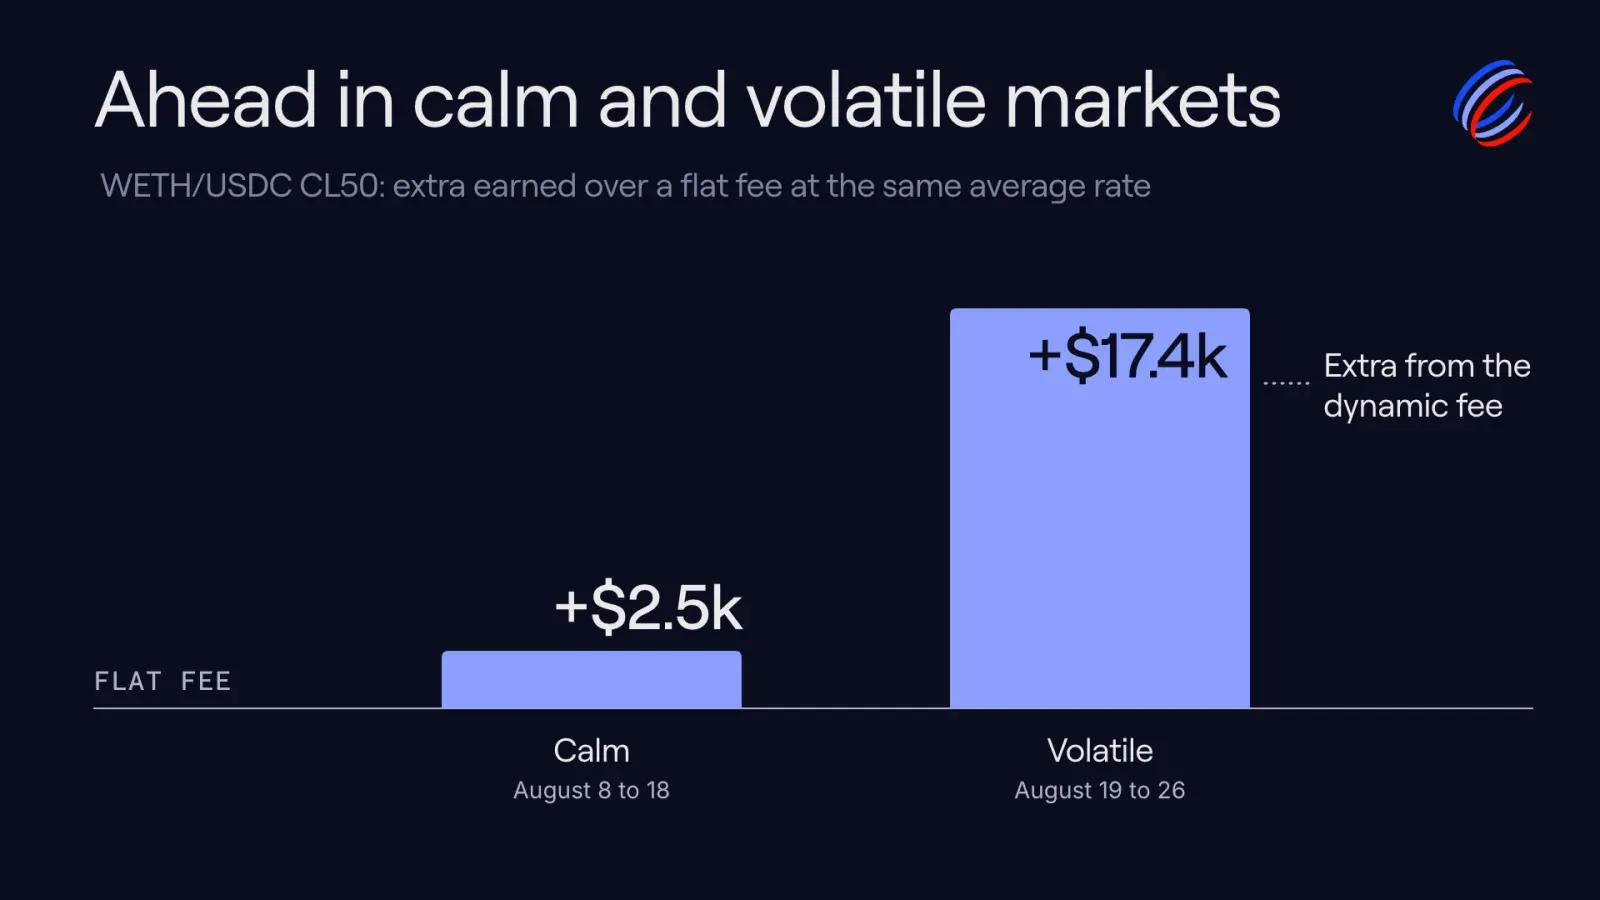
Рис. 7: Ahead in calm and volatile markets: extra earned over a flat fee on WETH/USDC CL50
Aero запущен с совершенно новым оптимизированным алгоритмом динамических комиссий, изученным в течение почти года и строго backtested (протестированным на истории), чья终极目标 (конечная цель) — максимизация захвата премиум-доходов в моменты, когда ценность ликвидности маркетмейкинга дороже всего. Строгое сравнение backtesting (историческое тестирование) с тем же количеством исторических сделок и традиционными пулами с фиксированной ставкой подтвердило огромное превосходство адаптивной динамической оценки. Во всех 9 протестированных окнах пулов (охватывающих полный цикл трех разных пулов в периоды спокойствия, сильных колебаний и стабилизации волатильности в августе и сентябре 2026 года) общая доходность динамических тарифов полностью碾压 (покрыла) контрольную группу с фиксированной ставкой, установленной на тот же средний уровень. Например, для пула WETH/USDC CL50 в спокойном окне с 8 по 18 августа динамические комиссии захватили дополнительные $2500; а в неделю сильных колебаний с 19 по 26 августа сверхдоходы напрямую взлетели до $17,4 тысячи!
Откуда этот значительный сдвиговый нож ценности? Данные дают чрезвычайно четкий ответ: в пуле WETH/USDC CL50 алгоритм динамических комиссий в самом спокойном рыночном периоде в среднем взимал всего 3.9 bps, а на самых опасных этапах сильной волатильности адаптированно повышался до 8.3 bps. В период с 11 сентября по 6 октября 2026 года только 15% времени с высокой волатильностью от общего объема торговли пула невероятно обеспечило 25% общей суммы доходов от комиссий всего пула!
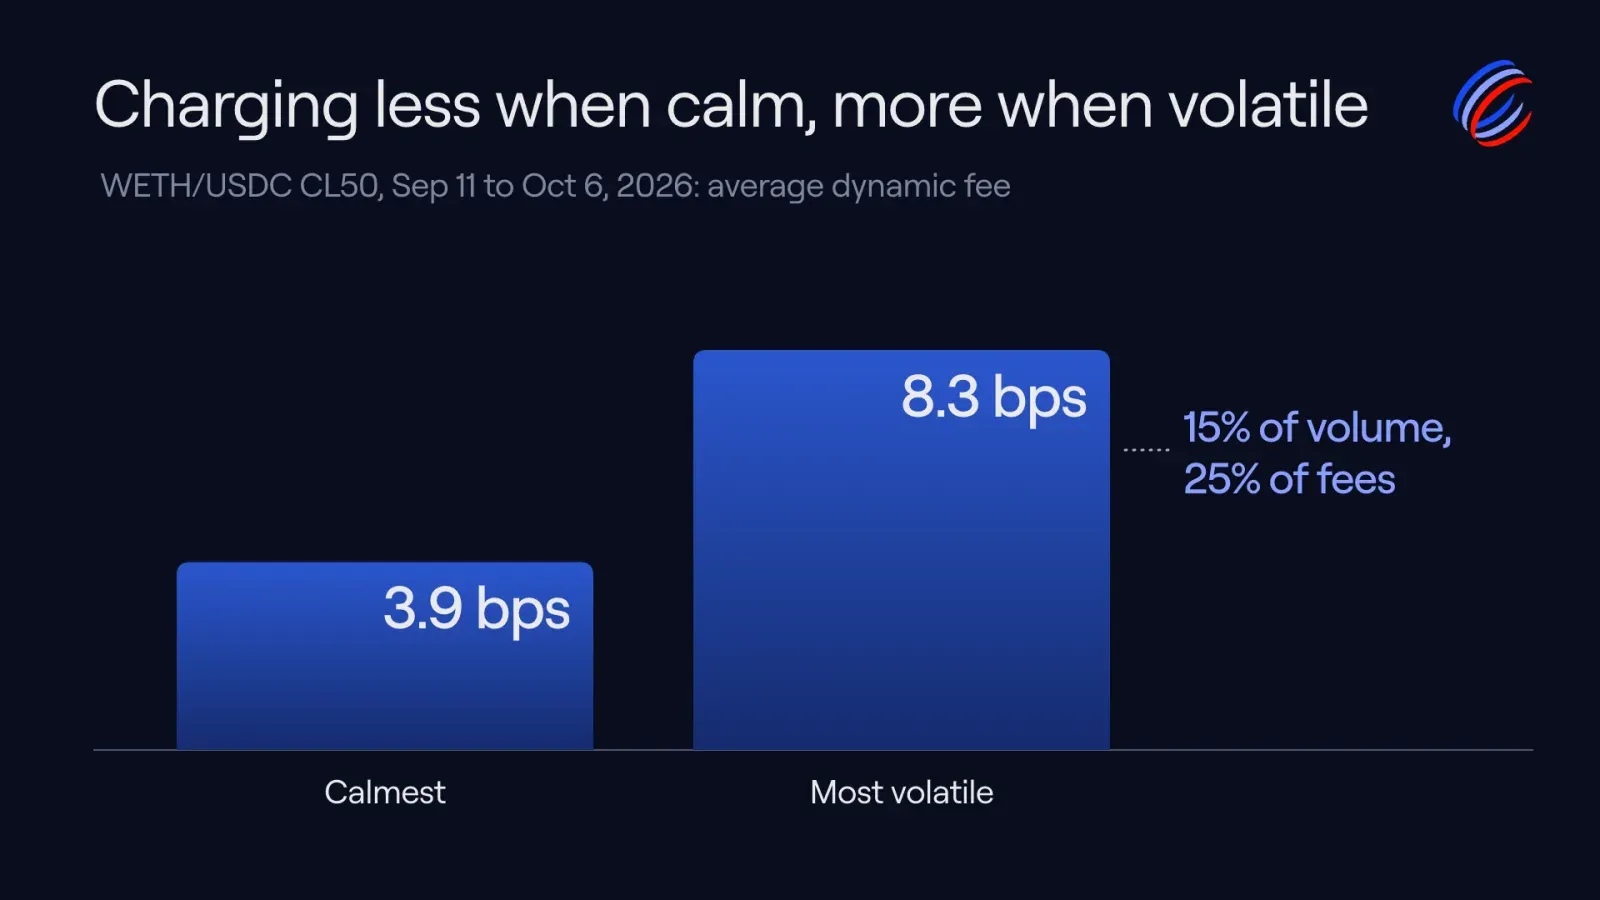
Рис. 8: Charging less when calm, more when volatile: WETH/USDC CL50 average dynamic fee
Эта архитектура не только обладает адаптивной способностью, но и крайне сильной масштабируемостью, способна continuous overlay (постоянно накладывать) специализированные оптимизированные алгоритмы под разные классы активов, глубину пула маркетмейкинга и экстремальные рыночные сценарии. Благодаря модульной архитектуре Slipstream V3 с высоким уровнем инкапсуляции все будущие前沿算法升级 (прорывные обновления алгоритмов) могут напрямую разворачиваться на месте в существующих пулах, маркетмейкерам совершенно не нужно вручную мигрировать позиции капитала, а глубина ликвидности всего протокола никогда не фрагментируется из-за итераций версий контрактов. Самые глубокие и наиболее часто торгуемые основные пулы сети будут в реальном времени наслаждаться дивидендами нового ценообразования при обновлении алгоритмов.
По мере захвата Aero все большего потока ордеров подавляющая часть всей сетевой торговли будет точно оцениваться в зависимости от ее фактической мгновенной рыночной среды: при сильных рыночных бурях LP будут получать щедрые премии, полностью соответствующие принятым рискам; в спокойные времена трейдеры будут наслаждаться самыми дешевыми торговыми издержками во всей сети.
Механизм налога на MEV: захват избыточной ценности от срочных торгов
Справедливая оплата маркетмейкерам должна серьезно正视 (признавать) их экспозицию рисков, а в ончейн-мире подавляющая часть рисков маркетмейкинга прямо проистекает из информированных трейдеров и high-frequency arbitrageurs (маркетмейкеров-арбитров). Как и в традиционных финансовых рынках высокочастотные квантовые учреждения подобные этим arbitrageurs (арбитражникам),抢跑 (oprioritizing) в миллисекундных играх, используя outdated quotes (устаревшие котировки), обновленные не вовремя в пулах цепочки, покупают дешево и продают дорого, каждая cent (цента) их сверхприбыли прямо построена на эксплуатации непостоянных потерь LP. Но в открытом блокчейн-регистре эти арбитражные действия оставили неустранимый биологический fingerprint (отпечаток): voluntarily paid超额优先打包费 (добровольно уплаченные сверх-комиссии за приоритетную упаковку) for competing优先打包权 (за право приоритетной упаковки) nakedly暴露 (обнажают), когда именно осуществляется арбитраж и насколько великое profit space (пространство прибыли) заключает в себе эта сделка для них.
Для того чтобы выполняться прежде других обычных транзакций, arbitrageurs (арбитражники) зачастую不惜代价砸入天价优先费 (вбивают цены优先费 по любым ценам) в premium priority fees. В традиционной цепочечной архитектуре эта massive packing fee (огромная комиссия за упаковку) полностью поглощается底层 sequencer (базовым секвенсором) или区块验证者 (валидаторами блоков), в то время как真正基础 (истинный фундамент), на котором существует вся сделка, то есть默默承受风险铺设的流动性深度 (тихо принимающий риски и раскладывающий глубину ликвидности), не получил哪怕一杯羹 (ни капли).
Всемирно首创 (всемирно впервые созданный) модуль налога на MEV (MEV Tax) Aero радикально переворачивает эту ситуацию unfairness (несправедливости), позволяя пулу forcibly intercept and capture (насильственно перехватывать и захватывать) эту本该流失的超额价值 (избыточную ценность, которая должна была бы утечь).
Когда комиссия за приоритетную упаковку, уплаченная транзакцией, превышает установленный threshold для обычных розничных транзакций, пул активирует алгоритм для gradient extra charge (градиентной дополнительной платы) special fee (специальной комиссии), positively correlated с комиссией за приоритет. Обычные транзакции ниже normal threshold (нормального порога) совершенно не затронуты и не требуют оплаты каких-либо дополнительных налогов. Этот налог на MEV как второй major increment (крупный прирост) Smart Fees распределяется согласно一脉相承 (единой линии) логики всего протокола: если это Earn-Fee Unstaked LP, то после удержания комиссии за отсутствие стейкинга все выплачивается LP; если это Stake-for-AERO пул, то 100% передается operator токенов, ответственному за направление распределения стимулов в этот пул.
Цель воздействия этого механизма极度精准 (чрезвычайно точна) и нацелена только на один тип конкретной сделки: those恶性套利者 who aggressively inflate priorit打包费 (злые арбитражники, агрессивно раздувающие комиссии за приоритетную упаковку) для front-running arbitrage (арбитража с опережением). Обычные розничные обмены и modest daily tips (скромные ежедневные чаевые) совершенно не потревожены,底层排序器 (базовый секвенсор) также по-прежнему получает все优先费 paid by arbitrageurs (уплаченные арбитражниками приоритеты) в полном объеме. Что completely changes (полностью меняется), так это распределение流向 (поток流向) прибыли высокочастотных арбитражников. В текущей экосистеме Ethereum vast majority (подавляющее большинство) сверхприбылей от largest scale arbitrage exchanges (бирж арбитража крупнейших масштабов) в основном cashed out external MEV searchers (выводятся внешними искателями MEV), оставляя底层 LP (базовым LP) лишь千疮百孔的资本损耗 (огромные дыры в капитале). За счет forcible interception (насильственного перехвата)相当比例 (значительной доли) этой прибыли и ее re-injection (повторного вливания) в карманы маркетмейкеров, обеспечивающих поддержку ликвидности сделок, или возврата операторам токенов, глубина ликвидности пула умножается вдвое. Более глубокая ликвидность предоставляет более компактные котировки проскальзывания, что, в свою очередь, привлекает еще больше реальных торговых объемов на всю публичную цепь, в конечном итоге продвигая создание on-chain托管 (ончейн-хранения) финансовых рынков больших размеров.
Исторически только на Aerodrome accumulated total prior打包费 (накопленная общая Prior Packing Fee), уплаченная трейдерами, уже достигла десятков миллионов долларов. Появление Aero наконец позволило这部分围绕交易产生的庞大外部性价值 (этой огромной внешней стоимости, связанной с генерируемой торговлей), вернуться и reinvest (инвестировать) обратно в саму сеть протоколов, предоставляющую базовую поддержку сделки.
Модуль налога на MEV будет внедряться稳步上线 (планомерно запускаясь) в循序渐进的节奏 (постепенном темпе) и постепенно расширять применимый пул范围 (диапазон) на основе данных реального боя. Мы ожидаем, что в самых конкурентных, самых плотных по торгам и самых疯抢 (безумных по搶购) priority打包权 (правам на приоритетную упаковку) super flagship pools (супер флагманских пулах) этот механизм will爆发 (взорвется) самым шокирующим приростом ценности.
Динамическая премиальная компонента и налог на MEV, combined (комбинированные), significantly boost (значительно поднимают) плотность денежного потока Smart Fees, создаваемых каждым unit (единицей) маркетмейкерского капитала. Именно этот строгий combination punch (комбинационный удар) позволяет Aero щедро платить LP возвраты, превышающие показатели коллег, одновременно создавая потрясающе澎湃收益 (пульсирующие доходы) для операторов токенов.
Оптимизация токенотики: точные стимулы и замкнутый цикл flywheel (винтового колеса)
Инновации Smart Fees делают real fees generated (реальные комиссии, генерируемые) каждой сделкой многократно возрастающими, но相当一部分报酬 (довольно большая часть выплат), которые Aero производит маркетмейкерам, по-прежнему представлена в форме нативного токена AERO.
Каждая децентрализованная биржа должна каким-то образом платить цену за ее осажденную ликвидность. То, что truly决定生死存亡 (действительно решает вопрос жизни и смерти), — это кто платит за это и кто в конечном итоге получает оплату. Те платформы, которые хвастаются тем, что 100% торговых комиссий полностью передаются маркетмейкерам, поверхностно выглядят как не несущие никаких затрат протоколу, но за пределами прожекторов все равно кто-то silently bears (тихо берет на себя) сотни миллионов огромных расходов на R&D, развертывание и непрерывную работу платформы, что обычно проявляется в massive early investor token unlock dump (массовой распродаже токенов ранних инвесторов) или continuous bleeding (постоянной кровопотере) treasury funds (казначейских фондов).
В体系中 Aero (системе Aero) эта cost of making market (стоимость ведения рынка) отражается в виде transparent token issuance (прозрачной эмиссии токенов). Выдача AERO маркетмейкерам означает minting new tokens (отчеканку новых токенов): каждая новая выпущенная награда AERO — это полностью новоотчеканенный токен, а появление каждого нового токена dilutes and spreads thin (разбавляет и размазывает по тонкому слою) общий денежный поток доходов биржи на более обширную базу предложений. Однако эта cost恰恰构成了 Aero最强大的降维打击优势 (как раз составляет самое мощное преимущество вертикального удара Aero). Через выпуск токенов Aero может capitalize (капитализировать) potential future growth dividends (будущие дивиденды от роста) всей сети заранее, превращая их в当下的即时丰厚报酬 (текущие немедленные щедрые выплаты) маркетмейкерам, чего any传统平台受困于自身瞬时手续费微薄收入 (любая традиционная платформа, застрявшая в крошечном доходе от собственных мгновенных комиссий)根本无力企及 (根本 не в состоянии достичь).更具战略意义的是 (более стратегически значимо), механизм эмиссии cleverly shifts the ownership重心 (хитро смещает центр тяжести собственности) протокола от тех躺平不动对网络毫无实质贡献的被动持币者 (пасивных держателей, лежащих на диване и не вносящих реального вклада в сеть) firmly to those truly添砖加瓦 (вносящих вклад в строительство) процветанию сети маркетмейкерам и операторам токенов.
Как精辟阐述 (блестяще изложено) Dromos Labs в classic document (классическом документе)《论代币增发》(On Issuance): если designed correctly (дизайн выполнен правильно), token issuance (эмиссия токенов)本质上是“做大蛋糕” (по своей сути — это «увеличение размера пирога»), а not cutting the original narrow cake thinner (не разрежение старого узкого пирога на тоньше). Еще более критически важно, поскольку Aero строго设定做市激励为以美元计价的动态预算框架 (устанавливает стимулы маркетмейкинга как динамический бюджетный framework в долларах США), чем выше二级市场估值 AERO itself (вторичная оценка самого AERO), тем меньше new tokens needed to be issued (новых токенов нужно выпускать) для поддержания同等法币购买力的做市报酬 (равной фиатной покупательной способности выплат маркетмейкинга). Напротив, если机制设计低劣 (дизайн механизма плох), и скорость токеновой эмиссии长期失控并彻底跑赢真实收入增长 (долгосрочно выходит из-под контроля и полностью обгоняет рост реальной выручки), then每一枚代币内含的真实价值索取权必将遭到严重蚕食 (реальная ценность требований, заключенная в каждой монете, обязательно будет серьезно съедена). Поэтому整套代币经济系统构建了三重铜墙铁壁 (вся система токенотики построила тройные медные стены и железные рвы), чтобы确保代币增发与真实业务价值严密锚定 (гарантировать строгую анкорную связь эмиссии токенов с реальной стоимостью бизнеса):
• Направляйте эмиссию токенов точно на fertile ground сhighest marginal output (наивысшей предельной отдачей): Предиктивное распределение (Predictive Allocation) позволяет операторам токенов опережать рыночный спрос proactively layout rewards (проактивно расставлять вознаграждения), полностью eliminating落后模式 (устаревшие модели) еженедельных голосований с滞后补贴 (отложенной субсидией) на основе «прошлогоднего исторического объема комиссий», избегая顽疾 (неизлечимой болезни) того, что пулы даже после потери торговых выходов все еще机械补贴 (механически субсидируются).配合活跃 Tick 奖励与 MinStake 最低质押时长机制 (совместно с наградами за активные тики и механизмом MinStake) гарантирует, что протокол платит только за真正保持高效可用的有效做市深度 (действительно эффективную глубину маркетмейкинга, сохраняющую высокую работоспособность).
• Significantly slows the token稀释速率 (темпы разбавления токенов) математически снизу: Механизм Gauge Caps строго binding выдаваемые пулам tổng奖励 (общую сумму вознаграждений) к их реальной ability to generate revenue (способности генерировать доход), completely replacing僵化的固定排期增发和每周无脑 Rebase 膨胀 (жесткую фиксированную распорядочную эмиссию и бессмысленное eженедельное Rebase-раздувание); в то же время фонд импульса (Momentum Fund) использует реальные протокольные средства для开展市场感知型智能回购与主动销毁 (проведения чувствительной к рынку интеллектуальной обратной выкупки и активного сжигания), полностью withdrawing supplies из circulating盘中 ( circulating pool).
•全力做大完全不依赖代币增发的协议内生增量收入 (усердно увеличивать внутреннюю добавленную стоимость протокола, совсем не зависящую от эмиссии токенов): Ликвидность и стартовые платежи, предоставляемые эмитентами токенов, напрямую привлекают huge external capital (огромный внешний капитал) в экосистему протокола; а комиссии за отсутствие стейкинга и производственные услуги, происходящие из двигателя REV, могут direct create pure cash flow increments (прямо создавать чистые приращения денежного потока) для протокола completely不需要按比例推高 Gauge Caps 增发上限的前提下 (совершенно не требуя пропорционального повышения limitt issuance caps), при этом абсолютно не нуждаясь в пропорциональном повышении limitt issuance caps.
终极愿景 этой изощренной системы механизмов (конечная видение этой изощренной системы механизмов) — при ensuring liquidity providers continue to receive fair and leading-industry excess returns (обеспечении того, чтобы поставщики ликвидности продолжали получать справедливую и опережающую отрасль избыточную доходность)推动单枚代币内含的收入现金流呈现稳步攀升的健康态势 (двигать денежный поток доходов, заключенный в одной монете, к здоровому состоянию устойчивого подъема). Следующие разделы逐一拆解 (поэтапно разбирают) micro-operation mechanisms (микрооперационные механизмы) этих механизмов.
Предиктивное распределение: направление ликвидности до возникновения рыночного спроса
Предоставление ликвидности — это по своей природе game of foresight充满远见的前瞻性博弈 (игра дальновидности). В истории децентрализованных финансов最具价值的流动性 (наиболее ценная ликвидность) часто должны быть提前就位 (размещены заранее) перед正式成型 (официальным формированием) зрелых рынков.
一个新兴的战略资产 (новый emerging стратегический актив), перед тем как institutional级资本 (институциональный капитал)敢于正式涉足配置 (осмелится официально вовлечься в настройку), often必须先建立起足以承载巨额资金吞吐的深厚底池 (часто должен сначала построить достаточно глубокую базу пула, способную вместить огромные объемы денежных потоков); новая торговая пара (новая торговая пара), перед тем как各类去中心化应用(dApp)敢将其深度集成到自身业务逻辑之前 (различные децентрализованные приложения осмелятся глубоко интегрировать ее в собственную бизнес-логику), должна сначала demonstrate long-term稳定、毫不脱锚的撮合执行质量 (проявить долгосрочное стабильное, не теряющее связи качество исполнения сделок); а инновационный финансовый derivative用例 (производный случай использования) для позиций LP, в before具备自循环的商业可行性之前 (до обретения самовоспроизводящейся коммерческой целесообразности), также должен rely on初期资金体量规模 (зависеть от начального масштаба объема капитала).
然而,在正确的时间将充沛的流动性精准引导至最迫切需要的地方,历来是现代金融学中极其棘手的核心难题。让做市商孤身承担这种拓荒期的巨大探索风险是不现实的;而让资产发行团队、公链生态基金或交易平台自身亲自下场包办一切,其管理与资金成本又高得令人望而却步。这导致大量新兴优质市场往往在萌芽阶段便因流动性匮乏而胎死腹中,或在市场剧烈动荡时瞬间陷入流动性枯竭的休克状态。Aero 的预测性分配(Predictive Allocation)机制通过引入一套全新的去中心化市场化机制彻底攻克了这一痼疾:代币运营商们在公开市场中竞相发挥专业洞察力去预判未来的真实需求,而那些能够做出卓越预判的主体将从中斩获最丰厚的超额回报。这种依托市场博弈汇聚群体智慧的机制,能够调动的认知与资本力量,远远超越任何单一核心团队或中心化量化模型所能达到的极限。
预测性分配允许 sAERO 头寸扮演协调这笔拓荒资本的核心中枢,并且通常与代币发行方直接流式支付给对应代币运营商的流动性与启动支持金形成强大的协同共振。
代币运营商们主动将 AERO 奖励配额引导至他们深信未来能够孕育出庞大池收入(Pool Revenue)的潜力池中,从而确保宝贵的增发资源能够精准流向边际收益最高的地方。这些前瞻性的奖励配额为做市商提供了坚实的做市激励,而代币运营商的投票分配本身,就是向全网做市资本释放出的最强市场信号,清晰指明了下一个价值风口即将在何处爆发。
这使预测性分配升华成为一种划时代的金融底层原语:它通过经济激励酬谢那些为 LP 提供了宝贵市场指引的代币运营商,而 LP 们则因为提供承接该需求的有效流动性而获得了确定性极高的回报流。两者的良性互动从根本上重塑了链上做市的底层经济学。
由此凝聚的深厚挂单深度显著优化了兑换执行质量,进而像磁石一样吸附来更庞大的真实交易量,使整个市场迅速成长为代币运营商最初所预见的繁荣景象。而随着市场的成熟壮大,它又反过来为整个 Aero 网络贡献了更具爆发力的协议收入。
Aerodrome 在 Base 链上的辉煌战绩已经数次验证了这一模式的巨大威力:在 Coinbase 官方比特币包装代币 cbBTC 刚刚问世之际,Coinbase Ventures 与 Aerodrome 团队率先建立起战略级底池深度,使得这一新兴资产在发布首周便迅速沉淀为链上最具流动性的比特币交易场所,成交量势如破竹。
同样的机制在成熟交易市场中同样大放异彩。
假设某个代币化美股资产在公布重磅季度财报前夕一直处于交投清淡的平静状态,但市场共识预期其在财报揭晓后必将迎来交易量的井喷。代币运营商便可在财报发布前夕,前瞻性地调高该池的 AERO 奖励权重,从而在全网交易狂潮席卷而来之前,提前为该资产筑牢坚不可摧的做市深度防线。
这套机制结出的最终硕果是极其甜美的:新兴市场能够在第一时间以深不见底的流动性高规格开局,而那些最具远见、最早抵达拓荒前沿的流动性提供者,则如愿赢得了最为丰厚的高光回报。
Gauge Caps 机制:基于市场感知的动态补偿预算
在 Aero 体系中,AERO 奖励并非按月或按周集中结算,而是通过每个资金池专属的“计量计(Gauge)”以每秒为单位向质押中的 LP 进行毫秒级流式发放。这些 Gauge 确保了资本在池内驻留的每一秒都能实时获得价值回报。
然而,做市商最终实际能够拿到的奖励兑现速率,还受到一项革命性全新机制的严格制约与调控,那便是 Gauge Caps(计量上限)。
每个资金池都会依托链上算法动态预测其未来的创收能力,并据此实时微调可能发放的最高奖励速率上限。
这些上限为每个池设定了极其严密的做市补偿预算红线,从数学底层坚决遏制了不必要的过度激励与通胀浪费:它彻底终结了即便某个交易对的交易量早已断崖式暴跌,却仅仅因为惯性投票而继续享受天量代币补贴的荒谬历史现象。
但与此同时,Gauge Caps 还具备一项同样举足轻重的逆向爆发能力:在特定市场环境下快速向上激增奖励配额。
当链上多重市场信号显示某个池面临绝佳的增长突破契机时,该池的 Gauge Cap 能够在极短时间内自适应向上击穿常规限度,允许流入该池的 AERO 奖励以极高的爆发速率涌向做市商,从而精准承接突发的天量做市需求。
在全协议宏观层面,这意味着 Aero 允许代币稀释速率在出现确定性重大战略机遇时短暂脉冲式上升,而在市场归于平静时迅速回落收缩。
从长期来看,全网追求的核心锚定目标,是将全协议发放的 AERO 奖励总价值,严密控制在交易池总收入(Pool Revenue)的约 1.2 倍左右。
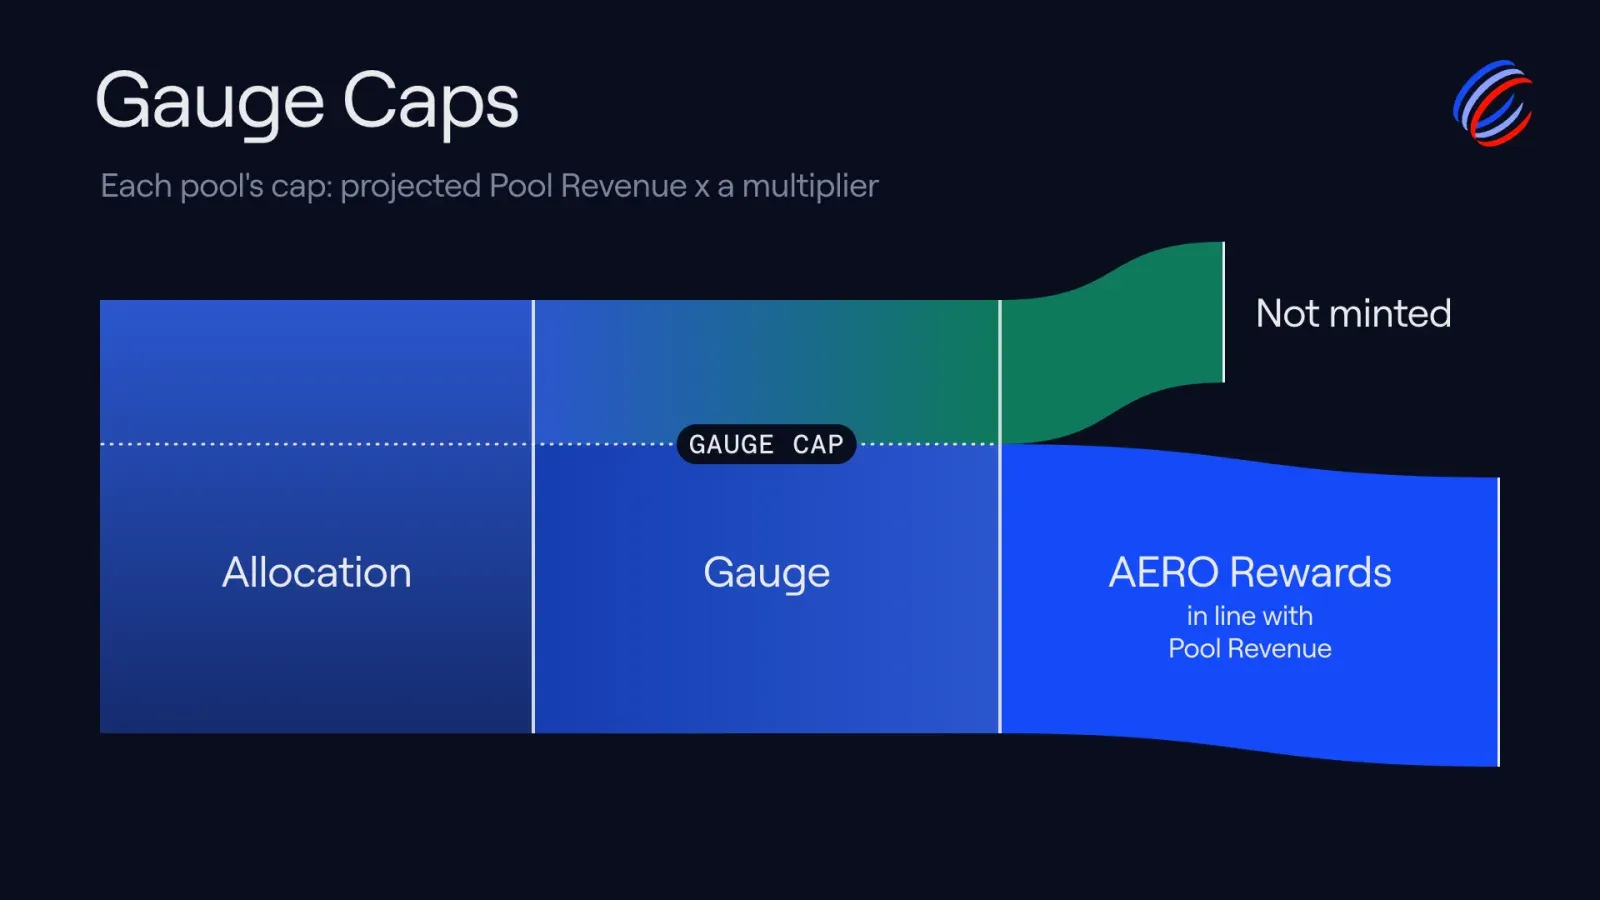
图 9:Gauge Caps: each pool’s cap is projected Pool Revenue times a multiplier; allocation above the cap is not minted, and AERO Rewards stay in line with Pool Revenue
当然,各个具体资金池的实际乘数会根据所处发展阶段与竞争环境在这一均值上下灵活浮动:处于战略冷启动期的激进池可能阶段性高于该基准,而占据绝对垄断优势的成熟现金牛池则会显著低于该基准。
这种机制使得 Aero 能够在始终为做市商提供显著超越普通 Smart Fees 的超额溢价回报的同时,从系统层面对这种溢价所付出的代币稀释代价进行极其精准的数学管控。
其核心宗旨,是以与真实市场容量相适应的理性成本,全力资助那些能够持续为网络捕获溢价价值的高生产力流动性。
活跃 Tick 奖励与 MinStake 质押时长:只为真正有效的流动性买单
Aero 坚持仅对做市资金驻留在活跃 Tick(Active Tick)区间内的时间提供奖励,即便在某些特定时刻该资金区间尚未被具体交易直接穿透。
在真实交易者发起兑换之前,随时待命的有效挂单深度本身就蕴含着巨大的商业价值,而对这种高价值等待状态给予合理报酬,正是 Aero 能够持续维持全网最紧凑盘口报价的核心秘诀。
然而,为了防止恶意套利资本利用这一规则进行快进快出的虚假做市,MinStake(最低质押时长)机制应运而生,它将代币奖励与真正稳定沉淀的有效流动性深度牢牢锁合在一起。如果没有这项约束,部分投机性热钱完全可以在大单交易即将到来的前一秒闪电存入资金掠夺奖励,并在交易落定后的下一秒立即提款跑路,这不仅对构建生态长治久安毫无裨益,还会严重摊薄长期忠诚做市商的合法权益。
在 MinStake 机制下,任何在设定的最低锁定期限届满前擅自提前撤出流动性的做市商,都将直接被系统强制没收其在此期间累积的全部代币奖励,而被罚没的奖励则会原路回流并重新注入代币运营商的整体预算池中。
各个资金池的最低质押时长并非一刀切,而是根据底层资产类别与瞬时市场环境进行高精度校准:对于价格波动极其剧烈的高风险长尾资产池,锁定期限通常设计得相对较短,以赋予做市商必要的调仓敏捷性;而对于锚定极度稳定、几乎不存在脱锚风险的同质化代币对或稳定币池,锁定期限则被拉长至数天乃至数周,以锁定坚如磐石的超深底池。
活跃 Tick 奖励、高灵敏度响应的 Gauge Caps 以及 MinStake 最低质押时长三大组件无缝拼合,使得 Aero 能够以令人叹服的极低边际成本,精准维系住全网最深厚、最具韧性且随时能够被真实商业调用的高可用流动性网络。
成熟期收益倍增:协议主导权与收入捕获
对于流动性提供者而言,资金池的深度本身就是最强大的安全感来源。随着 Aero 旗下的各个交易对深度持续沉淀,并逐步成长为全链无可争议的霸权交易场所,整个资金池的底层做市经济学将迎来华丽质变。
在上线初期,极其低廉的未质押费率(0% 至 5%)能够以近乎零摩擦的成本,将大量在竞品平台上饱受 17% 至 25% 平台税剥削的手续费导向型传统 LP 吸引至麾下。这一阶段的重心是汇聚做市规模,确立绝对优势。
而一旦某个池确立了无可动摇的统治地位,Aero 便拥有了适度上调未质押费率的战略主动权,同时依然能保证 LP 到手收益优于外部竞品。更为奇妙的是,这种调整对生态而言是一场完美的双赢:一部分 LP 顺理成章地将做市头寸转向质押以规避未质押费,进而为代币运营商贡献了 100% 的 Smart Fees 现金流;而另一部分选择继续保持未质押状态的 LP,则通过上缴提高后的未质押费,直接放大了全协议的池收入(Pool Revenue)体量。
无论做市商最终选择哪种收益兑付模式,交易池的绝对深度都在不可逆转地持续加厚,从而驱动池收入与全网交易量同步迈入加速扩张的上升通道。
Momentum Fund 动量基金:更高效对冲通胀的智能回购机制
Momentum Fund(动量基金)并非空中楼阁,其前身公共产品基金(Public Goods Fund)与飞行学校(Flight School)在过去数个季度的实战中已经取得了极其辉煌的战果:二者在 Base 等生态中累计回购或永久锁仓了超过 1.1 亿枚 AERO 代币,为稳定代币价值中枢发挥了中流砥柱的作用。
随着跨链版 Aero 的全面启航,这一核心平准基金的运作逻辑迎来了全面升维。鉴于 Gauge Caps 已经在前端从源头上将新增代币增发严格约束在池收入的合理倍数之内,动量基金得以摆脱过去的机械式被动护盘,将全部战略精力聚焦于利用真实业务盈余在二级市场开展极具杀伤力的高效智能对冲。
动量基金的核心使命主要包括三大支柱:
• 在二级市场估值出现非理性严重低估时,以雷霆手段展开大规模代币回购;
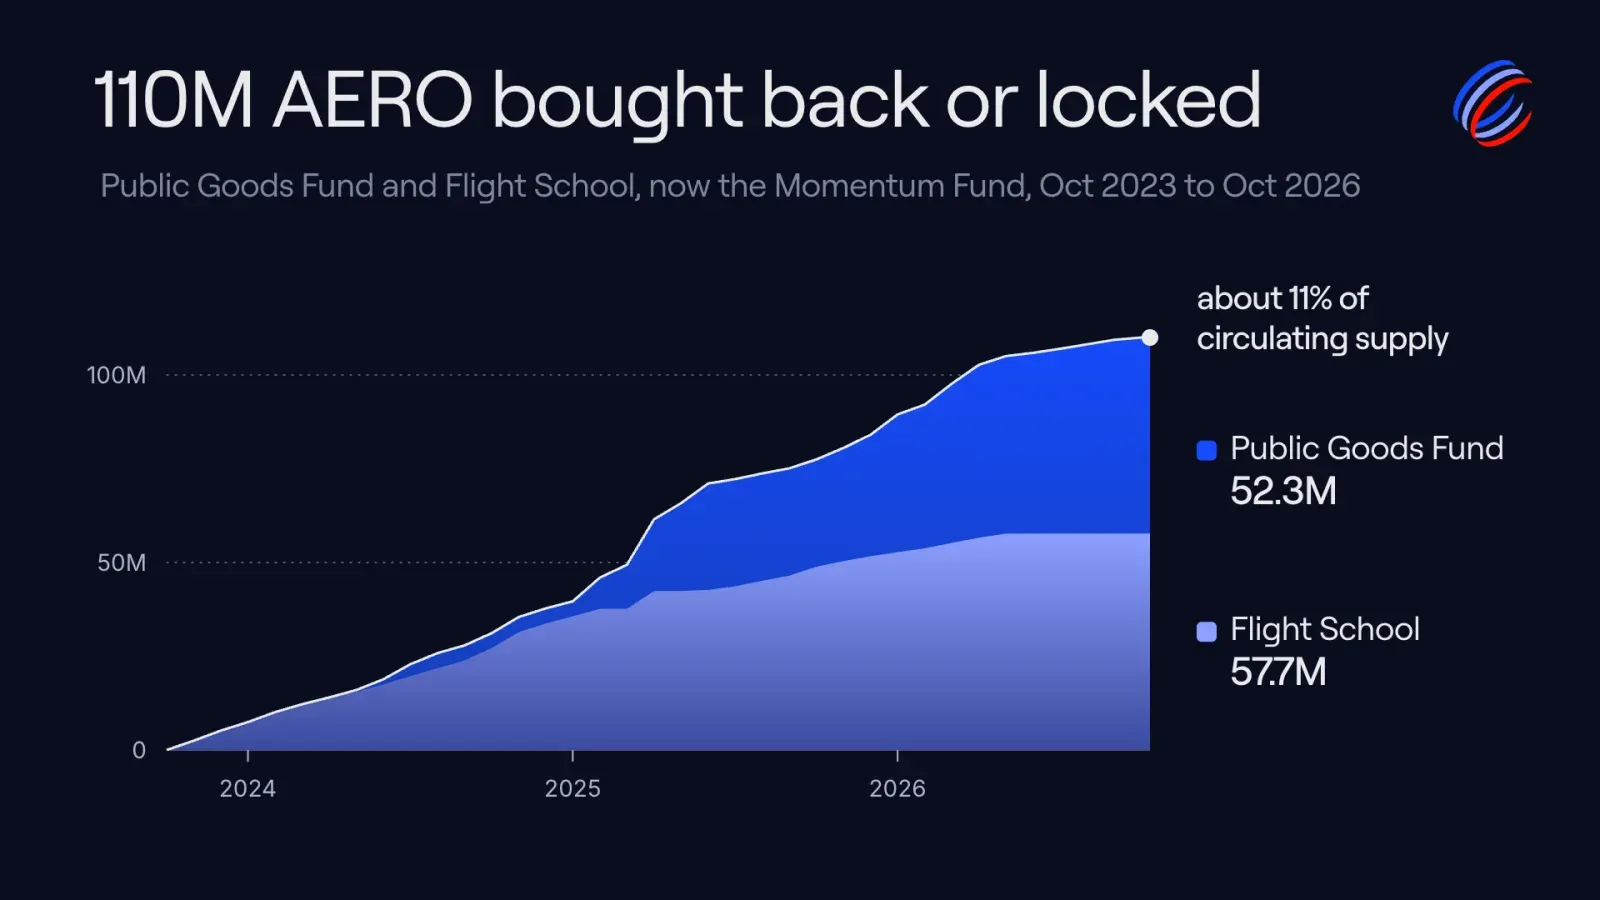
图 10:110M AERO bought back or locked by the Public Goods Fund and Flight School
• 灵活根据宏观市场周期,将回购获得的 AERO 进行永久通缩销毁,或重新锁仓转化为协议拥有的长期流动性资产;
• 为整个 Aero 经济体构筑起一道坚不可摧的底层流动性平准蓄水池,在外部黑天鹅事件发生时为生态提供充足的抗冲击缓冲垫。
动量基金开展这一系列回购的弹药完全源于其自身庞大的真实内生收入:基金本身持有全网规模名列前茅的 sAERO 治理仓位,这使得它能够以合法代币运营商的身份,持续从全协议每秒发生的庞大交易网络中直接抽取源源不断的高额现金流分红。
传统按照固定日历时间表执行的机械回购策略存在致命缺陷:无论代币价格处于虚高的泡沫巅峰还是遭遇非理性的血腥砸盘,它都必须僵化地掏出相同法币金额予以买入,这在牛市中极易沦为给抛售主力高位接盘的冤大头。而动量基金开创性地采用了“市场感知型回购算法”:当代币估值被市场非理性践踏、价格严重脱离底层基本面时,回购引擎将自适应激活最大马力,以极低廉的折扣价从流通盘中鲸吞巨量代币;而当代币价格伴随市场狂热大幅飙升时,回购节奏则会自动放缓,将宝贵的现金储备沉淀为国库弹药。
公共产品基金在 2025 年 10 月以来的真实市场动荡中全面验证了这一自适应策略的卓越威力。在数次极端单边下行行情中,基金以极其惊人的低成本扫清了天量恐慌性抛盘,使每一美元回购资金所能消灭的代币流通量达到了传统机械回购的数倍之多。
更为关键的是,动量基金回购所捕获的 AERO 代币拥有直接进入黑洞进行永久销毁的最高权限。这意味着流通供应量被真实、永久地抹去,在丝毫不稀释任何现有持币者权益的前提下,直接推高了存量代币内含的单位价值。
后文的协同落地测算将以最直观的数学模型,向读者全景呈现代币销毁对全网长期流通供应所产生的深远通缩重塑。
REV 引擎:无需额外增发代币的全新收入支柱
REV 引擎的设计初衷,是为 Aero 经济大厦构建一个完全不需要支付任何额外做市增发成本的纯增量服务收入(Service Revenue)超级引擎。
这些衍生服务收入的典型应用场景包括但不限于:
• sAERO 交易流动性二级市场:允许锁仓用户在保留底层头寸的前提下灵活转让治理权益并收取手续费;
• 机构级自动化流动性管理与头寸对冲工具:为专业做市商提供定制化策略并抽取技术服务费;
• 跨链无感即时兑换(Metaswaps)与路由增值服务:在跨链结算过程中捕获高附加值服务费。
在业务落地初期,针对自主研发的原生工具与外部战略伙伴生态,REV 引擎将采取极具侵略性的低定价策略以全力推动产品采纳与用户渗透。其长远战略目标,是让协议整体收入随着用户交互维度的无限丰富而呈现几何级膨胀,同时确保每一笔新流入的交易所服务收入,都绝对不需要在支出端按比例追加任何一分钱的 AERO 做市奖励。
这使得 REV 引擎成为了 Aero 傲视整个 DeFi 赛道的终极结构性竞争优势:它开辟出了一整套完全不需要向 LP 支付做市补贴的纯利润业务线。这种强大的内生造血能力,是任何试图通过激进增发砸钱来跟 Aero 拼刺刀的竞争对手绝对无法企及的。外部竞争对手或许可以在短期内通过补贴流动性来博取眼球,但他们绝对无法复制 Aero 历经数年深耕所铸就的庞大真实业务现金流、深厚生态合作网络以及全网高度协同的治理凝聚力。
多重机制协同落地:三大支柱如何形成飞轮合力
Aero 的终极战略航向,是在全协议漫长的生命周期中,驱动每枚代币内含的收入现金流持续稳定上扬,同时在支出端毫不动摇地向流动性提供者支付最具竞争力的超额报酬,以牢牢夯实全行业无可争议的流动性终极枢纽地位。
这一宏大机遇的起点,在于潜在市场体量的爆发式跃升。更广泛的多链网络覆盖、加速涌入链上的万亿级战略资产,以及持续扩大的零售散户订单流,为 Aero 提供了数倍于以往的庞大交易体量。无与伦比的做市补偿与丝滑极致的撮合体验全力将这些订单流尽收囊中,而 Slipstream V3 则依托自适应动态费率与创新 MEV 税收,成倍放大了每一美元做市资本所能榨取的手续费上限。
随着 Aero 生态版图的日臻成熟,它所能捕获的价值早已突破了狭隘的 Smart Fees 边界。代币发行方提供的流动性与启动支持金持续将海量外部资金源源不断注入生态;随着资金池深度与统治力的确立,未质押做市商贡献的未质押费将成为稳定充沛的现金流金矿;而 REV 引擎则在交易之外独立开辟出多条完全不依赖代币增发补贴的纯利润业务线。
与此同时,Gauge Caps 机制与 MinStake 最低质押时长机制在支出端将做市补偿的资本利用效率推向了极致,配合动量基金的大规模智能回购与永久销毁,有效冲销了大部分因业务扩张而产生的新增代币增发。这一整套精密咬合的机械装置协同运转,确保了 Aero 能够随着规模的与日俱增而爆发出越来越骇人的市场竞争力,同时推动真实业务收入的增速全面跑赢代币流通量的增长。
这里的核心数学逻辑,在于 Aero 实际捕获的总收入,与其为了维持庞大流动性深度所必须支付的做市报酬之间,形成了一个巨大的正向差额剪刀差。AERO 奖励在支出端严格锚定于池收入,但交易所总收入(Exchange Revenue)的范畴却远远超越于此,它额外吸纳了完全无需追加做市报酬的衍生服务收入。代币发行方投入的流动性与启动支持金直接计入池收入,因此像普通手续费一样顺理成章地推高了 Gauge Caps 的激励上限;然而,未质押费用与 REV 引擎的服务收入,却是在完全不需要按比例推高任何奖励上限的前提下,直接为协议带来纯粹的现金流增量。
这创造了一个极其罕见的经济学奇迹:协议收入的增长速度能够彻底超越支付给 LP 的做市溢价成本。Aero 根本不需要以牺牲做市商的收益为代价来优化自身的资产负债表;相反,它完全可以在让 LP 赚得盆满钵满的同时,凭借多元化的非交易收入实现协议净利润的狂飙突进。
Aerodrome 在 Base 链上的真实财务数据早已对这一理论模型给出了无可辩驳的实证支持:仅在 2026 年 9 月的短短四周时间内,向负责引导奖励的 veAERO 持有者分配的真实收入总额便高达惊人的 $1490 万,其中不仅包含直接穿透分配的 $610 万 交易手续费,更涵盖了高达 $890 万 的外部流动性与启动支持金。相比之下,在旧版固定排期增发模型下,同期向 LP 实际发放的 AERO 代币总价值仅为 $1050 万。协议捕获的真实收入,已经全面超越了它所付出的全部做市激励成本!
对于持有 sAERO 的质押者而言,即使在当前现有的质押比例下,这套数学账本依然展现出极其诱人的盈利确定性:sAERO 目前锁定了约占全网流通总量一半的 AERO 供应,但却享有全网 100% 的池收入分配权;因此,即使将面向做市商的 AERO 奖励长期维持在池收入 1.2 倍的高位水平,sAERO 实际分得的真金白银收入,也已经远远超过了其治理头寸所承受的边际代币稀释!
促成这一经济学闭环完美运转的,正是以下三大不可或缺的核心支柱:
• 代币增发严格与真实价值联动:AERO 二级市场估值越高,为了维持同等做市报酬所需增发的新代币数量反而越少;
• 智能销毁强力压制通胀曲率:动量基金的高频回购与永久销毁彻底从流通盘中抽离供应,大幅降低了维持“单币收益增长”所必须达到的收入增长门槛;
• 跨越 7 条链的广袤增量市场做大单币价值:更多网络、更多战略资产与全新衍生产品的落地,为全协议收入的长期指数级跃升打开了天花板。
与价值紧密联动的动态代币增发模型
Gauge Caps 机制的引入,从根本上重塑了二级市场代币估值对代币总供应量的影响路径。
在传统基于固定排期表的机械增发模型中,无论牛熊更迭,每个区块增发的代币绝对数量是恒定僵死的,而这些代币所代表的法币购买力则随二级市场行情剧烈上下颠簸。Aero 则彻底颠覆了这种低效模式:它允许代币增发在一个严格受控的上限区间内动态浮动,并将发放的奖励价值与资金池预期产生的池收入深度捆绑。
当某个资金池触及 Gauge Cap 上限约束时,AERO 二级市场价格越高,意味着为了满足既定美元预算所需的 AERO 代币数量便越少;反之,若代币价格下跌,则需要增发更多代币以维持激励,但这一过程依然受到全协议宏观增发硬顶的严格约束。
这里需要指出的是,该模型适用于触及上限时的理论推演,并不构成对二级市场价格的任何预测。
作为一个直观的速算基准规则:Aero 每年实际增发的新代币占总供应量的比例,大约等于 Gauge Cap 设定的乘数,乘以全网年度池收入总额,再除以 AERO 的完全稀释估值(FDV)。举例而言,若 AERO 的整体估值倍数设定为全网年池收入的 10 倍,那么以 1.2 倍乘数发放奖励时,每年的实际增发比例约为总供应量的 12%;如果市场认可度提升、AERO 估值上升至年池收入的 20 倍,那么为了维持同等做市报酬,年增发比例将瞬间腰斩至仅约 6%!目前,AERO 的实际年化增发率大约维持在总供应量的 11% 左右;而在 AERO 当前的市场估值与现有 Smart Fees 水平下,若全面切换至 1.2 倍 Gauge Cap 机制,年增发率将进一步骤降至仅约 8%!
这在协议估值、收入增长与代币供应膨胀之间建立起了一条直接且健康的负反馈调节机制。一个蒸蒸日上的去中心化交易所能够支撑起更庞大的做市奖励预算,而更高的二级市场估值又会反过来以更少的代币数量满足该预算。随后,动量基金的回购与销毁将进一步对冲掉相当一部分新增发行。即使在 AERO 价格阶段性承压时需要发出更多代币以维持报酬,动量基金手中的每一美元回购资金同样能够在底部从流通盘中扫除成倍数量的廉价筹码。
Gauge Caps 还让评估每枚 AERO 内含的现金流索取权是否在实质性增厚变得前所未有的简单透明。在任何一个年度周期中,只要全协议总收入的复合增长率超越代币总供应量的膨胀速度,每枚 AERO 所能分摊的真实收入便必然处于上升通道;而根据上述速算基准,供应量的增速几乎完全取决于 AERO 相对池收入的估值水平以及动量基金实际销毁的代币总量。
因此,在任何给定的市场估值下,协议收入只需维持与供应膨胀同等的增长步伐,便足以确保每枚 AERO 的内含现金流坚如磐石;而动量基金的持续销毁则在不断拉低这一必须达到的增长及格线。
更具决定性意义的是,由于 sAERO 质押者享有全协议池收入的直接全额分配权,他们穿越周期实现资本增值的门槛,远远低于那些仅仅依赖二级市场“单币收益预期”的纯外部流动性持币者。
代币销毁机制与更庞大的跨链市场空间
动量基金通过高频智能回购与永久销毁将代币持续从流通盘中彻底剥离,每一枚被送入黑洞销毁的代币,都在客观上降低了协议为了推动“单币收入”持续攀升所必须实现的收入增长门槛。与此同时,7 条核心公链的全面铺开、高价值机构级战略资产的加速上链,以及围绕 REV 引擎打造的多元化衍生产品矩阵,正在为 Aero 输送天量订单流与源源不断的非交易性全新收入源泉,从而为全协议收入的长期天花板赋予了无可限量的想象空间。
当这三大力量融汇在一起时,一个自强不息的宏大闭环跃然纸上:在不同的二级市场估值体系下,扣除占全网收入 30% 规模的常态化回购销毁之后,假定全协议总收入以每年约 15% 的温和速度稳步递增(这一速度意味着协议收入将在五年内实现翻倍),在所有收入增速跑赢代币净增发速率的区间内,每枚 AERO 所承载的底层价值均将迎来爆发式单向增长。
终局目标:为赢得全链订单流而生
去中心化交易所赛道的终局,注定是一场极其残酷的“赢家通吃”大清洗。随着全球各类高价值现实资产以前所未有的速度涌入链上世界,最终屹立于王座之上的平台,必然是那些能够真正实现对流动性提供者公平且充沛补偿的超级枢纽,而仅仅依赖零散离散即时手续费的传统做市模型,在时代滚滚向前的洪流面前早已显得力不从心。
Aero 给出的划时代答案,是一枚承载了全网所有节点与产品全部价值沉淀的超级代币。流动性提供者以此获得超越行业标准的丰厚做市报酬,代币运营商以此协调流动性的战略流向,而每一位致力于做大网络效应的建设者都在同一个终极资产中持有不可动摇的共同利益。升级版 Smart Fees 极大化了单笔交易的变现效率,Gauge Caps 机制将代币增发牢牢锚定在池收入的坚实轨道之上,Momentum Fund 动量基金依托真实造血持续从流通盘中抽离通胀压力,而 REV 引擎则在完全不追加任何代币增发负担的前提下为帝国源源不断注入全新利润。
这套精密的宏观经济模型,其部分支柱已经在真实战火中经受住了严苛考验,特别是代币发行方提供的流动性与启动支持金所展现出的惊人吸金能力;而另一部分前沿支柱,则蕴含着等待生态共同挖掘的无限蓝海机遇。随着各项收入支柱的日益壮大,Gauge Caps 能够确保每一分增发都精准奖赏给最具生产力的有效深度,而动量基金的持续销毁则为管理宏观稀释提供了最坚固的防波堤。
Aero 的终极野心,是构筑起一座随着规模与日俱增而展现出更强压倒性竞争力与更高生产力的链上超级流动性金融中心。在这里,流动性提供者在暴露做市风险的每一刻都能斩获业界最高的资本回报;交易者与生态建设者能够随时享受到全网最深厚、最坚韧的订单执行深度;而持有 sAERO 的质押者,则独家坐拥着一份膨胀速度注定全面超越代币流通供应的庞大现金流帝国的最高股权。
这便是 Aero 捍卫 LP 尊严、赢得全链所有订单流,并让每一位生态建设者共享长期复利红利的终极之道。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @aeroxyz