Исследовательский отчёт Artemis: Kraken стоимостью 20 млрд долларов США недооценён?
Автор: Алекс Уэсли
Перевод и адаптация: TechFlow
Введение от TechFlow: Компания Artemis опубликовала подробный аналитический отчёт о Payward — материнской компании биржи Kraken. Недавно Kraken привлекла 800 млн долларов США при оценке в 20 млрд долларов, после чего приостановила подготовку к IPO. Однако за последние пять месяцев компания получила основной счёт Федерального резерва США (Master Account), приобрела инфраструктуру по клирингу деривативов, запустила крупнейший в мире продукт токенизированных акций и заключила партнёрство с Nasdaq. По мнению автора Алекса Уэсли, оценка в 20 млрд долларов отражает лишь текущий статус Kraken как «криптобиржи», тогда как комбинация клиринговых возможностей, банковских лицензий и токенизированных ценных бумаг пока не нашла отражения в рыночной капитализации.
Контекст
Материнская компания Kraken — Payward — привлекла 800 млн долларов США от таких институтов, как Jane Street и Citadel Securities, при оценке в 20 млрд долларов. После этого она подала в Комиссию по ценным бумагам и биржам США (SEC) конфиденциальную заявку S-1 на листинг акций. В случае успеха Payward стала бы второй публичной криптобиржей после Coinbase. Однако спустя четыре месяца, в марте 2026 года, компания заморозила планы по IPO, сославшись на «неблагоприятные рыночные условия».
На первый взгляд это выглядит как неудачная попытка выхода на биржу. Тем не менее за пять месяцев с момента подачи заявки S-1 Kraken значительно ускорила темпы своих действий:
- Стала первой компанией цифровых активов, получившей основной счёт Федерального резерва США (Master Account)
- Завершила приобретение Backed Finance, обеспечив вертикальную интеграцию возможностей выпуска токенизированных акций
- Объявила о партнёрстве с Nasdaq по созданию каналов для токенизированных активов
- Завершила приобретение Bitnomial за 550 млн долларов США, получив полный комплект лицензий Комиссии по торговле товарными фьючерсами США (CFTC)
- Deutsche Börse приобрела вторичные акции Kraken на сумму 200 млн долларов США
Для компании, которую рынок традиционно определяет как «криптобиржу», такая плотность мероприятий чрезвычайно высока. Сделка с Bitnomial в апреле 2026 года вновь подтвердила оценку в 20 млрд долларов (официальное сообщение Payward). Основной тезис данной статьи заключается в следующем: при оценке в 20 млрд долларов распределение потенциальных доходов асимметрично — нижняя граница определяется минимальной стоимостью «криптобиржи», а потенциал роста зависит от успешной реализации клиринговых возможностей, токенизации активов и получения банковских лицензий.
Современный Kraken
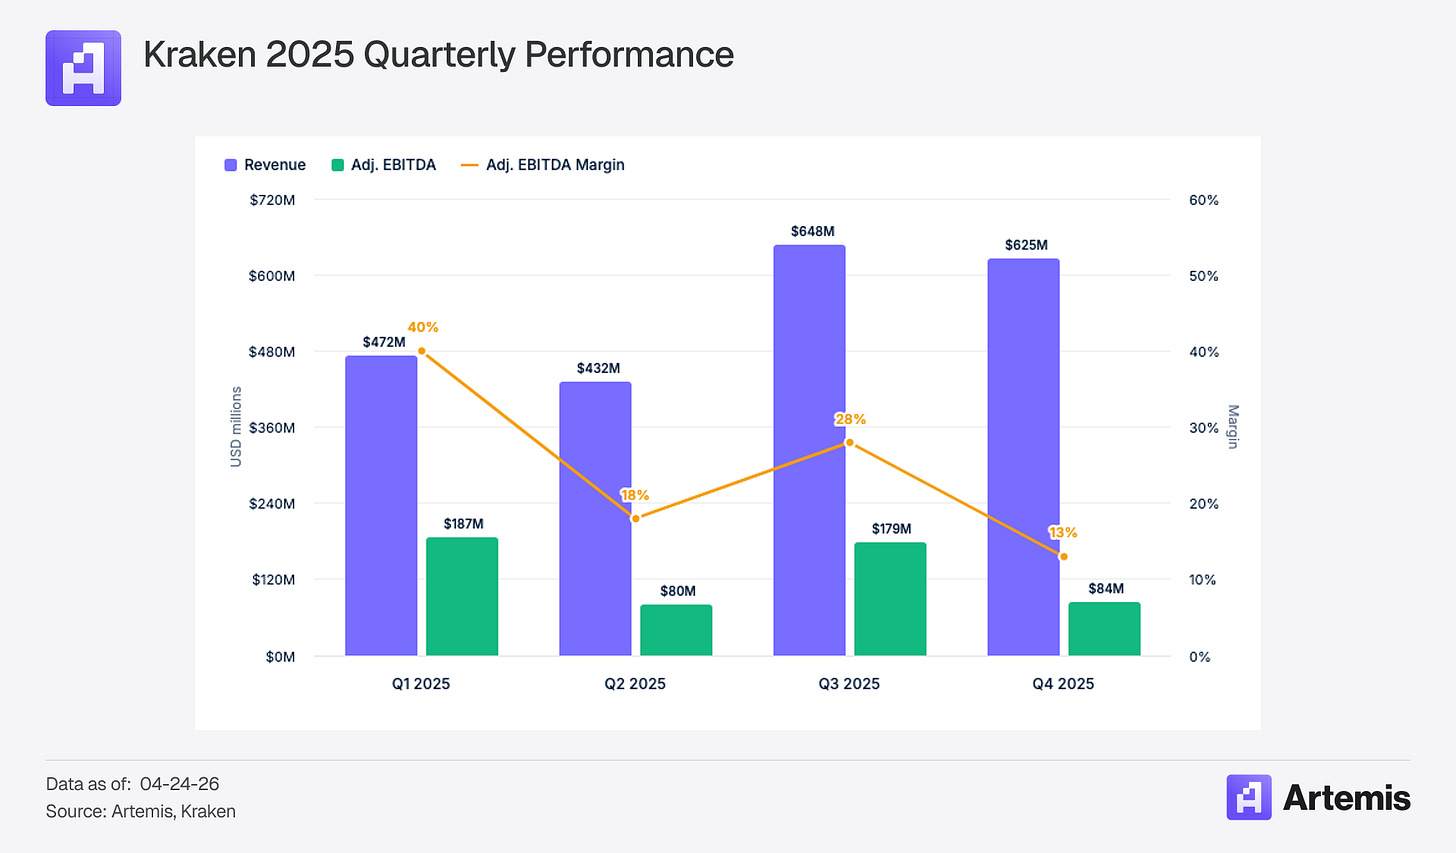
В 2025 году скорректированные доходы Kraken составили 2,2 млрд долларов США (рост на 33 % по сравнению с предыдущим годом), а скорректированный EBITDA — 531 млн долларов США. По операционным показателям: количество активных аккаунтов — 5,7 млн (рост на 50 %), объём активов на платформе — 48 млрд долларов США (рост на 11 %), объём торгов на платформе — 2 трлн долларов США (рост на 34 %). Структура доходов более диверсифицирована, чем считают многие: доля доходов от торговли составляет 47 %, а доходы от активов (хранилище, доходность, платежи, финансирование) — 53 %. Таким образом, основным источником дохода Kraken на самом деле чаще всего являются не торговые операции. (финансовая отчётность Kraken)
Примечание к изображению: Структура доходов Kraken за 2025 год
Факторы роста
Комплекс регуляторных лицензий
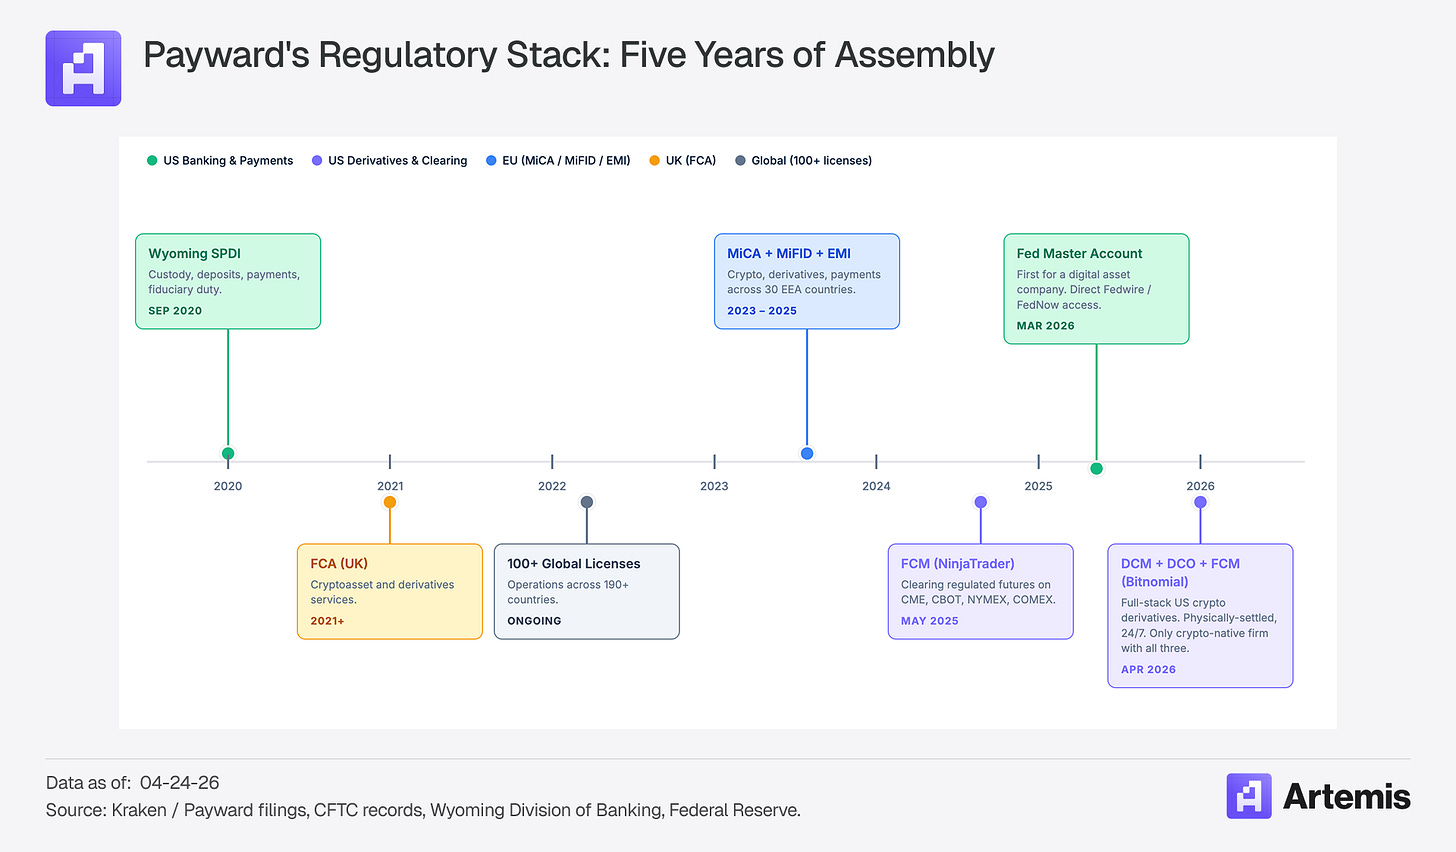
Kraken потратила более пяти лет и десятки миллиардов долларов на создание уникальной в отрасли системы регуляторного соответствия и инфраструктуры.
Примечание к изображению: Матрица регуляторных лицензий Kraken
Приобретение Bitnomial имеет огромное значение: благодаря ему Kraken получила все три необходимые лицензии CFTC для работы с крипто-деривативами на территории США — DCM (Designated Contract Market, т.е. лицензия биржи), DCO (Derivatives Clearing Organization, т.е. лицензия клиринговой организации) и FCM (Futures Commission Merchant, т.е. лицензия брокера).
«Форма рынка определяется инфраструктурой клиринга, а не интерфейсом. До сих пор в США отсутствовала клиринговая инфраструктура, специально созданная для цифровых активов. Bitnomial потратила десять лет на её создание: крипто-расчёты, крипто-обеспечение, непрерывный круглосуточный рынок. Эти возможности невозможно реализовать путём модернизации традиционных систем».
— Совместный генеральный директор Арджун Сетхи
Плюс ранее приобретённая NinjaTrader (которая предоставляет Kraken канал распространения среди 2 млн розничных пользователей фьючерсов), Kraken сегодня обладает полностью вертикально интегрированной цепочкой деривативов — от интерфейса до клиринга. Первое в мире объединение DCM, DCO и FCM с физической поставкой, крипто-нативным обеспечением и круглосуточным рынком само по себе создаёт высокий барьер входа. Клиринговые организации — естественные монополии с мощнейшим эффектом масштаба. Как только институты интегрируют свои системы управления рисками с DCO Kraken, стоимость перехода на другую платформу становится чрезвычайно высокой. CME доминирует на рынке фьючерсов не потому, что у неё красивый интерфейс, а потому, что именно там осуществляется клиринг.
Другие компании в отрасли также стремятся к созданию регуляторно соответствующей инфраструктуры, но их пути отличаются. Например, недавно Coinbase получила условное одобрение национальной доверительной лицензии OCC, что позволит ей предоставлять унифицированные услуги по хранению и расчётам во всех 50 штатах США — логичный шаг для компании, являющейся хранителем большинства американских ETF на спотовом рынке криптовалют. Лицензия SPDI (Special Purpose Depository Institution), выданная Kraken штатом Вайоминг, является региональной, однако наделяет компанию более широкими полномочиями: она может принимать депозиты, оказывать платежные услуги и действовать в качестве доверительного управляющего. Это принципиальное различие позволяет Kraken расширить свой стратегический курс до банковских продуктов (депозитные счета, выпуск стейблкоинов, платежи через FedNow), чего не позволяет чисто хранилищная лицензия. Получение основного счёта Федерального резерва США в марте 2026 года стало ключевой инфраструктурной основой для активации этих возможностей.
Токенизированные акции и xStocks
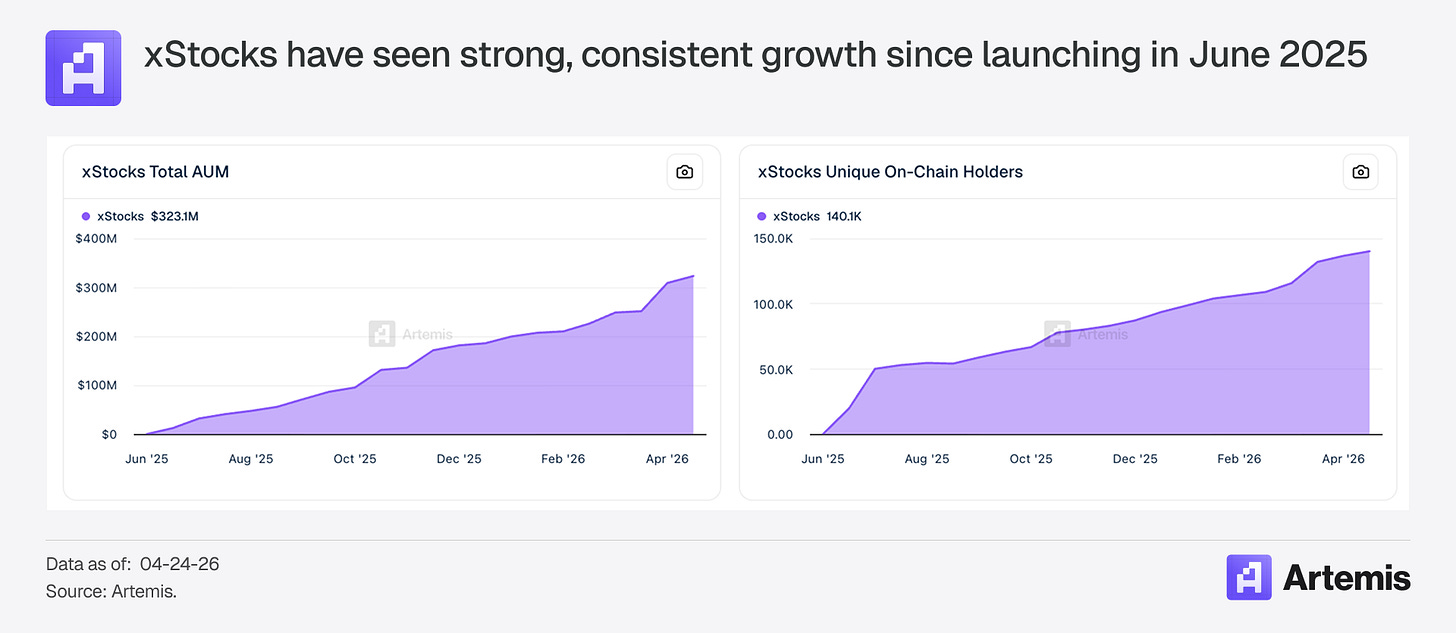
В июне 2025 года Kraken совместно с Backed Finance запустила xStocks — продукт, позволяющий торговать токенизированными американскими акциями и ETF в режиме 24/5. За менее чем год объём средств под управлением (AUM) xStocks превысил 320 млн долларов США, покрывая более 100 токенизированных акций, размещённых в сетях Ethereum, Solana, Ink и Ton. На сегодняшний день xStocks является крупнейшим в мире продуктом токенизированных акций.
В декабре 2025 года Kraken объявила о приобретении Backed Finance — швейцарского эмитента, выпускающего эти токены. Таким образом, Kraken теперь владеет полной вертикальной цепочкой: выпуск (Backed), торговля (Kraken), расчёты (Ink), хранение.
Примечание к изображению: Архитектура продукта токенизированных акций xStocks
Затем последовало объявление о партнёрстве с Nasdaq:
«Сотрудничество Nasdaq с Payward… будет сосредоточено на проектировании шлюза преобразования акций, обеспечивающего бесшовное перемещение между лицензированными блокчейнами и публичными блокчейнами для эмитентов и инвесторов». (официальное сообщение Nasdaq)
Kraken становится владельцем критически важной инфраструктуры, соединяющей традиционные ценные бумаги и публичные блокчейны. Рамочная модель Equity Token Nasdaq должна быть запущена в эксплуатацию в первой половине 2027 года, а Payward выступит в качестве основного расчётного слоя. (Ранее Nasdaq также сотрудничала с Ondo и Republic в области токенизации. Условия сделок не раскрываются, а продукты ещё не вышли на рынок.)
Coinbase и Robinhood также объявили о планах по запуску токенизированных акций, однако по состоянию на апрель 2026 года ни одна из них ещё не представила официально работающий продукт с реальным обеспечением. xStocks Kraken уже насчитывает AUM в размере 323 млн долларов США и 140 тыс. держателей в блокчейне, а также обеспечивает совместимость с DeFi в нескольких протоколах. У Kraken есть преимущество первого выхода на рынок, однако AUM в 320 млн долларов США — это скорее стоимость опциона, а не устойчивый «рвотный ров». Партнёрство с Nasdaq может стать катализатором, способным превратить этот опцион в долгосрочное конкурентное преимущество.
Ink: «платёжный пункт»
Ink — это L2-сеть на базе OP Stack, разработанная Kraken. Её основная сеть была запущена в декабре 2024 года, а TVL составил около 270 млн долларов США (после инцидента с KelpDAO). Доходы от приложений выросли с 500 тыс. долларов США в октябре 2025 года до 5,77 млн долларов США в январе 2026 года. Kraken исключительно управляет сортировщиком (sequencer), что означает, что 100 % комиссий за газ поступают напрямую в её кассу.
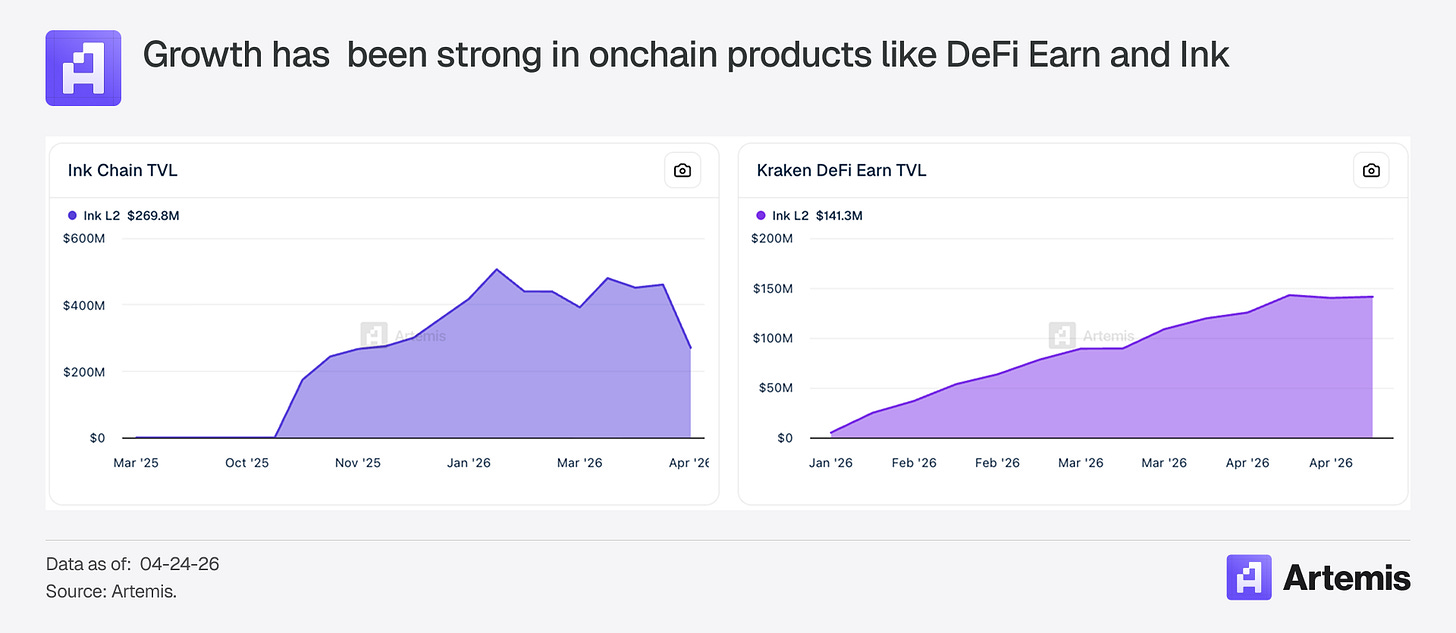
Примечание к изображению: Динамика роста доходов L2 Ink
Если вся расчётная деятельность xStocks будет полностью переведена на Ink, то каждая транзакция по переводу токенизированных акций, взаимодействие в DeFi и кредитные операции будут приносить комиссию Kraken за использование её сортировщика. Ink работает как «платёжный пункт» между традиционными финансовыми рынками и блокчейн-рынками. По сравнению с более зрелыми L2-сетями Ink всё ещё находится на ранней стадии — Base от Coinbase в 2025 году принесла около 75 млн долларов США дохода от сортировщика и остаётся крупнейшей L2-сетью. Однако рост Ink происходит очень быстро, а её ключевым отличием является наличие дифференцированного актива xStocks, который стимулирует активность в сети — преимущества, которым не обладают другие L2.
Видение платформы
Руководство чётко обозначило вектор роста: расширение классов активов (токенизированные акции, валюты, фьючерсы, реальные активы), повышение эффективности использования активов (хранение, платежи, доходность, финансирование, расчёты), а также глобальная экспансия через «единое глобальное ядро» с локализованными точками входа. (блог Kraken)
Наибольшее влияние на оценку окажет эффективность использования активов. Эта модель хорошо известна: когда в 2003 году Charles Schwab получила банковскую лицензию, рынок широко сомневался, зачем дисконтному брокеру нужен банк, однако доход от процентной разницы впоследствии стал крупнейшим источником дохода компании. Конечно, аналогия имеет границы — когда Charles Schwab получала лицензию, она уже была крупнейшим дисконтным брокером США с клиентскими активами объёмом 800 млрд долларов США. Активы Kraken на платформе составляют 48 млрд долларов США, а основной счёт Федерального резерва США получен совсем недавно. Более актуальной недавней аналогией является SoFi: доход от процентной разницы вырос с 252 млн долларов США в 2021 году до 2,2 млрд долларов США в 2025 году, однако капитализация SoFi составляет около 23 млрд долларов США. Рынок признаёт экономическую модель банковского бизнеса, но не спешит давать премию за рост. Дифференциация Kraken должна исходить именно из крипто-нативного подхода.
Первые признаки уже проявляются. Мгновенные выводы долларов США (круглосуточно, 365 дней в году, комиссия 1,5 %, максимум 50 долларов США) скорее всего будут работать на платформе FedNow. Приложение Kraken загружено более чем 450 тыс. раз в 130 странах мира (The Block). Единый кошелёк уже обеспечивает перекрёстное обеспечение (cross-margin) между спотовыми, маржинальными и фьючерсными позициями внутри криптоактивов. Следующим логическим шагом станет расширение перекрёстного обеспечения на криптоактивы + xStocks + фьючерсы NinjaTrader — это будет высокодифференцированный продукт, а комплекс лицензий Kraken идеально подходит для его создания.
Стейблкоины: самая серьёзная слабость
Стейблкоины остаются крупнейшим пробелом в портфеле Kraken по сравнению с конкурентами. Согласно прогнозам, доходы от партнёрства Coinbase с USDC в 2025 году составят около 1,35 млрд долларов США — высокомаржинальный и устойчивый источник дохода. У Kraken нет аналогичного источника. Объём USDG (союзного стейблкоина, созданного совместно с Robinhood, Paxos и Galaxy) составляет 1,95 млрд долларов США, что существенно меньше 76 млрд долларов США у USDC. Kraken также сотрудничает с Circle в сфере распространения стейблкоинов и планирует выпускать стейблкоины, соответствующие регуляторным требованиям MiCA, через ирландскую юрисдикцию. Сможет ли Kraken сократить этот разрыв — за счёт масштабирования USDG, выпуска американского стейблкоина на базе своей лицензии SPDI после принятия закона GENIUS Act или другими путями — остаётся ключевым стратегическим вопросом.
Оценка
Kraken не относится ни к одной из стандартных категорий. Она одновременно является криптобиржей, клиринговой организацией фьючерсов, провайдером токенизированных ценных бумаг, банком и L2-инфраструктурой.
Оценка в 20 млрд долларов США примерно соответствует текущей рыночной стоимости тех частей бизнеса, которые могут быть проверены сегодня: циклическая биржа оценивается по множителю выручки 8–9, плюс зрелый бизнес деривативов. Институциональные инвесторы, участвовавшие в раунде ноябре 2025 года, оценивали компанию исходя из того, что им было видно. Что же касается будущего, то здесь оценка пока недостаточно отражает потенциал дальнейшего развития. Нижняя граница оценки закреплена на уровне «биржи»: даже если платформенная стратегия так и не будет реализована, базовый сценарий подразумевает стоимость компании в диапазоне 20–27 млрд долларов США. Потенциал роста зависит от успешной реализации трёх самостоятельных, но ещё не проверенных катализаторов: масштабирование клиринга Bitnomial, запуск xStocks на американском рынке и запуск банковских продуктов на основе основного счёта Федерального резерва США. Инвестиции в Kraken по этой цене — это ставка не на ошибку рынка в оценке текущего положения Kraken, а на асимметричность распределения результатов от отметки в 20 млрд долларов США: вниз — чёткий «пол», вверх — неограниченный потенциал.
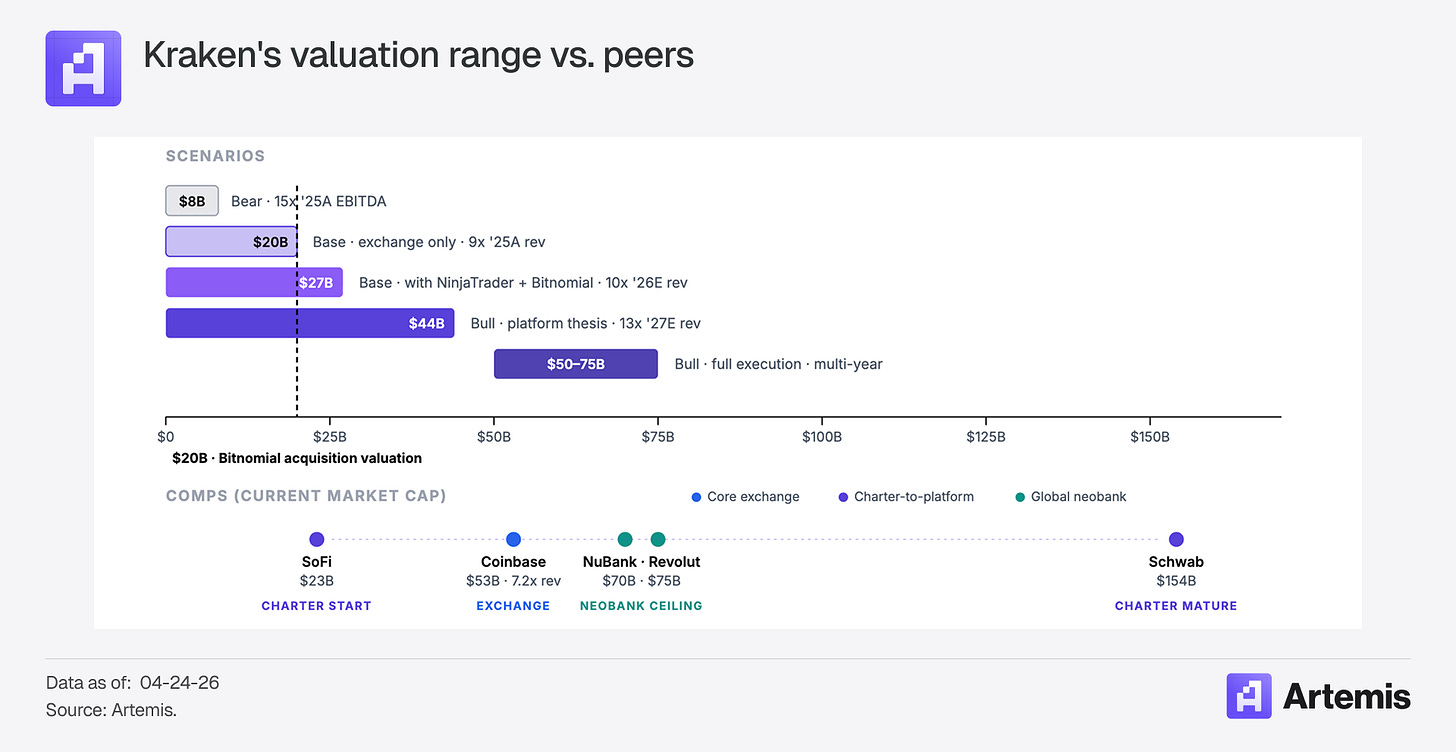
Примечание к изображению: Анализ сценариев оценки Kraken
Риски
Цикличность крипторынка — самый серьёзный краткосрочный риск. Выручка выросла с 696 млн долларов США в 2023 году до 2,2 млрд долларов США в 2025 году. Доходы от стейкинга, маржинального кредитования и хранения напрямую зависят от цен на криптовалюты. Независимо от того, как мы разбираем структуру доходов (47/53), доход Kraken по своей сути представляет собой «крипто-бета».
Одобрение xStocks на американском рынке — главный катализатор и одновременно главная неопределённость. Без доступа на американский рынок xStocks остаётся значимым продуктом, но недостаточным для изменения инвестиционной логики.
Регуляторный «рвотный ров» со временем будет размываться. Чем чётче станут регуляторные рамки в криптоиндустрии, тем больше компаний получат соответствующие лицензии. Преимущество Kraken заключается в комбинировании лицензий и преимуществе первого выхода, а не в их вечной эксклюзивности.
Институты в конечном итоге войдут на рынок. Если токенизированные акции действительно получат массовое распространение, BlackRock, JPMorgan, Fidelity и Goldman Sachs с их более крупными балансами, глубокими клиентскими отношениями и готовыми каналами распространения займут своё место.
Если всё пройдёт успешно
- Запуск xStocks на американском рынке: скачкообразный рост объёма торгов, числа пользователей и силы повествования
- Запуск банковских продуктов на базе основного счёта Федерального резерва США: устойчивый неконъюнктурный доход
- Продукт перекрёстного обеспечения между классами активов: привлечение институциональных средств, которые сегодня не находят применения
- Клиринговая инфраструктура Bitnomial: массовый клиринг крипто-деривативов с физической поставкой
- Выпуск стейблкоинов на базе лицензии SPDI: прямой доход от процентной разницы
- Кросс-продажи через NinjaTrader: конверсия 10 % из 2 млн трейдеров фьючерсов = 200 тыс. высокодоходных аккаунтов
Kraken — первая крипто-нативная компания, получившая полный набор американских клиринговых лицензий, и владелец крупнейшего в мире продукта токенизированных акций. Будет ли это преимущество усиливаться со временем или будет постепенно нивелировано конкуренцией — решит, является ли Kraken просто биржей стоимостью 20 млрд долларов США или чем-то гораздо большим. Ни одна другая компания не обладает одновременно клиринговыми возможностями, токенизированными акциями, банковской лицензией и основным счётом Федерального резерва США. Отдельно каждый из этих элементов можно воспроизвести. Но именно эта уникальная комбинация — созданная первой — и составляет суть данной инвестиционной ставки.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @artemis__xyz