«Троянский конь» Уолл-стрит: разбор перераспределения власти и консолидации инфраструктуры на фоне участия ICE в капитале OKX
Автор: @BlazingKevin_, исследователь BlockBooster
Весной 2026 года Международный биржевой конгломерат (ICE) завершил стратегическую инвестицию в криптобиржу OKX с оценкой в 25 млрд долларов. Будучи материнской компанией Нью-Йоркской фондовой биржи (NYSE), данная сделка ICE выходит за рамки типичного для Уолл-стрит тестового формата создания «финансовых коридоров» исключительно через спотовые ETF. Анализ опубликованных сторонами рамок сотрудничества — от предоставления лицензий на спотовые ценовые данные и создания СП до совместного распределения токенизированных акций — показывает, что фокус партнерства напрямую сместился на ключевые узлы базовой инфраструктуры финансовых рынков.
Лицензии на спотовые данные призваны установить регулируемый ценовой якорь для входа традиционных институциональных капиталов, тогда как развитие СП и токенизированных акций по существу пытается соединить физическую границу между традиционной фиатной системой и пулами нативной криптоликвидности. Подобное системное стратегическое связывание свидетельствует о том, что стратегия традиционного мейнстрим-капитала по отношению к криптоэкосистеме официально перешла от периферийной «аллокации активов» к этапу «инкорпорации», основанному на прямом вмешательстве капитала в базовую инфраструктуру.
Это не просто финансовая транзакция, а вертикальная реконструкция власти над новым крипторынком со стороны устоявшейся финансовой системы с использованием финансового рычага и комплаенс-архитектуры.
Реконфигурация власти: уступка права ценообразования и взаимное поглощение инфраструктуры
Ключевым якорем этой сделки выступает фундаментальная основа финансовой системы: право ценообразования и клиринговая инфраструктура.
Являясь олицетворением традиционных рынков, ICE монополизирует базисы ценообразования от актуальных данных NYSE до ключевых макроэкономических активов, таких как нефть марки Brent и индекс доллара США. Это право ценообразования, основанное на регламентированных торговых сессиях и централизованном клиринге, составляет основу ее бизнес-модели. Однако перед лицом сети криптоактивов совокупной стоимостью в триллионы долларов, функционирующей круглосуточно (7x24) и характеризующейся высокой степенью фрагментации ликвидности, традиционный механизм ценообразования ICE демонстрирует очевидные структурные разрывы.
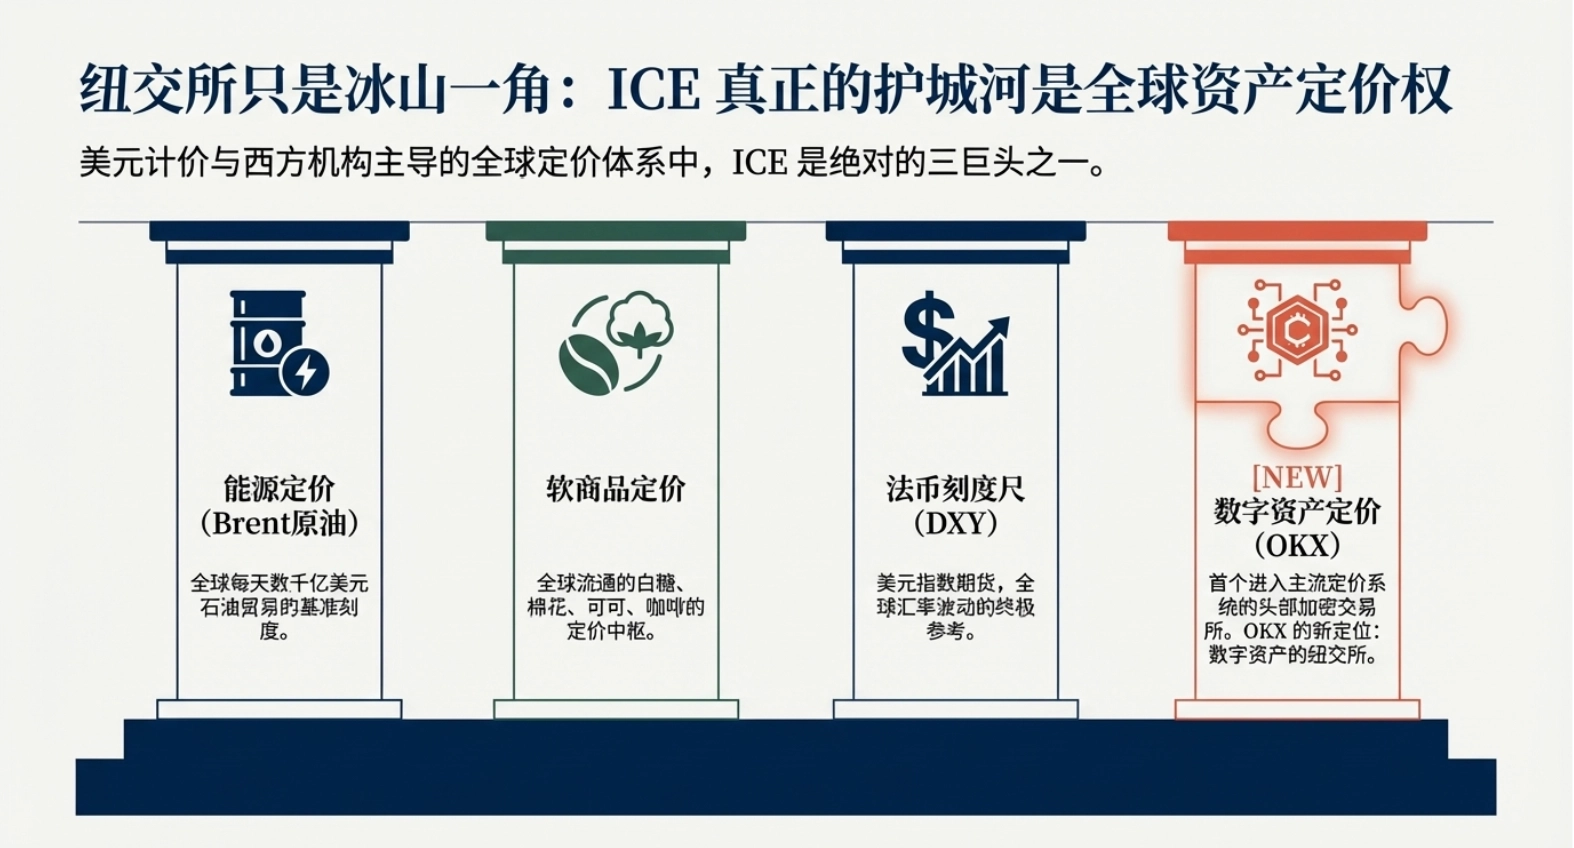
Получение лицензии на спотовые данные OKX является практическим шагом ICE по устранению данного разрыва. На данный момент Чикагская товарная биржа (CME) уже заняла часть ценового преимущества в институциональном секторе благодаря регулируемым фьючерсам на биткоин. Глубоко связав капиталом лидирующие спотовые площадки, ICE сможет напрямую проникать через офшорные рынки, получая первичные данные по сделкам и стакану. Это позволит ей миновать долгую стадию холодного запуска и сразу развернуть собственную линейку деривативных криптопродуктов, соответствующих американским регуляторным стандартам, пытаясь вернуть окончательное право толкования криптоликвидности системе традиционной инфраструктуры Уолл-стрит.
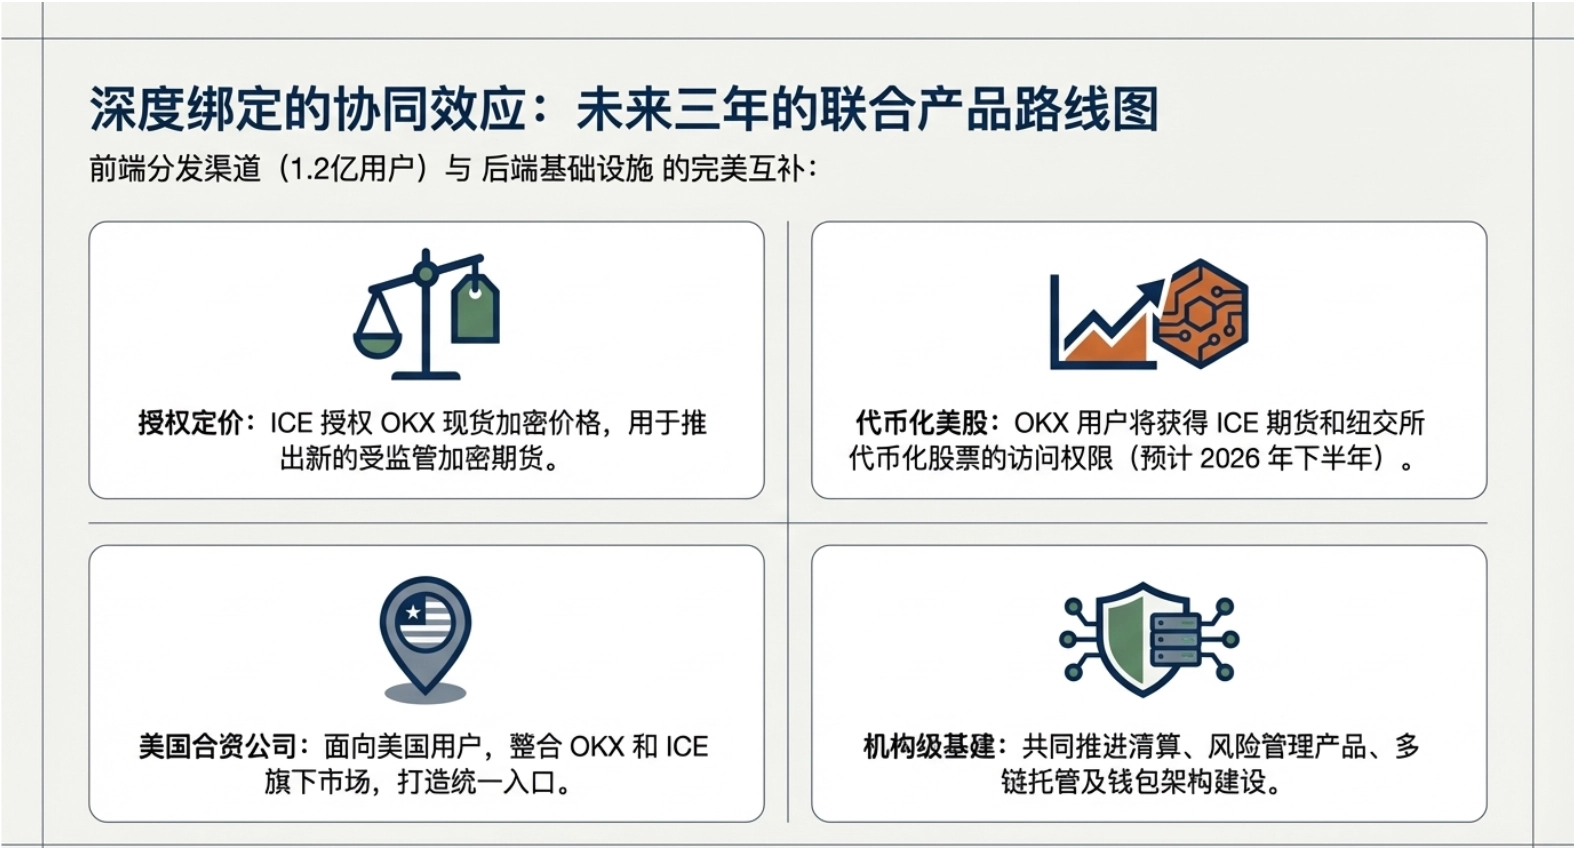
Для OKX уступка ключевых данных спотового ценообразования выступает ценой за преодоление текущих бизнес-барьеров. В настоящее время жесткая конкуренция на рынке полностью криптобирж усиливается, стоимость привлечения пользователя достигает предела, а модель, целиком зависящая от комиссий за спот и бессрочные контракты, уже столкнулась с потолком роста. Интегрируясь в базовую комплаенс-архитектуру ICE, OKX фактически трансформирует свою бизнес-модель: из единого движка матчмейкинга криптоактивов она превращается в двунаправленную сеть дистрибуции, связывающую 120 млн пользователей нативной криптоликвидности с регулируемыми финансовыми продуктами Уолл-стрит.
Эволюция стратегии
Оглядывая историю экспансии ICE в сфере криптоактивов, можно отметить, что ее операционный курс был скорректирован с учетом реального рыночного отклика.
В 2018 году ICE запустила платформу фьючерсов на биткоин с физической поставкой Bakkt. Ее ранняя стратегическая логика была классическим примером «приоритета комплаенс-инфраструктуры»: попытка аккумулировать и стандартизировать торговые объемы крипторынка путем создания клиринговых и расчетных каналов, соответствующих высшим нормам регулирования традиционных институционалов. Однако длительная стагнация Bakkt подтвердила структурный принцип: на крипторынке рамка комплаенса сама по себе не способна генерировать ликвидность. Традиционные торговые системы, оторванные от сетей розничных инвесторов и экосистемы крипто-маркетмейкеров, легко превращаются в «островки комплаенса», лишенные реальной торговой глубины.
Провал Bakkt на этапе холодного старта побудил руководство ICE переоценить бизнес-логику. Они осознали, что в двухстороннем рынке с сильными сетевыми эффектами затраты на воссоздание торговых привычек десятков миллионов криптопользователей и формирование базовой ликвидности значительно превышают расходы на разработку институционального клирингового кода. Вместо долгих внутренних инкубационных циклов эффективнее напрямую ориентироваться на захват внешнего капитала.
С тех пор распределение ресурсов ICE приобрело четкие черты точечной интеграции. В 2025 году, инвестировав в децентрализованный предиктивный рынок Polymarket, компания по факту заранее захватила точки доступа к ончейн-источникам событийно-ориентированных данных и ценообразования нестандартных активов. А этот масштабный пакетный вход в капитал OKX направлен непосредственно в сердце криптомира — двунаправленную сеть ликвидности спота и деривативов.
От продвижения «замкнутой собственной системы» Bakkt до реализации «капитальной интеграции» через доли в Polymarket и OKX, эволюция ICE отражает общий консенсус нынешних гигантов Уолл-стрит: отказ от тяжеловесного пересоздания правил крипторынка с нуля в пользу использования финансового рычага в качестве «Троянского коня», который позволяет напрямую подключать криптоинфраструктуру с достигнутыми сетевыми эффектами к их масштабной глобальной сети клиринга и дистрибуции.
«Вторая половина игры» токенизированных активов
Массовый выход токенизированных активов реального мира (RWA) в блокчейн стал прямой коммерческой причиной данного инфраструктурного слияния.
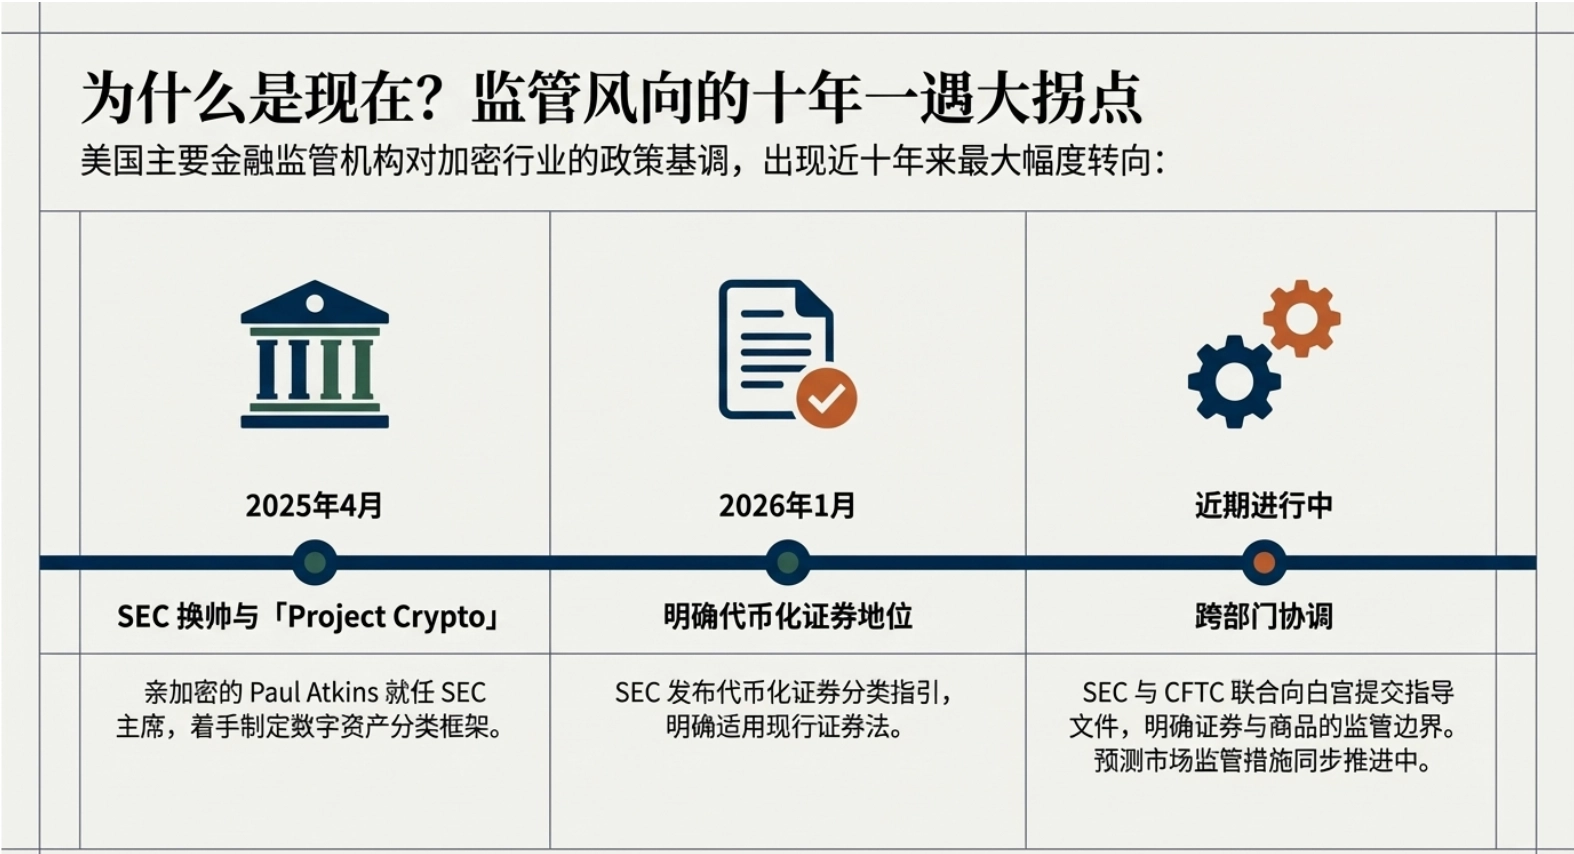
Во второй половине 2025 года наряду с предварительным прояснением классификации и рамок прав собственности на токенизированные ценные бумаги (Tokenized Securities) со стороны регуляторов США, масштабы ончейн-отображения базовых активных активов продемонстрировали структурный скачок. Столкнувшись с этим инкрементальным пространством, способным переписать базовые протоколы расчета на традиционном ценно-бумажном рынке, ключевые институты Уолл-стрит ускоряют борьбу за хабы выпуска и обращения токенизированных активов.
В инфраструктурном моделировании токенизации активов на рынке выделились две совершенно различные траектории развития. Nasdaq придерживается реформаторского подхода, опираясь на такие традиционные клиринговые центры, как DTCC (Depository Trust & Clearing Corporation), и проводит регистрацию и обращение токенизированных активов в рамках существующей комплаенс-системы. По сравнению с этим, стратегическая расстановка сил ICE демонстрирует четкие признаки вертикальной интеграции, стремясь реконструировать сквозную замкнутую цепочку от упаковки актива до конечной дистрибуции:
На стороне предложения Фондовая биржа Нью-Йорка активно внедряет движок токенизированных ценных бумаг, поддерживающий расчеты DVP (Delivery versus Payment) и круглосуточное обращение; на клиринговой стороне ICE стремится устранить междоменные трения при расчете между фиатной и цифровой валютами посредством механизма токенизированных депозитов (Tokenized Deposits); а на стороне дистрибуции многомиллионная база нативных криптоаккаунтов OKX закрывает его потребности в выходе ликвидности для глобального розничного сегмента.
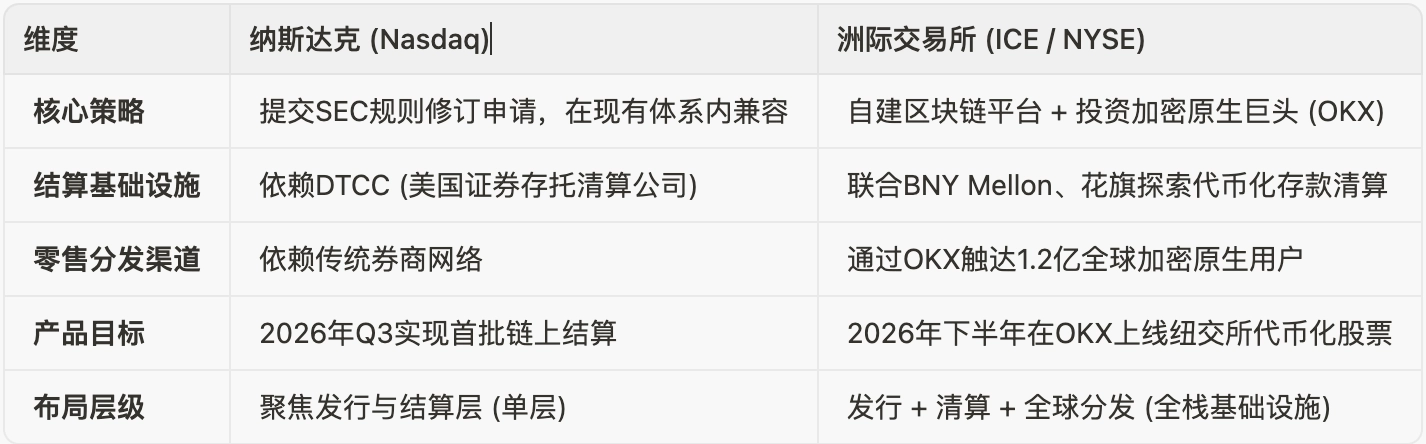
Такая гибридная инфраструктурная архитектура «базовых лицензированных активов + нативной ончейн-дистрибуции» формирует реальную угрозу замене традиционному циклу расчетов T+1 с точки зрения эффективности торговли. При долгосрочном отраслевом прогнозировании ключевой барьер в секторе RWA смещается от единственной «способности токенизировать активы» к «интеграционному потенциалу комплаенс-каналов и глобальной ликвидности». После данной системной консолидации малые и средние криптоплатформы без качественной фиатной подопорки, а также однонаправленные финансовые учреждения, ограниченные традиционными каналами дистрибуции, столкнутся с риском оттока ликвидности. Комплексные инфраструктурные решения, обладающие возможностями междоменного клиринга активов и глобального сетевого охвата, займут существенную доминирующую позицию в ценообразовании активов следующего цикла.
Глубокая конфронтация
При переходе от стратегического моделирования к операционному исполнению данная инфраструктурная интеграция сталкивается со значительными структурными трениями. Капитальное связывание напрямую не устраняет фундаментальных рассинхронизаций между традиционной фиатной системой и криптоэкосистемой в вопросах регуляторных траекторий, клиринговых механизмов и архитектур управления.
Прежде всего, это конец регуляторного арбитража и растущие комплаенс-издержки множественной юрисдикции. После периода широкомасштабного расширения на ранних офшорных рынках OKX стремится осуществить ресет комплаенса для американского рынка, внедрив традиционную систему лицензирования ICE. Однако регулирование крипто- и токенизированных активов в США долгое время разделяется между SEC (акцент на ценностные свойства) и CFTC (акцент на товарные свойства). Трансграничная квалификация токенизированных акций, углубленный мониторинг офшорной ликвидности и затяжные комплаенс-процедуры, которые должно нести совместное предприятие в условиях многостороннего регуляторного поля, объективно повысят операционные расходы. Останется вопросом высокой степени неопределенности: хватит ли лоббистского рычага ICE на Капитолийском холме, чтобы в еще не сформированной борьбе криптозаконодательства конвертировать это в реальные льготные лицензии для OKX.
Во-вторых, риск несоответствия ликвидности, спровоцированный асинхронным клирингом. Несмотря на то, что фреймворк сотрудничества предусматривает совместную разработку токенизированных депозитов, на текущем этапе традиционные банки ограничены торговыми днями и регламентированными расчетными окнами фиатной валюты, что создает неизбежную физическую рассинхронизацию с высокочастотным матчингом в крипто-сетях 7x24. При всплесках волатильности из-за выхода макроэкономической статистики или «черных лебедей» в блокчейне закрытие или задержка работы фиатных шлюзов могут мгновенно вызвать обвал ликвидности на криптоконце. Задача построения маркетмейкерских и буферных механизмов, устойчивых к просадке обеспечения в экстремальных условиях, в среде асинхронных клиринговых сетей представляет собой основное техническое препятствие для интеграции базовых систем.
Наконец, фактическая противоречивость архитектур управления и толерантности к риску. Фундаментом управления традиционных регулируемых финансовых институтов является крайняя риск-аверсия и абсолютное следование процессам; в то время как драйвер бизнеса нативных криптоплатформ по сути базируется на быстрой итерации и готовности принимать высокие волатильные риски. Когда комитеты по комплаенсу традиционного капитала фактически вмешиваются в процессы вывода продуктов криптоплощадок и права листинга активов, неизбежно происходит удлинение цепи принятия решений. Эта игра в котлах между терпимостью к рискам и скоростью бизнес-экспансии вызовет долгосрочные управленческие потери на уровне советов директоров совместного предприятия, что в перспективе может снизить конкурентную остроту платформы на чисто крипто-оригинальном поле.
Циркуляция всех активов в условиях «враждебного партнерства»
При горизонтальном взгляде на текущий макрофинансовый цикл сотрудничество ICE и OKX стало знаковым узлом «параллельного сближения инфраструктуры TradFi и Crypto».
Данное системное сближение ускоряет свое тиражирование по всей отрасли: от утверждения BlackRock Coinbase в качестве ключевого узла хранения и главного брокера для его спотовых ETF, до проникновения ордер-флоу традиционным гигапмейкером Citadel Securities на такие платформы, как Kraken, и далее до институционального внутридневного клиринга сделок обратного выкупа на базе блокчейна JPMorgan Onyx — физическая изоляция между сетями фиатного капитала и децентрализованными протоколами системно разрушается.
В этом процессе рынок трансформируется в «асимметричный симбиоз», основанный на обмене факторами. Традиционные уолл-стритские олигархи больше не стремятся строить криптодвижки с нуля, а через капитальные инъекции и выдачу прав доступа точно захватывают розничные торговые потоки крипторынка, отличающиеся высокой частотностью, глобальностью и отсутствием традиционных комплаенс-трений; в свою очередь, нативная криптоинфраструктура уступает часть долей в капитале и суверенитета над базовыми данными ради поддержки балансовых отчетов традиционных финансов, фиатных клиринговых белых списков и институционального рва защиты от экстремальных регуляторных рисков. Такая реструктуризация активов на основе сравнительных преимуществ фактически сдирает раннюю «антиэстаблишментскую» этикетку криптоэкосистемы, окончательно вплывая ее в рабочий контур глобального финансового капитала.
Двигаясь по пути этого инфраструктурного слияния, формы активов и границы их циркуляции на мировом рынке капитала постепенно стираются. Дальнейшая цель финансовой инфраструктуры нового поколения указывает на глобальную сеть клиринга всех активов со свойством «единого реестра». В такой архитектуре эмиссионные носители гетерогенных активов — будь то оригинальный биткоин Proof-of-Work, токенизированные акции США, упакованные смарт-контрактами, или RWA-активы, отображающие права на реальные доходы, — выйдут из традиционных расчетных изоляторов и в общем глобальном пуле ликвидности реализуют круглосуточные мгновенные расчеты и кросс-активные трансграничные движения маржинального обеспечения на базе атомарных расчетов. Это не просто структурное высвобождение клиринговой эффективности, но и полная перестройка парадигмы глобального ценообразования ликвидности.
Заключение
Участие ICE в капитале OKX становится сигналом того, что фаза выбывания мощностей на треде крипто-трейдинга подходит к концу. В обозримом макроцикле по мере фактического распространения таких традиционных регуляторных рамок, как Базельское соглашение, на позиции в криптоактивах, а также постоянного давления высоких комплаенс-расходов на прибыльность платформ, глобальная криптоликвидность необратимо сконцентрируется в руках немногих узлов-олигархов, обладающих комбинацией «традиционная лицензия + нативная инфраструктура».
В ходе трансформации этой картины концовым криптоплатформам, лишенным качественных фиатных клиринговых шлюзов, не имеющих ключевых регуляторных лицензий и недоступным для подключения к институциональным ордер-флоу мейнстрима, грозит суровое истощение ликвидности. В условиях жесткой конкуренции за уже имеющийся объем рынка они либо будут принудительно вытеснены из-за невозможности покрыть растущие экспоненциально комплаенс-расходы, либо станут дисконтными M&A-активами, используемыми традиционным капиталом для завершения мозаики сквозной инфраструктуры.
Для ведущих нативных платформ, прошедших этап капитального связывания, их бизнес-модель претерпела фундаментальный компромисс: получая доступ к балансовым отчетам традиционных финансов масштабом в триллионы долларов и регулируемым каналам дистрибуции, площадки обязаны глубоко имплементировать строгие стандарты KYC/AML Уолл-стрит, системы мониторинга манипуляций и требования к достаточности капитала. Чистый «технический нейтралитет» более не применим, ему на смену приходят высокоспециализированные финтех-модели посредников с жёстким входным барьером.
Разбирая глубинную логику этой инфраструктурной перезагрузки, мы видим не простую игру с нулевой суммой, а бартер баланса поверх макроцикла. Традиционные финансовые олигархи с помощью финансового рычага осуществили низкозатратный захват следующего поколения распределенных реестров и сетей клиринга 7x24; в свою очередь, криптоиндустрия путем фактической уступки ранних догматов «децентрализации и сопротивления цензуре» приобрела бессрочную лицензию на подключение к основным артериям глобальной фиатной ликвидности.
О BlockBooster: BlockBooster — это новая альтернативная управляющая компания нового поколения, ориентированная на цифровую эпоху. Мы применяем технологии блокчейна для инвестиций, инкубации и управления ключевыми активами цифровой эпохи — от проектов, родившихся в блокчейне, до активов реального мира (RWA). Выступая в роли созидателей стоимости, мы стремимся раскрыть долгосрочный потенциал активов, извлекая исключительную ценность для наших партнеров и инвесторов в волне цифровой экономики. Отказ от ответственности: Данная статья/блог предназначена исключительно для ознакомления и выражает личное мнение автора, не представляя позицию BlockBooster. Настоящий материал не содержит: (i) инвестиционных рекомендаций или советов; (ii) предложений или приглашений купить, продать или удерживать цифровые активы; или (iii) финансовых, бухгалтерских, юридических или налоговых консультаций. Владение цифровыми активами, включая стейблкоины и NFT, сопряжено с крайне высоким риском, характеризуется высокой волатильностью цен и может привести к полной потере стоимости. Вам следует тщательно оценить, соответствует ли покупка или удержание цифровых активов вашим финансовым обстоятельствам. При возникновении вопросов конкретных случаев рекомендуется обратиться к вашему юристу, налоговому консультанту или финансовому советнику. Предоставленная информация в данном тексте (включая рыночные данные и статистику, если таковые имеются) предназначена только для общего ознакомления. При подготовке этих данных и графиков были приняты все разумные меры, однако мы не несем ответственности за любые фактические ошибки или упущения, содержащиеся в них.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News