


Нет ли «абсолютных проигравших» на рынке бессрочных фьючерсов? Раскрываем правду о его «игре с ненулевой суммой»
Автор: tradinghoe
Перевод: Saoirse, Foresight News
Торговля бессрочными фьючерсами — это не командный вид спорта, где необходимо «выбирать сторону».
Однако, если провести пять минут на платформах вроде Crypto Twitter, выводы будут совершенно иными. Этот «менталитет радикала» уже повлиял на большинство трейдеров, лишив их конкурентного преимущества, которое они могли бы сохранить, проявляя исследовательский интерес.
Если вы опубликуете пост о попытке использовать новую децентрализованную биржу бессрочных фьючерсов (Perp DEX), ответы часто будут полны радикализма, а не любознательности и дискуссий. Ирония заключается в том, что те, кого атакуют, обычно просто ищут лучшие варианты для улучшения своих торговых стратегий, но для радикалов «исследование» равносильно «предательству».
Настоящие победители и проигравшие
В ландшафте рынка бессрочных фьючерсов не существует тех самых «победителей» и «проигравших», которых воображают радикалы. Несколько платформ вполне могут сосуществовать и приносить прибыль, поскольку они закрывают разные потребности: иногда это обслуживание разных типов трейдеров, иногда — удовлетворение потребностей одного трейдера в различных сценариях.
Однако в среде трейдеров разделение на «победителей» и «проигравших» действительно существует — критерий различия кроется не в выборе платформы, а в том, ставят ли они во главу угла «оптимизацию результата».
Ландшафт рынка: «узкие специалисты», а не «конкуренты»
Чтобы понять рынок бессрочных фьючерсов, прежде всего нужно отказаться от мышления «победитель забирает всё». Эти платформы не ведут «борьбы насмерть», а осуществляют «разделение труда» в своих нишах.
Hyperliquid
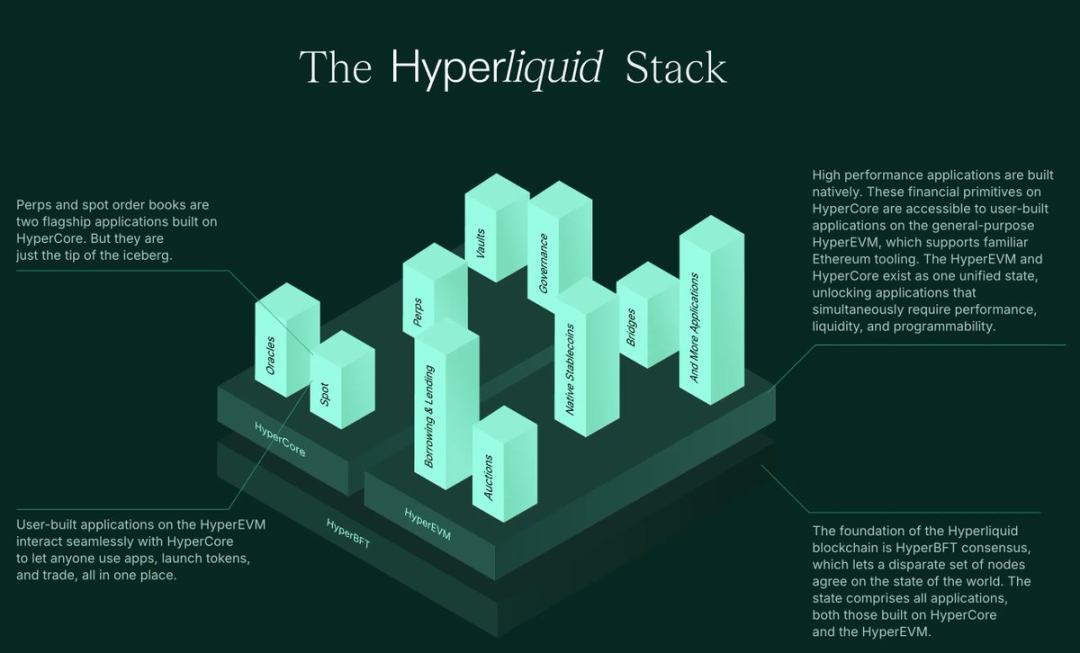
Hyperliquid — это децентрализованная биржа, работающая на собственном блокчейне Layer 1 HyperEVM, разработанном специально для высокой производительности и масштабируемости. Благодаря использованию модели «полностью ончейн ордербука» Hyperliquid преодолевает присущие автоматическим маркет-мейкерам (AMM) и офчейн механизмам сопоставления ордеров ограничения.
Источник: Hyper Foundation
- Механизм консенсуса HyperBFT: HyperLiquid использует собственный алгоритм консенсуса HyperBFT, разработанный на базе HotStuff и его производных. Этот алгоритм и архитектура сети оптимизированы на низком уровне для уникальных потребностей блокчейна Layer 1, обеспечивая обработку до 200 тысяч ордеров в секунду при задержке около 0,2 секунды.
- Двойная архитектура: HyperLiquid в основном разделен на два компонента — HyperCore и HyperEVM:
- HyperCore: нативный уровень исполнения, отвечающий за управление ключевыми функциями торговой платформы, подобно сверхэффективному «двигателю», поддерживающему глубокий ордербук и необходимую ликвидность.
- HyperEVM: слой, совместимый с виртуальной машиной Ethereum (EVM), где разработчики могут развертывать смарт-контракты и создавать децентрализованные приложения (dApps), одновременно получая нативный доступ к ликвидности и преимуществам производительности Hyperliquid.
Ключевое преимущество этой архитектуры — «единое состояние» между HyperCore и HyperEVM: не требуется кросс-чейн мост, отсутствуют риски несогласованности данных и проблемы с задержками. Приложения, построенные на HyperEVM, могут в реальном времени читать и писать данные глубинной ликвидности HyperCore.
Экосистема HyperEVM
Экосистема HyperEVM привлекла ряд ключевых протоколов, охватывающих сегменты кредитования, деривативов, агрегации доходности и инфраструктуры.
В рамках экосистемы ключевые протоколы HypurrFi, Felix, Harmonix, Kinetiq, HyperBeat, HyperLend, Project X вместе формируют «опоры» для кросс-чейного движения капитала.
Для понимания HyperEVM следует начать с «точек входа капитала»:
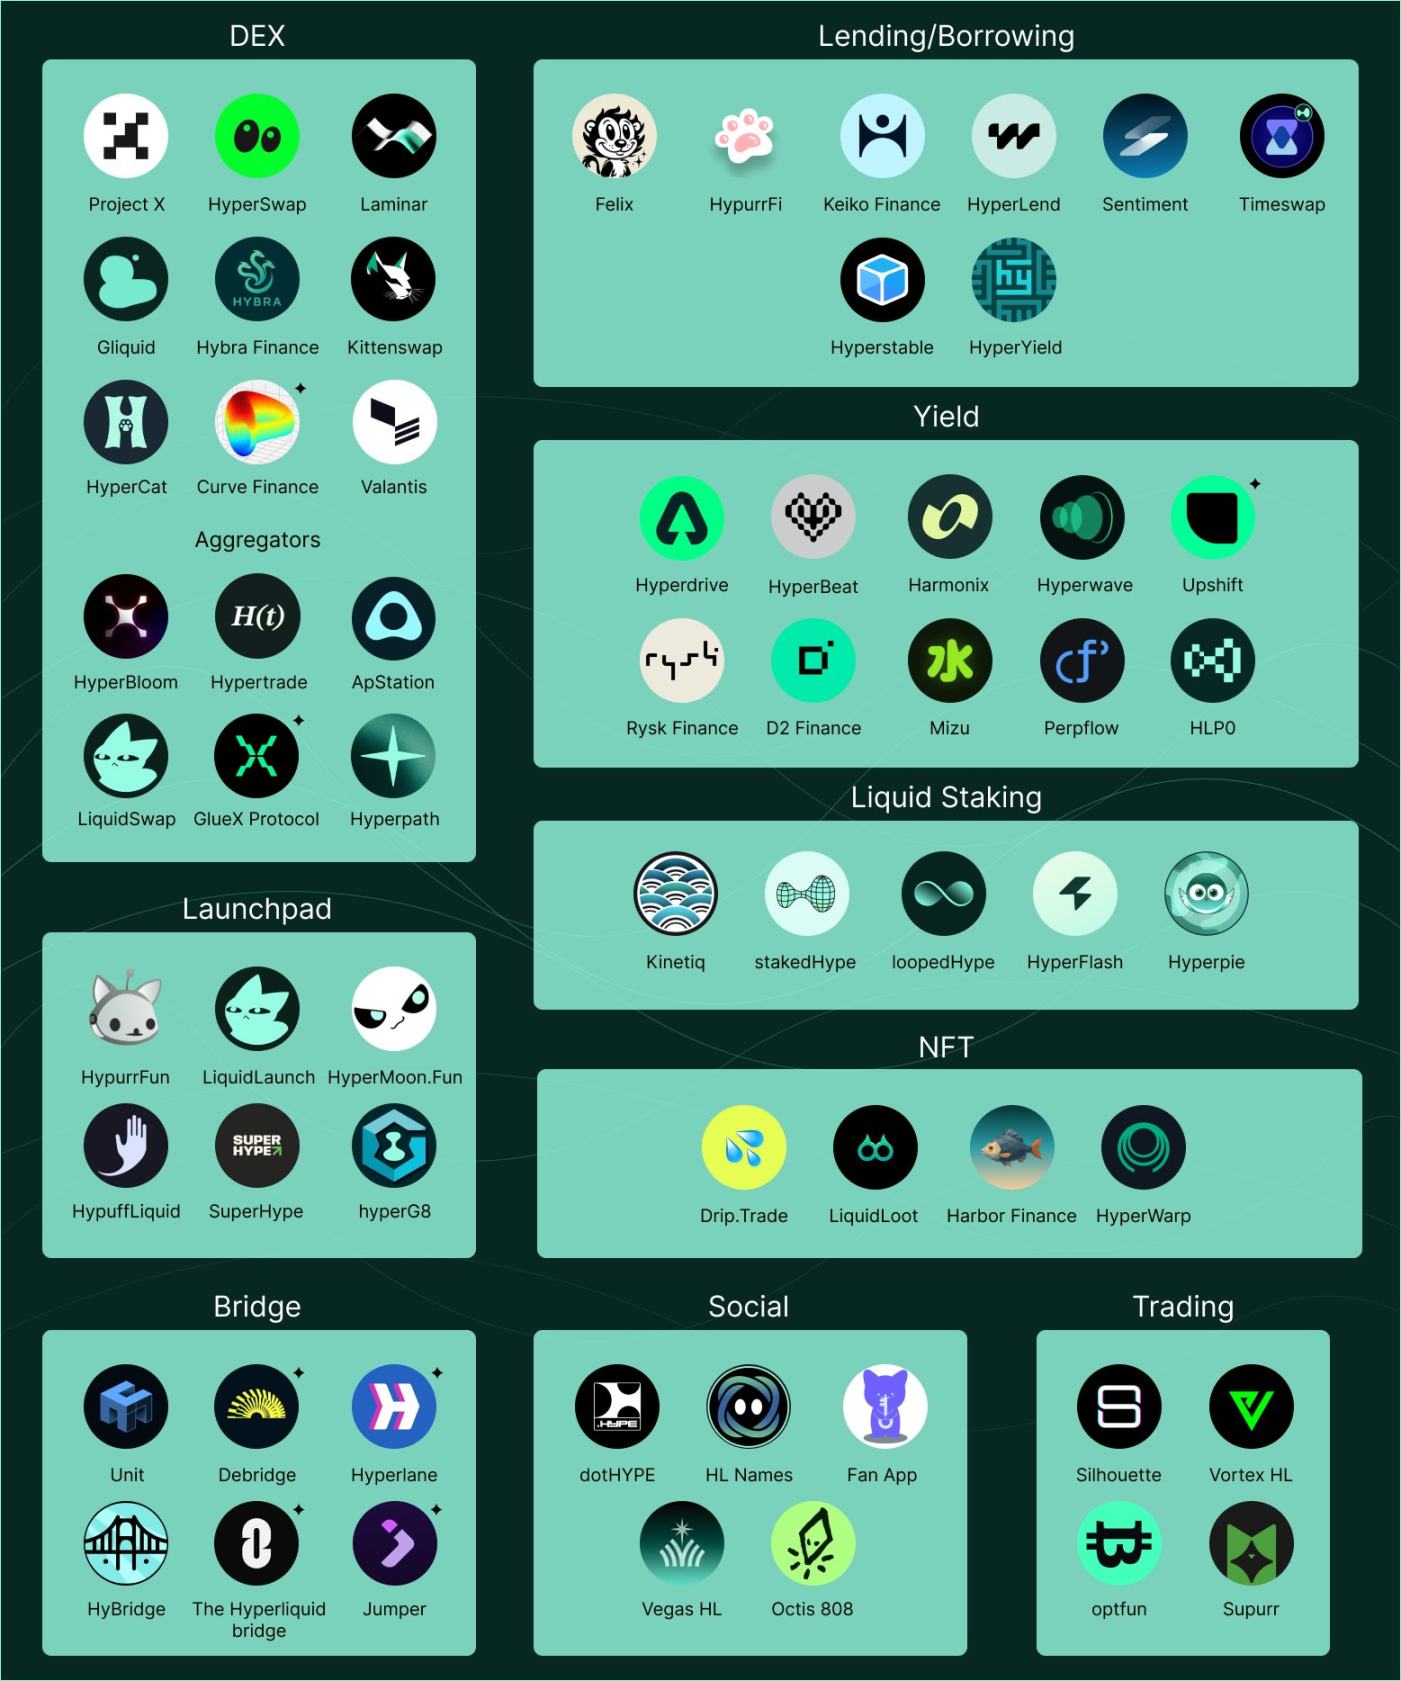
Подробности об экосистеме HyperEVM:
https://hyperliquid-co.gitbook.io/wiki/ecosystem/projects/hyperevm
- Протоколы HypurrFi и Felix строят инфраструкку долгосрочных позиций через рынки кредитования, инструменты синтетического доллара (USDXL, feUSD) и продукты денежных потоков.
- Kinetiq преобразует залогированные токены HYPE в токены ликвидности, генерирующие доход (kHYPE), сохраняя награды за стейкинг и обеспечивая «композируемость» в DeFi. Кроме того, платформа поддерживает краудстейкинг валидаторских узлов для реализации permissionless деплоя бирж по стандарту HIP-3.
- Harmonix посредством автоматизированных дельта-нейтральных стратегий и фильтрации валидаторских узлов превращает простаивающий капитал в «ликвидность, генерирующую доход», предлагая стаблкоинам годовую доходность (APY) на уровне 8%-15%.
- Project X представляет собой децентрализованную биржу на базе AMM с поддержкой кросс-чейн агрегации, обеспечивающую торговлю без комиссий на сетях, совместимых с EVM, с временем подтверждения всего в 50 миллисекунд и упрощенным пользовательским опытом (UX) для предоставления ликвидности.
Механизм комиссий
Комиссии по бессрочным фьючерсам采用 ступенчатую структуру, определяемую на основе торгового объема пользователя за последние 14 дней. В зависимости от категории пользователя и общего объема торгов комиссии тейкера и мейкера соответственно снижаются.
Бессрочные фьючерсы и спотовая торговля используют независимые таблицы комиссий, однако их объемы объединяются для определения ступени тарифа, причем объем спотовой торговли учитывается с двойным весом — формула расчета: (14-дневный взвешенный объем) = (14-дневный объем по бессрочным фьючерсам) + 2× (14-дневный объем по споту).
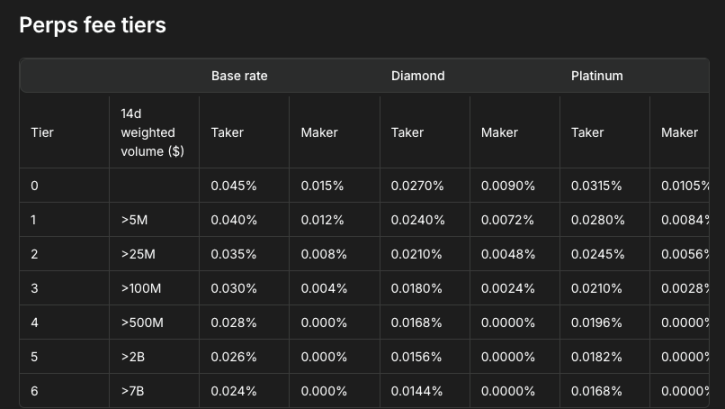
Источник: https://hyperliquid.gitbook.io/hyperliquid-docs/trading/fees
Каждый пользователь применяет одну и ту же ступень тарифа ко всем типам активов (включая бессрочные фьючерсы, бессрочные фьючерсы HIP-3 и спот).
Волты (Vaults) Hyperliquid
Волты Hyperliquid — функция, позволяющая пользователям «объединяться для копирования сделок» с целью получения дохода, подразделяющаяся на два основных типа: протокольные волты и пользовательские волты.
- Протокольные волты (например, Hyperliquidity Provider, сокращенно HLP): напрямую управляются платформой, зарабатывают долю от торговых комиссий за счет маркет-мейкинга и клиринга. Любой пользователь может внести USDC для участия в распределении прибыли и убытков волта.
- Пользовательские волты: управляются «администраторами волтов». Пользователь становится администратором, внеси минимальный депозит в 100 USDC и выделив 5% от общей стоимости волта в качестве собственных заложенных средств. Администратор управляет средствами внутри волта и получает вознаграждение в размере 10% от полученной прибыли.
Например: если вы вносите 100 USDC в волт, где уже находится 900 USDC, ваша доля составляет 10%; если объем волта вырастет до 2000 USDC, вы сможете вывести 190 USDC — то есть 200 USDC (ваша доля минус 10 USDC комиссии администратора).
Hyperliquid не имеет программы маркет-мейкеров (DMM), не предлагает специальных реферальных вознаграждений или скидок на комиссии, а также не предоставляет преимущества по задержке — любой пользователь может участвовать в маркет-мейкинге.
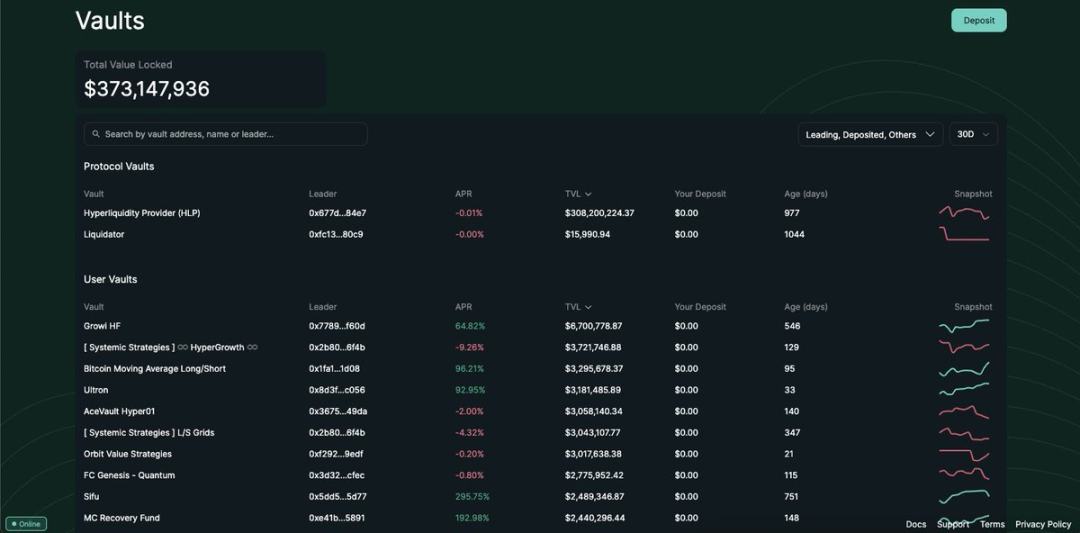
Источник: https://app.hyperliquid.xyz/vaults
Команда
Hyperliquid разрабатывается Hyperliquid Labs. Основателями платформы являются Jeff Yan и lliensinc — двое выпускников Гарварда, совместно возглавляющие команду Hyperliquid.
Остальные члены команды окончили такие ведущие вузы, как Калифорнийский технологический институт (Caltech) и Массачусетский технологический институт (MIT), а также работали в Airtable, Citadel, Hudson River Trading, Nuro и других компаниях.
Jeff Yan ранее занимался разработкой высокочастотных торговых систем в Hudson River Trading, после чего основал крипто-маркет-мейкера Chameleon Trading; lliensinc обладает глубоким опытом в области блокчейн-технологий.
Кроме того, Hyperliquid Labs работает по модели «самостоятельного финансирования», не привлекая внешних инвестиций, что позволяет команде сосредоточиться на создании основного продукта без внешнего давления.
Токеномика
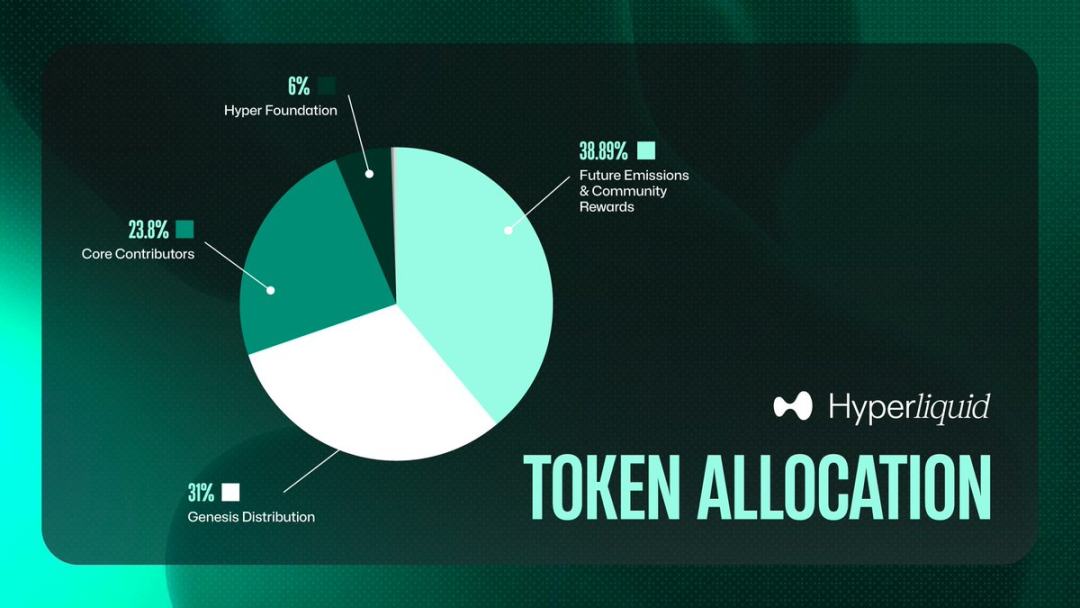
Родной токен Hyperliquid — HYPE, являющийся основным драйвером экосистемы, с общим объемом эмиссии 1 млрд монет. Биржа раздала 310 млн HYPE (31% от общего объема) участникам аирдропа среди 94 тысяч пользователей.
Основные функции токена HYPE включают: право управления (держатели могут голосовать по предложениям об обновлениях платформы) и стейкинг-доход (годовая доходность около 2,37%).
Детальное распределение токенов:
- 38,888% (388,88 млн): зарезервировано для будущей эмиссии и наград сообществу
- 31%: генезис-распределение (Genesis Distribution)
- 23,8%: ключевые участники разработки (блокировка до 2027–2028 гг.)
- 6%: бюджет фонда Hyper
- 0,3%: гранты сообществу
- 0,012%: распределение по HIP-2
HIPs: Предложения по улучшению HyperLiquid
Управление экосистемой Hyperliquid осуществляется под контролем родного токена HYPE.
Держатели токенов участвуют в принятии решений платформы путем онлайн-голосования по «Предложениям по улучшению HyperLiquid (HIP)». Любой квалифицированный участник может подать предложение HIP; держатели HYPE голосуют пропорционально своим долям стейкинга. Если предложение наберет достаточную поддержку,核心团队 приступит к его реализации.
HIP-3: Деплой бессрочных фьючерсов разработчиками
Протокол HyperLiquid поддерживает «permissionless развертывание бессрочных фьючерсов разработчиками», что является ключевой вехой для полной децентрализации процесса вывода новых фьючерсных контрактов.
Конкретнее, HIP-3 позволяет любому пользователю, залогировавшему 1 млн токенов HYPE, создавать новые рынки бессрочных фьючерсов непосредственно в блокчейне Hyperliquid (а не на самой платформе Hyperliquid DEX).
Если на рынке бессрочных фьючерсов выявится злонамеренная деятельность или неэффективное управление, механизм HIP-3 предусматривает наказание деплойера через «конфискацию залогированных токенов HYPE».
Tradexyz
Tradexyz — децентрализованная некэстодиальная платформа бессрочных фьючерсов, построенная на инфраструктуре Hyperliquid HIP-3. Пользователи могут круглосуточно торговать криптовалютами, акциями, индексами, валютами и сырьевыми товарами с использованием маржинальных бессрочных фьючерсов, не размещая средства в централизованных учреждениях.
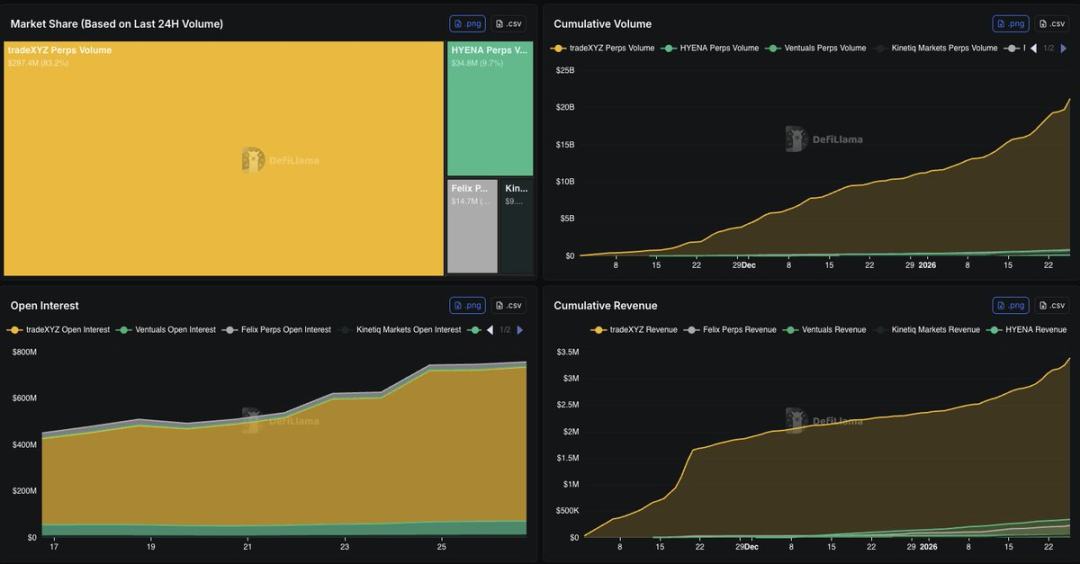
Источник: DefiLlama
XYZ стал первым проектом на базе HIP-3, развернутым на Hyperliquid, поддерживающим торговлю бессрочными фьючерсами XYZ.
Бессрочные фьючерсы XYZ привязаны к традиционным (нетрейдинговым) классам активов и, как все бессрочные фьючерсы, рассчитываются наличными (cash-settled), поддерживая соответствие цены с базовым активом через ставку финансирования. Механизмы торговли бессрочными фьючерсами Hyperliquid (включая управление залогом, регулировку плеча, типы маржи, виды ордеров и т.д.) полностью применимы к фьючерсам XYZ.
Индексный бессрочный контракт XYZ100 — первый продукт платформы XYZ, отслеживающий «корректируемый рыночный весовой индекс» 100 крупных нефинансовых компаний, торгуемых на американских биржах. Как и остальные фьючерсы Hyperliquid, этот контракт рассчитывает ставку финансирования на основе цен оракулов, а маркировочная цена используется для расчета маржи, ликвидации, срабатывания T/P и S/L, а также определения нереализованной прибыли и убытков.
Отличия HIP-3 от HIP-1 и HIP-2
HIP-1 и HIP-2 представляли собой ранние управленческие предложения, сфокусированные на спотовой торговле, тогда как HIP-3 специализируется на бессрочных фьючерсах:
- HIP-1: внедрил стандарты листинга токенов и процесс вывода спотовых токенов на основе управления, позволив сообществу создавать новые токены на Hyperliquid и конкурировать за право листинга спотовых рынков через стейкинг HYPE.
- HIP-2: добавил встроенный протокольный движок ликвидности, автоматически пополняющий ордербук ликвидностью, гарантируя глубину ликвидности даже в день листинга нового токена.
Developer Code
Developer Code — уникальный идентификатор, позволяющий любому разработчику подключать свой фронтенд к бэкенду Hyperliquid. Каждая транзакция, выполненная через этот идентификатор, маршрутизируется в ордербук Hyperliquid, а разработчику автоматически выплачивается доля от торговых комиссий. Максимальная комиссия разработчика по бессрочным фьючерсам составляет 0,1%, по споту — 1%.
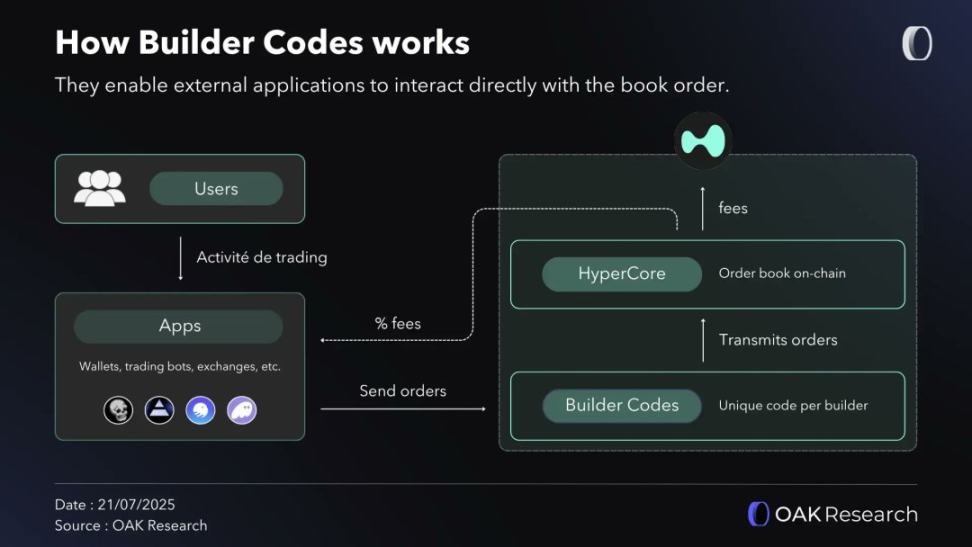
Источник: OAK Research
Фактически, любой торговый робот, мобильное приложение или кошелек может использовать Hyperliquid в качестве бэкенд-инфраструктуры для предоставления услуг торговли криптовалютами пользователям, параллельно зарабатывая долю от комиссий.
Уровень внедрения и ключевые метрики
Команда Hyperliquid выпустила Developer Code в октябре 2024 года, после чего его уровень внедрения быстро вырос в течение нескольких месяцев.
На графике ниже сравнивается доходность протоколов, использующих Developer Code (выделены топ-20):
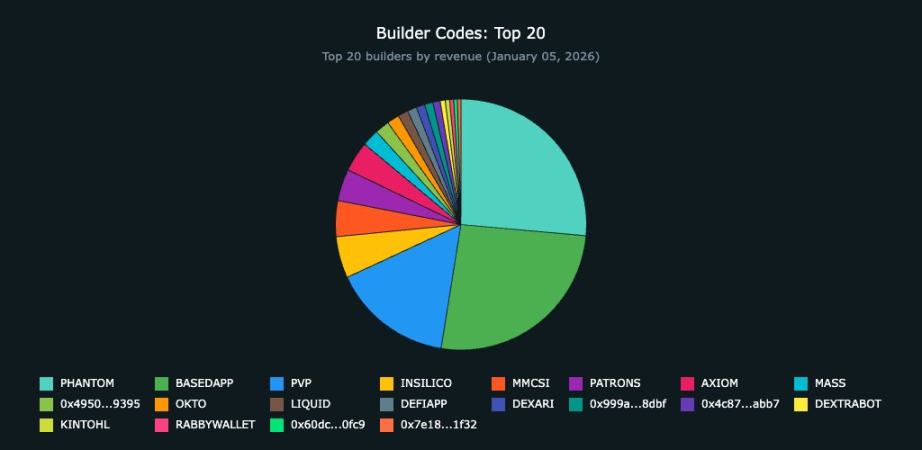
Источник: hypeburn.fun/builders
Но истинный успех Hyperliquid заключается не только в качестве продукта или крупнейшем аирдропе в истории криптографии; более того, он построил платформу с «самой глубокой ликвидностью на рынке».
Ликвидность — это «единственная истина» финансовых рынков. Однако, несмотря на изначальную цель DeFi быть «открытым и доступным», эта самая открытость породила множество блокчейнов и приложений, которые ведут ожесточенную борьбу за привлечение и удержание ликвидности.
История развития DeFi по сути представляет собой «вечно повторяющийся цикл»: протокол создается, привлекает ликвидность через стимулы или аирдропы, и как только появляется лучшее решение, пользователи мигрируют. В этом цикле ликвидность всегда остается «игрой с нулевой суммой».
Инфраструктура, созданная Hyperliquid, именно тем и отличается, что способна «удерживать ликвидность».
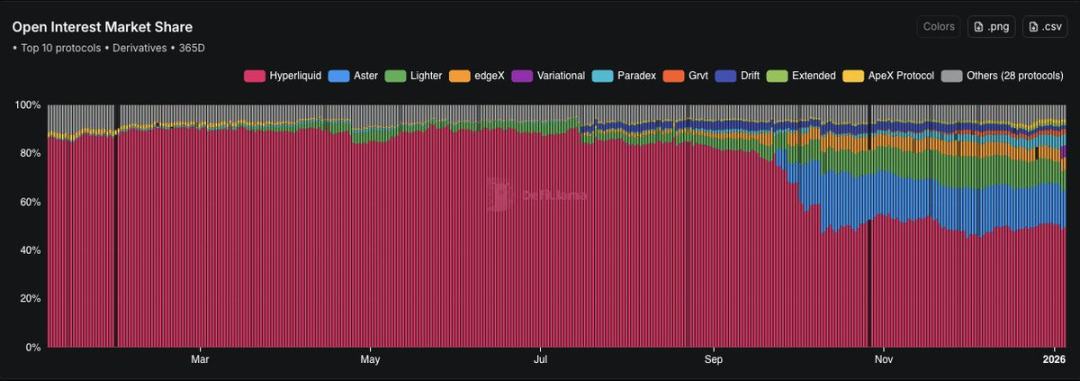
Источник: https://defillama.com/pro/rpzjq3mf5e0w40u
Hyperliquid устоял благодаря «глубине ликвидности», «уникальной технической архитектуре» и «диверсификации рынка». Платформа обеспечивает глубокий ордербук как для основных торговых пар, так и для десятков рынков бессрочных фьючерсов. Такая ликвидность чрезвычайно ценна для трейдеров, управляющих диверсифицированными портфелями или крупными позициями, поскольку им не нужно разделять капитал между несколькими платформами для торговли разными активами.
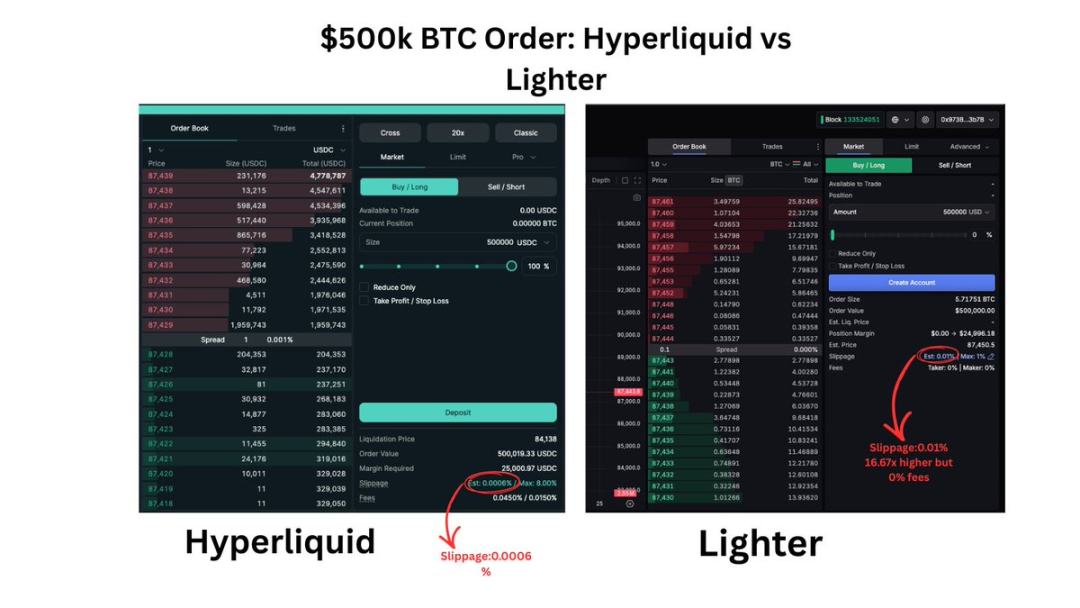
Сравнение глубины ликвидности позиции BTC на 500 тыс. долларов (по критерию проскальзывания)
Lighter
Lighter — это децентрализованная биржа, построенная на базе собственного кастомного ZK-Rollup поверх Ethereum.
Lighter использует специализированные ZK-контейны для генерации криптографических доказательств для всех операций, включая сопоставление ордеров и клиринг, с финальным Settlement'ом на блокчейне Ethereum. Такая архитектура позволяет обрабатывать десятки тысяч ордеров в секунду при микросекундной задержке, гарантируя при этом верифицируемость каждого исполнения на-чейн.
И Hyperliquid, и Lighter, используя различные архитектуры, достигли «верифицируемого исполнения транзакций».
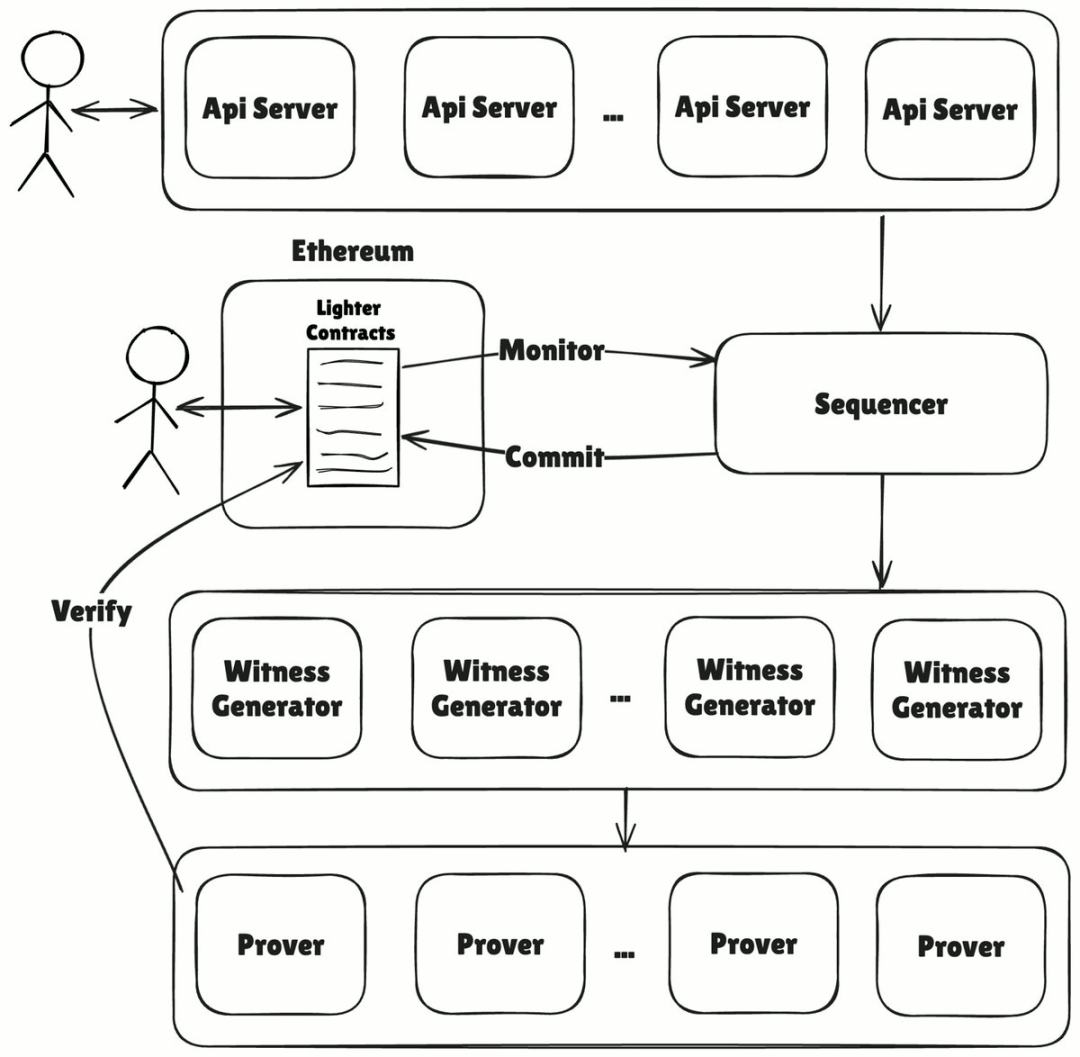
Архитектура ядра Lighter
Ядро Lighter
Ядро Lighter представляет собой набор взаимодействующих компонентов, работающих по следующему алгоритму:
- Пользователь отправляет подписанную транзакцию: операции ввода ордера, отмены, клиринга требуют цифровой подписи пользователя, исключая подделки и делая результат исполнения предсказуемым (одинаковый ввод гарантирует одинаковый вывод).
- Транзакции поступают в систему через API-сервер (расположен в верхней части архитектурной схемы):
- Сортировщик и мягкая финальность: ключевым элементом системы выступает сортировщик, упорядочивающий транзакции по принципу FIFO («первым пришел — первым обслужен») предоставляющий пользователям «мягкую финальность» через API, что создает плавный опыт, сопоставимый с CEX.
- Генератор свидетельств (Witness Generator) и Доказатель (Prover): это «ключевой технический этап» — данные, выходящие из сортировщика, передаются в Генератор свидетельств для конвертации в формат, подходящий для контентов; затем, специально разработанный для рабочей нагрузки бирж Proof'ер Lighter параллельно генерирует сотни тысяч доказательств исполнения.
- Многоуровневая агрегация: для снижения комиссий Gas в Ethereum Lighter использует многоуровневый движок агрегации, сжимающий тысячи независимых доказательств в одно «пакетное доказательство (Batch Proof)», которое затем проверяется на Ethereum.
Escape Pod (Аварийный выход)
Эта функция определяет «реальную принадлежность активов»: в экстремальных ситуациях (например, при атаке на сортировщик или блокировке обработки запросов на вывод средств пользователем) ядро Lighter активирует режим «Escape Pod».
Протокол позволяет пользователям напрямую подавать на Ethereum «запросы с приоритетом»; если сортировщик не обрабатывает такой запрос в установленное время, смарт-контракт замораживает работу всей биржи. В этот момент пользователь может восстановить состояние своего счета, используя ранее опубликованные в Ethereum сжатые блоковые данные, и напрямую вывести все активы на-чейн, без привлечения команды Lighter или офчейн-координации.
Кастомные арифметические контены
Одной из главных проблем современных решений Layer 2 является «технический долг» — необходимость сохранять множество избыточных операционных кодов, необходимых исключительно для эмуляции полной виртуальной машины Ethereum (EVM), которая бесполезна для специфичных финансовых сценариев.
Lighter решает эту проблему путем «построения кастомных арифметических контенов с нуля»:
- Эти контены разработаны специально для логики бирж и охватывают только ключевые операции: сопоставление ордеров, обновление балансов, клиринг.
- Технические данные показывают, что за счет устранения накладных расходов EVM, Proof'ер Lighter значительно обгоняет кросс-EVM аналоги по скорости при обработке аналогичного объема торгов, а потребление ресурсов резко снижается — это ключевое условие для обеспечения «низкой задержки», необходимой в высокочастотной торговле (HFT).
Многоуровневая агрегация
Lighter способен предоставлять «нулевые торговые комиссии» розничным пользователям не за счет краткосрочных субсидий, а благодаря «структурному преимуществу в затратах», даваемому многоуровневой агрегацией.

Источник: https://assets.lighter.xyz/whitepaper.pdf
Процесс проверки напоминает «линию сжатия данных»:
- Пакетная обработка: Proof'ер параллельно генерирует доказательства исполнения для тысяч мелких транзакций.
- Агрегация: система собирает сотни тысяч суб-доказательств, сжимая их в одно пакетное доказательство.
- Финальная проверка: смарт-контракт на Ethereum должен верифицировать лишь это одно итоговое доказательство.
Экономическая ценность этого процесса заключается в том, что предельная стоимость верификации каждой дополнительной транзакции для сети стремится к нулю, что дает платформе устойчивое конкурентное преимущество в операционных расходах.
Механизм комиссий
В настоящее время Lighter не взимает комиссий с тейкеров или мейкеров для стандартных аккаунтов, предоставляя всем пользователям бесплатную торговлю на всех рынках; аккаунты премиум-класса оплачивают комиссии тейкера и мейкера.
Волты Lighter
LLP — родной маркет-мейкерский волт Lighter.
Платформа располагает «общедоступным пулом ликвидности», куда пользователи могут вносить капитал и получать доход на основе торговой активности. Токен LLP отражает долю пользователя в этих пулах и может быть повторно использован в экосистеме DeFi Ethereum (например, в Aave) для обеспечения «композируемости» и получения дополнительного дохода.
Хотя основная роль LLP — обеспечение глубины ликвидности ордербука и узких спредов, он не является единственным маркет-мейкером на платформе — другие институты высокочастотной торговли (HFT) также могут запускать собственные кастомные алгоритмы маркет-мейкинга.
Команда
Владимир Новаковский (Vladimir Novakovski) — основатель и CEO Lighter. Имеет опыт в количественной торговле в Citadel, машинном обучении в Quora и управлении инженерией в Addepar. Совместно создал социальную платформу Lunchclub и является выпускником Гарвардского университета.
Информация о финансировании
Lighter закрыл раунд финансирования 11 ноября 2025 года на сумму 68 млн долларов при оценке компании в 1,5 млрд долларов (детали суммы остались конфиденциальными).
Раунд возглавили Ribbit Capital и Founders Fund, инвестиции внесли Haun Ventures и онлайн-брокер Robinhood.
Кроме того, Lighter получил поддержку множества ведущих венчурных фондов и бизнес-ангелов, включая Andreessen Horowitz (a16z), Coatue, Lightspeed, CRV, SVA, 8VC и Abstract Ventures.
Токеномика
Согласно официально опубликованным данным, общий объем эмиссии родного токена LIT ограничен 1 млрд монет. Архитектура распределения обеспечила баланс 50/50 между «внутренними стейкхолдерами» и «внешним сообществом»:具体如下:
- 26%: удержано командой
- 25%: раздать через аирдроп
- 25%: развитие экосистемы
- 24%: у инвесторов
Lighter утвердил свое положение на рынке за счет «экстремальной оптимизации затрат». Его модель с нулевыми комиссиями может стать решающим фактором рентабельности торговых стратегий для трейдеров с высоким объемом операций.
При месячном объеме торгов в 10 млн долларов Lighter помогает трейдерам ежемесячно экономить тысячи долларов по сравнению с платформами, взимая 0,03%-0,05% комиссию с тейкера, что ежегодно достигает десятков тысяч долларов. Lighter точно уловил, что для некоторых трейдеров «отсутствие комиссий» важнее, чем «сотни торговых рынков».
Они оптимизировали продукт под这类 трейдеров, и эти трейдеры действительно почувствовали ценность.
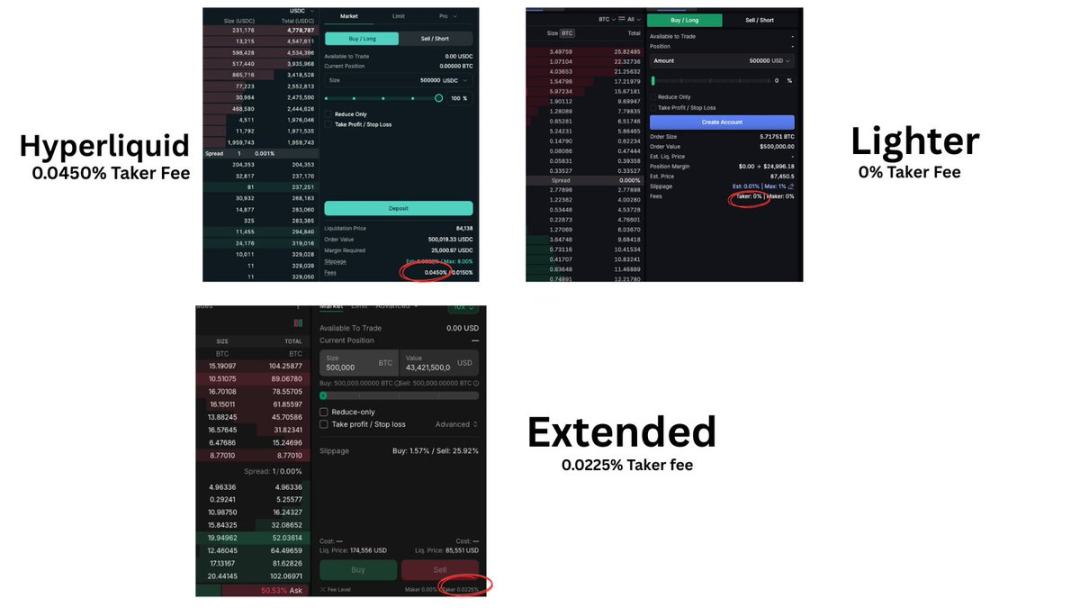
Сравнение комиссий Hyperliquid, Lighter и других платформ
Extended
Extended — децентрализованная биржа бессрочных фьючерсов (Perp DEX), созданная бывшей командой Revolut (британский цифровой банк), с уникальным видением продукта вокруг концепции «глобальной единой маржи».
Платформа нацелена на создание «универсального торгового опыта» — объединяя бессрочные фьючерсы, спотовую торговлю и интегрированные рынки кредитования в рамках единой маржинальной системы.
Основанная на концепции «глобальной единой маржи» сеть Extended позволяет всем приложениям внутри сети получать доступ к доступной марже пользователя и совместно использовать единую ликвидность, повышая общую глубину ликвидности. Для пользователя вся торговая активность учитывается в «едином глобальном маржинальном счете» (который можно использовать между различными приложениями), отменяя необходимость управления отдельными счетами для каждого dApp, и максимизируя эффективность использования капитала через общий доступ к марже跨dApp.
Extended использует архитектуру «гибридной цифровой системы ценообразования с лимитными ордерами (CLOB)»: обработка ордеров, сопоставление, оценка риска позиций и сортировка транзакций происходят офчейн, а верификация и Settlement осуществляются on-chain через Starknet (Layer 2 сети Ethereum).
Гибридная архитектура Extended максимально сочетает преимущества централизованных и децентрализованных компонентов:
- On-chain Settlement + Верификация + Цены оракулов: каждая сделка settles on blockchain; верификация on-chain логики предотвращает мошеннические или ошибочные сделки; кроме того, платформа получает маркировочные цены от нескольких независимых оракулов, минимизируя риск манипуляций.
- Off-chain торговая инфраструктура: офчейн сопоставление ордеров и движок рисков в сочетании с уникальной структурой Settlement обеспечивают превосходные показатели по пропускной способности, общей задержке (end-to-end latency) и скорости Settlement, сравнимые с CEX и превосходящие другие гибридные биржи или DEX.
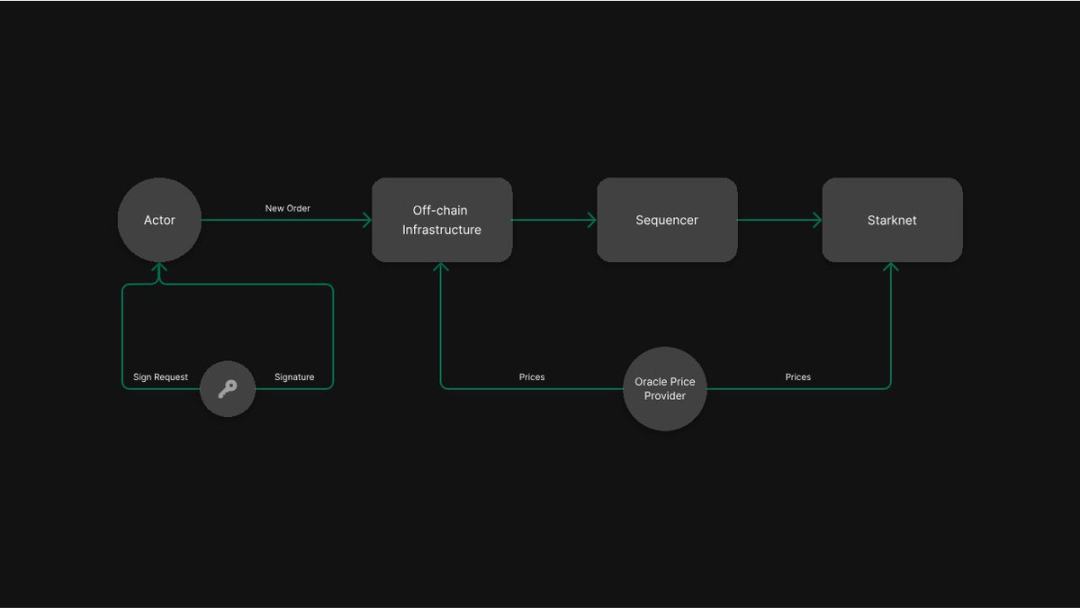
Техническая архитектура Extended
Extended стремится к полностью бесперебойной (trustless) операционной модели, чего достигается двумя ключевыми принципами:
Пользователи обладают правом «самохранения активов»: все средства хранятся в смарт-контрактах Starknet, и Extended никоим образом не может получить доступ к управлению активами пользователей.
Ончейн-верификация логики сделок: любые транзакции, нарушающие правила on-chain (включая нелегальный клиринг), блокируются.
Все транзакции на Extended settle на Starknet. Хотя Starknet не требует reliance на Ethereum Layer 1 для каждой транзакции, он наследует безопасность Ethereum путем «публикации zero-knowledge proofs каждые несколько часов» — эти доказательства верифицируют переходы состояния в Starknet, гарантируя целостность и правильность всей системы.
Команда
Extended создана бывшей командой Revolut, ключевыми участниками которой являются:
- @rf_extended, CEO: бывший руководитель криптовалютных операций в Revolut, ранее работал в McKinsey.
- @dk_extended, CTO: архитектор 4 криптовалютных бирж, включая недавно запущенную криптовалютную биржу Revolut.
- @spooky_x10, CBO (Chief Business Officer): бывший главный инженер криптовалютного направления в Revolut, один из основных контрибьюторов блокчейна Corda.
Во время работы в Revolut члены команды стали свидетелями миллионов розничных пользователей, зашедших в крипто во время прошлого бычьего рынка, но также обнаружили дефицит качественных продуктов, помимо лидеров рынка, и общее неудовлетворительное качество опыта DeFi — это стало стимулом для создания Extended.
Механизм комиссий
Extended разработала простую структуру комиссий для своих рынков бессрочных фьючерсов:
- Комиссия тейкера: 0,025% от номинального объема сделки
- Комиссия мейкера: 0,000% (то есть ордер мейкера исполняется без прямой комиссии)
Для пользователя это означает «низкие затраты на исполнение рыночных ордеров», а размещение «лимитных ордеров» (ставок мейкера) может не требовать прямых издержек.
Developer Code
Extended поддерживает функцию «Developer Code»: разработчики, создающие альтернативные фронтенды для Extended, могут направлять сделки пользователей через этот код и зарабатывать «комиссию разработчика». Эта комиссия полностью принадлежит разработчику и может устанавливаться индивидуально для каждого ордера.
В настоящее время несколько внешних команд активно развивают партнерства в рамках Developer Code.
Интеграция торговли в кошельках
Помимо расширения ассортимента продуктов, Extended реализовала «нативную интеграцию» с кошельками — пользователи могут торговать бессрочными фьючерсами непосредственно в интерфейсе кошелька (похоже на текущую функцию SwapeSwap внутри кошельков). Эта интеграция открывает доступ к фьючерсной торговле большему числу розничных пользователей.
Волты Extended
Данный волт осуществляет активное выставление котировок на всех листающихся рынках Extended посредством «автоматической стратегии маркет-мейкинга». Поведение котировок контролируется комплексно параметрами «контроля глобального и локального экспозиции», «динамического распределения капитала» и «логики управления спредами»:
Управление экспозицией:
- Глобальный лимит экспозиции: если коэффициент левериджа волта превышает 0,2x, он выставляет котировки только на «рынках, где уже имеется открытая экспозиция», и только в направлении, способном «снизить текущую позицию» — эта механика действует как «аварийный выключатель», предотвращающий избыточный леверидж.
- Локальный лимит экспозиции на рынок: для каждого рынка установлен «строгий предел» экспозиции волта, причем активы с низкой ликвидностью подвержены более жестким ограничениям для снижения рисков ликвидности.
Поведение котировок:
- Адаптивные спреды: спред динамически адаптируется под состояние рынка — спред сужается при стабилизации рынка и расширяется при росте волатильности для минимизации риска «обратного выбора»;与此同时, спред должен находиться в пределах предустановленных параметров, чтобы соответствовать требованиям для получения вознаграждений.
- Корректировки, чувствительные к экспозиции: волт совершает «асимметричную корректировку» котировок в зависимости от текущей позиции — направление, способное расширить экспозицию, получает меньший объем котировок и увеличенный спред.
Кроме того, волт может зарабатывать «ребейты мейкера» через действия маркет-мейкинга.
Одно из дифференцирующих преимуществ Extended — система волтов: трейдеры могут одновременно торговать бессрочными фьючерсами и получать доход через эту систему. Внося депозит в «Доли Волта Extended (XVS)», пользователи получают базовую годовую доходность (APR) около 15%, плюс «дополнительный доход», зависящий от торговой активности.
Сумма «дополнительного дохода» зависит от «торгового рейтинга» пользователя: чем выше рейтинг, тем выше APR дополнительного дохода. Рейтинги на Extended рассчитываются в «процентилях» и привязаны к торговой активности по следующим правилам:
- Торговый рейтинг обновляется еженедельно синхронно с распределением очков на основе «общего количества торговых баллов» пользователя.
- Пассивные держатели вкладов волта не имеют торгового рейтинга, их множитель дополнительного дохода равен 0.
- Активные трейдеры делятся на 5 уровней по процентилям: Pawn (Пешка, последние 40%), Knight (Коница, следующие 30%), Rook (Ладья, 15%), Queen (Ферзь, 10%), King (Король, топ-5%).
Платформа разрешает использовать XVS в качестве залога до доли в 90% — это означает, что трейдер может «зарабатывать пассивный доход от капитала» и одновременно «использовать те же самые средства для исполнения маржинальной торговли».
Для трейдеров, управляющих крупными средствами на платформе бессрочных фьючерсов, такая «двойная用途 залога» (как торговая маржа и как депозит, генерирующий процентный доход) обеспечивает эффективноссть капитала, недоступную на традиционных платформах.
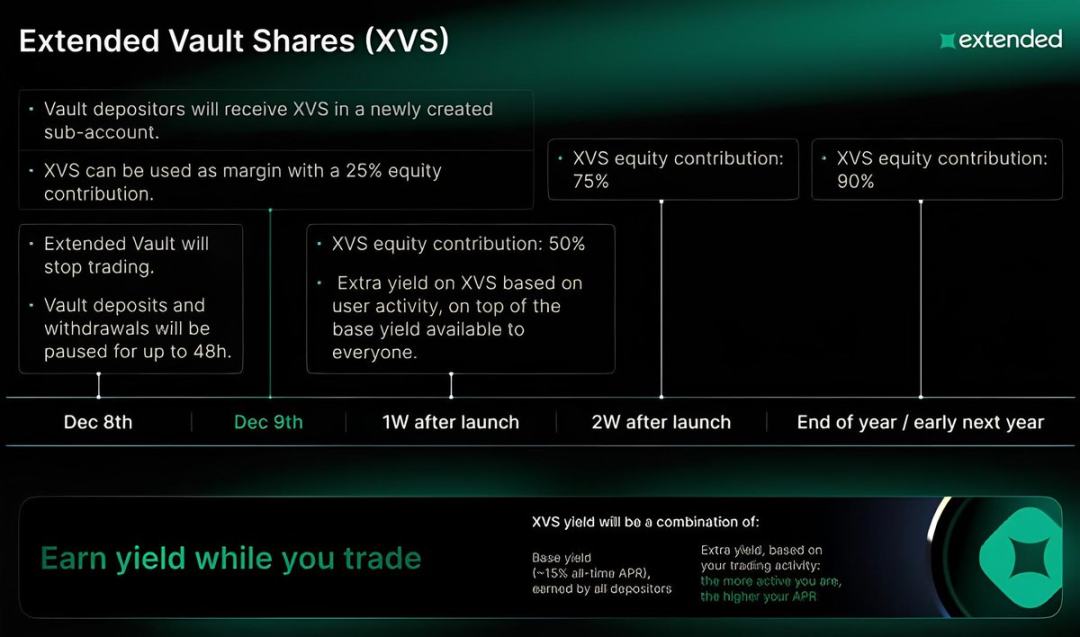
Руководство по использованию долей Волта Extended (XVS)
Variational
Variational — протокол P2P-торговли, использующий «совершенно иной подход». В отличие от DEX на базе ордербука, Variational применяет режим «Запроса котировок (RFQ)». Протокол предоставляет услугу «нулевых торговых комиссий» на более чем 500 рынках, распределяя доход обратно через механизмы «возврата убытков» и «торговых ребейтов».
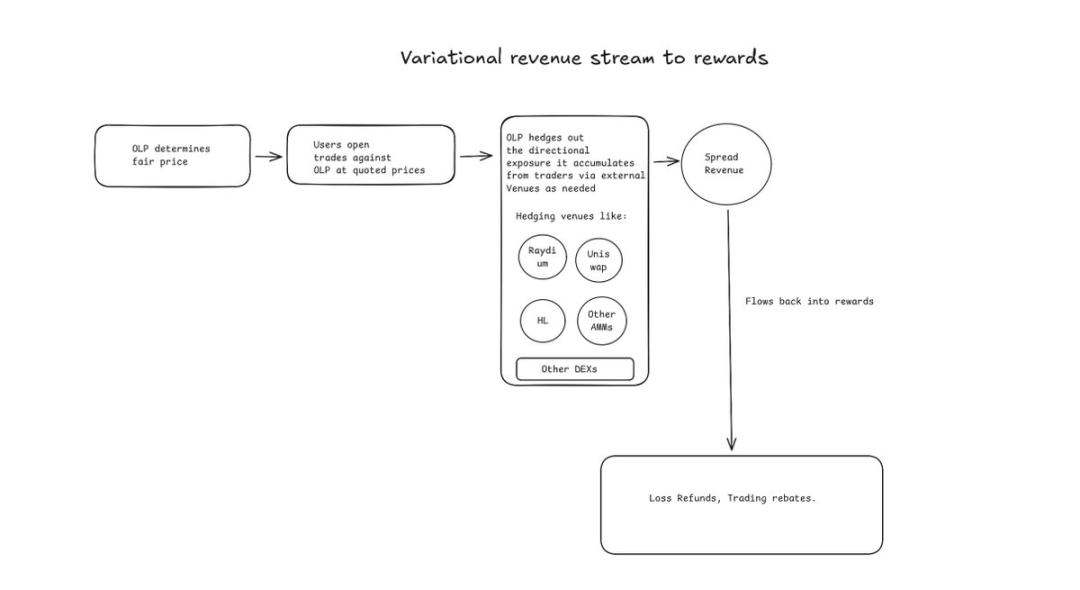
Потоки доходов Variational и система вознаграждений
OMNI: Фьючерсная торговля бессрочными контрактами
Первым продуктом на протоколе Variational стал Omni — платформа торговли бессрочными фьючерсами для розницы. Omni позволяет пользователям торговать на сотнях рынков с узкими спредами и нулевыми комиссиями, получая при этом «возврат убытков» и другие вознаграждения.
Протокол использует «внутреннего маркет-мейкера» — Omni Liquidity Provider (OLP), чья ликвидность поступает от CEX, DEX, протоколов DeFi и OTC-рынков. OLP — первый волт, который «одновременно запускает сложные стратегии маркет-мейкинга» и служит «единственным контрагентом для всех торговых сделок пользователей»: когда пользователь инициирует запрос котировок, OLP выбирает лучшую цену со всей агрегированной ликвидности рынка. OLP зарабатывает за счет спредов размером обычно 4-6 bps и не взимает никаких комиссий с трейдеров.
Таким образом, поскольку режим RFQ требует от OLP предоставления ликвидности только «во время открытия сделки», OLP может параллельно выставлять конкурентные цены на сотни торговых пар.
Variational возвращает значительную часть доходов пользователям через два механизма:
- Возврат убытков: при закрытии убыточной позиции трейдер получает шанс на мгновенный полный возврат убытков. Вероятность возврата варьируется от 0% до 5% в зависимости от «трейд-рейта» (от базового до «мастерского»). На сегодняшний день протокол выплатил более $2 млн отказов по 70 тысячам+ сделок, максимальная выплата за одну сделку превысила $100 тыс. Средства для механизма поступают из 10% спредных доходов OLP.
- Торговые ребейты: активные трейдеры получают rebates в зависимости от объема торгов и скидки на спреды — чем выше объем, тем больше стоимости возвращается трейдеру.
Variational охватывает 500+ рынков, что делает его площадкой с «наибольшим покрытием рынков» в сегменте Perp DEX. Благодаря «движку автоматического листинга» (который агрегирует ликвидность OLP от CEX, DEX, DeFi и OTC), новые активы выводятся на площадку за считанные часы. Кроме того, у Variational есть «кастомный внутренний оракул», позволяющий оперативно поддерживать новые активы, с планами позже добавить «экзотические классы активов» и инновационные рынки.
На платформе Omni операторы «ончейн-обработки сделок» покрывают Gas-комиссии за пополнение и вывод средств пользователей, а также оплачивают Gas, когда средства нужно перевести из OLP в новый пул Settlement'а — это устраняет необходимость управлять комиссиями газа при каждой торговой операции.
Для трейдеров, ценящих «защиту от downside-рисков», «доступ к экзотическим рынкам» и «возврат дохода, привязанный к торговой активности», модель Variational закрывает их уникальные потребности.
PRO: Институциональная OTC-торговля деривативами
Omni фокусируется на рынке бессрочных фьючерсов, тогда как Pro ориентирован на «институциональных трейдеров, нуждающихся в инструментах, выходящих за рамки стандартных перпов». Про расширяет модель RFQ путем «позволения нескольким маркет-мейкерам одновременно конкурировать за один запрос котировки», повышая прозрачность и улучшая ценообразование по сравнению с текущей практикой «переговоров в Telegram-группах».
Pro нацелен на «транспарентизацию и автоматизацию OTC-деривативной торговли», превращая этот «медленный, непрозрачный и высокорисковый» рынок в «эффективную, справедливую on-chain инфраструктуру».
Команда
Variational основали Лукас Шуэрман (Lucas Schuermann) и Эдвард Ю (Edward Yu). Они встретились во время обучения технике в Колумбийском университете (будучи студентами и исследователями) и в 2017 году запустили хедж-фонд Qu Capital. В 2019 году Digital Currency Group (DCG) приобрел Qu Capital, после чего Лукас и Эдвард заняли посты вице-президентов по инженерии и количественной торговле в Genesis Trading (институциональной криптобирже DCG).
В 2021 году, после обработки Genesis огромных объемов торгов в сотни миллиардов долларов (Genesis был одной из крупнейших торговых команд в крипто), Лукас и Эдвард покинули компанию и учредили проприетарную торговую фирму Variational. Компания привлекла $10 млн стартового капитала, успешно тестировала торговые стратегии в течение нескольких лет и интегрировалась практически со всеми CEX и DEX; затем пара решила направить прибыль от торгов Variational на разработку «протокола Variational».
Целью создания протокола Variational было: вернуть доходы маркет-мейкинга трейдерам через Omni и решить «боль OTC-торговли», с которой они столкнулись лично в отрасли, через Pro, переводя OTC в on-chain пространство.
Разработчики и квантовые команды Variational состоят из «ветеранов алгоритмической крипто-трейдинга, активных с 2017 года», работавших в Google, Meta, Goldman Sachs, GSR и других организациях; технические лидеры имеют более 10 лет опыта в программной инженерии или количественных исследованиях.
Информация о финансировании
Variational закрыл раунд финансирования 4 июня 2025 года на сумму $11,8 млн.
Проект получил поддержку множества ведущих отраслевых институтов, включая Bain Capital Crypto, Peak XV (бывшая Sequoia India / Southeast Asia), Coinbase Ventures, Dragonfly, Hack VC, North Island Ventures, Caladan, Mirana Ventures, Zoku Ventures и др.
Механизм комиссий
На платформе Omni полностью отсутствуют торговые комиссии.
Omni взимает фиксированную комиссию в размере 0,1 доллара за каждую операцию пополнения/вывода средств, что препятствует спам-транзакциям и покрывает расходы на Gas.
OLP (Omni Liquidity Provider)
Omni Liquidity Provider (OLP) — это «вертикально интегрированный маркет-мейкер», выступающий единственным контрагентом для всех сделок на платформе Omni.
OLP состоит из трех ключевых компонентов: Волта, Движка маркет-мейкинга и Системы управления рисками.
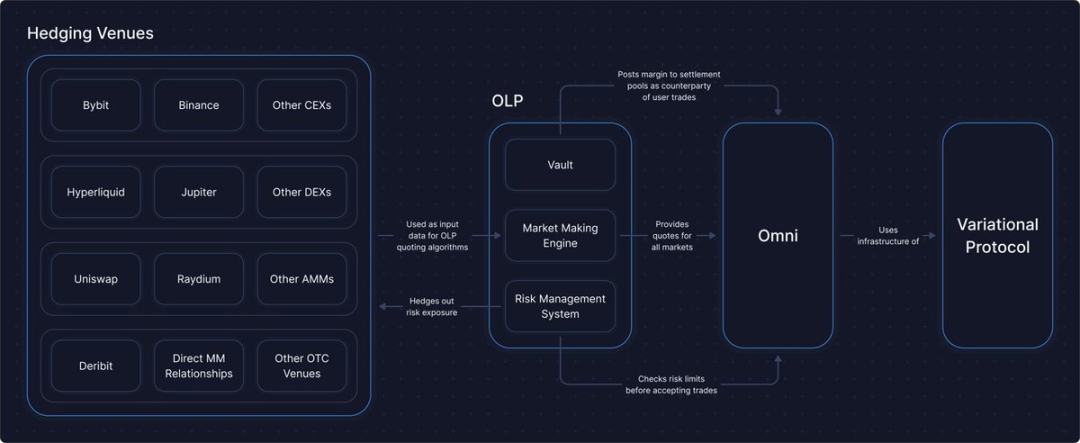
Волт: Волт представляет собой смарт-контракт, хранящий операционный капитал OLP (USDC), выступая источником маржинальности для OLP и сборщиком доходов от его маркет-мейкинговой деятельности.
Движок маркет-мейкинга: OLP запускает «сложные стратегии маркет-мейкинга», генерируя «конкурентоспособные котировки» для каждой сделки на Omni и выступая встречной стороной. OLP использует «собственный алгоритм», анализирующий реальные данные с CEX и ончейн (поток ликвидности, волатильность) для определения справедливых цен; главная задача движка — «поддерживать максимально возможные узкие спреды на всех рынках».
Движок, на котором базируется OLP, — это именно та технология, которую команда основателей Variational постоянно использовала и оптимизировала последние 7 лет.
OLP как единственный контрагент
На платформе Omni каждый участник сделки (OLP и пользователь) обязан соблюдать «требования к марже» — обе стороны должны внести залог в пул Settlement'а; при падении уровня маржи ниже установленного порога может произойти ликвидация.
Одно из фундаментальных отличий дизайна Omni от других платформ — статус «OLP как единственного встречного контрагента по всем сделкам», что дает трейдерам ряд преимуществ:
- Нулевые комиссии: поскольку весь маркет-мейнинг на Omni выполняет OLP (без привлечения внешних маркет-мейкеров), платформе не нужно извлекать доход через комиссии.
- Возврат убытков: часть спредных доходов напрямую возвращается трейдерам через механизм «возврата убытков».
- Широкая диверсификация рынков: вывод OLP новых рынков требует только «надежного источника цен», «стратегии котирования» и «механизма хеджирования» — все это строится и поддерживается внутренне, что объясняет текущее покрытие ~500 торговых рынков и перспективу поддержки «активов реального мира (RWA)» и других экзотических рынков.
Профитный цикл OLP работает так:
- OLP непрерывно определяет «справедливый спред» для каждого актива;
- Пользователи торгуют с OLP по предоставленным ценам;
- По мере необходимости OLP хеджирует накопившиеся направленные экспозиции от действий трейдеров на внешних площадках.
Протокол Variational выделяет «10% от спредного дохода Omni» в фонд «возврата убытков» для выплаты компенсаций теряющим средства трейдерам. По своей сути этот механизм возвращает пользователям часть прибыли OLP, обеспечивая трейдерам «буфер против downside-рисков» и усиливая лояльность к платформе.
Источники финансирования OLP
Изначально команда Variational предоставила seed-финансирование для OLP. После того как система будет долго протестирована на mainnet, докажет свою стабильность и продемонстрирует успешную историю генерации рыночно-нейтрального дохода, команда планирует открыть депозиты пользователей через Community Vault.
Oracle Variational: предоставляет ценовую и рыночную информацию для всех активов, поддерживаемых протоколом Variational (Variational Protocol).
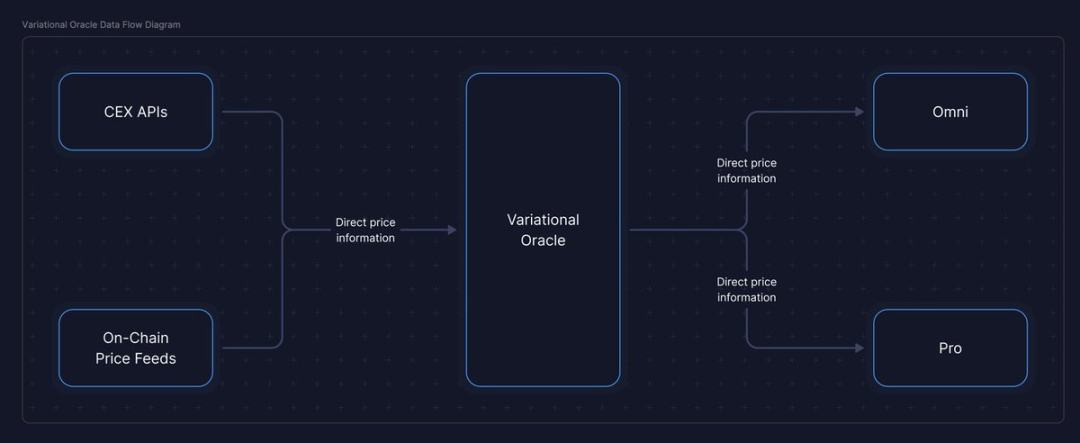
Пайплайн данных Variational:
Принцип работы этого оракула заключается в следующем: для каждого активного рынка происходит потоковое получение множества различных источников данных в реальном времени, а финальное ценообразование формируется на основе взвешенной комбинации цен с разных бирж. Благодаря настраиваемому внутреннему оракулу Variational может оперативно добавлять новые активы, а в будущем — запускать спецкатегории и инновационные рынки.
Функция(permissionless listing) бессрочных фьючерсов Omni реализуется кастомным оракулом — перед активацией нового рынка он самостоятельно оценивает надежность цены, степень децентрализации и рыночную активность.
Торговля через Request For Quotation (RFQ)
Variational — протокол на базе режима RFQ, не использующий механизм ордербука.
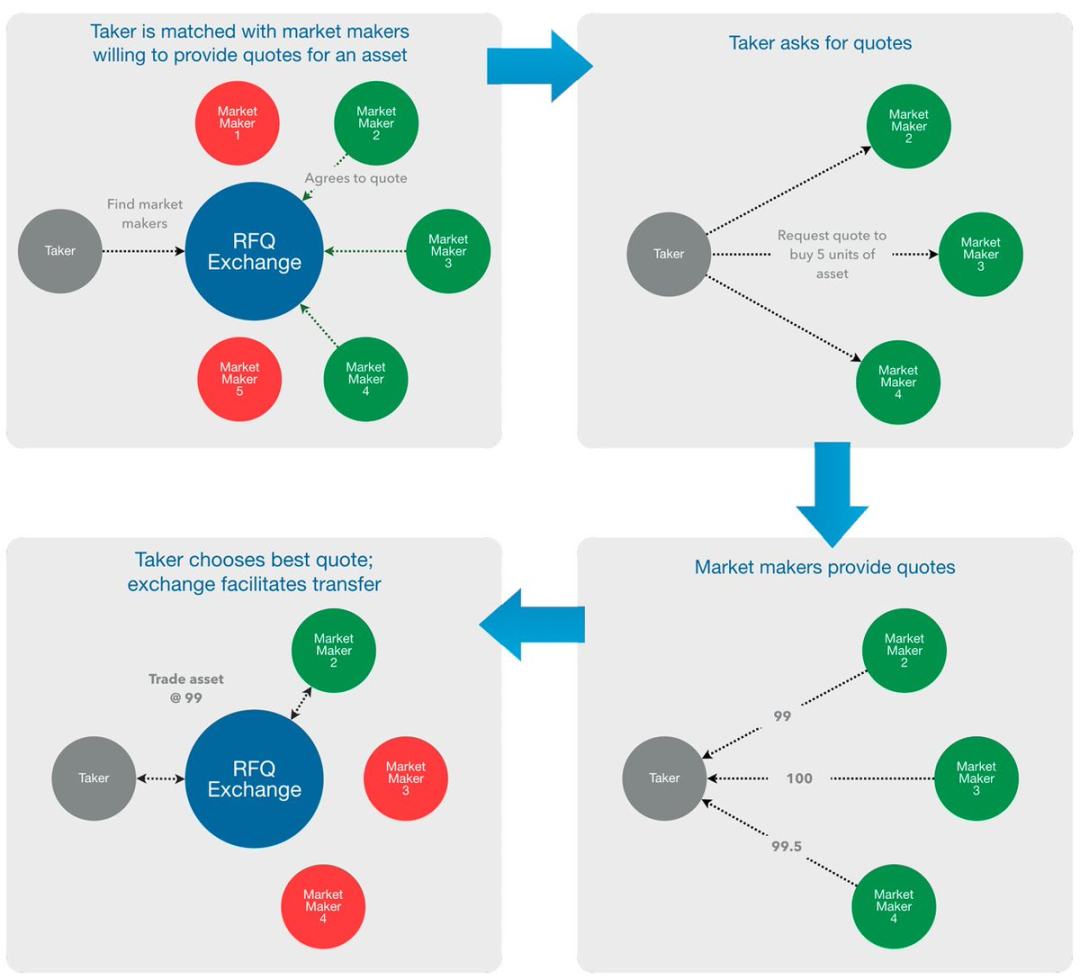
Источник: https://hummingbot.org/blog/exchange-types-explained-clob-rfq-amm/#request-for-quotation-rfq-exchanges
На макроуровне система RFQ состоит из двух частей: «принимающей стороны»,发起ющей запрос котировок, и «маркет-мейкера», отвечающего bid и / или ask ценами. Универсальный протокольный процесс выглядит так:
- Принимающая сторона формирует запрос RFQ, выбирая желаемую структуру актива. Например, futures-контракт на ETH с датой Settlement 1 января 2026 года. Принимающая сторона может broadcast-нуть этот запрос всем маркет-мейкерам глобально или отправить его только в whitelist определенных маркет-мейкеров.
- Соответствующие маркет-мейкеры предоставляют котировки на запрос. Каждая котировка включает условия сделки:
- Цена исполнения сделки: маркет-мейкер может предложить двухстороннюю цену (содержащую bid и ask) или одностороннюю (только bid или ask).
- Пул Settlement'а сделки: пул, куда будут зачислены средства, может быть существующим партнерским пулом (если есть) или новым пулом, создаваемым синхронно с данной сделкой. Независимо от выбора, до принятия котировки здесь явно определяются требования к марже, штрафы за ликвидацию и прочие параметры пула.
- Если условия устраивают, принимающая сторона может выбрать одну из предложенных котировок. На данном этапе принимающая сторона должна одобрить вызов смарт-контракта для перевода залога в пул; однако важно отметить, что фактического перевода средств до момента «финального подтвержденя» со стороны маркет-мейкера не происходит.
- Маркет-мейкер обладает правом «финального просмотра» и может окончательно подтвердить сделку и все условия. Если маркет-мейкер дает окончательное «одобрение» через вызов смарт-контракта, выполнение сделки переходит в стадию клиринга; при необходимости создания нового пула Settlement'а оно также завершается на этом этапе. После этого оба залога переводятся в пул, сделка регистрируется в реестре, и новая позиция фиксируется в бухгалтерской книге пула.
Таким образом, Variational предлагает принципиально иной подход к торговле деривативами. Интегрировав RFQ-механизм исполнения с вертикально интегрированным поставщиком ликвидности (таким как OLP), Variational превратился в зрелый агрегатор Perpetual DEX — объединяющий фрагментированную ликвидность с CEX, DEX, DeFi-протоколов и OTC-рынков в едином интерфейсе с нулевыми комиссиями.
Итоговая система способна обеспечить институциональные цены, широкое покрытие рынков и высокую эффективность использования капитала, а также возвращать часть прибыли маркет-мейнинга трейдерам напрямую через механизмы возврата убытков и rebates. В условиях отрасли, где традиционные Perp DEX зависят от внешних маркет-мейкеров и берут за это комиссии, Variational интернализирует предложение ликвидности, согласовывает стимулы сторон и устраняет ненужных посредников. Этот дизайн делает Variational не просто площадкой для торговли бессрочными фьючерсами, а слоем исполнения, связывающим розничных и институциональных трейдеров в рамках единой on-chain среды.
Ключевые тезисы
Долгосрочное развитие DEX не сводится к конкурентной борьбе формата «победитель забирает всё», а представляет собой эволюционный цикл улучшений, движимый потребностями в самохранении активов и повышении эффективности капитала. По мере роста ценности контроля над средствами, привлекательность DEX будет только возрастать.
Однако с развитием ажиотажа вокруг Perp DEX неизбежно десятки команд начнут агрессивно запускать низкозатратные форки и проекты-клоны, движимые механикой накрутки точек — такие проекты создаются не для оптимизации опыта трейдеров, а чтобы до закрытия окна возможностей высосать комиссии из пользователей, жаждущих найти «следующую большую DEX». Такое поведение поздних стадий цикла регулярно возникало в каждой успешной отраслевой эпохе, сигнализируя о насыщении рынка, когда лучшая стратегия теперь — защититься и сохранить капитал.
Текущая ситуация на рынке поразительно перекликается с более широкими циклическими паттернами криптовалютной индустрии:
- Смена парадигмы и огромный успех: качественные пионеры переписывают отраслевые ожидания. Например, Hyperliquid первым вывел глубокую hechain ликвидность и уникальную техническую архитектуру, задав новый стандарт отрасли.
- Следователи с реальной ценностью: протоколы вроде Lighter (LIT) и Variational выделаются за счет конкретных структурных преимуществ (Lighter делает ставку на нулевые торговые комиссии, а Variational предлагает нулевыми комиссионным агрегатор на базе RFQ с системой торговых rebates).
- Насыщение рынка и низкокачественные аутсайдеры: по мере роста популярности темы массово появляются поздние игроки и производные форки, большинство из которых лишены реальной дифференциации кроме спекулятивной доходности. Это полностью зеркалит этапы насыщения, пережитые NFT, стейблкоинами с процентным доходом, эпохой ICO и даже ранним рынком бессрочных фьючерсов, где доминировал GMX и его многочисленные форки.
Такая модель является структурной характеристикой нарративов криптоиндустрии:
- Пионеры получают сверхдоходные возможности, потому что создают новую парадигму, которую большинство трейдеров еще не зашили в свои ценовые оценки.
- Если ранние последователи добьются существенной дифференциации, они все равно смогут занять свою долю рынка.
- Поздние игроки сталкиваются с двумя реалиями:
- Большинство платформ никогда не привлечет реальную ликвидность и не предоставит профессиональным трейдерам сколь-нибудь значимых преимуществ.
- Для пользователей разумнее защитить капитал, вместо того чтобы распылять его на избыточные фарминговые пулы ликвидности в уже переполненном сегменте.
Дифференциация — главный двигатель смены парадигмы:
- Hyperliquid смог запустить смену парадигмы, объединив глубокую унифицированную ликвидность, полностью on-chain ордербук и производительность уровня CEX на собственном Layer 1.
- Lighter достиг четкой и бескомпромиссной дифференциации: нулевые торговые комиссии.
- Variational выбрал совершенно иной вектор, применив агрегатор на базе RFQ, собравший фрагментированную ликвидность с разных платформ и вернувший часть маркет-мейнерской прибыли трейдерам.
Отраслевые парадигмы продолжают меняться, и в некоторых случаях конкуренты могут сохраниться, но в конечном итоге их выживание определяется предлагаемой ими уникальной ценностью.
Если вы в данный момент фармите ликвидность на какой-либо Perp DEX и эта платформа функционально сильно похожа на вышеупомянутые проекты (Hyperliquid, Lighter, Variational и др.) — идентичный ордербук, одни лишь обещания ценности без pre-token этапа, одинаковая система начисления баллов — вы, вероятно, уже пропустили окно идеального входа.
«Если я не успел на новую крутую возможность, чем мне тогда оставаться здесь?» — JEZ
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @herxbt







