


Помимо TVL: каковы реальные показатели стоимости протоколов кредитования?
Автор: Джейк (Сянцзие Джейк)
Адаптация: TechFlow
Метрики оценки Дефи уже устарели, и большинство из нас этого ещё не замечает.
Сегодня мы пересмотрим этот показатель с точки зрения рынков кредитования.
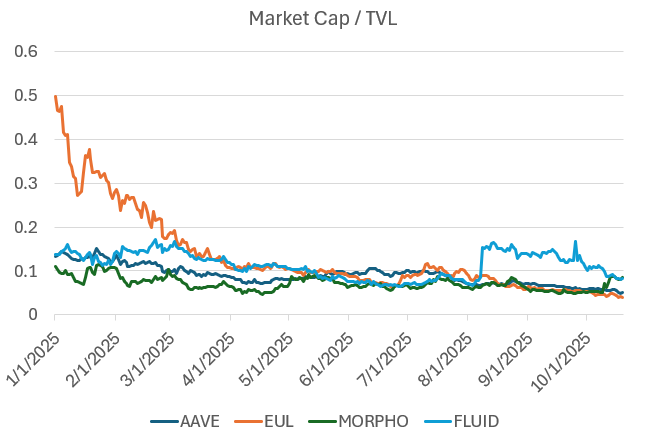
Соотношение между рынками кредитования и TVL
Как видно, TVL (Total Value Locked, общая заблокированная стоимость) обычно используется в качестве ориентира для оценки протоколов кредитования. Однако после общения с большинством основных команд Дефи-кредитования мы обнаружили, что TVL скорее скрывает проблемы, чем выявляет их, что приводит к ошибкам в оценке рисков.
Ниже приведены наши попытки и открытия, выходящие за рамки поверхностного роста и глубоко исследующие ключевые механизмы работы системы Дефи:
TVL — плохой показатель для оценки кредитования
В 2019 году мы использовали TVL в качестве меры оценки. При тестировании ранних протоколов Дефи (таких как Maker, Compound, Uniswap, Bancor и др.) Команда Scott Lewis и Defi Pulse разработали показатель TVL для сравнения различных протоколов (сравнение “яблок и апельсинов”). В то время, когда на рынке присутствовали только XYK AMM (автоматические маркет-мейкеры с постоянным произведением), TVL был неплохим показателем. Однако по мере взросления индустрии, когда мы начали оптимизировать эффективность капитала (например, Uniswap v3, Pendle & Looping, Euler, Morpho и др.), аналитическая ценность TVL стала постепенно снижаться.
Иными словами, наше пространство дизайна сместилось от вопроса “можем ли мы это сделать” к вопросу “насколько хорошо мы можем это сделать”; при этом TVL способен отслеживать лишь первый аспект. Очевидно, что сегодня нам нужны лучшие метрики для измерения второго.
Одна из проблем TVL в кредитовании заключается в том, что его определение может относиться к двум разным ситуациям:
-
Общий объем предоставляемого капитала без учета доли занятых средств: если в протокол депонировано капитала на 1 миллиард долларов, TVL протокола будет показывать 1 миллиард долларов независимо от того, были ли средства одалживаемы или нет.
-
Общий объем предоставляемого капитала за вычетом одалживаемой части: если в протокол депонировано капитала на 1 миллиард долларов, из которых 500 миллионов долларов заняты, TVL протокола покажет 500 миллионов долларов.
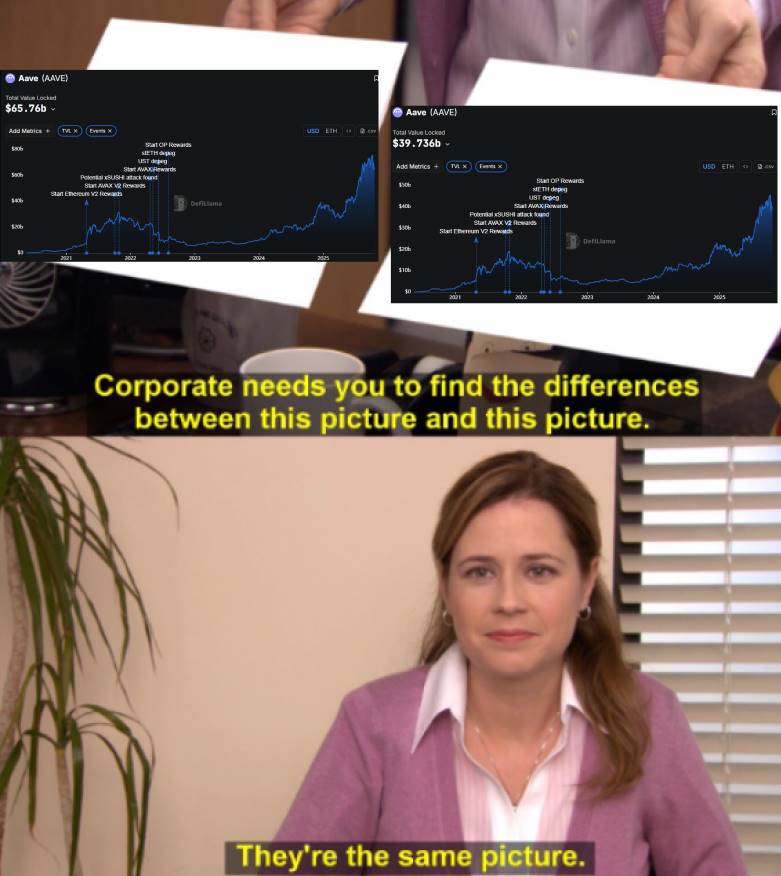
Эта неоднозначность определения ставит в тупик оценщиков рисков. Даже учитывая два вышеописанных случая, “TVL” может означать совершенно разные капитальные базы.
Во-вторых, оба этих определения имеют недостатки и не отражают реальное здоровье протокола:
-
Общий объем предоставления: не показывает, сколько именно кредитных операций фактически инициировал протокол.
-
Объем предоставления за вычетом одалживаемой части: не отражает эффективность использования капитала, а лишь вознаграждает простаивающие средства.
Эффективный протокол кредитования должен иметь возможность оперативно и в больших масштабах сонастраивать кредиторов и заемщиков, чего текущее определение TVL учесть не способно.
На худой конец, TVL позволяет оценщикам рисков составить лишь размытое представление о “масштабе”.
Платформы кредитования ранее использовались для торговли с плечом и управления рисковыми позициями, но сейчас эта ситуация изменилась.
Исторически рынки кредитования в основном использовались для торговли с плечом в обе стороны. Однако с появлением Hyperliquid (биржи бессрочных фьючерсов без требования прохождения KYC и со сниженными контрагентскими рисками) бессрочные контракты стали широко использоваться как более предпочтительный инструмент для выражения направленных рыночных мнений.
Кроме того, рынки кредитования склонны избегать добавления активов с низким рейтингом, тогда как децентрализованные биржи бессрочных контрактов конкурируют в том, кто быстрее запустит эти активы. Для трейдеров устранение потребности в ручной настройке плеча и более быстрый доступ к новым активам, безусловно, значительно улучшают пользовательский опыт.
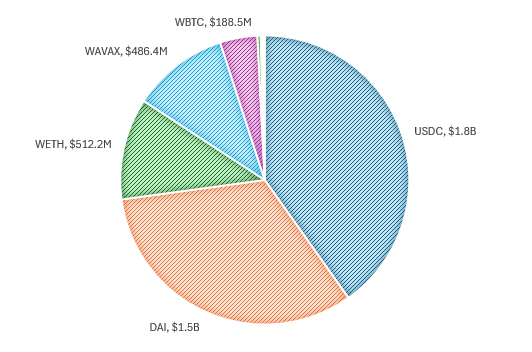
Для сравнения давайте посмотрим на распределение активов на Aave на ранних этапах, ближе к концу предыдущего цикла.
Топовые активы Aave (по состоянию на 26 апреля 2022 года):
Тогда модель использования была относительно простой:
-
Кредиторы: предоставляют стейблкоины (в основном USDC и DAI) для получения дохода, годовой процентный доход обычно составляет от 3% до 8% в зависимости от конъюнктуры рынка.
-
Заёмщики: берут стейблкоины под залог крупных (blue-chip) активов (например, BTC или ETH), чтобы реинвестировать средства, сохраняя риск-экспозицию, либо увеличивают позицию с использованием плеча для покупки аналогичных активов.
Типичный цикл пользователя Aave на ранних этапах:
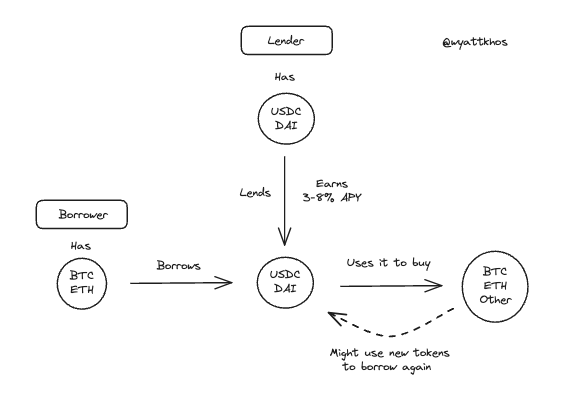
Эта модель существует до сих пор, но уже не является доминирующей. Бессрочные фьючерсы стали конкурентным инструментом для длинных и коротких позиций на базе залоговых активов, в то время как рынки кредитования постепенно переориентируются на другие задачи.
Чтобы понять текущее использование рынков кредитования, взглянем на ведущие рынки на Morpho. Помимо BTC-рынка (например, cbBTC и WBTC) основные торговые пары демонстрируют иные паттерны активности, смещённые в сторону оптимизации доходности или ликвидности, а не направления торговых позиций с плечом:
-
Депозит ETH+, займ WETH
-
Депозит wstETH, займ WETH
-
Депозит mHYPER, займ USDC
-
Депозит mF-ONE, займ USDC
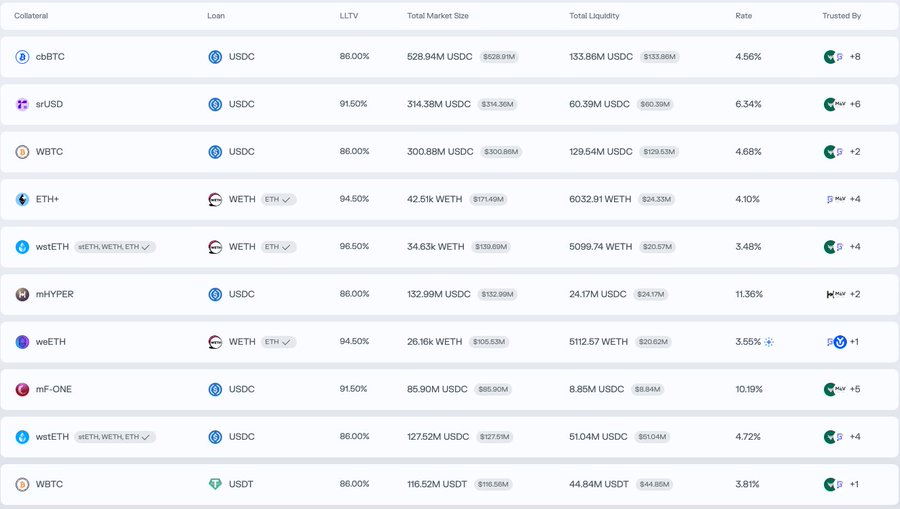
Исходя из этих примеров, можно сделать следующие выводы.
Циклы доходности (Yield Looping) на данный момент являются основным применением на рынках Дефи-кредитования
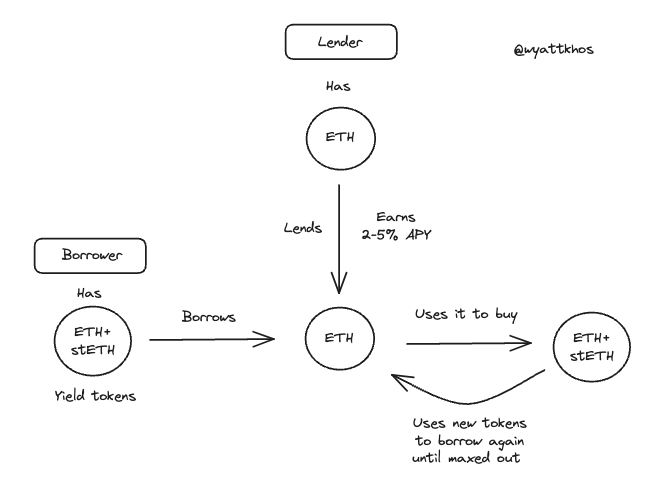
В рассмотренном ранее примере с Morpho пользователи депонируют доходный актив (yield-bearing asset), занимают его бездоходную аналогию (non-yielding counterpart), затем покупают на одалживаемые средства дополнительные исходные доходные активы и непрерывно повторяют этот процесс для наращивания доходности.
Ниже приведены примеры фактических транзакций по таким схемам:
-
Торговая схема ETH - stETH
-
Торговая схема sUSDe/mHYPER - USDC
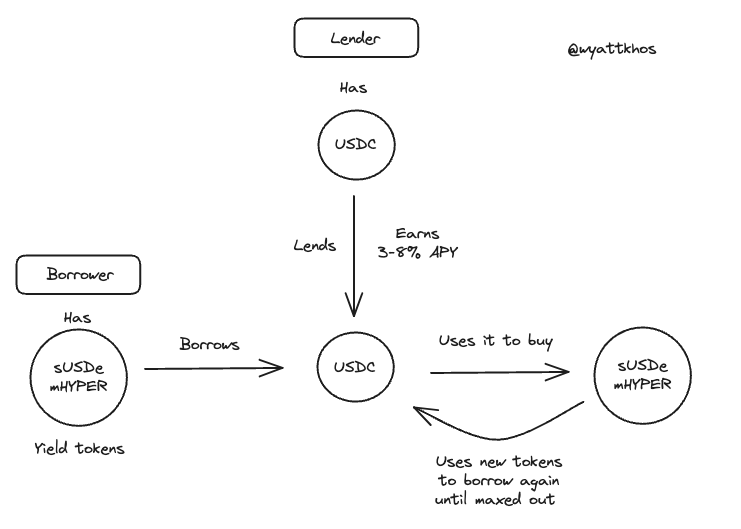
Универсальная валюта USDe проекта Ethena стала ключевым драйвером недавнего взрывного роста стратегий по циклам доходности. Подобные транзакции сейчас чрезвычайно распространены и опираются преимущественно на Aave и Pendle, однако их также можно воспроизвести с использованием других доходных активов. Устойчивость данной стратегии напрямую зависит от качества и стабильности базовой доходности. Как указано в одном из постов @shaundadevens в августе, рыночное поведение здесь четко описывается.
Эти схемы циклов обычно объединяют три следующих компонента:
-
Доходный “стейблкоин”
-
Pendle для разделения доходов (yield stripping)
-
Рынок кредитования для настройки финансового плеча
Однако масштаб таких операций ограничен двумя ключевыми факторами:
1 - Ликвидность базовых активов
Должно быть достаточно ликвидности стейблкоинов для предоставления в долг.
2 - Доходность стратегии должна превышать затраты на займ
Если затраты на займ приближаются к базовой доходности или превышают её, схема разрушится. Следовательно, любая новая цикличная стратегия должна генерировать доходность выше, чем у USDe. Почему? Потому что, как показано на схеме ниже, доходность USDe эффективно стала капитальной стоимостью всего Дефи, то есть безрисковой процентной ставкой. Аналогично, безрисковая ставка для ETH обычно привязана к самым надежным источникам дохода (например, наградам за стейкинг).
Влияние соответствующих процентных ставок на пространство для дизайна в Дефи нельзя недооценивать.
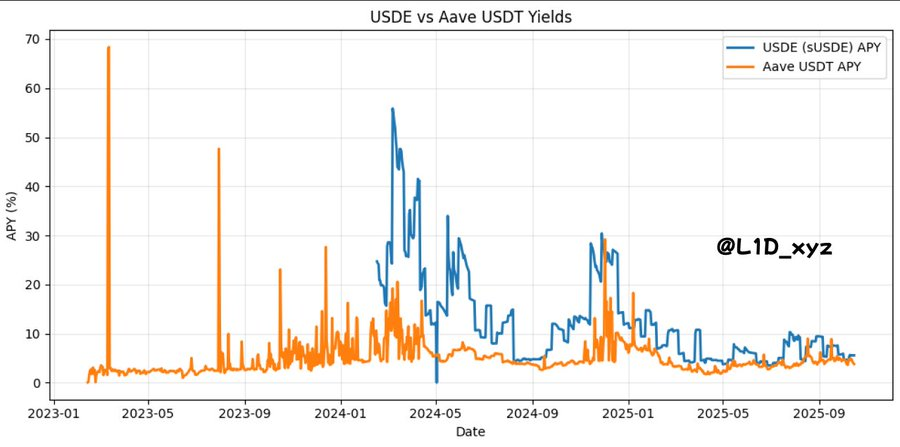
Как показал пост @TraderNoah
Иными словами — хотя некоторым это может казаться сложным для восприятия — в настоящее время доходность USDe можно рассматривать как “доходность гособлигаций” нашей индустрии.
За этим действительно скрывается определённый подтекст: наше цифровое “государство” базируется на спекуляциях, следовательно, наша “доходность гособлигаций” естественно должна выступать в роли спекулятивного заместителя, порождённого базовой доходностью.
Пока протокол кредитования способен поддерживать достаточные объемы “базовых активов” (стейблкоинов, таких как USDC, USDT и DAI, а также базовых активов, таких как ETH и wBTC), модели “цикличной торговли” способны обеспечивать стремительный рост TVL.
Однако это также обнажает проблему TVL как показателя эффективности протоколов кредитования: заёмщик депонирует активы, занимает средства и заново депонирует одалживаемые деньги. Данный процесс обычно повторяется пять-десять раз в зависимости от лимита Loan-to-Value (LTV). Итогом становится искусственное раздувание данных TVL: протокол одновременно учитывает первоначальный депозит, начальный взнос заёмщика и каждую повторную депонированную сумму в процессе цикла.
Пример: Цикл sUSDe - USDC (на примере 100 долларов США)
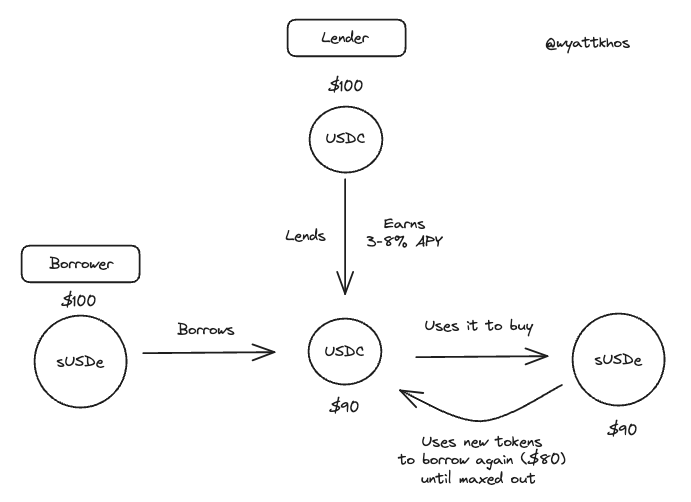
В данном случае, до совершения сделок, предоставленные заёмщиком для протокола кредитования 100 долларов составляют 100 долларов TVL .
Однако после совершения сделки, когда заёмщик запускает цикл депонирования 100 долларов, показатели TVL будут выглядеть так:
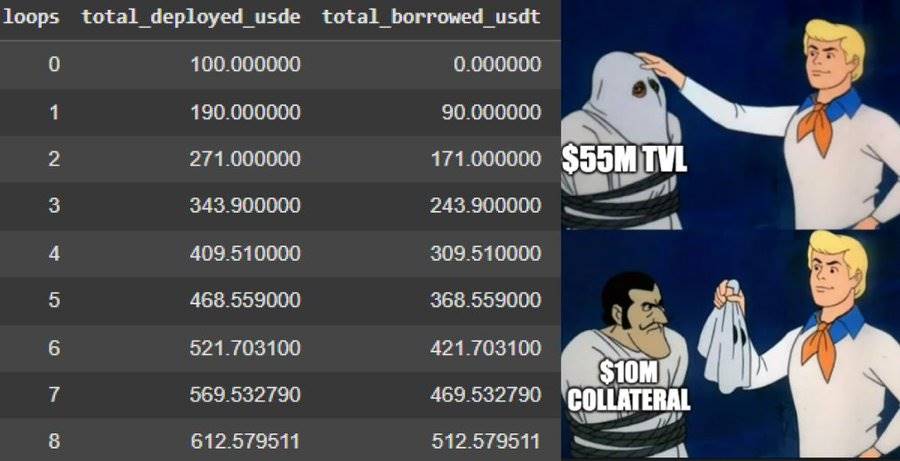
Несмотря на это, TVL является лишь прокси-метрикой для измерения объема предложения на платформе. Но само предложение не является отличной мерой, гораздо важнее следующее:
Ключевой показатель успеха рынков кредитования: объем займов и предложение базовых активов
Предложение активов, которые не находятся в займе, не приносит протоколу дохода. Реальным драйвером дохода выступает именно выдача займов.
Как оценщики рисков, наша задача — понимать факторы, генерирующие доход бизнеса, и узкие места этих факторов. На рынках кредитования выдача активов через создание займов и комиссий двигает бизнес вперед, в то время как предложение базовых активов является ограничивающим звеном этого процесса.
После общения с экспертами отрасли мы выяснили, что увеличение предложения базовых активов (особенно стейблкоинов) является центральной метрикой успеха рынков кредитования.
«Если мы получим 200 миллионов долларов в USDC сегодня, завтра они будут полностью взяты в долг.»
Следовательно, глубокие объемы предложения на основе USDC, а также предоставление других активов (таких как ETH и крупные активы со стейкинг-доходом) представляют собой главную ценность, которую могут предложить рынки кредитования пользователям, и именно к этому стремятся клиенты. Больше стейблкоинов означает больше циклов торговли, что ведет к повышенной активности и росту комиссионных сборов. Если рынки кредитования смогут привлечь больше базовых активов, они смогут осуществлять большее количество сопоставлений кредиторов и заемщиков, привлекать больше пользователей, зарабатывать больше доходов и т.д.
Напротив, вклад активов с «длинным хвостом» в рынки кредитования невелик: они практически не приносят пользы, кроме повышения сложности и рисков. Хотя такие активы могут привлекать пользователей, менее чувствительных к комиссиям, помним, что “нет ничего бесплатного”.
Как привлечь больше базовых активов?
Ответ кроется в следующем: улучшенные механизмы распределения и повышенная доходность базовых активов
Что способно создать более высокую доходность базовых активов?
Это упирается в то, как заемщики получают доход, и какая доходность считается на рынке “безопасной”.
Во многих современных рынках кредитования активы, используемые заемщиками в качестве залога (например, sUSDe для получения займа в USDC), сами становятся предметом займа и могут быть повторно одалживаемы другим пользователем. В зависимости от природы залога, он может оказаться полезным для других участников рынка (как ETH) или бесполезным (как stETH).
Например, на Euler мы наблюдаем крайне высокую степень использования основных базовых стейблкоинов (таких как RLUSD, USDC), тогда как производные доходные инструменты с «длинным хвостом» демонстрируют практически нулевую активность по займам.
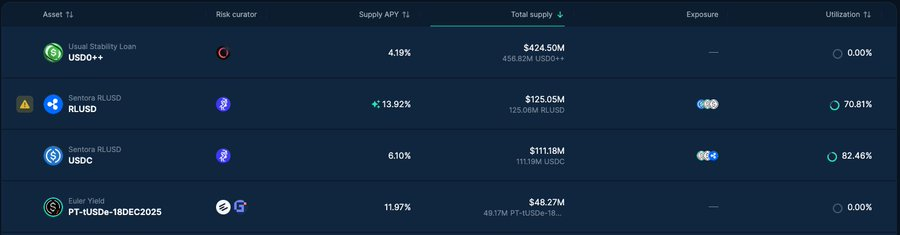
Если доля токенов с «длинным хвостом» в протоколе кредитования непропорционально высока по сравнению с базовыми активами, это указывает на наличие избыточных бесполезных активов, что часто свидетельствует о наличии «майнинга ликвидности» или стимулированного простаивающего капитала.
Тогда как протоколам стать эффективнее в отношении предоставляемых и одалживаемых активов, а также предпочитаемых сделок?
Зачем нужно повторное использование активов (регейпотек)?
В рынках кредитования некоторые пары активов обладают заметно большей полезностью по сравнению с другими, или же они более “привлекательны”. Вот несколько конкретных примеров:
Предположим, Пользователь 1 депонирует stETH (стейкинговый ETH) для получения займа в ETH и последующей покупки дополнительных stETH. Это разумная и реализуемая сделка при условии, что пользователь сможет занять ETH под ставку ниже, чем доходность стейкинга stETH. Однако в такой ситуации другие пользователи едва ли захотят занимать у Пользователя 1 предложенный stETH. Для протокола кредитования эта сделка имеет смысл, но в данном случае всё на этом заканчивается.
Рассмотрим другой сценарий: Предположим, Пользователь 2 депонирует ETH для получения займа в USDC, а затем покупает на одалживаемые USDC дополнительные ETH. Такой подход для протокола кредитования выглядит куда более “привлекательным”. Почему? Потому что вся цепочка операций Пользователя 1 может быть непосредственно реализована за счет ETH, внесенного Пользователем 2. Иными словами, действия Пользователя 2 создают потенциал для дополнительных циклов торговли. В условиях дефицита базовых активов (таких как ETH или USDC) поведение Пользователя 2 можно рассматривать как способность протокола поддержать два полных цикла торговли, тогда как действия Пользователя 1 позволяют реализовать лишь один.
Примерный процесс кредитования для Пользователей 1 и 2:
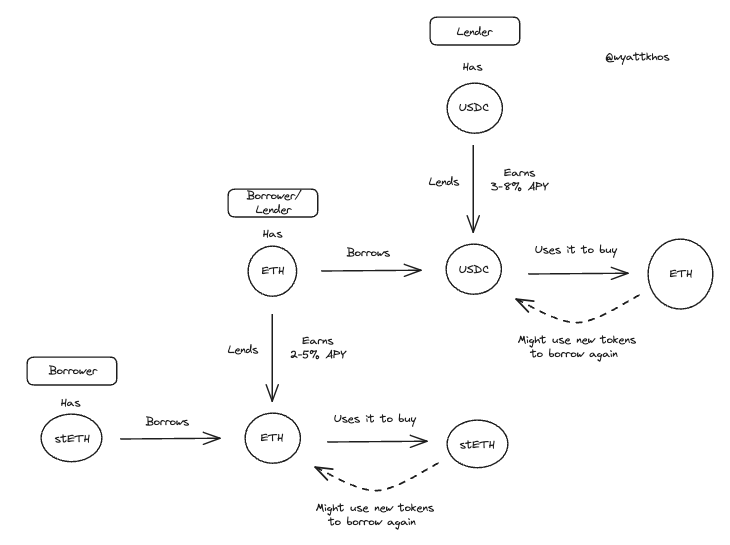
Именно это является истинным драйвером “эффективности капитала” и уровня использования активов. Как правило, если протокол способен генерировать больше торговой активности между базовыми активами, например, депонирование BTC с займом в USDC, депонирование ETH с займом в USDC и т.д., это крайне ценно для протокола, поскольку позволяет накладывать дополнительные операции на первоначальную сделку.
Сложность измерения уровня системного левериджа представляет опасность
Подводя итог, мы обнаружили наиболее тревожный фактор: в лабиринте взаимосвязанных процессов кредитования, каскадных сделок и циклов似乎 крайне сложно точно оценить, какой объем рычага задействован во всей системе.
Для примера: если на протоколе находится 1 миллиард долларов в stETH при Loan-to-Value (LTV) 75%, структура этих активов может выглядеть следующим образом:
-
500 миллионов долларов составляют первоначальные депозиты stETH, а еще 500 миллионов долларов являются привлеченными средствами.
-
300 миллионов долларов — первоначальные депозиты stETH, а остальные 700 миллионов долларов — привлеченные средства.
У нас нет хороших способов точно установить ситуацию, поэтому приходится лишь гадать: если на рынке произойдет массовая ликвидация или повсеместный обвал, спровоцирующий отзыв средств пользователями, какая часть этих активов будет слита на продажу?
Для более проницательных читателей: если у кого-то есть хорошие способы идентификации уровня системного левериджа, мы будем крайне признательны за ваши рекомендации.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @lakejynch








