


От AMM к CLOB: гонка на 7 трлн долларов за вывод Nasdaq в блокчейн
Автор: A1 Research
Перевод: AididiaoJP, Foreight News
От AMM к CLOB: выход на блокчейн рынка стоимостью 7 триллионов долларов, аналогичного Nasdaq. Согласно отчёту Банка международных расчётов (БМР) за 2022 год, глобальный биржевой рынок ежедневно обрабатывает объём торгов более 7,5 трлн долларов. На долю криптовалют приходится менее 2% этого объёма: среднесуточный объём торгов в первом квартале 2025 года упал до 14,6 млрд долларов, а ежедневный объём, обрабатываемый спотовыми DEX, составляет всего около 5 млрд долларов, что для мировой финансовой системы является статистической погрешностью.
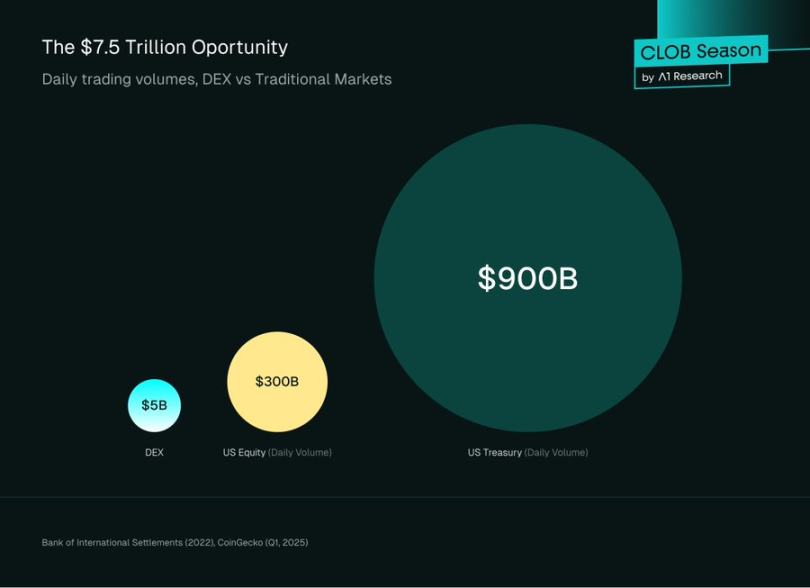
Если финансовый мир неизбежно движется в сторону блокчейна, главный вопрос заключается не в том, когда это произойдёт, а в готовности инфраструктуры. Оцените масштабы: фондовый рынок США ежедневно торгует примерно на 300 млрд долларов, а рынок казначейских облигаций США — объёмами, близкими к 900 млрд долларов в день. Десятлетиями профессиональные трейдеры, маркет-мейкеры и институциональные инвесторы строили свои алгоритмы, модели управления рисками и весь операционный стек вокруг одного стандарта: центрального лимитного ордербука (CLOB).
Теперь сравните это с DeFi. В DeFi институтам приходится отказываться от этой структуры и переходить к автоматическим маркет-мейкерам (AMM): торговать не через ордербук, а через математические кривые. С точки зрения институциональных инвесторов, управляющих миллиардами долларов, такой подход кажется неэффективным и чуждым.
Каков результат? Большая часть капитала, поступающего в крипторынок, остаётся в централизованных биржах, таких как Binance и Coinbase, которые располагают инфраструктурой, привычной для традиционных финансовых институтов. Обещанная DeFi прозрачность и самодепозитарность привлекают внимание, однако текущий принцип работы этих платформ полностью противоречит логике Уолл-стрит.
Хорошая новость заключается в том, что ситуация меняется. Появление ончейн-версий CLOB знаменует этап зрелости DeFi: инфраструктура блокчейнов наконец начинает соответствовать сложности традиционных рынков.
Когда Citadel Securities обрабатывает через свою платформу около 35% розничных торговых операций на американских биржах, а Jane Street зарабатывает 20,5 млрд долларов чистой торговой прибыли за 2024 год, они используют не AMM, а CLOB. Сегодня, когда такие платформы, как @HyperliquidX, обрабатывают 200 000 ордеров в секунду, а решения для масштабирования Ethereum L2 и сети Solana обеспечивают задержки на уровне миллисекунд, инфраструктура становится достаточно совершенной, чтобы выдержать ежедневный объём торгов в 7,5 трлн долларов.
Это не означает замену AMM. Они продолжат играть важную роль в механизме ценообразования onchain, особенно для длиннохвостовых цифровых активов. Речь идёт о построении моста, который выведет Уолл-стрит в блокчейн, позволит таким компаниям, как BlackRock, напрямую торговать основными акциями и облигациями в экосистеме DeFi, превратит «децентрализованные финансы» не просто в инструмент для розничных трейдеров и в конечном итоге раскроет полный потенциал программируемых и композируемых onchain-примитивов.
Путь от AMM к onchain-CLOB — это не просто техническая эволюция, а история взросления DeFi. Когда блокчейны впервые начали поддерживать торги, ограниченное пространство блоков и низкая пропускная способность делали невозможным использование традиционных ордербуков. AMM предложили элегантное решение: торговать через математические кривые, не дожидаясь контрстороны. Именно они сделали возможным появление DeFi. Теперь же, по мере созревания инфраструктуры и роста институционального спроса, рынок возвращается к формату, который успешно работает в крупных масштабах десятилетиями: к ордербукам.
В данной статье рассматриваются технические механизмы обеих систем, их фундаментальные компромиссы, а также причины, по которым наиболее сложные торговые приложения ведут тренд на возвращение к CLOB. Это не отрицание инноваций DeFi, а естественная эволюция в сторону институциональной готовности.
Автоматические маркет-мейкеры: инновация DeFi «с нуля в единицу»
Ethereum обладает значительными ограничениями: низкой пропускной способностью (примерно 15 транзакций в секунду) и высокими, крайне волатильными комиссиями за газ. Попытка воспроизвести традиционный высокочастотный CLOB, требующий постоянной подачи, отмены и корректировки ордеров, является вычислительно и экономически нецелесообразной. AMM стали гениальным решением этой проблемы.
Вместо сопоставления отдельных покупателей и продавцов AMM позволяют пользователям торговать с резервами активов в пуле, так называемых пулах ликвидности. Цены определяются не ордербуком, а детерминированным алгоритмом.
Маркет-мейкер с постоянным произведением (CPMM)
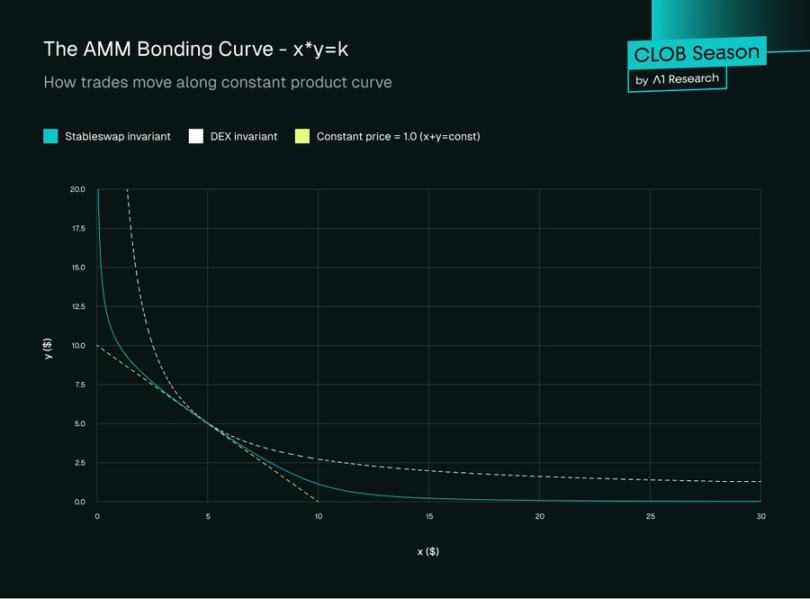
Самым базовым и популярным типом AMM является маркет-мейкер с постоянным производением (CPMM), реализованный в Uniswap. Его механизм контролируется простой и мощной формулой:
x × y = k
где:
-
x — количество актива A в пуле ликвидности.
-
y — количество актива B в пуле ликвидности.
-
k — постоянное произведение. В течение одной сделки (без учёта комиссий) это значение должно оставаться неизменным.
В CPMM цена актива выражается просто как отношение резервов: цена актива A = y / x.
Пример торговли
Рассмотрим конкретный пример, чтобы понять, как выполняются сделки в рамках CPMM и почему проскальзывание становится ключевым фактором.
Исходное состояние пула ликвидностиРассмотрим пул ETH/USDC со следующими резервами:
-
x = 1 000 ETH
-
y = 4 500 000 USDC
-
k = 1 000 × 4 500 000 = 4 500 000 000
Спотовая цена до сделки равна отношению резервов:
Цена = y / x = 4 500 000 / 1 000 = 4 500 USDC за 1 ETH
Выполнение сделкиСценарий: трейдер хочет обменять 10 ETH на USDC.
Когда трейдер изымает из пула 10 ETH, формула постоянного произведения требует:
Новый баланс ETH: x' = 1 000 - 10 = 990 ETH
Баланс USDC должен быть скорректирован так, чтобы: 990 × y' = 4 500 000 000
Следовательно: y' = 4 500 000 000 ÷ 990 = 4 545 454,55 USDC
Трейдёр должен внести:
Необходимый USDC = 4 545 454,55 - 4 500 000 = 45 454,55 USDC
Фактическая цена покупки = 45 454,55 ÷ 10 = 4 545,45 USDC за 1 ETH
Обратите внимание, что за каждый ETH трейдер заплатил 4 545,45 USDC вместо начальной спотовой цены 4 500. Эта разница называется влиянием на цену (price impact).
Понимание проскальзыванияПроскальзывание представляет собой процентную разницу между ожидаемой ценой (спотовой) и фактической ценой исполнения. В нашем примере:
Проскальзывание = (4 545,45 - 4 500) ÷ 4 500 × 100% = 1,01%
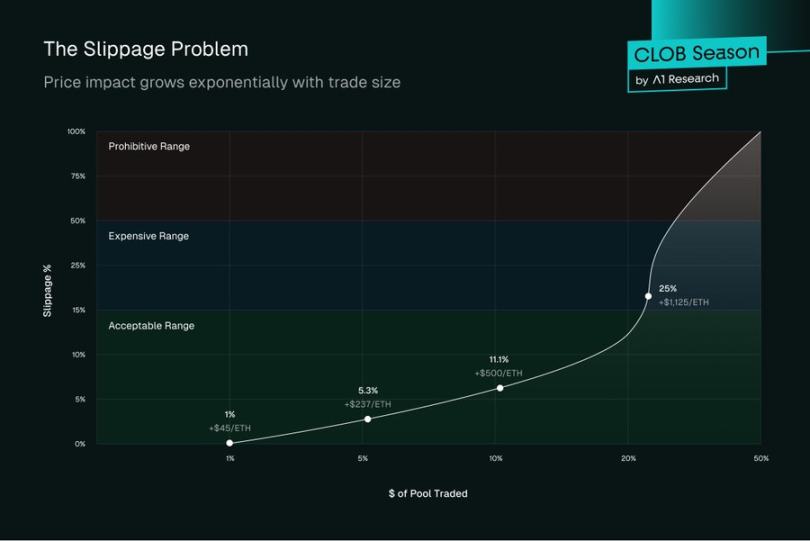
Эти 1,01% могут показаться приемлемыми, но по мере увеличения размера сделки формула постоянного произведения приводит к экспоненциально ухудшающимся ценам:
Для сделки объёмом 50 ETH:
-
Новый баланс ETH: 950
-
Новый баланс USDC: 4 500 000 000 ÷ 950 = 4 736 842,11
-
Требуемый USDC: 236 842,11
-
Цена за 1 ETH: 4 736,84
-
Проскальзывание: 5,26%
Для сделки объёмом 100 ETH:
-
Новый баланс ETH: 900
-
Новый баланс USDC: 4 500 000 000 ÷ 900 = 5 000 000
-
Требуемый USDC: 500 000
-
Цена за 1 ETH: 5 000
-
Проскальзывание: 11,11%
Кривая влияния на цену
Зависимость между размером сделки и влиянием на цену подчиняется гиперболе. При торговле объёмами, приближающимися к большему проценту ликвидности пула:
-
1% ликвидности пула → ~1% проскальзывания
-
5% ликвидности пула → ~5,3% проскальзывания
-
10% ликвидности пула → ~11,1% проскальзывания
Ключевые концепции и вызовы AMM
Поставщики ликвидности: любой пользователь может внести активы в пул (например, 1 ETH и 2 000 USDC), чтобы стать поставщиком ликвидности. Взамен они получают долю от торговых комиссий, генерируемых этим пулом.
Временные потери (impermanent loss): самым недооценённым риском для поставщиков ликвидности (LP) является тот факт, что пулы AMM представляют собой изолированные рынки. Цены в них задаются не внешними источниками информации, а формулой постоянного произведения. Каждый раз, когда рыночная цена актива меняется — например, если ETH удваивается на Coinbase, — арбитражёры входят в пул для торговли, пока его внутренняя цена не выровняется с глобальным рынком. Этот процесс ребалансировки извлекает стоимость из пула LP: в итоге они оказываются с большим количеством обесценившегося актива и меньшим количеством выросшего в цене. Эти потери называются «временными», так как исчезают, если цена возвращается к исходному соотношению, но на волатильном рынке они чаще всего материализуются в весьма реальные альтернативные издержки по сравнению с простой стратегией HODL.
Низкая эффективность капитала: в стандартной модели CPMM ликвидность распределяется по всей кривой цен от нуля до бесконечности. Это означает, что в любой момент времени большая часть капитала в пуле простаивает, поскольку торги происходят только по текущей рыночной цене. Для пар стейблкоинов вроде USDC/DAI, колеблющихся узким коридором вокруг $1,00, предоставление ликвидности для цен в $0,10 или $10,00 является крайне неэффективным.
Эволюция: концентрация ликвидности (Uniswap v3)Чтобы решить проблему низкой эффективности капитала, Uniswap v3 внедрил концентрацию ликвидности. LP больше не обязаны предоставлять ликвидность по всему диапазону цен, а могут выбирать конкретный ценовой интервал.
Например, LP может предоставлять ликвидность для пары ETH/USDC только в диапазоне 4 400 – 4 800 долларов. Это концентрирует капитал в зоне, где фактически совершается большинство сделок, позволяя зарабатывать значительно больше комиссий при том же объёме средств. Функционально это создаёт серию более глубоких позиций ликвидности, начиная напоминать «лимитные ордера» классического ордербука, что стало первым серьёзным концептуальным мостом между AMM и CLOB.
Оставшиеся вызовы для концентрации ликвидности:
Усиление временных потерьПри выходе цены за пределы выбранного диапазона сконцентрированные позиции подвергаются усилению временных потерь. LP оказывается перед суровой дилеммой: более узкий диапазон приносит больше комиссий, но ведёт к большим убыткам при дрейфе цены. Позиция, сконцентрированная в пределах 1%, при движении цены всего на 1% в любую сторону может полностью потерять один из активов.
Нагрузка на активное управлениеВ отличие от подхода V2 «загрузил и забыл», V3 требует постоянного мониторинга и ребалансировки. Когда ETH перемещается с 4 500 до 4 600 долларов, позиция, центрированная на 4 500, перестаёт быть активной и не генерирует комиссионных доходов до ручной настройки. Это создаёт операционные издержки, сопоставимые с традиционным маркет-мейкингом.
Сложность затрат на газУправление сконцентрированными позициями требует частых транзакций для ребалансировки, изменения диапазонов и сбора комиссий. В периоды высокой волатильности затраты на газ могут превысить доход от комиссий, особенно для небольших позиций. Это создаёт барьер входа для розничных LP.
Сохраняющаяся уязвимость перед MEVАтаки мгновенной ликвидности становятся ещё сложнее. MEV-боты могут с хирургической точностью атаковать сконцентрированные позиции, мгновенно извлекая ценность перед крупными сделками и моментально выводя ликвидность после их завершения, оставляя убытки обычным LP.
Механизм ценообразования всё ещё неэффективенФормула x*y=k, даже при концентрации, не отражает реальную рыночную динамику. Здесь отсутствуют понятия рыночных настроений, потока ордеров и приоритета «цена-время». Каждая сделка двигает цену независимо от её размера или намерения, создавая искусственную волатильность.
Фрагментация ликвидностиВыбор различных диапазонов LP создаёт фрагментированную картину ликвидности. Трейдер может столкнуться с хорошей ликвидностью на уровне 4 500 долларов, но ужасным проскальзыванием на уровне 4 550 долларов, что делает качество исполнения непредсказуемым на разных ценовых уровнях.
Отсутствие нативных лимитных ордеровХотя сконцентрированные позиции напоминают лимитные ордера, ими не являются. Они продолжают предоставлять ликвидность в обе стороны, могут частично исполняться многократно и не гарантируют исполнения по определённой цене.
Успех в споте и проблемы перпетуальных контрактовТаким образом, хотя AMM революционизировали спотовую торговлю (только Uniswap обеспечил совокупный объём более $2 трлн), их успех не перешёл на рынок перпетуальных фьючерсов. Это расхождение обнажает фундаментальный факт о структуре рынков: разные инструменты требуют разной инфраструктуры.
Что это значит? Спотовые рынки терпимы к неточностям. Трейдеры, обменивающие ETH на USDC, принимают проскальзывание как плату за немедленное исполнение. Расчёты происходят мгновенно, без продолжающихся обязательств. В этом контексте AMM проявляют себя отлично, так как их простота соответствует прямой природе спотовых сделок.
С другой стороны, перпетуальные фьючерсы требуют точных цен входа и выхода, непрерывного расчёта ставки финансирования, движка ликвидаций в реальном времени и управления плечом. Платформы типа @GMX_IO и другие AMM-based perpetuals struggle с этими требованиями. Они полагаются на оракулов для ценообразования, что создаёт возможности для токсичного потока ордеров: трейдеры могут извлекать выгоду из разницы между ценами оракулов и фактическими рыночными условиями. Отсутствие истинного ценообразования приводит к тому, что позиции часто переоцениваются, возлагая асимметричные риски на поставщиков ликвидности. Платформы на базе AMM имитируют стоп-лосс и лимитные ордера через вспомогательные системы, но эти системы лишены тонкости, надёжности и преимуществ ценообразования настоящих ордербуковых рынков.
Результат предсказуем: профессиональные трейдеры остаются на централизованных биржах. Если Uniswap отобрал значительную долю спотового рынка у Coinbase, то GMX и его аналоги едва ли смогли поколебать доминирование Binance на рынке перпетуалов. Объёмы торгов перпетуальными фьючерсами в 3–5 раз превышают спотовые и по-прежнему жёстко контролируются CeFi.
Дело не в ошибке исполнения, а в архитектурном несоответствии. Перпетуальные фьючерсы произошли от традиционных биржевых фьючерсов, которые всегда полагались на ордербуки для ценообразования и риск-менеджмента. Пытаться насильно втиснуть их в модель AMM — всё равно что заставлять машину Формулы-1 ехать на квадратных колёсах: технически возможно, но фундаментально неэффективно.
Рынок уже готов к решению. Платформы Hyperliquid и новые поколения onchain-CLOB предлагают именно эти решения, осознавая простую истину: чтобы захватить институциональный поток на перпеах, нужна инфраструктура институционального уровня. Не приблизительная модель, не костыли, а настоящий продукт — ордербук onchain, производительность которого сопоставима с централизованными площадками.
Централизованный лимитный ордербук (CLOB): точность и эффективность
CLOB лежит в основе традиционных финансов и обеспечивает работу всего: от Нью-Йоркской фондовой биржи до Coinbase. Это прозрачная и эффективная система для сопоставления покупателей и продавцов.
Основные механизмыПо своей сути CLOB состоит из двух списков ордеров для конкретной торговой пары:
-
Покупатели: список заявок на покупку, отсортированных от цены выше к ниже.
-
Продавцы: список заявок на продажу, отсортированных от цены ниже к выше.
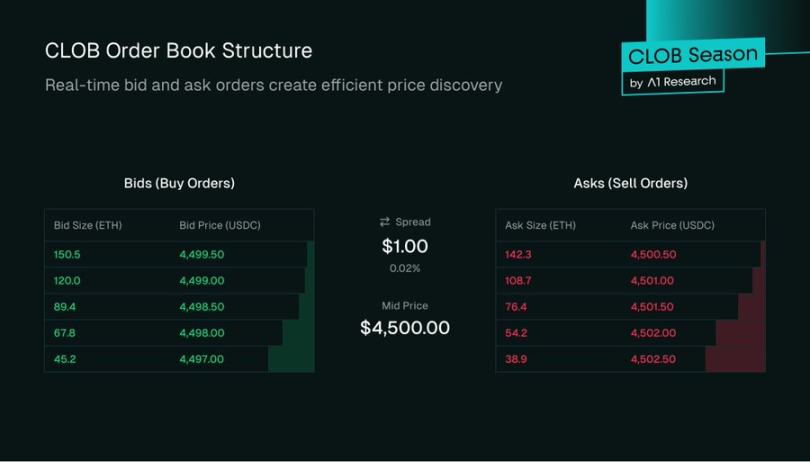
Разница между максимальной ценой покупки (Highest Bid) и минимальной ценой продажи (Lowest Ask) называется спредом. Помимо спреда, глубина на каждом ценовом уровне влияет на качество исполнения. Например, CLOB с 100 ETH доступными по уровню 4 500 долларов обеспечит лучшее исполнение крупных сделок по сравнению с CLOB, где на том же уровне лишь 10 ETH, поскольку более глубокая ликвидность снижает проскальзывание.
Типы ордеров и движок сопоставленияПользователи могут взаимодействовать с CLOB посредством различных типов ордеров:
Лимитные ордера: заявки на покупку или продажу по определённой цене или лучше. Лимитная заявка на покупку ETH по 4 495 долларов будет исполнена только в случае, если цена продажи упадёт до 4 495 долларов или ниже. Если немедленного исполнения нет, она остаётся в ордербуке, увеличивая глубину рынка. Так маркет-мейкеры обеспечивают ликвидность.
Рыночные ордера: заявки на немедленную покупку или продажу по лучшей доступной рыночной цене. Рыночная заявка на покупку «проходит по ордербуку», последовательно потребляя наименьшие предложения на продажу, пока вся заявка не будет исполнена. Это даёт уверенность в исполнении, но не гарантирует фиксированную цену.
Стоп-лосс ордера: активируются только при достижении указанной триггерной цены. Например, стоп-лосс заявка на продажу при 4 400 долларов исполнится автоматически, как только цена ETH опустится до этого уровня, помогая трейдерам управлять downside рисками.
Движок сопоставления (matching engine) является ядром, выполняющим эти правила, обычно следуя принципу приоритета цены и времени (price-time priority). Ордера на лучших ценовых уровнях имеют приоритет. Если на одном уровне находится несколько ордеров, сначала исполняется тот, что был подан раньше. Такой метод FIFO на каждом уровне гарантирует честность и предотвращает скампинг (peeking/jumping ahead), в отличие от AMM, где крупные сделки могут извлекать больше ценности.
Двигатель ордербука: профессиональные маркет-мейкеры
Ордербук — это просто список намерений до тех пор, пока не появится ликвидность. В отличие от AMM, где ликвидность пассивно обеспечивается диверсифицированным пулом LP, CLOB зависят от специализированного класса участников для эффективной работы: маркет-мейкеров. Это сложные организмы, обычно представляющие собой профильные торговые компании или специализированные фонды ликвидности, чья основная деятельность — обеспечение ликвидности.
Чем фактически занимаются маркет-мейкеры?Основная функция маркет-мейкера — быть готовым одновременно покупать и продавать актив в любой заданный момент. Они достигают этого путём одновременного размещения заявки на покупку и заявку на продажу в ордербуке. Это действие решает две ключевые задачи:
-
Гарантия ликвидности: маркет-мейкеры обеспечивают наличие ордеров для торговли розничных трейдеров в любое время. Трейдерам, желающим продать актив, достаточно «ударить по bid» маркет-мейкера, а тем, кто хочет купить, получить ask.
-
Сужение спреда: конкуренция между множеством маркет-мейкеров заставляет разрыв между Highest Bid и Lowest Ask сокращаться до минимума. Узкий спред является признаком здорового, ликвидного рынка и обеспечивает трейдерам лучшие цены.
Основная прибыль маркет-мейкеров возникает за счёт захвата спреда. Например, если у них есть bid-ордер на 1 ETH по 1 999,50 долларов и ask-ордер по 2 000,00 долларов, их цель — покупать у продавца по более низкой цене и продавать покупателю по более высокой, зарабатывая 0,50 доллара спреда на каждой круговой сделке. Их общая прибыль грубо рассчитывается как (спред) × (объём торгов).
Это не безрисковая деятельность. Маркет-мейкеры сталкиваются со значительными рисками запасов (inventory risk). Если общая рыночная цена ETH внезапно падает, их buy-ордера будут исполнены, и накопленный запас ETH будет стоить меньше заплаченной суммы. Если маркет-мейкер аккумулировал 100 ETH по 4 500 долларов, а цена падает до 4 400 долларов, он несёт нереализованный ущерб на 10 000 долларов от запаса. И наоборот, если цена ETH резко возрастает, их sell-ордера исполнятся, вынуждая продавать запас по цене ниже новой, возросшей рыночной стоимости.
Для управления этим маркет-мейкеры используют сложные алгоритмы, постоянно корректирующие котировки в зависимости от рыночной волатильности, объёма торгов и текущего уровня запасов. Профессиональные маркет-мейкеры обычно хеджируют риски запасов, используя перпетуальные фьючерсы или опционы на централизованных биржах, поддерживая delta-нейтральные позиции. Это высокоактивный и управляемый данными процесс, который кардинально контрастирует с пассивным подходом «вложил и забыл» стандартных LP в AMM.
Ландшафт ончейн-фондов ликвидности
Переход к ончейн-версиям CLOB привлёк профессиональные фонды ликвидности и торговые компании, отточенные навыки на традиционных финансовых и централизованных крипторынках. Компании вроде @wintermute_t, @jump_ и @GSR_io стали ключевыми участниками DeFi, обеспечивая глубокую ликвидность для ончейн-ордербуков.
Эти компании не торгуют вручную. Они подключаются к протоколам DEX через API и запускают высокочастотные автоматизированные стратегии. Чтобы привлечь этих ключевых участников, ончейн-CLOB разработали мощные структуры вознаграждений:
Комиссии для поставщиков ликвидности (Maker/Taker): многие ордербуки предлагают модель комиссий maker-taker («создатель-ликвидатор»). «Ликвидаторы» (taker) платят комиссию, а «создатели» (maker) получают небольшой rebate. Для маркет-мейкеров с высоким объёмом торгов эти rebates могут стать важным источником дохода.
Программы майнинга ликвидности: протоколы обычно напрямую награждают маркет-мейкеров своими нативными governance-токенами. Эти программы обычно требуют от маркет-мейкеров соблюдения определённых KPI, таких как поддержание заданной глубины ордеров по указанным парам, максимизации спреда и uptime свыше 90%. Это эффективная стратегия протоколов для привлечения ликвидности на новые рынки.
Работа на блокчейне создаёт уникальные вызовы, отсутствующие в традиционных финансах:
-
Затраты на газ: каждая подача, отмена и обновление ордера — это отдельная ончейн-транзакция, потребляющая газ. Это порождает постоянные операционные издержки, которые маркет-мейкеры должны учитывать в своей модели рентабельности. Низкие комиссии L2 и высокая пропускная способность L1 критически важны для реализации этой задачи.
-
Задержка и MEV: время формирования блока в блокчейне вводит задержки. Возьмём Ethereum со временем блока около 12 секунд: ордер маркет-мейкера может находиться «в процессе передачи» и быть недоступным для изменений до 12 секунд, тогда как в традиционных финансах обновления происходят на уровне микросекунд.
За этот период рынок может развернуться против них. Ситуацию усложняет то, что ордера видны в публичном мемпуле до подтверждения, подвергая их стратегиям MEV, таким как front-running. Чтобы смягчить эти риски, маркет-мейкеры применяют такие техники, как дробление ордеров, маршрутизацию через приватные мемпулы или использование офчейн-экзекуторов.
Почему происходит возвращение к CLOB: технологические драйверы
Первоначальным препятствием для ончейн-версий CLOB были вычислительные ограниченияКак правило, первоначальным барьером была вычислительная сложность хранения и сопоставления сотен тысяч ордеров непосредственно в состоянии смарт-контрактов.
-
L1 с высокой пропускной способностью: такие сети, как @solana, @SeiNetwork, @monad, @Aptos и @SuiNetwork, созданы специально для высокой пропускной способности и низкой задержки, что делает ончейн-ордербуки реализуемыми. Это универсальные L1, предназначенные для хостинга множества приложений. В противовес им, такие специализированные L1, как HyperCore от Hyperliquid, заточены именно под торги и обладают движками сопоставления, оптимизированными под скорость и производительность.
-
Rollup-решения: высокопроизводительные Rollup-сети, такие как @megaeth_labs, @fuel_network и @rise_chain, стремятся обеспечить обработку транзакций в реальном времени с низкой задержкой на Ethereum благодаря параллельной обработке. Помимо универсальных Rollup, мы наблюдаем специализированные L2-приложения и Application Chains. Например, проекты на базе @celestia, такие как @hibachi_xyz, или экстеншены сети Solana вроде @bulletxyz_, построены специально для хостинга ончейн-движков сопоставления.
-
Критически важно, что эти архитектуры опираются на масштабируемые слои доступности данных (Data Availability), такие как @eigen_da и Celestia, которые обеспечивают необходимую для ордербукового обмена пропускную способность. В то же время прогресс в ZK-инфраструктуре позволяет запускать верифицируемые офчейн-версии CLOB, объединяя максимальную производительность с безопасностью уровня Ethereum.
Такие проекты, как Hyperliquid, Bullet и @dYdX, являются яркими примерами DEX, работающих на базе модели CLOB.
Часть третья: Прямое сравнение: AMM против CLOB
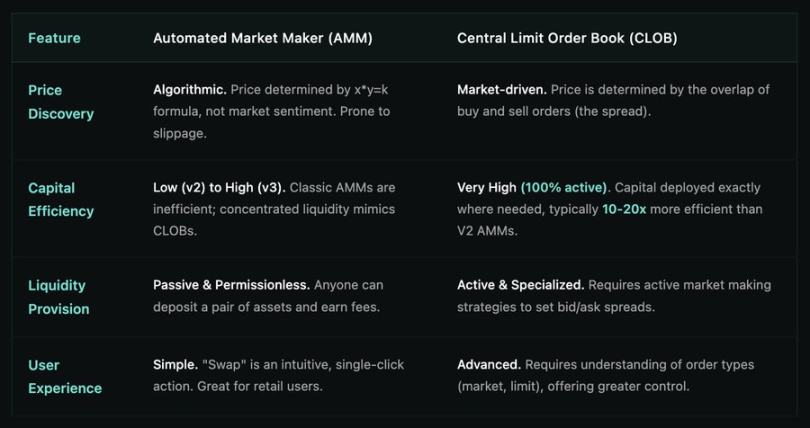
Что это означает для пользователей
Переход от AMM к CLOB — это не просто техническое обновление, оно напрямую трансформирует пользовательский опыт:
-
Розничные трейдеры: получают более выгодные цены и меньшее проскальзывание, а торговый интерфейс familiar familiar для всех, кто привык к централизованным биржам.
-
Институты: теперь получают доступ к профессиональным инструментам, сложным типам ордеров, риск-менеджменту и глубокой ликвидности в прозрачной децентрализованной среде.
-
Протоколы DeFi: разблокируется более композируемая ликвидность, капитал эффективно распределяется и бесшовно интегрируется во всей экосистеме.
По мере того как блокчейны приближаются к уровню производительности традиционных финансов, пропасть между централизованной и децентрализованной торговлей будет сокращаться, превращая ончейн-рынки не просто в альтернативу, а в конкурентную арену для мировой финансовой системы.
Заключение: зрелость торговли в DeFi
AMM стали инновацией DeFi «с нуля в единицу», решив проблему холодного старта и сделав возможными торги inchain в эпоху медленных и дорогих блокчейнов. Они демократизировали маркет-мейкинг и предложили простой, неуничтожимый способ торговли onchain.
Однако по мере того как DeFi трансформируется из нишевого рынка ранних адоптировщиков в параллельную финансовую систему, стремящуюся привлекать институциональный капитал и профессиональных трейдеров, её инфраструктура обязана развиваться вместе с ней. Центральные лимитные ордербуки предоставляют маркет-мейкерам беспрецедентную эффективность капитала, прецизионный контроль над ценами и детальную настройку, необходимую для сложных торговых стратегий.
Хотя AMM всегда найдут своё место в работе с длиннохвостыми активами и простыми обменами, будущее высокообъёмной, профессиональной децентрализованной торговли принадлежит CLOB. Движение за внедрение CLOB призвано не заменить AMM, а построить следующий уровень сложной финансовой инфраструктуры onchain.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @a1research__



