Пророк, вернувшийся из холода
Автор: Thejaswini M A
Перевод: Block unicorn
Команда «Мечты» 1992 года в баскетбольном турнире Олимпийских игр доминировала над соперниками с огромным средним преимуществом в 44 очка, но есть одна деталь этой истории, которую большинство не помнит.
В первом тренировочном матче против игроков колледжей они едва не проиграли.
Проблема заключалась не в отсутствии талантов. В одной команде играли Майкл Джордан, Мэджик Джонсон и Ларри Берд, и теоретически они должны были стать непобедимыми с самого первого дня. Но дело в том, что одних только суперзвёзд недостаточно для создания команды-чемпиона. Вам необходима система, которая превращает индивидуальные сильные стороны в коллективное преимущество. Вам нужен тот, кто выстроит связи, позволяющие каждому игроку выйти на новый уровень.
Тренер «Детройта» Чак Дейли в первую неделю совершил нечто крайне скучное действие, куда менее зрелищное, чем эффектные данки: он выстроил маршруты передач. Он определил тайминги действий в стенках. Он создал инфраструктуру, которая превратила сборную звёзд зала славы в непоколебимую силу. К началу Олимпиады произошло чудо. Каждая передача открывала лучшие возможности для броска. Каждое движение при обороне делало следующее легче. Каждый игрок повышал ценность своих партнёров.
Гениальность заключается в создании инфраструктуры, которая масштабирует способности всех участников.
По сути, именно это делает Chainlink в мире криптовалют.
Пока другие криптопроекты пытаются стать «Майклом Джорданами» блокчейна, Chainlink тихо стал «Чаком Дейли» цифровой финансов. Они построили инфраструктуру, делающую успехи остальных проще.
В 2019 году Chainlink запустил свою основную сеть с простой целью: интегрировать данные о спортивных результатах и погодные условия в Ethereum, чтобы люди могли делать ставки на футбольные матчи без посредничества централизованных букмекерских контор. Спустя шесть лет тот же самый фундамент использовала JPMorgan для кросс-чейн расчётов по гособлигациям, а Федеральная резервная система США молчаливо одобрила этот процесс.
Chainlink решил так называемую «проблему оракулов» в мире криптовалют. По сути, блокчейны работают как цифровые изоляты, не способные общаться или слушать внешний мир. Если вашему смарт-контракту нужно знать цену акций Apple, шёл ли вчера дождь в Канзасе или действительно ли на банковском счёте человека есть заявленные им доллары, вам потребуется инструмент, передающий эту информацию в блокчейн. Такой инструмент называется оракулом, и Chainlink — это тот самый оракул, который поглощает всех остальных.
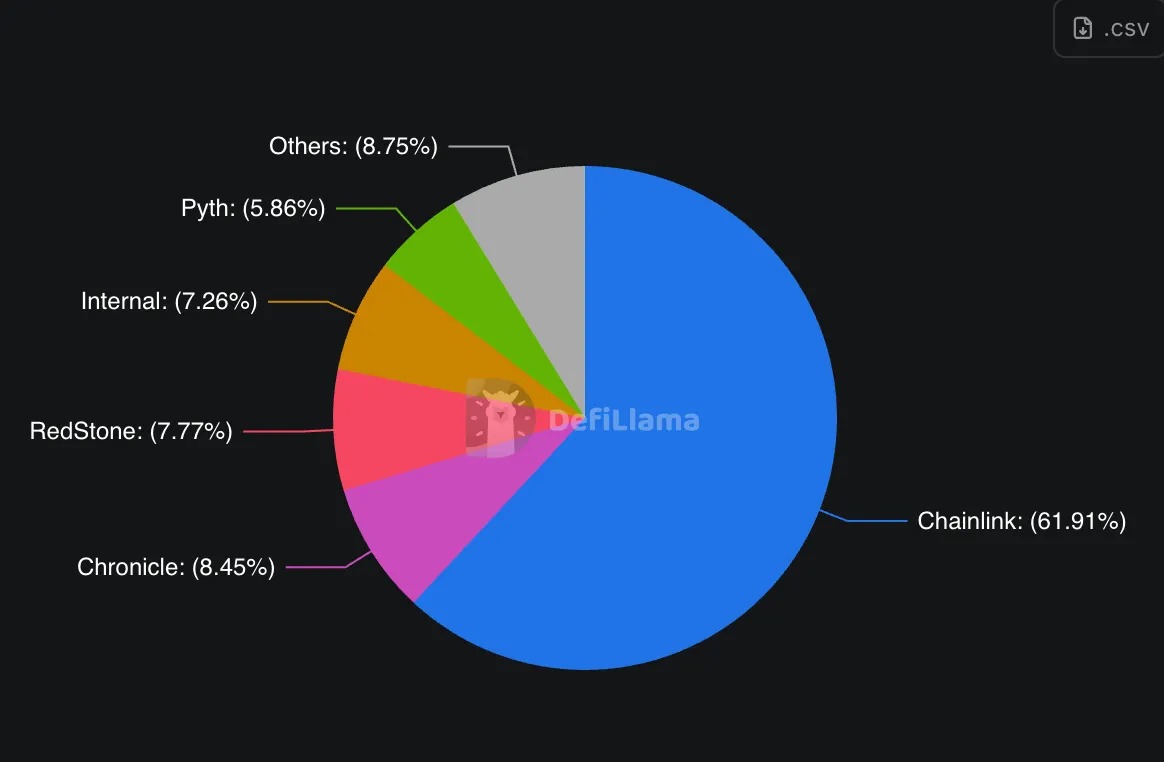
Chainlink обеспечивает более 60% стоимости активов в децентрализованных финансах (DeFi), а на Ethereum этот показатель приближается к 80%. По мере миграции традиционных активов в блокчейн им потребуется та же самая инфраструктура. Chainlink выступает рыночным первопроходцем и разрабатывает стандарты, которым будут следовать остальные платформы.
Позвольте объяснить, что представляет собой эта инфраструктура.
Изначально Chainlink не планировалось использовать в качестве моста между Уолл-стрит и Web3. Но в какой-то момент традиционные финансовые институты осознали проблему: если вы хотите токенизировать государственные облигации, вам нужен способ доказать, что эти облигации действительно существуют и стоят столько, сколько заявлено.
Так появилась система доказательства резервов (Proof of Reserve) от Chainlink. Звучит пафосно, но по факту это лишь очень сложный способ подтвердить, что вы не занимаетесь махинациями с частичным резервированием.
Внезапно всем крупным эмитентам стейблкоинов понадобился этот сервис. Простого заявления «верьте нам, у нас точно есть $100 млрд гособлигаций» стало недостаточно перед лицом регуляторов, особенно после кризисов Terra и FTX.
Затем появился протокол межсетевых взаимодействий (Cross-Chain Interoperability Protocol, CCIP), позволяющий активам перемещаться между различными блокчейнами. Это похоже на создание универсального переводчика. Он помогает банкам преодолевать барьеры между цепями. Результат таков: теперь JPMorgan может отправлять токенизированные депозиты из своей приватной сети Ethereum в публичную Solana, а Chainlink выступает надёжным курьером.
Chainlink также создал специализированные инструменты, помогающие институциональным клиентам соблюдать нормативные требования.
Их новый автоматизированный движок соответствия требованиям (Automated Compliance Engine, ACE) может автоматически обрабатывать всё нормативное оформление, необходимое для легализации крипто-транзакций. Нужно перевести токенизированные активы между блокчейнами, сохранив соответствие правилам противодействия отмыванию денег (AML), подтверждение личности клиента (KYC) и аудиторский след? Chainlink возьмёт на себя всё это автоматически, гарантируя, что каждая транзакция соответствует регуляторным требованиям вашей юрисдикции.
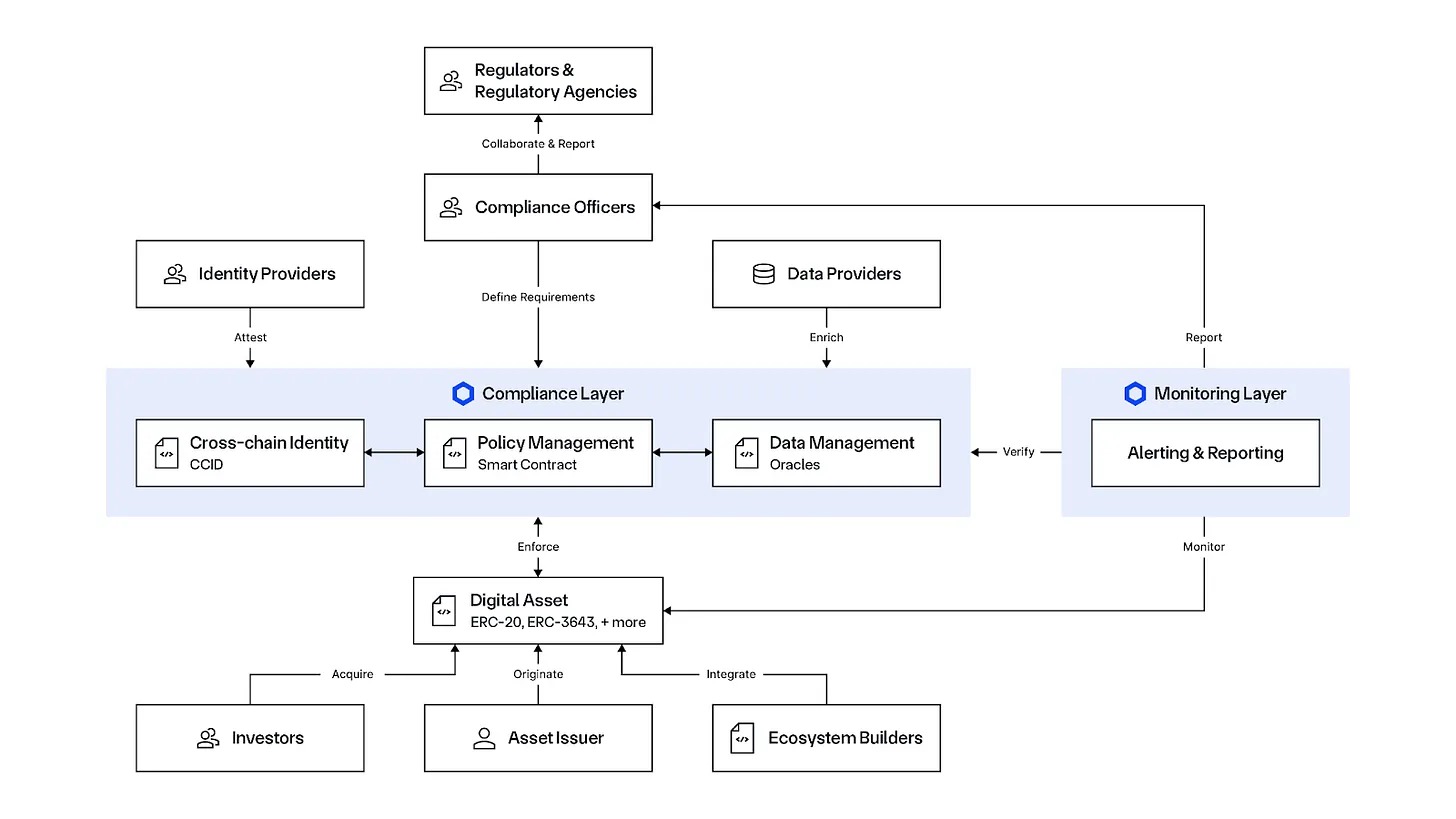
Это идеально позиционирует их перед волной токенизации финансов. Каждому банку, управляющей компании и государственному органу, впервые пробующему технологии блокчейна, необходимо в первую очередь решить вопрос комплаенса.
История 2025 года вокруг Chainlink особенно примечательна.
В январе компания Tuttle Capital подала заявку на запуск первого ETF (биржевого фонда) на Chainlink. Ожидается, что Комиссия по ценным бумагам и биржам США (SEC) примет решение осенью 2025 года. Эта дата идеально совпадает с текущей регуляторной средой, благоприятствующей криптовалютам.
Платформа Kinexys от JPMorgan завершила первую кросс-чейн Settlement (расчёты) между традиционной банковской системой и публичным блокчейном с использованием Chainlink.
Intercontinental Exchange (Intercontinental Exchange, материнская компания Нью-Йоркской фондовой биржи) интегрировала потоки данных Chainlink (Data Streams), выведя данные по валютным парам и драгоценным металлам в блокчейн. Когда крупнейшая мировая фондовая биржа нуждается в инфраструктуре оракулов, она выбирает Chainlink.
Mastercard заключила партнёрство с Chainlink, позволив своим 3 миллиардам держателей карт напрямую приобретать криптовалюты. Когда платёжный провайдер нуждается в комплаентной крипто-инфраструктуре, он выбирает Chainlink.
Chainlink запустил потоки данных американского фондового рынка и ETF, обеспечив реальные цены для таких акций, как Apple, Tesla, и индекса S&P 500.
Центральные банки Бразилии и Гонконга используют Chainlink для пилотных проектов цифровых валют центрального банка (CBDC) и экспериментов по кросс-чейн расчётам. Когда правительства нуждаются в блокчейн-инфраструктуре, они выбирают Chainlink.
Модель всегда неизменна: когда институциональные клиенты переходят от стадии тестирования к промышленному внедрению, они стандартизированно выбирают Chainlink.
Запуск «инерционного механизма» кассового пресса
В августе Chainlink объявил о программе «Chainlink Reserve», которая по сути является аналогом программы обратного выкупа акций. Компания направляет комиссии, полученные от корпоративных клиентов (JPMorgan, Mastercard, NYSE), на покупку токенов LINK на открытом рынке.
Вот как работает этот механизм:
Шаг первый: Компании оплачивают потоки данных Chainlink, кросс-чейн услуги и решения для соответствия требованиям. Сооснователь Сергей Назаров (Sergey Nazarov) подтвердил, что компания уже сформировала «сотни миллионов долларов доходов», причем значительная часть приходится на офчейн-сектор.
Шаг второй: Все платежи — будь то фиатные деньги, стейблкоины или иные токены — автоматически конвертируются в LINK через их Payment Abstraction System (систему абстракции платежей).
Шаг третий: Часть полученных LINK направляется в стратегический резерв и блокируется на несколько лет.
Шаг четвёртый: По мере перехода большего числа институциональных клиентов к токенизации активов растёт спрос на услуги Chainlink, что генерирует ещё больше доходов и автоматических обратных выкупов LINK.
Сила этой системы в том, что она напрямую связывает спрос на LINK с реальной коммерческой адаптацией в реальном секторе. Традиционные криптопроекты опираются либо на спекуляции, либо на внутреннюю утилитарность токенов своей экосистемы.
С момента запуска программы резерва они накопили более 150 000 токенов LINK на общую сумму около 4,1 миллиона долларов. Сумма кажется небольшой, но если учесть траекторию развития. Они переходят от пилотных проектов к промышленному внедрению одновременно в нескольких институциональных структурах.
Chainlink трансформируется из поставщика данных в то, что Сергей Назаров называет «торговой системой». Современному институциональному рынку требуется не только ценовая информация:
-
Потоки данных: для точного ценообразования и оценки стоимости
-
Кросс-чейн функции: для перемещения активов между различными сетями
-
Идентификация и комплаенс: для соблюдения регуляторных требований
-
Доказательство резервов: для верификации обеспеченных активов
-
Отчётность и аудит: для удовлетворения потребностей институционального контроля
Chainlink, вероятно, является единственным поставщиком, предлагающим все эти услуги в рамках единой интегрированной системы. Когда институты хотят токенизировать активы, они могут сотрудничать исключительно с Chainlink, вместо того чтобы собирать разрозненные решения от разных вендоров.
Это придаёт им уникальное положение в грядущей волне токенизации. Как отметил Назаров в недавнем интервью, в настоящее время токенизировано менее 1% всех глобальных активов. Даже достижение отметки в 5% означает масштабирование всего рынка криптовалют в 10 раз.
Масштаб этой возможности поражает. Традиционная финансы представляют примерно 500 триллионов долларов активов. Аргумент Chainlink заключается в том, что большинство этих активов в конечном итоге мигрирует в блокчейн, и всем им потребуется инфраструктурный сервис, который Chainlink способен предоставить в полном объёме.
Разделение между биткоином и токенизацией
Сергей Назаров высказал убедительный аргумент относительно будущего развития криптовалют. Биткоин, возможно, будет фиксировать потребность в защитных активах во времена нестабильности и достигнет триллионной капитализации. Однако токенизированные активы превысят его на несколько порядков величины.
Биткоин в роли «цифрового золота» привлекает инвесторов, ищущих некоррелированные активы в периоды неопределённости. Токенизированные активы представляют собой более эффективную версию существующих финансовых продуктов, совокупная стоимость которых исчисляется миллионами триллионов долларов.
Когда суверенные фонды и пенсионные фонды распределяют средства в крипто-активы, они не инвестируют 50% исключительно в биткоин. Они сохранят диверсифицированный портфель, включающий акции, сырьевые товары, облигации и недвижимость, — просто в токенизированной форме. Потенциальный рынок токенизированных активов охватывает всю традиционную финансовую систему.
Этот переход кардинально изменит наше определение «криптовалют». Крипто-ландшафт перестанет определяться биткоином и Ethereum, а будет задаваться токенизированными версиями традиционных активов. Chainlink позиционирует себя как незаменимую инфраструктуру для этой трансформации.
Динамика предложения
Обращающееся предложение LINK увеличилось с 470 миллионов токенов в 2021 году до нынешних 680 миллионов, что составляет рост на 44%. Это выглядит тревожно, пока вы не поймёте назначение этих токенов.
Динамичное расширение предложения финансировало самые амбициозные проекты по построению инфраструктуры в истории криптовалют.
Расширение предложения по сути являлось раундом A, B и C для Chainlink, только вместо передачи долей они финансировали разработку путём продажи токенов. Критики называют это размыванием, сторонники — необходимой инвестицией.
Согласно данным Tokenomist, 41% общего предложения LINK (411,9 млн токенов) по-прежнему заблокированы, без запланированных событий разблокировки. Это указывает на то, что основной этап размывания, вероятно, позади, поскольку большинство исторических разблокировок пришлось на период разработки 2018–2022 годов.
Стратегический резерв, запущенный в августе 2025 года, радикально изменил эту динамику.
-
41% токенов остаются заблокированными, без запланированной разблокировки
-
Стратегический резерв создаёт постоянное давление покупок
-
Чистый эффект зависит от баланса роста корпоративных доходов и будущих решений о разблокировке
-
Ранние данные накопления свидетельствуют о постоянном росте резерва
Эти временные рамки создают интересную точку перегиба. Рост предложения обеспечил финансирование инфраструктуры, которая сегодня генерирует сотни миллионов долларов корпоративных доходов. Эти доходы, в свою очередь, финансируют стратегический резерв, изымая токены из обращения по мере ускорения институциональной адаптации.
Размытие, которое в прошлые годы выглядело медвежьим сигналом, стало краеугольным камнем непрерывного спроса на период 2025 года и далее. Инвесторы, фокусирующиеся лишь на расширении предложения, упускают из виду строящуюся инфраструктуру. Те, кто关注 только на текущем объёме обратного выкупа, могут упустить траекторию доходов, определяющую будущие темпы накопления.
Всё это приводит к одному вопросу.
Что произойдёт, когда слой инфраструктуры станет ценнее приложений, работающих поверх него?
В 2025 году общая обеспеченная стоимость (TVS) Chainlink в децентрализованных протоколах, токенизированных активах и кросс-чейн инфраструктуре выросла до более чем 93 миллиардов долларов. Они обеспечивают потоками данных тысячи протоколов DeFi. Они являются технологиями-мостами, позволяющими традиционным банкам экспериментировать с публичным блокчейном. Они разрабатывают инструменты комплаенса, определяющие, какие крипто-приложения легитимны, а какие нет.
Эти 93 миллиарда долларов — не прямая стоимость самой инфраструктуры. Она полностью зависит от ценности приложений, использующих инфраструктуру Chainlink. Сама инфраструктура — это сеть оракулов Chainlink, потоки данных и система кросс-чейн сообщений.
Но что произойдёт с этими 93 миллиардами долларов, если завтра Chainlink исчезнет? Сколько из них обесценится до нуля? Сколько протоколов DeFi прекратит работу? Сколько токенизированных активов лишится котировок?
Ответ: большая часть. Это говорит о том, что инфраструктура, возможно, уже ценнее самих приложений, даже если рынок ещё этого не осознал.
Они стали системно важными в крипто-пространстве, статуса которого немногие протоколы могут достичь. Эффект масштаба очевиден: чем больше институтов используют Chainlink, тем сильнее желание других институтов подключиться, потому что остальные участники рынка уже используют Chainlink.
В крипто-секторе, когда всем требуется одна и та же базовая услуга, эффект масштаба самозакрепляется. Чем больше институтов использует Chainlink, тем больше других хотят присоединиться, потому что все остальные уже делают это. Доходы обладают высокой «липкостью»: независимо от того, какие приложения окажутся успешными или терпят крах, инфраструктура продолжает получать комиссии. Протоколы DeFi приходят и уходят, но поддерживающий их слой данных взимает плату постоянно. Приложения становятся товаром, инфраструктура — монополией. А монополии, как известно, захватывают большую часть ценности в экосистеме.
Трещины в фундаменте
Но давайте честно обсудим возможные риски, поскольку бычий тезис о Chainlink предполагает многое, что может никогда не осуществиться.
Первая проблема: построить сеть оракулов технически сложно. Но сложность заключается не в ПО, а в достижении консенсуса среди всех участников о необходимости использования вашей версии. Рвом Chainlink является сетевой эффект и преимущество первопроходца, а не непреодолимый технологический барьер. Google и Amazon могут завтра, при желании, создать конкурирующий сервис оракулов. То же самое касается Microsoft. Любой крупный облачный провайдер с сильной инженерной командой сможет это сделать.
Вторая проблема: риск регуляторного захвата. Chainlink стал настолько системно важным, что его крах обрушит значительную часть системы токенизированных финансов. Именно это вызывает напряжение у регуляторов — ситуация «слишком большой, чтобы обанкротиться». Что произойдёт, если сенатор осознаёт, что частная компания, не находящаяся под государственным контролем, управляет потоками данных для триллионных токенизированных активов? Chainlink может внезапно столкнуться с регуляторным давлением, превращающим прибыльный бизнес в кошмар комплаенса.
Третья проблема: предположение о массовом переходе к токенизации. Вся ценностная модель Chainlink зиждется на идее масштабной миграции традиционных финансов в блокчейн. А что если этого не произойдёт? Что если банки решат, что их приватных блокчейнов достаточно, и не станут взаимодействовать с публичными цепями? Что если регуляторная среда изменится, усложнив токенизацию вместо упрощения? Chainlink строит инфраструктуру под будущее, которое может так и не наступить.
Четвёртая проблема: конкуренция со стороны обслуживаемых ими клиентов. JPMorgan уже использует Chainlink, но у JPMorgan есть тысячи инженеров и десятки миллиардов долларов бюджета на R&D. Сколько времени понадобится, прежде чем они решат самостоятельно строить свою систему оракулов, а не навсегда подписаться на оплату услуг Chainlink? Тот же вопрос относится к каждому крупному банку и управляющей компании, пытающейся токенизировать активы.
Последняя проблема: способна ли любая middleware-компания долго сохранять ценовую мощность. История показывает, что слои инфраструктуры со временем часто становятся товаром. Интернет начинался с дорогих Dial-Up услуг, став commodities-широкополосным доступом. Облачные вычисления стартовали с высоких тарифов Amazon, перейдя в конкурентную среду с борьбой за минимизацию издержек у множества поставщиков. Почему сеть оракулов должна отличаться?
Chainlink делает ставку на способность вечно сохранять сетевые эффекты и высокие затраты на переход. Это возможно, но такие ставки обычно работают нормально, пока внезапно не перестанут работать.
Но на данный момент эта история успеха радикально отличается от той децентрализованной, немедиацированной финансовой системы, которую изначально задумывали крипто-энтузиасты. Вместо этого она напоминает старую систему с более совершенным API. Банки остаются банками, регуляторы — регуляторами, капитал продолжает двигаться через учреждения, контролируемые государством.
Chainlink не заменил традиционную финансовую систему. Они построили трансляционный слой, позволяющий традиционному финансовому миру «говорить на языке блокчейна». Теперь, по мере того как этот слой становится незаменимым, остаётся неясным, развиваются ли мы в сторону децентрализованных финансов или просто получаем более удобный инструмент для централизованных финансов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News