Академия Huobi | Глубокое исследование Chainlink: от оракула к блокчейн-финансовой инфраструктуре, цикличная модель роста LINK и траектория развития
Автор: Академия развития Huobi
一、引言
Chainlink, представляя собой флагманский проект децентрализованной сети оракулов, с момента запуска в 2017 году постепенно завоевал незаменимое положение в индустрии криптовалют. Оракулы являются ключевой инфраструктурой, соединяющей мир блокчейна с данными из реальной среды, и выполняют такие основные функции, как предоставление ценовых данных, межсетевая коммуникация и интеграция активов реального мира (RWA). На фоне того, как децентрализованные финансы (DeFi), кросс-чейн экосистемы и токенизация активов становятся основными нарративами криптоиндустрии, ценность и стратегическая позиция Chainlink продолжают расти. Цель данного отчета — комплексно проанализировать макроэкономические рыночные тенденции, развитие сектора RWA, технологию и экономическую модель Chainlink, механизмы захвата стоимости токена, конкурентную среду и перспективы будущего, чтобы системно оценить инвестиционную логику и среднесрочный/долгосрочный потенциал LINK.
二、市场宏观趋势与战略契机
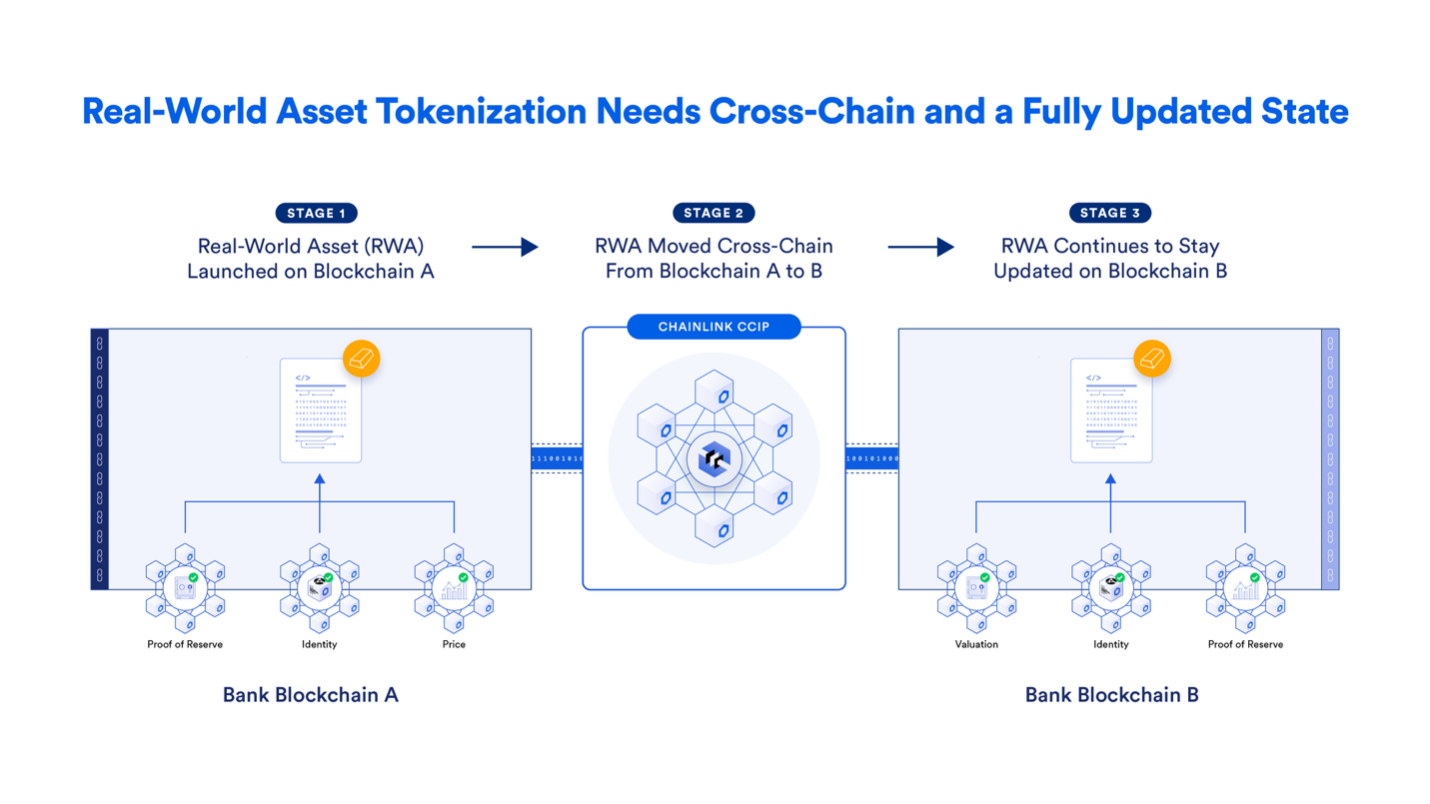
В последние годы токенизация активов реального мира (RWA) стала одним из самых заметных направлений роста на крипторынке. RWA подразумевают отображение таких реальных активов, как облигации, валютные пары, недвижимость, депозитные сертификаты, золото, углеродные кредиты, интеллектуальная собственность и даже вычислительные мощности, на блокчейн, реализуя программируемость, переносимость и композиционность через смарт-контракты. Согласно рыночным исследованиям, потенциальный объем рынка RWA достигает десятков триллионов долларов. Только если взять пример токенизации казначейских облигаций США, их общий объем уже превысил 26 трлн долларов, в то время как общая капитализация всей криптоиндустрии в начале 2025 года составляла лишь около 2,5 трлн долларов. Это означает, что при переходе RWA в фазу масштабирования они могут стимулировать рост крипторынка более чем в десять раз. Исследовательские институты, такие как M31 Capital, прогнозируют, что глобальная токенизация активов достигнет объема в 30 трлн долларов в течение следующего десятилетия, став главной силой, двигающей применение блокчейна. Тем временем отношение финансовых гигантов также ускоряет трансформацию. BlackRock продвигает токенизированные фонды денежного рынка, JPMorgan Chase тестирует расчеты с использованием токенизированных госдолгов через платформу Onyx, а SWIFT и DTCC проводят блокчейн-эксперименты в сфере трансграничных платежей и клиринга, что свидетельствует о том, что традиционные финансы постепенно проникают в ончейн-экономику через регулируемые пилотные проекты. Оракулы, выступая мостом между ончейн и офчейн мирами, являются ключевым звеном для раскрытия ценности всех токенизированных активов. Как крупнейшая сеть оракулов в мире, Chainlink обрабатывает более 80% запросов данных на основных сетях, таких как Ethereum, и занимает незаменимое положение в инфраструктуре RWA. Следовательно, в условиях макроэкономического бума RWA, Chainlink становится наиболее стратегически выгодным базовым активом.
Интеграция RWA и институциональных игроков в блокчейн стала главным трендом текущего времени, для которого требуются «комплектные решения»: надежные данные + кросс-чейн расчеты + комплаентное исполнение. Возьмем, к примеру, акции США и ETF: ончейн-продуктам необходимы не только ценовые данные, но и способность распознавать «сценарные метаданные», такие как торговые сессии, ограничения на торги (熔断/停牌), актуальность данных и т.д., иначе процессы клиринга и риск-менеджмента могут быть инициированы ошибочно. В августе 2025 года Chainlink официально стандартизировал этот поток данных, ориентированный на контекст традиционных рынков, в рамках Data Streams, который уже интегрировали ведущие протоколы, такие как GMX и Kamino. Он охватывает высоколиквидные инструменты вроде SPY, QQQ, NVDA, AAPL, MSFT. Кроме того, Data Streams доступны в 37 сетях, что существенно снижает порог входа для разработчиков, создающих протоколы деривативов комплаентного уровня, синтетических активов, а также залоговые и кредитные платформы. Текущий размер рынка RWA, по данным отраслевых платформ, превышает сотни миллиардов долларов, а ведущие институциональные игроки прогнозируют его рост до уровня триллионов долларов к 2030 году. На этом направлении оракулы и комплаентные кросс-чейн решения являются «необходимостью», а не «опцией». Более того, многоэтапные эксперименты и PoC (Proof of Concept) SWIFT в 2023–2024 годах подтвердили жизнеспособность «подключения банков к мультичейну с использованием существующих стандартов SWIFT + инфраструктуры Chainlink»; пилотный проект DTCC Smart NAV перевел такие ключевые справочные данные, как NAV фондов, в блокчейн, четко определив CCIP в качестве слоя интероперабельности. Это ключевая парадигма переноса традиционной финансовой инфраструктуры «данные — правила — расчеты» в блокчейн.
Основную ценность Chainlink составляет его сервис оракульных данных. Сама по себе Ethereum и другие публичные блокчейны не имеют прямого доступа к офчейн-данным, и задача оракулов — предоставлять достоверные, надежные и децентрализованные входные данные. С помощью тысяч независимых узлов Chainlink совместно обеспечивает точность данных, избегая точечных атак и манипуляций. Его технологические продукты охватывают несколько измерений: ценовые фиды, генератор верифицируемого случайного числа (VRF), протокол кросс-чейн интероперабельности (CCIP) и другие. По последним данным, общая застрахованная стоимость (TVS, Total Value Secured) в экосистеме Chainlink превысила 11,3 млрд долларов, занимая около 46% доли рынка оракулов, что значительно опережает таких конкурентов, как Pyth и Band. В экосистеме Ethereum DeFi более 90% протоколов кредитования и платформ деривативов используют данные Chainlink, а ключевые протоколы, такие как Aave, Synthetix и Compound, полностью зависят от источников цен Chainlink. Сравнивая с другими токенами с высокой капитализацией, но ограниченным применением, такими как XRP, преимущества LINK в плане практической интеграции и генерации доходов выглядят еще более значимо. Исследования показывают, что капитализация XRP когда-то была более чем в 15 раз выше, чем у LINK, однако уровень экосистемной интеграции и институционального внедрения XRP значительно отстает от показателей Chainlink. Таким образом, LINK на уровне оценки все еще остается заметно недооцененным и в долгосрочной перспективе имеет большой потенциал для коррекции вверх через переоценку стоимости.
三、核心价值捕获机制及RWA的扩展
Наиболее инновационным элементом экономической модели Chainlink является механизм захвата стоимости в виде маховика. Во-первых, пользователям протокола необходимо оплачивать комиссии за вызов данных токенами LINK; эти средства распределяются между операторами узлов, а часть направляется в механизм «Резерва LINK» (Reserve). Резервный механизм автоматически использует доходы для обратного выкупа LINK и пополнения резерва, создавая постоянное давление спроса на рынке и подталкивая цену токена вверх. Во-вторых, по мере увеличения применения RWA и DeFi спрос на высокочастотный вызов данных и кросс-чейн связь будет постоянно расти, что приведет к экспоненциальному увеличению дохода протокола. Это, в свою очередь, усилит的力度 выкупа резервом, драйвя рост стоимости LINK. В-третьих, механизм стейкинга LINK предоставляет держателям стабильную годовую доходность (около 4,3%), привлекая долгосрочных инвесторов и участников узлов, что сокращает объем обращаемых монет. В итоге формирование, доход, выкуп, рост цены и расширение экосистемы образуют положительную петлю обратной связи, создавая эффект маховика захвата стоимости. С конца 2023 года до начала 2025 года цена LINK выросла почти на 50%, что отражает ожидания рынка по данному механизму.
На уровне экономических доходов Chainlink уже демонстрирует коммерческий потенциал. По статистике, его 30-дневный доход превысил 110 тысяч долларов, демонстрируя ясную тенденцию к росту. Несмотря на то, что по сравнению с масштабами комиссий крупнейших DeFi-протоколов этот показатель пока ограничен, учитывая, что оракулы относятся к B2B-инфраструктуре, рост доходов обладает повышенной стабильностью. Одновременно Chainlink сохраняет подавляющее преимущество на рынке: доля свыше 46% означает, что он стал отраслевым стандартом. По сравнению с конкурентами Pyth и Band, количество узлов, глубина партнерских связей и степень интеграции с финансовыми институтами у Chainlink выше. После внедрения сценариев RWA объем вызовов данных, обусловленный токенизацией активов, значительно превзойдет текущие объемы в DeFi, что существенно умножит потенциал доходов LINK.
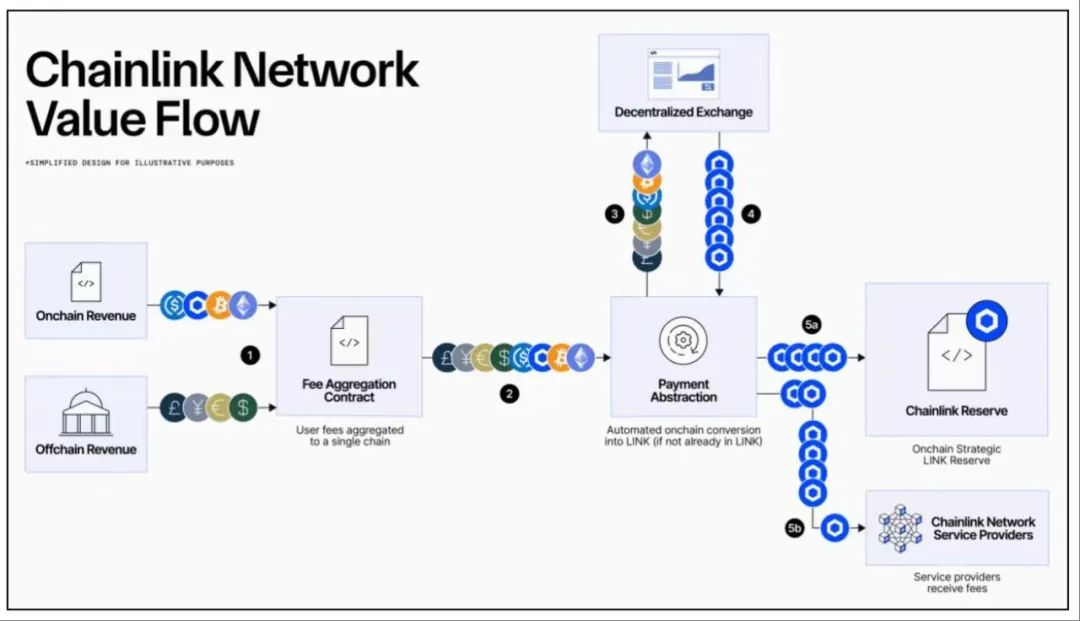
Chainlink преимушенственно работает по модели оплаты по факту использования «B2D/B2B2C» (комиссии за услуги цен/данных, кросс-чейн сборы CCIP, комиссии за аудит/мониторинг PoR, подписки на Data Streams и др.). Сбор средств маршрутизируется через сеть к узлам и бюджету безопасности, а в рамках фреймворка Economics 2.0 коррелирует со стейкингом/залогами и системами уведомлений/штрафов (slashing), обеспечивая позитивный цикл: «больше экономической безопасности -> больше готовности платить -> выше комиссии -> сильнее бюджет безопасности». Staking v0.2 расширяет лимит пула до 45 млн LINK (около 4,087,5 млн принадлежит сообществу, остальное — операторам узлов), внедряя механизм возможности вывода средств (28-дневное охлаждение + 7-дневное окно выдачи) для баланса между безопасностью и гибкостью. Для части залога узлов установлен базовый коэффициент вознаграждения, дополняемый «вознаграждением за делегирование»; в будущем, по мере увеличения доли распределения пользовательских комиссий, «денежно-поточные свойства» стейкинга станут более выраженными. В 2025 году медиа и исследовательские отчеты неоднократно упоминали новый элемент «LINK reserve» (ончейн-резерв, механизм регулярных закупок LINK за счет корпоративных доходов/комиссий за услуги), цель которого — улучшить плавающую ликвидность и эластичность предложения на биржах. Однако следует подчеркнуть: данный механизм пока описывается преимущественно в СМИ и отраслевом анализе, систематического обоснования в виде официальной белой книги еще не выпущено, поэтому в наших оценочных гипотезах мы рассматриваем его как «опциональный параметр сценария», а не базовый факт.
Кроме того, Chainlink предпринимает активные шаги по расширению инфраструктуры RWA. Во-первых, сотрудничество с ICE обеспечивает передачу офчейн-ценообразования форекса и драгоценных металлов в блокчейн, предоставляя заслуживающие доверия котировки для токенизированных активов. Во-вторых, протокол кросс-чейн интероперабельности CCIP делает возможным передачу активов и обмен данными между различными блокчейнами, что является ключевым условием для движения RWA-активов в мультичейн-среде. В-третьих, продуктовая линейка Chainlink, такая как DeFi Yield Index, пытается создать отслеживаемые индексы доходности путем комбинирования нескольких показателей доходности в DeFi, предлагая финансовым институтам готовые инструменты индексации в блокчейне. Помимо этого, во многих сценариях, включая сельскохозяйственные активы, интеллектуальную собственность, вычислительные ресурсы, трансграничные валютные фонды денежного рынка и другие, Chainlink становится стандартным интерфейсом для вывода данных и ценностей в блокчейн. Поскольку токенизация RWA, являющаяся структурной возможностью для множества отраслей, зависит от достоверных входных данных и межцепочечных расчетов, Chainlink формирует глубокий защитный ров (competitive moat).
四、产品特色以及生态合作
Продуктовая линейка Chainlink можно разделить на четыре уровня — (1) Данные: Price Feeds, Proof of Reserve (PoR), State Pricing (методология ценообразования для активов DEX), Data Streams (данные с низкой задержкой, высокой частотой и сценарные метаданные); (2) Интероперабельность: CCIP (передача сообщений/ценностей между цепями, программируемые переводы, стандарт CCT). В 2025 году версия v1.6 включила Solana в качестве первой нет EVM основной сети и благодаря архитектурному обновлению существенно снизила затраты на кросс-чейн исполнение, ускорив масштабирование на новые сети; (3) Вычисления и автоматизация: Functions, Automation, VRF и др.; (4) Комплаенс и управление: модули риск-контроля, мониторинга и соответствия стандартам финансового рынка (официально недавно представлены возможности ACE и другие). В частности, помимо Solana, CCIP v1.6 объявил о поддержке «более 57 сетей» на mainnet и назначил несколько сетей «канонической кросс-чейн инфраструктурой (canonical)»; на стороне Solana первыми подключились Zeus Network и другие, используя CCIP и PoR для кросс-чейн движения активов, таких как zBTC между Base/Ethereum/Solana/Sonic, расширяя сценарии BTCFi. На стороне данных, в августе 2025 года в качестве одного из поставщиков данных институционального уровня для форекса и драгоценных металлов был представлен ICE Consolidated Feed, дополняя низкие задержки и антиманипулятивные механизмы Data Streams, что способствует размещению активов, предпочтительных для институционалов, таких как форекс, золото/серебро, в блокчейне с более низким уровнем информационного шума.
Экологическая и партнерская сеть: Chainlink создает сетевые эффекты, атакуя одновременно с четырех сторон: «финансовые институты — публичные блокчейны — DeFi-протоколы — провайдеры данных». Со стороны институтов: многоэтапные эксперименты SWIFT демонстрируют подключение к мультичейну посредством существующих стандартов сообщений и CCIP; пилотный проект 2024 года SWIFT/UBS/Chainlink связал токенизированные активы с традиционными платежными системами; пилот DTCC Smart NAV 2024–2025 гг. четко определил CCIP как слой интероперабельности; в августе 2025 года ICE и Chainlink объявили о партнерстве, передавая сводные котировки форекса и драгоценных металлов ICE (Consolidated Feed) в Data Streams, предоставляя реальные данные для более чем 2000 ончейн-приложений и институтов. Со стороны управления активами и банков: ANZ, Fidelity International, Sygnum и другие указаны в официальном списке «Партнерств в сфере капитала». Со стороны публичных сетей и протоколов: после стабильной работы CCIP на EVM-сетях (Ethereum, Arbitrum, Optimism, Polygon, Base, Avalanche, BNB и др.), в 2025 году был добавлен Solana, Kamino, GMX-Solana и другие уже подключились к Data Streams, доступность данных по американским акциям и ETF дополнительно стимулирует использование институциональных деривативов и маржинального кредитования в нет EVM-экосистемах. Со стороны данных: помимо традиционного агрегирования криптокотировок, начиная с 2025 года спектр расширен до акций США/ETF, форекса и драгоценных металлов, сформировав покрытие по множеству классов активов.
五、投资估值逻辑与潜力空间
С технической точки зрения анализа цен, LINK пробил важную зону сопротивления на уровне 20 долларов в конце 2024 года, и в настоящее время формируется новая структура поддержки в диапазоне 22–30 долларов. Если этот диапазон закрепится, он станет фундаментом для следующего этапа роста. Исторический опыт показывает, что после пробоя ETH отметки в 400 долларов в 2020 году начался этап экспоненциального роста; возможно, LINK способен повторить подобную структурную динамику. Движения средств крупных кошельков (китов) показывают массовый вывод LINK с бирж в холодные кошельки или контракты стейкинга, что указывает на накопление позиций долгосрочным капиталом. В сочетании с давлением спроса, создаваемым механизмом резерва, технические и денежные факторы указывают на средне- и долгосрочный бычий тренд.
Согласно данным агрегаторов третьих лиц, Chainlink длительное время занимает первое место в категории оракулов, а его общая рыночная доля, по оценкам, колеблется в диапазоне примерно 46%–68%. В секторе предоставления данных для DeFi на Ethereum многие исследования и медиа оценивают его долю в 80%+. Это связано с его стратегией «приоритет на высокомаржинальные сценарии +稳健ное масштабирование». В то же время конкуренты (например, Pyth) в 2023–2024 годах проникли на рынок напрямую через биржевые подключения и высокочастотные котировки, темпы роста TVS которых временно значительно ускорились, однако это не изменило общего ландшафта综合ного преимущества в области «высокомаржинальных мульти-сценариев + институционального комплаенса». При сравнении мы выделяем три дифференцирующих фактора: во-первых, институциональный путь интероперабельности и комплаенса — сотрудничество с SWIFT, DTCC, ICE обладает огромной весомостью в вопросах регулирования и стандартизации; во-вторых, продуктовый массив сместился от просто «цен» к «сценарным данным + метаданным риск-контроля», адаптируясь под контекст традиционных рынков; в-третьих, охват как EVM, так и нет EVM сетей, где интеграция Solana стала важной вехой. Вывод таков: краткосрочные колебания доли рынка нормальны, но в сложном треке «множество активов + множество цепей + комплаенс» важнее стандартизация и лояльность экосистемы.
В логике оценки Chainlink может рассматриваться как объект инвестиций в инфраструктуру, так и как актив с левериджем, выигрывающий от бычьего рынка RWA. Исследование M31 Capital указывает на потенциал роста LINK в 20–30 раз в сценарии прорыва RWA. Данное предположение базируется на двух измерениях: во-первых, общий объем рынка RWA может достичь 30 трлн долларов, а Chainlink уже утвердился в роли стандартного уровня предоставления данных; во-вторых, текущая капитализация LINK все еще остается недооцененной, существует значительный дисбаланс по сравнению с такими проектами, как XRP. С точки зрения соотношения риска и доходности, LINK сочетает поддержку от гарантированной доходности с потенциалом переоценки оценки, что делает его подходящим для долгосрочных инвесторов с низкими и средними затратами на вход.
Максимальный объем выпуска LINK ограничен 1 млрд монет. Распределение на ранних этапах эмиссии обычно описывается следующим образом: 35% на публичные продажи, 35% на вознаграждения узлов/экосистемы, 30% компании/казначейству (SmartContract.com/Chainlink Labs); эта структура распределения повторяется в материалах Glassnode, Crypto.com University, Sygnum и других исследований/популярных статей. Staking v0.2 связывает кибербезопасность сети с захватом стоимости; после введения пользовательских комиссий траектория дохода LINK постепенно переходит от «чисто спекулятивных ожиданий роста» к комбинации «поток наличности от комиссий за услуги + возврат бюджета кибербезопасности». Мы рекомендуем разделять спрос в оценке на три уровня: один — «спрос на использование» (плата за данные/услуги/кросс-чейн после интеграции протоколом); два — «спрос на безопасность» (залог узлов и сообщества); три — «спрос на ликвидность/стратегии» (маркетмейкинг, управление, потенциальные закупки «reserve»). Со стороны предложения, темпы и цели высвобождения «вознаграждений за узлы/экосистему» в ближайшие годы (прямые субсидии узлам vs. рыночная закупка услуг) будут напрямую влиять на баланс спроса и предложения на вторичном рынке.
Отраслевые медиа и независимое отслеживание неоднократно фиксировали в 2025 году TVS Chainlink на уровне сотен миллиардов долларов, сохраняя лидерство по количеству протоколов и охвату множественных сетей; официальный сайт также заявляет о «совокупном объеме поддержанных ончейн-транзакций в размере десятков триллионов долларов». На стороне комиссий агрегаторы показывают, что доходы/сборы Chainlink находятся в фазе «разгона», однако мы отмечаем, что проникновение в качественные сценарии (например, внедрение GMX/Kamino Data Streams, запуск новых категорий данных по американским акциям/ETF, форексу и драгоценным металлам) скорее принесет «точку качественной трансформации». Пул стейкинга быстро заполнился после запуска v0.2, демонстрируя готовность сообщества и узлов оплачивать бюджет кибербезопасности. Мы строим упреждающие индикаторы на основе «уровень платы за единицу TVS + вес качественных сценариев + охват сетей», а не используем простое линейное экстраполирование грубого совокупного TVS всей сети.
Мы делим ценность LINK на три части — (A) «Стоимость опциона платформы»: премиум за данные и интероперабельность как инфраструктуру «налогового типа» при полном прорыве RWA/институционализации в блокчейн; (B) «Операционный денежный поток»: оценка по количеству активных контрактов по продуктам (услуги данных/кросс-чейн/PoR/автоматизация) × средний ARPU на контракт, с учетом расширения на новые цепи и эластичности проникновения в нет EVM; (C) «Бюджет безопасности и доход стейкинга»: постепенно материализуется по мере роста масштабов стейкинга/делегирования и увеличения доли пользовательских комиссий. Мы строим три кривые сценариев: консервативный сценарий предполагает лишь расширение нативной криптодеривативной и стейблкоин-экосистемы, LINK растет steadily за счет доли «качественных сценариев»; нейтральный сценарий включает приложения среднего/высокого уровня частоты, движимые Data Streams по американским акциям/ETF, форексу и драгоценным металлам, приводящие к существенному росту ARPU; оптимистичный сценарий внедряет институциональные трансграничные расчеты и токенизацию на множестве рынков (включая распределение NAV фондов, автоматизацию custody и клиринга), масштабируя объем передачи сообщений/ценностей CCIP, повышая пользовательские комиссии и долю в прибыли. В качестве рекомендуемых индикаторов для отслеживания: (1) активные каналы Data Streams и число протоколов; (2) месячный объем кросс-чейн сообщений и передаваемых ценностей CCIP; (3) объем активов под мониторингом PoR; (4) чистый приток в стейкинг и доходность узлов; (5) подписка и частота вызовов данных по ICE/американским ETF; (6) вехи внедрения «стандартизованными институциями» типа SWIFT/DTCC.
六、潜在风险以及策略建议
Хотя Chainlink в настоящее время находится на позиции лидера рынка, необходимо учитывать потенциальные риски. Во-первых, изменение конкурентной среды. Модели прямых подключений к биржам и высокочастотных котировок обладают преимуществами по соотношение цены и качества в определенных нишах и могут постепенно откусывать долю рынка в некоторых сценариях. Во-вторых, темпы монетизации комиссий и захвата стоимости могут оказаться ниже ожидаемых. Если коммерческая кривая Data Streams/CCIP окажется более пологой, материализация «денежно-поточных свойств» LINK задержится. В-третьих, регуляторная неопределенность. Контроль за трансграничными данными, форексом и продуктами секьюритизации, а также требования к лицензированию могут повлиять на графики запуска продуктов. В-четвертых, риски технологий и эксплуатации. Данные с низкой задержкой и кросс-чейн сообщения требуют долгосрочной стабильной «эшелонированной обороны» и управления узлами. В-пятых, новые механизмы вроде «LINK reserve», упомянутые в СМИ, если не будут системно внедрены официально, должны оцениваться осторожно в плане их граничного влияния на баланс спроса и предложения на вторичном рынке и не должны получать высокий вес в базовой оценке.
С точки зрения инвестора, LINK подходит для стратегии долгосрочного удержания с использованием дробления входа и DCA (программного инвестирования) для снижения рисков волатильности. Для тех, кто хочет участвовать в стейкинге, годовая доходность в 4,3% предоставляет дополнительный заработок, одновременно сокращая объем обращаемых монет. Для проектных команд следует продолжать углублять сотрудничество с финансовыми институтами и предприятиями, further стандартизировать источники данных RWA и механизмы расчетов для расширения сферы применения. Для разработчиков экосистемы Chainlink предоставляет стабильные интерфейсы данных и кросс-чейн сервисов, на базе которых в будущем можно строить большее количество DeFi, кросс-чейн приложений и RWA-продуктов.
Мы позиционируем LINK (Chainlink) как ключевой актив «универсальной инфраструктуры ончейн-финансов + центра данных/интероперабельности», движение которого поддерживается тремя долгосрочными линиями: во-первых, данные и комплаентные оракулы пронизывают весь процесс перехода от нативных криптоактивов к традиционным активам в блокчейн; Chainlink уже стал фактическим стандартом (независимые данные DeFiLlama и др. давно показывают его доминирование в рейтинге оракулов; различные публикации в СМИ и исследования предполагают его долю на всем рынке оракулов в диапазоне ~46%–68%, а долю в предоставлении данных Ethereum DeFi на уровне ~80%+); во-вторых, слой кросс-чейн интероперабельности CCIP непрерывно переходит от публичных сетей к институциональным приложениям, от SWIFT к DTCC и реализации на Solana, становясь все более понятным путь к сетевому эффекту и стандартизации; в-третьих, продуктовая линейка данных (оракулы цен, Proof of Reserve, Data Streams, State Pricing и др.) в сочетании с институциональными поставщиками данных (ICE и др.) формирует продуктовый матрицу «высокочастотные низкозадержечные данные + комплаентные модули», продвигая расширение от криптоактивов к более широкому спектру традиционных активов, таких как акции США, ETF, форекс, драгметаллы и NAV фондов. Что касается захвата стоимости в блокчейне, экономическая модель Chainlink вращается вокруг цикла «комиссия — услуга — стейкинг — узлы — возврат в экосистему» (Economics 2.0 и Staking v0.2), дополненная мерами со стороны предложения, упомянутыми в планах BUILD и СМИ, такими как «LINK reserve», направленными на увязку комиссий за использование сети, бюджета безопасности и экосистемного роста, постепенно повышая утилитарность и потенциальные денежные свойства LINK. Учитывая институциональные партнерства (SWIFT, DTCC, ICE), охват множества сетей, взрывной спрос на RWA и кросс-чейн интеграцию, а также включение нет EVM-экосистем, таких как Solana, мы считаем, что LINK в следующем цикле обладает характеристиками актива с совмещением beta и alpha.
七、结论
Таким образом, Chainlink, будучи лидером среди проектов оракулов и кросс-чейн инфраструктуры, обладает уникальной стратегической ценностью в волне токенизации RWA. Механизм маховика захвата стоимости, модель обратного выкупа резерва LINK и стимулирующий механизм стейкинга в совокупности формируют прочную экономическую модель. По мере постепенного расширения рынка RWA применение Chainlink охватит больше финансовых сценариев, доходы и ценность токена будут продолжать расти. С точки зрения оценки, LINK по отношению к другим токенам с высокой капитализацией, но без достаточной прикладной поддержки, все еще выглядит недооцененным, располагая значительным пространством для компенсации отставания и будущей переоценки. Несмотря на наличие технических, конкурентных и регуляторных рисков, с долгосрочной перспективы Chainlink по-прежнему имеет все шансы стать скрытым победителем экономики блокчейна, способствуя глубокой интеграции криптоиндустрии с традиционными финансами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy