Слабая активность в сети и нехватка приложений: что ждет бывшего лидера по привлечению инвестиций Eclipse?
Автор: Pine Analytics
Перевод: TechFlow
Резюме
Eclipse Labs привлекла $65 млн от ведущих инвесторов для построения второго уровня (Layer-2) на базе виртуальной машины Solana (SVM) в экосистеме Ethereum. Eclipse получили поддержку со стороны компаний Polychain, Placeholder и Hack VC, позиционируя себя как высокопроизводительную кроссчейн-платформу для Rollup с амбициозным архитектурным видением.
Однако, несмотря на солидное финансирование и хорошую репутацию, реальная ситуация в ончейне совершенно иная. Активность неглубокая и кратковременная, в первую очередь движимая фармингом аирдропов, а не естественным спросом. Комиссии за газ, объемы депозитов и общая заблокированная стоимость (TVL) неуклонно снижаются. Текущая экосистема приложений не предлагает ни одного по-настоящему уникального продукта — большинство из них являются лишь ослабленными копиями существующих решений.
Из-за отсутствия выдающихся приложений и падения использования Eclipse выходит на стадию выпуска токенов с завышенной оценкой. Несмотря на то, что фундаментальные показатели сети не способны поддержать такую оценку, ее полностью разводненная оценка (FDV) прогнозируется на уровне выше $300 млн.
Вероятный сценарий: после кратковременного шорт-сквиза последует устойчивое давление продаж, так как инсайдеры и маркет-мейкеры захотят извлечь выгоду из интереса розничных инвесторов, прежде чем выйти из позиций.
Если Eclipse не предложит продукты, которые могут существовать только в рамках ее технологического стека, токеном временно раздут экосистему, после чего гравитация реальности вернет все на землю.
Финансирование
С момента основания Eclipse Labs привлекла $65 млн через несколько раундов финансирования, став одним из самых капитализированных проектов Ethereum Layer-2.
Пограничный анализ раундов
-
Pre-Seed ($6 млн) – Август 2022 года
Раунд возглавил Polychain Capital при участии Tribe Capital, Tabiya, Accel, Polygon Ventures и других. На этом раннем этапе Eclipse позиционировался как амбициозный проект по интеграции высокопроизводительной виртуальной машины Solana (SVM) в экосистему Ethereum. Оценивается, что стоимость компании на этом раунде составила от $30 до $40 млн, что было типично для мощных инфраструктурных проектов того времени.
-
Seed ($9 млн) — Сентябрь 2022 года
Совместно возглавили Tribe Capital и Tabiya, поддерживаемые CoinList, Infinity Ventures Crypto, Soma Capital и Struck Crypto. Несмотря на отсутствие официального запуска сети или протокола на тот момент, этот раунд вывел оценку Eclipse до девятизначной цифры ($100–120 млн пост-денежной оценки). Средства были направлены на расширение инженерной команды и ускорение разработки инфраструктуры.
-
Раунд A финансирования ($50 млн) — Март 2024 года
Лидерами выступили Hack VC и Placeholder, с участием Delphi Digital, Polychain (возвращаясь в качестве инвестора), OKX Ventures, GSR, Flow Traders, Distributed Capital, Maven 11 и DBA. Финансирование предназначалось для запуска основной сети Eclipse и построения ее экосистемы. Хотя точная оценка компании официально не раскрывалась, отраслевые эксперты оценивают ее в диапазоне $300–500 млн, что должно было сделать Eclipse одним из ключевых игроков на рынке Ethereum Layer-2.
Стратегическое позиционирование
Финансирование Eclipse уникально не только по масштабу, но и по заявленной стратегической межсетевой привлекательности:
Поддержка со стороны инвесторов из экосистем Ethereum и Solana (например, Анатолия Яковенко, Фонда Solana, исследователей Фонда Ethereum).
Архитектура, объединяющая безопасность Ethereum, исполнительный слой Solana и модульную доступность данных Celestia.
Это позволяет Eclipse преподносить себя как будущее кроссчейн-производительности — «лучший в мире» стек rollup.
Репутация Polychain
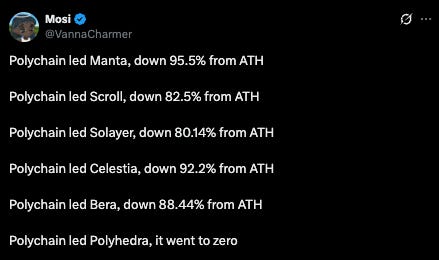
Polychain Capital возглавила раунд Pre-Seed для Eclipse и участвовала в последующих раундах, однако их недавнее поведение в других инвестициях вызывает серьезные опасения. В таких проектах, как Celestia и других, они резко распродали токены после запуска, о которой сообщалось свыше $240 млн в $TIA, что привело к падению цены на 90%. Аналогичная схема повторялась с другими токенами, поддержанными Polychain, такими как Manta, Scroll и Solayer, упавшими на 80–95% от исторических максимумов.
Нет причин ожидать иного поведения в случае с Eclipse. Polychain неизменно демонстрирует желание максимизировать доходность независимо от воздействия на экосистему. Их позиция на ранних стадиях указывает на готовность выходить из позиций при появлении ликвидности, а не строить долгосрочные партнерские отношения.
Активность и использование в ончейне
Несмотря на привлечение $65 млн и позиционирование себя как самой быстрой L2-платформы в Ethereum благодаря виртуальной машине Solana, активность в сети демонстрирует кратковременную, управляемую аирдропами модель использования с отсутствием устойчивого спроса. Приведенная визуализация данных показывает всплески и быстрые спады по ключевым метрикам: оплата комиссий за газ, депозиты пользователей, TVL (общая заблокированная стоимость — показатель общего объема активов, замороженных в протоколе DeFi или экосистеме блокчейна) и вовлеченность приложений.
Сетевые сборы выявляют спекулятивную активность, движимую аирдропами
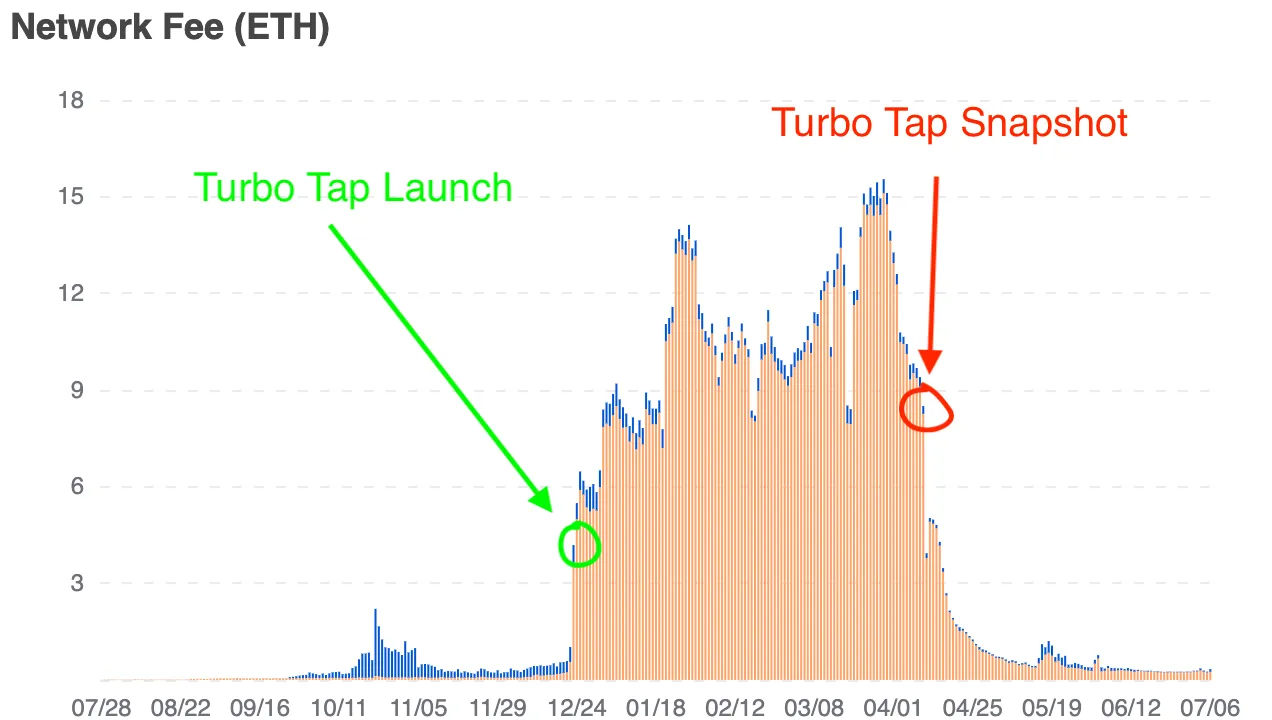
На графике показана общая сумма ежедневных сетевых сборов платформы Eclipse (в ETH). Сразу после запуска Turbo Tap (приложения, специально созданного для фарминга аирдропов) активность мгновенно взлетела . Snapshots Turbo Tap после публикации резкий спад дополнительно подтверждает корреляцию между использованием сети и ожиданием вознаграждений.
К июню 2025 года сетевые сборы упали ниже 1 ETH в день (около $750), что отражает снижение объемов пользовательских транзакций и исчезновение мотивационно-движимой активности. Эта тенденция подтверждает тезис: кроме фарминга аирдропов, на сети нет другого естественного торгового спроса.
Ончейн-депозиты неуклонно снижаются
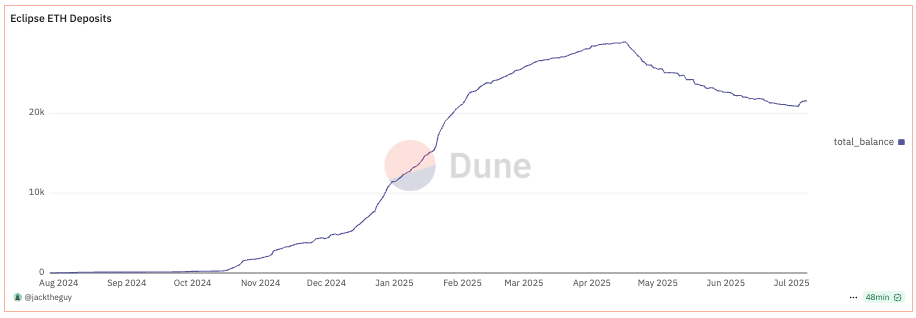
Кривые депозитов ETH и средств через Hyperlane в Eclipse тесно связаны с ростом потребления газа — под давлением стимулируемой активности обе метрики показывали быстрый рост в период с декабря 2024 по март 2025 года. Со второго квартала 2025 года объемы депозитов начали стабильно снижаться по мере вывода средств пользователями и их возможной реаллокации в более ликвидные или активные экосистемы.
Депозиты на базе Hyperlane достигли пика в $25–27 млн в первом квартале 2025 года, после чего снизились ниже $17 млн. Эта негативная динамика последовательно прослеживается и в мостовых активах, таких как USDC, SOL и WIF (инструменты, используемые для краткосрочного перехода или соединения двух финансовых операций или состояний). Важно отметить: речь идет не о ребалансировке состава активов, а об общем оттоке капитала из всей экосистемы. По мере ослабления стимулов пользовательское вовлечение падает, обнажая хрупкость и временный характер ликвидной базы Eclipse.
Экосистема DeFi-приложений мала, плохо обеспечена ликвидностью и генерирует убытки
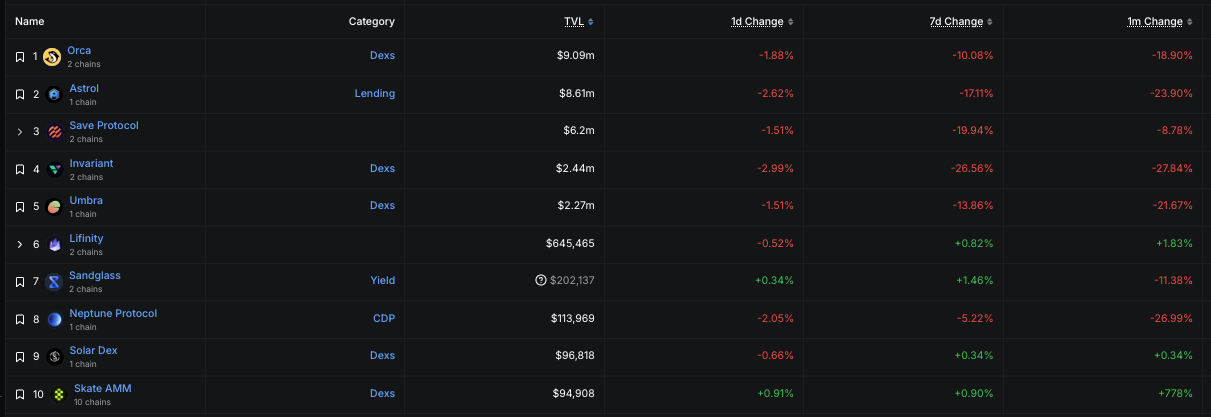
Среди топ-10 приложений Eclipse показатель TVL остается низким:
-
Лишь 3 приложения превысили отметку в $2 млн TVL (Orca, Astrol, Save).
-
Показатели остальных проектов находятся на уровне ниже $500 тыс., а некоторые опустились ниже $100 тыс.
-
В столбце изменения за 1 месяц практически все основные протоколы показывают двузначные падения (Astrol -24%, Invariant -28%, Neptune -27%).
Такая ситуация свидетельствует о том, что разработчикам не удалось создать сильное удержание аудитории, а пользователи не нашли веских или прибыльных причин оставаться в экосистеме.
Отсутствие фокуса
В текущем состоянии экосистема приложений Eclipse лишена любых уникальных и ценных продуктов . Существующий набор приложений — децентрализованные биржи (DEX), рынки кредитования, стейблкоины, рынки NFT — структурно ничем не отличается от аналогичных решений на Solana, Ethereum или других Layer-2. Чаще всего они предлагают меньше функций, худшую ликвидность и не имеют конкурентных преимуществ.
Чтобы блокчейн мог поддерживать длительное использование и обосновывать стоимость своего блэкспейса, ему нужна четкая ценность предложения — приложение или опыт, который пользователь не сможет получить где-либо еще. До сих пор Eclipse этого не сделал.
Напротив, краткосрочная активность сети почти полностью обусловлена фармингом аирдропов. Хотя предстоящий выпуск токенов может временно пробудить интерес пользователей, без фундаментальной причины для удержания он вряд ли сможет долго привлекать внимание. Токенизированные стимулы могут задать движение сообществу, но не могут заменить настоящее продуктово-рыночное соответствие.
Без выдающихся нативных приложений экосистема Eclipse может быстро распасться после TGE. Разработчики уйдут искать платформы с лучшей ликвидностью, а пользователи переключатся на цепи, где у их токенов есть возможности для выхода. И эта сеть — обладая солидным финансированием и инженерным потенциалом — рискует стать нерелевантной не из-за технологического провала, а из-за полного отсутствия чего-либо по-настоящему значимого внутри нее.
Чтобы рассчитывать на будущее, Eclipse необходимо вырастить или привлечь приложение, реализация которого возможна исключительно в рамках ее архитектуры — решение, способное использовать возможности SVM таким образом, который невозможно воспроизвести на любой другой EVM-цепи. В противном случае токеном экосистема лишь временно надуется, после чего гравитация вернет ее на землю.
Ожидаемая динамика выпуска токенов
Исходя из опыта аналогичных проектов и текущего состояния экосистемы Eclipse, наиболее вероятным результатом станет ошибочное соотношение цены и оценки на этапе TGE. Несмотря на падающую утилизацию сети и отсутствие удерживающих приложений, прогнозируется, что оценка Eclipse по модели FDV (fully diluted valuation) на момент листинга превысит параметры последнего частного раунда — возможно, составит более $300 млн. Это автоматически поместит ее в число самых дорогих L2-платформ, игнорируя отсутствие соответствующих фундаментальных показателей.
Рынки перпетуальных фьючерсов могут появиться вскоре после листинга, когда трейдеры начнут открывать шорт-позиции по токену, пытаясь сбросить цену до фундаментального уровня. В ответ маркет-мейкеры и ранние инвесторы инициируют шорт-сквиз по этим позициям, искусственно задирая цену вверх, пока риски шортистов не окажутся под контролем. Как только ликвидность иссякнет, стейкхолдеры с разблокированными или торгуемыми токенами начнут поэтапную продажу, создавая непрерывное давление продавцов и запуская типичный для таких случаев глубокий и продолжительный медвежий тренд.
Эта модель — завышенная цена эмиссии, начальный шорт-сквиз на рынке, за которым следует длительный выход токенов — типична для перегретых экосистем с низкой утилизацией. Без катализатора естественного спроса или уникального приложения для привлечения внимания, токен Eclipse с высокой вероятностью пойдет по тому же пути.
Заключение
Eclipse привлек значительный капитал, создал впечатляющий технологический стек и завоевала внимание ведущих инвесторов. Однако ни одно из этих достижений не конвертировалось в устойчивый пользовательский спрос, продуктово-рыночное соответствие или оправдание существования данного блокчейна за пределами краткосрочных спекуляций.
Текущая реальность очевидна: у Eclipse отсутствует убийственное приложение, база лояльных пользователей и уникальные причины для удержания разработчиков или капитала после эмиссии токенов. Запуск токена, вероятно, повторит судьбу множества предыдущих аналогов — за короткой волной хайпа, вызванной распродажами инсайдеров и отсутствием естественного спроса, последует постоянное давление продавцов.
Eclipse еще может найти свою точку опоры, но путь к этому требует не только денег и продуманной архитектуры. Проекту необходимо предложить то, что может дать только Eclipse, причем не только в технологическом, но и в экономическом и пользовательском аспекте. До этого момента оценка проекта будет отставать от его фактической полезности, а цена токена будет формироваться скорее на основе нарративов, чем реального использования.
В условиях такого рынка ньютоновская гравитация всегда берет верх.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @PineAnalytics