


Стратегия DeFi 3.0 от StakeStone: «UnionPay + Alipay» криптомира, позволяющая индустрии полностью избавиться от «внутренних трений»
Автор: Бин Ва
В криптомире ликвидность решает всё: без достаточной ликвидности даже самый лучший DeFi-проект остается “застойным прудом”, не способным реализовать свою ценность. По мере расширения экосистем публичных блокчейнов разрыв ликвидности между цепями становится главным препятствием для развития отрасли.
StakeStone точно попадает в эту больную точку отрасли, пытаясь стать “UnionPay + Alipay” криптомира, создавая инфраструктуру омничейн-ликвидности, позволяющую средствам свободно перемещаться между различными публичными блокчейнами, прощаясь с фрагментацией, неэффективностью и внутренней конкуренцией за ликвидность.
Можно сказать, что StakeStone пытается создать финансовую инфраструктуру эпохи DeFi 3.0, позволяя всей блокчейн-индустрии告别 бессмысленной битвы за ликвидность и действительно вступить в новую эру свободного движения капитала.
Далее я постараюсь максимально простым языком дать анализ этого проекта:
I. Позиционирование StakeStone: прорыв в инфраструктуре омничейн-ликвидности
1.1 Болевые точки и решения
Болевые точки отрасли:
Разделение ликвидности,单一чность доходности, различная доходность на новых и старых публичных блокчейнах
Текущие кросс-чейн переводы в блокчейне требуют сложных операций и высоких комиссий, а омничейн-технологии — это мост, соединяющий эти острова, позволяющий деньгам свободно течь, используя любую цепь по желанию;
С точки зрения кросс-чейн ликвидности, в настоящее время существуют: разрыв кросс-чейн ликвидности (например, BTC трудно参与 DeFi),单一чные стратегии доходности (токен-стимулы непрактичны и неустойчивы), трудности с холодным запуском новых цепей. Если говорить проще, это в основном следующие три пункта:
1⃣ Деньги “застряли” на одной цепи и не двигаются. Например, биткоин может только лежать в цепи биткоина, ETH можно использовать в DeFi только в цепи Ethereum.
2⃣ Новые цепи никто не использует, старые цепи слишком перегружены. Например, когда новый публичный блокчейн только запускается, никто не хранит там деньги, в то время как старые цепи (например, Ethereum) имеют избыток капитала, но низкую доходность.
3⃣ Доходность трудно поддерживать. Многие проекты привлекают пользователей высокими токен-вознаграждениями, но как только эмиссия токенов прекращается, капитал сразу уходит.
Решение StakeStone: три основных продукта для решения распределения омничейн-ликвидности
1⃣ STONE (приносящий доход ETH): агрегирует ликвидность ETH в нескольких цепях, динамически оптимизируя стратегии доходности.
2⃣ SBTC/STONEBTC (омничейн BTC и приносящий доход BTC): унифицирует пулы ликвидности BTC, активируя ценность DeFi для BTC.
3⃣ LiquidityPad: соединяет поток капитала между Ethereum и новыми цепями, реализуя двусторонний захват ценности.
1.2 Уникальность решения StakeStone
Если объяснить уникальность решения StakeStone, можно использовать образную метафору “комбината Alipay + UnionPay” в криптомире.
1⃣ Опыт уровня Alipay
STONE: как Yu'e Bao в Alipay, храните ETH и автоматически зарабатываете проценты, при этом можно свободно тратить в разных цепях.
SBTC: как “кредитная карта цифрового золота”, BTC также может приносить доход и использоваться везде.
2⃣ Сеть уровня UnionPay
LiquidityPad может соединять пулы капитала всех цепей, позволяя новым цепям быстро “привлекать инвестиции”, а капиталу старых цепей “помогать развивающимся проектам”.
Благодаря этим продуктам и опыту, для пользователей基本上 можно реализовать управление деньгами всех цепей с одного аккаунта, зарабатывая доход лежа на диване; кроме того, это также позволяет биткоину стать приносящим доход активом.
Для отрасли, с одной стороны, это помогает ускорить холодный запуск новых цепей, привлекая капитал реальной доходностью; с другой стороны, это прекращает внутреннюю войну и потери ликвидности, позволяя деньгам свободно течь по всем цепям, идя туда, где цепь лучше.
Для текущего криптомира ликвидность — это жизненная артерия всех продуктов, если деньги не двигаются, они мертвы. Если говорить о сути, протокол омничейн-ликвидности StakeStone сделал всего три вещи:
Построил трубы ликвидности, чтобы пулы активов всех цепей могли быть бесшовно соединены; создал насосы ликвидности, чтобы деньги автоматически перекачивались в цепи с высокой доходностью (например, новые цепи); унифицировал стандарты, чтобы активы разных цепей текли по единому стандарту. Позволяя деньгам беспрепятственно перемещаться между блокчейнами. Обычные пользователи могут зарабатывать доход без лишних размышлений, отрасль может彻底告别 фрагментированным внутренним потерям — в этом истинная ценность нарратива омничейн-ликвидности.
II. Анализ модели двойного токена: один работает, другой делит дивиденды
StakeStone недавно опубликовал белый документ своего протокола и также новаторски采用了 модель двух токенов (sto и vesto).
Эту модель двойного токена стоит подробно проанализировать, так как она集中体现了 намерение разработчиков проекта решить режим казино текущего DeFi через эту модель, превратив его в партнерскую модель, что, возможно, указывает на стратегические амбиции разработчиков проекта в долгосрочной перспективе.
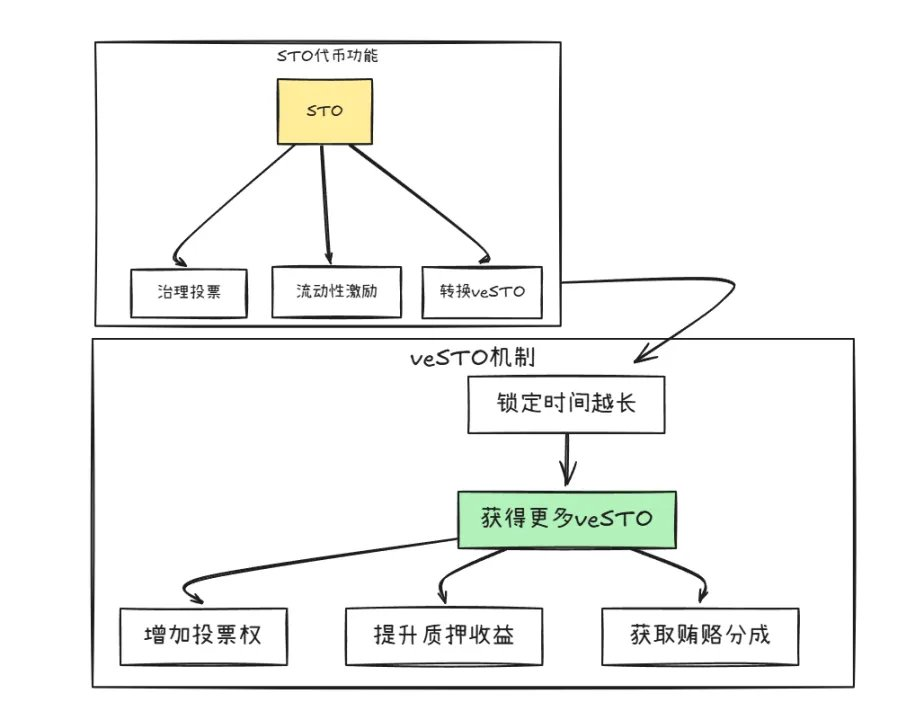
Как показано на изображении выше, двойные токены STO и veSTO имеют механизм конвертации, но функции различаются:
1⃣ STO: рабочий токен
Основные функции: голосование за управление,持有 STO позволяет голосовать за направление развития проекта (например, какую цепь поддерживать в приоритете). Выдача вознаграждений, проект использует STO для вознаграждения пользователей, предоставляющих ликвидность (например, тех, кто хранит ETH и зарабатывает проценты). Сбор комиссий, платформа взимает процент с каждой транзакции, распределяя STO среди持有телей токенов.
Кроме того, особенно стоит отметить, что хотя STO является рабочим токеном управления, он сам по себе имеет механизм дефляции: другие проекты, желающие использовать ликвидность StakeStone, должны купить STO и сжечь его.
2⃣ veSTO: дивидендный токен
Этот токен в основном получается путем блокировки STO (аналогично срочному вкладу), превращаясь в veSTO. Имея veSTO, вы автоматически получаете три привилегии: больше прав голоса, можно решать, в какой пул отправлять вознаграждения STO; больше доходности от владения, при хранении и заработке процентов, доходность持有телей veSTO удваивается; больше возможностей получить “красные конверты”, другие проекты, чтобы привлечь капитал, будут выплачивать持有телям veSTO “взятки” (например, напрямую распределять ETH).
Кроме того, чтобы предотвратить немедленный уход после покупки, для veSTO установлено правило разблокировки через 30 дней, предотвращая сброс рынка крупными持有телями.
Эта модель двойного токена кажется не сложной, но с точки зрения всего дизайна она基本上 направлена на решение болевых точек текущей отрасли.
1⃣ Раньше пользователи в основном действовали по принципу “выстрелил и убежал”, зарабатывая токены и продавая их, цена токена постоянно падала; теперь через блокировку veSTO косвенно побуждают пользователей перейти от спекуляций к долгосрочному удержанию, чем больше зарабатываешь, тем больше нужно блокировать, уменьшая спекуляции.
2⃣ Раньше разработчики проектов для быстрого холодного запуска безумно раздавали деньги, но пулы никто не использовал; теперь持有тели veSTO решают, куда течут деньги, иными словами, поток этих денег решает сообщество.
3⃣ Раньше токены проектов бесконечно эмиссировались, и некоторые недобросовестные разработчики проектов даже произвольно увеличивали эмиссию; теперь другие проекты хотят использовать ликвидность StakeStone? Сначала купите STO и сожгите! Чем больше людей используют, тем稀缺нее становится STO.
Из вышеописанного дизайна токенов можно явно увидеть намерение проекта: через умный дизайн модели токенов сделать пользователей и разработчиков проекта сообществом интересов — чем дольше вы участвуете, тем больше зарабатываете, и можете быть хозяином положения.
III. Оценка и потенциал доходности: очки, аирдроп и экосистемные дивиденды
3.1 Анализ оценки проекта
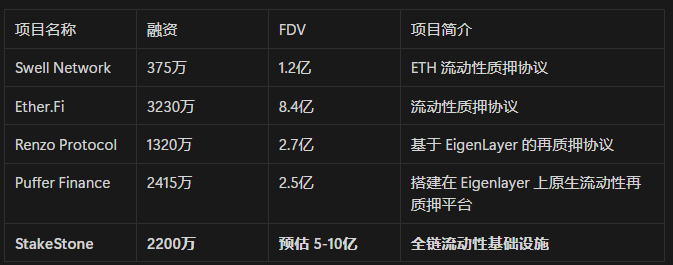
С точки зрения бенчмаркинга оценок сектора, текущие лидеры протоколов ликвидного стейкинга, такие как EtherFi (FDV 820 млн долларов США), Puffer (FDV 250 млн долларов США), в основном находятся в диапазоне 200-800 млн долларов США, в то время как ожидаемая оценка StakeStone (FDV 500 млн – 1 млрд долларов США) в целом выше, чем у аналогичных проектов. Эта логика премии основана на трех основных支撑:
1⃣ Премия за稀缺ность позиционирования омничейн
StakeStone — это не традиционный протокол стейкинга одной цепи, а первый протокол,提出вший позиционирование инфраструктуры омничейн-ликвидности. По сравнению с вертикальными细分-секторами Renzo, Puffer, его бизнес-логика охватывает три сценария: стейкинг ETH, приносящие доход активы BTC, агрегация кросс-чейн ликвидности, что эквивалентно одновременному бенчмаркингу трех секторов: LRT, BTC-Fi, кросс-чейн мосты.
При горизонтальном сравнении с LayerZero (протокол омничейн-интероперабельности, оценка 3 млрд), StakeStone фокусируется на дифференцированном пути оптимизации эффективности капитала,进一步 усиливая воображение оценки.
2⃣ Фундаментальная твердая сила, движимая TVL
На текущий момент общие стейкинговые активы StakeStone в цепи (TVL) превысили 700 млн долларов США, высокая ликвидность означает высокое рыночное признание, достаточная ликвидность часто может дать более высокую оценку.
Особенно, благодаря его модели двойного токена, это может带来 значительный эффект мультипликатора доходности: комиссии протокола и доход от взяток напрямую связаны с TVL, формируя маховик “рост дохода - расширение экосистемы - рост TVL”.
3⃣ Стратегическая глубина экосистемного взаимодействия
Через продукт LiquidityPad StakeStone уже достиг глубокого сотрудничества с顶级 экосистемами, такими как Plume (финансирование 10 млн долларов США), Story Protocol, предоставляя им начальную ликвидность в цепи.
Эта роль “поставщика инфраструктуры ликвидности”带来 тройную выгоду: комиссии, уплаченные сотрудничающими проектами, доля от взяток напрямую увеличивают доход протокола;每 подключается новая цепь, StakeStone может захватывать инкрементальных пользователей и активы этой цепи.
Таким образом, логика оценки StakeStone должна выходить за рамки бенчмаркинга单一 сектора, его позиционирование как омничейн-хаба ликвидности, способность монетизации высокого TVL и эффект снежного кома расширения экосистемы共同构成了 сильную支撑 для FDV в 500 млн – 1 млрд долларов США.
3.2 Анализ доходности участия в проекте
Проект уже четко обозначил пропорцию аирдропа, общая поставка награды первого этапа Wave1 карнавала омничейн составляет 3%, награда активности Berachain Vault составляет 1,5% аирдропа, поскольку доля BTC относительно мала, ниже расчет потенциальной доходности производится только на основе среднего количества стейкинга ETH.
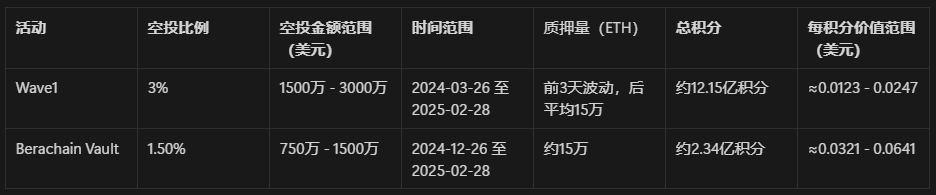
1) Wave1
Время проведения активности: 26 марта 2024 г. - 28 февраля 2025 г. (около 340 дней)
Ситуация со стейкингом: первые 3 дня: 342 000, 275 000, 259 000 ETH; далее: ≈150 000 ETH
Расчет очков: очки первых 3 дней: произведено около 2 102 400 очков; оставшиеся 337 дней очков, взяв среднее значение в день около: 150 000 × 24 = 3 600 000, 3 600 000 × 337 = 1 213 200 000
Общие очки первого этапа: 1 215 302 400
Стоимость одного очка:
Минимум: 15 млн долларов США ÷ 1 215 302 400 ≈ 0,0123 доллара США/очко
Максимум: 30 млн долларов США ÷ 1 215 302 400 ≈ 0,0247 доллара США/очко
2) Berachain Vault
Время проведения активности: 26 декабря 2024 г. - 28 февраля 2025 г. (около 65 дней) Среднее количество стейкинга на всем этапе: ≈ 150 000 ETH
Расчет очков: очки в день: 150 000 × 24 = 3 600 000, общие очки: 3 600 000 × 65 = 234 000 000
Стоимость одного очка:
Минимум: 7,5 млн долларов США ÷ 234 000 000 ≈ 0,032 доллара США/очко
Максимум: 15 млн долларов США ÷ 234 000 000 ≈ 0,064 доллара США/очко
Выше рассчитано, что стоимость очков на разных этапах составляет около 0,0123-0,064 доллара США/очко, не включая коэффициент бонуса очков, вы можете参照查询 в зависимости от количества ваших очков, другие очки еще имеют referral points и некоторые boost, эти мелочи пока не рассчитываются.
Поскольку используется расчет среднего значения, неопределенность данных высока, цена仅供参考,结合 обратной связи официальной команды, возможно, будет рассмотрено увеличение доли wave1, конкретно следует ожидать опубликованных результатов.
IV. Заключение
StakeStone недавно объявил два важных обновления: снимок и модель двойного токена запущены одновременно,进一步巩固其作为 омничейн-хаба капитала, и оптимизирована модель токеномики, усиlena устойчивость.
В эпоху DeFi 3.0 омничейн-ликвидность является核心 нарративом, и раскладка StakeStone крайне перспективна:
Свободное обращение капитала: позволяя BTC, ETH и активам различных публичных блокчейнов打破 экологические барьеры, реализуя эффективное кросс-чейн движение.
Модернизация модели доходности: через механизм veSTO, привязка долгосрочной доходности пользователей и протокола, уменьшая краткосрочные спекуляции.
Повышение общей эффективности отрасли: прекращение режима “майнинг-вывод-продажа”, направление ликвидности от конкуренции к сотрудничеству, повышение эффективности использования капитала.
Для отрасли проект предоставляет可行 путь перехода от внутренних потерь ликвидности к созданию ценности. В мире DeFi, где ликвидность — король, StakeStone строит核心 финансовую инфраструктуру криптоиндустрии.
Если успешно реализовано, это не только победа протокола, но и важный шаг всей отрасли к зрелости.
Особое примечание: различные расчеты в статье основаны на публичной информации и разумных предположениях, не являются инвестиционной рекомендацией, пожалуйста, принимайте решения самостоятельно, участвуйте осмотрительно!
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Ice_Frog666666








