Обзор CAP: новый протокол стейблкоинов на MegaETH
Автор:DeFi Dave
Перевод: TechFlow
Возникновение экономики онлайн-платформ помогло многим небольшим стартапам вырасти в технологических гигантов, какими они являются сегодня, и все это основано на кажущемся парадоксальным явлении: они не владеют никакими активами, необходимыми для их основного бизнеса. Наиболее классическим примером является то, что Uber не владеет ни одним автомобилем в своем парке, а Airbnb не владеет ни одной комнатой на своей платформе. Эти компании используют силы рынка для точного сопоставления спроса и предложения услуг, будь то короткие поездки по городу или временное проживание. По сравнению с традиционными предприятиями, которым приходится заниматься сложными логистическими вопросами, такими как обслуживание транспортных средств и получение разрешений, эти платформы могут сосредоточиться на оптимизации технологий, улучшении пользовательского опыта и повышении эффективности, тем самым обеспечивая бесконечное масштабирование бизнеса.
В мире блокчейна существует аналогичная динамика. С одной стороны, пользователи, ищущие доход, с другой — протоколы и участники, предоставляющие доход, эти протоколы продвигают высокие показатели годовой процентной доходности (APY) с помощью различных стратегий. Однако, будь то доход, полученный за счет левериджа коллатерализованных долговых позиций (CDP), процентов по казначейским облигациям (T-Bills) или рыночных стратегий, таких как базисная торговля, любая отдельная стратегия сталкивается с узким местом при попытке масштабирования.
История двух (ограниченных) дизайнов
Традиционные проекты обычно полагаются на эндогенный дизайн, где доход поступает от спроса на использование платформы. Например, рынки кредитования и бессрочные контракты зависят от готовности пользователей использовать леверидж, а эффект токенного маховика требует постоянных покупок токенов управления новыми инвесторами. Однако, если платформе не хватает спроса (будь то спрос на леверидж или покупку токенов), поставщики ликвидности не смогут получить доход. Такой дизайн похож на Ouroboros, неспособный превзойти себя для достижения устойчивого развития.
Что касается более новых экзогенных стратегий, протоколы часто задают неправильный вопрос: какая стратегия может масштабироваться максимально? На самом деле, никакая стратегия не может масштабироваться бесконечно. Когда альфа истощается, все стратегии в конечном итоге устаревают, и разработчики вынуждены возвращаться к этапу проектирования.
Итак, на какие вопросы должны обращать внимание стейблкоины? Являясь центральным узлом формирования капитала, стейблкоины должны задуматься как эффективно распределять капитал и как обеспечивать безопасность средств пользователей. Для достижения настоящего успеха экосистеме блокчейна нужно гибкое и безопасное решение для стейблкоинов.
Выход CAP на сцену
CAP — это первый протокол стейблкоинов, который программно аутсорсит генерацию дохода и обеспечивает полную защиту.
Из кого состоит CAP?
Ядро системы CAP состоит из трех типов участников: минтеров, операторов и рестейкеров.
-
Минтеры (Minters): Минтеры — это пользователи стейблкоинов, владеющие cUSD. cUSD всегда можно обменять в пропорции 1:1 на его базовые залоговые активы USDC или USDT.
-
Операторы (Operators): Операторы — это институты, способные выполнять стратегии генерации дохода в масштабе, включая банки, компании высокочастотной торговли (HFT), компании прямых инвестиций, протоколы активов реального мира (RWA протоколы), протоколы децентрализованных финансов (DeFi протоколы) и ликвидные фонды.
-
Рестейкеры (Restakers): Рестейкеры — это пулы капитала с заблокированным капиталом, которые защищают пользователей стейблкоинов, обеспечивая безопасность деятельности операторов, и за это получают право использования их рестейкнутого ETH.
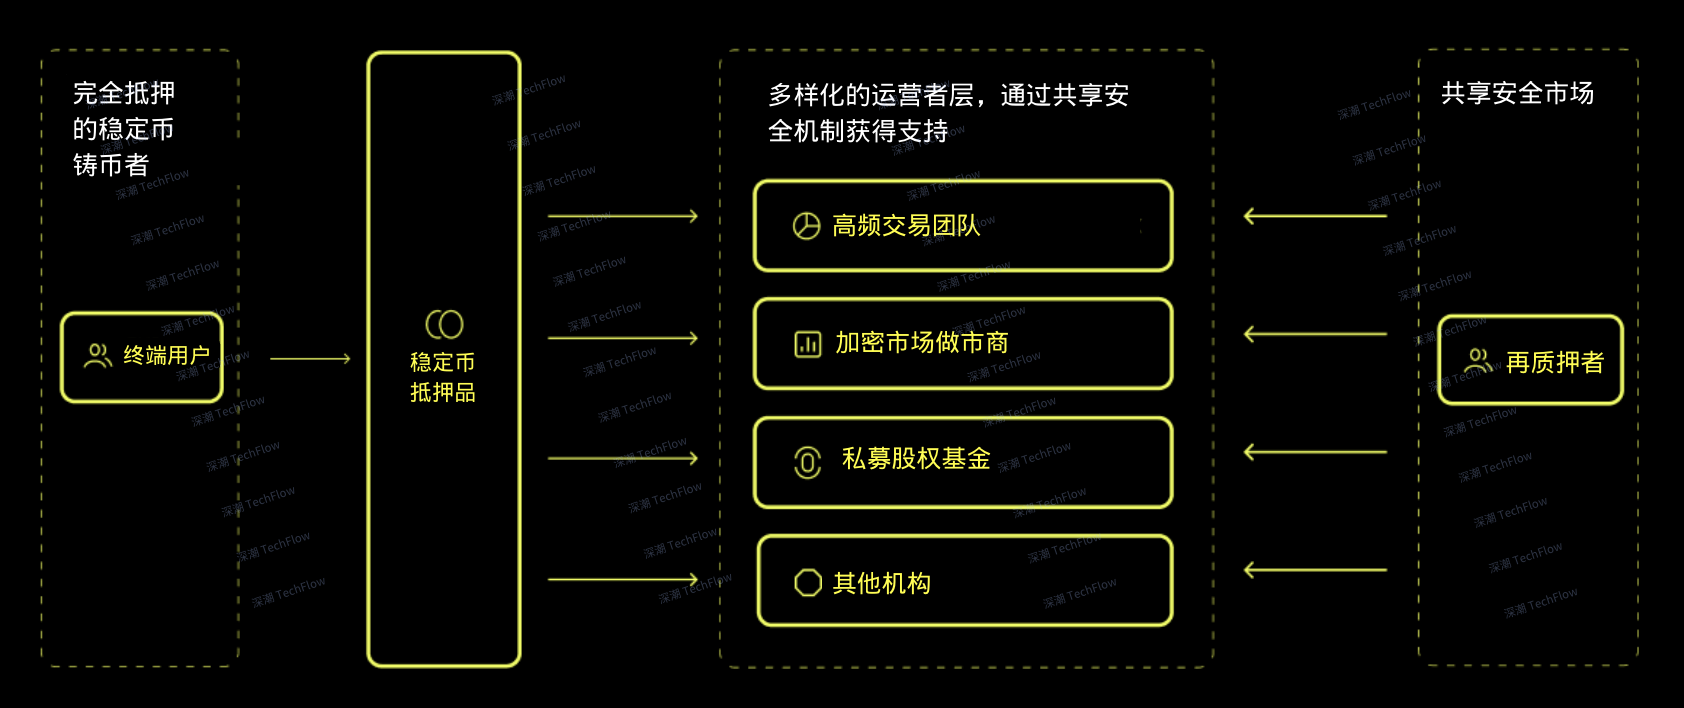
(Оригинальное изображение от DeFi Dave, переведено TechFlow)
Как работает CAP
Смарт-контракты CAP четко определяют правила действий для всех участников, включая фиксированные требования, механизмы штрафов и механизмы вознаграждения.
-
Пользователи стейблкоинов вносят USDC или USDT, чтобы минтить cUSD в пропорции 1:1. Пользователи могут выбрать залог cUSD для получения дохода или использовать его напрямую как стейблкоин, привязанный к доллару США. cUSD всегда можно полностью обменять.
-
Институт (например, компания высокочастотной торговли с пороговой доходностью 40%) решает присоединиться к пулу операторов CAP и планирует получить кредит через CAP для своих стратегий дохода.
-
Чтобы стать оператором, институт должен сначала пройти проверку белого списка CAP и убедить рестейкеров делегировать им средства. Общая сумма делегированных средств определяет верхний предел капитала, который может получить оператор. Как только институт получает достаточное “покрытие” через делегирование, он может вывести USDC из залогового пула для выполнения своей собственной стратегии.
-
В конце срока кредита институт распределяет доход среди пользователей стейблкоинов в соответствии с базовой доходностью CAP, одновременно выплачивая премию рестейкерам. Например, если базовая доходность составляет 13%, а премия 2%, институт может оставить оставшийся доход (в данном случае 25%).
-
Пользователи, заложившие cUSD, накапливают проценты через деятельность операторов, и эти проценты можно вывести в любое время.
Мотивация каждого участника
Чтобы понять работу CAP, недостаточно просто знать действия участников, важнее понимать их мотивацию для участия.
Держатели стейблкоинов
-
Стабильный доход без необходимости частой смены: Рыночные процентные ставки CAP позволяют пользователям не менять протоколы часто, даже если рыночные условия меняются или протоколы устаревают, они продолжают получать доход.
-
Гарантия безопасности: По сравнению с приложениями CeFi и DeFi, которые обещают высокую доходность, но приводят к потере средств пользователей, CAP обеспечивает более высокую безопасность. Основной капитал пользователей защищен неизменностью смарт-контрактов и полным залогом, а не доверием.
Операторы
-
Получение дополнительного капитала с нулевой стоимостью: Капитал, предоставляемый CAP, не имеет базовой стоимости, что позволяет маркет-мейкерам рынка дохода получать более высокую доходность по сравнению с традиционной моделью LP, одновременно повышая общую заблокированную стоимость (TVL) протоколов DeFi, объем управляемых активов (AUM) фондов частного кредитования и создавая больше возможностей для межотраслевых арбитражеров.
Рестейкеры
-
Новые возможности для заблокированного ETH: Поскольку ETH обычно заблокирован на L1, сценарии использования ограничены. Через рестейкинг ETH пользователи могут делегировать его операторам, тем самым участвуя в активных сервисах валидации (AVS), таких как CAP.
-
Доход, выплачиваемый активами-голубыми фишками: CAP позволяет рестейкерам самостоятельно определять премию для компенсации принимаемых ими рисков. Эти премии выплачиваются такими активами-голубыми фишками, как ETH или USD, а не инфляционными токенами управления или оффчейн-программами баллов. Таким образом, доход рестейкеров не ограничен рыночной капитализацией проекта и имеет безграничный потенциал роста.
Существующие риски
Любые новые возможности сопряжены с рисками, поэтому особенно важно понимать потенциальные риски CAP:
-
Риски рынка совместной безопасности: CAP основан на рынках совместной безопасности, таких как EigenLayer, поэтому может подвергаться влиянию рисков этих платформ.
-
Волатильность цен базовых активов: Если USDC или USDT отвязываются, пользователи сталкиваются с риском волатильности цен. Однако этот риск существует даже без CAP.
-
Риски сторонних межсетевых мостов: Когда пользователи используют cUSD в других сетях через мосты, они могут столкнуться с рисками стороннего мостирования. Однако сам CAP не подвергается этим рискам напрямую.
-
Риски смарт-контрактов: CAP не полагается на кастодианов или человеческий надзор, а защищает пользователей через правила смарт-контрактов. Однако пользователи должны нести риски, которые могут существовать в логике смарт-контрактов, даже если этот код был аудирован.
Заключение
Каждый участник CAP (минтеры, операторы и рестейкеры) разблокировал новые возможности дохода благодаря внесению ценности: депозиторы получили гарантированный стабильный доход, операторы получили капитал с нулевой стоимостью, рестейкеры зарабатывают высококачественные доходы активов.
Для достижения массового внедрения доходных стейблкоинов нам нужно полагаться на силу эффективных рынков, а не на централизованные команды. Как и на рынках других отраслей, механизм конкуренции приносит наилучшие результаты для всех участников.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DeFiDave22