ゴールドマン・サックス リサーチレポート解説:CoreWeave の資金ギャップは管理可能、380億ドルの新規債務が 2600億ドルの累積負債をカバー
記事作成:Rita
CoreWeave(CRWV)の現在価格は61.82米ドル、ゴールドマン・サックスの目標株価は106米ドルで上昇余地は71.5%。ゴールドマン・サックスは2026年10月21日付レポートにおいて、投資家が最も懸念している課題である資金不足額の規模について回答した。既存の1290億米ドルのバックログに対応するには約230億米ドルの新規債務が必要であり、取得済みの4.2ギガワットの電力容量を拡大するには約380億米ドルの新規債務が必要とされる。ゴールドマン・サックスはこの不足額が債務ファイナンス、顧客前払い金、営業キャッシュフローによってカバーできると見ている。
ゴールドマン・サックスは10月19日にCoreWeaveへの評点を「買い」に引き上げ、その後資金調達の実行可能性に関する多数の問い合わせを受けた。同レポートでは資金ニーズを2つのシナリオに分解して示している。既存バックログのシナリオでは、GPU(グラフィックプロセッシングユニット)の寿命を4.5年と仮定した場合に新規債務は230億米ドル、6年と仮定した場合に195億米ドルとなる。電力拡大のシナリオでは最大約2600億米ドルの潜在的バックログをサポートするもので、新規債務は約380億米ドル。
目標株価106米ドルは、今後12ヶ月間のEBIT(税引前利益)の18倍ベースで算出されている。ゴールドマン・サックスは、資金調達、生産能力増強、契約締結とコスト変動の時期ズレを主要リスクとして認めている。
既存バックログには230億米ドルの新規債務が必要
CoreWeaveの2026年8月末時点でのバックログは1290億米ドル。ゴールドマン・サックスによると、これらの注文に対応するために必要な設備投資額は約600億米ドルと試算されている。現在の延期可能定期ローン(DDTL)構造によれば、80%を債務で資金調達可能であり、上限は480億米ドルとなる。すでにコミット済みかつ未実行のDDTLが約110億米ドルあるため、残る新規債務は370億米ドルとなり、これに関連する現金出資を行う特別目的会社(SPV)への資本注入は120億米ドルとなる。
顧客の前払い金がこの計算式を変えている。ゴールドマン・サックスは前払い金が契約総価値(TCV)の20%を占めると仮定しており、これにより新規債務は約230億米ドルに低下する。現在の契約のうち70%に前払い条項が含まれており、その平均比率は15%〜25%となっている。過去6カ月間にわたってCoreWeaveにおける前払い金比率は低下したが、これは企業規模の拡大と資本コストのより高い管理性を示している。ゴールドマン・サックスは債務ファイナンスの予測可能性が低下する場合でも、前払い金比率は回復し得るとの見方を示している。
もしGPUの寿命を6年で計算すれば正の残存価値が生じ、新規債務は195億米ドルまで引き下がる可能性がある。4.5年は契約期間に対応し、6年はより長期の減価償却仮定に対応する。両方の数値はいずれも前払い金なしのシナリオにおける370億米ドルを下回る。前払い金と寿命の仮定は、資金不足額を調整するための2つの重要なノブとなる。
債務対担保価値比率(LTV)は50%〜75%の範囲にあり、CoreWeaveは債務比率を80%未満に設定する選択肢もある。ゴールドマン・サックスはレポート内でエクセルワークシートを提示し、投資家に対して仮定についてのフィードバックを求めている。最終的な新規債務額は、前払い金比率、GPU寿命、債務対担保価値比率の3つの変数によって決定される。
電力容量拡大には380億米ドルの新規債務が必要
CoreWeaveは2026年8月末時点で4.2ギガワットの電力供給権を取得しており、第2四半期(2Q26)の稼働容量は1.5ギガワットとなっている。残りの容量を稼働させるために、ゴールドマン・サックスは約380億米ドルの新規債務が必要と試算しており、これは約2600億米ドルの潜在的バックログを支えるもので、8月のバックログの約2倍に相当する。このシナリオでも、顧客前払い金がTCVの20%を占めると仮定している。
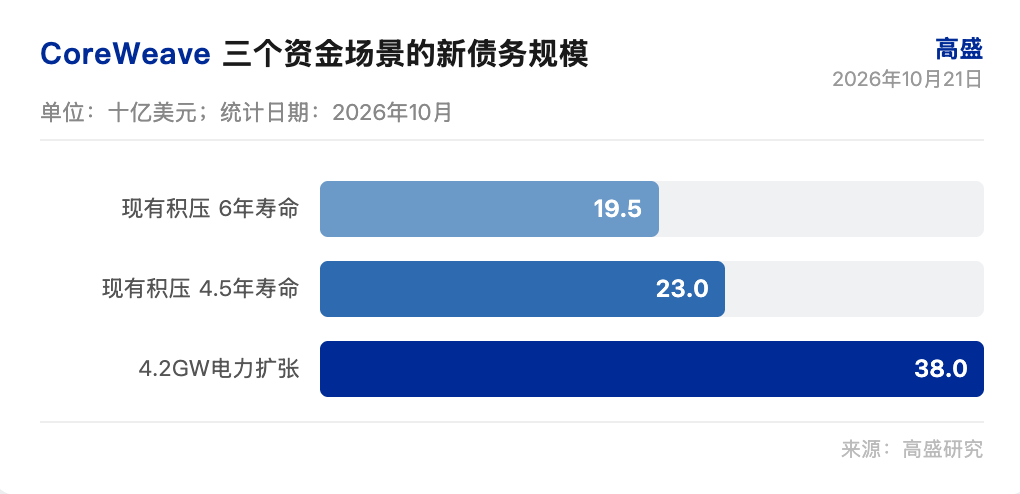
380億米ドルは既存契約のみならず電力容量の拡大に対応するものとなる。データセンターの生産能力増強、電力接続、GPU納品の三者における時期ズレは、債務の引き下げリズムを変更することになる。ゴールドマン・サックスはこの生産能力増強を主要リスクとして位置付けている。契約締結時のコストとシステム稼働時のコストインフレの間にはタイムラグがあり、新規契約や契約更新時に価格付けに圧力がかかる可能性がある。
債務規模には上限があるものの、資金調達構造には柔軟性がある。ゴールドマン・サックスは10月19日の格付引き上げ時に資金調達コストの仮定について既に議論していた。本レポートでは株式による資金調達は想定しておらず、債務が主要な手段となる。顧客前払い金比率の上昇は債務ニーズを軽減できるが、それによって顧客の資金を占有することになる。サプライヤー・ファンディングも別の道であり、その規模はGPUサプライヤーおよび建設パートナーとの支払期日に左右される。
キャッシュ不足額はわずか16億米ドルに縮小
ゴールドマン・サックスがキャッシュフロー側を試算した。2Q26時点での利用可能な帳簿上キャッシュは55億米ドルであり、そこに運営費バッファー30億米ドルを差し引く。さらに9月に発行された転換社債の純キャッシュ流入、20億米ドルの循環クレジットライン、64米ドル基準で3,500万株のATM株式発行を追加し、合計104億米ドルの資金調達オプションが存在する。既存バックログに対応するには120億米ドルが必要となるため、不足額は16億米ドルとなる。
この16億米ドルは、顧客前払い金、サプライヤー・ファンディング、または既設置設備からの営業キャッシュフロー(返済後)によって補充される必要がある。ゴールドマン・サックスは不足額は大きくないと見ているが、資金調達チャネルの円滑化が必要だと指摘している。CoreWeaveのDDTL構造は各債務を特定の契約に紐づけており、SPVへの現金出資は債務ファイナンスに伴う対応策となる。
資金調達の実行可能性は債務市場の状態に依存する。ゴールドマン・サックスはレポート内で資金調達コストの具体的なレンジを示していないが、現有のDDTL構造が80%の債務資金調達比率を支えられることに言及している。顧客前払い金比率が20%まで回復すれば新規債務は230億米ドルまで押し下げられる一方、前払い金比率のさらなる低下が続けば、新規債務は前払い金なしの370億米ドルのシナリオに戻ることになる。
目標株価はEBIT 18倍に基づ算出
ゴールドマン・サックスの目標株価106米ドルは、今後12ヶ月間(Q5〜Q8)のEBITに18倍乗じて算出されている。現在の61.82米ドルは2027年EBITDAの約6.2倍、2028年は約4.0倍に相当する。ゴールドマン・サックスはCoreWeaveのEBITが2027年に黒字転換し、2028年には101.8億米ドルに達すると見込んでいる。またEBITDAは2026年の76.9億米ドルから2027年の181.8億米ドル、2028年の326.7億米ドルへ推移すると予想されている。
リスク要因として4つが挙げられている。資金調達の問題、データセンター生産能力増強の遅れ、契約締結とコストインフレの時期ズレ、需給動向に起因する新規契約または更新時の価格引き下げである。ゴールドマン・サックスは資金調達を最優先のリスクとして位置付けている。資金不足額が管理可能な範囲にある前提は、債務市場が凍結せず、前払い金比率が崩れず、GPU寿命の仮定が短縮されないことである。
106米ドルという目標株価は71.5%の上昇余地を示しており、ゴールドマン・サックスは10月19日付で既に格付を引き上げていた。資金不足額には上限があり、資金調達ツールも用意されている。
免責事項
本稿は第三者の証券会社による研究レポート(ゴールドマン・サックス、2026年10月21日付)を「潮向研究」が整理・解説し、公開市場情報と併せてまとめたものである。文中に記載されている格付、目標株価、収益見通し及び関連する判断は、いずれも当該証券会社アナリストの意見であり、担当機関の立場を代表するものに留まり、「潮向研究」の見解を表すものではなく、いかなる投資助言をも構成するものではない。
市場にはリスクが存在し、意思決定は独立して行う必要がある。本稿はどのような証券の売買にも根拠として使用すべきではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo