バースタインレポート解読:CoreWeave 負債の最大化、成長に高額なコスト
執筆:Rita
CoreWeave は水曜日に約 15%下落した。無担保債券利回りは約 15%に迫り、2032年物債券利回りは約 14.8%、クーポンレートは 9.625%である。バーンスタインによれば、投資家が再評価しているのは調達コストであり、需要自体には問題がないという。格付は「アンダーパフォーム」を維持し、目標株価は 74ドル。
CoreWeave は資本集約型ビジネスであり、独自のキャッシュ生成エンジンを持たない。第2四半期の営業CFは 6億7,900万ドル、調整後設備投資(CAPEX)は 94億ドルだった。正味利息支出は 6億4,000万ドルで、売上高の約四分の一に相当する。成長スピードが速ければ速いほど資金ギャップは拡大する。調達コストの上昇、契約上カバレッジの弱化、重い債務負担という3つの課題が収束しつつある。
債券利回り 15%に迫る
2032年物債券利回りは約 14.8%、クーポンレートは 9.625%だ。この利回り水準は一般的にディストレスト(危機的状況)と結びつく。バーンスタインは指摘するに、これによって既存の固定金利債務の利子負担が一夜にして再設定されるわけではないが、「次の 1ドルの成長に必要なコストはいくらになるのか」という疑問を投げかけている。
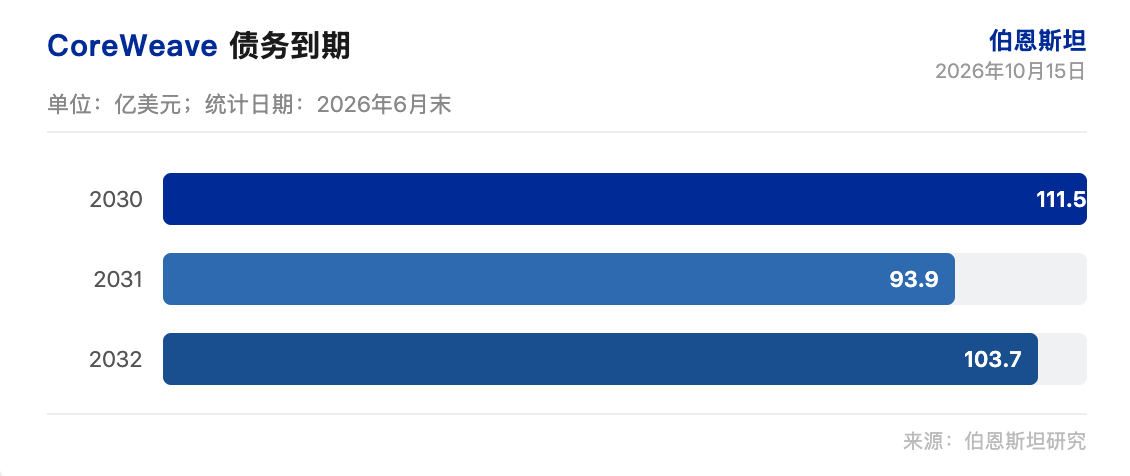
市場はより高い無担保信用リスクプレミアムを求めている。CoreWeave の総負債規模は 409億5,100万ドル、総限度額は 572億600万ドル、有効金利は 8.0%、年間利息支出は 32億6,200万ドルだ。2030年満期債務は 111億4,900万ドル、2031年は 93億8,900万ドル、2032年は 103億6,600万ドルとなっている。満期は 2030年から 2032年に集中している。
バーンスタインは指摘するに、市場が CoreWeave の無担保クレジットに対して求める補償は大幅に上昇している。2032年物債券利回りが 14.8%と、9.625%のクーポンレートをはるかに上回っている。調達コストの上昇は、成長の採算性に直接影響を与える。
調達コストが中核的な課題に
バーンスタインは長年、CoreWeave の資金調達への依存度に注目してきた。GPU価格が高騰しており、現金流出が顧客からの入金に遠く先行しているため、急成長がかえって資金ギャップを増大させている。同社は建設支援のために依然として外部資金調達の強力な依存度を維持している。
バーンスタインは指摘するに、CoreWeave に必要なのは計算資源を購入したい顧客だけでなく、株主に魅力的な条件でハードウェアに資金を提供してくれる貸手でもある。中長期的な事業モデルは依然として経済的な課題に直面している。
DDTL(延期返済定期ローン)1.0のスプレッドは 9.62%、DDTL 2.0および 2.1は 4.25%、DDTL 3.0は 4.00%、DDTL 4.0は 2.25%、DDTL 5.0は 4.50%、DDTL 5.5は 5.50%。異なる負債ツール間でスプレッドの差異が顕著だ。
契約上のカバレッジが弱体化
将来の借り入れを支える契約構造が重要となる。成長が短期契約や非投資適格顧客へ移行し、貸手の契約上カバレッジが減少しているため、より高いリスクプレミアムが求められるようになった。バーンスタインは契約構造の変化が調達コストを上昇させると見ている。
CoreWeave はインシュアード・キャピタル(担保付き資金)の獲得に取り組んでいる。バーンスタインは指摘するに、より多く低コストな資本を求める動きは、投資案件においてますます重要視されつつある。ガートナーがレポートを発表し、新クラウド・モデルに対する長期的懸念を改めて強調した。
バーンスタインは、契約上カバレッジの弱体化が調達コストを上昇させると分析する。成長が短期契約や非投資適格顧客へ移行し、貸手が被る契約上のカバレッジが縮小している。市場はより高いリスクプレミアムを求めることになる。
重い債務負担
6月末時点で、CoreWeave の負債総額は約 350億ドル、別途リース負債が 165億ドルあった。追加資金調達で成長を支えられる反面、株式よりも優先された請求権が増加することにもなる。バーンスタインは指摘するに、債務義務そのものがすでに重荷となっている。
債務の満期分布は以下の通りだ。2026年物が 5億3,100万ドル、2027年物が 12億7,600万ドル、2028年物が 25億7,600万ドル、2029年物が 26億6,500万ドル、2030年物が 111億4,900万ドル、2031年物が 93億8,900万ドル、2032年物が 103億6,600万ドル。2030年から 2032年に満期ピークが集中する。
バーンスタインは、追加資金調達で成長を支えられる反面、株式優先の請求権が増加すると分析する。債務義務自体がすでに重く、調達コストの上昇は株主利益をさらに圧縮することになりそうだ。
格付はアンダーパフォームを維持
バーンスタインは「アンダーパフォーム」格付を維持し、目標株価を 74ドルとしている。目標株価は、今後 12カ月の調整後営業利益 52億ドルに対し 25.5倍の時価総額換算企業価値を前提としている。現在の株価は 65.78ドルで、上昇余地は 12%だ。
バーンスタインの長期売上高予想は市場コンセンサスを大きく下回る。データセンター供給が 2028年以降さらに潤沢になるにつれ、CoreWeave が巨大メガスケラー顧客との大規模契約を締結できるかどうかは不透明だ。メガスケラーは自社のビジネス企業向けサービスと直接競争関係を築く可能性がある。バーンスタインは、CoreWeave のソフトウェアの堀(競合優位性)がメガスケラーの攻撃に耐えうるとは考えていない。
上方リスクとしては、メガスケラーの自社容量構築・展開の遅延、CoreWeave の専用ソフトウェアプラットフォームの進展、電力供給の継続的不足による価格設定権の維持などが挙げられる。バーンスタインは、構造的な懸念は AI需要の増加によって解消するものではないとみている。
CoreWeave の調整後 EPS 予想は、2025年に -1.20ドル、2026年に -4.56ドル、2027年に -4.77ドルとなっている。売上高予想は 2025年の 51億3,100万ドルから 2027年の 235億5,200万ドルへ増加する。EBITDA 予想も 24億4,200万ドルから 149億7,400万ドルへ拡大する。EV/EBIT マルチプルは 2026年で 264倍、2027年で 33.4倍だ。
調達コストが成長の限界を規定しており、CoreWeave の中長期的な事業モデルは課題に直面している。
免責事項
本稿は TechFlow による第三者証券リサーチレポート(バーンスタイン、2026年10月15日)の編集・解説および公開市場情報の整理です。文中の格付、目標株価、利益予測および関連する判断はすべて当該証券アナリストの見解であり、その所属機関の立場のみを示すものであり、TechFlow の見解ではなく、いかなる投資助言でもありません。
市場にはリスクがあり、判断は自己責任で行ってください。本記事はいかなる証券の売買の根拠として使用すべきではありません。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo