IOSG|ビットコインが25万ドルに達しないと、マイニングはAIの『家賃』収益に追いつけない
著者:Mario Chow、IOSG Ventures
株価は2026年11月13日終値;ビットコイン価格は11月16日時点の6万4,400米ドル。本文中のMWはキーIT負荷を指し、サーバーに実際に供給される電力を意味する。グロスMWは冷却設備を含む施設全体の電力消費量を指し、通常IT負荷より20〜40%高くなる。
TL;DR
なぜ移行するのか。
コインシェアーズによれば、既設かつ満室稼働のAIデータセンターの評価額はMWあたり約2,700万米ドルで、テナントを持たないマイナーに通電済みの生産能力の評価額は300万米ドル未満である。
この9倍の違いはすべて配線網接続(グリッドインターフェース)価格によるものではなく、前者にはMWあたり800万〜1,500万米ドルの建設投資が含まれるためである。建設コストを差し引いても、ギャップは依然として4〜6倍ある。
MWあたりの営業利益で換算すると、現在のハッシュプライスでのマイニングでは年間純利益が約23万米ドルに対し、AI賃貸契約では約190万米ドルとなる。この差を埋めるにはビットコイン価格が約25万米ドルまで上昇する必要がある。背景にはAI部門における電力不足がある。米国で最も需要の高い地域で新たに配線網に接続するには3〜4年かかるが、マイナー側は既に通電済みのインターフェースを手中にしている。
11月3日の中間選挙によりこれらのインターフェースはさらに希少価値を高めた。テキサス州でデータセンターの認可承認を一時停止することを公約した知事が選出されたためだ。
どのように移行するか。
配線網インターフェース、変電所、土地、許認可はいずれも流用可能だが、それ以外ほぼすべて撤去して再建が必要であり、費用はMWあたり800万〜1,500万米ドルで新規建設とほぼ同様である。マイナーが販売しているのは建物そのものではなく、テナントが待ち行列(2〜4年)をスキップできる時間なのである。
誰が移行しているか。
上場している8社の鉱山企業(マイナー)が計約6.3GWのIT容量の契約を締結済み。選挙翌朝、RiotがCorsicana施設の全910MWを貸し出した。加えてCipherにも700MWのグロス電力が存在する。実際に稼働中なのは約1GW程度。そのうちCoreWeave単独で24%を占めており、かつ家賃を支払うテナント側の信用保証はついていない。
RiotのAIラボテナント(報道によるとAnthropic)が18%を占め、規模はCoreWeaveとほぼ同等となった。
収益とコスト。
運営コストを控除後、NOIを開示している賃貸契約はMWあたり年間で185万〜215万米ドルの間にある。Galaxy Helios IIのNOIは利益率から推算されており約230万米ドルだがこれは例外である。施設構築のコスト回収率は年間15〜20%である。
RiotのCorsicana契約はこのレンジを超え約33%となった。これはデータルーム自体をテナントがRiot通電済みの敷地上で自費建設するためである。名目家賃の差は主に契約構造に起因しており、信用リスクへの補償ではない。
影響。
マイニング継続派のいくつかの企業が所持ビットコインの約40%を売却済み。残りの売り圧力は主にMARAに向けられている。Riotは本年度だけで2万2,64枚を売却し、残高は2,418枚となった。MARAは第4四半期終了後に1万3,597枚を売却し、ビットコイン担保ローン返済に充てた。
MARA、CleanSpark、Riotの合計保有量は現在約3万6,000枚(8月は6万5,000枚)。うちMARAの約2万4,000枚が引き続き市場流出する可能性が高い。ハッシュレートは下落後再び回復しており、マイナーの撤退はネットワークセキュリティを低下させていない。鉱企業株はもはやビットコインのパロリートレード(代替取引)ではない。
選挙結果を受けた銘柄動きは州ごとに分かれた。Riotは25%上昇(同期間ビットコインは12%下落)。テキサス州またはジョージア州で未完了プロジェクトを抱える企業数は15〜18%下落した。
IOSGの見解
テキサス州は第2のリスクであり、CoreWeaveは家賃に対するリスクヘッジがない懸念材料である。
GalaxyがCoreWeaveから徴収する家賃は業界最高水準だが、施設回収率は年間約15%と最も低い。CleanSparkはメタへ約16%、Hut8はインベストメントグレードテナント向けに17〜21%設定している。テナント信用 grades が低いほど家主が高利を得るはずだが、現実はその逆となっている。
CoreWeaveはGalaxyのAI事業の100%、Core Scientificの約53%、Applied Digitalの28%を占めている。一方、Hut8、CleanSpark、Riot、TeraWulfはいずれもCoreWeaveへのエクスポージャー(無暴露)を持っていない。
CoreWeaveは11月10日決算で収益見通しを上回った翌日に株価が25%上昇したが、四半期中にリコース債務が約100億米ドル増加し416億米ドルとなり、11月13日には株価は再び53米ドルまで回落した。
選挙結果が第2のフィルターとなった。認可済み・賃貸済み・資金調達済みの企業MW銘柄は上昇し、テキサスまたはジョージア州の認可待ちMW銘柄は下落した。Galaxyは両方の条件を満たさず、事業はCoreWeave独占に加え、Helios施設がテキサス州に位置し、Helios IIも未貸出手順である。
CoreWeaveの信用安定化およびテキサス州の一時停止措置に明確な終了期限が設けられるまでの間、高エクスポージャーの家主銘柄は低エクスポージャー銘柄に対してディスカウントされるべきだろう。Core ScientificはCoreWeaveエクスポージャーが最もクリーンなサンプルであり、選挙後は株高を維持している。CoreWeave向けの590MWのうち485MWがすでに課金済み(収益発生中)だからである。
これら2つの条件を組み合わせて家主企業を3グループに分ける。
グループ1:既設賃貸済み、テキサス/ジョージア州外、資金調達済:TeraWulf(ニューヨーク州およびケンタッキー州、GoogleがAnthropic賃貸契約向けプロジェクトファイナンスを保証)、Hut8 River Bend(ルイジアナ州、ノンリコース債券)、Applied Digital(ノースダコタ州、シニアセキュアデブツ)。
グループ2:既設賃貸済みだがテキサス/ジョージア州にあり、今期以降の進捗は州レベルの認可または未確定ローン依存的:Riot Rockdale/Corsicana、Hut8 Beacon Point、Galaxy Helios I、CleanSpark Sandersville。
グループ3:未貸出手順または認可未達:Galaxy Helios II、MARA Matagorda施設、Cipherテキサス州在庫プロジェクト。グループ1はディスカウント率最小、グループ3が最大。Galaxyはグループ2・3双方にまたがり、さらにCoreWeaveエクスポージャーを加味する必要がある。
予想通り、主要なコイン売却主体はマイニング継続派の一部企業であり、残り大部分はMARAである。
8月時点で、移行完了の家主企業はビットコインをほぼ保有しておらず、代わりにMARA、CleanSpark、Riotの3社が合計約6万5,000枚を保有していた。3社ともAIプロジェクトへの資金調達が必要だった。その後3社のうち2社が売却に踏み切った。Riotは年初〜9月末までに2万2,64枚(約15億米ドル相当)を売却し、主にデータセンター建設に充てた。9月末時点で残高は2,418枚となった。
MARAは四半期終了後、平均約8万1,000米ドルで1万3,597枚を売却し、7億5,000万米ドルのビットコイン担保ローンを完済した上で、今後もAI事業調達のためにビットコイン売却を継続すると表明した。現在3社合計は約3万6,000枚(約23億米ドル相当)で、約40%売却済みで60%残っている。残りを売却するかどうかは、それぞれがどの程度資金ニーズを持っているか次第である。
Riotが残す2,418枚は重要度は低い。Corsicana施設への支出は自社キャッシュおよびプロジェクトローンで賄われる。CleanSparkの保有量1万3,530枚は一切減少せず、Sandersvilleプロジェクト資金はシニアセキュアデブツで調達されており、コイン売却の必要性は最も低い。ただし10月から月度生産レポートの発行を停止している点は留意事項である。
MARAに残る約2万4,000枚(約13億米ドル)こそ注視すべき売り圧力源である。自身も売却継続を明言しており、テキサス施設が通電認可されれば最大6億米ドルの追加投資が必要となる。現在2件の賃貸交渉中で、締結すれば自ら建設する必要がある。在庫売りはピークを過ぎたものの、まだ終わっていない。
鉱業企業株は現在AIクレジットトレードと定義され、選挙結果を受けテキサス州認可トレードという要素が加わった。
移行完了家主企業の株価動向はビットコインではなくCoreWeaveおよびNebius連動であり、10月のビットコイン上昇時にはCoreWeave社債下落と共に下値を追った。
11月3日〜13日、ビットコインは12%下落したが、910MWで通電認可済みのテキサス州賃貸契約を握るRiotは25%上昇。テキサス/ジョージア州で未完了プロジェクトを抱えるGalaxy、Cipher、CleanSparkは15〜18%下落した。
この銘柄バケット購入はAIデータセンターのファナンシングおよび州レベル認可成功に賭けるものであり、ビットコイン連動性は極めて限定されている。
マイナーが移行する理由
ビットコイン価格上昇にもかかわらずマイニング収益性の悪化
ハッシュプライスはPH/sあたりの日次預期採掘収益(経費控除前)を示し、マイナーの存続可否を決める数値であるが、この指標は直線的に低下している。
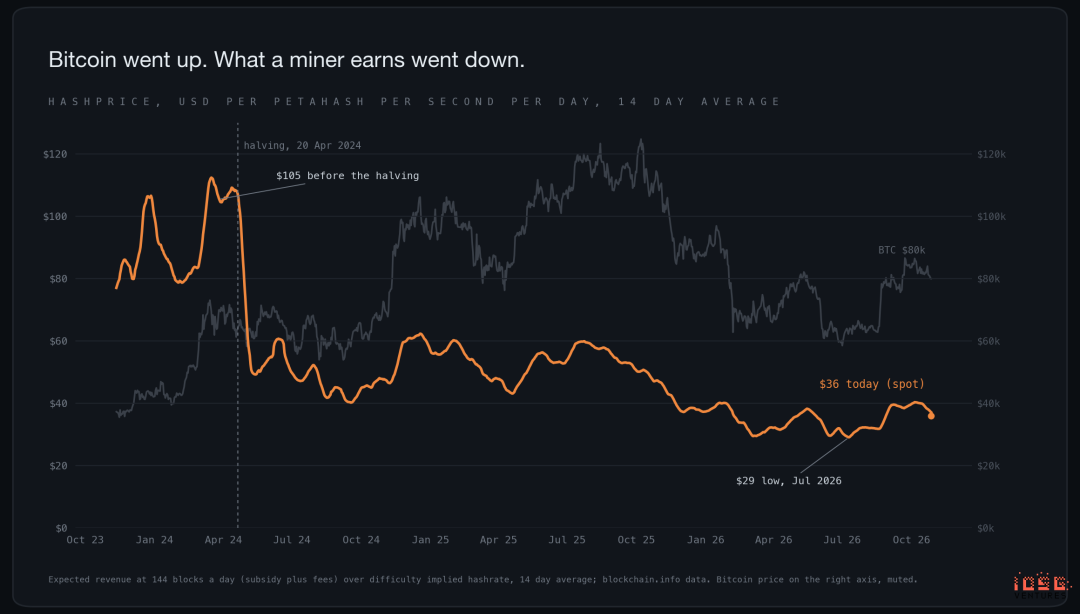
2024年のハーフニング以前、1 PH/sの日次収益は約105米ドルだったが、現在は約30米ドル。一方ビットコイン価格は当時と同水準に戻っている。ブロック報酬減幅によって半減したのに加え、ネットワーク全体ハッシュレートが約70%拡大したことで、個々機の獲得シェアは二重に圧迫された。
これは今年夏場の安値に肉薄する水準である。当時ハッシュプライスは一時30米ドルを割り込み、コインシェアーズ推計の上場マイナーの平均キャッシュコストは1BTCあたり7万5,500米ドルであったにも関わらず、スポット価格は約6万米ドル程度しかなく、業界全体として赤字採掘を行っていた。
ビットコインは10月に8万4,000米ドルまで上昇したが、当月中に再び6万4,400米ドルへ戻った。いずれの局面も状況変化をもたらさなかった。他のルート(AI賃貸)との収益格差が大きすぎるためである。
同じ1MWでも異なる収益モデル
以下グラフは10月下旬ハッシュプライス約35米ドルを基準としている。現状30米ドルの場合、マイニング欄の数値はさらに下方修正される。
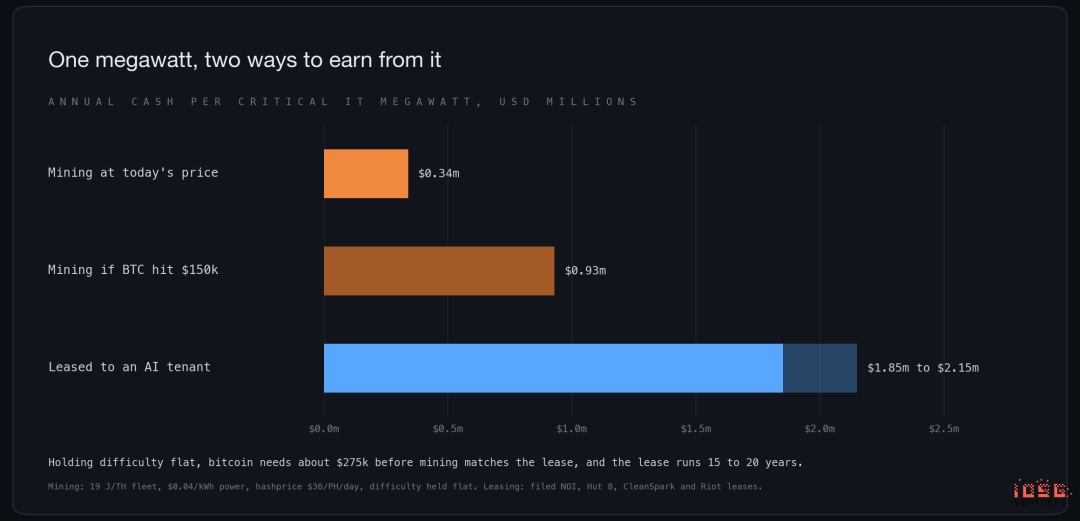
MWあたりの営業利益ベースで計算すると、現在のハッシュプライス下一世代機材1MWの年間純利益は電気代控除後約23万米ドルとなる。さらに次世代ハードウェア導入には別途資本支出が必要である。
AIテナントへの賃貸の場合、同じ1MWからNOI(純営業利益)は年間185万〜215万米ドルを生み出し、契約期間は15〜20年で毎年家賃増額條款が適用される。仮にビットコインが15万米ドルまで上昇し難度がunchangedであっても、マイニング収入は年間約100万米ドルに留まり、契約保証さえ存在しない。
この比較において賃貸契約にとって有利な点がある。190万米ドルのNOI達成にはMWあたり800万〜1,500万米ドルの建設投資が必要なのに対し、マイニングではMWあたり約80万米ドルの機材購入で済む。コインシェアーズの評価額そのままでは結論を出せない。
同調査は既設満室AIデータセンターをMWあたり約2,700万米ドル、マイナー側通電済み非稼働生産能力を300万米ドル未満と評価している。これは異種資産間の比較であり、同一施設における賃貸前後のバリューチェンジを指すものではない。
賃貸済み評価額から建設コストを控除するとMWあたり1,200万〜1,900万米ドルが残る。これはテナントなし評価額の4〜6倍にあたるが、建設完了リスクや起租前2年間のキャッシュフロー空白を含まない nonetheless。方向性は明確であり、具体的な倍率精度は二次的な問題である。
最も説得力のある証拠は、マイナー企業が撤退するために支払った代償金額である。Core Scientificは15EH/sの新規機材注文キャンセルに約4,200万米ドルを投じた。Keel(旧Bitfarms)は6月に採掘を中止した。GalaxyはHeliosフィールド全面改修を実施し減損処理を講じた。
マイニングサイトのデータセンターへの転換プロセス
電源ソケット(インターフェース)のみ残し他再建
改修後、計器盤外部かつ配線網側に位置する設備のみ流用が可能である。
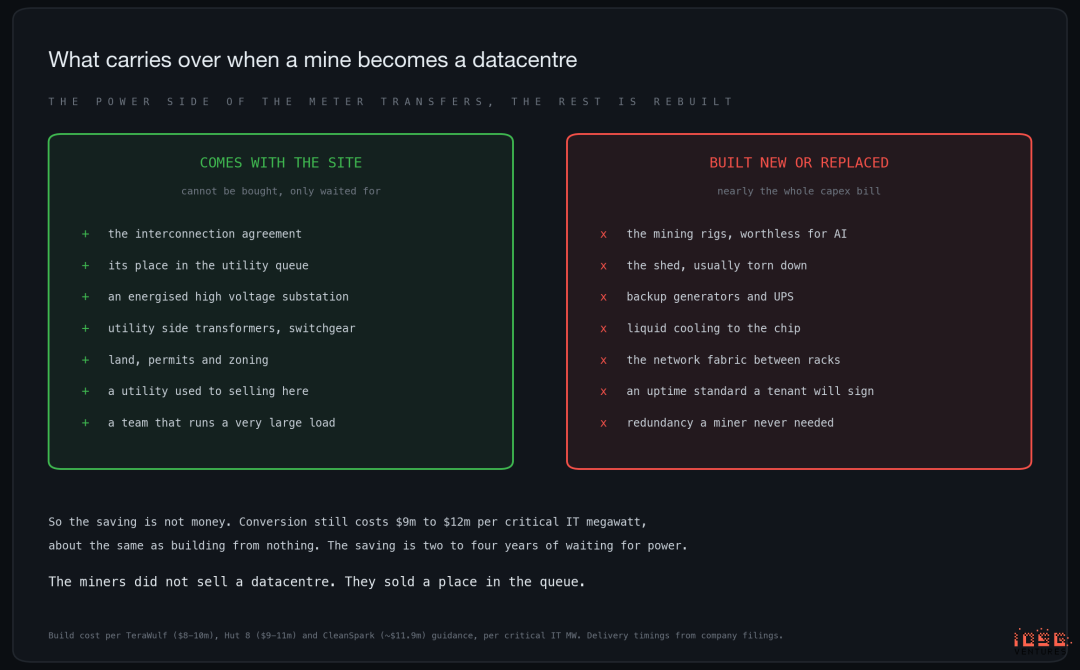
計器盤外部設備は流用可能だが、内部設備はほぼ廃棄対象となる。ASICマイナー機材はAI用途に転用できず、工場棟も通常解体される。マイナー側は電力価格上昇に応じて負荷自動削減を行う運用慣行があり、予備発電設備や冗長化給電盤を持っておらず、AIテナント要件である高い可用性(オンライン率)保証を提供できない。
NVIDIA GB300ラックは消費電力130〜140kWであり、従来サーバーラックの約9kWと比較して桁違いである。発熱対策にはチップ直結型の液体冷却管路必須である。
よって改修コストはMWあたり800万〜1,500万米ドルとなる。TeraWulfのガイダンスは800万〜1,000万米ドル、Hut8は900万〜1,100万米ドル、CleanSparkは約1,190万米ドル、Galaxy Helios IIは約1,540万米ドルであり、新規建設コストとほぼ同等である。
ここで節約されるのは資金ではなく時間である。
MW販売の3パターン
家主企業は空屋状態の施設を賃貸したり、計算力をレンタルしたり、あるいは施設ごと売却したりできる。
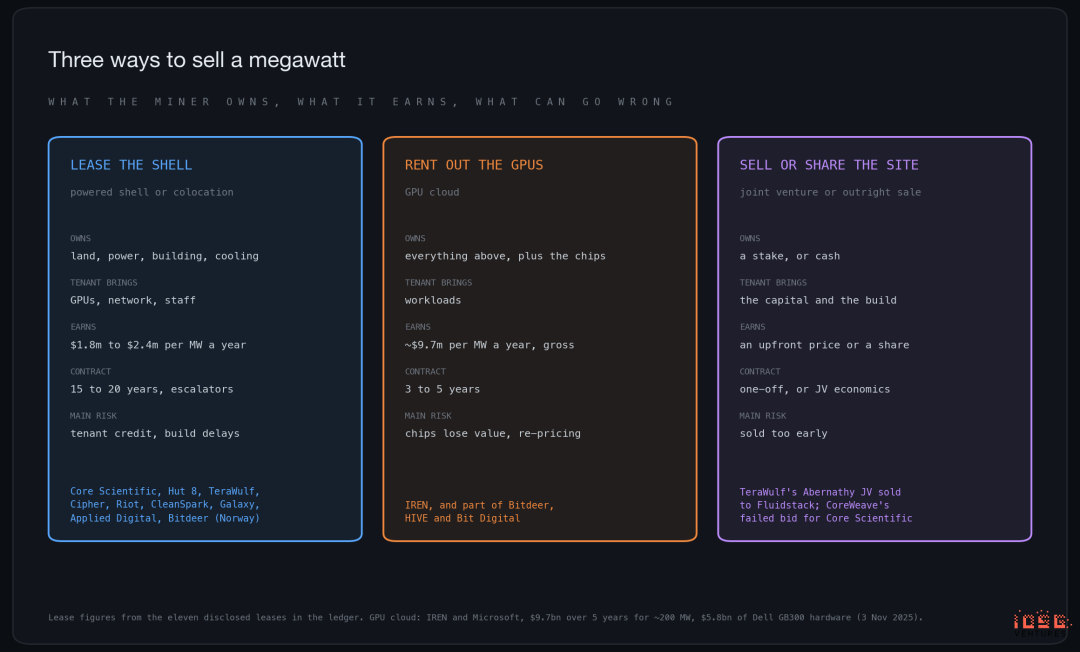
業界主流は「パワードシェル」販売である。土地、電力供給、建築物、冷却設備を提供し、GPU、ネットワーク、O&Mスタッフはテナント持参とする。このような役割分担により、移行済みマイナー企業はリアルエステート会社としてのバリュエーション基準適用が可能となる。
RiotのCorsicana契約はさらに高度化し、「パワードランド」販売である。Riotは土地・電力・設置スペースのみを提供し、データルーム自体はテナント自らが設計・建設・運用する。
IRENは計算力レンタル型ビジネスを採用し、マイクロソフトと締結した5年間・97億米ドル契約が典型例である。これには58億米ドル規模のDellハードウェア調達が伴う。MW単位収益は標準賃貸契約の約5倍になるが、半導体資産の多くが5年間で陳腐化し、契約期間も賃貸タイプの1/3に過ぎない。
MW当たり収益を用いてIRENと一般家主企業を直接比較することは、この業界における最も一般的な誤謬である。
第3のパスは施設売却である。TeraWulfはAbernathy合弁事業株式をFluidstackに約5億3,000万米ドルで譲渡し、内2億5,000万米ドルは第3四半期に決済済みである。
なおCoreWeaveは2025年にCore Scientificの完全買収を試みたが、株主総会で否決されている。
資金調達source
200MW規模施設はMW当たり1,000万米ドル換算で20億米ドル requisite し、建設支出は起租時期より約2年前倒しで必要となる。
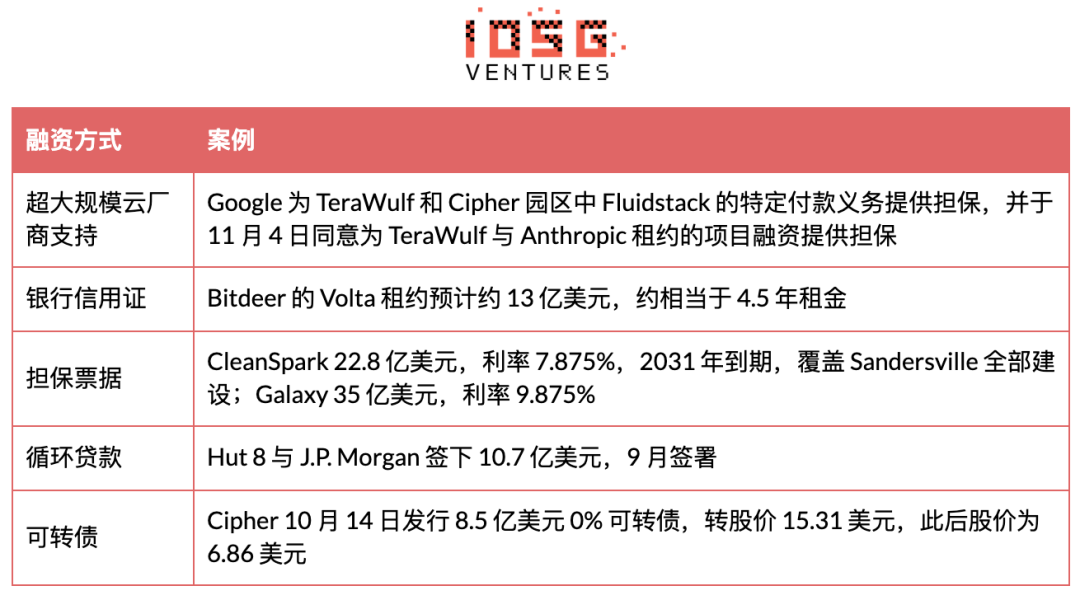
時間的リスク面最も注目すべきはRiotである。モルガン・スタンリーからの5億7,300万米ドル橋渡し融資は2026年12月31日満期を迎えるが、Rockdaleの初期96MW起租は2027年12月であり、91億米ドル規模の当該賃貸契約に対するインベストメントグレード信用保証はまだ確定していない。
Riotは9月末時点で9億5,000万米ドルの現金・仮想通貨残高を有し、追加株式発行意図はないと表明。RockdaleおよびCorsicana向けプロジェクト融資手配を進めている。起租前に資金調達完了させる必要がある。
現状での進行企業
家主企業:契約締結=竣工稼働ではない
Corsicana契約によりRiotは契約容量ベースで業界第二位の家主企業となったが、稼働比率は極めて低い。
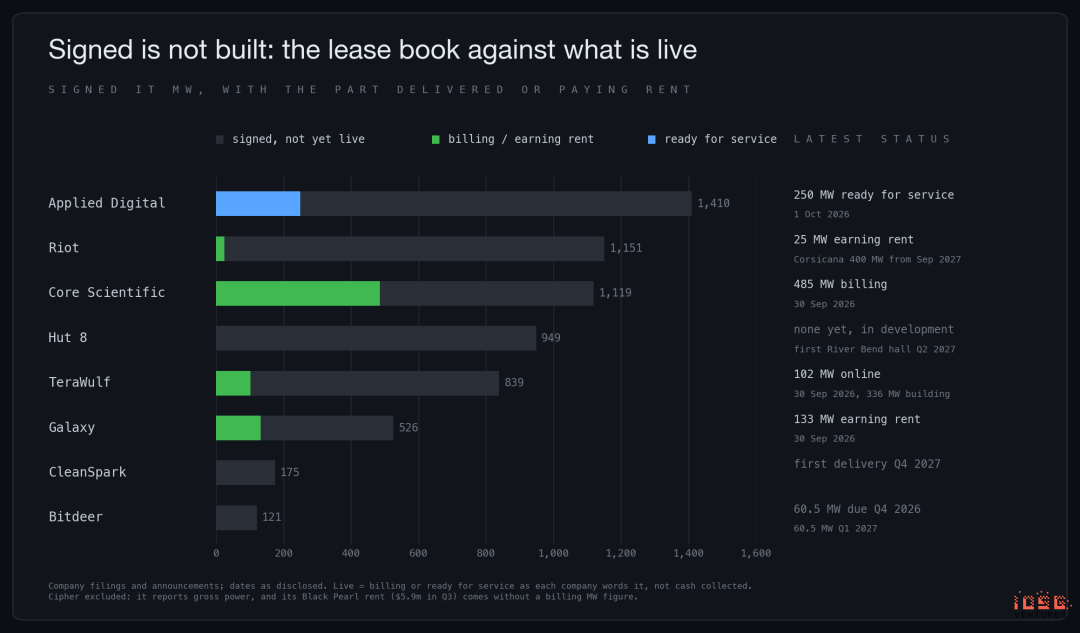
契約MWには今後数年かけて納品される容量も含む。課金MWはすでに収益化が開始している実態部分である。GalaxyがCoreWeaveに貸し出す526MWのうち133MWが課金済みである。残る393MWは空き状態ではなく、テナント確定済みかつ建設進行中の容量である。
Core Scientificは9月30日時点で485MWが課金済み(6月30日は395MW)。Dalton残部100MWは2027年初頭稼働予定。
配線網インターフェース確保はボトルネック解除の第一段階に過ぎず、その後の資金調達・施工・冷却システム構築・冗長化設計・テナント検査などが控えている。したがって課金容量比率が低く将来契約が多いことは需要低迷を意味しない。
Cipherの700MWは施設グロス電力でありキーIT負荷ではないため容量割合算入から除外した。同資料によればAmazon Black Pearl契約のIT負荷は216MWであり、MWあたり年間家賃換算約170万米ドルとなる。
Black Pearlは第3四半期に590万米ドルの賃貸収益を創出し、Cipherとしては初の収益発生である。
業界最大規模の単一賃貸契約は選挙翌朝に成立した。11月4日、RiotはCorsicana施設全域910MWを15年契約・総額約280億米ドルでRockdaleと同じAIラボに賃貸した。
これに先立ち9月18日以降新たな単一契約は締結されておらず、CipherはBarber Lake契約を20年に延長し契約価値が52億米ドル増加したが、新規容量は1MWも追加されていない。
テナント構成
Corsicana契約追加によりAIラボ直賃貸割は2倍以上へと拡大した。
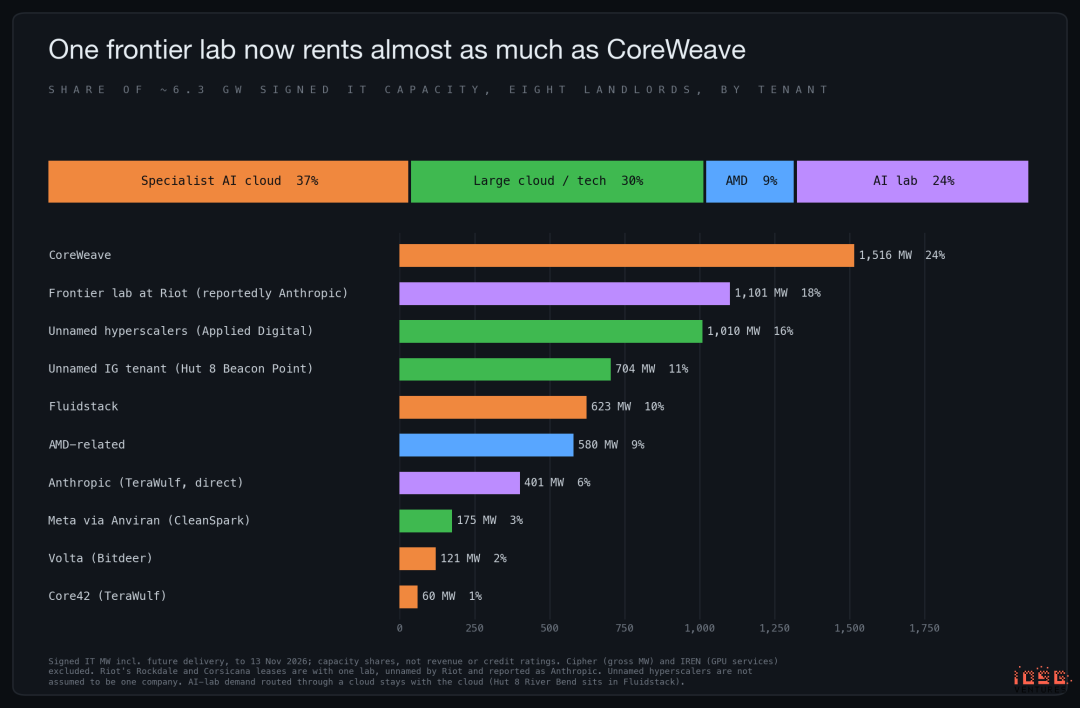
プロフェッショナルAIクラウド(ネオクラウド)が最大テナント層であり、6.3GWの約37%を占める。CoreWeaveはApplied Digital、Core Scientific、Galaxy経由で計1,516MWを借り受けており全体の24%を占め、Fluidstackがさらに10%を担う。
大手クラウド/テック企業は約30%、AMD関連手配は9%、AIラボ直賃貸は24%(Corsicana締結前は11%に過ぎなかった)。
RiotのテナントがAnthropicであると報道通りであれば、Anthropic直賃貸は約1.5GWとなる。Fluidstack経由River Bend契約245MWを追加すると、エンドユーザー需要はCoreWeaveを凌駕する。
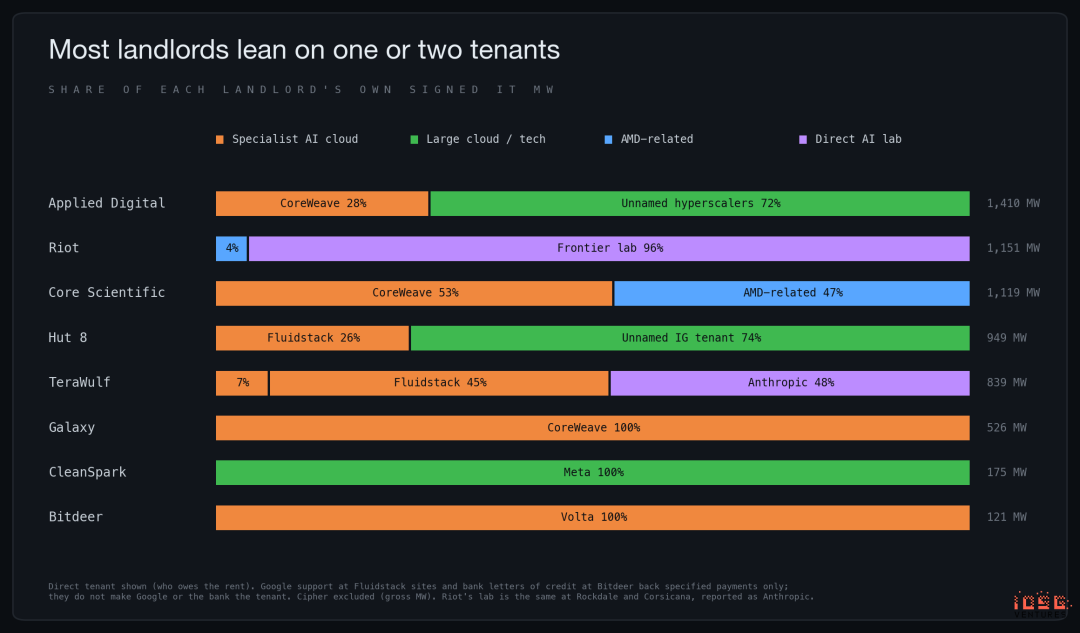
各家主企業のテナント集中度は高い。Galaxy、CleanSpark、Bitdeerはいずれも単一テナント依存であり、Riotは現在容量の96%を同一ラボに集中させている。最も懸念すべきはCoreWeave集中度向上である。夏場以降信用環境が反転しており、当時は格付未取得のAIラボ依存への警戒感が強かった。
その後のAnthropicは評価額9,650億米ドルで650億米ドルの資金調達を実現。9月Q収益が168億米ドルであったとの報告、10月26日IPO申請提出、本月進行中のIRロードショーでは評価額約1兆米ドルと報じられている。
市場を最も恐怖させているのはCoreWeaveである。格付B+、9月末リコース債務416億米ドル(四半期で約100億米ドル増)。10月中旬社債利回りは約15%、5年物CDSは1,000bp超となり、11月10日決算発表に至るまで高位推移が続いた。
本ロットの賃貸契約における最大のリスクはラボ自身ではなく、容量をサブレットする仲介業者である。
マイニング継続派企業
現在なお大量採掘を継続するのは一部企業に限られる。Bitdeer 82 EH/s、MARA約71 EH/s、CleanSpark 50 EH/s、Hut8傘下American Bitcoin約25 EH/sである。いずれも並行して移行準備を進めている。
MARAはテキサスMatagorda 2GW施設がERCOTバッチゼロプロセスで「研究対象負荷」カテゴリに編入された。年末までに2件契約締結計画だが延期される可能性もある。CleanSparkの既存マイニングサイト隣接地にはジョージア州のMeta契約が存在する。
形式的にはRiotもマイニング継続派と見なせるが、採掘収入が主要収益源である一方、既に1,151MWを賃貸し、ビットコイン保有量もほぼ枯渇している。
収益性とコスト構造
MWあたりの賃貸収益額
名目家賃は契約総額÷MW数÷契約年限で算出。NOIは家主が施設運用コストを控除後の値であり、資金コスト・減価償却費・所得税は含まない。トリプルネットリースでは運用コストをテナント負担とするため両値はほぼ同等となる。サービス付き賃貸の場合は家主が家賃収入から直接コストを支払い、実質収益は10〜20%目減りする。
IT負荷換算名目家賃はMW・年あたりCoreWeave×Core Scientificの約144万米ドルからCoreWeave×Galaxy Helios IIの約260万米ドルまで広く分布する。同一テナントが下端・上端双方に含まれていることから、名目家賃は信用リスクプレミアムを直接反映していないことが明白である。
Core Scientific案件ではデータルーム装飾工事をCoreWeaveが負担しており、Core Scientificの実質CAPEXはMWあたり約150万米ドルに留まる。そのため低家賃は建築負担軽減と比例関係にある。以下図表の4件契約は家賃とNOIを併記しており、構造的差異が把握できる。
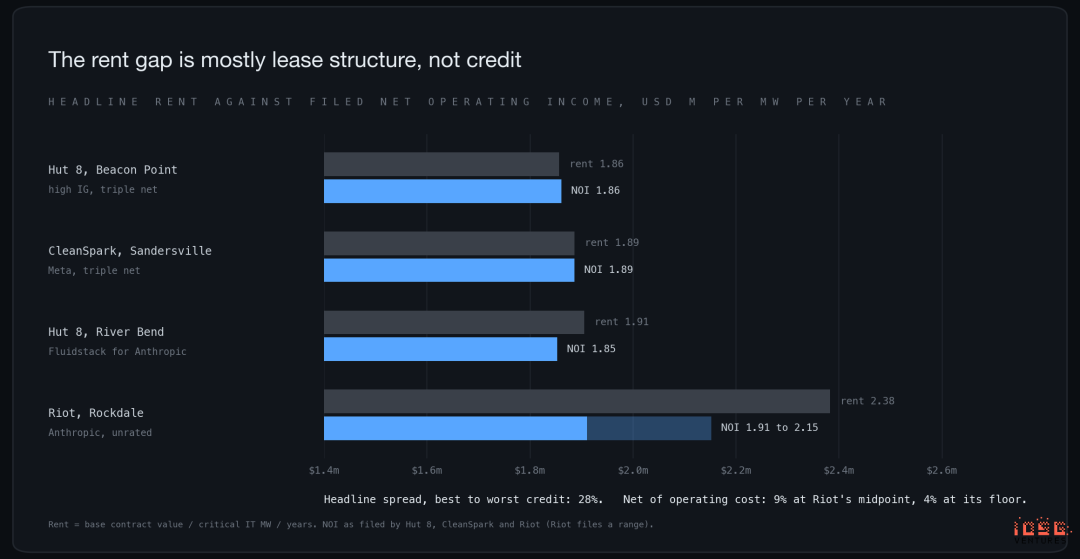
Riot Rockdale契約(AIラボ相手/報道ではAnthropic)の名目家賃はHut8高格付トリプルネットテナントより28%高い。運用コスト控除後、Riot開示レンジ中央値基準で9%増、下限基準では4%増に過ぎない。
超過家賃分は家主側負担コスト吸収に充当されており、信用リスクへの適切なプレミアムはほとんど残されていない。
Riot Corsicana契約は最新かつ別タイプ商品である。910MW年平均家賃約18億米ドル(MW・年あたり約200万米ドル/家賃増額条款含む)、NOIマージン99%となりRockdaleレンジ内に収束する。変化したのはコスト構造である。
RiotのMW単位投資額は約600万米ドルに留まる(完全建設なら800万〜1,500万米ドル)。データルームをテナント自費建設とするためである。これは「認可済みテキサス電力」を価格決定要因とした初の契約であり、締結日が選挙翌朝だった点も見逃せない。当該選挙によりテキサスの認可電力供給は希少価値を高めつつある。
タイミングが信用よりも重要となるケースも存在する。Amazonは2025年末にCipherとMW当たり約170万米ドルで契約。9ヶ月後にMetaがCleanSparkと189万米ドルで締結。いずれもトリプルネット・トップティア信用である。
2026年半ばに締結予定のAIラボ直賃貸(TeraWulf、Riot Rockdale、Bitdeer)提案価格はMW・年あたり237万〜243万米ドルである。
Corsicanaの11月契約約200万米ドルはこの傾向を逸脱している。基礎期間基準ではさらに低下する可能性がある。なぜなら200万米ドルは長期家賃増額条款平均値であり他指標は変動なし前提だからである。カバーする建築規模も圧倒的に小さい。これらは構造差異による名目値であり、参考指針として捉え結論づけはしない。
投資回収率(Cost of Capital Return)
建設コスト上昇ペースは家賃上昇とほぼ連動しており、施設投資回収率は狭いレンジで推移している。本稿での回収率は年NOI÷建設コストで算出し、資金コストを含まず株主ROIに相当するものではない。
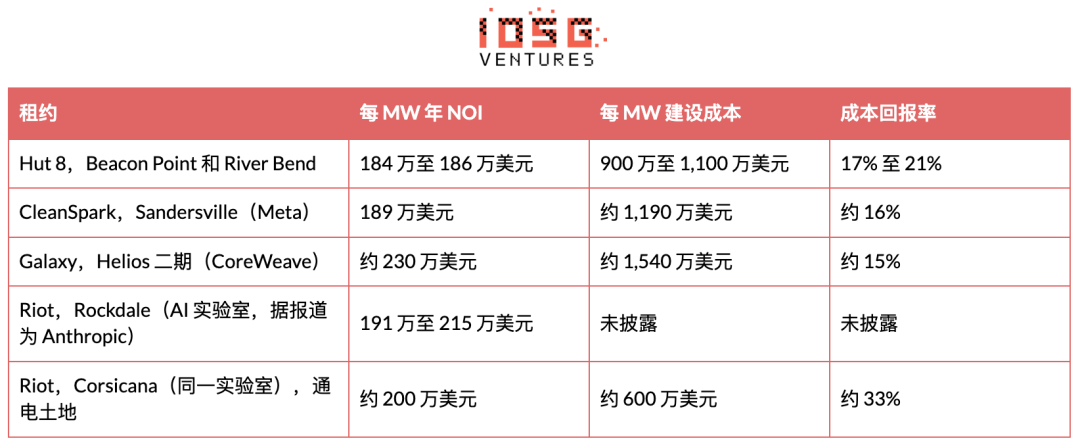
15年長期賃貸付き物件が年間15〜20%回収率を実現する場合、極めて優良な不動産ビジネスである。マイナーがここまでの収益を獲得できたのは希少要素(配線網インターフェース等)を所有していたためであり、Corsicana案例は建築負担をテナントが肩代わりする場合、当該要素自体が生み出す収益水準を示している。33%回収率はRiot独自数値であり、プロジェクトローン実行を前提としている(現在手配段階)。
テナント信用リスク最大のGalaxyがレンジ最下部に位置付けられる。高家賃・高建築コスト・低回収率という構造である。
実際に収益化している割合
最新開示によれば、Core Scientificは9月30日時点で485MWが課金済み。Galaxyは同133MWから収益発生(四半期中横並び)、Helios IIは2027年第2四半期起租予定。TeraWulfは102MW稼働中、336MW建設中。
Applied Digitalは10月1日より250MW納入可能(年内300MW到達ガイダンス)。CipherはBlack Pearlにて同Q初受領家賃発生(MW数非公表)、Amazon6期納品スケジュールは9月30日から2027年2月28日まで分散配置。
RiotのAMD向け25MWは第2四半期より収益化済み。
残りはすべて納品パイプラインである。
Bitdeer第1・2期の各60.5MWは2026年Q4および2027年Q1納品予定。Hut8 River Bend初号データルームは2027年Q2。Riot Rockdaleラボ容量は2027年12月、
Corsicanaは3期に区分し2027年9月〜2028年7月逐次稼働。CleanSpark初受領家賃は2027年Q4。
各指標の日付・マイルストーン定義が異なり集計不可のため、業界全体の課金%合成値は算出しない。
市場影響
ビットコイン市場への影響:マイニング継続派の在庫流出
空売り理筋最具強力なデータを紹介する。Blockware統計によれば上場マイナー BTC 在庫残高は年初約12万7,000枚から8月中旬約9万9,000枚へ減少。総額約18億米ドルの正味売却益をデータセンター建設資金に振り向けた計算である。
MARAは最大保有者かつ「保有堅守」主張最強企業だったが、3月方針転換で在庫売却を容認。半年間で5万3,822枚から3万5,577枚へ減量。Blockwareはこの売り圧力が2026年BTC相場低迷要因の一つとして過小評価されている指摘は妥当且つ継続中である。
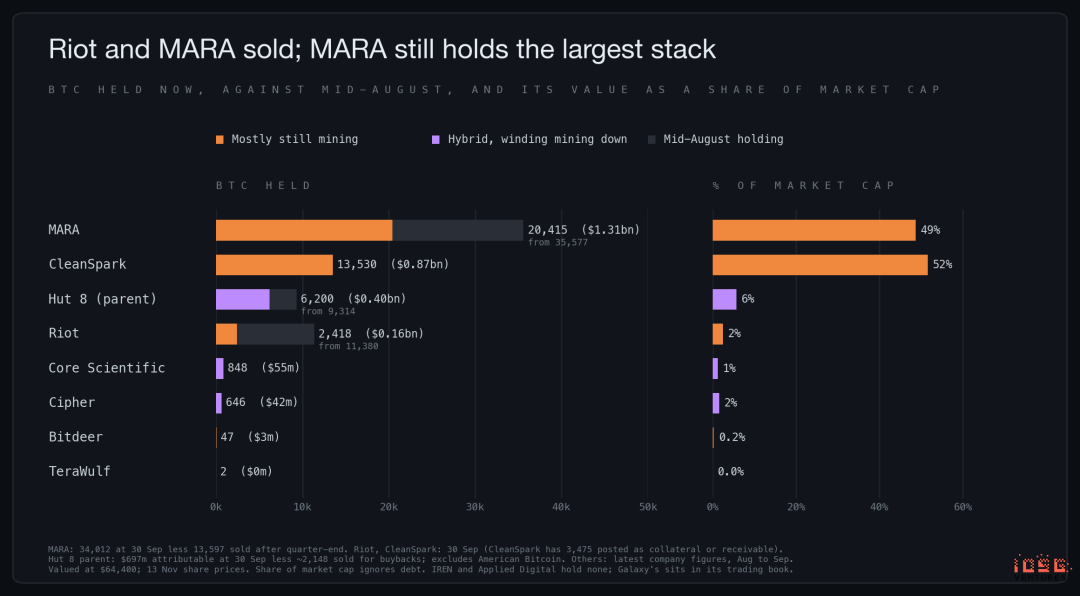
移行完了家主企業のBTC在庫はすでに枯渇状態。Core ScientificとCipherは各1,000枚未満(時価総額比約1%)、TeraWulf/IREN/Applied Digitalはほぼゼロ。そのため売り圧力はマイニング継続中でAI新規事業建設資金調達が必要な企業群へ移動した。
Riotは前半3Qで2万2,64枚売却(主にDC建設資金)、9月末残高2,418枚。MARAは四半期終了後平均8万1,000米ドルで1万3,597枚売却。7億5,000万米ドルでビットコイン担保ローン完済し、拘束されていたBTCも解放された。Hut8は自社株買い資金調達目的で約3,100枚売却。
CleanSpark保有1万3,530枚は継続派唯一減少なし。10月より月度生産レポート発行停止。MARA/CleanSpark/Riot合計現残約3万6,000枚(現時価約23億米ドル)。8月は6万5,000枚であり、40%減量済みだが全量処分したわけではない。
MARAは約2万4,000枚を保有しAI資金調達向け継続売却方針明示。CleanSpark建設資金は債券発行で賄われ、Riot残り2,418枚は市場インパクト negligible である。
在庫流出のみが供給要因ではない。ネットワーク新規発行BTCは日均約450枚。マイナーの保留判断は自由ながら、移行プロセスはこの選択を売却方向へ誘導している。MARAは2025年自家採掘BTC売却解禁、2026年には在庫売却拡大を宣言。Riotは本年売上BTC数が採掘量が超えた。
CryptoQuantデータによれば、10月26日マイナーアドレスからBinanceへのBTC入出庫が2万1,140枚となり、2月以来6回目となる1日2万枚超え記録。マイナー在庫は5年低位圏へ侵食。ただし個人マイナー・プール出力を含む点、および取引所入出庫=即成売約定ではない点に留意。流動性確保のための移転現象であり、実売上の実現を示す指標ではない。
その後BTCは10月下旬約8万4,000米ドルから6万4,400米ドルまで下落し8月以来安値を更新。同期にスポットETF流出・FRBハawkish発言・NVIDIA 11月12日JE Huang氏CEO退任発表によるAI関連銘柄売りが重なる。マイナー売却が下落局面における供給要因に加わったものの、根本原因ではない。
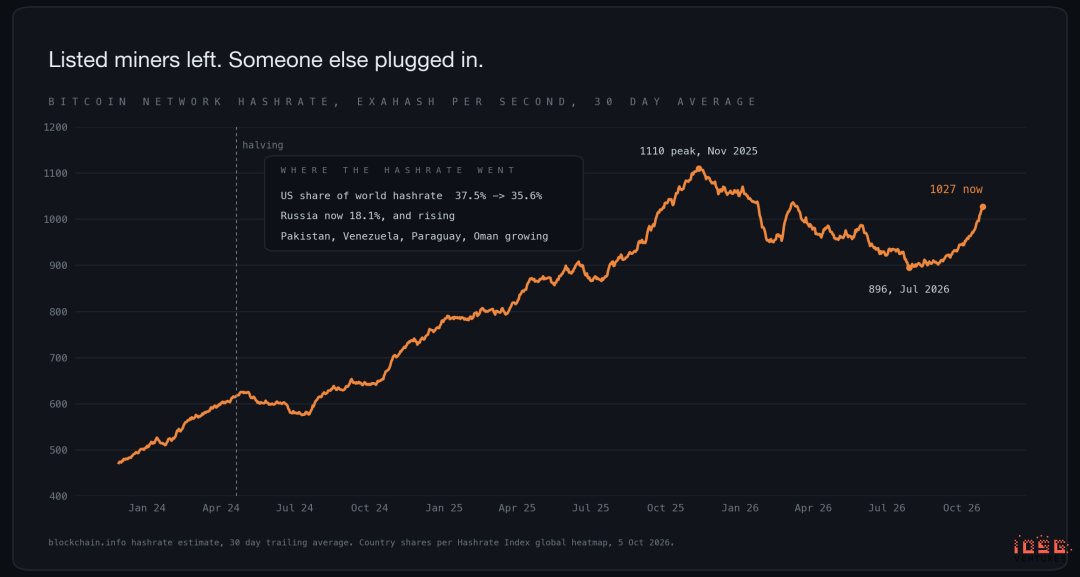
Networkは今回のマイナー離脱を円滑に消化した。ハッシュレートは昨年11月高値から今年7月-19%低下したが、10月には1,000 EH/s超回復。11月中旬難度推計値は約965 EH/s。難度調整機能が発揮され、上場マイナーオフライン後他社マイナーが単算力当たりに獲得BTC増加で補充。別地域の新増設キャパシティも参画した。
長期的課題はセキュリティバジェット縮小である。今年手数料収入はマイナー総収入比0.63%(連続15ヶ月1%未満)に止まり、収入はブロック報酬にほぼ依存。2028年ハーフニングで報酬が再度半減する見込み。Adam Back氏の議論はマイニングとAI投資の間に裁定機会存在し最終的には両者収益均衡点で収束するという理論。本年ハッシュレート回復は該見解を裏付けるものである。
2028年ハーフニングが真の試金石である。現価格水準・次世代機材効率・kW/h 0.04米ドルの電力コスト条件下では、報酬半減後電気料すら回収不能となり、更なるマイナーが電力供給先をAI部門へ移行させる。本年度実績はNetwork自己修復能力及び入れ替えサイクルの有効性を証明した。
暗号資産市場への影響:鉱業企業株はもはやBTC trade ではない
8月3日以降、BTCは上昇局面にあるが、各マイナー企業株は軒並み下落している。
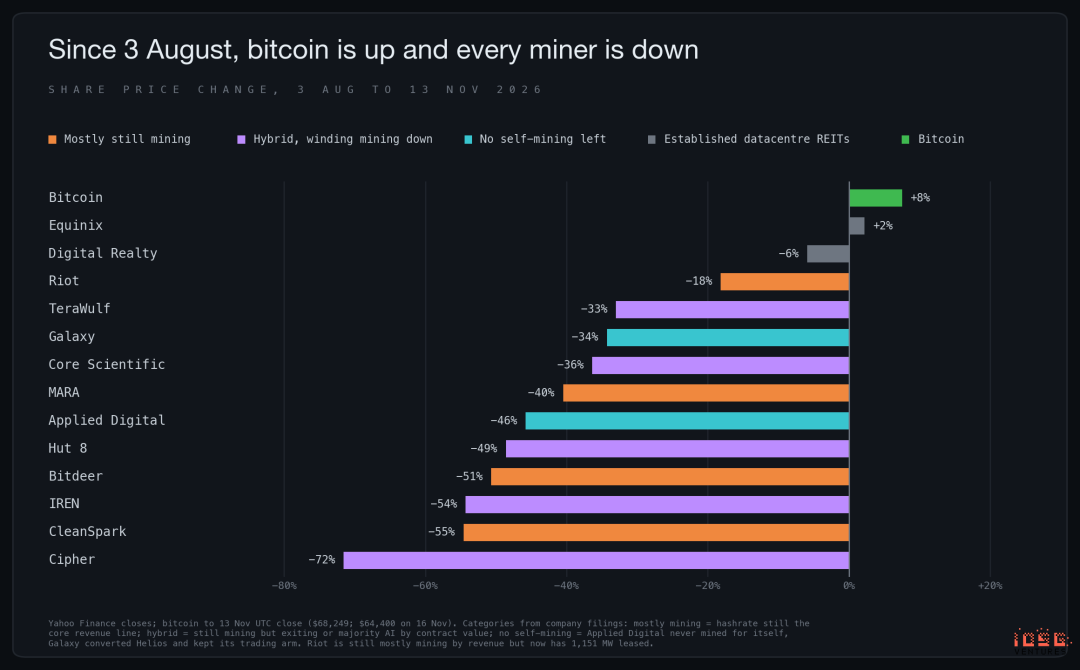
8月3日〜11月13日 BTC +8%に対し全銘柄マイナス(Riot -18%〜Cipher -72%)。マイニング継続派と移行完了派 equally 下落したため、市場が移行をpenalizeしていると解釈できない。要因は5点ある。
1. タイミング齟齬:マイナー株は6月AIインフララリーで頂点を迎え、BTCは8月初頭6万3,000米ドルで底値形成。2. 全員が資金調達局面:継続派含め全て企業がAIプロジェクト開発資金必要であり、株価はファナンシング状況に連動。3. 10月CoreWeaveクレジットショック:AIデータセンター債務関連銘柄全般へ波及。4. BTC上昇効果限定的:ハッシュプライスが35米ドル超えないため。5. 11月3日選挙:テキサス/ジョージア州認可待ちプロジェクトにdiscount applied。
同期Digital Realty・Equinixは-6%〜+2%推移しており、問題の本因がマイナー企業固有要因(ファナンシング、ライセンス、納品スケジュール、テナントクレジット)にあることを示唆する。
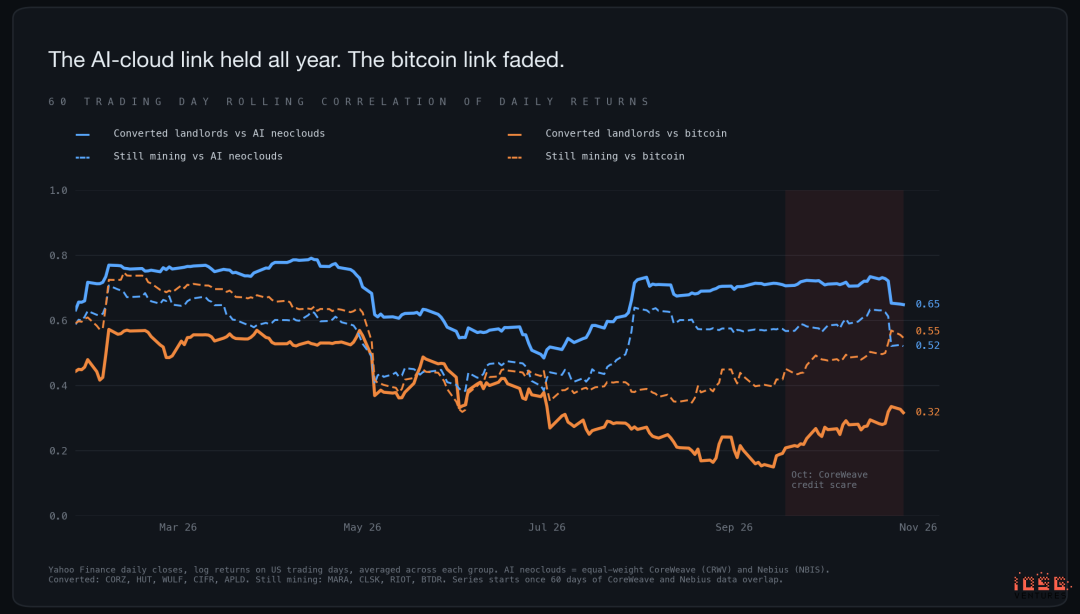
60日ローリング相関分析では、移行完了家主企業はCoreWeave・Nebiusと年間0.6〜0.8の高相関を示し、Digital RealtyやBTCとの関連性より強く連動。BTCとの相関関係は春期約0.55から9月中旬0.15へ断絶。
CryptoSlate報告によれば、Hut8 BTC Beta は1.18→0.53、Cipherは1.13→0.58へ低下。
選挙結果によりセクター内で再度分化。11月3日〜13日、BTC -12%に対し、Riot +25%、Core Scientific +2%、TeraWulf +1%。一方Galaxy -15%、Cipher -16%、CleanSpark -18%。
Bernsteinが7社目標株価を35〜54%引き下げ。来年EBITDA 12倍乗数为AIホスティング事業評価し、ファナンシング市場引締め及びテキサス州不確実性を理由とした。
モルガン・スタンレーはテキサス州外立地であるTeraWulf/Hut8/Applied Digitalを優遇評価するも、Hut8 Beacon Pointは実際テキサス州に所在する。
本波売りは債務資金調達でAI計算力サブレットする企業から始まり、現在AIセクター全体へ拡大。8月3日以降CoreWeave -38%、Nebius -46%、NVIDIA -21%。NVIDIA下落分の大半はCEO退任発表後に発生。
10月14日CoreWeave社債賣拋、同日Cipher転換債発行プライス決定。Cipher当日-12%、セクター平均-5%〜-10%。
代表的なマイナーETF(WGMI)上位持ちは現在Cipher、Nebius、CoreWeave、Hut8で、そのうち2社は一切BTC採掘経験なし。暗号資産投資家にとって上場マイナーバスケットはBTCエクスポージャーではなく、AIインフラクレジットリスクに寄っており、BTC連動性は極めて僅かである。
AI業界への影響:実需対応キャパシティとトレーニング特化
JLL統計によれば北米建設中DC容量は約66GW。BNEF推計では米国配線網新規接続可能DC負荷は年間最大約7.1GWである。2029年までに実際に通電可能なキャパシティの内、マイナー保有賃貸契約が占める割合は少なくない。既にインターフェース確保済みだからである。
中間選挙結果がこの構造を顕在化。新任知事(TX/GA/OH)が新規DC建设停止を公約したため、既存賃貸インターフェース価値が一層高まった。制約事項は次節参照。
リスク
テキサス州規制リスク。
Riot/Galaxy/Cipher AI DCはテキサス州に所在。Hut8 Beacon PointおよびMARA新施設も同様。
Riot/Hut8 Beacon Point/Galaxyだけで2.4GW(契約総量38%)を占め、Core ScientificテキサスDCおよびCipherは含まず。共和党知事下で既に建設凍結指示が出ている。
8月3日Greg Abbott知事が大負荷接入隊列監査命令下发、ERCOT即座にBatch Zero調査および大型計算負荷新規通電審査停止。9月21日DC州環境許认可凍結。市場当初彼当選後に緩和されると予想していた。
結果11月3日民主党Gina Hinojosa氏が勝利。州議会新規法制定まで全DC審査一時停止を公約し、停止措置に終了期限設定なし。1月19日就任(州議会開会より1週遅れ)。
権限範囲は限定される。公営事業委員会委員はAbbott任命であり、彼女指名候補は州参議院3分の2賛成必要。共和党政権下参議院は19対12で優勢。我々は停止措置が最長2027年中頃まで継続し、最終的には禁止ではなく規制強化に落ち着くと判断する。
次期重要日程はERCOT 12月10日監査報告書公表および公社委 12月17日審議。認可済み電力ベースの契約容量は現状維持。Riot Corsicana締結時すでに電力認可完了済みである。
リスク部位は接入/許可待ち区画。Galaxy Helios 残部830MW未賃貸。MARA Matagorda施設、入金タイミング通電認可依存。および既契約プロジェクトの予備発電設備許认可。
CleanSpark Meta契約所在ジョージア州、新任知事は全州暫定停止志向。州公社委も2027年に民主党 majority 移行予定。
需要側 shift toward Inference。
本施設群は生得的にトレーニング最適化特性を持つ。マイナーは廉価電力追求のため用戶地帯から遠距離配置されることが通常。Gartner予測によれば本年AI最適化クラウド支出においてInference支出がTraining支出(233億米ドル対190億米ドル)を超過し、2027年Inference割合って59%達到。
OpenAIは一部自建計画縮小。3月Abilene 800MW拡張撤回、4月Stargate UK 一時停止。ただしAbileneおよびNorway容量はMicrosoft引き受け。需要は消失而非转移。反論視点も妥当:バッチInference/エージェント/強化学習は低レイテンシー要求緩やかであり、両負荷境界線は明確でない。
ただし15〜20年長期賃貸契約は、両者需要が長期的に重なると見込むことに等しい。
サブレッター(仲介業者)クレジットリスク。
約37%容量がプロフェッショナルAIクラウドへ賃貸され、サブレットされる。CoreWeaveが24%を占め、賃借人人信用担保なし。リコース債務416億米ドル。10月 distress debt pricing 状態に陥り、経営陣は現在利回り水準下でのシニアノーセキュアデブツ追加発行抑制を発表。
Fluidstackが10%占有(格付未取得私募法人)。GoogleはTeraWulf/Cipherの特定義務のみサポートし全量カバーせず。Bitdeer Volta依存はコンディショナル銀行L/Cに依存。
サブレッター倒産場合、家主は建設中途かつ単一テナント依存ビルディングのみ手にする。エンドユーザーラボとは直接契約関係なし。
ファナンシング・リスク。
本ロット契約大部分決済未履行。資金来源は8月以降3分の1以上下落した株式またはCoreWeave spread基準債務。VanEck推計Industry remaining funding gap 約500億米ドル。Bernsteinも資金市場硬直化言及。
Hut8四半期内制限なしキャッシュ1億5,700万米ドルへ低下。Bitdeer 9月末2億1,400万米ドル保有。Tydal残余 CAPEX も数億米ドル。Riot 12月31日満期橋渡し融資が次期試験管である。
コンクルージョン
移行トレンドは本物であり、意思決定は概ね完了。マイナー手中の配線網インターフェースはAI建設において最も希少な生産要素である。竣工後賃貸が成立すれば施設評価額MWあたり約2,700万米ドル、非稼働時は300万米ドル未満。建設コスト差引後も賃貸インターフェースは非賃貸比4〜6倍価値を維持。経営勘定構造変更にはBTC約25万米ドル上昇必要。
そのため継続派でさえ両手策備えている。
選挙結果当該要素価格を上昇させ二分した。米国新規1MW追加はより高額・長期化のため、認可済み/賃貸済み/資金調達済みMW価値向上。テキサス/ジョージア認可待ちMW価値低下。
投票翌朝締結Riot Corsicana契約が前者最佳例証。テナント自費建設条件下での投資回収率は年間約33%。
未完了工程は建設のみ。契約済み約6.3GWうち稼働約1GW、残る部分は2025-2026年資金調達必要。年間15〜20%回収率実現すれば優良資産。強健/劣等テナント間家賃差は主に契約構造差異由来。この構造は安心材料である一方懸念材料でもある:CoreWeaveエクスポージャー最大の家主企業はその分プレミアム取得していない。
BTC市場観点、在庫流出ピーク通過したが完了せず。移行完了企業→Riot/MARA順序売却。3社継続保有合計約3万6,000枚、うちMARA約2万4,000枚市場流出可能性高。ハッシュレート回復済み、network迄今退出を消化。
暗号資産投資者、鉱業企業株はもはやBTC holding proxy ではない。背負うのはAIインフラクレジットリスクおよびテキサス州ライセンスリスクであり、BTC component は僅少。
メソドロジーおよび免責事項
容量統計は2026年11月13日時点で開示済みAI賃貸契約に基づく。IREN GPUクラウド契約は除外。契約MWは将来納品分を含む。納入可能・納入済み・課金MWは各社表記に従い個別記載。統計基準日が企業毎異なり、業界全体課金%は算出しない。
容量割合は契約IT MW比率であり、収益構成比または信用格付を意味しない。匿名超大規模クラウドベンダーは同一企業とみなさず、クラウド経由サブレットされるAIラボ需要はクラウドベンダー分类に帰属する。
Riot両ラボ賃貸契約ともテナント名不開示。Bloomberg報道RockdaleテナントAnthropic、RiotはCorsicana同一ラボと発表。
Cipher開示700MWはグロス電力でありキーIT負荷ではないため容量割合算入除外。
Cipher 2026年2月 investor deck によれば Black Pearl は300MWグロス電力・216MW キーIT負荷。よってAmazon 15年55億米ドル契約は IT MW あたり年間約170万米ドル(グロスMWあたり122万米ドル)換算。
Cipherは8月よりBlack Pearl家賃受領開始、課金MW非公表。
名目家賃は基礎期間契約総額÷キーIT MW÷契約年限で算出し、家賃増额条款含まず。Corsicana例外としRiotは含増平均値のみ開示。NOIはHut8/CleanSpark/Riot開示数値のみ採用。
Galaxy II NOI は開示利益率90%超×開示収益で推算。投資回収率は各社CAPEXガイダンス採用。CorsicanaはRiot MW単価600万米ドル採用(内訳テナント返還分400万米ドル含む)。
テキサス州割合統計はRiot(Rockdale/Corsicana)、Hut8 Beacon Point、Galaxy Heliosに基づく。Core ScientificテキサスDC(施設別開示なし)およびCipherは除外。
マイニング経済性仮定:エネルギー効率19 J/TH(MWあたり52.6 PH/s)、電気料金0.04米ドル/kWh、フルタイム稼働、網絡難度不变。収益−電気代のみ計上。
ハッシュプライスは1日144ブロック生成前提・網絡難度推算ハッシュレート基づき預期収益算出。当期數値は11月中旬難易度134.8T・BTC価格6万4,400米ドル使用。相関分析はNYSE営業日logリターン採用。BTC保有残高は図日期時点最新開示・6万4,400米ドル評価。
契約詳細
IG=インベストメントグレード、n/d=不開示。基礎価値=基礎期間契約総額。「不開示」=開示資料中NOI数値確認不能。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 IOSG Ventures