CoreWeave 25%急騰で新クラウドセクター沸騰、AI演算取引の次なる試練はNVIDIA決算
著者:ロン・ユエ、ウォールストリート・インフォメーション
コアウィーヴは火曜日、第3四半期決算を発表し、収益と純損失ともに市場予想を上回った。年間見通しも市場コンセンサス上限を超えた。この消息により、AI投資のリターンを巡る懸念から長期間圧迫されていた「ネオクラウド(NeoCloud)」セクターが押し目買い材料となった。
コアウィーヴの株価が単日で約25%急騰したことをきっかけに、ネオクラウドセクターも一時12%超の上昇となり、ナスダック総合指数も中間選挙後に下落していた水準を取り戻した。
市場の楽観的なムードは2つのニュースによってさらに強化された。1つ目は、アンソロピックが1兆5000億ドル以上を目標とするIPO評価額を協議中との報道で、これまで懸念されていた企業価値の大暴落リスクが払拭されたこと。もう1つは、オープンAIの四半期収益が強力な伸びを示し、初めて100億ドル台に乗せたことである。
来週資本市場に上場するアンソロピックにとって、今回の決算発表は絶好のタイミングだった。コアウィーヴはアンソロピックの重要な計算力サプライヤーであり、両社の運命はある程度密接に結びついている。同時に、エンヴィディアの来週発表となる決算も重要な試金石となるため、投資家はAIインフラ構造への熱狂がどこまで持続し得るかを見極めるための根拠をより多く求めるだろう。
ただ、今回の反発の土台は依然として脆弱だ。一方では資金が超大規模クラウド事業者から「シャベル売り手」や計算力リース業者にシフトしており、他方ではコアウィーヴの今後の資金調達ギャップ、債務コスト、そして計算力供給の拡大が、このAIインフラ取引がどれほど長期展開できるかを規定する最重要ファクターとなっている。
コアウィーヴがネオクラウドセクターの一斉反発を牽引
コアウィーヴの第3四半期収益は36億6000万ドルでアナリスト予想を上回り、EPS(一株当たり純損失)は1.27ドルだったものの、赤字幅は市場が懸念していた水準を下回った。さらに注目を集めているのは年間見通しだ。同社は2026年の年間収益を130億〜133億ドルと予測し、市場コンセンサスの上限を約3.4%上回る水準とした。
コアウィーヴCEOのマイケル・イントーター氏はアナリスト向け電話会議で、注目すべき詳細を明かした。今年の新規顧客の過半数がAI分野以外からのものだということだ。このデータは、AI計算力需要が過度に偏在しており、もしAI投資ブームが収束すれば需要が劇的に減速するという市場の懸念に一定程度応えるものとなっている。
イントーター氏の発言は、高性能計算力への需要がAIラボの購買だけに依存せず、より幅広い産業へ浸透しつつあることを示唆している。
これ以前のCoreWeave株は年内に39%下落しており、AI計算力関連銘柄の中で最も大きく値を下げた企業のひとつだ。ドイツ銀行のアナリスト、ブラッド・ゼルニック氏は決算発表後、「会社には『安心させるような詳細』を提供してくれた」と述べ、この一言こそが市場全体のムードをよく表していると評した。
決算公表後、コアウィーヴの株価は単日で約25%急騰し、ネオクラウドセクターの反発を牽引する中心銘柄へと浮上した。
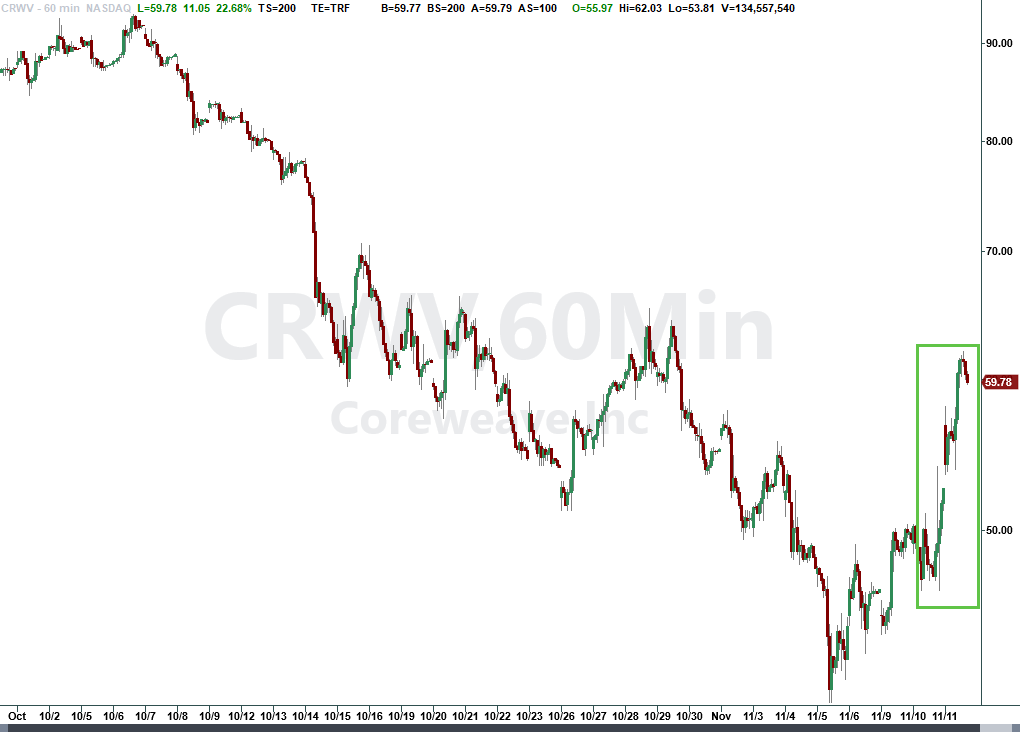
図:コアウィーヴ(CRWV)の60分足チャート。10月の高値水準から下落した後、11月11日に59.78米ドル(+22.68%)まで反発
市場データによると、ネオクラウド関連銘柄は同日全体で12%以上上昇した。一方、ゴールドマン・サックスの広義AI株式バスケットは約5%上昇し、非AI株を大きく引き離した。これまではAI資本支出のリターンに対する懸念から抑え込まれていた計算力関連サプライチェーンが、急速な評価修復迎来了を迎えた。
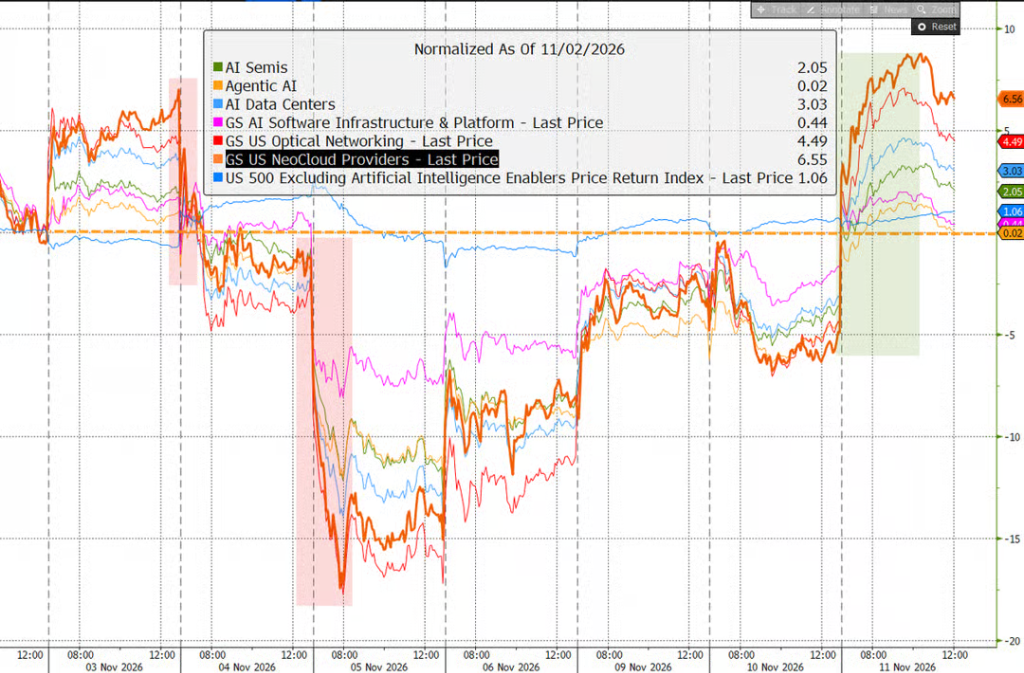
図:11月2日以降のゴールドマン・サックス米国株ネオクラウド(NeoCloud)などのAIサブセクターと、AI要素を除いたS&P500指数の推移比較
ナスダック総合指数も中間選挙後の下落幅を埋めた。
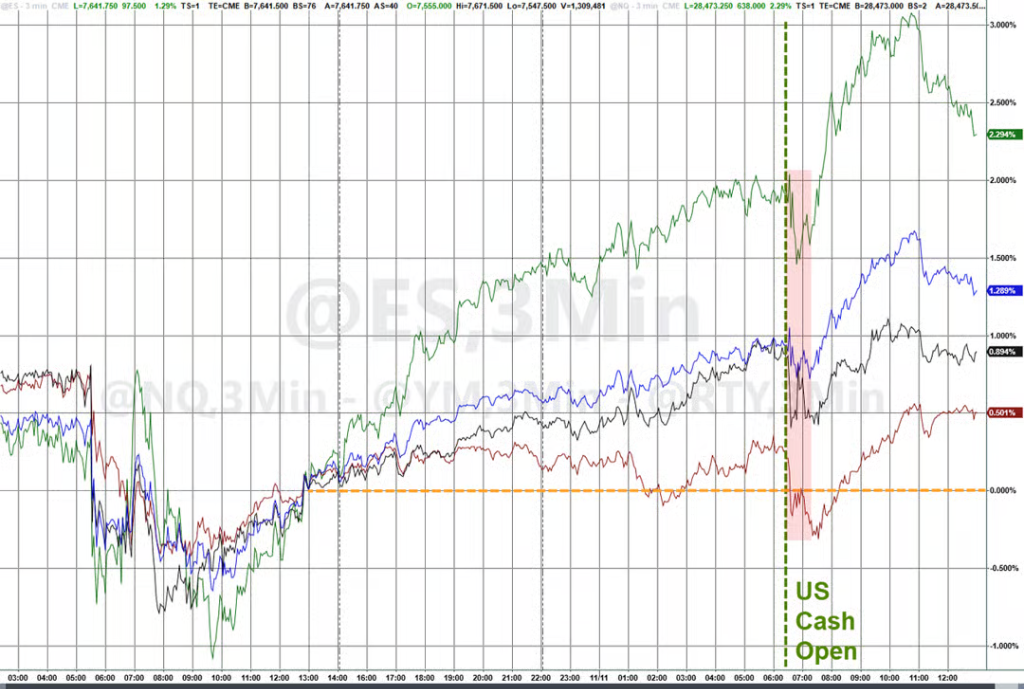
図:主要米国株先物指数の日内推移(S&P500(@ES)、ナスダック(@NQ)など)。ナスダック先物が2.294%の上昇で首位に立った
しかし市場の取引構造を見ると、資金の動きからも、投資家が懸念を完全に払拭していないことがうかがえる。計算力リース業者や半導体企業など、AI資本支出の「請求側」の強さが目立つ。一方で、巨額のデータセンター投資を肩代わりするマイクロソフト、グーグル、アマゾンなどの超大規模クラウド事業者は相対的に低迷している。
つまり現在、市場は引き続き巨額の資本支出を負担する「支払側」よりも、AI建設サイクルの直接的恩恵を受ける企業へ積極的にベットしようとしている。
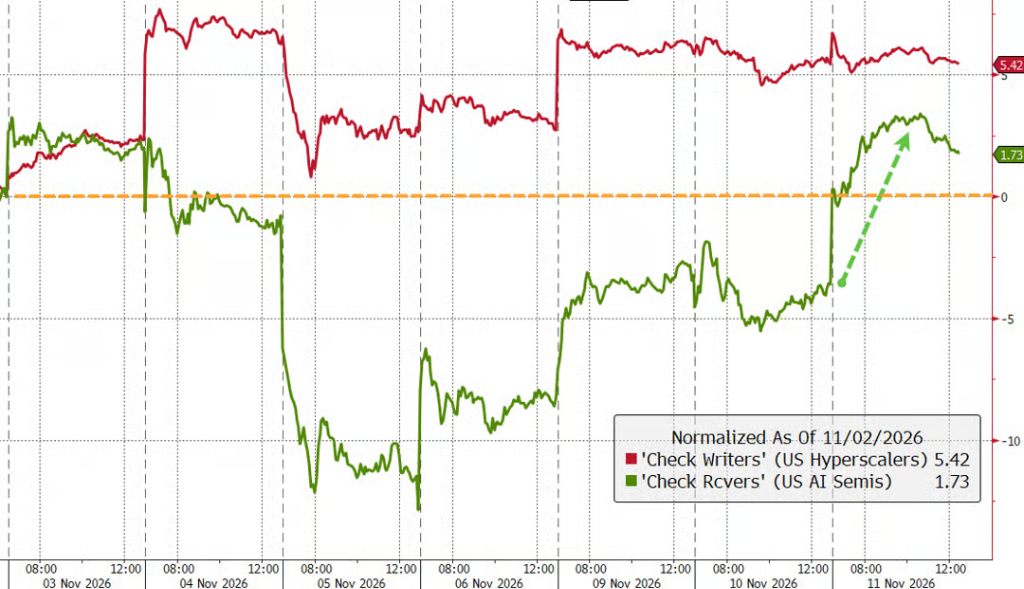
図:11月2日以降の米国超大規模クラウド事業者(「支払側」)と米国AI半導体セクター(「請求側」)の推移比較
コアウィーヴとアンソロピック:運命共同体
コアウィーヴの決算はアンソロピックにとっても直接的な意義を持つ。
アンソロピックはコアウィーヴの顧客であり、Claudeシリーズを支えるためにコアウィーヴをはじめとする複数のネオクラウド事業者に計算力を注文している。加えて、グーグルなどの超大規模クラウド事業者とも契約を結んでいる。
両社が契約条項を公にしているわけではないが、イントーター氏は今年4月、アンソロピックとの提携を「十億ドル規模の契約」と評している。
ブルームバーグの報道によれば、アンソロピックは来週中のIPOを目指している。米国の最先端AIラボとして初の公開上場を目指す同社は、検索エンジン、ソーシャルメディア、クラウド事業といった伝統的なビジネスによる「堀(マッハド)」を有さないため、企業価値は市場のAI展望に対する判断に完全に委ねられることになる。
コアウィーヴのパフォーマンスは、理論的にはアンソロピックのロードショーにおいてより高い評価を得る助けとなる。
最新の市場動向はこのIPOの注目をさらに高めている。報道によれば、アンソロピックの主幹事証券会社が1兆5000億ドルを超えるIPOの評価額を設定する可能性を検討しているという。
この評価水準が維持されれば、アンソロピックは最先端大規模言語モデル(LLM)企業の商業化作業を検証するサンプルとなるだけでなく、市場がAIの長期成長ストーリーに対してどの程度のプレミアムを支払う意思があるかを示す直接的な尺度にもなり得る。以前はアンソロピックの評価が大幅に切り下げられ、1兆5000億ドルを下回る可能性があるとの情報もあった。
同時に、オープンAIが四半期収益が初となる100億ドルに到達したメッセージも、AIアプリケーション層における需要に新たな支えを与えている。
投資家にとってこれはつまり、市場が「モデル収益の増加分、計算力購入の拡大、チップおよびデータセンターへの投資リターン」という三要素が互いに検証可能な閉回路を見つけようとしていることを意味する。しかし、このループが高評価額を支えられるだけの説得力を持つかは、さらなる企業の決算内容や発注データに照らして検証されるのを待つ必要がある。
アンソロピックにとっては、コアウィーヴの決算が伝えた前向きなシグナルは、自身の上部サプライヤー(計算力提供者)がいまだ旺盛な発注を受け、収益見通しを引き上げ、資金調達能力を維持できている点にある。
ただしこれは両者に共通するリスクをも浮き彫りにしている。大規模モデル企業が外部計算力への需要を高成長のまま維持できるかどうか、そして計算力サプライヤーが高資本支出・高負債の状況下で安定的な納品を守れるかどうかは、このサプライチェーン全体のバリュエーションの基盤を左右することになる。
注目すべきは、アンソロピックが計算力供給においてその他いくつかの見通しが立っていないネオクラウド事業者に依存している点だ。例えば報道によれば、Nscale は自社IPO計画の延期を検討中だという。
AIにとっての次の試練:エンヴィディア決算
来週、エンヴィディアが決算を発表する。もし投資家がCEOジェンセン・フォン氏その他の懸念事項を一時的に棚上げできれば、エンヴィディアの業績は市場にもっと多くの楽観材料をもたらすかもしれない。
エンヴィディア決算の重要性は、GPU需要が依然として旺盛かどうかを検証するだけにとどまらない。市場はそこから3点を明確にしたいと考えている。すなわち、クラウド事業者やネオクラウド事業者の購買意欲が続くかどうか、ブラックウェルなどの新製品の供給・納期が需要と一致するか、そして顧客の資本支出が急激に拡大することがより持続可能な収益と利益に転換できるかどうかである。
今回の反発局面では半導体セクターが堅調で、フィラデルフィア半導体指数(SOX)は数ヶ月ぶりとなる最大の単日上昇率を記録し、前週の調整で落ち込んだ水準の大部分を取り戻した。エンヴィディア株も反発に転じた。ただトレーダーの観察によれば、一部のエージェント資金や個人投資家はエンヴィディア決算の前に売りを続けている様子だ。
これはつまり、市場がチップ最大手の企業に対して依然として極めて高い期待を寄せていることを示しており、決算報告が十分なガイダンスを提供できない場合、AI関連銘柄のボラティリティが再び拡大する可能性がある。
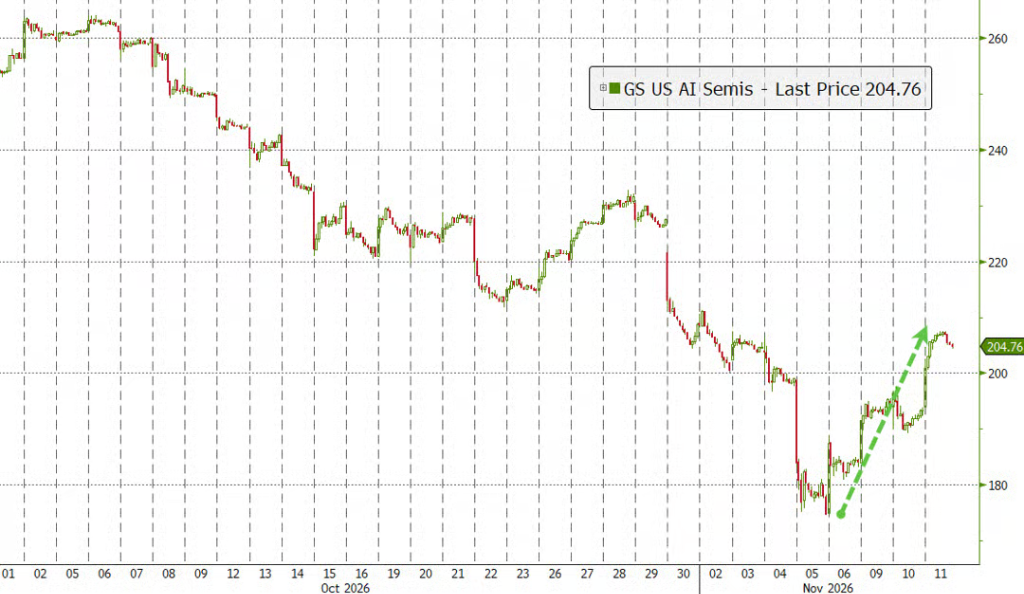
図:ゴールドマン・サックス米国AI半導体指数(GS US AI Semis)の10月〜11月の推移と直近の反発傾向
ブルームバーグのコラムニスト、デビッド・リー氏は分析している。既に2025年3月のコアウィーヴ上場の際に、同社が「AI革命における最初の真のバロメーター銘柄」になると警告していたが、その見当は見事に的中した。コアウィーヴの株価はすでに市場のボラティリティがぶつかる主要な「受け皿」的存在となっている。
反発の背景:資金調達ギャップと供給拡大が依然としてハード制約
ただし、今回の反発の土台は依然として脆い。コアウィーヴの今後の資金調達ギャップ、債務コスト、計算力供給の拡大はいずれも、このAIインフラ取引がどれほど長期展開できるかを規定する最重要ファクターであり続けている。
コアウィーヴの業績は、「AI建設が資金調達の妨げで突如停止するのではないか」という短期的懸念を緩和させたものの、長期的な課題については決定的な答えを出していない。
bullish(持ち株派)の論理としては、コアウィーヴは顧客契約を基盤とした融資専任会社(SPV)を設立し、高い担保比率で建設コストを賄えるというものである。契約期間内で債務を返済後は同社がGPU資産を保有したままになり、完済した設備を再度リースに出せる。計算力が長期的に逼迫した状態が続くなら、この仕組みによって既存設備が継続的にキャッシュフローを生み出す可能性もある。
一方でshort(売り手)陣営は3つのリスクに焦点を当てている。第一に価格付け:経営陣が言及するメガワットあたりの収益水準と、財務諸表に現実化されている実質的な回収額の間には依然として格差がある。第二に資金調達:市場の見方では、同社は来年に向けて約330億ドルの資金不足に直面する可能性があり、新しい借入れまたは顧客からの前払い金に頼らざるを得ないという。
第三に供給:2028年までに市場では約55ギガワットの新型計算力容量が投入されると予測されている。供給が需要拡大より早く解放されれば、旧世代GPUのリース料や残存価値ともに圧迫される可能性がある。
したがって、コアウィーヴが今四半期に証明したのは、計算力が依然として逼迫している中で同社が発注を獲得し資金調達を進められる点に留まる。巨額債務をカバーし旧世代GPUの残存価値を支えられる程に供給逼迫が長期化するかどうかについては、なお証明されていない。今後市場が注視するのは、投資適格担保ローンの最終プライシング、顧客の前払い規模、そして同社のCAPEXとフリーキャッシュフローの転換点が想定通り訪れるかどうかである。
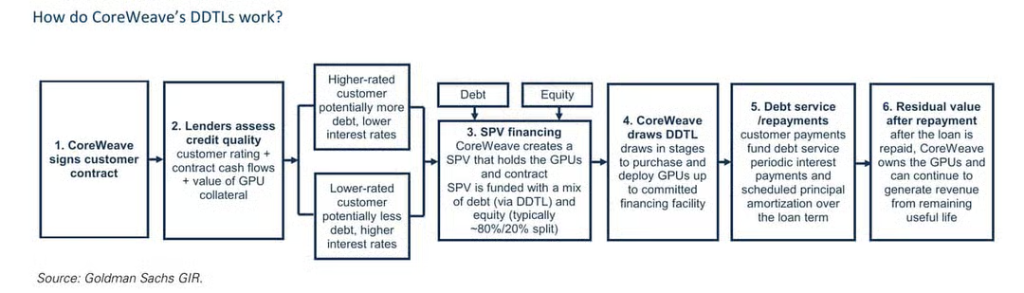
図:コアウィーヴの猶予付定期ローン(DDTL)およびSPV融資のプロセス(画像提供:ゴールドマン・サックス GIR)
マクロ経済環境が許容していない、規制の不確実性も依然として隠れ禍根
米国中間選挙で民主党が議会運営権を握った後、テキサス州次期知事候補のジーナ・ヒノホサ氏は選挙戦期間中にデータセンター建設への一時停止命令を主張していた。イントーター氏は先週、ヒノホサ宛てに書簡を送り、既承認プロジェクトの「責任ある完了」と将来プロジェクトの「恒久的な基準」について合意形成を図りたいと表明した。
決算電話会議において、イントーター氏は投資家の感情を落ち着けようとした。同氏は「私たちは直近の大きな規制変更の影響を受けるとは考えていない。これらの変更は建設方法に関する意思表示であって、建設そのものの是非に関するものではない」と述べた。
規制に加えて、金利もAIインフラ構造の評価額に対するもう一つの制約因子になり得る。今回の株式市場反発局面では市場が将来の利上げを織り込む度合いが上昇しており、10年米国債先物の隠れた利回り(イールド)は再び5%に近づいている。債務融資でデータセンター建設を賄うネオクラウド企業にとって、資金調達コストの上昇はプロジェクトの内部収益率および株式評価額に直接響く。
さらに重要なのは、株式、クレジット、金利、原油市場のボラティリティが完全には低下していない点である。Previously 構築されたヘッジポジションが今回の反発局面で一部決済され、VIX指数は一時的に17付近まで下落したものの、クロス・アセットでの波動性は依然として相対的に高水準にある。
これはつまり、コアウィーヴにもたらされた「息継ぎの機会」がトレンド型の回復へ発展するか否かは、今後の決算、資金調達市場、マクロ金利環境が同時に好意的な回答を出せるかにかかっていることを意味する。
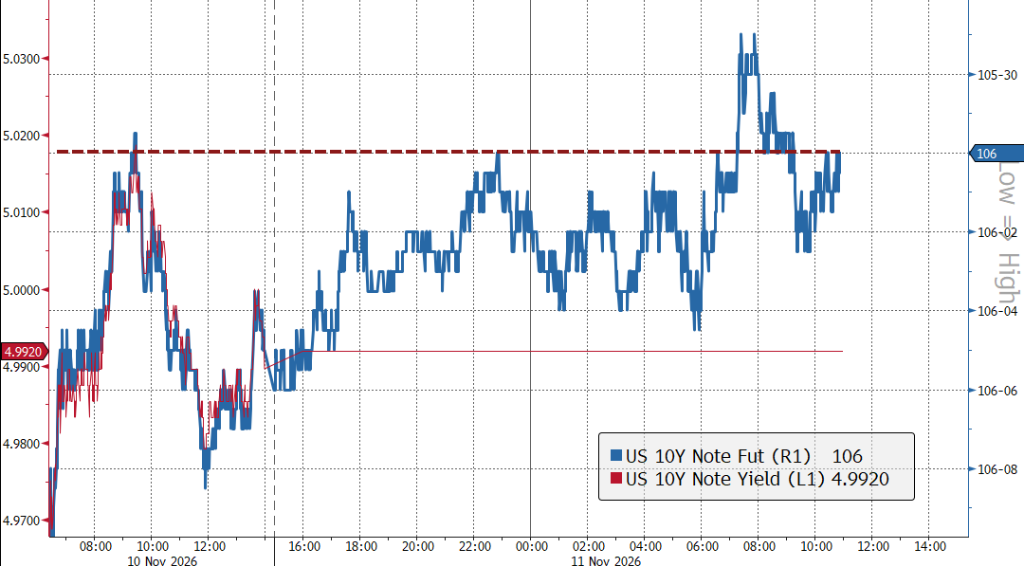
図:米国10年国債先物および10年米国債利回りの日中推移。利回りは一時5%に近づいた
全体的に見れば、コアウィーヴの決算一報は市場のAI計算力需要と資金調達能力に対する自信を一時的に回復させ、アンソロピックのIPOおよびエンヴィディア決算に向けてより好ましい感情の窓を提供した。しかし「短期的なショートカバーリング」から「長期的な本業再評価」へと移行するには、資金調達、供給、GPU残存価値、金利という4つの難題に解決策を示さなければならない。
来週行われるアンソロピックとエンヴィディアの決算は、今回のAI反発がどこまで持続し得るかを確認する2大重要試験となる。